
オーストラリア非常用照明市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
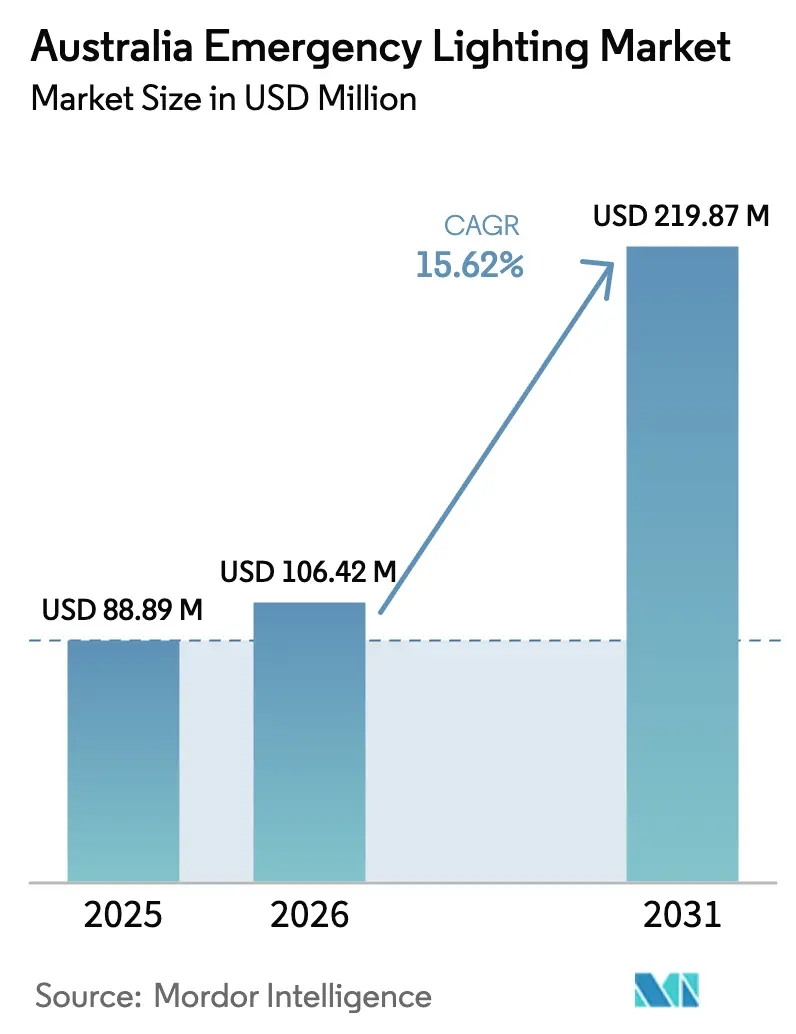
| 基準年の市場規模 (2025) | 88.89 百万米ドル |
| 市場規模 (2026) | 106.42 百万米ドル |
| 市場規模 (2031) | 219.87 百万米ドル |
| Growth Rate (2026 - 2031) | 15.62 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア非常用照明市場分析
オーストラリア非常用照明市場規模は、2025年に8,889万USD、2026年に1億642万USDと予測され、2031年までに2億1,987万USDに達し、2026年から2031年にかけて年平均成長率15.62%で成長する見込みです。770億USDを超える建設パイプライン、AS/NZS 2293およびNCC(国家建設規程)第E4部への大幅な改正、そして2025年の旧来型ランプの段階的廃止が、コンプライアンスに適合したエネルギー効率の高いシステムへの堅調な需要を支えています。オーストラリア非常用照明市場は、病院やビルド・トゥ・レント型タワーにおける継続的な改修工事からも恩恵を受けており、事業者は最新の照明器具をサステナビリティ評価の向上と電力コスト削減のための低リスクな手段と捉えています。グローバルブランドがクラウドダッシュボードとメッシュネットワークをハードウェアに組み込み、価格競争力のある輸入品に対してシェアを守ろうとする動きが活発化し、競争の激しさが増しています。一方、リン酸鉄リチウムイオン電池とIoT対応自己試験機能が新規入札における標準仕様となりつつあり、ライフサイクルコストを低減させ、オーストラリア非常用照明市場の勢いを支えています。
レポートの主要ポイント
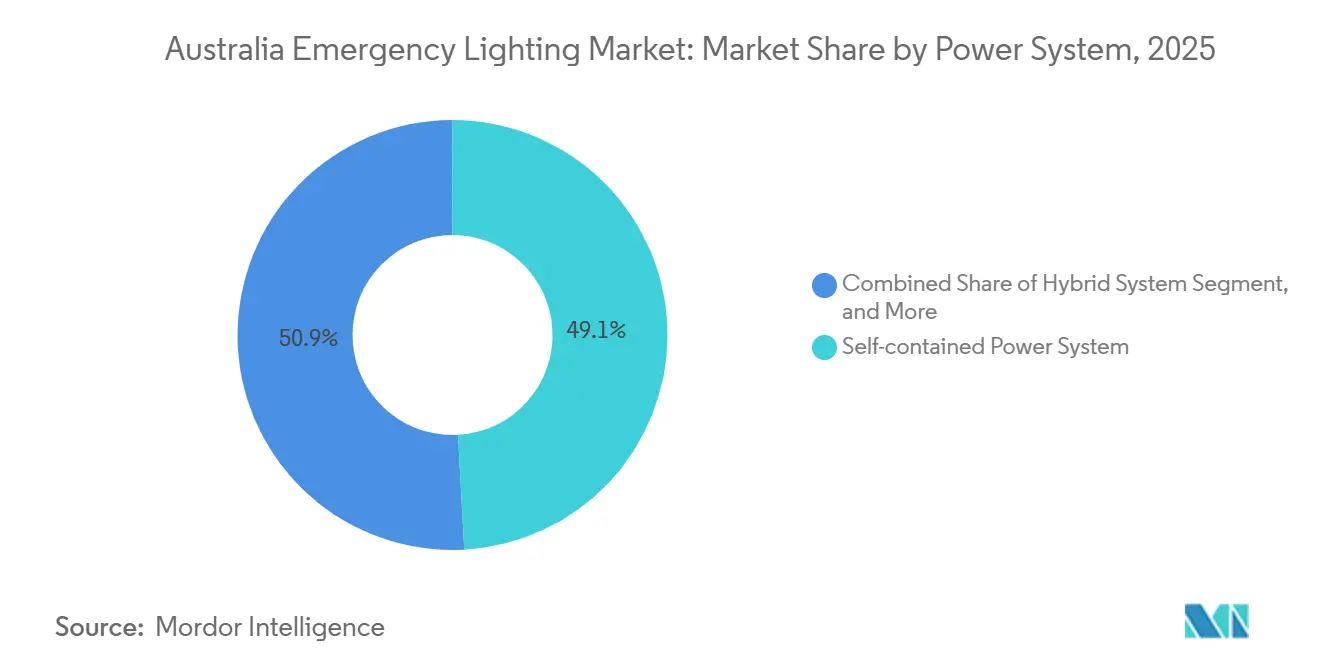
- 電源システム別では、自己完結型照明器具が2025年の収益シェアの49.13%を占め首位となり、ハイブリッドシステムは2031年にかけて年平均成長率16.22%で拡大する見込みです。
- 2025年時点で、LED製品はオーストラリア非常用照明市場シェアの79.26%を占め、2031年にかけて年平均成長率16.29%で成長すると予測されています。
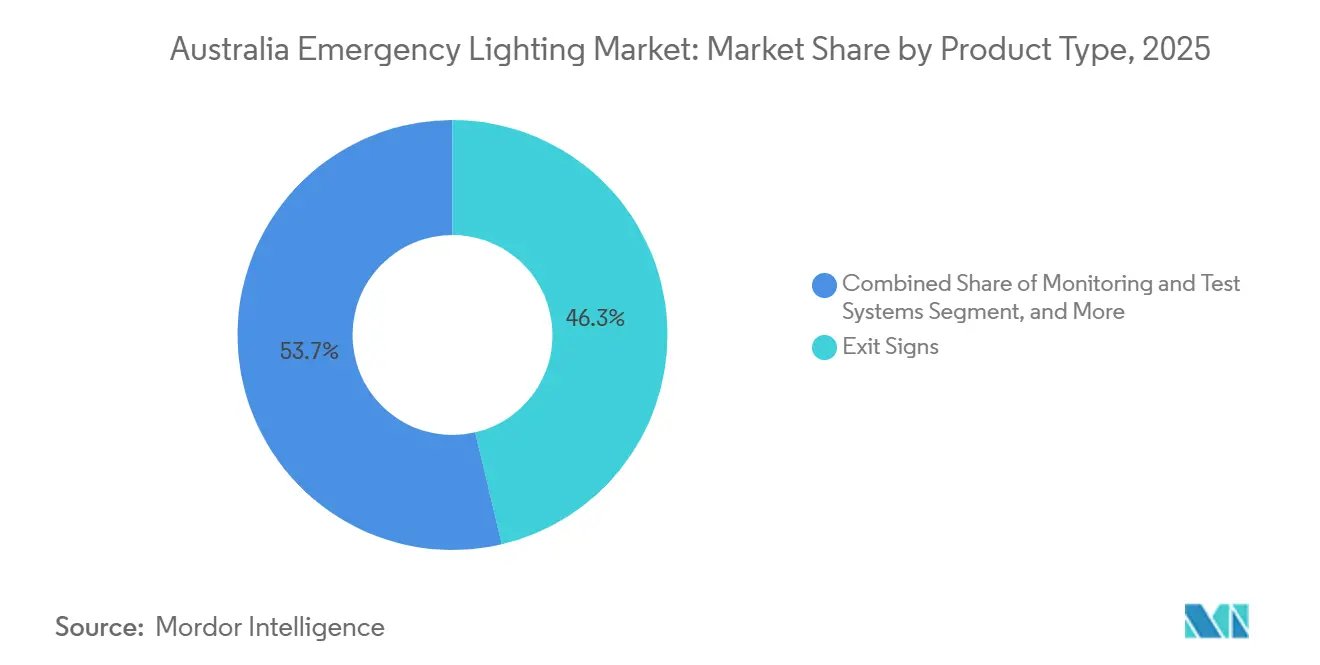
- 製品タイプ別では、出口標識が2025年のオーストラリア非常用照明市場規模の46.33%を占め、監視・試験システムは2031年にかけて年平均成長率16.34%で拡大しています。
- エンドユーザー業種別では、商業ビルが2025年の需要の42.91%を占め、公共インフラおよび機関向けプロジェクトが2031年にかけて年平均成長率16.56%で最も速い拡大を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア非常用照明市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AS/NZS 2293およびNCC第E4部の厳格な改正によるコンプライアンス支出の増加 | +3.2% | 全国規模、シドニー・メルボルン・ブリスベンでの早期効果 | 中期(2~4年) |
| 都市部における商業建設および改修活動の活発化 | +2.8% | ニューサウスウェールズ州、ビクトリア州、クイーンズランド州 | 短期(2年以内) |
| エネルギー効率規制に牽引されたLED導入の加速 | +2.6% | 全国規模 | 短期(2年以内) |
| 遠隔施設におけるIoT対応自己試験型非常用照明器具の台頭 | +2.1% | 全国規模、複数拠点を持つ商業・産業事業者への集中 | 中期(2~4年) |
| 高温環境への対応を目的としたリン酸鉄リチウムイオン電池への移行 | +1.9% | 全国規模、特に北部準州、クイーンズランド州、西オーストラリア州 | 中期(2~4年) |
| 光輝性出口標識への公的監視強化による電気式標識への改修促進 | +1.6% | 全国規模、ニューサウスウェールズ州およびビクトリア州での活動加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AS/NZS 2293およびNCC第E4部の厳格な改正によるコンプライアンス支出の増加
AS/NZS 2293.2および2022年版NCC第E4部の強化された条項により、6ヶ月ごとの機能試験、年次持続時間試験、およびサービス完了後7日以内の電子証明書の提出が義務付けられ、コンプライアンス予算の顕著な増加をもたらしています。[1]オーストラリア建築規程委員会、「国家建設規程2022年版第E4部」、abcb.gov.au ビルオーナーは提出期限を守らなかった場合、最大55万USDの罰則を受けるリスクがあり、これが最新の照明器具に付属する自動報告ソフトウェアの広範な採用を促しています。クラウドダッシュボードを提供するベンダーは、試験記録を自動的にアーカイブする年間サブスクリプションをバンドルするようになり、新たな定期収益源を生み出し、オーストラリア非常用照明市場の価値を高めています。需要は特に、数百の小規模小売店舗を管理するアセットマネージャーの間で強く、かつては紙の記録台帳が監査を煩雑にしていました。地元の販売代理店によると、2025年以降に着工した都市部プロジェクトでは、自動化システムが手動システムを2対1の比率で上回る販売実績を示しています。
都市部における商業建設および改修活動の活発化
オフィスおよび小売の建設許可は2025年6月に47億USDまで回復し、空室率の高い状況の中でテナントを誘致するために照明を刷新する家主が続いています。[2]オーストラリア統計局、「建設活動、オーストラリア」、abs.gov.au 合計44,139戸のビルド・トゥ・レント型プロジェクトでは、引き渡し検査を効率化するために標準化された出口標識と自己試験型照明器具が仕様として採用されています。特に4,100平方メートルのシドニー小児病院第1期工事などの機関向け改修では、基本規程の要件を超える高信頼性回路とネットワーク試験が必要とされています。これらの大型案件はオーストラリア非常用照明市場に直接流入し、配線部材や電池の短サイクル受注を追加しています。また、請負業者は照明改修を環境上の成果の実証とグリーンスター評点の獲得に活用し、改修スケジュールをさらに加速させています。
エネルギー効率規制に牽引されたLED導入の加速
温室効果ガスおよびエネルギー最低基準(GEMS)の規定により、2025年10月に白熱灯およびハロゲンランプが禁止され、LEDへの技術転換が完了しました。[3]気候変動・エネルギー・環境・水省、「LED照明器具に関するGEMS規定2025年版」、energy.gov.au 20ワットのLEDバッテンは年間120kWhを消費するのに対し、50ワットの蛍光灯は300kWhを消費するため、ほとんどの州で3年未満の回収期間を実現します。多くの場合50,000時間を超える長寿命により保守作業が減少し、これは西オーストラリア州のような労働力が制約された地域において特に重要です。LEDは設計上低電圧であるため、メーカーは電源を大型化することなく自己試験用マイクロプロセッサやBLEまたはメッシュ無線を組み込むことができ、オーストラリア非常用照明市場の接続型ソリューションへの傾向を強化しています。多くの大手建設業者は現在、プロジェクトのマスタープランでLEDのみを仕様として指定しており、この技術の優位性を確固たるものにしています。
遠隔施設におけるIoT対応自己試験型照明器具の台頭
Zoneworks HIVEなどのメッシュベースのプラットフォームは、遠隔地の多数の拠点に電気技師を派遣する必要をなくし、1回の訪問あたり通常1,000USDを超える出張費用を削減します。Interact非常用照明システムはリアルタイムの電池診断をクラウドに送信し、企業の安全担当者に全国規模のポートフォリオに対応した単一のコンプライアンスダッシュボードを提供します。LegrandのGalaxyシリーズは試運転時間を半分に短縮し、施設管理者が新たなデータケーブルを引かずに古い高層ビルのコアを改修することを促進しています。採用が最も速いのは鉱山キャンプや物流デポであり、かつては義務的な試験が非常用照明を運用上の課題にしていました。ベンダーのロードマップは現在、デバイスの暗号化と厳格なネットワーク分離を求める国家ガイダンスを受け、サイバーセキュリティを中心に据えています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存建物への中央バッテリーシステム導入における高い初期費用 | -1.8% | 全国規模、ニューサウスウェールズ州およびビクトリア州の歴史的建造物への集中 | 中期(2~4年) |
| コンプライアンス試験および文書化における熟練労働者不足 | -2.1% | 全国規模、西オーストラリア州および北部準州での深刻な不足 | 長期(4年以上) |
| 電気自動車需要急増後のリチウムイオン電池のサプライチェーン不安定性 | -1.4% | 全国規模 | 短期(2年以内) |
| ネットワーク型照明制御の採用を遅らせるサイバーセキュリティ上の懸念 | -1.2% | 全国規模、政府および重要インフラ部門での感度の高まり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コンプライアンス試験および文書化における熟練労働者不足
オーストラリアは今後10年間で42,000人の電気技師が不足すると予測されており、非常用システムの認証資格を持つ請負業者の数が制限されています。西オーストラリア州だけでも2030年までに10,000件の追加ライセンスが必要であり、遠隔施設の検査バックログを脅かす可能性があります。州の規則では公的賠償責任保険と経験豊富な技術監督者が求められるため参入障壁が高く、小規模企業がこのセグメントに参入することを妨げています。国家生産性基金は統一ライセンスを約束していますが、実施は段階的に行われる見込みです。その結果、ビルオーナーはIoT照明器具の自己試験と自動記録提出機能をますます採用するようになっており、労働力の制約を部分的に補っていますが、オーストラリア非常用照明市場への持続的な影響が浮き彫りになっています。
既存建物への中央バッテリーシステム導入における高い初期費用
インバーター、分電盤、耐火ケーブルを含む中層ビルの改修費用は10万USDを超える場合があり、多くの小規模家主が迅速に償却できる金額ではありません。歴史的建造物では、侵襲的な配線工事がアスベストの発見や防火シールの破損を引き起こすリスクがあり、高額な修復工事が必要になります。ライフサイクルコストの節約は魅力的ですが、ほとんどのオーナーは初日のコストが低い自己完結型照明器具を選択し、将来的な電池交換コストが高くなることを受け入れています。主要な官民パートナーシップ以外では資金調達手段が乏しく、広範な普及を制限しています。その結果、中央システムは新築タワーにのみ優位性を持ち、オーストラリア非常用照明市場全体の成長への貢献を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電源システム別:ハイブリッドアーキテクチャが資本コストと保守コストのバランスを実現
ハイブリッドソリューションは、コアゾーンの集中型バッテリーラックと周辺部の自己完結型照明器具を組み合わせることで、開発業者が完全な配線工事なしに改修を行うことを可能にします。2025年には自己完結型照明器具が収益の49.13%を占めましたが、ハイブリッドプラットフォームは年平均成長率16.22%を記録し、予測期間中にオーストラリア非常用照明市場におけるシェアを拡大する見込みです。請負業者は、ハイブリッド配線が外周エリアに既存の電源回路を使用しながら、アクセスが容易な場所に電池を集中させる点を評価しています。この組み合わせにより、より少ない電池ストリングが数百の照明器具に対応するため検査時間が短縮され、多層建物でのエレベーター呼び出し回数が減少します。
ライフサイクルの最適化が採用を促進しています。自己完結型ヘッドに収納されたリン酸鉄リチウムイオン電池パックは、クイーンズランド州に多い機械室の40℃の環境に耐え、集中型インバーターは下層階でより長い稼働時間のために最適な温度を維持します。Legrandなどのベンダーは両サブシステムを単一のウェブポータルに統合しており、施設管理者は1つのコンプライアンスレポートだけで対応できます。ライセンス不足が深刻化する中、オーナーは自動化されたハイブリッドダッシュボードを法定試験の見落としに対する保険と見なしており、オーストラリア非常用照明市場における接続型電源トポロジーへの広範な移行を促進しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


照明技術別:LEDの優位性が不可逆的なものに
LED製品はすでに79.26%のシェアを占めており、継続的な政策圧力がその優位性を確固たるものにしています。2025年のハロゲンランプおよび白熱灯の政府禁止により蛍光灯バッテンの廃棄が加速し、ショッピングモール、オフィス、政府施設全体でLEDの受注が急増しました。約60%のエネルギー削減効果が回収期間の説得力を高め、保守担当者は5年間のリース期間に合致する50,000時間の寿命評価を評価しています。その結果、LEDはほぼすべての新規入札に含まれ、ドライバーIC、光学部品、電池化学物質の将来収益を確保しています。
LEDの汎用性も同様に魅力的です。チップの消費電流が少ないため、メーカーはハウジングを大型化することなく自己試験チップとBLEまたはThreadラジオを統合でき、AS/NZS 2293の測光分布チャートに適合しています。ABB、Haneco、その他のメーカーは、主電源喪失時にドライバーが自動的に2時間電池モードに切り替わる非常用対応ダウンライトやパネルを宣伝しており、これはAS/NZS 2293.3の必須条項です。研究開発予算が蛍光灯ではなくよりスマートな光学部品に向けられる中、オーストラリア非常用照明市場における旧来型ランプのシェアは2031年にかけて着実に消滅していくでしょう。
製品タイプ別:デジタルコンプライアンスが標準化する中で監視システムが急増
出口標識は2025年の収益の46.33%を提供し、避難経路の視覚的な目印として引き続き重要な役割を果たしていますが、監視・試験システムは年平均成長率16.34%で突出したカテゴリーとなっています。ソフトウェアモジュール、ゲートウェイ、または組み込み無線が現在ほとんどのプレミアム照明器具に付属しており、監査チームが求めるクラウドの可視性を提供しています。このデジタル層は照明器具を一回限りの購入品からサブスクリプションベースの製品へと変革し、オーストラリア非常用照明市場の規模を金額ベースで拡大させる変化をもたらしています。
電気式出口標識も改修の途上にあります。光輝性製品はAS/NZS基準を満たさない輝度測定値が問題となり不評となり、ニューサウスウェールズ州およびビクトリア州のキャンパスでLED改修が促進されました。電気式標識とメッシュ監視を組み合わせることで統合ダッシュボードが実現するため、プロジェクトマネージャーは両カテゴリーを単一のRFP(提案依頼書)にまとめてバンドルするケースが増えています。予測期間中、監視ハードウェアとライセンスは純粋な照明器具を上回るペースで成長し、平均販売価格の上昇を牽引すると予想されます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー業種別:公共インフラが勢いを増す
商業施設は2025年に42.91%を占めましたが、公共インフラ、病院、大学、交通ターミナルが年平均成長率16.56%で最も速い成長を記録しました。ランドウィックやプリンス・チャールズ病院などの医療施設には、より高い照度と冗長性を必要とする手術室が含まれており、部材費用の価値を高めています。さらに、政府プロジェクトでは規制当局の監督を簡素化するためにデジタルログの生涯記録が仕様として求められており、ソフトウェア層への需要を強化しています。
教育施設と鉄道の改修も同様の傾向をたどっています。全電気式厨房に移行する学校は配電盤を改修し、非常用照明の点検を誘発する一方、交通ハブはプラットフォームの熱に耐えるリン酸鉄リチウムイオン電池パックへの移行を進めています。ビルド・トゥ・レント型住宅の議論では、標準化された非常用照明キットの組み込みが増えており、複数のタワーにわたってメーカーに繰り返しの受注量をもたらしています。全体として、安定した機関向け予算と安全最優先の調達姿勢が、オーストラリア非常用照明市場における重要な成長拠点として公共支出を押し上げています。
地域分析
ニューサウスウェールズ州はオーストラリア非常用照明市場への最大の貢献者であり、2026年3月に施行された厳格な電子認証規則に支えられています。eCertポータルは請負業者に7日以内にコンプライアンスファイルをアップロードすることを義務付けており、デジタルログのエクスポートが可能な照明器具への活発な受注を促しています。シドニーの数十億ドル規模の病院改修と空港拡張が州全体の需要をさらに支えています。サプライヤーは、ハイブリッドバッテリーラックとIoTダッシュボードが医療プロジェクトの標準的な入札項目になっていると指摘しています。
ビクトリア州とクイーンズランド州が第2層を構成しています。メルボルンの家主は中央ビジネス地区の14.1%の空室率を削減するために、支出を削減してテナントを誘致するLED改修を好んでいます。ブリスベンのプリンス・チャールズ病院拡張工事とクロスリバーレール駅では、夜間の検査による閉鎖を最小限に抑えるために無線監視機能付きの非常用照明器具が仕様として採用されています。これらの受注は両州にわたってオーストラリア非常用照明市場の規模を拡大させ、季節的な低迷期においても販売代理店の在庫を維持しています。
西オーストラリア州と北部準州は金額規模では小さいものの、鉱山キャンプが電気技師の少ない地域での対応を補うために自己試験型照明器具を必要とするため、突出した成長を示しています。高い周囲温度が電池の劣化を加速させ、リン酸鉄リチウムイオン電池化学が調達の定番となっています。オーストラリア首都特別地域と南オーストラリア州は、キャンベラ病院重要サービス棟などの単一の大型プロジェクトに関連したニッチな機会を代表しています。全国に倉庫を持つメーカー、特にHaneco は、物流上のリーチを活用して分散した地域での短いリードタイム要求に対応しています。
規制環境
オーストラリアの非常用照明および避難口標識は、National Construction Code(NCC)およびAS/NZS 2293シリーズによって規定されています。これらの規格は、システムの設計・設置(AS/NZS 2293.1)、定期点検・保守(AS/NZS 2293.2)、照明器具および避難口標識の性能・試験(AS/NZS 2293.3)を対象としています。NCC 2022(Part E4)は、文書化と試験に関する要件を強化し、これがプロジェクト仕様書に反映され始めています。また、2026年3月施行予定のニューサウスウェールズ州の電子証明(eCert)規則などの州レベルのコンプライアンス手続きが、デジタル報告可能な試験記録への移行を後押ししています。
製品安全面では、オーストラリアで販売される非常用照明機器はElectrical Equipment Safety System(EESS)の枠組みの対象となり、対象機器カテゴリーには登録とRegulatory Compliance Mark(RCM)が求められます。その他の電気・建築規則も公共施設の要件に組み込まれており、AS/NZS 3000配線規則や、公共建築物における電気・照明に関する西オーストラリア州の要件などの州のガイダンスが挙げられます。これらの義務が組み合わさることで、設置業者や保守事業者のコンプライアンス業務負担が増大し、証拠の記録取得を容易にする自己試験システムや監視システムの導入を後押ししています。
バリューチェーン分析
バリューチェーンは、LEDモジュール、ドライバーおよび制御機器、光学部品、筐体、電池パックなどの部品供給から始まります。その後、製品設計、コンプライアンス試験、メーカーによる組み立てを経て、電気機器卸売業者や専門ディストリビューターによる流通、そして最終的には施工業者による仕様策定、設置、継続的な検査・保守へと進みます。オーストラリアでは、NCC要件とAS/NZS 2293シリーズが、測光性能、持続時間の等級、試験機能などの上流の設計選択を左右し、AS/NZS 2293.2の下での下流のサービス義務も規定しています。これにより、照明器具や避難口標識と並んで、監視ソフトウェア、ゲートウェイ、データストレージの重要性が高まっています。
業界の参加者には、グローバル企業および地域のサプライヤー、専門の非常用照明企業が含まれます。Lighting Council Australia、IESANZ、FPA Australiaなどの団体は、2025年中に予定されているAS/NZS 2293.1の変更提案に関する業界向け説明会など、規格更新に関する教育や協議に影響を及ぼしています。サービス提供業者や設置業者は需要の接点に位置し、熟練労働力の確保状況や文書化要件が、定期的な現場訪問を減らし、コンプライアンス記録の提出を効率化するネットワーク化・自己試験システムへとポートフォリオを導いています。
競合状況
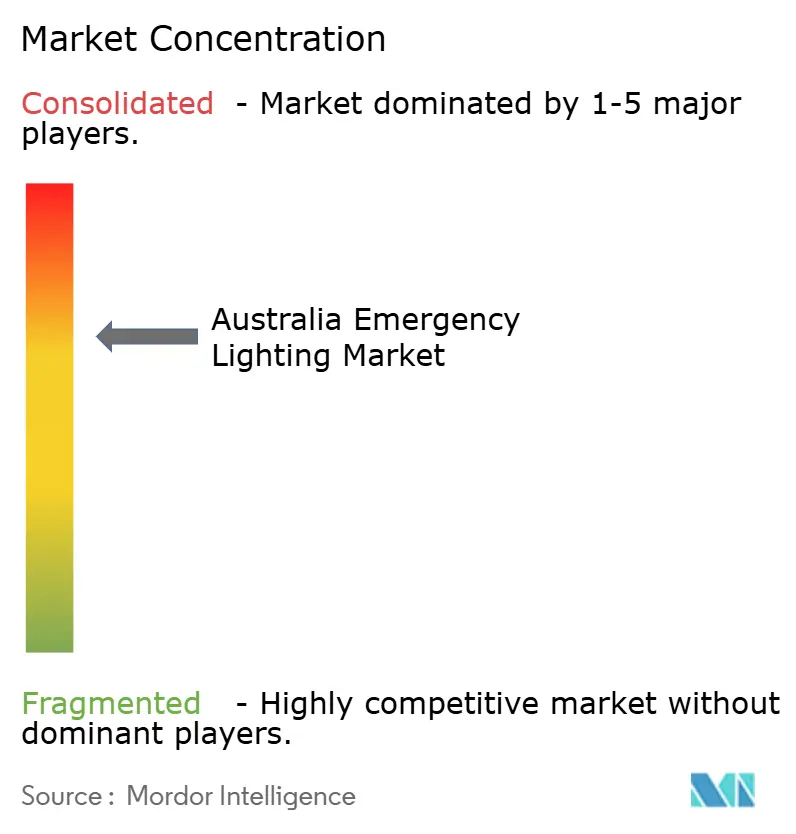
競争は中程度であり、上位5社が総収益の50%強を占め、中程度の集中度プロファイルを示しています。Clevertronicsは、現在4,000以上のサイトに導入されているZoneworks HIVEメッシュネットワークと、ノード単位のソフトウェアライセンス供与によって差別化を図り、顧客のロックインを確保しています。SignifyはPierliteチャンネルを活用してInteractダッシュボードを企業ポートフォリオに展開しており、バルクヘッド照明器具とバンドルする際にクラウド料金を割引価格で提供し、複数年契約を促進しています。
Legrandは新たな制御ケーブルを必要としないGalaxyシリーズ無線パネルで対抗し、高層オフィスの改修ダウンタイムを大幅に削減しています。ABBは2025年に発売したStanilite Economyシリーズを通じてコスト重視のオーナーに対応しており、リン酸鉄リチウムイオン電池パックと簡略化されたドライバーを組み合わせて低価格でコード準拠を維持しています。地元ブランドのHaneco とNHP は、海外からの輸送遅延を懸念する小規模請負業者をターゲットに、機動的なリードタイムと全国卸売業者との関係を活用しています。
サイバーセキュリティ市場の主要プレーヤーは、オーストラリアサイバーセキュリティセンターが定めた厳格なガイドラインに準拠するよう設計された暗号化ファームウェアとOTA(無線)パッチ適用ソリューションを積極的に推進しています。これらの進歩は、業界においてセキュア・バイ・デザインの原則の重要性が高まっていることを示しています。対照的に、これらの基準を満たせない中規模企業は、入札がセキュア・バイ・デザイン要件への準拠をますます優先するようになる中で、市場シェアの大幅な侵食を経験しています。
オーストラリア非常用照明産業のリーダー企業
Clevertronics Pty Ltd
ABB Ltd.
Legrand Australia Pty Ltd
Eaton Industries Pty Ltd
Haneco Lighting Australia Pty Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な機会はデジタルコンプライアンスと自動化にあります。NCC Part E4に準拠した文書化手法や、2026年3月からのNSW eCertを含む州の電子証明ワークフローは、要求に応じてエクスポート可能な試験ログや電子記録を生成できる非常用照明システムを優位に立たせます。これにより、対象市場は照明器具単体を超えて、監視・試験システム、クラウドダッシュボード、ゲートウェイ、ライフサイクルサービスへと拡大し、特に手動の記録簿が監査上の摩擦を生む小売、物流、公共インフラの複数拠点運営事業者にとって有益です。
非常用照明ポートフォリオを、より広範なエネルギー効率・持続可能性の調達経路に結びつけることには、依然として未開拓の余地があります。ただし非常用照明は、商業用エネルギー規定の中で異なる扱いを受ける場合があります。2026年6月に公表されたNCC 2025のエネルギー効率関連資料では、Part J7の下での除外事項が記載されています。同時に、2025年温室効果ガス・エネルギー最低基準(LEDランプ)決定が2026年3月3日に施行され、より広範な照明サプライチェーン全体でコンプライアンス要件が強化され、サプライヤーに対して高性能LEDプラットフォームへの標準化を促しています。NSWのEnergy Savings Schemeの設定が、2026年3月31日に商業照明エネルギー節約方式の終了に伴い変更されることを踏まえ、サプライヤーはインセンティブ主導の経済性に依存する代わりに、コンプライアンスリスクの低減、自己試験による保守負担の軽減、ポートフォリオレベルの報告に向けて改修の価値提案を再構築できます。
最近の業界動向
- 2026年6月:Legrand Australiaは、単体設計で75%のリサイクルプラスチック含有率を採用し、以前の設計よりも軽量化されたIntegrated Satellite非常用照明シリーズを発売しました。この更新は、施工の迅速化と使用材料の削減を目指し、商業・公共施設プロジェクトにおける持続可能性重視の調達に非常用照明器具を位置づけるものです。
- 2025年12月:ニューサウスウェールズ州政府は、2026年3月1日からeCertポータルの使用を義務化することを確認し、提出遅延に対して最大550,000米ドルの罰金を課すとしました。これにより、デジタル試験記録を作成でき、大規模拠点ポートフォリオを管理する施工業者の管理サイクルを短縮できる照明器具や監視システムの価値が高まりました。
- 2025年10月:Legrand Australiaは、有線システムよりも大幅に高速なコミッショニングを実現するとされる無線監視プラットフォームGalaxy Rangeを発表しました。無線監視は、配線作業を減らし、オーナーがAS/NZS 2293の試験証拠をより少ない現場作業で維持できるようにすることで、使用中の建物における改修の実現可能性を支えます。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法では、市場は、停電時に照明および避難誘導を提供するためにオーストラリアで設置される非常用照明製品からの収益を、新築・改修プロジェクトの両方にわたって対象としています。
対象範囲の除外事項:非常用バックアップ機能を持たない装飾用・一般照明、および単独使用の家庭用フラッシュライトや手持ち式ライトは、集計対象外です。
セグメンテーション概要
- 電源システム別
- 自己完結型電源システム
- 中央バッテリーシステム
- ハイブリッドシステム
- 照明技術別
- LED
- 蛍光灯
- その他の照明技術
- 製品タイプ別
- 出口標識
- 非常用照明器具
- 監視・試験システム
- エンドユーザー業種別
- 住宅
- 商業
- 産業
- 公共インフラおよび機関
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、オーストラリアにおける規格適合非常用照明の需要層と、主な設置場所のマッピングから始まります。National Construction Code(Part E4を含む)やAS-NZS 2293のガイダンス概要などの公開情報を参照し、オーストラリア統計局(Australian Bureau of Statistics)の建築・建設統計や、安全性とコンプライアンスの背景情報として州の建築規制当局の公表資料も活用しました。
活動を価値モデルに変換するため、業界・調達関連の告知、関連する照明・電池カテゴリーの税関・輸入統計、LEDおよび電池性能に関する査読済み論文(交換サイクルに関する知見を提供)も確認しました。企業の年次報告書、投資家向け説明資料、信頼できる業界紙は、価格動向や販路動態を相互確認するために使用し、特許データベースは監視・試験システムにおける技術動向の変化を把握するために使用しました。上記のデスクリサーチのソースは例示であり、データ収集、検証、確認のために必要に応じて追加の公開・有料ソースを参照しました。
一次インタビューおよび調査
一次調査は、発注パターンやコンプライアンス主導の交換判断を把握している設置業者、電気工事業者、施設管理者、ディストリビューター、製品専門家を中心に実施しました。これらのディスカッションを通じて、避難口標識、非常用照明器具、監視・試験システム間の一般的な部材構成比率を確認し、商業建築、公共インフラ、産業施設間で選択がどのように変化するかを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 経営幹部(CXO):20% |
| ミドルティア:47% | 機能/部門リーダー:35% |
| 中小プレイヤー:22% | マネージャー:45% |
市場規模の算定と予測
市場規模の算定は、オーストラリアの建築活動と既設ストックの維持状況から年間の非常用照明の価値を再構築するトップダウン方式を採用しており、これはコンプライアンス要件と改修需要の強度によって形作られます。まず建設・改修関連の指標から出発し、浸透率と交換ロジックを適用して、規格適合の非常用照明器具や避難口標識を必要とする拠点数を推定します。
建設パイプラインの動向、医療・公共建築物における改修比率、LED転換の進度、監視・試験システムの導入状況、サービスおよび製品需要のタイミングに影響を与える電池交換サイクルなど、複数の市場指標が入力として使用されます。価格は製品グループ別の簡易ASP(平均販売価格)の階層で処理され、購入者や施工業者から報告される内容に基づき、自己完結型、中央電池方式、ハイブリッドシステム間のミックス変化に応じて調整されます。
予測は、建築活動、規制主導のアップグレード、技術代替を見通しに結びつけるシナリオ分析を用いて生成し、その後、インタビューで共有された年次発注行動と比較して妥当性を確認します。小規模プロジェクトについてボトムアップの可視性が低い場合は、限定的な仮定を適用し、ディストリビューターおよび施工業者の販路確認を通じて検証します。
データ検証および更新サイクル
出力結果は、独立した複数の指標間のトライアンギュレーションを通じて検証され、最終的な合計値が建築活動、コンプライアンス要因、現実的な価格設定と整合するようにしています。成長率、ミックス変化、暗示される単位量について分散チェックを実施し、異常値は署名承認前に第二の分析担当者によって確認されます。
モデルは年次で更新され、重大な事象(主要な規格の明確化、異例の建設動向の変動、部品価格の急激な変化など)が発生した場合には臨時更新が実施されます。納品前には、通貨タイミングの前提を再確認し、直近の市場動向が見落とされていないことを確認する最終チェックを行います。
Mordor Intelligenceによるオーストラリアの非常用照明市場規模と他の公表推計値との比較
公表されている市場規模は、同じテーマを扱っているように見えても、対象製品、価格のタイミング、アップグレードの契機が調査によって異なるため、差が生じることがあります。この市場では、最大の差は主に改修需要の扱い方や、監視・試験システムがより広範な照明制御カテゴリーに含まれているかどうかによって生じます。
ASP階層を公表直前に更新し、ディストリビューターや設置業者からのフィードバックと照合することで、年ごとの変化を現実的に保ちやすくなります。これは、このオーストラリア市場においてMordor Intelligenceが採用している管理手順です。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.09億米ドル(2025年) | |
| 業界団体A | 0.07億米ドル(2025年) | 規格適合の照明器具や避難口標識のみに焦点を当てることが多く、監視・試験システムや中央電池関連部品を除外する場合があり、総額を低く見積もる要因となります。 |
| 業界誌B | 0.11億米ドル(2026年) | 一般的に広範な建設主導の成長率と単一の平均価格の前提を適用するため、改修のタイミングや製品ミックスの変化を分離しない場合、2026年への増加が過大評価される可能性があります。 |
この表は、差異の大部分が対象範囲の境界設定と、価格およびタイミングの年ごとの扱い方によって説明されることを示しています。含まれる製品範囲が明確に定義され、価格の確認が一定の周期で繰り返される場合、最終的な数値は追跡可能で計画立案に実用的なものとなります。


レポートで回答される主要な質問
2026年のオーストラリア非常用照明市場の規模はどのくらいですか?
市場は2026年に1億642万USDの規模を有し、2031年までに2億1,987万USDに達すると予測されており、年平均成長率15.62%を反映しています。
LED非常用照明器具の急速な普及を促進しているものは何ですか?
2025年10月に施行された白熱灯およびハロゲンランプの連邦禁止令と、最大60%のエネルギー削減および50,000時間の寿命評価が相まって、LEDの設置を加速させています。
なぜハイブリッド電源システムが注目を集めているのですか?
ハイブリッドアーキテクチャは、周辺部に自己完結型ヘッドを使用しながらコアゾーンに電池を集中させることで初期費用を削減し、完全な配線工事なしに保守時間を短縮します。
最も速く拡大しているエンドユーザーグループはどこですか?
病院の再開発を中心とした公共インフラおよび機関施設が、厳格な安全性と稼働時間の要求により、2031年にかけて年平均成長率16.56%で成長しています。
サプライヤーは熟練労働者不足にどのように対応していますか?
ベンダーは義務的な検査を自動化する自己試験機能とクラウドダッシュボードを組み込み、定期的なコンプライアンス確認における認定電気技師への依存を低減しています。
ネットワーク型照明に適用されるサイバーセキュリティ対策は何ですか?
オーストラリアサイバーセキュリティセンターは暗号化ファームウェアと厳格なネットワーク分離を推奨しており、メーカーはデフォルトでセキュアなIoT照明器具を設計するよう促されています。
最終更新日:



