
米国パン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
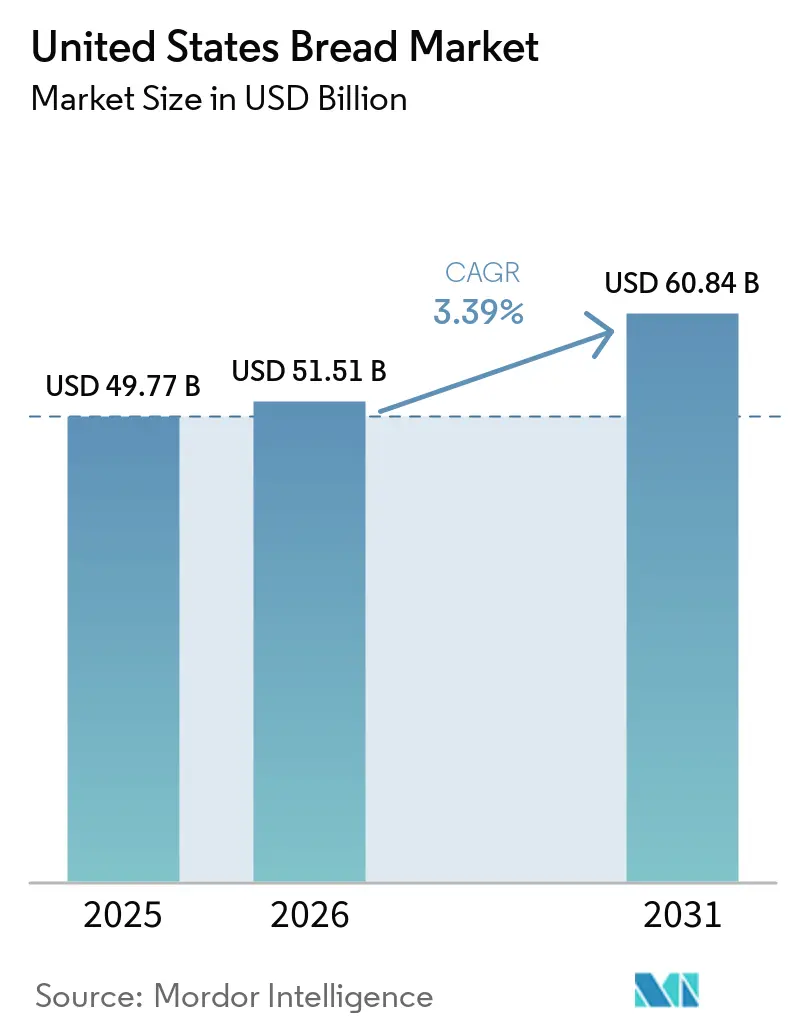
| 基準年の市場規模 (2025) | 49.77 十億米ドル |
| 市場規模 (2026) | 51.51 十億米ドル |
| 市場規模 (2031) | 60.84 十億米ドル |
| 成長率 (2026 - 2031) | 3.39 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国パン市場分析
米国パン市場規模は2025年に49.77 ビリオン 米ドルと評価され、2026年の51.51 ビリオン 米ドルから2031年には60.84 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは3.39%です。米国パン市場は、パンが家庭での定期的な購入品であり続けることから幅広い需要基盤を維持していますが、精製炭水化物を減らす消費者が増えるにつれ、パッケージ入り白食パンの数量需要は鈍化しています。商業的な機会は、タンパク質強化、全粒穀物、オーガニック、グルテンフリー、サワードウ、および家庭での廃棄を抑える小型ローフなど、より高付加価値なフォーマットへとシフトしています。生産者は、棚スペースを確保し入手可能性を高めるため、直接店舗配送ネットワーク、店内ベーカリープログラム、および製品フォーマットの最適化で対応しています。これらの戦略は、メーカーに対して、規模重視の日常的な製品と、コストが高く品質要件が厳しく消費者層が狭い特化型製品のどちらを選ぶかという選択を迫っています。その結果、米国パン市場は、従来型の数量圧力と、特化型製品に対するより良い価格設定および強い需要が共存する複合的な見通しとなっています。
レポートの主要ポイント
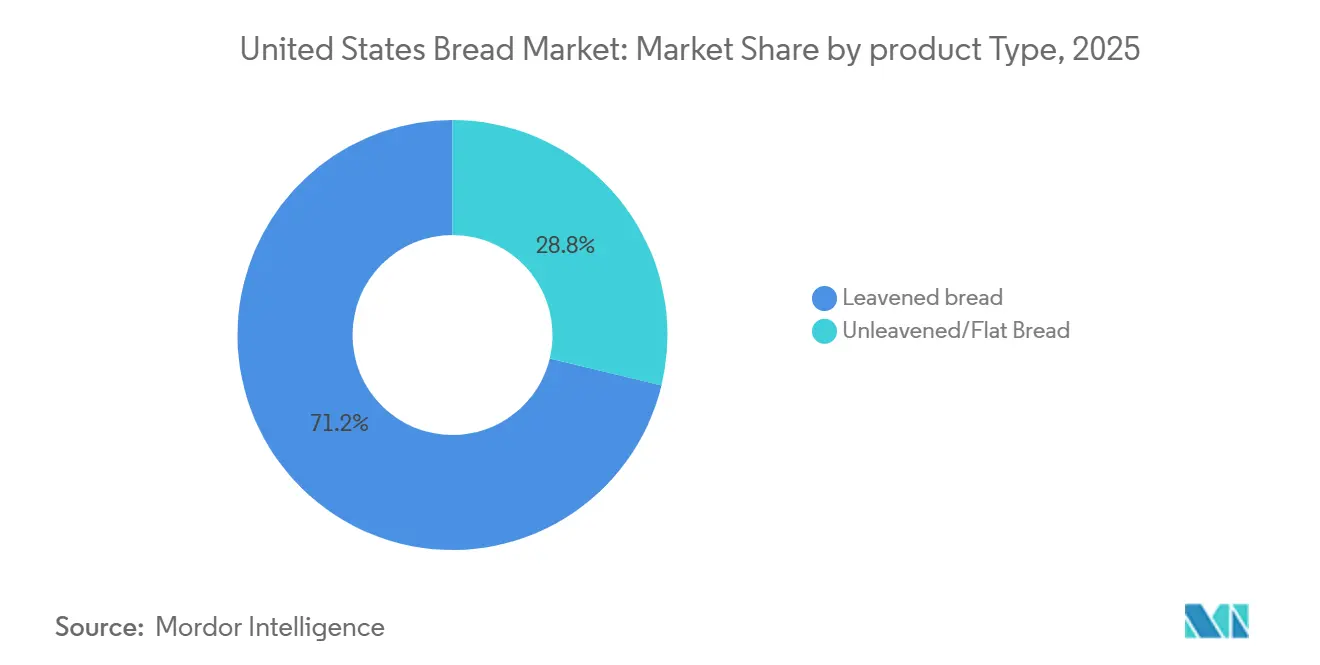
- 製品タイプ別では、発酵パンが2025年に71.23%と米国パン市場で最大のシェアを占め、無発酵パン・フラットブレッドが2026〜2031年にかけて最も速いCAGR(4.33%)で成長すると予測されています。
- 原材料タイプ別では、小麦パンが2025年に53.86%と米国パン市場で最大のシェアを占め、マルチグレインパンが2026〜2031年にかけて最も速いCAGR(4.57%)で成長すると予測されています。
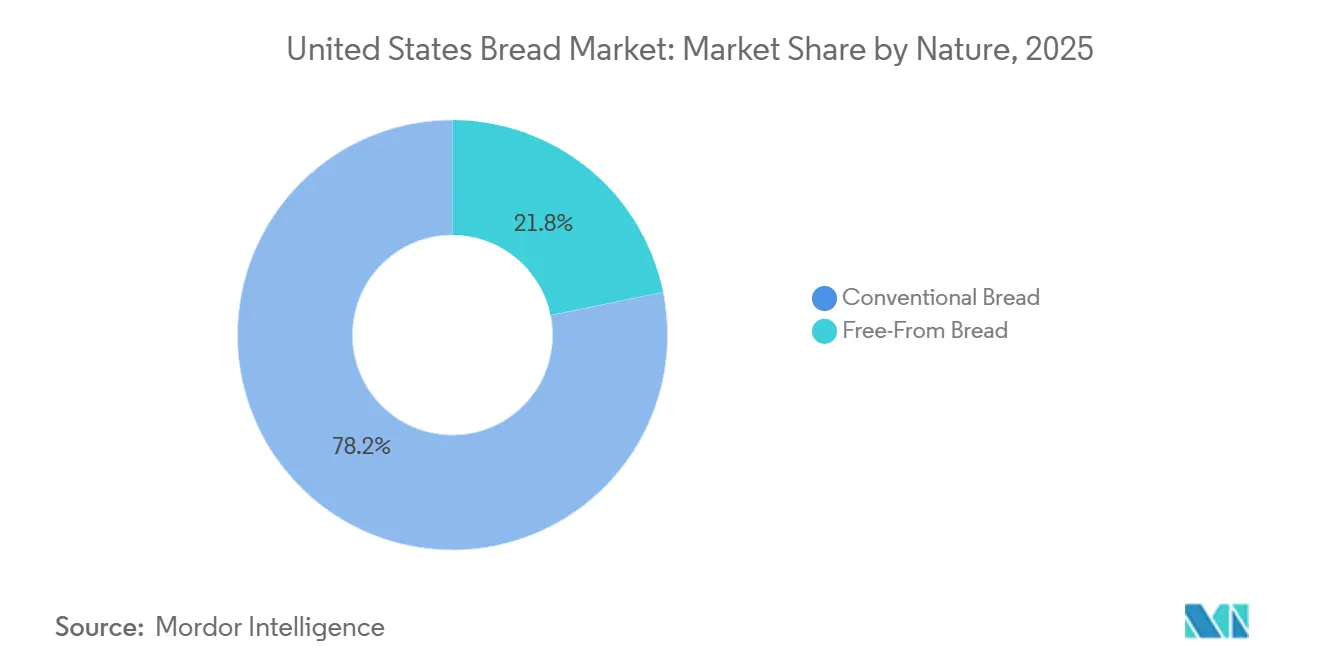
- 性質別では、従来型パンが2025年に78.25%と米国パン市場で最大のシェアを占め、フリーフロムパンが2026〜2031年にかけて最も速いCAGR(4.69%)で成長すると予測されています。
- 流通チャネル別では、オフトレードが2025年に63.87%と米国パン市場で最大のシェアを占め、オントレードが2026〜2031年にかけて最も速いCAGR(4.15%)で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国パン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な食事ソリューションへの需要 | +0.65% | 全国的;人口密度の高い都市圏で最も強い | 短期(2年以内) |
| オーガニック・グルテンフリー・全粒穀物製品の成長 | +0.55% | 全国的;北東部および西部でプレミアム需要が拡大 | 中期(2〜4年) |
| フードサービスの回復とサンドイッチフォーマットへの需要 | +0.50% | 全国的;都市部および郊外の回廊に集中 | 短期(2年以内) |
| 小売業者の店内ベーカリーおよび直接店舗配送の拡大 | +0.45% | 全国的;南部および南西部で不均衡な恩恵 | 中期(2〜4年) |
| 低炭水化物・ケトおよび高タンパク質パンのイノベーション | +0.40% | 全国的;西部および北東部でアーリーアダプターが強い | 中期(2〜4年) |
| サワードウおよびアルチザンパンによるプレミアム化 | +0.35% | 西海岸、北東部、中西部都市圏への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な食事ソリューションへの需要
パンは、素早い食事、持参ランチ、家庭でのサンドイッチ作りに引き続き有用であり、小売フォーマット全体でのリピート購入を支え、日常的な家庭の買い物において製品の入手可能性を特に重要なものにしています。アメリカベーカーズ協会は、消費者の55%が少なくとも週1回サンドイッチ用パンを食べており、94%が焼き菓子の衝動買いを促されやすいと報告しています[1]。これにより、テイクアンドベーク製品、ブリオッシュバンズ、フレーバーローフ、その他品質を犠牲にせず利便性を提供する製品の余地が生まれています。小さなパッケージは、小規模世帯にとって残り物が出る可能性を減らし、大きな購入にコミットせずにプレミアムローフを試せるという実用的な問題にも対応しています。したがって、米国パン市場は、家庭での消費量が大幅に増加しなくても、便利なフォーマットから価値を得ることができます。
オーガニック・グルテンフリー・全粒穀物製品の成長
米国人のための食事ガイドライン2020〜2025は、全穀物サービングの半分を全粒穀物から摂取することを推奨しており、これはマルチグレインパンのマーケティングの中心にある健康メッセージを直接裏付ける連邦指令です。グルテン含有量を20ppm未満に制限するFDAのグルテンフリー表示基準(21 CFR Part 101.91)は、消費者の信頼シグナルとして機能すると同時に、専用施設への投資なしにフリーフロムセグメントに参入しようとする従来型メーカーへの事実上の参入障壁となっています。Dave's Killer Breadが2025年4月に発売したオーガニックサンドイッチロールは、USDA認定オーガニックおよびNon-GMOプロジェクト認証を取得し、1食あたり全粒穀物16g、タンパク質11gを含んでおり、複数の認証を積み重ねることで従来型ローフの2〜3倍の小売価格設定が可能になることを示しています。フリーフロムの成長は、臨床的なグルテン診断だけでなく、価格感度が低く忠誠心が高い消費者層であるアスピレーショナルなライフスタイル採用によっても支えられています。ウェルネス志向の採用者をターゲットとするブランドは、グルテンフリー原材料のコストが低下しても、プレミアム価格を維持でき、予測期間を通じて複利的な粗利益率の優位性をもたらします。
フードービスの回復とサンドイッチフォーマットへの需要
フードサービスの需要は、バーガーバンズ、サブロール、チャバタ、ピタ、ナン、パーベイクド製品など、標準的な小売ローフでは代替しにくいパンフォーマットを支えています。レストランや施設の購買担当者は、特定のテクスチャー、サイズ、保持性能を求めることが多く、信頼性の高い供給、生産の一貫性、正確な注文履行が重要となります。これらの仕様は、大口取引先が求める設備、試験能力、または品質システムを持たない小規模サプライヤーにとって参入障壁となり得ます。米国パン市場は、デリバリー注文での輸送性が高く、調理後もテクスチャーを保持する製品を事業者が使用する場合にも恩恵を受けます。これにより、商業ベーカーは小売数量だけに頼るのではなく、フードサービス専用ラインを開発する動機を持つことになります。
小売業者の店内ベーカリーおよび直接店舗配送の拡大
店内ベーカリープログラムは、小売業者が新鮮な製品を提供し、差別化された焼き菓子がより大きなバスケットを支えられる店舗周辺部に買い物客を引き付ける手段を提供します。Bimbo Bakeries USAおよびFlowers Foodsの2〜3日補充サイクルで運営される直接店舗配送(DSD)ネットワークは、小規模な地域ベーカーが同等の経済性で対抗するのが難しい競争上の堀として機能しています。Grupo BimboのQ3 2025業績は、DSDルート最適化による記録的な生産性向上を強調しており、北米のEBITDAマージンがQ1の7.4%からQ3の10.4%へと順次拡大することに貢献しました[2]。解凍販売およびパーベイクド冷凍生地プログラムにより、小売業者はスクラッチ生産の人件費なしに焼きたての品質を提供できるようになり、このサプライモデルは従来のセンターストアおよびフルスクラッチ店内ベーカリーよりも速く成長しています。FDAの食品安全近代化法(FSMA)予防管理およびHACCPプロトコルへの準拠が、すべてのDSDおよび店内ベーカリーパンサプライヤーの最低品質・トレーサビリティ基準を規定しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精製炭水化物に関する健康上の懸念 | -0.35% | 全国的;高所得・健康意識の高い都市圏で最も顕著 | 長期(4年以上) |
| 小麦・小麦粉および原材料価格の変動 | -0.30% | 全国的;供給契約のない小規模地域事業者に最も深刻 | 短期(2年以内) |
| 腐敗しやすさ、値下げリスク、および新鮮なパンの廃棄 | -0.25% | 全国的;低密度流通回廊で不均衡な影響 | 中期(2〜4年) |
| プライベートラベルの価格競争とプロモーション依存 | -0.20% | 全国的;マスマーケットのスーパーマーケットおよびクラブストアチャネルに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
精製炭水化物に関する健康上の懸念
1人当たりの小麦粉消費量は2000年の146.6ポンドから2025年には126.6ポンドへと低下し、約40年ぶりの最低水準となりました。USDAの経済調査局は、この低下を、進化する医学的指針によって強化された低炭水化物食パターンの消費者への持続的な普及に起因するとしています[3]。GLP-1の普及という複合的な逆風がこの構造的トレンドを増幅させています。マーケティングリサーチジャーナル(2026年)に掲載された研究では、GLP-1採用後6ヶ月以内に家庭の食料品支出が5.3%減少し、精製穀物カテゴリーが最も影響を受けたことが記録されています。オクラホマ州立大学の研究では、でんぷん質食品カテゴリーの消費が減少したと報告するGLP-1ユーザーが、そうでないユーザーより約70%多いことが確認されています。以前の食事サイクルとは異なり、薬理学的に誘発された食欲抑制は構造的な持続性を持ちます。従来型パンにおける健康志向による数量減少は、プレミアム化だけでは完全に相殺できません。8米ドルのアルチザンサワードウローフの対象市場は、3米ドルのパッケージ入り白食パンの対象市場よりも根本的に狭く、カテゴリーの価値ミックス改善が実現できる収益転換に上限を設けています。
小麦・小麦粉および原材料価格の変動
小麦と小麦粉のコストは、小麦粉が主要な生産投入物であるため、全国の生産者と地域のベーカリーの両方に影響を与えます。USDAは2025/26年の米国小麦生産量を3,720万エーカーの収穫面積から19.8 ビリオン ブッシェルと予測しており、このセクターに大きな国内供給基盤を与える一方で、作物状況や世界的な商品動向にさらされています。硬質赤冬小麦は商業用小麦粉生産に特に重要であるため、平原地帯の気象変動は全国のベーカリーに影響を与え、在庫が逼迫している場合には購買決定に迅速に影響を与える可能性があります。大規模事業者は、供給契約、調達規模、ルート効率を活用して、小規模企業よりも効果的に変動を管理できます。米国パン市場は、生産者が小売業者と消費者からの抵抗に対して価格引き上げのバランスを取らなければならないため、これらのコストに対して引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:発酵パンが数量の基盤を維持する一方でフラットブレッドが拡大
発酵パンは2025年に米国パン市場シェアの71.23%を占め、小売およびフードサービス全体でリードする製品グループとなっています。サンドイッチローフ、バンズ、バゲット、チャバタ、および類似製品は、家庭での認知度が高く、確立された店舗流通システムに適合しています。その地位は、朝食のトーストから学校のランチ、レストランのサンドイッチまで、幅広い食事機会に対応していることも反映しています。小型ローフ、サワードウバリエーション、プレミアムバンズなどの製品拡張により、確立されたブランドは消費者の期待から大きく外れることなく成熟したフォーマットを刷新できます。生産者は、健康意識の高い買い物客やGLP-1ユーザーが精製穀物製品を減らす可能性があるため、標準パッケージローフの数量圧力を引き続き監視する必要があります。これに対応して、サプライヤーは発酵パンを単一の差別化されていないカテゴリーとして扱うのではなく、新鮮な品質、ポーションコントロール、全粒穀物の訴求、より良い原材料に注力しています。米国パン市場は、このセグメントの基盤となるフォーマットが日常使用において実用的であり続けるため、安定したコアを維持しています。
無発酵パンおよびフラットブレッドは、2031年までに4.33%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。トルティーヤ、ラップ、ナン、ピタ、チャパティ、ロティ、ピザ生地は、柔軟な食事フォーマットへの需要と、ヒスパニック系、中東系、南アジア系の食事機会の成長から恩恵を受けています。Grumaはラップ、ナン、ピザ生地を拡大分野として特定しており、大手メーカーがこれらのフォーマットをニッチ製品ではなく持続的な隣接分野と見なしていることを示しています。フラットブレッドの生産者は、家庭料理とフードサービスの両方に対応できるため、標準的なスライスローフよりも数量成長の機会が多くなります。このセグメントには、ディアスポラの好みを満たしながらも主流の買い物客にもアクセスしやすい、より幅広いブランド製品の余地があります。パンメーカーがラップスタイルの製品に参入し、トルティーヤサプライヤーが隣接する焼き菓子フォーマットに参入するにつれて製品の境界が不明確になっているため、明確なポジショニングが重要になります。


原材料タイプ別:小麦パンが需要の基盤を維持する一方でマルチグレインが拡大
小麦パンは2025年に米国パン市場の53.86%を占め、確立された消費者習慣と国内小麦供給を基盤とした生産システムに支えられています。このカテゴリーには、スーパーマーケット、コンビニエンスストア、フードサービス取引先で定番となっている一般的な白パンおよび小麦パンのローフが含まれます。USDAは、硬質赤冬小麦および硬質赤春小麦を米国小麦システムの主要品種として特定しており、パン用小麦粉の生産基盤を支えています。小麦パンは、親しみやすい味のプロファイル、安定した入手可能性、幅広い価格帯という利点を持っています。その課題は、関連性の如ではなく、より多くの食物繊維、タンパク質、または目に見える全粒穀物を求める消費者に適応する必要性にあります。メーカーは、全粒小麦の拡張、小型ローフ、および主流パンに消費者が求める食感を維持するブレンドで対応しています。これにより、価値成長がより特化したオプションにシフトしても、小麦パンは米国パン産業の中心に留まっています。
マルチグレインパンは、2031年までに4.57%のCAGRで成長すると予測されており、原材料カテゴリーをリードしています。この成長は、消費者に穀物の半分を全粒穀物にするよう奨励する連邦食事ガイダンスと一致しています。消費者は、すべての従来型パン購入を置き換えるのではなく、健康志向の食事のための2番目のローフとしてマルチグレインパンを追加する可能性があり、バスケット価値を高めることができます。全粒穀物とタンパク質、種子、またはオーガニック認証を組み合わせた製品は、ラベルを注意深く読む買い物客にアピールできます。このアプローチはまた、製品の利点が明確で食体験が魅力的である場合に、ブランドにプレミアム価格設定の根拠を与えます。ライ麦および古代穀物製品はより狭い層に向けたものですが、標準的な小麦配合を超えて差別化を求める企業に有用な選択肢を提供します。このセグメントが成長するにつれて、消費者の信頼を維持するために正確な表示と一貫した原材料基準が引き続き重要となります。
性質別:従来型パンがリードする一方でフリーフロム製品が前進
従来型パンは2025年に米国パン市場の78.25%を占め、広く入手可能で手頃な価格で親しみやすいことから、最大の性質セグメントであり続けています。スーパーマーケットやレストランを通じて販売される標準的なスライスローフ、バンズ、ロール、フードサービス用パンの大部分をカバーしています。大規模な直接店舗配送システムが棚の入手可能性を支え、予測可能な価格を求める家庭にとってバリュー層が引き続き重要です。従来型の生産者はまた、既存の買い物客をブランドポートフォリオ内に留めるため、高タンパク質、低炭水化物、ポーションコントロールのオプションで製品を拡充しています。このセグメントは、買い物客が精製炭水化物の摂取を減らしたり、グルテンフリー、オーガニック、またはクリーンラベルの属性を持つ製品を求めたりする場合に圧力に直面しています。しかし、その規模は、予測期間を通じて米国パン市場の主力であり続けるために必要な生産効率と流通リーチを与えています。
フリーフロムパンは、2031年までに4.69%のCAGRで成長すると予測されており、性質別で最も速いペースです。このセグメントは、グルテン関連疾患と診断された消費者と、個人的なウェルネスの好みからグルテンフリー製品を選ぶより大きなグループに対応しています。FDAのグルテンフリー規則は、製品クレームの明確な根拠を提供し、医学的に敏感な消費者にサービスを提供するブランドにとって慎重な製造管理を不可欠なものにしています。Canyon BakehouseやSchärなどの企業は、最大の流通ネットワークだけでなく、特化した配合と集中したポジショニングを通じて競争できます。このカテゴリーは機能性および低炭水化物パンとも重複しており、自然食品および特化型小売での関連性を広げています。製剤、施設、価格設定への期待が異なる可能性があるため、生産者は厳格な食事ニーズを対象とした製品と一般的なライフスタイル用途向けの製品を区別する必要があります。

流通チャネル別:オフトレードが規模を維持する一方でオントレードが勢いを増す
オフトレードチャネルは2025年に米国パン市場の63.87%を占め、消費者への最大のルートとなっています。スーパーマーケットとハイパーマーケットは、バリュー、プレミアム、オーガニック、特化型製品の全範囲を1か所で提供するため重要です。直接店舗配送ネットワークは、全国サプライヤーが腐敗しやすい製品を頻繁に補充し、棚の存在感を維持するのに役立っています。コンビニエンスストアは、小パックおよび即時消費機会のための別のチャネルを提供し、オンラインチャネルは特化型ブランドに通常の店舗フットプリントを超えた消費者へのアクセスを与えます。プライベートラベルの圧力は、特に標準的なサンドイッチパンにおいてマス小売で最も強いため、ブランドサプライヤーは消費者がトレードアップする明確な理由を必要としています。オフトレードの規模は、米国パン市場全体の価格設定、マーチャンダイジング、製品の視認性を引き続き形成します。
オントレードチャネルは、2031年までに4.15%のCAGRで成長すると予測されており、オフトレード流通を上回っています。レストラン、カフェテリア、ホテル、その他のフードサービス事業者は、バンズ、サンドイッチロール、特化型ローフ、フラットブレッドの安定した供給を必要としています。これらの顧客は、保持またはデリバリー後のテクスチャー、ポーションコントロール、製品性能を優先することが多く、基本的な小売製品では満たすことが難しい要件を生み出しています。フードサービスサプライヤーは、パーベイクド、冷凍生地、カスタマイズされたフォーマットを提供することで、より深い顧客関係を構築できます。このチャネルはスーパーマーケットのパンよりもプライベートラベル価格への直接的な露出が少ないですが、事業者はコスト意識を持ち続けています。食品安全近代化法に基づく食品安全管理は、商業用パンの取り扱い全体に適用され、チャネルアクセスのために信頼性の高いシステムが重要となります。
地域分析
南部は2025年に米国パン市場で最大のシェアを占め、供給分析において最大の地域クラスターとなっています。ダラス、ヒューストン、アトランタ、シャーロットを含む大都市圏は、密度の高い小売カバレッジと効率的な直接店舗配送ルートを支え、この地域はビスケットやコーンブレッドへの需要と、全粒穀物、特化型、小型フォーマットのパンへの関心の高まりを組み合わせています。テキサスとフロリダにはヒスパニック系およびラテン系の大きなコミュニティがあり、トルティーヤ、ラップ、その他のフラットブレッド製品への需要を支え、サプライヤーが主流のパッケージパンと地域に関連したフォーマットのバランスを取る理由を与えています。米国パン市場は、人口増加と地理的規模が数量需要と流通投資の両方を支えるため、南部に強固な基盤を持っています。
南西部は、提供された資料において2026〜2031年の最も速く成長する地域として特定されていますが、具体的な成長率は示されていません。アリゾナ、ネダ、ニューメキシコの成長は、より広い小売需要を支え、主流の店舗におけるヒスパニック系食品フォーマットの関連性を高めています。トルティーヤおよびその他の無発酵パンは、人口動態の変化を便利な食事用途に結びつけており、サプライヤーは国内ブランド基準を地域の需要に合ったフレーバーとフォーマットに合わせる必要があります。この機会は、人口増加、フォーマットミックス、小売カバレッジ、フードサービスの拡大、および配送距離が長くなると廃棄リスクが高まるため厳格な新鮮製品ロジスティクスに依存しています。
北東部と西部は、主要な沿岸都市の買い物客が他の多くの地域よりも早くプレミアム、オーガニック、アルチザン、機能性製品を採用することが多いため、米国パン市場において独自の役割を果たしています。北東部はベーグル、ライ麦、ピタ、プレミアムスライスパンへの需要を支え、西部はサワードウ、自然食品、健康志向のイノベーションにとって引き続き重要です。Bimbo Bakeries USAは2025年10月にThomas' High Protein Bagelsを全国展開し、タンパク質志向の朝食フォーマットの全国的な関連性を示しました。Flowers Foodsは2025年10月にNature's Own Wheat + Proteinを発売し、2枚分のサービングあたりタンパク質22g、正味炭水化物9gを提供しており、これも機能性製品への需要を反映しています。中西部と大平原は、主要な小麦生産州に近く、バリュー志向の消費者需要に対応しているため、引き続き重要な製造地域です。これらのパターンを総合すると、メーカーは全国規模と、地域の食の好み、所得水準、流通条件を認識したポートフォリオを組み合わせる必要があります。
競合環境
市場集中度
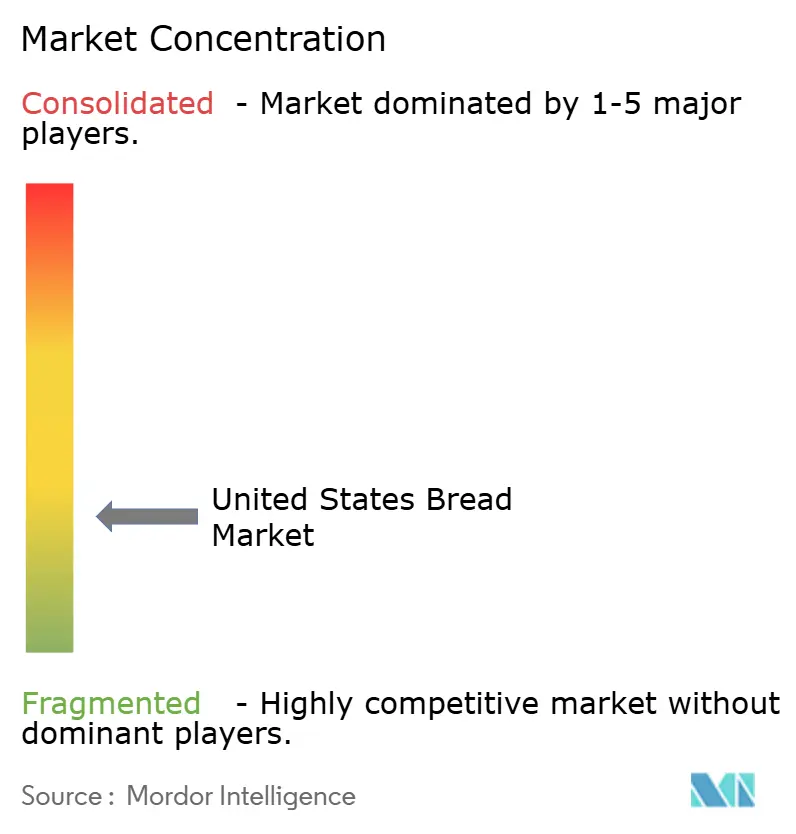
米国パン市場は断片化されています。Grupo Bimboは、Bimbo Bakeries USAを通じて最大の個別ポジションを保有し、幅広いルートカバレッジを使用して全国の小売顧客にサービスを提供しています。同社は、中間価格帯のパッケージパンへの需要が軟化する中、ルートの生産性と流通効率に注力しています。Flowers Foodsは、主流、プレミアム、より健康的な消費者に届くポートフォリオを持つ別の主要競合他社であり、2025年のSimple Millsの買収により、従来のパンとバンズを超えた健康志向食品での存在感を拡大しました。Campbell SoupのPepperidge Farmは、他の全国および地域サプライヤーとともに、ブランド認知度、プレミアムポジショニング、確立された小売関係を通じて競争しています。
地域ベーカーとプライベートラベルサプライヤーは、地域配送、小売業者とのパートナーシップ、特化した生産を通じて取引先を獲得できます。H&S Bakery、Gonnella Baking Company、Damascus Bakeries、Alpha Baking Company、Rudi's Organic Bakery、Rotella's Italian Bakery、およびBase Cultureは、地域集中、フードサービス製品、オーガニックポジショニング、アルチザンフォーマット、機能性製品を通じた競争を示しています。米国パン市場には、低価格のプライベートラベルと高価格のアルチザン製品の間のギャップを、タンパク質、全粒穀物、低炭水化物、より良い原材料、または小型フォーマットなどの利点で埋める企業の余地があります。競争の場は、流通においてスケールが重要であるため広いままですが、差別化された製品と集中した顧客関係は引き続き小規模企業を支えることができます。
戦略的な動きは、企業が変化する需要プロファイルにどのように適応しているかを示しています。Flowers Foodsは2025年10月にNature's Own Wheat + ProteinとPerfectly Crafted Italian Herbローフを発売し、機能的な栄養とプレミアムフレーバーオプションを組み合わせました。Bimbo Bakeries USAは2025年10月に1バゲットあたりタンパク質21gのThomas' High Protein Bagelsを発売し、より高タンパク質の朝食製品を求める消費者をターゲットにしました。Grumaはラップ、ナン、ピザ生地での拡大を特定し、従来のトルティーヤを超えた存在感を拡大しています。流通能力、品質管理、明確な消費者メリットが、米国パン市場における主要な競争要因であり続けます。
米国パン産業のリーダー企業
-
Grupo Bimbo, S.A.B. de C.V.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
H&S Bakery, Inc.
-
Lewis Bakeries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Essential Bakingは、オーツ麦&ハニー、マルチグレイン、アルチザンホワイト、シナモンを含む4種類のオーガニックサンドイッチサワードウローフでパンポートフォリオを拡大しました。このローンチは、Targetなどのマス小売チャネルを通じた、オーガニック、サワードウ、非GMO、プレミアムサンドイッチパンフォーマットへの米国パン市場での需要の高まりを示しています。
- 2026年10月:Rudi's Bakeryは、ホワイトとサワードウのバリアントでグルテンフリーデイリーパワープロテインブレッドを発売し、グルテンフリーのSandos PB&Jポケットサンドイッチも発売しました。この展開は、タンパク質を加えたグルテンフリーパン製品と、利便性主導の冷凍サンドイッチフォーマットの米国パン市場での拡大を支えています。
- 2026年10月:Sara LeeはMike's Hot Honeyと提携し、Sara Lee Mike's Hot Honey Half Loafを米国全土の食料品小売業者で期間限定で発売しました。このローンチは、フレーバー付きスライスパン、スイートヒートフレーバープロファイル、朝食およびサンドイッチ機会のための期間限定ブランドコラボレーションを中心とした米国パン市場でのイノベーションの高まりを反映しています。
- 2026年5月:Oroweatは、ファイバーパワーブレッドと、プロテインホワイトブレッドおよびプロテインハニーオートブレッドを含む2種類のプロテインブレッドバリアントで米国のパンポートフォリオを拡大しました。このローンチは、日常な家庭消費のための食物繊維とタンパク質を加えた栄養志向のサンドイッチパンへの需要の高まりを反映しており、米国パン市場により直接的に関連しています。
米国パン市場レポートの調査範囲
パンとは、主に小麦粉と水から作られ、発酵の有無にかかわらず、さまざまなフォーマット、原材料構成、配合で提供される焼き菓子の主食製品を指します。米国パン市場は、製品タイプ、原材料タイプ、性質、流通チャネル別にセグメント化されています。製品タイプ別では、市場は発酵パンと無発酵パン/フラットブレッドに分類されます。発酵パンはさらにローフ、バゲット、バーガーバンズ、サンドイッチスライス、チャバタ、その他の製品タイプにセグメント化され、無発酵パン/フラットブレッドはさらにトルティーヤ、ピタ、チャパティ/ロティ/パラタ、その他にセグメント化されます。原材料タイプ別では、市場は小麦パン、ライ麦パン、マルチグレインパン、その他の原材料を含みます。性質別では、市場は従来型パンとフリーフロムパンに分類されます。流通チャネル別では、市場はオントレードとオフトレードに分類され、オフトレードはさらにコンビニエンス/食料品店、専門小売業者、スーパーマーケット/ハイパーマーケット、オンライン小売、その他のチャネルにセグメント化されます。市場規模の算定は、上記のすべてのセグメントについて、米ドルの金額ベースおよびメトリックトンの数量ベースで行われています。
| 発酵パン |
| 無発酵パン/フラットブレッド |
| 従来型 |
| フリーフロム |
| ホレカ/フードサービス | |
| 小売/家庭用 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 | |
| 専門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 製品タイプ | 発酵パン | |
| 無発酵パン/フラットブレッド | ||
| カテゴリー | 従来型 | |
| フリーフロム | ||
| エンドユース | ホレカ/フードサービス | |
| 小売/家庭用 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
レポートで回答される主要な質問
米国パン市場の予測はどのようなものですか?
市場は2025年に49.77 ビリオン 米ドルと評価されており、2026年から2031年にかけて3.39%のCAGRで2031年までに60.84 ビリオン 米ドルに達すると予測されています。
米国で最も速く成長しているパンの製品タイプはどれですか?
無発酵パンおよびフラットブレッドは、トルティーヤ、ラップ、ピタ、ナン、および関連製品への需要に支えられ、2031年までに4.33%のCAGRで成長すると予測されています。
パン販売において最大の流通チャネルはどれですか?
オフトレードチャネルは2025年の売上の63.87%を占めており、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、専門小売業者に支えられています。
タンパク質強化パンが注目を集めているのはなぜですか?
タンパク質製品は、より高タンパク質の食事オプションを求める消費者からの需要に対応しています。Flowers Foodsは2025年10月に2枚分のサービングあたりタンパク質22gのローフを発売しました。