
パン市場規模およびシェア
Mordor Intelligenceによるパン市場分析
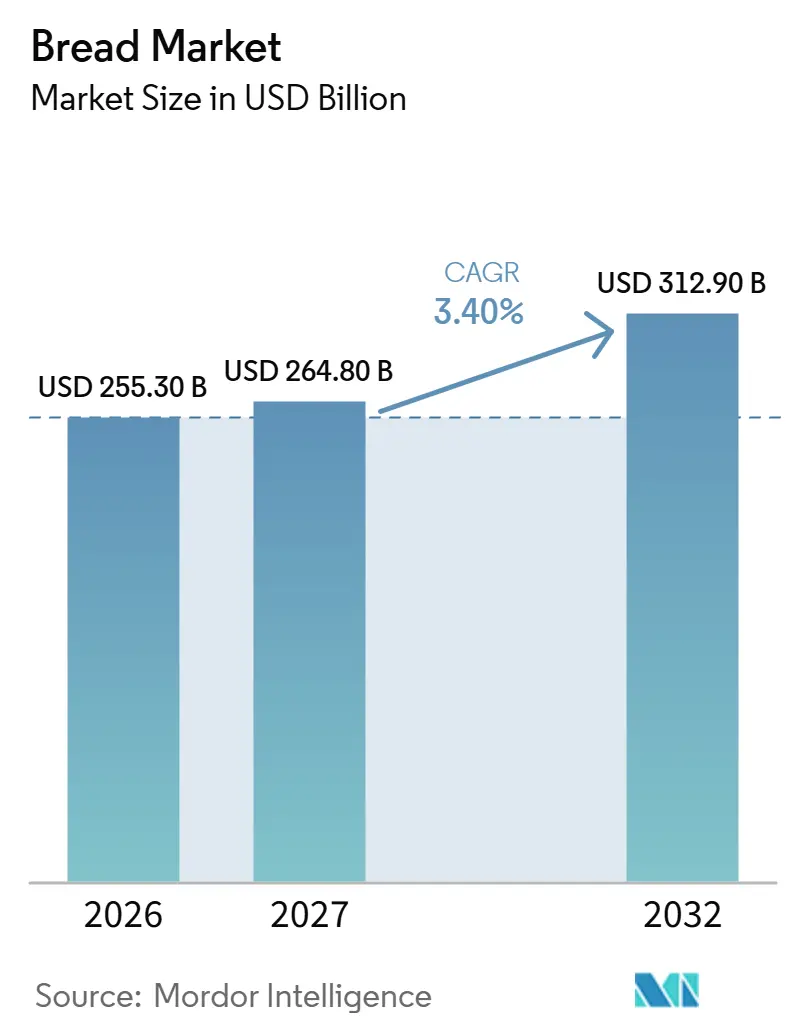
パン市場規模は、2026年の2,553億米ドルから2027年には2,648億米ドルへと拡大し、2027〜2032年の年平均成長率3.4%で2032年には3,129億米ドルに達すると予測されている。パン市場の数量は、2026年の1億0,020万トンから2027年には1億0,180万トンへと拡大し、2027〜2032年の年平均成長率1.6%で2032年には1億1,020万トンに達すると予測されている。
栄養重視のレシピと都市部における広範な流通は、パンメーカーに機会をもたらしている。インドでは、包装形態が需要と地域生産および流通チャネルのリーチを結びつけている。原材料コストの不確実性とリコールは、差別化と並んで信頼性の高いサプライチェーンを重要なものとしている。金額の成長が数量の成長の約2倍のペースで予測されていることから、プレミアムおよびスペシャルティパンへの生産能力投資は、より広範な流通を通じて1本あたりの収益を高める手段となる。
主要レポートのポイント
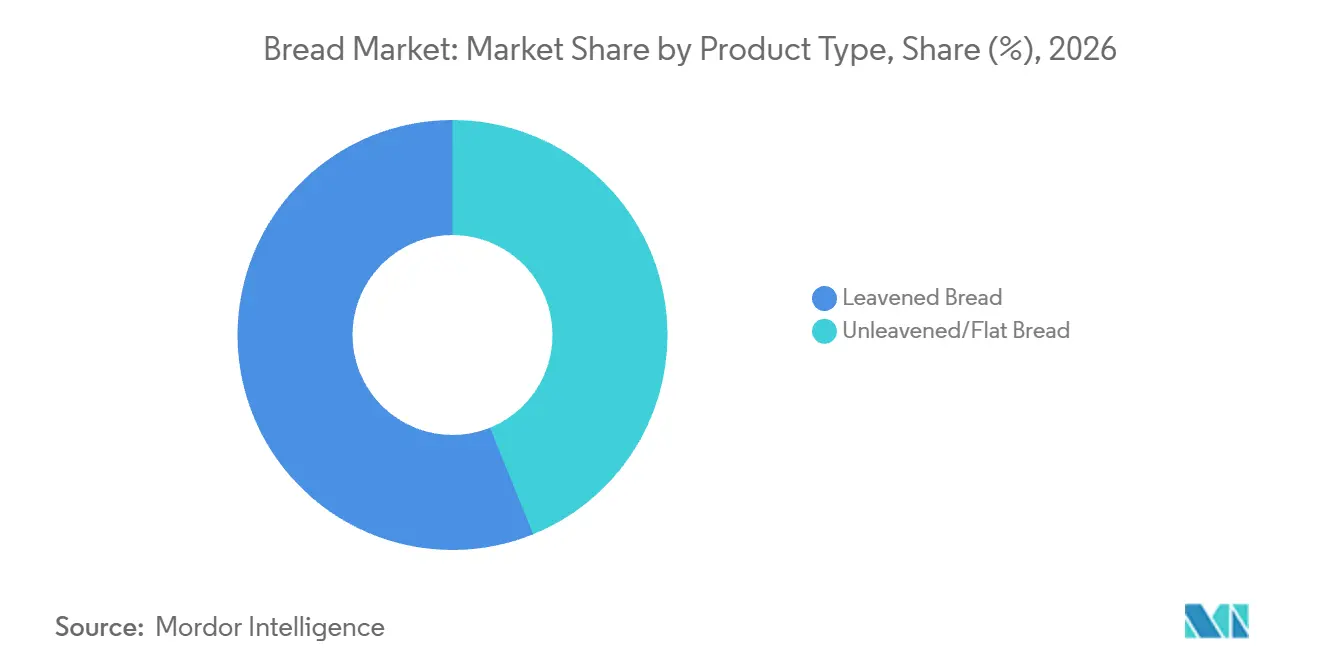
- 製品タイプ別では、発酵パンが2026年のパン市場シェアの56.12%を占めてトップとなり、無発酵/フラットブレッドは2027〜2032年にかけて年平均成長率3.65%で最も速く成長すると予測されている。
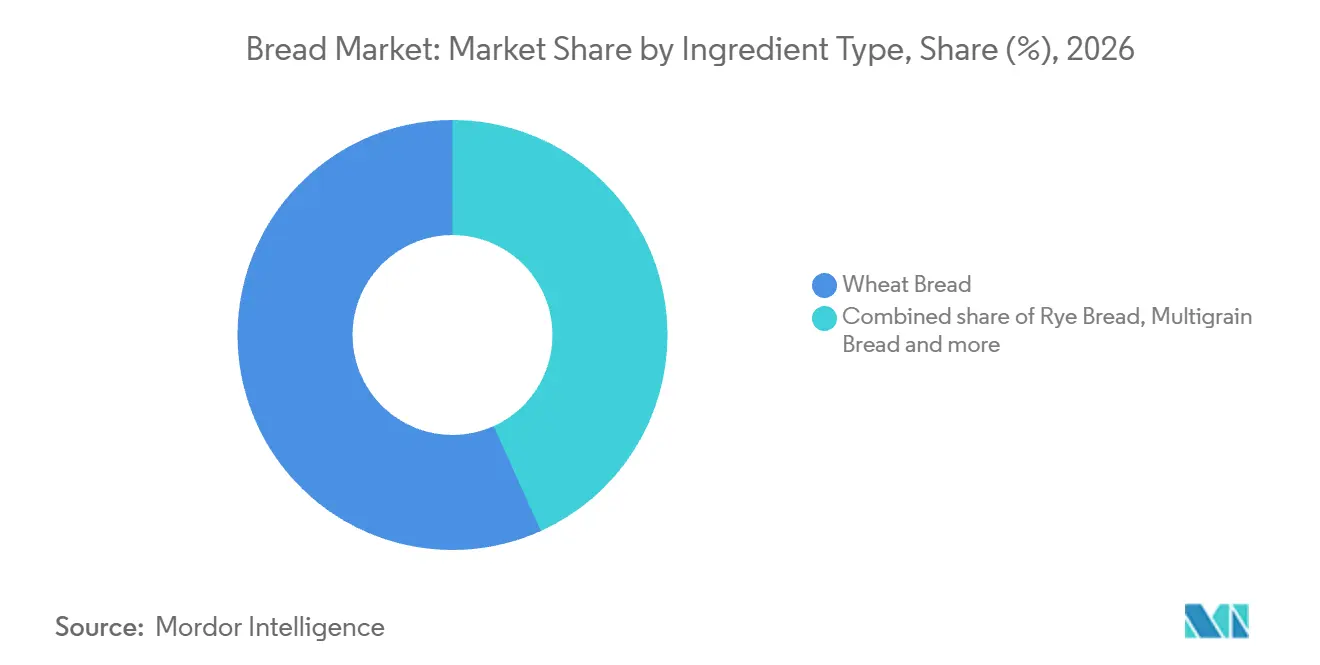
- 原材料の組み合わせでは、小麦パンが2026年のパン市場規模の56.74%のシェアを占め、マルチグレインパンは2027〜2032年にかけて年平均成長率3.85%で最も速く成長すると予測されている。
- 性質別では、従来型パンが2026年に83.99%の金額シェアを占めてトップとなり、フリーフロムパンは2027〜2032年にかけて年平均成長率5%で最も速く成長すると予測されている。
- 流通チャネル別では、オフトレードが2026年に63.8%の金額シェアを占め、オントレードは2027〜2032年にかけて年平均成長率4.55%で最も速く成長すると予測されている。
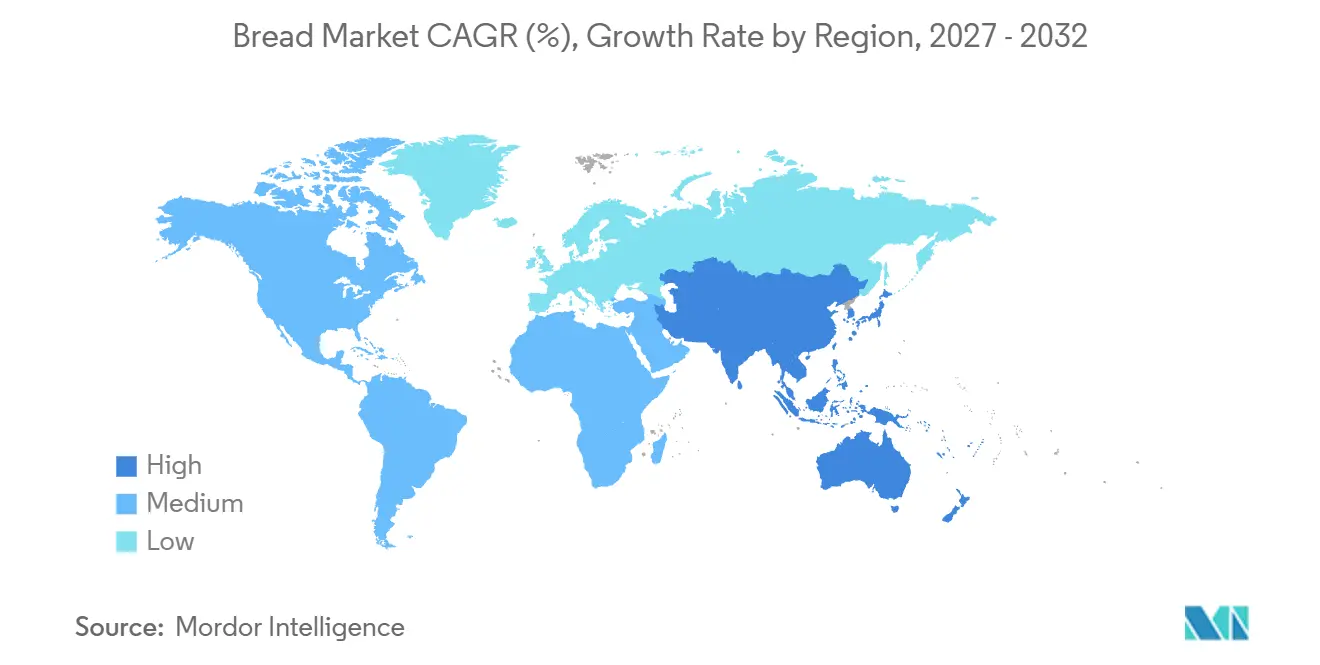
- 地域別では、ヨーロッパが2026年に29.2%の金額シェアを占めてトップとなり、アジア太平洋は2027〜2032年にかけて年平均成長率4.9%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性パンおよび強化パンへの需要の高まりが需要を押し上げる | +1.2% | 米国および韓国 | 短期(2年以内) |
| 急速な都市化が包装済みパンの普及を促進 | +1% | インドの大都市圏および地方中核都市 | 中期(2〜4年) |
| アルチザンインストアベーカリーの拡大 | +0.9% | 英国スーパーマーケットのインストアベーカリー拠点 | 中期(2〜4年) |
| 製パン技術の進歩が生産効率を向上 | +0.8% | ドイツのルール地方 | 中期(2〜4年) |
| 電子商取引の普及が消費者直販の冷凍パン販売を拡大させている | +0.5% | 米国全土 | 中期(2〜4年) |
| 政府の小麦補助金プログラムが手頃な価格を向上 | +0.3% | エジプトの配給カードによるパン流通ネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
機能性・強化パンへの需要増加が需要を押し上げる
栄養重視のパン製品は、親しみやすい製品形態を維持しながら特定の食事嗜好に対応できる。2025年の調査では、米国の消費者の37%が全粒穀物パン、ロー、またはバンズの消費を増やしたいと回答した。[1] 韓国では、GS リテールが2025年4月のGS25コンビニエンスストアにおけるプロテインパン関連の売上が、本格的に展開が始まった2024年8月の水準の6.4倍に達したと報告した。全粒穀物製品は消費変化の意向に応えるものであり、プロテインパンの結果は単一のコンビニエンスチェーンを通じた販売を反映している。栄養レシピを選択するサプライヤーにとって、チャネルの販売実績は、食事意向のみに基づくよりも、生産へのコミットメントに対してより確かな根拠を提供する。
急速な都市化が包装済みパンの普及を促進
包装パンの供給を追加の都市市場へ拡大するには、それらの拠点にサービスを提供できるサプライチェーン体制が必要となる。国連人口部は標準化された都市の定義を用いて、2025年に世界人口の45%が都市に居住していると推計しており、これは1950年の割合の2以上である。Mrs Bectors Food SpecialitiesのFY2025-26レビューは、大都市圏を超えたブランドベーカリーの拡大を特定し、FY2024-25のパンレビューではインドのティア2地域以遠へのリーチを説明していた。2025年9月、同社はベーカリーのサプライ制約により一部のクイックサービスレストランおよびビジネスパートナーへの対応が困難であると述べた。同社は2026年1月にコルカタ近郊のフーグリーベーカリー工場を稼働させ、一般流通、モダントレード、および法人パートナーへの地域サービスを可能にした。追加の流通・法人アカウントへのサービス提供には、流通の野心に見合った生産カバレッジが必要であり、同社が報告した制約は物理的な供給であった。
アルチザンインストアベーカリーの拡大
プレミアムスペシャルティパンへの需要は、スーパーマーケットがインストアベーカリーの提供を整理する方法に影響を与えうる。2025年、テスコはプレミアムの「Finest」スペシャルティブレッドへの需要増加を受け、新たなインストア仕上げモデルを導入した。インストアの品揃えには、バゲット、白パン、マルチパックロールのほか、Finestシグネチャーイクとスイーツが含まれた。新モデルは白パンとマルチパックロールもカバーしているため、プレミアムのFinestブレッドへの需要増加は、テスコがスペシャルティラインだけでなく、日常のパンラインをインストアで仕上げる方法を変えることになった。
製パン技術の進歩が生産効率を向上
冷凍生地の積み込みを自動化することで、ベーカリーは生産を整理するための明確な準備工程を設けることができる。マルツァーズ・ベーカリーはドイツで冷凍生地積み込みラインを運用しており、自動化システムはADM オートメーション&エンジニアリングが設計・導入した。このラインは受け入れ試験において、規定の8,000個に対して1時間あたり9,000個の生地を処理した。マルツァーズの従業員はかつてトレイとシートを手作業で積み込んでいたが、その作業は6台の産業用ロボットに引き継がれた。トレイが本社の生産に供給され、シートが現地焼成のために各支店に届けられることで、中央積み込みの自動化は最終的な焼成を顧客の近くに残しながら、支店での新鮮な製品供給を支援できる。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な小麦価格の変動によるマージン圧縮 | -0.6% | カナダのベーカリー製造拠点 | 短期(2年以内) |
| 安全上の懸念と製品リコール | -0.4% | シアトルおよびタコマ大都市圏 | 短期(2年以内) |
| コールドチェーンの不備による冷凍パン流通の制限 | -0.2% | インドの冷凍食品流通拠点 | 長期(4年以上) |
| 低炭水化物ダイエットの普及がパン消費に悪影響を与える | -0.2% | 米国全土 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な小麦価格の変動によるマージン圧縮
小麦粉コストの圧力は、原材料費と完成品の価格との間の余裕を縮小させることで、パンメーカーを制約しうる。ファーム・クレジット・カナダ(FCC)の2026年ベーカリーレポートは、カナダのメーカーが数年にわたって小麦粉および小麦粉ベース製品の価格圧力の高まりに直面していると説明した。FCCは小麦粉をこれらの加工業者にとって最大かつ最も不可欠な原材料コストと位置づけ、小麦をその基盤的な投入物としている。Aryzta AGの2025年アニュアルレポートは、主要な調達市場における収量の変化によって引き起こされた小麦粉価格のボラティリティの増大を特定した。小麦の原材料価格指数は2025年に2024年比で5.6%低下したが、FCCの2026〜27年作物年度に対する低価格見通しは生育条件に依存していた。収量に左右される小麦粉コストは、年間の小麦指数が低下した場合でも、ベーカリーのマージンを調達市場の状況にさらし続ける。
安全上の懸念と製品リコール
物理的な汚染は、影響を受ける製品が限定的であっても、複数の販売経路にわたってパンの供給を中断させうる。グランド・セントラル・ベーカリーは、2026年8月10日にシアトルおよびタコマ大都市圏での販売後、金属汚染の可能性を理由にポテトサワードウブレッドをリコールした。[2] 影響を受けたパンは食料品店、レストラン、卸売業者、およびベーカリーカフェに届いており、単一の店舗を超えた広範な影響をもたらした。それらのロットが1日に複数のチャネを通じて販売されたため、リコールの通知は各顧客タイプをカバーする必要があった。汚染がリコールを促す場合、限定的な製品ラインであっても複数の販売経路にわたって通知・対応コストが発生しうる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
定番ローフと拡大するフラットブレッド発酵パンは2026年のパン市場規模の56.12%のシェアを占め、最大のセグメントとなった。2026年10月、ジアリーズ・ベーカリーはレスターの新しいグレンフィールドサイトに2本のサワードウ生産ラインがあると発表した。ジアリーズは同サイトによってジェイソンズ・サワードウのチャバッティンおよびブールのローフ生産量が増加し、同社の生産能力が2倍以上になると見込んでいた。同サイトは英国全土への配送のために生産、包装、流通を統合することを意図していた。予想される生産量の増加はチャバッティンとブールの2つのローフ形態に集中しており、この拡大は単一のサワードウブランドが英国全土の流通を通じてどこまでスケールできるかを試すものとなる。
無発酵/フラットブレッドは2027〜2032年にかけて年平均成長率3.65%で最も速く成長するセグメントと予測されている。2026年1月に引用されたニューメレーターのデータによると、フラットブレッドカテゴリーは2023年以降44%の金額成長を記録した。シグネチャー・フラットブレッズは、2025年7月26日に終了した年度において英国および国際的に100以上の新製品を発売し、成長を達成したと述べた。それらの発売には、高食物繊維、高タンパク質、全粒穀物のフラットブレッドとともに朝食向け商品が含まれた。栄養レシピはフラットブレッドの差別化を形状を超えて拡張し、メーカーが同一の製品形態の中で異なる食事嗜好に対応することを可能にする。


注記: 個別セグメントのシェアはレポート購入後に入手可能
原材料タイプ別:
家庭用小麦需要とスペシャルティへの関心小麦パンは2026年のパン市場シェアの56.74%を占め、最大のセグメントとなった。2025年、ロシアにおける家庭での小麦パン消費量は1人あたり平23.7キログラムであった。その他のパン種類の合計に対応する数値は1人あたり11.1キログラムであった。2025年のロシアにおける家庭でのパン総消費量は1人あたり34.8キログラムで、2006年以来最低水準となった。ロシアの小麦パンサプライヤーにとって、主食としての地位は相当な家庭消費量を提供するが、歴史的に低い総量は商業的な重点をその量の維持に置くことになる。
マルチグレインパンは2027〜2032年にかけて年平均成長率3.85%で最も速く成長するセグメントと予測されている。Mrs Bectors Food SpecialitiesのFY2025-26レビューは、インドにおける全粒小麦、マルチグレイン、栄養、グルメ、スペシャルティブレッドへの関心の高まりを報告した。高付加価値カテゴリーが全体平均より速く成長したと述べた。マルチグレインメーカーは、栄養属性が主食ローフとの差別化を支援できるこの高付加価値品揃えの中に自社レシピを位置づけることができる。ライ麦パンはフィンランドで独自の食事上の役割を持っており、ファッツァーの2025年グレートブレッドスタディでは、フィンランド人の77%がライ麦パンを健的な食事に重要と考えていることが明らかになった。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の規模とグルテンフリーブランドの発展従来型パンは2026年に83.99%のシェアを占め、最大のセグメントであった。伝統的な常温パンは、2026年2月22日に終了した52週間における英国の幅広いパン・焼き菓子小売カテゴリーの主要部分を形成した。ティップ・トップ・ベーカリーズは2026年2月20日に西オーストラリア州キャニングベールで新鮮なパンラインを開設し、サイトの生産能力を2倍にした。新ラインの公称生産能力は1時間あたり8,350本のローフであった。キャニングベールでは、追加された生産能力によりティップ・トップは既存の生産サイトでより多くの新鮮なパン需要に対応できるようになった。
フリーフロムパンは2027〜2032年にかけて年平均成長率5%で最も速く成長するセグメントと予測されている。米国のグルテンフリーパンブランドであるャニオン・ベイクハウスは、2025年度に推定1億7,400万米ドルの小売売上を達成した。2026年1月4日に終了した53週間において、米国トップセールスのグルテンフリーパンブランドであった。キャニオン・ベイクハウスは米国の包装ベーカリーメーカーであるFlowers Foods Incが所有している。
流通チャネル別:
小売リーチとフードサービスへの応用オフトレードは2026年に63.8%のシェアを占め、最大のセグメントであった。英国の包装済みパンおよび朝食向け商品の販売は、2026年3月22日に終了した52週間で38億4,000万パックに達し、前年の37億7,000万パックから増加した。約7,000万パックの増加は、測定された英国小売チャネルにおける包装ベーカリーの数量成長を示している。
オントレードは2027〜2032年にかけて年平均成長率4.55%で最も速く成長するセグメントと予測されている。FCCの2026年レポートは、クイックサービスレストランをカナダにおけるパン、バンズ、ラップの回復力があり拡大する下流市場として説明した。この購買層はパン需要をフードサービスへの応用と結びつけ、メーカーにオペレータのメニューで使用される製品を通じたルートを提供する。FCCはまた、クイックサービスレストランをカナダ最大のフードサービスチャネルとして特定している。バンズおよびラップのサプライヤーにとって、この大きな購買層へのエクスポージャーは、家庭消費と並んでレストランメニューへの応用を独自の商業的優先事項とする。
地域分析
ヨーロッパのパン市場
ヨーロッパは2026年のパン市場シェアの29.2%を占め、最大の地域となった。Aryzta AGのヨーロッパセグメントは、パンロールおよびアルチザンローフカテゴリーから2025年に8億9,400万ユーロ(10億1,000万米ドル)の収益を記録した。Finsbury Food Groupのベーカリーブランドであるカラ・フードサービスはマンチェスターでパンロールを製造し、英国全土の卸売業者および直接フードサービス顧客に供給している。カラが250以上の食品卸売業者に流通していることは、欧州のパンメーカーが直接アカウントだけでなく仲介業者を通じてフードサービスの購買者にリーチできることを示している。
アジア太平洋パン市場
アジア太平洋は2027〜2032年にかけて年平均成長率4.9%で最も速く成長する地域と予測されている。日本では、Yamazaki Baking Co., Ltd.のパンカテゴリーの純売上高がFY2025にFY2024比で3.7%増加した。コンビニエンス・リテール・アジアは、香港およびマカオにおける企業間ベーカリー事業のFY2025売上が既存顧客および新規アカウントに支えられて2桁成長を達成したと報告した。同事業の製造品目にはサワードウブレッドのほか、フェスティブ商品、サンドイッチ、サラダが含まれ、新規アカウントにはコーヒーチェーンやホテルが含まれた。このベーカリー事業にとって、コーヒーチェーンやホテルへの拡大は、混合製品の製造能力が売上を獲得できる顧客基盤を広げるものとなる。
北米では、米国のセンターストアにおけるサンドイッチパンの売上が、2026年8月9日に終了した52週間のマルチアウトレット小売において1.5%減少し、99億7,000万米ドルとなった。測定された販売プールの縮小は、そのチャネル内で成長を求める米国サンドイッチパンサプライヤーにとって競合販売の獲得の重要性を高める。南米では、ブラジルのベーカリー・菓子業界団体ABIPが2025年にブラジルの27州全体で33万2,558の現役ベーカリー・菓子事業者を報告した。中東・アフリカでは、タイガー・ブランズの南アフリカベーカリー事業が2026年3月31日に終了した6ヶ月間に一般流通への浸透を拡大した。商業的優先事項は、米国の小売需要の維持、ブラジルの広範なベーカリーチャネルへのリーチ、南アフリカの一般流通へのアクセス拡大の間で異なる。
規制の枠組みと見通し
この比較は、地元消費者に販売する包装パンメーカーの観点から選択された法域を検討する。関連する商業上の問題は、レシピをどのように配合できるか、および包装にどのような情報を記載しなければならないかである。中国の現行規格GB 7718-2011は、製造日と賞味期限を明確に表示することを要求しており、文字の高さは少なくとも1.8ミリメートルでなければならない。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 食品医薬品局 | 州および地方の食品監視当局 | 地方の市場規制部門;2027年3月16より国家市場監督管理総局による国家監督 | アンビサ | サウジ食品医薬品庁 |
| 主要な法令または方向性 | 標準化されたパン、ロール、バンズに関する21 CFR 136.110 | EU規則1169/2011および国内食品情報条例 | 菓子・パンに関するGB 7099-2015;ラベリングに関するGB 7718-2011 | 包装食品の栄養ラベリングに関するRDC 429/2020およびIN 75/2020 | SFDA.FD 2362/2018パン製造要件 |
| 商業的影響 | 対象となる標準化製品のレシピ、名称、および原材料ラベルのコンプライアンス | ドイツ語による食品情報の義務的表示 | 製品安全および包装済み食品の日付ラベルコンプライアンス | 栄養表、表示、および該当するフロントオブパック要件 | パンの塩分は完成品100グラムあたり1グラムに制限 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 緩和 | 変化なし | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の基準は限定的なレシピおよび名称の義務を課しており、2026年12月14日に発効した塩代替物の使用許可により配合の選択肢が広がった。一方、ドイツの確立された開示義務およびドイツ語示義務はラベルコンプライアンスの継続性を支援する。中国の食品ラベリング監督措置は、2027年3月16日より製造日および賞味期限テキストの1.8ミリメートルの基準を3.0ミリメートル(最大表面積35平方センチメートル未満の包装については2.0ミリメートル)に引き上げ、包装の調整を必要とする。ブラジルの栄養ラベル義務および提案されているより広範な添加糖の定義は、2026年3月9日に締め切られたパブリックコメントの後、審査プロセスが継続する中で追加の分類作業を示唆している。サウジアラビアの現行の塩分上限は直接的なレシピ上の制約を生み出しており、現行政策における継続的な位置づけが安定した配合要件を支持している。
バリューチェーンの段階
この比較は小麦粉の供給、パンの製造、および販売拠点への配送を追い、各サプライヤーが収益を得る場所を特定する。アーデント・ミルズは家族農場から穀物を購入し、北米全土の商業ベーカリーおよび流通業者に小麦粉および穀物原材料を供給している。Warburtonsは英国の農家と契約してベーカリー製品用の小麦を栽培させ、カナダからも小麦を調達している。Warburtonsはパンに求める味、柔らかさ、鮮度のために独自の小麦ブレンドを使用している。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 穀物調達および小麦粉供給 | アーデント・ミルズなどの小麦粉・穀物原材料サプライヤー | 小麦粉・穀物原材料の販売 | 穀物投入物をベーキング仕様に合わせること | 代替穀物ソースを製品要件に対して適格化する |
| パン製造 | Warburtonsやタイガー・ブランズなどの商業ベーカリー | 完成品パンの販売 | 設備の安定性と製品の損傷 | ベーカリー設備をアップグレードしパン品質を検証する |
| 流通および店舗配送 | Flowers Foods Incなどのベーカリー流通オペレーター | 店舗配送および倉庫チャネルを通じた製品販売 | 注文、棚在庫、および未販売製品の撤去の調整 | 配送を店舗の注文および撤去作業に合わせる |
| 情報源: Mordor Intelligence | ||||
2025年9月30日に終了した年度において、タイガー・ブランズは南アフリカでベーカリー設備のアップグレード、フリートの最適化、および市場参入ソフウェアに投資した。Flowers Foods Incの米国直接店舗配送モデルは、独立系流通業者に注文、販売、在庫補充、および未販売製品の撤去業務を割り当てている。この業務分担は最終的な商業的引き渡しを価値獲得において重要なものとしており、物理的なパン製造と顧客店舗を通じた販売が異なる参加者に帰属するためである。
競争環境
市場集中度
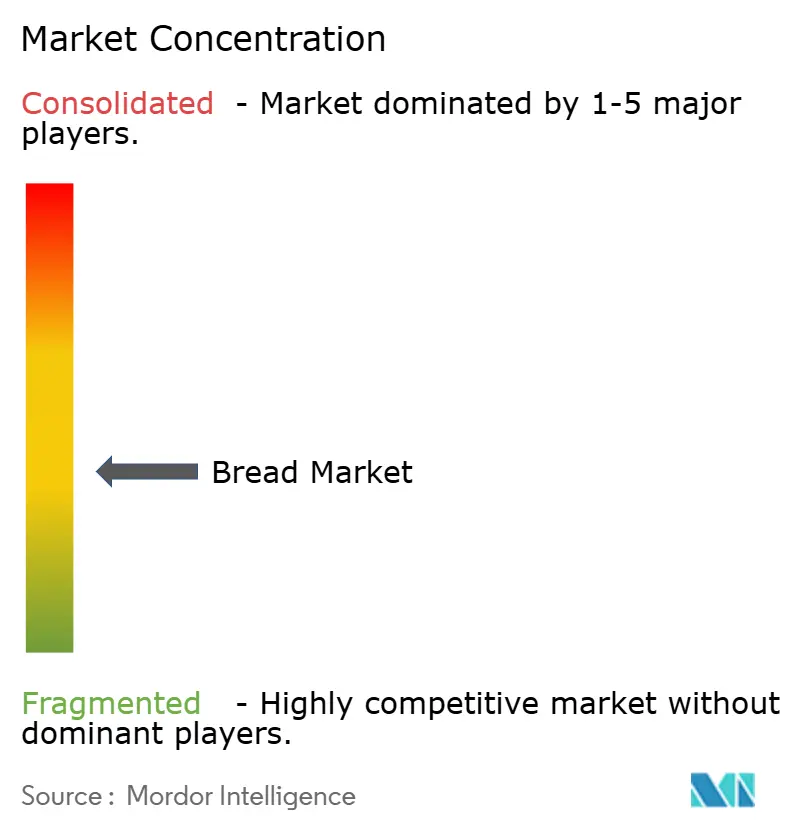
産業用ベーカリーの競争には、米国のパンおよびロール市場において大規模なブランドメーカーと並んで地域、地元、および小売業者直営のサプライヤーが含まれる。Grupo Bimbo S.A.B. de C.V.はグループの一部であるビンボ・ベーカリーズUSAを通じて参加し、Yamazaki Baking Co., Ltd.は日本でパンを製造・販売している。Flowers Foods Incのブランド製品は、2026年1月3日に終了した53週間において米国のパン、バンズ、ロールのブランドシェア合計の16%を占めた。[3] The Campbell's Companyはペパリッジ・ファームブランドで米国のパンおよびロール市場で競合し、Associated British Foods Plc(ABF)は英国のベーカリー事業ホービス・ベーカリーズを運営している。
パンの入手可能性が直接的な顧客の関心事となる場合、大規模なブランドポートフォリオの優位性を運営上の実行力が左右しうる。2026年度第4四半期、The Campbell's Companyはペパリッジ・ファームの新鮮なベーカリーの消費が4.4%減少し、第3四半期から改善したと報告した。経営陣は改善をネットワークおよび店舗内での継続的な実行への注力に帰し、棚上の入手可能性を2027年度に向けた近期の機会として特定した。Flowers Foods Incは2025年4月16日に生産能力最適化の一環としてアトランタのベイリー・ストリート・ベーカリーでのパンおよびバンズの生産を終了した。キャンベルの実行への注力は消費の減少を緩和したが成長を回復させるには至らず、フラワーズのベイリー・ストリート閉鎖は生産能力に対処するものであり、両方の対応はより強い需要の証拠ではなくネットワークパフォーマンスに結びついていた。
2026年7月8日、ABFはエンドレスLLPからホービス・グループの買収を完了し、英国のベーカリー事業であるアライド・ベーカリーズと統合してホービス・ベーカリーズとして運営することとなった。英国競争・市場庁は6月16日に取引を承認し、アライド・ベーカリーズは取引が進まなければ撤退する可能性が高いと判断した。両ベーカリー事業は英国の主要スーパーマーケットへの重要なプライベートブランドサプライヤーであった。この統合は企業統合と、自社ブランドでパンを販売する小売業者向けの産業用供給オプションの継続性を結びつけるものである。
パン業界リーダー
-
Grupo Bimbo S.A.B. de C.V.
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods Inc.
-
The Campbell's Company
-
Associated British Foods Plc
- 注:主要企業の掲載順は順位を示すものではありません。
パン市場 このレポートでカバーされる企業
- Grupo Bimbo S.A.B. de C.V.
- Associated British Foods Plc
- Yamazaki Baking Co., Ltd.
- Flowers Foods Inc.
- Barilla Group
- The Campbell’s Company
- George Weston Foods
- Finsbury Food Group
- Almarai Company
- Warburtons
- Lantmännen Unibake
- Paris Baguette
- Britannia Industries
- Aryzta AG
- Rich Products Corp.
- General Mills
- Nestlé S.A.
- Panera Bread
- Kellanova
- FGF Brands
市場参加者にとっての主要な機会
この機会の比較は、イングランドにおける学校給食および朝食提供のための商業的に供給されるパンに焦点を当てている。2026年9月、教育省は2027年9月より議会の承認を条件として、製造された学校用パンに100グラムあたり最低4グラムの食物繊維を提案した。提案された朝食基準は、同じスケジュールおよび承認条件のもと、パンまたはシリアルを適格オプションとして含む澱粉質炭水化物を要求するものとなる。これらの提案は、学校の購買者向けのパン製品を開発するサプライヤーに準備期間を生み出す。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 提案された食物繊維仕様を満たす製造パン | 提案された学校用パン仕様 | 学校給食購買者 | 提案された仕様に対応したローフを開発する | 提案された食物繊維最低量の達成 | 商業パンメーカー |
| 学校の朝食提供向けパン製品 | 提案された炭水化物提供にパンが明示的に含まれる | 学校朝食クラブ | 朝食サービスに適したパンを提供する | 既存の契約下でのメニュー変更の困難さ | 学校の給食業者にサービスを提供するパンサプライヤー |
| 現行の供給関係を通じた仕様変更 | 回答者は既存の契約下でのメニュー変更の困難さを報告した | 供給フレームワークに縛られた学校の給食業者 | 契約条件内でコンプライアントなパンの代替品を合意する | レシピ変更を契約条件に合わせること | レシピを適応できる現行のベーカリーサプライヤー |
| 情報源: Mordor Intelligence | |||||
パブリックコメントの回答者は、学校が契約、フレームワーク取り決め、またはサプライヤー契約に縛られている場合、メニュー変更が困難になりうると報告した。したがって、それらの関係を通じて取り組むことで、コンプライアントな製品と実際の採用ルートを結びつけることができる。中心的な機会は、提案された栄養仕様を満たし、学校の実際のケータリング取り決めに適合するパンである。
最近の産業開発事情 パン市場
- 2026年10月:FDAは標準化されたパン、ロール、バンズにおける塩代替物の使用を許可する最終規則を公布し、2026年12月14日に発効した。
- 2026年9月:ビレッジ・ベーカリーが英国レクサム工業団地の再建されたベーカリーで商業的なパン生産を再開した。
- 2026年7月:Associated British Foods Plcがエンドレスからホービス・グループ・リミテッドの買収を完了し、英国のベーカリー事業であるアライド・ベーカリーズと統合してホービス・ベーカリーズとして運営することとなった。
パン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
パン市場は、世界中の小売およびフードサービスチャネルを通じて家庭およびフードサービスオペレーターが購入する商業的に販売された完成品パン製品を対象とする。これらの製品への年間支出を米ドルで測定する。
対象外:パンミックス、生地改良剤、パン粉、ピザクラストブランク、および非パン代替ベースは除外される。
セグメンテーションの概要
- 製品タイプ別
- 発酵パン
- パン型
- バゲット
- バーガーバンズ
- サンドイッチスライス
- チャバタ
- その他の製品タイプ
- 無発酵パン/フラットブレッド
- トルティーヤ
- ピタ
- チャパティ/ロティ/パラタ
- その他
- 発酵パン
- 原材料タイプ別
- 小麦パン
- ライ麦パン
- マルチグレインパン
- その他の原材料
- 性質別
- 従来型パン
- フリーフロムパン
- 流通チャネル別
- オフトレード
- コンビニエンス/食料品店
- 専門小売業者
- スーパーマーケット/ハイパーマーケット
- オンライン小売
- その他のチャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 南米のその他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州のその他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋のその他
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
例えば、FAOの国別穀物バランスシートおよびユーロスタットの作物バランスは、小麦およびその他の穀物の生産、貿易、在庫、および国内使用の文脈を提供し、パンの供給状況の解釈を助ける。USDA経済調査局の食料入手可能性データは、商品の需給から構築された米国の消費代理指標を提供し、米国国勢調査局の小売・フードサービス売上シリーズは小売およびフードサービスチャネルの状況を追跡するのに役立つ。
企業の開示資料および投資家向け資料は製品ポートフォリオ、ベーカリー生産能力、販売チャネル、および報告された売上を明確にし、信頼性の高い食品業界プレスは日付のある発売、閉鎖、リコール、および供給変化をクロスチェックするのに役立つ。これらのソースは網羅的なものではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが活用される。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、ベーカリーメーカー、原材料・流通スペシャリスト、ならびに小売またはフードサービスの購買者を対象とし、回答者は完成品パンの販売、チャネルカバレッジ、製品ミックス、および価格変化について議論できる立場にある。その証拠は二次ソースの解釈を検証し、各回答者がパンをより広いベーカリーカテゴリーからどのように区別するかを明確にするために使用される。観察が矛盾するか、またはギャップが生じた場合、アナリストはそれらを企業の開示資料、公式の供給・チャネル指標、およびサンプリングされたサプライヤーまたはチャネルの推計と比較した上で、仮定をモデルに組み込む。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
トップダウンモデルは市場境界内の最初の取引における世界の完成品パン売上を推計し、レポートの製品、原材料、性質、チャネル、および地域の区分にわたって金額と数量を配分する。主要指標には、対象購買層のための人口と都市化、供給文脈のための穀物・小麦粉の入手可能性、需要のための家庭食料支出とフードサービス活動、コストと価格変のための小麦およびその他の原材料価格、ならびにサプライヤーチェックのためのベーカリー売上または生産能力に関する企業開示が含まれる。セグメントシェアは入手可能な場合は報告されたカテゴリー売上から構築され、その後製品ポートフォリオ、チャネルエクスポージャー、地域消費パターン、および回答者の証拠に対して検証され、各セグメントセットが関連する市場合計に整合するようにする。
金額と数量は別々に予測される:金額はプレミアムおよび製品ミックスの変化を含む販売単位と実現価格を反映し、数量は完成品パンのトン数を追跡する。多変量回帰は過去の金額と数量を人口、フードサービス活動、小麦粉価格、および所得または支出指標に関連付け、異常な投入コストまたはチャネルシフトに対するシナリオ分析を行う。選択的なボトムアップチェックは、代表的なサプライヤーまたはチャネルについてサンプリングされた販売価格に観察または報告された数量を乗じ、カバレッジが明確な場合にのみそれらのチェックを集計する。欠損指標は最も近い公式シリーズと企業開示で界を設定し、一次回答者が変数の仮定を検証し、それらの仮定を繰り越す前に重要な乖離を説明する。
データ検証と更新サイクル
アナリストは公式の供給・消費シリーズ、企業開示、小売またはフードサービス指標、および選択的なサプライヤーまたはチャネルチェックにわたって市場合計とセグメントシェアを三角測量する。独立した金額、トン数、価格、および企業売上シグナルを方向性と規模について比較し、承認前にタイミング、製品カバレッジ、チャネルカウント、または通貨・単位処理に異常を追跡する。重要なギャップまたは説明のつかない差異はソースのフォローアップまたは回答者への再連絡を促し、その後モデルの投入物と整合性の第2アナリストレビューを行う。データセットは年次で更新され、主要な生産能力変化、買収、または急激な原材料価格変動などの重要なイベント後にサイクル間で再検討され、納品前の新たなレビューを受ける。
Mordor Intelligenceのパン市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデル化に使用する投入物において異なりうる。パン市場は、世界中の小売およびフードサービスチャネルを通じて家庭およびフードサービスオペレーターが購入する商業的に販売された完成品パン製品を対象とする。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれる。主要指標には、対象購買層のための人口と都市化、供給文脈のための穀物・小麦粉の入手可能性、需要のための家庭食料支出とフードサービス活動、コストと価格変動のための小麦およびその他の原材料価格、ならびにサプライヤーチェックのためのベーカリー売上または生産能力に関する企業開示が含まれる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:2,648億米ドル(2027年)/数量:1億0,180万トン(2027年) | |
| グローバルコンサルタンシーA | 2,157億6,000万米ドル(2025年) | その正の予測軌跡は、より早い基準年がより後の年の推計を下回りうることを意味する。 |
| 地域コンサルタンシーB | 2,394億4,000万米ドル(2025年) | その正の予測は低い早期基準を支持し、ケーキ、ペストリー、その他のベーカリー製品の追加が報告されたカテゴリーを広げている。 |
Mordor Intelligenceのアナリストは公式の供給・消費シリーズ、企業開示、小売またはフードサービス指標、および選択的なサプライヤーまたはチャネルチェックにわたって市場合計とセグメントシェアを三角測量する。
レポートで回答される主要な質問
パン市場の規模と成長見通しはどのようなものか?
金額は2027年の2,648億米ドルから2032年には3,129億米ドルへと、2027〜2032年の年平均成長率3.4%で拡大すると予測されている。
栄養重視のパンへの需要を支えているものは何か?
2025年の米国の調査では、消費者の37%が全粒穀物パン、ロール、またはバンズの消費を増やしたいと回答した。
どのパン製品タイプが販売をリードしているか?
発酵パンが2026年に56.12%の金額シェアを占めてトップとなり、無発酵/フラットブレッドは2027〜2032年にかけて年平均成長率3.65%で最も速く成長すると予測されている。
主要なパンサプライヤーはどの企業か?
主要な参加者にはGrupo Bimbo S.A.B. de C.V.、Yamazaki Baking Co., Ltd.、Flowers Foods Inc.、The Campbell's Company、およびAssociated British Foods Plcが含まれる。
パンの供給を中断させう安全上の課題は何か?
グランド・セントラル・ベーカリーは2026年8月10日にシアトルおよびタコマ大都市圏での販売後、金属汚染の可能性を理由にポテトサワードウブレッドをリコールした。
どの地域がパン販売をリードし、どの地域が最も速く成長しているか?
ヨーロッパが2026年に29.2%の金額シェアを占め、アジア太平洋は2027〜2032年にかけて年平均成長率4.9%で最も速く成長すると予測されている。