
シリアルバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 10.47 十億米ドル |
| 市場規模 (2031) | 13.03 十億米ドル |
| 成長率 (2026 - 2031) | 4.46 % |
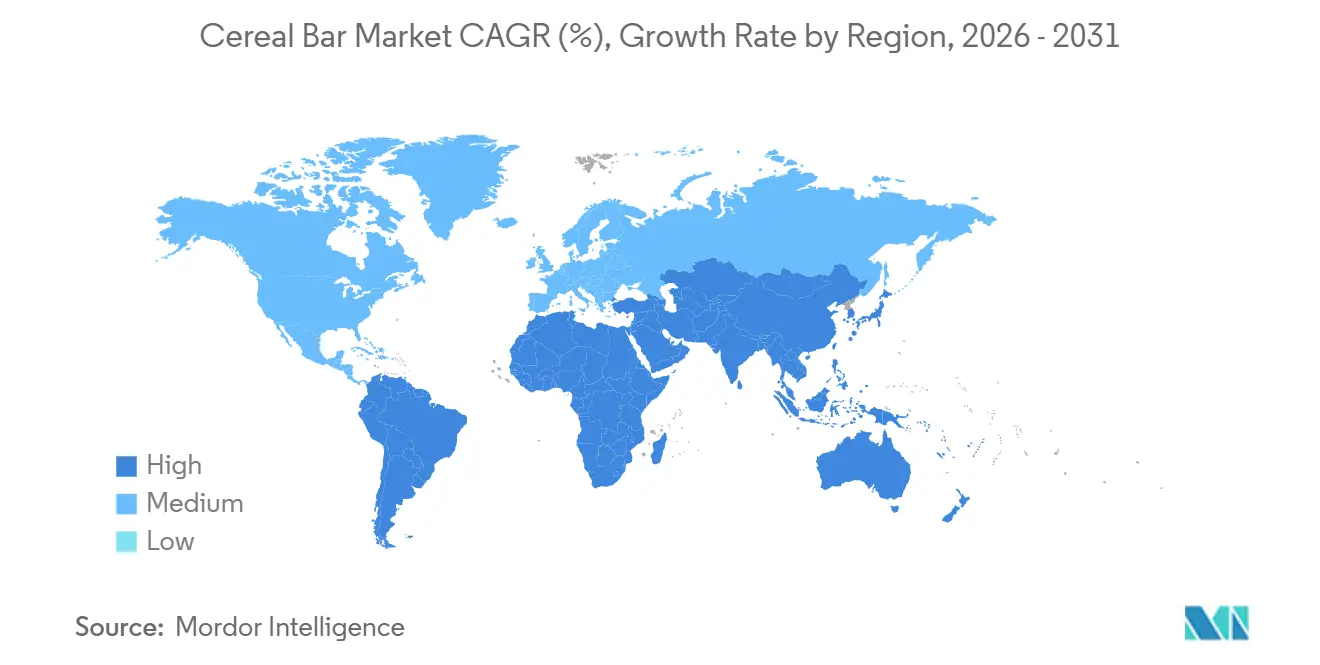
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
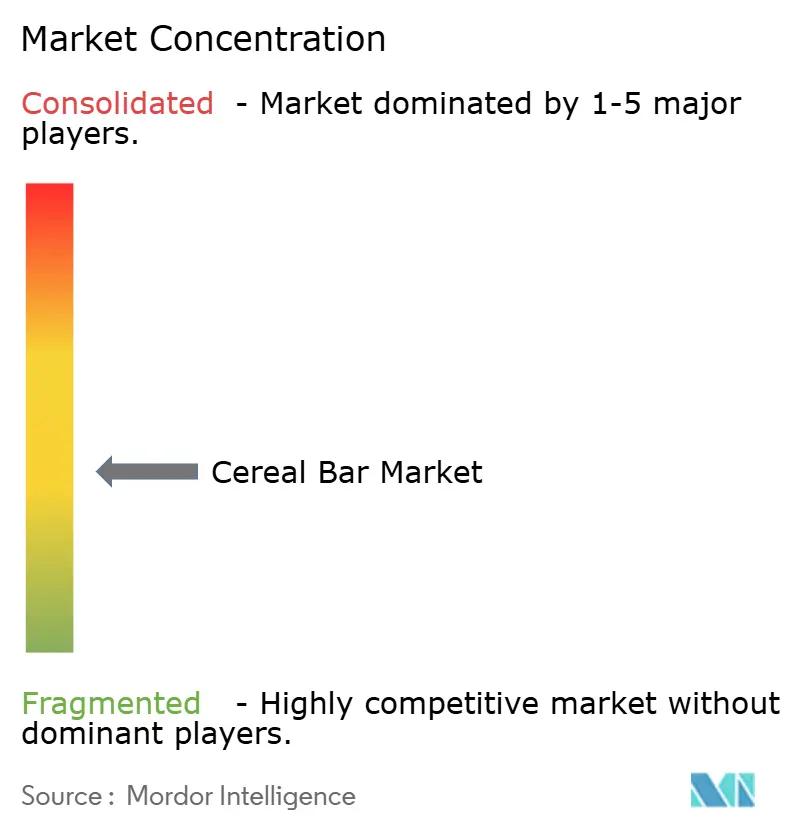
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリアルバー市場分析
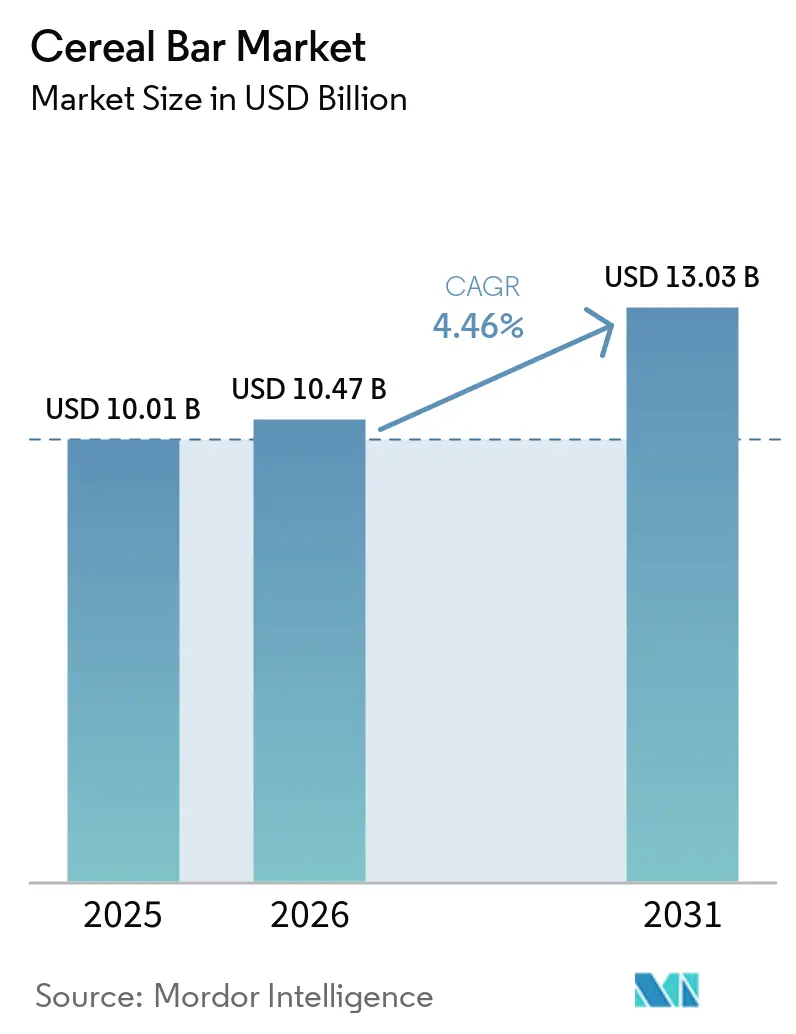
世界のシリアルバー市場は2025年に100億1,000万ドルと評価され、2026年の104億7,000万ドルから2031年には130億3,000万ドルに達すると推定されており、予測期間(2026年~2031年)中の年間複合成長率(CAGR)は4.46%となっています。世界のシリアルバー市場は、利便性と健康上のメリットを重視する消費者ライフスタイルの変化によって牽引されています。多忙なスケジュール、単身世帯の増加、外出先での食事代替品への需要の高まりなどの要因により、シリアルバーは朝食、間食、または素早いエネルギー補給のための実用的な選択肢として位置づけられています。さらに、栄養に関する意識の高まりにより、より高いタンパク質含有量、食物繊維、低糖質、またはビタミン・ミネラルの添加といった機能的なメリットを提供するバーへの需要が増加しています。これらの嗜好に対応するメーカーは、利便性と栄養価の両方を求める健康志向の消費者を引き付けています。製品イノベーションとプレミアム化は、市場成長において引き続き重要な役割を果たしています。ブランドは、古代穀物、植物性タンパク質、スーパーフードなどのユニークな原材料の組み合わせ、クリーンラベルの表示、そして改善された栄養プロファイルを維持しながら贅沢なスナックを再現する味と食感の進歩を通じて、製品を差別化しています。
主要レポートのポイント
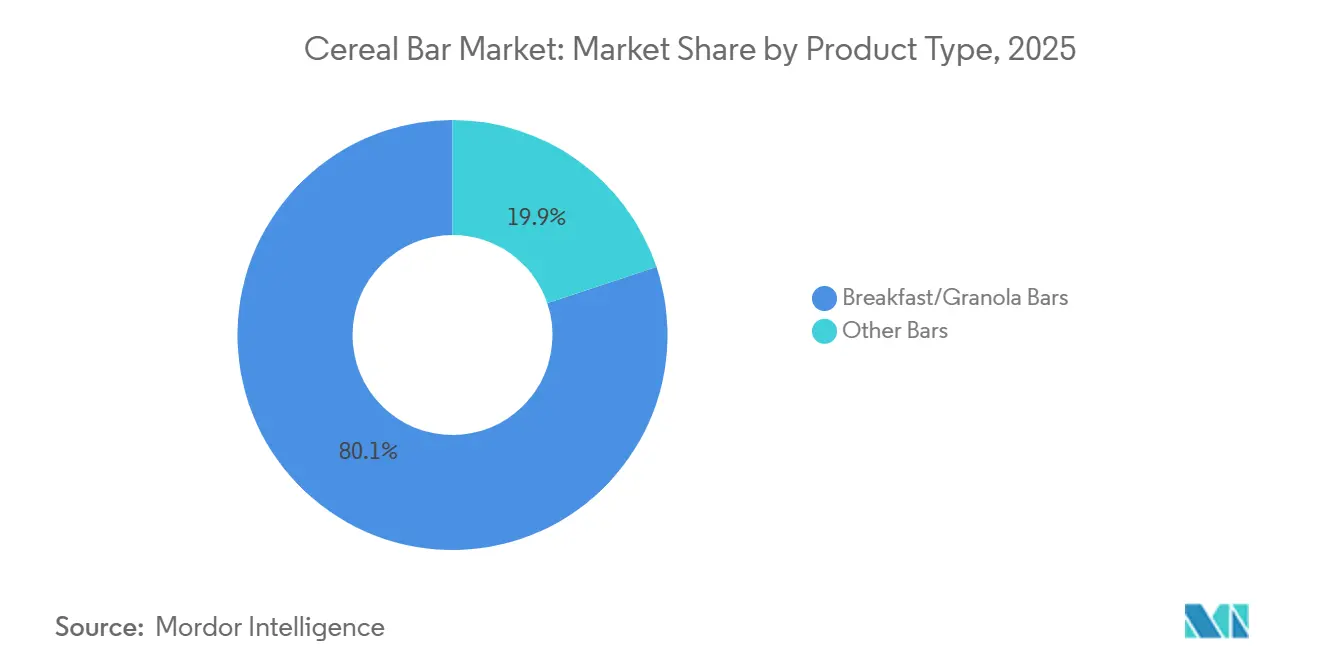
- 製品タイプ別では、朝食用バー・グラノーラバーが2025年に80.14%のシェアでトップとなり、「その他のバー」は2031年までに6.16%のCAGRで拡大すると予測されています。
- 機能性表示別では、従来型レシピが2025年の販売量の86.58%を占め、オーガニックバリアントは2031年までに6.23%のCAGRで成長する見込みです。
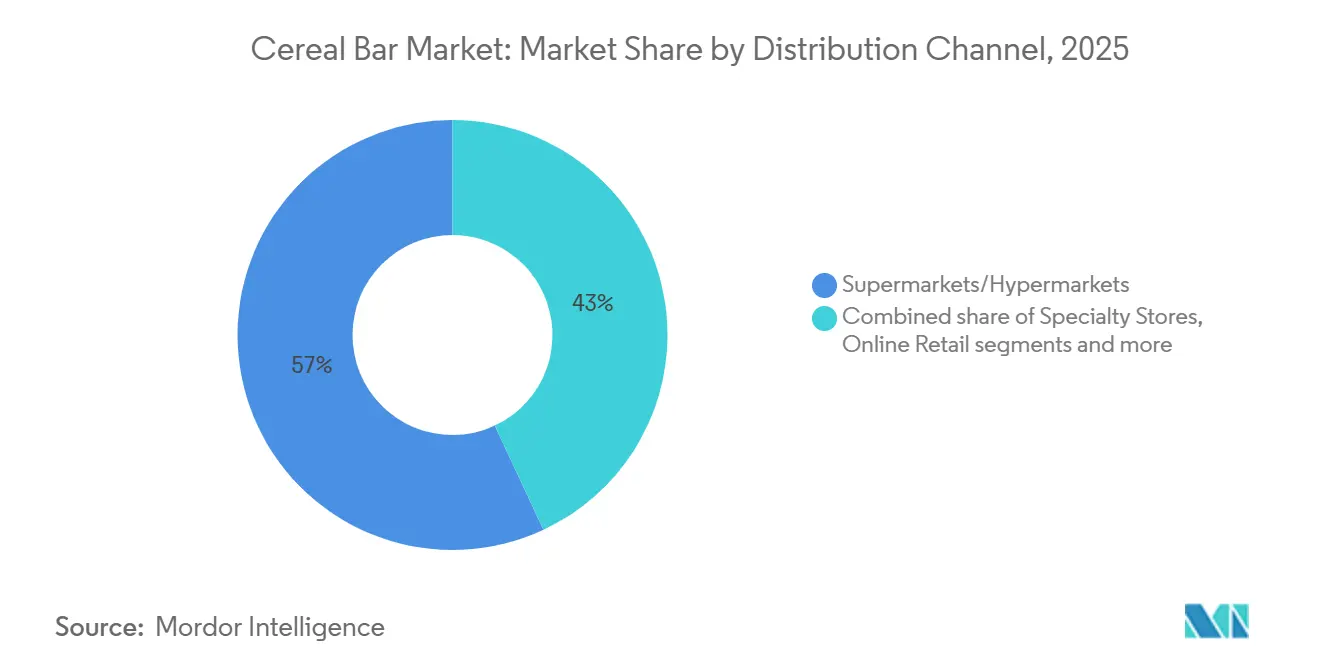
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の売上の56.96%を占め、オンライン小売は2026年~2031年にかけて6.53%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の売上の36.01%を占めていますが、アジア太平洋地域は2031年までに最も速い5.82%のCAGRで成長すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のシリアルバー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外出先向け便利なスナックバーへの需要増加 | +1.2% | 北米、欧州、都市部のアジア太平洋地域でピーク強度を持つグローバル | 短期(2年以内) |
| 栄養価の高いスナックバー消費を促進する健康意識の高まり | +1.0% | グローバル、北米と欧州で最も強く、アジア太平洋地域で加速 | 中期(2年~4年) |
| シリアルバー需要を支えるフィットネス文化の台頭 | +0.8% | 北米、欧州、中国・インドの都市部 | 中期(2年~4年) |
| クリーンラベルおよび植物性バーへの需要の高まり | +0.9% | 北米と欧州が中心、アジア太平洋のプレミアムセグメントで新興 | 中期(2年~4年) |
| 製品イノベーションとフレーバーの多様化 | +0.7% | グローバル、北米と西欧で最も速い普及 | 短期(2年以内) |
| 機能性・強化バーへの需要の高まり | +0.8% | グローバル、特に北米、欧州、富裕層が多いアジア太平洋の主要都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外出先向け便利なスナックバーへの需要増加
長い通勤時間やハイブリッドワークスケジュールが従来の食事パターンを乱す中、携帯性は不可欠な特徴となっています。Mondelez Internationalの2024年スナッキング実態調査によると、回答者の63%が少なくとも1日2回スナックを摂取しており、バーは外出先での消費において、汚れが少なく常温保存が可能なことから好まれる選択肢となっています。このトレンドは特に25歳から44歳の層で顕著であり、彼らはコストよりも利便性を優先し、個食サイズのフォーマットに割増料金を支払う意欲があります。このシフトはパンデミック後に勢いを増し、オフィス復帰の義務化によるデスクでの食事の増加と、シェーカーボトルや冷蔵保存の必要性をなくすためにバーをトレーニング前後の燃料として使用するフィットネス愛好家によって牽引されました。小売業者は、チェックアウトレーンや交通拠点のキオスクでのバー陳列を増やすことで対応しており、衝動買いが売上の大部分を占めています。ISO 22000食品安全基準への準拠は、食料品チャネルと比較してより厳格な賞味期限と改ざん防止基準が適用される空港や交通機関の小売での棚確保を目指すブランドにとって、基本的な要件となっています。
栄養価の高いスナックバー消費を促進する健康意識の高まり
消費者はかつて医薬品の添付文書に関連していたような詳細さで栄養成分表示を分析するようになっている。この行動の変化は、リアルタイムで原材料リストを評価するソーシャルメディアのインフルエンサーによってさらに促進されている。国際食品情報評議会の2025年調査によると、米国成人の17%がスナックにおいてタンパク質含有量を優先している[1]出典:国際食品情報評議会、「アメリカ人のタンパク質に関する認識」、ific.org。この傾向により、ブランド各社はより高いタンパク質含有量に対する消費者需要を満たすべく、既存の製品ラインを再処方するよう促されている。規制の変化も重な役割を果たしており、米国食品医薬品局(FDA)の2024年改訂版「健康的」の定義では、スナックバーが飽和脂肪とナトリウム含有量を制限しながら、食品グループの構成要素(野菜、果物、乳製品、タンパク質、または全粒穀物など)を相当量含むことが義務付けられている[2]出典:米国食品医薬品局、「食品表示における「健康的」表示の使用」、fda.gov。この変更により、チョコレートコーティングされたインダルジェンスバーは健康的な選択肢として販売することができなくなり、メーカーは処方を調整するか製品の位置付けを変更することを余儀なくされている。同様に、ドイツ、フランス、ベルギー、スペインを含む国々が採用しているヨーロッパのニュートリスコア表示システムは、糖分と飽和脂肪が高い製品にペナルティを課している[3]出典:連邦農業・食料・地域アイデンティティ省、「ニュートリスコア」、bmleh.de。これにより、メーカーはニュートリスコアのBランク以上を達成するナッツバターやシードブレンドなどの製品を開発するよう促され、健康的な選択肢に対する消費者の嗜好と規制要件に合致するようになっている。
クリーンラベルおよび植物性バーへの需要の高まり
植物性タンパク質は、フレキシタリアン食の人気の高まりと消費者の選択に影響を与える環境への懸念の増大により、ニッチなカテゴリーから広く普及するカテゴリーへと移行しました。このシフトは、持続可能で健康志向の食習慣に向けた広範な消費者トレンドを反映しています。2024年、Ingredionはバー用途向けに特別に設計されたテクスチャード・エンドウタンパク質分離物を発売しました。この製品は中性の味を提供し、豆臭さを排除することで、植物性タンパク質処方における一般的な課題に対処しています。これにより、ブランドはホエイベースのバーに匹敵するテクスチャーと食感を持つビーガンSKUを開発できるようになり、感覚的な属性を妥協することなく植物性代替品を求める消費者の選択肢が広がっています。人工添加物を含まない処方と認識可能な原材料名を特徴とするクリーンラベルの表示は、北米と西欧における新しいバー発売の大部分を占めています。このトレンドは、消費者が購買決定においてクリーンラベル製品をますます優先するにつれて、製品原材料の透明性とシンプルさへの需要の高まりを浮き彫りにしています。
機能性・強化バーへの需要の高まり
タンパク質、プロバイオティクス、アダプトゲン、オメガ3などの機能性成分は、消費者が1回の摂取で複数の健康上のメリットを提供する製品を求めるにつれて、バーにますます組み込まれるようになっています。これらの成分は、消化改善、肌の健康増進、認知機能のサポートなど、ターゲットを絞った健康上のメリットを提供します。例えば、Bacillus coagulans GBI-30などのプロバイオティクス株は、低水分バー処方において安定性を示しており、常温保存中に最大18ヶ月間生存能力を維持し、1回の摂取あたり10億CFUを提供します。このレベルは、FDAとEFSAの両方のガイドラインに基づく消化器系の健康表示をサポートし、製品の賞味期限にわたる有効性を確保します。さらに、ビタミンD、B12、鉄分による強化は、特に動物性製品の摂取が限られている集団において、世界保健機関が強調する微量栄養素の欠乏に対処します。これらの栄養素は、骨の健康、エネルギー産生、体内の酸素輸送をサポートする上で重要な役割を果たします。これにより、ブランドは「完全栄養」の表示を中心に製品をポジショニングし、便利で栄養密度の高い選択肢を求める健康志向の消費者にアピールすることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品処方を制限する厳格な糖分削減規制 | -0.6% | 欧州、北米、アジア太平洋(シンガポール、タイ)での規制強化が新興 | 短期(2年以内) |
| コストに影響するナッツと種子の価格変動 | -0.5% | グローバル、ナッツベースのバーが主流の北米と欧州で最も深刻 | 中期(2年~4年) |
| 偽造品および無表示製品の存在 | -0.3% | アジア太平洋、中東、アフリカ、南米の農村部 | 中期(2年~4年) |
| 農村部および半都市部市場での低普及率 | -0.4% | アジア太平洋、アフリカ、南米内陸部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品処方を制限する厳格な糖分削減規制
世界各国の政府は糖分削減の義務を強化しており、ブランドがかつて持っていた処方の柔軟性を制限しています。FDAが提案する「健康的」の定義には、1回の摂取量(RACC)あたりの添加糖分の1日摂取量(DV)の5%という基本的な上限が含まれています。これにより、非栄養性甘味料で再処方しない限り、蜂蜜で甘味をつけた製品や大量のドライフルーツを含む製品は健康表示ができなくなります。これらの規制により、ブランドはナツメヤシやアガベなどの原材料を、ステビア、羅漢果、またはアルロースなどの代替品に置き換えることを余儀なくされており、これらは味、コスト、消費者受容に関する独自の課題をもたらします。例えば、ステビアと羅漢果は後味が残る場合があり、アルロースは味が砂糖に近いものの、より高価で入手しにくいです。さらに、再処方の取り組みは製品のテクスチャーと賞味期限に影響を与える可能性があり、これらの義務への準拠をさらに複雑にしています。
コストに影響するナッツと種子の価格変動
原材料のインフレにより、ナッツを多く使用するバーの粗利益率が低下しており、カリフォルニア州の長引く干ばつと中国の成長するスナック市場からの輸出需要の増加によるアーモンド価格の上昇が主な要因となっています。カシューナッツのコストも上昇しており、世界最大の加工国であるインドが労働力不足と高いエネルギーコストに直面し、殻むき費用が増加しています。以前はコスト効率の高い代替品と見なされていたひまわりとかぼちゃの種は、ウクライナからの輸出能力の低下とアルゼンチンの生産地域での不利な気象条件により、より高価になっています。これに対応して、ブランドは価格安定性とアレルゲンフリーの特性を提供するオーツ麦とライスクリスプ原材料の使用を増やしています。しかし、この調整はナッツを多く使用した処方に関連するプレミアム感を損なわせます。前渡し契約や垂直統合の財務的能力を持たない中堅プレーヤーは、スポット市場の変動に対して脆弱なままであり、四半期利益率に大きな影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:朝食用バー・グラノーラバーがリード、その他のバーが勢いを増す
朝食用バー・グラノーラバーは2025年に80.14%の市場シェアを占め、長年のブランドエクイティと広範な小売での入手可能性によって牽引されています。これらのバーは、その利便性、味、そして従来の朝食習慣との整合性から市場の定番となっています。しかし、プロテインバー、食事代替バー、エネルギーバー、専門バーを含む「その他のバー」カテゴリーは、2031年までに年率6.16%で成長すると予測されています。この成長は、特に健康志向の個人や活動的なライフスタイルを持つ人々の間での消費者嗜好の変化によって促進されています。例えば、ケロッグのSpecial K プロテインスナックバーの導入(6グラムのタンパク質を含む)は、このトレンドを浮き彫りにしています。これらの製品は、朝食の代替品としてではなく、トレーニング後の回復オプションとしてバーを使用するフィットネス志向の消費者に対応しています。さらに、1日の微量栄養素必要量の20〜25%が強化された食事代替バーは、昼食を抜くことが多い多忙なビジネスパーソンの間で人気を集めています。これらのバーは、時間的制約にもかかわらず食事要件を維持しようとする個人に便利で栄養価の高いソリューションを提供します。
かつては主に持久力アスリートと関連していたエネルギーバーは、現在、明確なサブニッチに多様化しています。1回の摂取あたり80〜100ミリグラムのカフェインを含むカフェイン入りオプションは、交代勤務者やゲーマーの間で人気を集めています。一方、アダプトゲン配合バーは、特に企業のウェルネスプログラム内でストレス軽減に対応するよう位置づけられています。従来の朝食バーは、シリアル消費の減少と塩味の朝食代替品への嗜好の高まりにより課題に直面しています。競争力を維持するために、ブランドは栄養と菓子の要素を融合させた塩キャラメルやダークチョコレートシーソルトなどの贅沢なフレーバーを導入しています。


機能性表示別:従来型が圧倒的優位、オーガニックが加速
従来型処方は2025年に86.58%の市場シェアを占め、確立された消費者習慣と価格感度によって牽引されています。しかし、オーガニックバーは、クリーンラベルの義務と購買決定を再形成している環境への懸念の高まりに影響を受け、2031年までに年率6.23%で成長すると予測されています。合成農薬、GMO、人工添加物の使用を禁止するUSDAオーガニック認証は、純粋さと持続可能性のために割増料金を支払う意欲のある富裕層消費者にとっての品質基準として浮上しています。同様に、加工助剤に追加の制限を課し、年次第三者監査を義務付ける欧州のEUオーガニック規制は、ドイツやフランスなどの国々でのオーガニックバーの普及を支援しています。
従来型バーは、購買決定がカロリーあたりの価格の考慮によって影響を受けることが多い大衆市場チャネルで構造的な優位性を維持しています。コストコやアルディなどの小売業者は、従来のブランド品と同等の価格でUSDA認証製品を提供するプライベートラベルのオーガニックバーを導入しています。このトレンドはオーガニックセグメントのコモディティ化のリスクをもたらします。さらに、グルテンフリー、非GMO、ビーガンなどの機能性表示はオーガニックのポジショニングとますます重複しており、価値提案を区別することが難しいと感じる消費者の間で認証疲れを引き起こしています。
流通チャネル別:スーパーマーケット・ハイパーマーケットが支配、電子商取引が売り場を再形成
スーパーマーケット・ハイパーマーケットは2025年に56.96%の市場シェアを占め、長年の消費者習慣とチェックアウトレーンの製品配置によって促進される衝動買いの優位性によって牽引されています。しかし、オンライン小売は、直接消費者向けモデルとサブスクリプションサービスがブランドと消費者のインタラクションを変革するにつれて、2031年までに年率6.53%で成長すると予想されています。会員費を支払う顧客にキュレーションされたオーガニックおよびクリーンラベル製品を提供するThrive Marketなどの専門電子商取引プラットフォームは、コストよりも原材料の透明性を優先する健康志向の消費者の間でニッチを確立しています。コンビニエンスストアと食料品店は、冷蔵の制限が食料品チャネルと比較して新鮮な代替品よりも常温保存可能なバーを好む、ガソリンスタンドやコーナーショップなどの即時消費ニーズに対応しています。
電子商取引の急速な成長とその利便性は、消費者の購買行動に大きな影響を与え、オンラインプラットフォームへのシフトを促進しています。消費者は、迅速な配送と柔軟な支払いオプションの恩恵を受けながら、自宅から製品を閲覧、比較、購入できる能力を重視しています。デジタルマーケットプレイスとブランドウェブサイトは、地元の小売店では常に入手できるとは限らないニッチ、プレミアム、国際ブランドを含む、より幅広いシリアルバーの選択肢を提供することが多いです。この拡大した選択肢は、消費者がより多様な品揃えを求めてオンラインショッピングをするよう促しています。さらに、割引、フラッシュセール、バンドルオファー、送料無料の閾値、ロイヤルティリワードなどのオンラインプロモーションと価格インセンティブは、コスト意識の高い買い物客にアピールし、カート価値の増加に貢献しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
2025年、北米は売上の36.01%を占め、確立された健康志向のスナック習慣と高い可処分所得によって支えられています。同地域の発達した小売インフラと多様な製品オプションの入手可能性が、その市場リーダーシップをさらに強化しています。北米の消費者は、高タンパク質・低糖質の代替品など、健康とウェルネスの目標に合致した便利な外出先向けスナックをますます好むようになっています。さらに、天然で最小限に加工された原材料を強調するクリーンラベル製品への需要の高まりが、購買行動に影響を与えています。主要市場プレーヤーの存在と、フレーバー、パッケージング、栄養成分における継続的なイノベーションも、同地域の強力な市場パフォーマンスに貢献しています。
アジア太平洋地域は、5.82%のCAGRで全地域の中で最も高い成長を経験しています。都市化により、中産階級は便利な外出先向け栄養オプションへと移行しています。インド、インドネシア、ベトナムなどの国々では、デジタルコマースが従来のインフラの課題を克服しています。ジム文化がより普及するにつれて、中国の消費者は西洋のプロテインバーをますます選択するようになっていますが、小豆や抹茶などの地元のフレーバーへの嗜好を示しています。インドでは、Yoga Barブランドがグラノーラバーから始まり、ミューズリー、ナッツバター、朝食ミックスを含む製品ラインを拡大し、直接消費者向けロジスティクスを活用して顧客に効果的にリーチしています。この進化する市場において、グローバルブランドは地域の嗜好に合わせてSKUをカスタマイズし、より小さなパッケージサイズを提供し、甘さのレベルを下げることで顧客ロイヤルティを構築するよう適応しています。
南米と中東・アフリカは大きな成長ポテンシャルを示しています。ブラジルの都市部は、嗜好性と健康の要素を組み合わせたバランスのとれたシリアルバー市場へと移行しています。しかし、農村市場は価格感度と断片化した流通構造による課題に直面しています。湾岸協力会議では、在外スポーツコミュニティがプレミアムプロテインバーへの需要を牽引していますが、全体的な消費量は世界平均を下回っています。流通パートナーシップと地元生産施設の確立は、ブランドが関税を削減し、地元の消費者嗜好により良く合致するのに役立ちます。

規制環境
シリアルバーに関する規制は、糖分、ナトリウム、飽和脂肪の改良に影響を与えるラベリングおよびパッケージ前面表示の規制が中心となっている。米国では、米国食品医薬品局(FDA)が2024年12月に栄養成分表示「healthy(ヘルシー)」の定義を更新し、栄養素の上限を満たすことに加え、意味のある食品群(全粒穀物、果物、乳製品、たんぱく質食品など)への貢献を表示要件と結び付けた。これにより、シリアルバーやグラノーラバーがチョコレートコーティングやインダルジェント(贅沢志向)タイプの製品とどのように差別化して位置付けられるかに影響が及んでいる。
世界的に見ると、複数原材料を使用するバーにはナッツ、乳、大豆、小麦が一般的に含まれるため、アレルゲンに関する情報開示は一層厳格化が進んでいる。2026年7月、FAO/WHO合同食品規格委員会(コーデックス委員会)は、予防的アレルゲン表示(PAL)に関する新たな指針を、プレパッケージ食品の表示に関する一般規格(CXS 1-1985)の附属書として採択し、「含まれる可能性がある」旨の表示を用いる前に科学的根拠に基づくリスク評価を行うことを重視した。複数地域で販売するメーカーにとっては、これによりアレルゲンリスク管理の文書化要件が強化され、パッケージ表示文言、検証プロトコル、サプライヤー保証プログラムの変更が求められる可能性がある。
バリューチェーン分析
シリアルバーのバリューチェーンは、農産物および原材料の投入(オーツ麦やその他の穀物、甘味料や結着剤、ナッツや種子、ドライフルーツ、チョコレートやカカオ、乳または植物性たんぱく質、食物繊維やプロバイオティクスなどの機能性素材)から始まり、続いてブレンド、成形(焼成または冷成形)、冷却、カット、そして一部SKUについてはコーティングという工程を経る。アレルゲン管理は、1つの施設内で複数のアレルゲンを組み合わせるバーが多いことから、業務の複雑性を高める主な要因となることが多い。分別管理、検証済みの洗浄手順、切替スケジュールが、テクスチャーや賞味期限の目標維持と並んでスループット上の主要な制約となる。
下流工程では、高速包装(特にフローラップおよびマルチパック形式)が能力上の制約となりやすく、プロモーションやチャネル拡大への対応力、特にインパルス購買やクラブ形式を支える個包装品やバラエティパックへの対応力を制限する可能性がある。ナッツ、種子、カカオの原材料価格の変動は調達戦略を左右し、固定価格のプライベートブランド契約に圧力をかける可能性があり、これを受けて一部メーカーはレシピの柔軟性を高める方向(穀物主体の配合)や、リスクの高い原材料については長期的なサプライヤープログラムへとシフトしている。Mondelēz Internationalのように、Cocoa Life(2012年から2030年にかけて10億米ドルの取り組みで支援)を通じて確立された責任ある調達プログラムを持つ大手ブランドオーナーは、サステナビリティおよびトレーサビリティ要件を活用してカカオ供給のリスクを低減し、チョコレート配合バーに対する小売業者のコンプライアンス要件を満たしている。
競合環境
シリアルバー市場は、確立された多国籍企業が小規模な専門プレーヤーと競合する、適度に断片化した競合環境を特徴としています。この構造により、企業は市場ポジションを強化するために、製品イノベーション、マーケティング施策、戦略的パートナーシップ、合併・買収など、さまざまな戦略を実施するよう促されています。WK Kellogg'sやGeneral Millsなどの多国籍企業は、広範な流通ネットワーク、規模の経済、強力なブランド認知度を活用して市場リーダーシップを維持しています。例えば、WK Kellogg'sはNutri-GrainとSpecial K製品ラインを拡大し続け、健康志向の消費者にアピールしています。一方、KIND SnacksやRXBARなどの小規模企業は、特定の消費者需要を満たし市場シェアを確保するために、オーガニック、ビーガン、グルテンフリーオプションなどの専門製品を提供することでニッチ市場をターゲットにしています。
競争は、健康意識の高まりと食の嗜好の変化によって促進される、より健康的なスナックオプションへの消費者需要の増大によって激化しています。このトレンドにより、企業は低糖質、高タンパク質含有量、プロバイオティクスやスーパーフードなどの機能性成分を含む製品を発売することでイノベーションを起こすよう促されています。例えば、RXBARはクリーンラベルと最小限の原材料に焦点を当て、KIND Snacksはナッツ、種子、全粒穀物を使用して健康志向の消費者を引き付けています。さらに、持続可能性が重要な考慮事項となっており、企業は環境意識の高い消費者に対応するために、エコフレンドリーなパッケージングを採用し、倫理的に生産された原材料を調達しています。例えば、Nature Valleyは持続可能性への取り組みの一環として、グラノーラバーにリサイクル可能なラッパーを導入しています。
コラーゲン美容バー、アダプトゲンストレス緩和バー、プレバイオティクス腸内健康バーなどの機能性カテゴリーには引き続き機会があります。構造・機能表示に関する規制の不確実性は、リスク回避型の既存企業を抑制しますが、規制の明確化が得られるまで不明確な規制の枠組みをナビゲートする意欲のあるベンチャー支援のスタートアップには魅力的です。新興プレーヤーはテクノロジーを活用して製品開発のタイムラインを短縮し、個々のニーズに合わせた製品を提供しています。
シリアルバー業界リーダー
PepsiCo, Inc.
General Mills Inc.
Mondelēz International Inc
Mars Inc
WK Kellogg Co.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機能性栄養と許容される表示訴求が交差する領域で、製品の空白地帯が広がっている。ブランドは全粒穀物やナッツを主体としたベースに、より高いたんぱく質と食物繊維を組み合わせつつ、変化するラベリング基準に対応することができる。FDAが更新した「healthy」表示の枠組み(2024年12月に確定)は、主流のシリアルバーやグラノーラバーを、識別しやすい食品群の成分を用い、添加糖分を抑える方向へ改良する動機付けとなり、より健康的なスナックや朝食用途向けにパッケージ上での訴求を明確化することを支えている。
ブランドの動向は、クラシックなグラノーラバーを超えた形状の革新やファミリー・キッズ向け隣接領域における短期的な機会も示している。2026年、Mondelēz Internationalはバーのポートフォリオを拡大し、CLIF Energy BitesおよびZbar Oat Bitesを含む新たなZbar製品、さらにZbar Proteinのフレーバー拡張を投入し、ランチボックスや外出先での利用に適したビットサイズ・高たんぱく質バリエーションへの需要を強化した。投資と生産能力の管理も、新規SKUの投入ペースやチャネル要求への対応力を保つうえでの差別化要因となりつつある。Marsは2026年までに20億米ドル規模の米国スナック生産拡張を発表し、その中にはNature's Bakery向けのユタ州ソルトレイクシティにおける2億4,000万米ドルの新工場も含まれ、これによりシリアルおよびベーカリー隣接分野のバー製品における生産量の増加とイノベーションパイプラインの拡充が支えられている。
最近の業界動向
- 2026年4月:PepsiCoがQuaker Protein Rice Crispsの発売を発表し、既存のバーおよび朝食向け製品ラインに加え、たんぱく質を訴求したシリアルベースのスナック形式を追加した。これによりQuakerのより健康的な製品ポートフォリオが拡大し、常温保存可能な外出先向けスナック市場において、たんぱく質および全粒穀物に関する表示訴求をめぐる競争圧力が高まっている。
- 2025年12月:MarsがKellanovaの買収を完了し、Nutri-GrainやRXBARなどのブランドをMars Snackingに取り込んだ。この統合により、朝食用途および機能性訴求におけるMarsのバー事業の規模が拡大し、より広範な販路展開と、主流製品からクリーンラベル製品まで幅広いイノベーション基盤の強化が可能となった。
- 2024年9月:Three Wishes Cerealが米国の複数の大手小売業者への販路を拡大し、穀物不使用または代替的な位置付けのバーの店頭展開を強化した。この展開は、非従来型のシリアルバー形式に対する消費者の関心の継続を反映しており、主流のオーツ麦ベース製品と競合するための基盤を提供している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、スナックまたは軽食の機会向けに販売される、即食型の包装済みシリアルバーの価値を対象としており、シリアル穀物(オーツ麦、米、小麦など)が主要な基材を形成し、シロップ、ナッツ、果物、またはチョコレートなどの原材料で結合されているものを指す。
対象範囲の除外:規模算定から除外される品目には、粉末飲料ミックス、焼き菓子タイプの朝食用ビスケット、およびシリアルが主要な基材でない純粋なプロテインバーが含まれる。
セグメンテーション概要
- 製品タイプ別
- 朝食用バー・グラノーラバー
- その他のバー
- 機能性表示別
- オーガニック
- 従来型
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- 専門店
- オンライン小売
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- シンガポール
- インドネシア
- タイ
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実基盤を確立し、仮定のみに基づいてモデルを構築することを避けるために使用される。まず、穀物および甘味料のコンテキストに関するUSDAおよびその他の国家農業機関の公開統計シリーズと参考資料、関連する包装食品の貿易フローに関するUN Comtrade、およびスナックと製パンの価格バスケットが利用可能な消費者物価指数の公表データを確認することら始める。
需要と小売行動を結びつけるために、政府の食品表示ガイダンス、包装食品に特化した業界団体、査読済みの栄養学およびシリアル科学ジャーナル、企業の年次報告書および投資家向けプレゼンテーション、ならびにカテゴリーの新製品発売と価格設定に関する信頼性の高いビジネス報道などのソースも参照する。企業財務情報の有料サブスクリプションおよび有料特許データベースは、事業エクスポージャーとイノベーションの方向性を確認するために選択的に使用される。言及されているソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開参考資料も使用された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの見解を検証し、公開データでは十分に回答されていないギャップ、特にチャネルミックス、価格構造、およびシリアル主体のバーが隣接するスナックバーとどのように区別されるかについて補完するために使用される。ブランドおよびカテゴリーマネージャー、原材料および受託製造の担当者、流通業者および小売チャルの専門家など幅広いステークホルダーと対話し、同一の仮定がすべての地域に適用されないよう、主要な消費地域全体でロジックを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:16% | アジア太平洋:44% |
| 中位層:49% | 機能・ユニットリーダー:25% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:22% | マネージャー:59% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのロジックを組み合わせて構築されており、包装スナックおよび朝食食品の需要を地域別に再構築し、デスクリサーチとインタビューから収集した浸透率とミックス指標を用いてシリアル主体のバーに絞り込む。その需要プールが形成されると、チャネルミックスおよび機能性または嗜好性レシピの観察されたプレミアムに合わせて調整されたブレンド小売価格の仮定を用いて価値に換算される。
モデルを現実に即したものに保つため、棚価格に影響するシリアルおよび甘味料の価格動向、スナック頻度を変化せる生産年齢の都市人口とオンザゴー飲食のシグナル、入手可能性を変化させる近代的小売とeコマースのシェア、グラノーラ対その他のシリアルバーフォーマットなどの製品ミックスシグナルといった実際的なインプットを追跡する。次に、公開報告されたブランド収益からの選択的な積み上げ、チャネル別のサンプル価格ポイント、およびカテゴリー議論からの数量プロキシを用いてボトムアップチェックを実施する。推定合計が高すぎるまたは低すぎると思われる場合は、保守的なシェアレンジでギャップに対処し、フォローアップの確認を行う。
予測については、軽量な多変量回帰に支援されたシナリオ分析を主に活用する。成長は、価格インフレ、チャネル拡大、および利便性の高い健康志向スナックへの需要に関する将来見通しに結びついている。最終的な曲線が単一の短期的な急騰に過剰反応しないよう、仮定は専門家のコンセンサスで調整される。
データ検証と更新サイクル
モデルのアウトプットは複数のシグナルにわたって三角測量され、非現実的な価格急騰、小売フットプリトと矛盾する地域シェア、または既知の包装食品パターンから逸脱した成長率などの異常値がチェックされる。差異が見つかった場合は、まず基礎となるドライバーを再検討し、数値が承認される前にインタビューノートと公開シリーズを再確認する。
レビューはステップごとに行われ、アナリストによる自己チェックから始まり、ロジックと計算を検証するためのピアレビューが続き、最後に定義が地域と年度にわたって一貫して適用されていることを確認する最終チェックが行われる。レポートは年次で更新され、主要な価格リセット、表示に関する規制変更、または注目すべきチャネルの混乱など、重要なイベントが発生した場合には中間更新が行われる。納品前に最終検証スイープが完了し、クライアントはその時点で利用可能な最新の見解を受け取る。
Mordor Intelligenceのシリアルバー市場規模と他の公表推計との比較
公表されているシリアルバーの数値がしばしば異なるのは、各社がカテゴリーの境界線を同じように引いていないこと、および数量を価値に換算する際に異なる価格ポイトとチャネルウェイトを使用しているためである。基準年のタイミングの違いやインフレの処理方法も、成長のストーリーが似ているように聞こえる場合でも、差異を生じさせる。
シリアル主体でないエネルギーバーおよび栄養バーはMordor Intelligenceの対象範囲外であり、より広いスナックバーが同じバケツに含まれる場合に一部の公表合計が高くなる一般的な理由となっている。単一のグローバル平均価格を適用した推計、オンライン小売に対する積極的な拡大仮定に依存した推計、またはブレンド価値を年々変化させる地域ミックスのシフトを再確認していない推計においても、ギャップが生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 100.1 ビリオン 米ドル(2025年) | |
| 業界出版社A | 140.8 ビリオン 米ドル(2025年) | エネルギーバーおよび栄養バーを朝食用またはシリアルバーと並べて含む、より広い製品フレームを使用しており、これにより通常、プレミアム価格の機能性フォーマットを通じて価値合計が引き上げられる。 |
| グローバル出版社B | 192.2 ビリオン ドル(2025年) | スナックバーとエネルギーバーまたは栄養バーを同一の製品フレームに組み合わせ、より広いチャネルカバレッジを適用しており、これによりブレンド価格が引き上げられ、計上される需要プールが拡大する可能性がある。 |
この比較は、差異の大部分がシリアルバーとして計上されるものと隣接するスナックバーカテゴリーとの違いによって説明され、次いでチャネルおよび製品ミックスからブレンド価格がどのように構築されるかによって説明されることを示している。需要プールをシリアル主体のバーに結びつけ、現実的な価格とミックスのインプットを用いて価値をクロスチェックすることで、推計は再現および説明がより容易なものとなっている。


レポートで回答される主要な質問
2031年までのシリアルバー市場の世界的な価値予測は?
このカテゴリーは2031年までに130億3,000万ドルに達すると予想されており、2026年から2031年にかけて4.46%のCAGRを反映しています。
シリアルバー内で最も速く拡大している製品タイプはどれですか?
プロテインバーや食事代替フォーマットを含む「その他のバー」は、2031年まで年率6.16%で成長すると予測されています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域は、所得の増加とフィットネスの普及により、予測期間中に最も速い5.82%のCAGRを記録すると予測されています。
オンラインチャネルはどのくらいの速さで成長していますか?
オンラインチャネルはどのくらいの速さで成長していますか?
最終更新日:



