
米国アルミニウム飲料缶市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
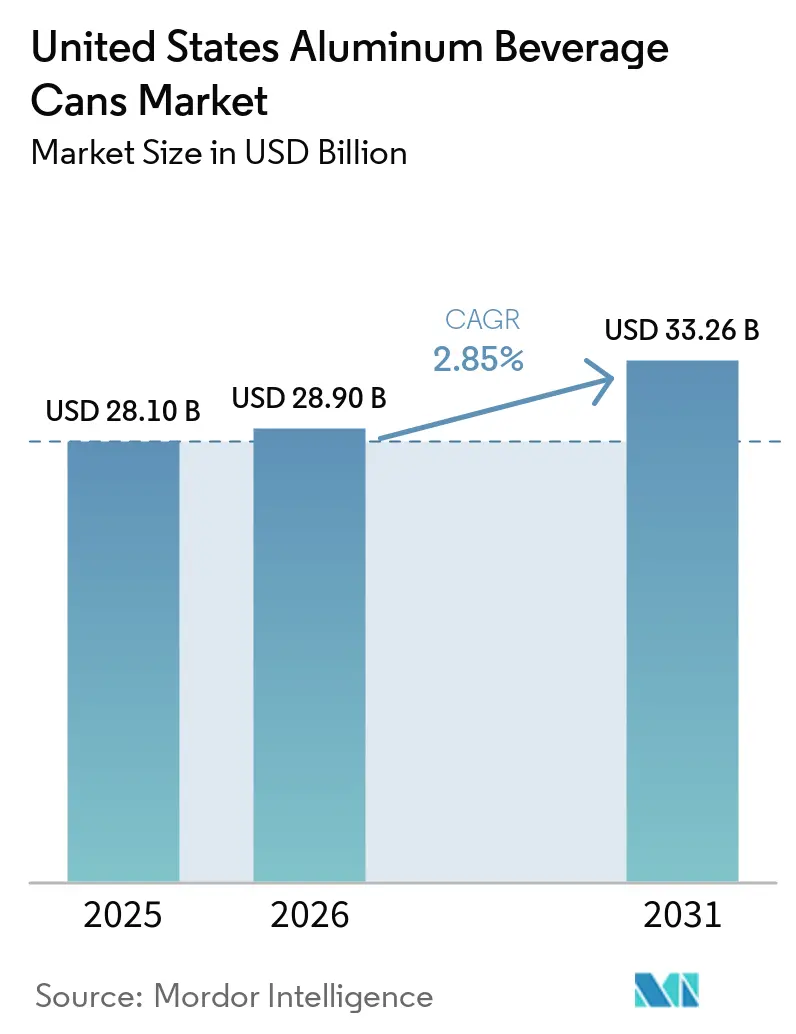
| 基準年の市場規模 (2025) | 28.10 十億米ドル |
| 市場規模 (2026) | 28.90 十億米ドル |
| 市場規模 (2031) | 33.26 十億米ドル |
| 成長率 (2026 - 2031) | 2.85 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国アルミニウム飲料缶市場分析
2026年における米国アルミニウム飲料缶市場規模は288億9,000万米ドルと推計され、2025年の281億米ドルから成長し、2031年には332億6,000万米ドルに達する見込みであり、2026年〜2031年にかけてCAGR 2.85%で拡大します。大手飲料ブランドオーナーがサステナビリティ目標を強化するなか、需要は底堅く推移しており、二ピース絞りしごき加工技術がアルミニウム関税による国内金属価格の約10%上昇圧力にもかかわらず製造コストを抑制しています。ノベリスのベイ・ミネット圧延工場などの新規生産能力の追加により、2026年以降のシート不足が緩和される見通しですが、非契約バイヤー向けのリードタイムは依然として12〜16週間に及んでいます。IoTセンサーを統合した設備アップグレードによりチェンジオーバーロスが8〜12%削減され、充填業者が高い材料費を相殺する助けとなっています。PFASに関するFDAの継続的な規制により、2026年までにコーティングの全面的な改良が求められ、短期的にはコンプライアンスコストが発生しますが、長期的には先行企業に競争優位をもたらします。
レポートの主要ポイント
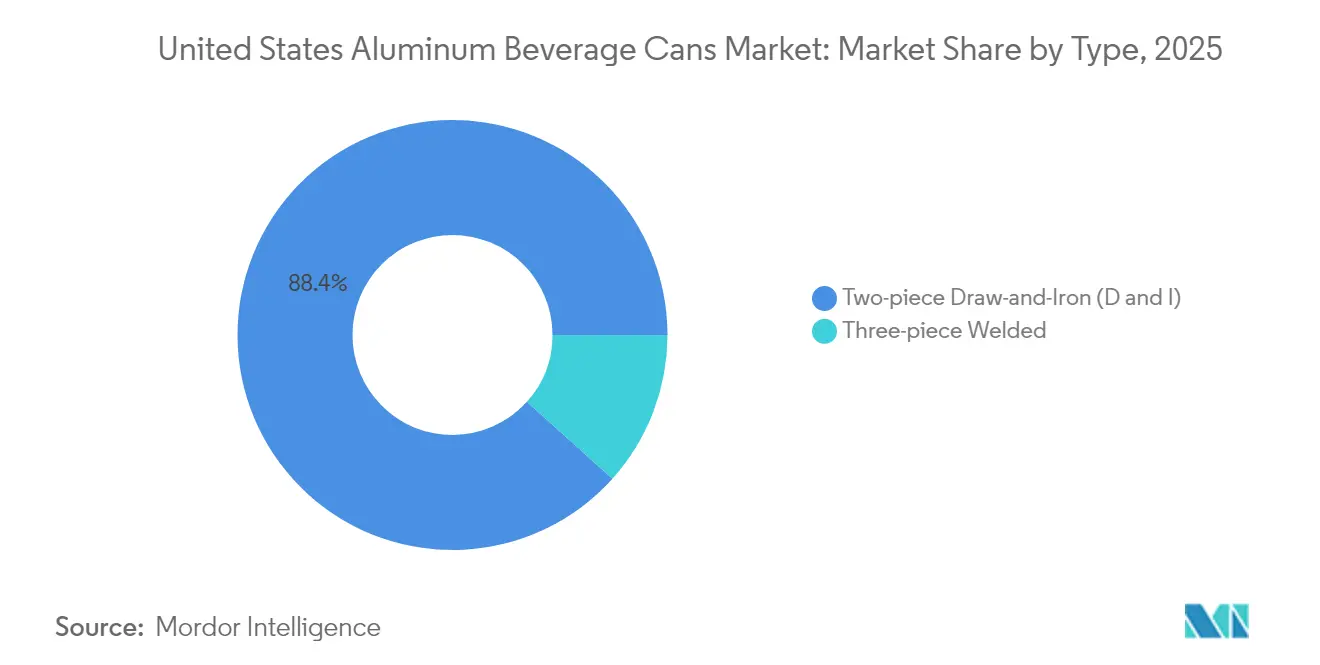
- タイプ別では、二ピース絞りしごき加工技術が2025年の米国アルミニウム飲料缶市場シェアの88.35%を占め、2031年にかけてCAGR 3.58%で拡大する見込みです。
- 飲料タイプ別では、フレーバーアルコール飲料が成長をリードし、2026年〜2031年にかけてCAGR 3.95%を記録する見通しであり、ビールは2025年に売上シェアの31.05%を維持しました。
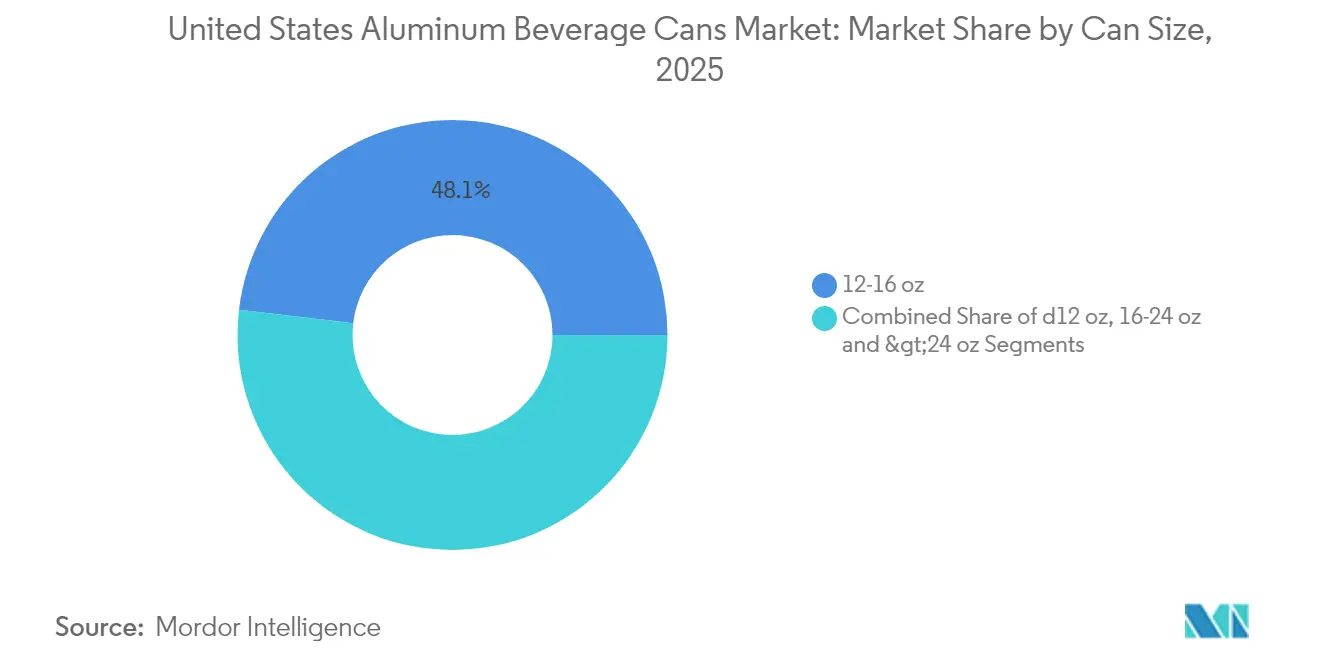
- 缶サイズ別では、≤12オンスセグメントが2031年にかけてCAGR 3.39%のポテンシャルを示す一方、12〜16オンスフォーマットが2025年の米国アルミニウム飲料缶市場規模の48.12%のシェアを維持しました。
- 流通チャネル別では、直接販売が2025年の米国アルミニウム飲料缶市場シェアの64.10%を占め、間接チャネルは2031年にかけてCAGR 4.55%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 非アルコール飲料メーカーからの需要増大 | +0.8% | 全国規模 ― 東南部および西海岸 | 中期(2〜4年) |
| クラフトビールおよびハードセルツァーの発売急増 | +0.9% | 全国規模 ― コロラド州、カリフォルニア州、ノースカロライナ州 | 短期(≤2年) |
| 無限に再資源化可能な包装材を選好する企業のESG目標 | +0.6% | 全国規模 ― フォーチュン500飲料企業が主導 | 長期(≥4年) |
| 北米におけるアルミニウム製錬所の生産能力拡大 | +0.4% | メキシコ湾岸および太平洋北西部 | 長期(≥4年) |
| IoT対応充填ライン | +0.3% | 主要都市圏 | 中期(2〜4年) |
| ブロックチェーントレーサビリティの試験導入 | +0.2% | プレミアム飲料セグメント | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
非アルコール飲料メーカーからの需要増大
エナジードリンクおよびレディ・トゥ・ドリンク(RTD)コーヒーブランドは、貯蔵寿命の延長とブランド差別化を図るためにアルミニウムフォーマットを選好しています。レッドブルのフェニックス複合施設では、缶製造と飲料充填を一体化したスルー・ザ・ウォール方式を採用し、物流コストを削減するとともに独自の250mlフォーマットを保護しています。全国の小売業者によると、アルミニウム容器はプレミアム棚価格を6〜8%引き上げ、機能性飲料メーカーが激しい競争のなかでも利益率を維持できるようにしています。RTDティーメーカーも同様に、アルミニウムの遮光性を活用してPET比25%のコールドチェーン費用削減を実現しています。こうしたフォーマット上の優位性は、2027年まで圧延シート契約を確保する確固たる購買コミットメントへと転換されています。需要がエナジードリンクを超えてスポーツ栄養飲料にまで拡大するにつれ、小規模充填業者は缶の出荷数量が年間さらに5%増加すると見込んでいます。
クラフトビールおよびハードセルツァーの発売急増
スリムな12オンスのハードセルツァーは、2024年にフレーバーアルコール飲料の販売シェアで二桁台を獲得した複数のブランドを経て、包装の標準フォーマットとなりました。かつてボトルに依存していたクラフトブルワリーは、Ball社などの大手コンバーターが少量ロットグラフィックや薄ゲージ材料を提供したことを契機に缶へと移行しました。しかし、契約量が完全に割り当てられた2024年には、スポットバイヤーが最大60%のプレミアムを支払う事態となり、多くの小規模ブルワリーはディストリビューター管理の在庫バッファを確保することを余儀なくされました。生産能力の追加が進むにつれて価格差は縮小しつつありますが、消費者が缶を鮮度とリサイクル可能性のシンボルと結びつけているため、スリムおよび16オンスフォーマットは引き続き新製品発売を主導しています。アルコール入りスパークリングティーやスピリッツベースのRTDがハードセルツァーのマーケティング手法を踏襲するなか、このトレンドは継続する見通しです。
無限に再資源化可能な包装材を選好する企業のESG目標
Ball社のパーフェクト・サークル・ロードマップは、2030年までに世界の回収率90%およびリサイクル原料含有率85%を目指し、飲料ブランドが掲げる完全リサイクル可能包装へのコミットメントと連動しています。[1]こうしたコミットメントにより、リサイクルアルミニウム含有率≥70%の缶用シートへの需要が高まり、1トン当たり12〜15米ドルのプレミアム費用が発生しています。ノベリスは圧延およびリサイクル設備の高度化に25億米ドルを投じ、使用済み消費者製品由来原料の含有率向上を支援しています。消費財メーカーは複数年供給契約に最低リサイクル原料含有率条項を盛り込んでおり、飲料全体の出荷量が横ばいになるなかでも閉ループ型缶材料の需要成長を事実上確保しています。
北米におけるアルミニウム製錬所の生産能力拡大
60万トン規模のベイ・ミネット工場は、米国の飲料缶用シートとして計画されている最大規模の単一増設案件ですが、設備の遅延により稼働開始が2025年末にずれ込みました。太平洋北西部における追加デボトルネック化プロジェクトは、再生可能な水力発電を活用して缶用シートのスコープ2排出量を削減することを目指しています。新規生産能力が稼働すれば、西海岸の充填業者の輸送コストが1トン当たり約80米ドル削減される見込みです。それまでの間、コンバーターは季節的な需要急増時のシート不足を緩和するために、在庫日数を高めに維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| PETの軽量化および固定キャップへのコンプライアンス | -0.4% | 拡大生産者責任制度が実施されている地域 | 中期(2〜4年) |
| 第232条関税による国内アルミニウム価格の変動 | -0.6% | 全国規模 ― 非垂直統合充填業者に対する影響が最大 | 短期(≤2年) |
| 缶用シートコイルのボトルネック | -0.5% | メキシコ湾岸製造所から遠隔の地域 | 中期(2〜4年) |
| 三ピースから絞りしごき加工(D&I)への転換に伴う高い設備投資 | -0.3% | 小規模地域生産業者 | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
PETの軽量化および固定キャップへのコンプライアンス
競合するPETボトルサプライヤーは、2024年に1本当たりの樹脂量を最大10%削減し、缶との納入コスト差を縮小しました。欧州の固定キャップ義務化規制は、グローバル飲料多国籍企業が各地域で採用し得るユニバーサルリッドシステムの開発を促しており、消費者への普及が進めば缶の出荷量を脅かす可能性があります。州レベルの拡大生産者責任法制は、すべての包装材に追加のコンプライアンスコストをもたらしますが、アルミニウムの平均30日リサイクルサイクルは依然として優位性を維持しています。PETの台頭に対抗するため、缶メーカーはさらに薄いゲージの試験を行うとともに、印刷可能なエンボス加工を検討し、重量を増やすことなく棚でのブランド訴求力を維持しようとしています。
第232条関税による国内アルミニウム価格の変動
第232条の関税により、中西部市場価格はロンドン金属取引所(LME)の相場を15〜20%上回って推移しており、垂直統合を持たないコンバーターに圧力をかけ、飲料顧客への四半期ごとのサーチャージ転嫁を余儀なくさせています。2024年には1ポンド当たり最大5セントのスポット価格変動が生じ、一部の小規模充填業者はディストリビュータープールを通じたヘッジを余儀なくされ、運転資本需要が増大しました。関税緩和が実現しなければ、コスト不確実性の継続が薄利の新興飲料ブランドによる缶の採用を抑制するおそれがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
生産効率が絞りしごき加工(D&I)の優位性を支える2ピース絞りしごき缶は2025年の米国アルミニウム飲料缶市場シェアの88.35%を占めており、性能向上によりこのセグメントは2031年までCAGR 3.58%で成長する見込みです。BallのSTARcanファミリーはすでに従来のDおよびIデザインと比較して最大8%の軽量化を実現しており、金属プレミアムが上昇する中でマージンを強化しています。ベース圧縮および合金改良による段階的な軽量化は、高速充填に必要なトップロード強度を維持しながら材料消費量を削減します。組み込みビジョンシステムが成形されたすべてのシェルを検査し、欠陥率を100万個あたり50個未満に抑え、スクラッを最小化しています。これらの進歩は、缶入り飲料において特に重要であり、メーカーは材料効率と大量生産の性能要件のバランスを取っています。
3ピース溶接缶は独特の形状を好む特殊飲料向けのニッチな存在であり続けていますが、FDAのPFAS段階的廃止によりコーティングの再設計が求められ、その衰退が加速する可能性があります。溶接フォーマットの生産サイクルタイムは高速DおよびIラインと比較して約30%遅く、大量飲料がこれを採用することを妨げています。それでも、一部のクラフト生産者はレトロなブランディングを演出するために3ピースを選択しており、開発中の航空宇宙グレードのコーティングにより酸性ジュースブレンドの賞味期限が延長される可能性があります。しかし、DおよびIプレスの設備投資要件は依然として小規模充填業者にとって障壁となっており、溶接缶の需要は限定的なままです。


注記: 全セグメントのシェアはレポート購入後に入手可能
飲料タイプ別:
フレーバーアルコール飲料が継続的に優位な成長を維持ハードセルツァーのライン拡張を主体とするフレーバーアルコール飲料は、CAGR 3.95%を達成し、2031年まで主力ビールの出荷量を上回る成長を続ける見通しです。スリムな12オンスフォーマットは小売店での視覚的な差別化を実現しつつ、少量サービングを好むカロリー意識の高い消費者のニーズに対応しています。炭酸ソフトドリンクは幅広い消費基盤を維持していますが、成長はエネルギー、免疫、または水分補給の効果を訴求する機能性飲料カテゴリーに後れをとっています。
RTDコーヒーおよびティーは、アルミニウムの酸素・光遮断性を活用して、かつては高コストの冷蔵保管が必要だった製品を常温輸送可能にしています。窒素注入コーヒーの普及に伴い、加圧アルミニウム容器が一貫したクレマを実現し、独立系焙煎業者と地域の缶詰業者とのパートナーシップを生み出しています。エナジードリンクは16オンスサイズで出荷量の成長を持続させ、マットおよびテクスチャード仕上げによるハイインパクトなブランディングにおけるアルミニウムの地位を確固たるものにしています。缶ライニング化学の革新により低pHの柑橘系ミックスへの耐性が向上し、缶詰ジュースカクテルの可能性が開かれています。
缶サイズ別:
プレミアム化が小型サイズへシフト≤12オンスカテゴリーは2031年にかけてCAGR 3.39%で拡大する見通しであり、分量管理とプレミアムポジショニングに対する消費者ニーズを反映しています。スペシャルティコーヒー、ハードコンブチャ、クラフトビールブランドは、アルコールやカフェイン量を管理しながら高い単価を正当化するために8〜10オンス缶を選択することが多くなっています。
一方、12〜16オンスブラケットは2025年の米国アルミニウム飲料缶市場規模の48.12%を占め、炭酸飲料およびエナジードリンクの主流オプションとして引き続き機能しています。19.2オンスおよび24オンスの大型缶はコンビニエンスストアのマルチパックや低価格ビール製品に向けられていますが、冷蔵スペースの制約に直面しています。メーカーの研究開発は現在、下流の物流における積み重ね容易性を確保しながら棚での存在感を維持するネック付きスリムバリアントに注力しています。

注記: 全セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
サービスレベルがチャネル選択を左右直接契約は2025年の米国アルミニウム飲料缶市場シェアの64.10%を占め、ブランドオーナーは安定した供給と共同イノベーションプログラムを重視しています。複数年契約により、コンバーターは特定のライン稼働時間を確保でき、稼働率を90%以上に安定化させています。
間接チャネルはCAGR 4.55%で成長し、出荷量規模が不十分なクラフトブルワリーや新興飲料ブランドのニーズに対応しています。専門ディストリビューターは発注を集約し、グラフィックデザインサポートや運転資本の融資を提供していますが、プレミアムは直接価格比40〜60%に及びます。一部の仲介業者は少量バッチ対応のデジタルプリンターを設置し、期間限定商品向けのリードタイムを短縮することで、新興ブランドが大口ミニマムにコミットすることなく季節限定SKUを発売できるよう支援しています。
地域分析
東南部は最大の地域貢献エリアとして位置づけられており、メキシコ湾岸製錬所やアトランタ飲料回廊への近接性から恩恵を受け、複数の充填業者とブランド本社が集積しています。垂直統合されたサプライチェーンが輸送経路を短縮し、コンバーターが地元ブランドオーナーに低い納入金属コストを還元できるようにしています。アラバマ州およびジョージア州への製造投資の継続的な流入は、ノベリスのベイ・ミネット工場が2026年にフル稼働に達した際の同地域の優位性をさらに強化する可能性があります。
西海岸は第二の消費拠点を形成していますが、シートの輸送追加料金が高く、缶メーカーはより大きな地域在庫を維持することを余儀なくされています。カリフォルニア州、オレゴン州、ワシントン州のクラフトビール集積地が需要を底堅く保ち、容器デポジット法がアルミニウム回収率を高め、閉ループ型サプライを支えています。しかし、電力価格の急騰を契機とした太平洋北西部の製錬所の定期的な操業縮小が合金の供給を逼迫させ、価格変動をもたらしています。
中西部の需要は長く確立された清涼飲料水ボトリングハブのおかげで安定を維持していますが、老朽化した設備は東南部の新しい工場の高速スループットに匹敵するための近代化が必要です。北東部はニッチなプレミアム飲料の成長を維持し、高密度の都市市場を活用していますが、メキシコ湾岸生産者からの搬入シートへの依存度が高い状況です。新興の拡大生産者責任法制は州をまたいでリサイクル経済を変革する可能性があり、すでに高い回収率を達成している地域に優位性をもたらすでしょう。
規制環境
米国のアルミニウム飲料缶メーカーは、食品接触規制と排出規制の両方に対応しながら事業を運営しており、食品接触物質(缶胴・缶蓋材料や内部コーティングを含む)についてはFDAが、缶表面コーティング工程からの大気排出についてはEPAが監督を担っている。コーティングラインについては、大気清浄法に基づくEPA規則がNSPS(第111条)およびNESHAP(第112条)を通じて適用され、金属缶表面コーティングに関する40 CFR 63.3481で言及される要件を含み、これらが溶剤選定、排出処理システム、缶成形・装飾工場全体での記録管理の実務を形づくっている。
通商政策も、アルミニウムおよびその派生製品に影響を及ぼす通商法232条措置を通じて、コストおよび調達における重要な変動要因となっている。2025年4月、商務省は輸入ビールおよび空のアルミニウム缶に25%の関税を課し、2026年6月にはホワイトハウスが大統領布告11021を発出し、232条関税制度を調整する一方で、アルミニウム缶を含む一部の金属派生製品に対する25%の従価税を維持した。これにより、国内調達契約や関税上乗せ分の転嫁メカニズムの重要性が一層高まっている。スクラップ追跡に関する立法上の関心も2026年に高まり、CANS法(H.R. 7992)が提出された。同法は、米国の埋立地に廃棄されたアルミニウムおよび関連するスクラップの流れについて、地質調査所(USGS)による継続的な調査を義務付けるものであり、回収と循環型供給への政策的注目を後押ししている。
バリューチェーン分析
バリューチェーンは、一次アルミニウム供給および再生アルミニウム原料から始まり、缶用シート圧延、缶成形(主に二部品DWI/D&I方式)、コーティングおよび装飾工程を経て、最終的に直接契約や、小規模購買者向けの流通業者を通じて飲料充填業者やブランド所有者へ配給される。シートメーカーおよびリサイクル業者は缶メーカーの上流に位置し、下流の性能は高速充填適合性、缶蓋・タブの供給、グラフィック加工に依存する。多くの場合、工場は輸送費削減とジャストインタイム配送を支援するため充填拠点の近くに配置されるが、スポット購買者は、シートやライン稼働時間が完全に割り当てられている場合、より長いリードタイムに直面することがある。
リサイクルおよびスクラップ回収も、缶から缶への原料供給を担う並行ループとして機能している。業界筋によれば、2023年の米国のアルミニウム飲料缶リサイクル率は43%であり、これに加えて長期目標(2030年までに70%、2040年までに80%、2050年までに90%)が設定されている。アルミニウム協会は、缶を高価値のリサイクル資源(平均で1トン当たり約1,338米ドルと報告されている)と位置づけており、これがマテリアルリサイクル施設での回収・分別への投資を支え、シート製造業者、缶メーカー、主要飲料顧客間の閉ループ契約を強化している。通商措置や関税に関する主張は、金属原料の輸入経済性に影響を与え、国内圧延、リサイクル設備の高度化、長期供給契約への依存をさらに促すことで、このチェーンを形づくっている。
競合状況
市場集中度
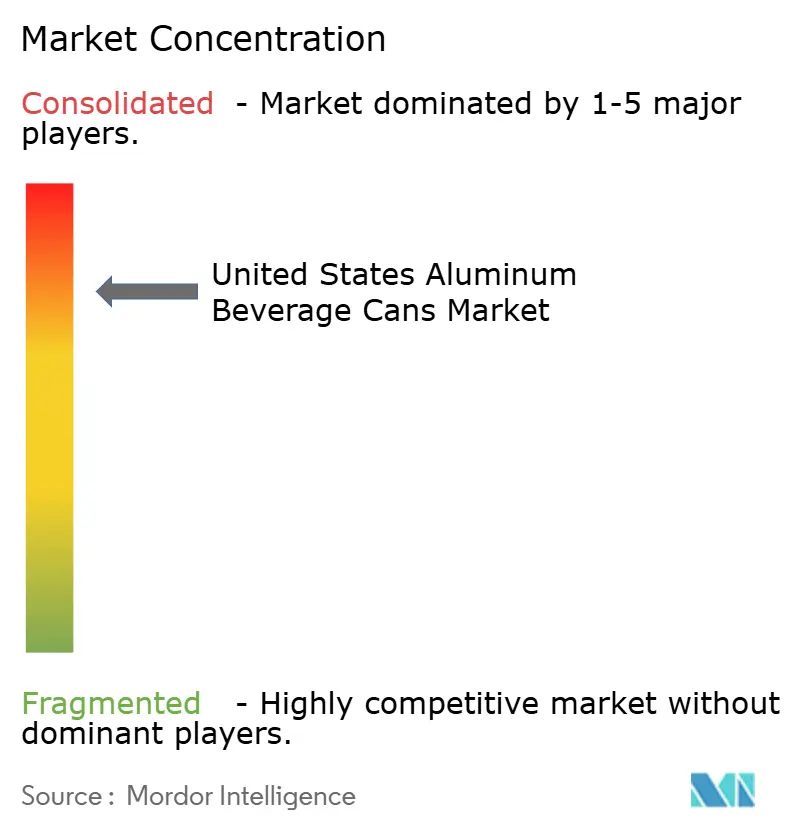
Ball CorporationとCrown Holdingsは米国アルミニウム飲料缶市場シェアの合計約60〜65%を共同で支配し、中程度に集約された構造を反映しています。Ball社による2024年10月のAlucan買収および2025年2月のFlorida Can Manufacturing買収により、年間12億缶規模の生産能力が追加され、クラフト飲料の成長に向けたスロットが確保されました。Crown社のバージニア州およびネバダ州における生産能力増強は西部の独立系企業へのサービスを強化し、地理的バランスを高めています。
第二層のプレイヤーであるSilgan Holdings、Ardagh Metal Packaging、Independent Can Companyは、正面からの出荷量競争を回避するために地域特化またはカスタムフォーマットを追求しています。多くの企業がラインの稼働率を高め、ブランドオーナーにリアルタイムの品質データを提供するIoT対応ビジョンモジュールに投資しています。特許出願はPFASフリーコーティングおよび積層造形向けに最適化された合金ブレンドの分野での活発化を示しており、これらの領域では小規模イノベーターが大手企業に技術をライセンス供与できる可能性があります。[2]
規制コンプライアンスコストは複数工場にわたって研究開発費を分散できる規模の大きい事業者に有利に働きますが、成形缶、触覚インク、再封可能エンド技術においてはホワイトスペースの機会が残っています。2026年のPFAS期限が迫るなか、コーティング業者とコンバーターのパートナーシップが認定サイクルを加速させており、早期採用企業がグリーナーな認証を求めるプレミアム飲料契約を獲得する可能性が高いと見られています。
米国アルミニウム飲料缶産業のリーディングカンパニー
-
Crown Holdings Inc.
-
Ball Corporation
-
Silgan Holdings Inc.
-
Ardagh Group S.A.
-
Envases Universales de México S.A. de C.V.
- 注:主要企業の掲載順は順位を示すものではありません。
米国アルミニウム飲料缶市場 このレポートでカバーされる企業
- Crown Holdings, Inc.
- Ball Corporation
- Silgan Holdings Inc.
- Mauser Packaging Solutions Holding Company
- Ardagh Metal Packaging S.A.
- DS Containers, LLC
- CCL Industries Inc. (CCL Container division)
- Independent Can Company
- Tecnocap S.p.A.
- CAN-PACK S.A.
- Allstate Can Corporation
- Envases Universales Group
- Trivium Packaging B.V.
- Greif, Inc.
- Toyo Seikan Group Holdings, Ltd.
- Montebello Packaging Inc.
- Berlin Packaging LLC
- TricorBraun Inc.
- Crown Cork and Seal USA, Inc.
- Metal Container Corporation
市場機会と将来展望
短期的な余地は、供給の確実性、再生原料の調達、そしてコンプライアンスと顧客認証を通過できるコーティングに集中している。ブランド所有者は複数年契約に持続可能性条項を組み込み、コンバーターは高い稼働率を維持しつつ、契約のない購買者に対するリードタイムのリスクを管理することで対応している。稠密な生産能力の証拠として、ボールは2026年の米国生産能力が完全に予約済みであると報告し、2026年の北米事業全体で90%台半ばから高水準の稼働率であったと述べている。これにより、長期オフテイク契約、流通業者による在庫バッファー管理、主要充填拠点付近での地域生産能力計画の価値が高まっている。
リサイクル関連の機会は、缶用シートの入手可能性とコスト安定性に結びついており、缶メーカー協会(Can Manufacturers Institute)やアルミニウム協会などの業界団体は、缶の回収率向上および缶から缶へのリサイクル(2030年までに70%、2040年までに80%、2050年までに90%の目標)を優先している。国内圧延およびリサイクル処理能力を拡大する投資は、消費後再生材の含有率をより高めるための調達余地も広げることができる。例えば、ノベリスは2025年の火災による稼働停止後、ニューヨーク州オスウィーゴの圧延・リサイクル工場の再稼働を開始した。同時に、PFASフリーおよび低移行性ライナーに対する2026年の規制および顧客からの圧力は、コーティングの再処方および認証能力を、プレミアム飲料プログラムの確保や、RTDコーヒー、茶、フレーバーアルコール飲料などのカテゴリーにおける切り替え障壁の低減に向けた競争上のレバーとして維持している。
最近の産業開発事情 米国アルミニウム飲料缶市場
- 2026年4月:クラウン・ホールディングスは、インド北部に新たな2ライン構成の飲料缶製造施設を建設する計画を発表した。生産能力は年間約22億缶とされ、operations開始は2027年後半を目標としている。米国外の動きではあるが、主要な米国サプライヤーが増分成長資本をどこに投じているか、また世界的な生産能力配分が設備の順番待ち、技術標準化、缶ネットワーク全体での内部資本配分にどのように影響し得るかを示している。
- 2025年2月:ボール・コーポレーションはフロリダ・キャン・マニュファクチャリングの買収を完了し、南東部に2工場を追加して、高成長の飲料拠点をカバーする事業基盤を拡大した。この取引により、ボールは供給の確実性および短ロット・特殊フォーマット向けの迅速な切替を重視するブランド所有者との複数年契約を確保する能力を強化した。
- 2024年10月:ボール・コーポレーションはAlucanを買収し、プレミアム缶成形および特殊コーティングにおける能力を拡大した。これにより、より高マージンなフォーマットの革新が支えられ、クラフトおよびプレミアム飲料ブランドが使用する差別化包装の認証プロセスが加速した。
米国アルミニウム飲料缶市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、飲料の充填および包装のために米国で販売されたアルミニウム飲料缶の価値を対象としており、飲料包装への缶供給時点で計上されます。飲料缶の出荷量および主要飲料カテゴリーで使用される一般的な缶フォーマットに関連する需要を反映しています。
対象外の範囲:飲料以外の金属缶、プラスチックまたはガラス包装、ならびにホイル、トレイ、その他の缶以外の飲料部品に使用されるアルミニウムは除外します。
セグメンテーション概要
- 素材タイプ別
- アルミニウム
- スチール
- 缶の構造別
- 二ピース
- 三ピース
- モノブロックエアゾール
- 容量/サイズ別
- ≤12オンス
- 250〜500ml
- 500〜1,000ml
- >1,000ml
- 製造プロセス別
- 絞りしごき加工(D&I)
- 絞り再絞り加工(DRD)
- 衝撃押し出し加工
- エンドユーザー産業別
- 食品
- 飲料
- パーソナルケアおよび化粧品
- 医薬品
- 塗料および工業用化学品
- 自動車用フルードおよび潤滑剤
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国市場が吸収している缶の数量と包装ミックスの変化を把握するための公開データから始まります。米国国勢調査局の製造・貿易統計、関税・貿易の文脈に関する米国国際貿易委員会のデータ、および転換コスト圧力の説明に役立つ労働統計局の価格系列などのソースを参照します。
また、アルミニウム協会やその他の業界団体などの包装・リサイクル関連資料、ならびに缶コーティングとコンプライアンスのタイミングに影響を与えるFDA通知も活用します。企業の提出書類、投資家向けプレゼンテーション、信頼性の高いプレスリリースは、設備増強、工場稼働率に関するコメント、および価格転嫁に関する現を把握するために使用します。必要に応じて、企業情報、特許、輸出入の出荷レベルデータに特化した有料サブスクリプションを通じて、一部の企業財務データや出荷シグナルのクロスチェックも行います。ここに記載されているソースは例示的なものであり、データ収集、検証、および調査の明確化のために他の多くの公開資料および業界資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、缶メーカー、シートサプライヤー、飲料充填業者、包装ディストリビューターなど、受注状況やミックスの変化をいち早く把握できる関係者とともに、デスクモデルを検証するために活用されます。また、缶サイズのミックス、飲料カテゴリーのシフト、および契約価格のサイクルが米国全体でどのように推移しているかを確認するために、オペレーションおよびコマーシャル部門の担当者とも対話し、前提条件を確定する前に相違点を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:13% |
| 中位層:46% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:17% | マネージャー:51% |
市場規模算定と予測
規模算定は、米国の飲料缶使用量から需要プールを再構築することで行われます。飲料カテゴリーの数量とアルミニウムで包装されるシェアを缶換算需要に変換し、実現価格とミックスを用いて価値を表現します。トップダウンとボトムアップのロジックはシンプルに保たれており、合計値はまず飲料消費量と包装ミックスのシグナルに基づいて算定され、次に缶サイズ別のサンプルASPや出荷パターンのチャネルチェックなどの選択的なボトムアップ近似値によって裏付けられます。
インプットは実用的かつ再現可能な形で維持されており、缶サイズのミックス(例:12オンス対12〜16オンス以上)、2ピースDおよびIと3ピースフォーマットの比率、アルミニウムシートのコスト動向と転嫁タイミング、関税関連のコスト圧力、および可用性とリードタイムに影響する設備増強が含まれます。正確な数量が公開されていないギャップについては、インタビューで検証した保守的な範囲を用いて補間し、単発の発表を通年合計に無理に組み込むことは避けます。
予測はシナリオ分析を用いて策定されます。ベースケースは、予想される飲料需要、缶へのミックスの段階的なシフト、および契約リセットサイクルと整合した価格推移に基づいています。前提条件は、稼働率、受注残、および予想される缶フォーマットのミックス変化に関するインタビューフィードバックとのクロスチェック後にのみ調整されます。
データ検証と更新サイクル
アウトプットは、飲料カテゴリーのモメンタム、包装選択に影響するリサイクルおよびサステナビリティのコミットメント、サプライチェーンからの設備稼働率に関するコメントなどの独立したシグナルと照合されます。値が予想範囲を外れた場合、ドライバーが見直され、インプット系列が再確認され、変化が実際のものかデータノイズかを確認するためのフォローアップコールが実施されます。
公開前に、モデルと前提条件は複数のアナリストによるレビューを経て、ロジック、計算、および単位が年度間で一貫していることが確認されます。レポートは年次で更新され、主要な設備稼働開始、政策変更、または急激なコスト変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前にアナリストが最終確認を行い、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの米国アルミニウム飲料缶市場規模と他の公表推計値との比較
米国アルミニウム飲料缶の公表市場価値はしばしば一致せず、その理由は通常、単一の計算ステップにあるわけではありません。差異は通常、各出版社が缶市場として何を計上するか、適用する価格ポイント(シート、缶、または包装飲料)、およびサイズとフォーマット間の飲料ミックス変化の処理方法から生じます。
主なギャップは、上流のアルミニウムシート価値または広範な飲料包装支出を計上することから生じており、米国の飲料用途に供給された完成アルミニウム飲料缶のみが含まれ、Mordor Intelligenceは短期的な金属価格の変動ではなく缶サイズのミックスと契約リセットのタイミングに価値構築を結びつけています。
ベンチマーク比較
| ソース | 市場規模 | 調方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 280.10 ビリオン 米ドル(2025年) | |
| 業界速報A | 369.50 ビリオン 米ドル(2024年) | この数値は、より広範な業界影響のフレーミングで提示されており、缶の価値と広範なコストエクスポージャーを混在させる可能性があり、缶の出荷量とミックスに基づく缶のみの合計と比較して価値が過大評価される場合があります。 |
| 専門出版社B | 125.00 ビリオン 米ドル(2024年) | この推計は、より狭い価格基準または部分的な対象範囲(例:特定の缶タイプまたは異なる価値捕捉ポイント)を使用しているようであり、標準的な缶サイズ、フォーマット、および完全な飲料カバレッジが含まれる場合に合計が過小評価される可能性があります。 |
この差異は主に、何が含まれるか、およびチェーンのどこで価値が測定されるかによって説明されます。これが同じ年でも大きく異なる合計値が示される理由であり、最終的な数値が飲料需要シグナル、包装ミックス、および再現可能な価格前提に遡れるよう、各ステップを明示しています。
レポートで回答される主要な質問
2026年の米国アルミニウム飲料缶市場規模はどのくらいですか?
2026年の市場規模は288億9,000万米ドルであり、2031年までに332億6,000万米ドルに達する見通しです。
2031年までのアルミニウム飲料缶の予測CAGRはどのくらいですか?
市場は2026年〜2031年にかけてCAGR 2.85%で拡大する見通しです。
最大のシェアを持つ缶技術はどれですか?
二ピース絞りしごき加工缶が2025年に88.35%のシェアで支配しており、引き続き成長を続けています。
間接販売チャネルはなぜ人気が高まっているのですか?
クラフトブルワリーおよび新興飲料ブランドは、高い価格にもかかわらず、出荷量の集約とジャストインタイム在庫の提供のためにディストリビューターに依存しています。
FDAのPFAS規制は缶メーカーにどのような影響を与えますか?
企業は2026年までに内部コーティングを改良する必要があり、短期的には研究開発コストが発生しますが、最終的にはサステナビリティの信頼性を強化することになります。