
アルミニウムキャップおよびクロージャー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
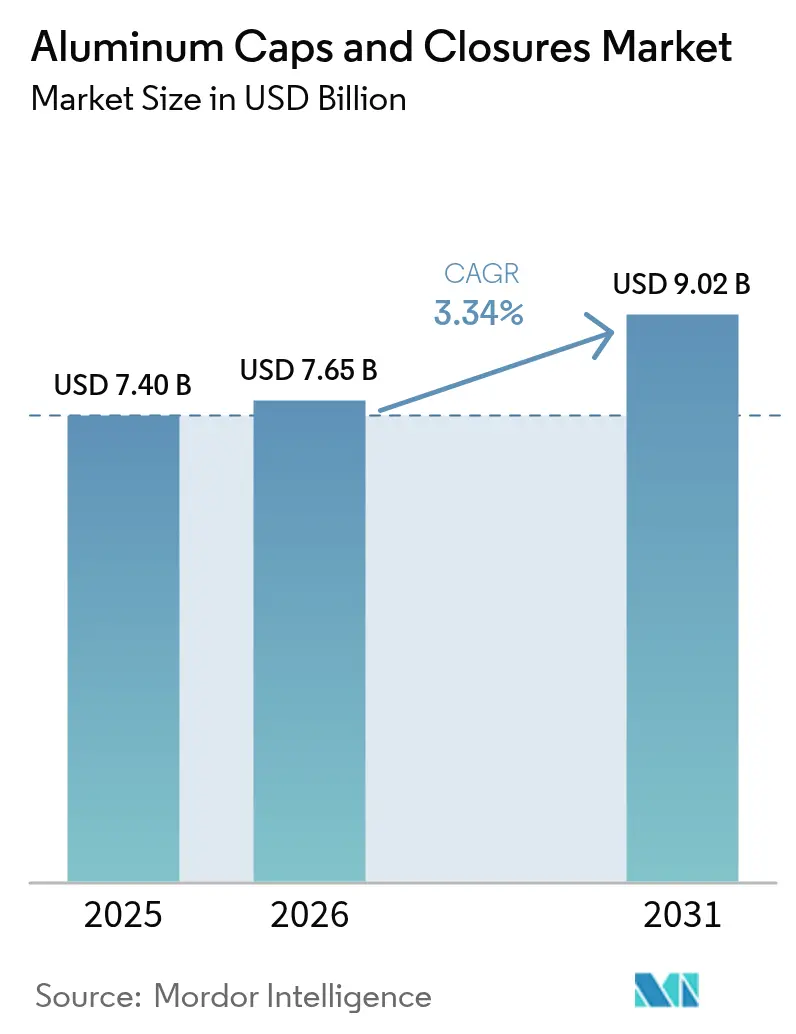
| 市場規模 (2026) | 7.65 十億米ドル |
| 市場規模 (2031) | 9.02 十億米ドル |
| Growth Rate (2026 - 2031) | 3.34 % |
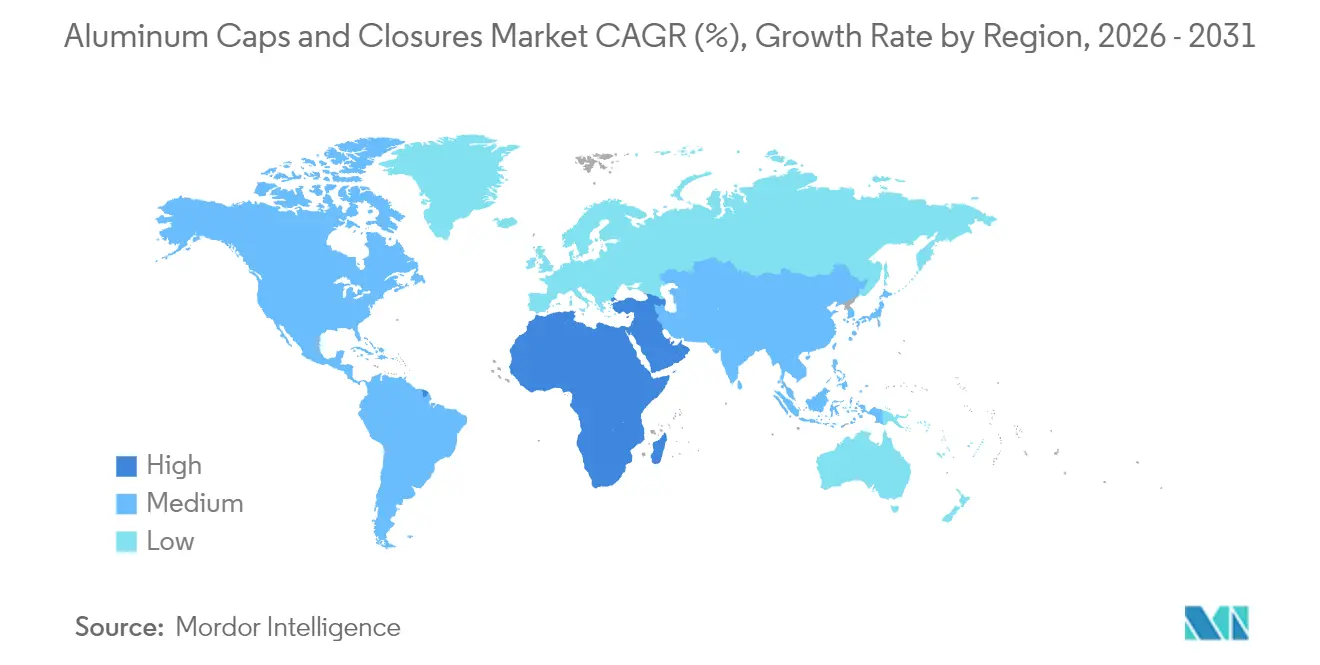
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
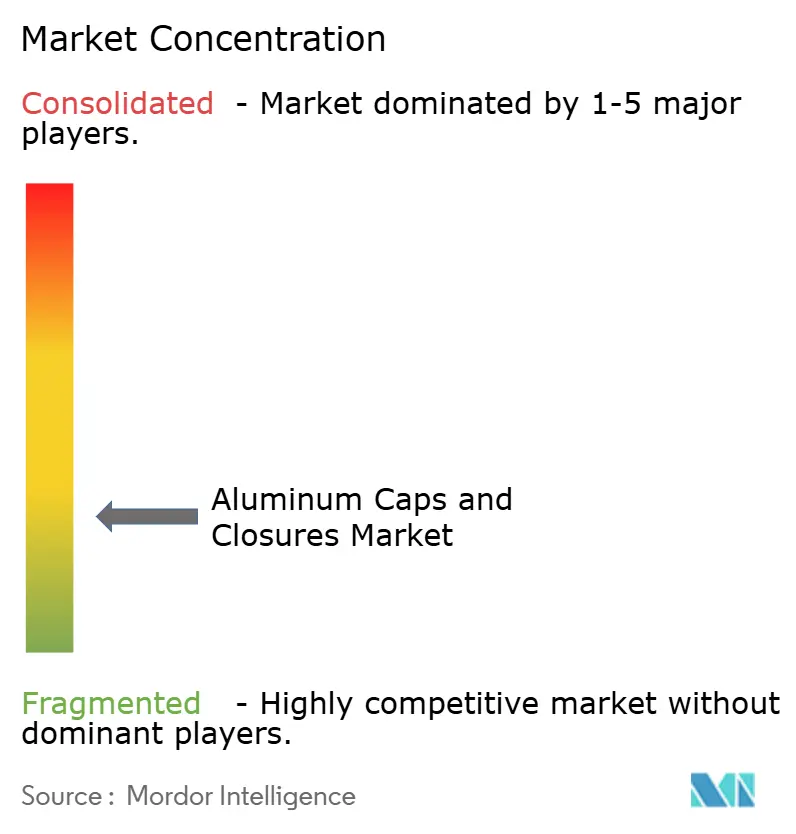
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウムキャップおよびクロージャー市場分析
アルミニウムキャップおよびクロージャー市場は、2025年の74億米ドルから2026年には76億5,000万米ドルへ成長し、2026年〜2031年のCAGR 3.34%で2031年までに90億2,000万米ドルに達すると予測されています。中核飲料セグメントにおける普及が成熟しているため、需要の伸びは急激ではなく安定的なペースで推移しています。しかし、プレミアムスピリッツのアップグレード、バイオロジクス包装、およびEUの持続可能性規制が引き続き収益性の高いニッチ市場を開拓しています。欧州における義務的なテザードキャップ規制、中国におけるリサイクルアルミニウムへの奨励策、北米におけるプレミアムレディ・トゥ・ドリンク製品へのシフトが、ブランドオーナーにより高い機能的・美的価値を持つクロージャーの再設計を促しています。ロンドン金属取引所(LME)の価格変動はコンバーターのマージンを圧迫していますが、無限にリサイクル可能な素材への需要は依然としてコルク、鉄鋼、またはプラスチックよりもアルミニウムへの選好を維持しています[1]出典:ロンドン金属取引所、「LMEアルミニウム」、lme.com。特にアジア太平洋地域における追加的なリサイクル能力という地域的コスト優位性が、原材料コストの変動を相殺しつつ、プレミアムセグメントを低コストPET代替品から保護するのに寄与しています。
主要レポートのポイント
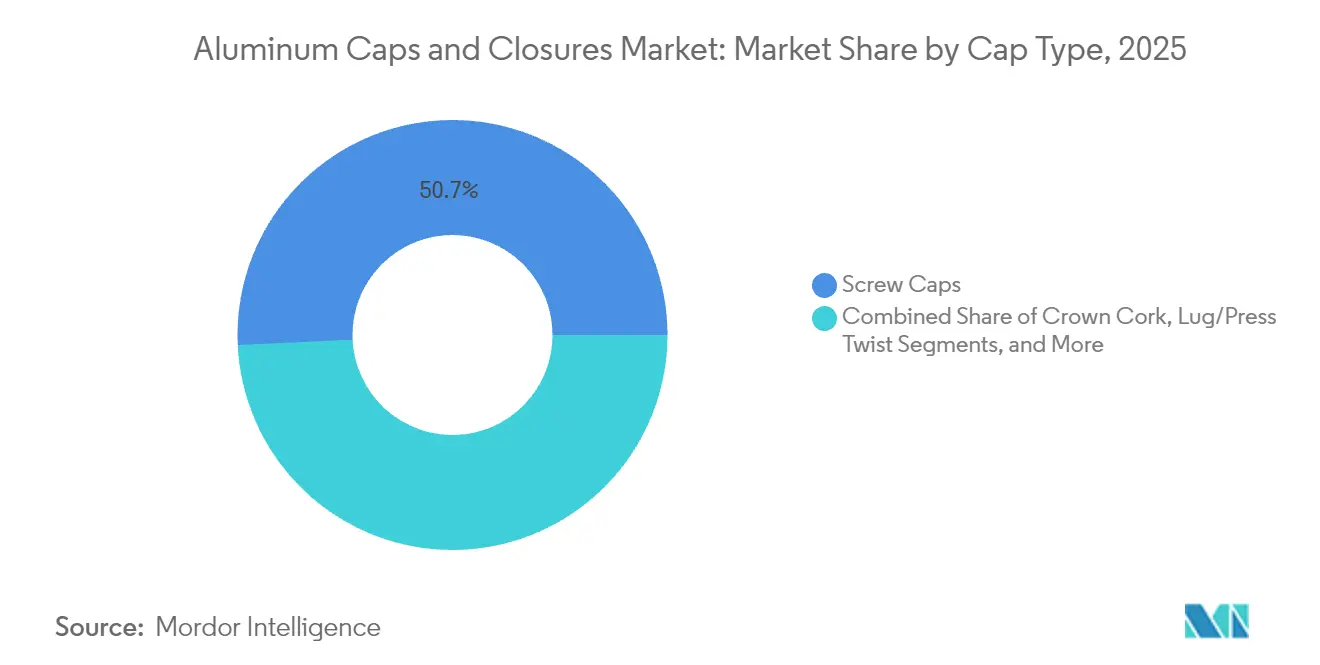
- キャップタイプ別では、スクリューキャップが2025年のアルミニウムキャップおよびクロージャー市場シェアの50.74%を占め首位となりました。
- 用途別では、飲料セグメントが2025年のアルミニウムキャップおよびクロージャー市場規模の46.02%を占めました。
- キャップタイプ別では、スクリューキャップが2025年のアルミニウムキャップおよびクロージャー市場シェアの50.74%を占め首位となりました。
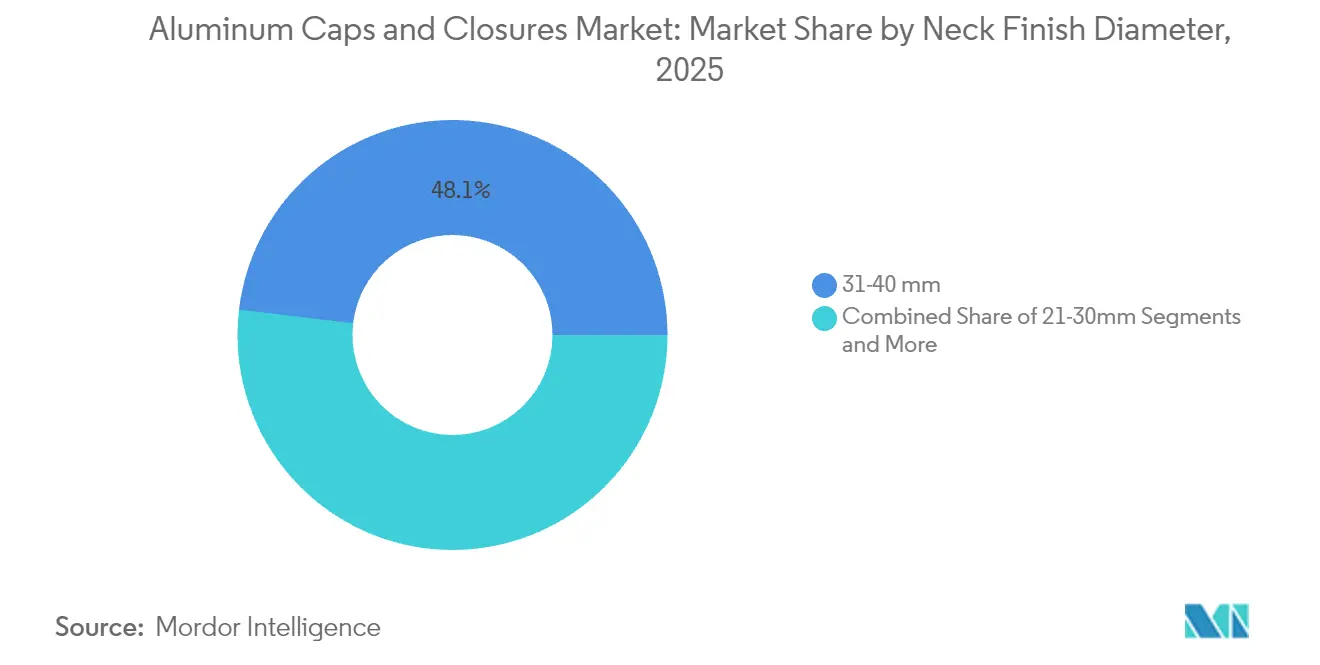
- ネックフィニッシュ径別では、31〜40mmが2025年のアルミニウムキャップおよびクロージャー市場規模の48.12%を占めました。
- 地域別では、アジア太平洋地域が2025年のアルミニウムキャップおよびクロージャー市場において収益シェアの40.20%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 北米におけるプレミアムRTDカクテルアルミニウムボトリングの台頭 | +0.8% | 北米、欧州への波及 | 中期(2〜4年) |
| EU飲料包装における義務的テザードキャップへの移行 | +0.6% | 欧州、グローバル採用の可能性 | 短期(2年以内) |
| 中国における飲料グレードリサイクルアルミニウム能力の拡大 | +0.5% | APACコア、グローバルサプライチェーンへの恩恵 | 長期(4年以上) |
| バイオロジクス向けフリップオフ・ティアダウンアルミニウムシールへの医薬品シフト | +0.4% | グローバル、先進市場に集中 | 中期(2〜4年) |
| 欧州におけるクラフトスピリッツのコルクからアルミニウムROPPへの移行 | +0.3% | 欧州、北米での採用 | 長期(4年以上) |
| インドにおけるeコマース漏洩テストプロトコルによるラグキャップ採用の推進 | +0.2% | インド、新興APACmarket | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北米におけるプレミアムRTDカクテルアルミニウムボトリングの台頭
プレミアムレディ・トゥ・ドリンクカクテルブランドは、リサイクル可能性を維持しながらハイエンドなポジショニングを示すため、2024年を通じてアルミニウムボトルを導入しました。複数のブランドが従来缶比40〜60%の価格プレミアムを記録しており、消費者が触感的な剛性と再密閉機能を重視していることが示されています。アルミニウムのバリア性能はボタニカルエキスをUV光および酸素から保護し、スピリッツベース製剤の賞味期限をサポートします。環境系非営利団体とのブランドコラボレーションは持続可能な認証を強化し、小型の鉄鋼またはPETフォーマットでは実現できないマーケティングオーラを生み出しています。この現象は、単品スピリッツに改ざん防止かつエレガントなクロージャーが求められる欧州の旅行小売チャネルにも波及しています。
EU飲料包装における義務的テザードキャップへの移行(指令2019/904)
2024年7月以降、EU飲料ボトルにはテザードクロージャーの装着が義務付けられ、炭酸清涼飲料および水セグメント全体での再設計活動が活発化しています。プラスチック製テザードシステムに対する消費者の初期反発を受け、プレミアムウォーターおよびジュースブランドは統合ヒンジ機構を備えたアルミニウムスクリュートップバリアントを採用しました。アルミニウムは無限にリサイクル可能であり、素材回収施設において容易に分離できるため、ブランドオーナーはテザードキャップ規則と今後の金属回収率90%目標の双方を満たすことができます。多国籍企業はEU域外市場においてもパッケージフォーマットを統一化し、ライン変更の複雑さを回避しており、これが付加価値の高いアルミニウムクロージャーに対する短期的な需要を拡大しています。[2]出典:欧州議会、「議会質問|テザードボトルキャップ」、europarl.europa.eu
中国における飲料グレードリサイクルアルミニウム能力の拡大
中国の2025年1月の輸入リサイクルアルミニウムへの関税撤廃と、リサイクル含有量を同国の4,500万トン一次生産上限から除外する政策が相まって、世界的なコスト構造を変化させています。国内製造所は一次アルミニウムより8〜12%低い価格水準で飲料グレードコイルを提供しており、欧州および南北アメリカへの競争力あるクロージャーストックの輸出を可能にしています。西側フラットロールサプライヤーはこれに対抗し、飲料缶シートの100%リサイクル化を目指したアライアンスを発表しました。輸入品は供給逼迫を緩和する一方で、トレーサビリティシステムへの精査を深め、ポストコンシューマー含有量を認証するブロックチェーンの試験導入を加速させています。
バイオロジクス向けフリップオフ・ティアダウンアルミニウムシールへの医薬品シフト
mRNAワクチンのコールドチェーン破損率が、ゴムおよびプラスチッククロージャーシステムの弱点を浮き彫りにしました。2024年の規制ガイダンスでは、−20℃以下で保存される注射剤に対する検証済みコンテナクロージャーインテグリティが強調され、アルミニウムティアダウンシールが新規バイオロジクス医薬品申請のデファクトスタンダードへと昇格しました。医薬品受託開発製造機関はISO 15378適格シーラーを備えた充填ラインに改造し、既存サプライヤーに有利な高い切り替えコストをもたらしました。バイオロジクスが2024年のFDA承認件数の48%から2030年以前に過半数へと加速するにつれ、医薬品用途におけるアルミニウムクロージャーの需要も同様に拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| コンバーターマージンを圧迫する不安定なLMEアルミニウム価格 | -0.7% | グローバル、価格感応度の高いセグメントで深刻 | 短期(2年以内) |
| 炭酸清涼飲料におけるブランドオーナーのPETテザードキャップへの切り替え | -0.4% | 欧州、グローバル採用の可能性 | 中期(2〜4年) |
| メキシコビールにおけるティンフリースティールクラウンコルクへの代替 | -0.3% | メキシコ、ラテンアメリカへの拡大 | 長期(4年以上) |
| 中東における食品グレードリサイクルストリームの不足 | -0.2% | 中東、北アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンバーターマージンを圧迫する不安定なLMEアルミニウム価格
アルミニウムインゴットは2025年2月にトン当たり2,662米ドルに達し、6ヶ月以内に15%以上変動し、長期固定契約で販売するコンバーターのマージンを圧迫しました。ヘッジプログラムを持たない小規模クロージャー企業はマージンが侵食され、高度なリスク管理部門を持つ多国籍企業にとって魅力的な買収対象となっています。ロシアの輸出不確実性、欧州の製錬電力コストの高騰、および米国の新たなコンテナ関税がすべてボラティリティを増幅させています。供給を安定させるため、大手コンバーターはリサイクル含有量を増やし、より高いスクラップ許容度を持つ合金レシピを模索しており、このアプローチは炭素削減公約と整合する一方で、アップグレードされた焼鈍炉への設備投資を必要とします。
炭酸清涼飲料におけるブランドオーナーのPETテザードキャップへの切り替え
グローバルな清涼飲料大手は、最低ユニットコストでEU規則に準拠するため、主流SKU全体にわたってPETテザードクロージャーを採用しました。これらの飲料は1回分当たりのマージンが非常に薄いため、アルミニウムがPETの経済性に常に対抗できるとは限りません。したがって、炭酸飲料カテゴリーに対応するクロージャーメーカーは、視覚的インパクトと「プラスチックフリー」のメッセージングが価格差を正当化するフラッグシップ製品向けのプレミアムアップグレードとしてアルミニウムを再ポジショニングしています。この二極化は、価格感応度の高いチャネルにおけるボリューム追求ではなくソリューション販売の必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
キャップタイプ別:
イージーオープンイノベーションが成長を牽引スクリューキャップは2025年に50.74%のシェアを維持し首位を保ちました。これは飲料、調味料、医薬品にまたがる用途の広さによるものです。このシェアは2025年のアルミニウムキャップおよびクロージャー市場規模の37億5,000万米ドルに相当し、その実証済みの封止信頼性を反映しています。イージーオープンエンドは規模は小さいものの、缶コーヒーやレトルト食品において消費者がコンビニエンス機能を求める傾向を背景に、2031年までCAGR 6.38%で最も急速に成長しています。連続ネジ式ROPPバリアントは、改ざん防止性と高級視覚表現を両立させることからクラフトスピリッツでの採用が進んでいます。クラウンコルクは伝統的なビール包装において引き続き重要な役割を担っていますが、フルボディスリム缶への移行を考慮するとその成長は緩やかです。ラグ、プレスツイスト、および専用フリップオフデザインは改ざん防止が必要な食品および医薬品用途に対応しており、セグメントが汎用から用途特化型ソリューションへとシフトしていることを示しています。
より安全で指に優しいイージーオープンタブを生み出すダイカットおよびスコアリング技術への投資が流入しており、シニア向け栄養飲料など新たな大衆チャネルを開拓しています。クロージャーメーカーはまた、デコレーションスペースを損なわないトレース・アンド・トレース準拠のためにレーザー刻印QRコードを統合しています。これらの付加価値は高いユニット経済性をもたらし、原材料コスト上昇時のマージンを緩衝します。対照的に、標準スクリューキャップフォーマットはコモディティ化の圧力に直面しており、メーカーは攻撃的なpH飲料における賞味期限を延長するライナー化学改良によって差別化を迫られています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


用途別:
医薬品バイオロジクスが需要を加速飲料セグメントは2025年に46.02%のシェアを占め、アルミニウムキャップおよびクロージャー市場規模の34億1,000万米ドルに相当しました。このセグメントはミネラルウォーター、炭酸飲料、ビール、ワイン、プレミアムスピリッツを包括し、それぞれ固有のクロージャーニーズを持ちます。プレミアムアルコール製造業者はアルミニウムをブランディングのキャンバスとして活用する一方、炭酸清涼飲料充填企業はEUテザリング規制への最低コスト準拠を追求しています。医薬品需要はCAGR 6.76%で拡大しており、2031年までに2億8,400万米ドルの増分価値を加えます。この成長は、無菌インテグリティを確保するためにフリップオフ・ティアダウンシールを規定するバイオロジクス医薬品の上市に依拠しています。食品用途は安定的に推移しており、スムーズな注ぎ口コントロールのためにメタルラグキャップを採用するグルメオイルやソースに牽引されています。パーソナルケアブランドはアルミニウムのリサイクル可能性ストーリーを活用して混合素材蓋の置き換えを進めており、リサイクル可能なアルミニウムエアゾールにおける注目度の高いデオドラント上市にそれが表れています。
セクター横断的な知識交流がイノベーションを加速させており、飲料缶サプライヤーがパーソナルケア企業と協力してローション適合性のための内部ワニスを適応させ、対応可能市場を拡大しています。ニッチではあるものの産業用化学クロージャーも、専用ライナーとの組み合わせによるアルミニウムの耐食性の恩恵を受けています。エンドユース全体にわたる多用途性は、均衡のとれたポートフォリオエクスポージャーをサポートし、特定セクターの景気循環的な低迷に対するヘッジとなっています。
ネックフィニッシュ径別:
中径の優位性が多用途性を反映31〜40mmサイズのクロージャーは2025年に収益の48.12%を占め、アルミニウムキャップおよびクロージャー市場規模の35億6,000万米ドルに相当しました。標準ワイン、プレミアムウォーター、スピリッツボトルに適合するため、業界の主力製品となっています。21〜30mmセグメントは、クラフト飲料ブランドやファンクショナルウォーターメーカーが先進性を示すためにスレンダーボトルプロフィールを採用することで、CAGR 5.52%で拡大する見込みです。20mm未満の径はアンプル、バイアル、および投与精度が重要な単回投与ニュートラシューティカルショット向けに対応しています。40mm超の大径品はワイドマウス調味料、スポーツ栄養パウダー、家庭用化学品に対応する分野であり、着実ながらも目立った成長は見られません。
メーカーはネックフィニッシュサイズ間を迅速に切り替えられる調整可能な成形ラインへの投資を進め、在庫リスクを低減しています。軽量化イニシアチブは、需要密度がツーリングのアップグレードを正当化する中径に焦点を当てており、性能を損なうことなくクロージャー1個当たり5〜8%の材料節約をもたらしています。このような成果は、LMEボラティリティを緩衝し企業の排出削減目標を達成するうえで重要な役割を果たしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
流通チャネル別:
直接販売が技術的優位性を維持直接取引が2025年収益の78.10%をもたらしました。これはクロージャー開発が充填ラインジオメトリ、ライナー選定、アートワーク統合と密接に絡み合うことが多いためです。主要サプライヤーは顧客サイトにエンジニアを常駐させ、粘着性の高い関係と複数年にわたるツーリング償却構造を構築しています。間接チャネル(ディストリビューターおよびeコマースポータル)はCAGR 4.21%で成長し、少量注文を求める地域のクラフトブルワリーや中小食品包装業者に供給しています。デジタルコンフィギュレーターにより、小規模バイヤーがライナーコンポーネント、印刷色、エンボス加工をオンラインで指定できるようになり、設計から納品までのサイクルが4週間以内に短縮されています。
新興市場では、ディストリビューターが現地語サポートと規制ガイダンスを活用し、食品接触および子供抵抗規範に不慣れなブランドのナレッジギャップを補完しています。一方、多国籍FMCGのグローバル調達チームは、需要急増時に能力を確保するために依然として直接契約を好んでいます。ハイタッチな技術協働とクイックターンのコモディティ流通の共存は、アルミニウムキャップおよびクロージャー業界のデュアルスピードな性質を浮き彫りにしています。
地域分析
アジア太平洋地域アルニウムキャップおよびクロージャー市場
アジア太平洋地域は2025年の世界収益の40.20%を占め、中国の旺盛な飲料生産量とインドの包装消費財の拡大が牽引した。2024年11月に中国が輸入リサイクルアルミニウムへの関税を撤廃したことでコスト競争力が向上し、製造所はバージン金属より割安なコイルを供給できるようになった。日本と韓国は技術的な高度化をもたらし、クロージャープレス機および画像検査システムを地域内に輸出した。東南アジアの需要は都市化と、改ざん防止蓋を要求する欧米系ファストフードチェーンの進出により恩恵を受け、現地のキャップ加工ラインを刺激した。インドでは食用油パックへのQRトレーサビリティを義務付ける規格改正が行われ、付加価値シェアがプレミアムラグキャップへとシフトし、外資系合弁事業を引き寄せた。
中東・アフリカ地域アルミニウムキャップおよびクロージャー市場
中東およびアフリカは最も成長速度の速い地域であり、2031年までのCAGRは6.89%と予測されている。ナイジェリアおよびケニアにおける飲料投資、ならびに湾岸諸国にける海水淡水化ボトルウォーター設備の拡充が数量を下支えしている。しかし、循環型経済インフラの整備が不十分なため、アルミニウムキャップおよびクロージャー市場の浸透は抑制されている。エジプトが食品グレードリサイクル専用工場の設立に向けて動き出したことは前進を示しているが、経済的に持続可能な回収ルートの実証を待って広範な普及が進む見通しである。南アフリカの既存アルミニウム製錬所基盤と港湾接続性は、内陸隣国への輸出機会を創出している。
欧州アルミニウムキャップおよびクロージャー市場
欧州は成熟市場ではあるものの、規制が世界的な仕様を方向付けるため依然として重要な地位を占めている。2024年7月のテザードキャップ期限により、充填業者はPETおよびアルミニウム容器を同時に再設計することを余儀なくされ、クロージャー専門企業にエンジニアリングコンサルティング収益をもたらした。ドイツの機械工学クラスターは、トルク監視機能を統合した毎分600個対応の連続ねじ式スクリュートップ機を先駆的に開発し、性能基準を引き上げた。イタアのデザイン会社は、プレミアムスピリッツ向けにエンボス加工およびカラーシフトインクをカスタマイズし、クロージャーがサステナビリティの観点からコルクからアルミニウムへ移行する中でも高級感を維持した。
南北アメリカ地域アルミニウムキャップおよびクロージャー市場
北米市場は、再封可能なアルミニウムボトルに詰められたクラフト飲料およびレディ・トゥ・ドリンクカクテルへの消費者移行に乗じている。2025年4月に課された米国の関税障壁は国内缶用ストック生産を押し上げ、現地供給を引き締めリショアリングを促進することで、クロージャー用コイルメーカーを間接的に支援した。主要ビール輸出国であるメキシコは、コストと供給リスクのバランスを取るためアルミニウムと鋼製クロージャーの選択肢を使い分けているが、欧州向けプレミアムボトルラインではアルミニウムが引き続き一定の地位を保っている。ブラジルを筆頭とする南米では、自社クロージャーモジュールを含む新たな飲料缶ラインへの投資が進み、リードタイムの短縮が図られている。

規制環境
欧州では、デザインおよびライフサイクル終了時のパフォーマンスの両面で包装規制が厳格化されている。指令2019/904に基づくテザー付きキャップ要件は2024年7月より飲料用ボトルに適用されており、クロージャー、ライナーシステム、充填ライン適合性にわたる再設計活動を加速させている。別途、EU包装・包装廃棄物規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から適用される。同規則はリサイクル可能性を考慮した設計への要件を強化し(リサイクル性能グレードは2030年から開始)、金属クロージャーが収集・分別経路向けにどのように規定されるかに影響を与える。
収集や環境主張に関する要件も、アルミキャップおよびクロージャーの調達に影響を与えている。PPWRの枠組みには2029年までの飲料容器向けデポジット返却制度(DRS)規定が含まれており、分別収集実績(2026年に言及されている80%の分別収集達成率を含む)に紐づいた免除条件が設定されている。これにより、ブランドオーナーやサプライヤーは包装形態を各国の収集システムに整合させる必要に迫られている。同時に、ISO 14025:2026(2026年6月発行)は環境製品宣言プログラムの基準を高め、入札時に検証済みLCAに基づく文書への需要を高めている。一方、米国の食品接触規制も進化を続けており、例えば2025年1月の連邦官報告示では、製造業者が生産を停止したことにより、これまで認可されていた一部の食品接触通知が失効した旨が示された。
競合状況
アルミニウムキャップおよびクロージャー市場は低集中度を示しています。Crown Holdings、Silgan、Guala Closuresがグローバル飲料ブランドの大量生産契約を支配しており、規模の経済と垂直統合されたコイル調達を活用しています。Crownは2025年第1四半期に飲料缶セグメントの利益が24%成長したと報告し、ブラジルおよび欧州での堅調な需要と新たに自動化されたラインでの生産性向上を業績の要因として挙げています。Silganの2025年1月の8億3,800万ユーロによるWeener Packaging買収は、特に欧州パーソナルケア市場における特殊クロージャーの足跡を拡大し、セクター横断的な美学を相互活用するデザインセンターを追加しました。
缶シートメーカーがマージン確保のためにクロージャーへと川下統合を進めるにつれ、競争激化が高まっています。Amcorの2025年4月のBerry Globalとの全株式交換による合併は、フィルム、ディスペンサーシステム、金属クロージャーのノウハウを統合し、6億5,000万米ドルのシナジー目標を持つワンストップ包装サプライヤーを誕生させました。アジア太平洋およびラテンアメリカの地域チャレンジャーは、短いリードタイムと低コストスクラッププールへの近接性により差別化を図り、第二層の飲料充填業者を誘致しています。知的財産登録はテザードアルミニウム分類および子供抵抗再密閉機構のサージを明らかにしており、単純な径やネジ変更を超えた技術競争を示しています。
品質管理のデジタル化(工場分析に連結されたカメラベースの封止検査)は、医薬品およびプレミアムスピリッツ契約を獲得するための必須条件となっています。確立されたプレーヤーはインラインX線気孔率スキャナーとリアルタイムトルク分析を展開し、顧客のリコールリスク低減に貢献しています。持続可能性認証も大きな比重を占めており、Novelisの3x30イニシアチブは2030年までに75%のリサイクル含有量を目標とし、ネットゼロ公約を持つブランドオーナーにとって同社を有利な立場に置いています。リサイクル含有量やエネルギー強度を文書化できない小規模企業は大手クライアントからの調達除外に直面しており、セクターが緩やかな統合に向かう傾向を強めています。
アルミニウムキャップおよびクロージャー業界リーダー
Amcor Plc
O.Berk Company
Reynolds Packaging Group Ltd
Pelliconi & C. SpA
Nippon Closures Co. Ltd
- *免責事項:主要選手の並び順不同
アルミニウムキャップおよびクロージャー市場
- Amcor plc
- Crown Holdings Inc.
- Silgan Holdings Inc.
- Guala Closures S.p.A
- Tecnocap Group
- Pelliconi and C. SpA
- Nippon Closures Co. Ltd
- Closure Systems International (CSI)
- Berlin Packaging LLC
- Bericap GmbH
- AptarGroup Inc.
- SKS Bottle and Packaging Inc.
- Hicap Closures Co. Ltd
- Federfin Tech SRL
- Rauh GmbH & Co.
- O.Berk Company
- The Cary Company
- Alutop SAS
- Shandong Lipeng Co. Ltd
- Idea Cap SRL
- Easy Open Lid Industry Corp. (Yiwu)
- RPC Group (PET Power)

市場機会と将来展望
欧州における規制対応主導のクロージャー再設計は、テザー要件を満たしつつ高級感のある外観とリサイクルの容易さを両立させる、より高付加価値なアルミクロージャーシステムの需要を生み出している。指令2019/904に基づく2024年7月のテザー付きキャップ要件は、すでにブランドオーナーにクロージャー構造の見直しを迫っており、2026年8月から適用されるPPWRのタイムラインは、リサイクル性を考慮した設計と収集結果に関するもう一つの基準を追加している。トルク性能、不正開封防止機能、そしてプレミアム水、ジュース、スピリッツ向けの装飾スペースを維持しながら、アルミ製のテザー付きまたは保持可能な設計を提供できるサプライヤーは、コモディティ化されたスクリューキャップを主力とする企業よりも、規格アップグレードへの明確な道筋を持つ。
循環型調達と文書化も、低炭素・再生材配合製品における機会を生み出している。Novelisがノルウェーでのインフィニタムとの提携を拡大し、英国ラッチフォード工場での閉ループ処理向けに使用済みアルミニウムを確保した事例(2026年4月)は、包装に関する主張の裏付けとなるトレーサビリティ需要に対応する、より統合されたスクラップ・シート一体型モデルを示している。製造面では、JISCOがショートプロセス鋳造圧延法を用いてボトルキャップ用の高深絞りアルミシートの安定量産を実現した事例(2026年5月)のような工程の進歩が、キャップ用素材におけるコストおよび性能差別化の重要な点を示している。これは、LME連動の原材料価格変動を管理しつつ、再生材配合の開示やISO 14025:2026などの規格に基づく検証済みの環境コミュニケーションに対する顧客の要求の厳格化に対応する、コンバーター企業にも当てはまる。
Recent Industry Developments in アルミニウムキャップおよびクロージャー市場
- 2026年7月:AmcorがベルギーのミネラルウォーターブランドGinstberg向けに、28mmの2ピース構造で不正開封防止機能を備えたアルミ対応クロージャーの供給を開始した。この事例は、既存のボトル形状や小売取扱要件に適合しつつ、プレミアムで差別化されたクロージャーへのブランド側の需要を示しており、欧州の飲料市場における高付加価値クロージャーの構成比拡大を後押ししている。
- 2026年4月:Pelliconi & C. SpAは、0.15mm厚のLightCrownキャップやEcoSealライナーコンセプトを採用したEcoCrownを含む、軽量金属クロージャー設計への注力を強化する方針を発表した。軽量化とライナー最適化は、クロージャー1個当たりの金属および部材使用量を直接削減し、変動するアルミ原材料コストの下でもコンバーターが利益率を維持しつつ、顧客の持続可能性評価基準に対応する助けとなる。
- 2026年3月:Amcorは、EU使い捨てプラスチック指令の要件に対応するため、オーストリアのミネラルウォーターブランドVoeslauer向けにテザー付きクロージャーの供給を拡大した。この拡大は、飲料ボトラーによる継続的なライン転換とフォーマット統一の動きを反映しており、高速充填ラインにおけるクロージャー設計支援と性能検証への需要を高めている。


アルミニウムキャップおよびクロージャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主にボトル、瓶、および類似の容器において、包装された製品を密封・保護するために使用されるアルミキャップおよびクロージャーの価値を、世界中の主要な最終用途包装アプリケーションにわたって対象としている。
対象範囲の除外事項:完全に他の材料(プラスチックやスチールなど)で作られたクロージャーは除外する。また、クロージャーではない容器本体および一般的な包装サービスも除外する。
セグメンテーション概要
- キャップタイプ別
- スクリューキャップ
- クラウンコルク
- ラグ/プレスツイスト
- イージーオープンエンド
- ロールオンピルファープルーフ(ROPP)
- その他(フリップオフ、ティアダウン)
- 用途別
- 飲料
- アルコール飲料
- 非アルコール飲料
- 食品
- 医薬品
- 化粧品およびパーソナルケア
- 産業用および家庭用化学品
- 飲料
- ネックフィニッシュ径別
- 20mm以下
- 21〜30mm
- 31〜40mm
- 40mm超
- 流通チャネル別
- 直接販売チャネル
- 間接販売チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- 英国
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東およびアフリカ
- 中東
- GCC
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ケニア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、包装済み飲料・食品の生産量、医薬品生産動向、およびクロージャー関連品目の国際貿易フローに関するファクトベースの構築から始まる。国レベルの需要ロジックの整合性を保つため、主にUN Comtradeの輸出入統計、米国国際貿易委員会のデータツール、Eurostatの包装・製造業統計、および世界銀行のマクロ指標などの公開資料を使用する。
包装需要とクロージャー使用量を結び付けるため、アルコール・タバコ税貿易局の飲料統計、米国FDAの包装・コンプライアンス関連刊行物、およびクロージャー性能や材料の変化を論じる査読済み包装科学誌などの資料も確認する。その上で、企業の年次報告書、投資家向け説明資料、信頼性の高い業界メディアを用いて、生産能力増強、工場拡張、価格動向に関する内容の妥当性を確認し、必要に応じて企業財務データの有料サブスクリプションおよび輸出入出荷レベルのデータベースを活用する。上記に挙げたソースは例示に過ぎず、収集・検証・確認のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次調査は、アルミクロージャーの採用動向、価格変動、および飲料・食品・医薬品用途間の構成比に関するデスク調査の仮説を検証するために用いられる。主要地域の包装コンバーター、クロージャーサプライヤー、ブランドオーナー、および流通業者と対話することで、貿易データに基づく見解のギャップを補正し、回答者からの情報を実際の購買パターンおよび認定プロセスのタイムラインに整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:33% | 経営幹部(CXO):16% | アジア太平洋(APAC):42% |
| 中堅層:51% | 部門/事業リーダー:31% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ:26% |
市場規模算定・予測
市場規模の算定には、包装済み製品の生産量と貿易パターンからクロージャー需要を再構築するトップダウン方式の需要プールを用い、その需要をアルミクロージャーの浸透率に結び付けている。このモデルは、飲料の充填量、用途別のアルミスクリューキャップおよびROPP使用比率、平均クロージャー重量とスクラップ率、そして販売価格に影響を与える観測されたアルミ価格および加工コストの動きといった実務的な入力データに基づいている。
合計値を現実的なものに保つため、選択的なボトムアップ推定をクロスチェックとして用いる。例えば、千個当たりの価格サンプルと推定単位需要との比較、および地域的な供給緊張度に関するチャネルチェックなどである。企業の情報開示が限られている場合は、代替生産指標や輸入依存パターンを用いてギャップを補い、インタビュー後に調整を行う。
予測にあたっては、包装済み製品の生産成長、クロージャーの構成を変えるプレミアム化の傾向、および充填能力の地域的シフトに関する軽量な多変量回帰分析を補助的に用いたシナリオ分析を採用している。予測の入力データは、用途別成長および価格リセットに関する専門家の見解と整合させることで、単年の原材料変動に過度に反応することを避けている。
データ検証・更新サイクル
検証は段階的に行われ、最終数値が確定する前に不一致を早期に発見し、説明することができる。モデル化された結果を、アルミ包装需要の方向性、クロージャー関連品目の貿易バランスの変化、主要な生産能力に関する発表といった独立した指標と比較し、異常値を確認して要因が整合するまで修正を行う。
主要な前提条件、単位換算、および通貨処理については、第二の分析担当者によるレビューが行われ、公開情報で説明できない差異がある場合は対象を絞った再確認が行われる。本レポートは毎年更新され、大規模な工場稼働開始、主要な規制変更、または急激な原材料コスト変動などの重大な事象が発生した場合には中間更新が実施される。提供前には、最新の公開情報が再確認され、クライアントに最新の見解が提供される。
Mordor Intelligenceによるアルミキャップ・クロージャー市場規模と他の公開推定値との比較
アルミキャップおよびクロージャーの公開市場規模は、類似の最終用途産業を対象とした調査であっても、境界設定や価格算定の仕組みが常に一致しているわけではないため、異なる場合がある。差異は通常、アルミクロージャーとして計上される対象、使用される基準年、そしてアルミおよび加工コストに基づく価格の推移方法において現れる。
単位需要の指標を追跡し、サイクルごとに対象範囲の確認を更新することで、Mordor Intelligenceは2026年の値をアルミ専用クロージャーに厳密に結び付け、より広範な金属クロージャーや関連する包装部材を混在させないようにしている。これは調査間でばらつきが生じる一般的な要因である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.65 B (2026) | |
| 業界調査会社A | USD 6.30 B (2024) | より早い基準年を使用しており、その後の価格リセットを過小評価する可能性がある。また、除外対象を明確にせずに、バイアルシールやイージーオープンエンドなど、より広範なクロージャー形態を混在させているように見える。 |
| グローバル調査会社B | USD 7.80 B (2025) | 異なる基準年をモデルの基準としており、最終用途全体でより高い浸透率の伸びを想定する、より速い成長経路を適用している。一方で、価格の構築はアルミ原材料サイクルや地域の加工スプレッドとの関連が明確ではない。 |
この表は、ばらつきの主な要因が基準年の選択、計上されるクロージャー形態、そして価格推移が予測年にわたってどのように反映されるかにあることを示している。対象範囲をアルミキャップおよびクロージャーのみに限定し、価格ロジックを観測可能なアルミおよび加工コスト指標に結び付けることで、得られる数値の追跡と再現がより容易になる。


レポートで回答される主要な質問
アルミニウムキャップおよびクロージャー市場の現在の規模はどのくらいですか?
市場は2026年に76億5,000万米ドルと評価され、CAGR 3.34%で2031年までに90億2,000万米ドルに達すると予測されています。
どのキャップタイプが最大シェアを占めていますか?
スクリューキャップが2025年のグローバル収益の50.74%を占め、飲料、食品、医薬品製品にわたる多用途性を反映しています。
アルミニウムクロージャーが医薬品分野で支持を集めている理由は何ですか?
フリップオフおよびティアダウンアルミニウムシールはバイオロジクス向けの厳格なコンテナクロージャーインテグリティ要件を満たしており、医薬品セグメントにおけるCAGR 6.76%の成長を支援しています。
EUのテザードキャップ規制は市場にどのような影響を与えますか?
指令2019/904は特にプレミアム飲料向けの革新的なアルミニウムテザードデザインの採用を加速させており、予測市場CAGRに+0.58%を加算しています。
2031年まで最も急成長する地域はどこですか?
中東およびアフリカは飲料生産の増加と包装フォーマットの近代化により、CAGR 6.89%で拡大すると予測されています。
原材料価格の変動はサプライヤーにどのような影響を与えていますか?
不安定なLMEアルミニウム価格はマージンを圧迫しており、コンバーターはリサイクル含有量を増やし、長期コイル契約を通じて金属エクスポージャーをヘッジすることを推奨されています。
最終更新日:



