
米国飲料契約ボトリング・充填市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.13 十億米ドル |
| 市場規模 (2026) | 4.41 十億米ドル |
| 市場規模 (2031) | 6.35 十億米ドル |
| Growth Rate (2026 - 2031) | 7.58 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国飲料契約ボトリング・充填市場分析
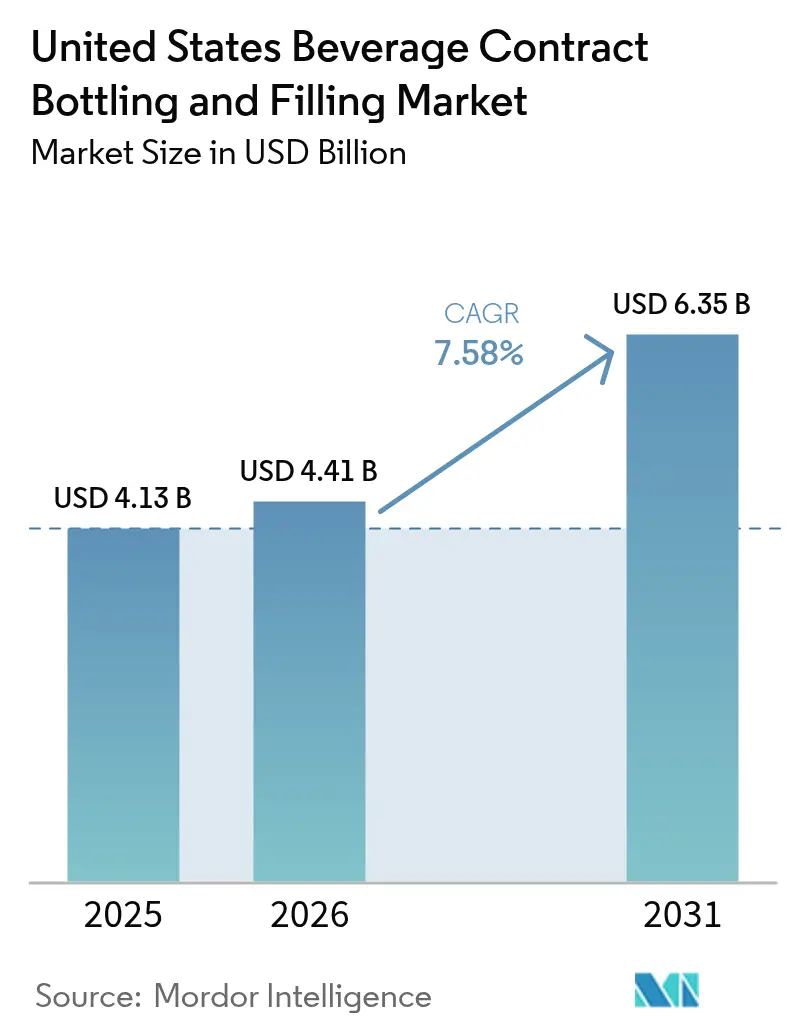
米国飲料契約ボトリング・充填市場規模は2025年に41億3,000万米ドルと評価され、2026年の44億1,000万米ドルから2031年には63億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.58%です。ブランドオーナーが商業化の迅速化、バランスシートの軽量化、および短期間SKUに対応できる専門的な充填設備へのアクセスを求めるなか、アウトソーシングの勢いが高まっています。健康志向の処方、サステナビリティへの要請、およびeコマースのサンプリングが相まって、無菌充填、窒素注入、高圧処理を単一拠点で提供するコパッカーへの生産移行を促しています。デジタルツインプラットフォームにより設備総合効率が85%を超える水準に向上し、樹脂の軽量化により材料価格の変動にもかかわらず輸送コストが抑制されています。PETおよびアルミニウムの価格変動によるマージン圧力は続いているものの、柔軟なパススルー契約とクローズドループリサイクルにより、主要事業者の収益性は維持されています。
主要レポートのポイント
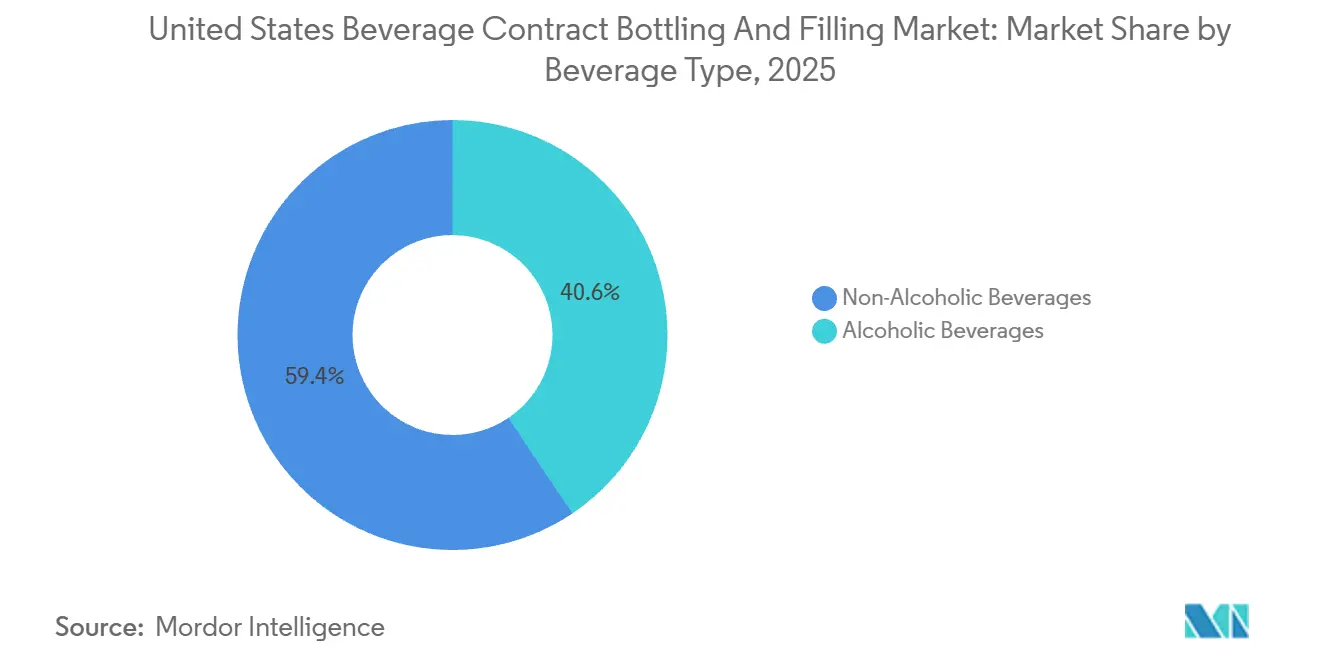
- 飲料タイプ別では、ノンアルコール飲料ラインが2025年の米国飲料契約ボトリング・充填市場シェアの59.42%を占め、アルコール飲料セグメントは2031年までに8.19%のCAGRを記録すると予測されています。
- 包装形態別では、PETが2025年の米国飲料契約ボトリング・充填市場規模の55.22%を占め、無菌カートンおよびパウチは8.73%のCAGRで拡大しています。
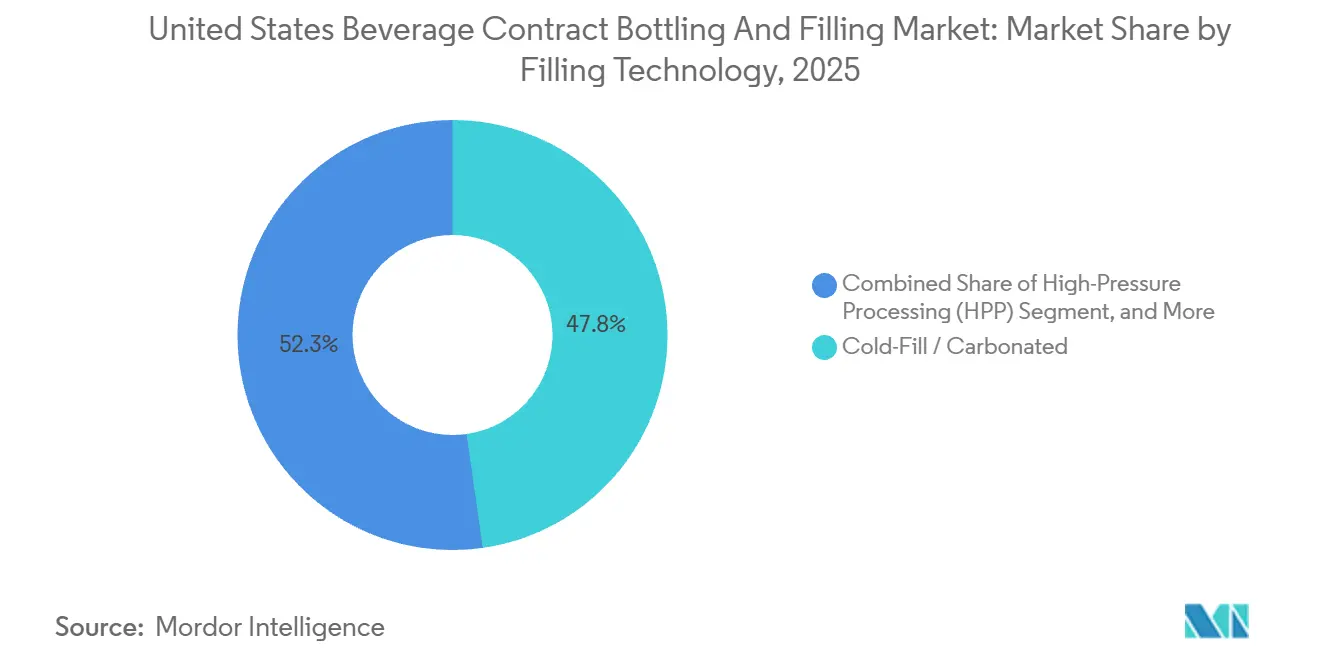
- 充填技術別では、コールドフィルおよび炭酸充填ラインが2025年の米国飲料契約ボトリング・充填市場規模の47.75%を占め、高圧処理は2026年~2031年に8.46%のCAGRで拡大すると予測されています。
- サービスタイプ別では、ターンキー・フルサービス契約が2025年に46.13%の市場シェアを獲得しましたが、パイロットおよび小ロット生産は2031年までに8.82%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国飲料契約ボトリング・充填市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブランド増殖とSKU複雑化の進展 | +1.8% | 全国的、特にカリフォルニア州、テキサス州、北東部都市圏に集中 | 中期(2~4年) |
| グリーンフィールド設備投資に対するコスト効率 | +1.5% | 全国的、特に中堅ブランドおよびプライベートエクイティ支援ポートフォリオに顕著 | 短期(2年以内) |
| 健康志向RTD飲料の成長 | +1.3% | 全国的、西海岸および南東部都市部での早期採用 | 中期(2~4年) |
| サステナビリティ主導の軽量化とリサイクル | +1.0% | カリフォルニア州、ワシントン州、オレゴン州が先行し、北東部諸州へ拡大 | 長期(4年以上) |
| HPP対応コパッキングラインの急速な普及 | +0.9% | コールドプレスジュースおよび機能性飲料向けにカリフォルニア州、ニューヨーク州、フロリダ州に集中 | 中期(2~4年) |
| AI活用デジタルツインによるOEE最適化 | +0.7% | 全国的、複数拠点を持つ大手コパッカーが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブランド増殖とSKU複雑化の進展
2024年~2025年にかけて、ダイレクト・トゥ・コンシューマーの飲料ローンチは18ヶ月以内に平均17のSKUを展開し、2019年の基準値の3倍に達しました。このような増殖は自社充填設備の処理能力を超え、ブランドは500ケースのパイロットから20,000ケース規模へ20分未満のチェンジオーバーで対応できるコパッカーへの移行を余儀なくされています。組み込み型のフレーバーおよびコンプライアンスチームは、2025年に2億8,000万米ドルの開発費をコパッカーに移転しました。テキサス州および南東部の工場では、クライアントあたりのSKU数が30%~40%急増し、アレルゲン交差汚染リスクを最小化するためのモジュール式ツーリングへの投資が求められています。施設は米国飲料契約ボトリング・充填市場のイノベーションパイプラインからのリスク排除への適応が遅れています。
グリーンフィールド設備投資に対するコスト効率
5,000万ユニットの無菌設備の建設には4,000万~6,000万米ドルのコストと最大2年間の認可取得期間が必要です。アウトソーシングにより、その固定支出をユニットあたりの費用に転換し、ブランドマーケティングへの資金を確保できます。プライベートエクイティポートフォリオは2025年に新規飲料ブランドの22%を支援しており、エグジットオプションを守るためにアセットライトな生産を優先しています。最低発注数量10,000ケースにより、自社工場の損益分岐点は年間1,500万ユニットから3,000万ユニットへ先送りされます。2024年~2025年の借入コストの上昇が、米国飲料契約ボトリング・充填市場への12%の数量移行を加速させました。
健康志向RTD飲料の成長
機能性RTDは2025年にユニット成長率26%を記録し、従来の炭酸飲料を上回りました。それぞれ87,000 psiで毎時1,200リットルの処理能力を持つ新規HPPユニット14台が2025年に稼働しました。HPPと冷蔵物流を組み合わせたコパッカーは15ポイントの料金プレミアムを獲得しました。生菌・コラーゲンショットには窒素フラッシングとコールドチェーンが必要であり、支払い意欲の高い沿岸部ハブへの設備集中を促しています。これらのダイナミクスが米国飲料契約ボトリング・充填市場にプレミアム料金をもたらしています。
サステナビリティ主導の軽量化とリサイクル
カリフォルニア州SB-54は2025年までに25%のリサイクルPET使用を義務付け、2030年までに50%へ引き上げることを定めています。[1]CalRecycle、「上院法案54 リサイクル含有量要件」、calrecycle.ca.gov リサイクル樹脂のコストは8%~12%高いものの、スコープ3排出量を約30%削減します。2023年~2025年にかけて、500mLフォーマットのボトル重量は18gから14gに減少し、樹脂使用量が22%削減されました。アルミニウム製200エンドクロージャーは1.5gの軽量化を実現し、年間4,500トンの削減に貢献しています。クローズドループシステムに200万~400万米ドルを投資したコパッカーは、米国飲料契約ボトリング・充填市場内でキャッシュフローを安定させる複数年契約を獲得しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動(PET、アルミニウム) | -1.2% | 全国的、輸送費格差により中西部および南東部で特に深刻 | 短期(2年以内) |
| CO₂および重要原材料の不足 | -0.9% | エタノール精製所の混乱により中西部および平原州が最も影響を受ける | 短期(2年以内) |
| 無菌充填およびRTDアルコールの設備ボトルネック | -0.7% | 全国的、FDA認定無菌ラインを持つ大手コパッカーに集中 | 中期(2~4年) |
| 食品工場向けサイバー保険料の高騰 | -0.4% | 全国的、レガシー制御システムを持つ中規模コパッカーへの影響が不均衡 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動(PET、アルミニウム)
PETのスポット価格は2025年にガルフ岸の操業停止により1ポンドあたり0.23米ドル変動しました。アルミニウムプレミアムは平均1ポンドあたり0.21米ドルとなり、2024年の0.18米ドルから上昇しました。[2]アルミニウム協会、「アルミニウム缶プレミアムと市場トレンド」、aluminum.org 固定価格契約により中規模コパッカーは1,500万~2,000万米ドルのコストを吸収せざるを得ず、マージンは8%から5%に低下しました。事業者の40%が月次インデックス方式に切り替えましたが、スタートアップ企業はコストプラスモデルでの契約獲得が10ポイント低下したと報告しています。輸送費の追加負担が米国飲料契約ボトリング・充填市場における中西部の不利を拡大しています。
CO₂および重要原材料の不足
アンモニアの定期修理とエタノールの削減により、2025年第2四半期に中西部のCO₂供給が逼迫し、アイオワ州、イリノイ州、ネブラスカ州の拠点での割当制が強いられました。稼働率70%未満により3,500万米ドルの収益が先送りとなり、石油化学系CO₂を持つガルフ岸工場への契約振り替えが発生しました。スポット価格は1トンあたり450米ドルに急騰し、契約基準値の3倍となって1ケースあたり0.10米ドルのサーチャージが発動されました。二重供給源または自社回収設備を持つコパッカーは稼働率95%を維持し、溢れた需要を取り込みました。並行するフレーバー不足によりリードタイムが16週間に延び、機能性飲料のローンチが遅延し、米国飲料契約ボトリング・充填市場全体の設備稼働が逼迫しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
飲料タイプ別:アルコール飲料の勢いが設備を再編
ノンアルコール製品は2025年のスループットの59.42%を維持しましたが、RTDアルコールは2031年までに8.19%のCAGRに向かっています。アルコール・タバコ税務貿易局は2025年に1,847件の新規RTD処方を承認し、2024年比で34%急増しました。[3]アルコール・タバコ税務貿易局、「TTB承認処方およびラベリング」、ttb.gov コンプライアンス対応により1ケースあたり0.15~0.25米ドルのコストが加算されますが、流通の容易さと常温保存性がブランドのアウトソーシング移行を促しています。炭酸飲料はライン稼働時間を依然として支配していますが、ガラス瓶入りプレミアムボトルウォーターは9%増加し、乳清タンパク質シェイクは11%増加しました。クラフトビールメーカーはレシピを自社で管理する一方、缶入りワインおよびスピリッツの採用が数量を15%押し上げ、米国飲料契約ボトリング・充填市場内の窒素充填およびトンネル殺菌ラインへの資本投入を促しています。
アルコール飲料SKUに関連する米国飲料契約ボトリング・充填市場規模は、炭酸飲料やジュースよりも速く拡大しており、コパッカーの保税倉庫および年齢確認ソフトウェアへの支出を誘導しています。ノンアルコール飲料グループ内では、HPPジュースが殺菌済み柑橘類飲料を侵食しつつあり、プレバイオティクス炭酸飲料は変動生産コストを好むベンチャー投資を集めています。新興のウェルネスショットは、一部の沿岸部工場のみが提供できる冷蔵流通を必要としています。この需給ミスマッチが、コラーゲン、乳製品、ビールの間でアレルゲン移行なしに洗浄切替できる柔軟な充填設備への設備増強を促しています。したがって、競争上の差別化は規制対応力とマルチフォーマットの機動性にかかっています。


包装形態別:カートンとパウチがPETの優位性を侵食
PETは2025年のユニット数の55.22%を占めましたが、無菌カートンおよびパウチは2031年まで年率8.73%で成長すると予測されています。Tetra PakおよびSIG Combibloc社は2025年に22台の充填機を設置し、それぞれ毎時18,000パックの植物性ミルクおよびコールドブリューコーヒーを生産しています。常温流通によりコールドチェーンコストが削減され、ディスカウントストアおよびドラッグストアチャネルへのリーチが拡大しています。アルミニウム缶はリサイクル率28%を記録し、RTDアルコールおよびエナジードリンクが需要を牽引しています。
ガラスはコンブチャおよびミネラルウォーターのニッチ市場で相当のシェアを維持していますが、輸送コストのペナルティと1.5%の破損率が数量を制約しています。子供向け水分補給製品でのパウチ14%成長は、小売業者が広い棚割りで報いるマーチャンダイジングの柔軟性を示しています。リサイクル含有量に向けた規制の動きはカートンと缶を優遇し、米国飲料契約ボトリング・充填市場内のポートフォリオ多様化を促進しています。
充填技術別:HPPがプレミアム波を牽引
コールドフィルおよび炭酸充填ラインは2025年のケース数の47.75%を供給し、コア炭酸飲料およびビール生産を支えています。高圧処理は8.46%のCAGRで成長すると予測されており、4℃で熱に敏感な栄養素を保護しながら5対数の病原体低減を実現します。各ユニットのコストは300万~500万米ドルで最大1,500平方フィートを占有するため、プレミアムブランドとのコミットメントを持つコパッカーへの普及が限定されています。
ホットフィルはお茶やレモネード向けに22%を維持していますが、18%のシェアを持ち中性pHの飲料を可能にする無菌システムに地位を奪われています。窒素注入はニトロコーヒーおよびオーツミルクラテの棚展開拡大に伴い5%に倍増しました。技術の組み合わせにより価格帯が生まれ、事業者は米国飲料契約ボトリング・充填市場における数量契約のバランスを取ることでコモディティ変動をヘッジできます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
サービスタイプ別:パイロット生産が新興パイプラインを支える
ターンキー契約は2025年に46.13%の市場シェアを占め、処方、調達、物流をアウトソースするブランドの意欲を反映しています。8.82%の成長が予測されるパイロットおよび小ロット生産は、500ケースの最低発注数量と48時間の処方変更ループを持つシード資金調達スタートアップに対応しています。部分加工は既存の供給契約を活用する濃縮液オーナーが28%を占めました。小売業者のプライベートラベルは18%となり、プレミアムストアブランドの推進と複数年数量の確保により工場稼働率が安定しました。
フルサービスの大手企業は新興ブランドを早期に取り込むためにパイロットベイを設置し、年間100万ケース規模への移行をスムーズにし、米国飲料契約ボトリング・充填市場における顧客囲い込みを深めています。これらのパイロットプロジェクトは頻繁なチェンジオーバーと処方サポートを相殺するために1ケースあたり40%~60%のサーチャージを課しており、絶対数量は少ないものの不均衡に高い収益性をもたらしています。そのため、コパッカーはモジュール式充填ブロック、クイッククリーンバルブ、クラウドベースのレシピライブラリに投資し、パイロットベイがアレルゲン交差汚染リスクを高めることなく1シフトで20以上のSKUに対応できるようにしています。
地理的分析
カリフォルニア州、テキサス州、フロリダ州、および北東部回廊が2025年の設備の約65%を集中的に保有しており、原材料の近接性と最終市場の密度によって形成されています。カリフォルニア州は機能性飲料で先行していますが、厳格な水使用許可とリサイクル含有量法がテキサス州および南東部への限界投資を誘導しています。テキサス州は2024年~2025年に合計1億8,000万ケースの4工場を追加し、中央の立地と有利な税制を活かしました。フロリダ州の柑橘類の遺産はRTDアルコールおよびウェルネス飲料へと変容しており、ラテンアメリカ産トロピカルピューレの港湾アクセスを活用しています。
中西部はレガシー炭酸飲料ラインを支えていますが、2025年にCO₂の割当制に苦しみ、石油化学系原料を持つガルフ岸施設への数量転換が発生しました。コロラド州やユタ州などのマウンテンウェスト州は、低い労働コストとアウトドアブランドの精神を組み合わせ、パイロット生産の磁石となっています。ジョージア州、ノースカロライナ州、テネシー州にまたがる南東部ノードは、物流回廊が東海岸都市圏と同期するなか、新規資本の12%を獲得しました。
二次市場は認証によって差別化しており、カリフォルニア州リバーサイドのオーガニックライン、ニューヨークのコーシャー充填設備、アイダホ州のアレルゲンフリー施設がその例です。このような専門化はプレミアム価格を実現し、小ロットサイズの規模の経済を補完しています。地理的多様化はブランドに冗長性を与え、地域の原材料ショック、水使用制限、または労働争議からのリスクを低減します。これらの力が総合的に、米国飲料契約ボトリング・充填市場の最も供給耐性の高いノードへの新規プロジェクトを誘導しています。
規制環境
米国の飲料受託充填・ボトリング事業は、施設登録要件やFSMA予防管理(21 CFR Part 117)を含むFDAの食品安全監督の下にある。これらの規則は、冷充填、無菌充填、高圧処理ラインにおける文書化されたハザード分析、衛生管理、バリデーション実施の在り方を形作っている。委託製造契約においては、FDAのサプライチェーンプログラムガイダンスに基づき、サプライヤー承認・検証活動の整合も求められるため、原材料、包装、変更管理についてブランド所有者と受託製造業者との間で責任を明確に割り振る必要性が高まっている。
貿易・原材料政策は包装コストの不確実性を生み、これが受託製造業者の見積もりに直接影響を与える可能性があり、特に缶容器形態で顕著である。2026年4月、金属輸入に対する更新版の第232条関税調整が発効し、アルミ製ふたと他のアルミ・鉄・銅製品との間で異なる取り扱いが適用された。これにより、調達戦略やPET、ガラス、カートン、パウチの外部委託充填プログラムにおける相対的な魅力度が変化している。
バリューチェーン分析
バリューチェーンは、原材料および包装資材の供給(甘味料、濃縮物、機能性添加物、およびPETプリフォーム、アルミ缶/蓋、ガラス、キャップなどの包装資材)から始まり、その後受託製造業者による転換サービスへと移行する。これには、処方支援、ブレンド、パスチャライゼーションまたは無菌処理、充填、キャッピング/シーミング、コーディング、ラベリング、二次包装が含まれる。ターンキー型の提供業者は通常、調達、品質・規制文書作成(FDA/FSMA、および適用される場合はTTBとの連携)を追加し、時にはコールドチェーンおよび冷蔵倉庫保管も加える。一方、部分処理業者やパイロットライン専門業者は、調達や流通をより多く自社で保持するブランドにサービスを提供する。
流通とフルフィルメント(3PL、小売業者DCへの配送、直接消費者向け出荷準備)がチェーンを完結させ、工場の立地は物流コストの負担を管理するため、物流回廊や人口集中地に合わせて選定されることが多い。運用上の制約は、処理・包装ラインの利用可能性に集中する傾向が最も強い。業界調査の証拠は、処理、一次包装、二次包装が一般的なボトルネックであることを示しており、これは頻繁なSKU切り替えを管理する際の柔軟なライン、メンテナンス信頼性、オートメーション対応スケジューリングの価値を裏付けている。
競争環境
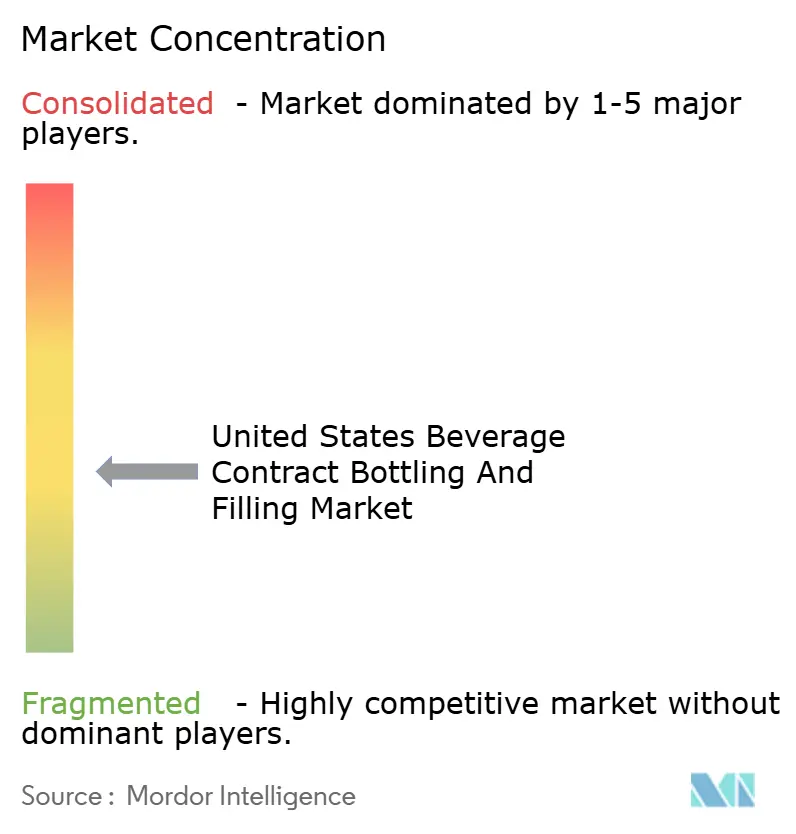
米国飲料契約ボトリング・充填市場は依然として中程度の分散状態にあり、集中度スケールで6を記録し、上位5社が設備の約40%を支配しています。Niagara Bottling、Refresco Beverages、G3 Enterprisesが統合されたPETプリフォームと配送フリートを持つ複数州ネットワークを主導しています。プライベートエクイティの統合者は、無菌ウェルネス、RTDアルコール、小ロットイノベーションを対象とした全国プラットフォームへ地域資産を組み込み続けています。
戦略的拡張はテキサス州と南東部に集中しており、土地と水が豊富で物流シナジーが豊富です。リーダー企業はHPPおよび無菌ラインをAIスケジューリングとともに設置し、チェンジオーバーを90分から20分未満に短縮しています。チャレンジャー企業は、プロバイオティクスおよびコラーゲン飲料向けにフレーバーラボ、規制デスク、冷蔵物流を組み込むことで高マージンのスロットを獲得しています。デジタルツインが見積もりを精緻化し試行錯誤コストを削減するなか、技術採用が業績格差を拡大しています。サイバー保険料の高騰がレガシー制御システムのアップグレードを促し、米国飲料契約ボトリング・充填市場における競争力をさらに階層化させるでしょう。
技術採用が競合他社間の業績格差を拡大しています。大手事業者はAI活用デジタルツインを導入し、数百のSKU順列にわたるライン挙動をシミュレートしてチェンジオーバーのダウンタイムを90分から20分未満に短縮し、設備総合効率を85%超に向上させています。多くの企業が自動ビジョン検査、クラウドベースのレシピ管理、予知保全アナリティクスを重ね合わせ、スクラップ率と計画外停止を抑制しています。自社PETフレーク再生ループからクローズドループ水システムまでのサステナビリティアップグレードにより、スコープ3排出目標達成を求めるブランドとの長期契約を確保しています。一方、レガシー制御システムを運用する事業者はサイバー保険料の高騰と融資機関の精査に直面し、借入コストが150ベーシスポイント上昇して拡張予算が圧迫される可能性があります。HPP安全性、窒素取り扱い、無菌バリデーションに関する体系的なトレーニングを提供する工場が、逼迫した労働市場でますます希少となっている認定技術者を引き付け確保できるため、人材ダイナミクスも競争上の重要な要素となっています。
米国飲料契約ボトリング・充填業界リーダー
Niagara Bottling LLC
Refresco Beverages US Inc.
G3 Enterprises Inc.
Brooklyn Bottling Group
Southeast Bottling & Beverage LLC
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大規模かつ地域的に分散した生産能力の構築とネットワーク拡大により、冗長性と市場投入の迅速化を求めるブランド所有者にとっての空白地帯が生まれており、これは特にアルコールと非アルコールが混在するポートフォリオにおいて顕著である。2025年12月、DrinkPAKはフィラデルフィア地域に140万平方フィートの高酸性飲料施設を建設するため3億5,000万米ドルの投資を発表し、2027年初めの開設を予定している。2026年7月には、同社はサンタクラリタバレーに8番目の工業施設を追加し、地域の製造ネットワークを強化した。
市場機会の成長は、規制対象カテゴリーや高度な複雑性を持つ処理において、受託製造業者がコンプライアンスとスピード、品質を組み合わせる能力に結びついている。2026年4月、Tailored Bottling Solutionsはマイアミ施設でライセンス付きレディ・トゥ・ドリンク(RTD)アルコール製品の生産を開始し(年間生産能力1億本と発表)、TTB関連要件や包装形態が運用の複雑さを増す南東部地域における、ライセンス付き外部委託RTDプログラムの需要を狙っている。技術主導のライン性能もまた、少量多品種生産を支えており、DrinkPAKは2026年4月、拡大する複数拠点ネットワーク全体で高速缶飲料ラインを管理するために、シーメンスのBRAUMATプロセス制御およびPLCを採用していると述べている。
最近の業界動向
- 2026年6月:G3 Enterprisesは3PL物流サポートの拡大を発表し、AIB認証倉庫施設の追加と受託包装能力の強化を含めた。同社は飲料生産の枠を超え、隣接するフルフィルメントおよび包装サービスへと役割を拡大し、ブランド顧客の製造・流通の受け渡しの統合を支援している。
- 2026年4月:Tailored Bottling Solutionsはマイアミ施設でライセンス付きレディ・トゥ・ドリンク(RTD)アルコール製品の生産を開始した(年間生産能力1億本と発表)。これは、TTB関連要件や包装形態が運用の複雑さを増す南東部地域における、ライセンス付き外部委託RTDプログラムの需要を狙ったものである。
- 2024年9月:Niagara Bottlingは、ケンタッキー州ケントン郡において1億2,980万米ドルの製造施設プロジェクトを発表した。この投資は、中央流通ルートに近い米国内生産能力の追加を目的としており、全国ブランドおよびプライベートブランド需要に対応できる複数拠点ネットワークへの広範な移行を支えるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、専門業者がブランド所有者に代わり契約に基づき飲料をボトリング、充填し、しばしばラベリングまたは包装を行う、米国における第三者飲料受託ボトリング・充填サービスから得られる収益を対象とする。
対象範囲の除外事項:飲料ブランド自社工場内で行われる自社内ボトリングは除外し、上流の原材料製造はサービス市場の一部として計上しない。
セグメンテーション概要
- 飲料タイプ別
- ノンアルコール飲料
- 炭酸飲料(CSD)
- ボトルウォーター
- ジュース
- 乳製品ベース飲料
- その他のノンアルコール飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- ノンアルコール飲料
- 包装形態別
- RTDアルコール飲料
- ガラスボトル
- PETボトル
- アルミニウム缶
- 無菌カートンおよびパウチ
- 充填技術別
- ホットフィル
- コールドフィル・炭酸充填
- 無菌充填
- 高圧処理(HPP)
- 窒素注入
- サービスタイプ別
- ターンキー・フルサービス
- 部分的・カスタム加工
- プライベートラベル製造
- パイロットおよび小ロット生産
データソース、市場規模算定、および検証
デスクリサーチ
まずサービスチェーンと外部委託を促す典型的な需要プールをマッピングし、その後、量と価格帯の基準となる公開データを収集する。一般的な参照先には、米国商務省センサス局の製造業統計、米国国際貿易委員会の貿易データ、飲料カテゴリーおよびコンプライアンス動向に関するUSDAおよびFDAの公開資料、労働・生産者コストの動向を追跡する労働統計局のデータ系列が含まれる。
実際の市場でモデルを活用可能にするため、企業の開示資料や投資家向け説明資料、缶・カートン・プラスチックなどを対象とする包装・飲料業界団体の刊行物、ライン拡張や受託製造発表、包装形態の変化を報じる信頼性の高い報道も精査する。必要に応じて、企業財務情報やニュース検索のための承認済み有料サブスクリプション、および飲料種類・包装形態別の輸出入強度を検証する出荷単位の貿易データも活用する。これらのデスクリサーチ資料は例示であり、調査の過程でデータ収集、検証、明確化のために他の多数の公開資料も使用された。
一次インタビューおよび調査
一次調査は、広範な兆候を実用的な仮定へと転換するために用いられ、特に受託充填業者がサービスをどのように価格設定し、需要急増時に稼働率がどのように変化するかを把握する上で重要である。受託ボトリング・充填業者、包装・工程設備関係者、飲料ブランドの運営チーム、およびチャネル担当マネージャーと対話を行い、ターンキー生産と部分サービスの割合、典型的な注文規模、切り替えコストについて説明を得る。
本市場は米国を対象とするため、主要な飲料回廊および受託製造クラスター全体での見解のバランスも図り、その結果をもとにライン構成、包装形態の選好、価格見直しのタイミングに関するデスクリサーチの仮定を再検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | CXO:13% |
| ミドルティア:47% | 部門/事業リーダー:40% |
| 中小規模企業:22% | マネージャー:47% |
市場規模算定と予測
規模算定には、トップダウンとボトムアップを組み合わせた手法を用いる。まず飲料生産活動と外部委託の浸透度から需要を再構築し、その後サプライヤー側の兆候と整合させる。トップダウン層では、受託製造業者を通じて流れる典型的な飲料生産量を、対応可能な生産能力、包装形態構成、包装単位あたりの平均サービス価格に結び付け、それらを無菌充填、ホットフィル、炭酸冷充填などの技術要件に応じて調整する。
モデルの実態との整合性を保つため、飲料カテゴリー構成(アルコール対非アルコール)、包装形態シェア(ガラス、PET、缶、カートン、パウチ)、生産ロットの傾向(短期生産対長期契約生産)、稼働率と切り替え頻度、サービス範囲構成(ターンキーか部分処理か)といった、実用的な入力データの少数セットを追跡する。ボトムアップ検証は選択的に用いられ、技術別の典型的な価格帯のサンプリング、生産能力拡大・閉鎖のクロスチェック、開示されている限られたサービス収益の集計を含み、データが不足する箇所は同業他社平均と保守的な稼働率仮定で補う。
予測は、シナリオ分析と簡易トレンドモデルを組み合わせて構築される。新製品発売のペース、包装資材コストの転嫁行動、無菌処理やHPP関連生産などの高度な処理の採用といった要因が、インタビューにより検証された範囲内で変化させられる。最終予測は追跡可能な形に保たれ、主要な変化はそれぞれ、複雑な数式に隠されるのではなく、1つか2つの要因に説明づけられるようにしている。
データ検証と更新サイクル
初回のモデル実行後、報告されている受託製造の拡大活動、包装形態のトレンド方向、典型的なサービス価格見直しパターンなど、独立した兆候と結果を比較する。結果が整合しない場合は仮定を見直し、最も関連性の高い関係者へフォローアップの質問を行った上で、推定値を確定する。
確定前には、計算の正確性、単位の一貫性、各要因が正しい年に適用されているかを確認するため、第二アナリストによるレビューを実施する。レポートは年次で更新され、大規模な生産能力追加、工場閉鎖、包装コストの急激な変動などの重要事象が発生した場合には、随時更新が行われる。提供直前には最新の見直しを行い、クライアントが当年の状況に即した最新の見解を受け取れるようにしている。
Mordor Intelligenceの米国飲料受託ボトリング・充填市場推定値と他の公表推定値との比較
この分野では、サービスの境界が変動しうること、また価格の扱いに複数の合理的な方法があることから、異なる情報源が異なる市場価値を発表することが多い。同じ国が対象であっても、基準年の選定、転嫁される包装コストの扱い、ラベリングやターンキー型プライベートブランド生産などのサービスの計上方法によって、最終的な数値は変わり得る。
大きな差異要因は更新頻度である。この市場は、PETやアルミのコスト変動が転嫁される際、また受託製造業者が料金表を見直す際に急速に反応するため、ASPの時系列を基準年に合わせて整合させたモデルは異なる結果に到達する傾向があり、これがMordor Intelligenceの推定値が他と異なりうる、更新頻度に起因する理由である。その他の差異は通常、推定値が飲料に特化しない隣接の受託製造を含めているか、積極的な稼働率仮定を適用しているか、異なる通貨タイミングや価格年を用いて換算・インフレ調整を行っているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.13 B (2025) | |
| 業界誌A | USD 4.13 B (2025) | この数値は見出し値として広く引用されているが、その基礎となる範囲は必ずしも明確にされておらず、サービスのみの価格と包装コスト転嫁の扱いが明確に分離されていない。 |
| 地域コンサルティング会社B | USD 24.80 B (2026) | この推定値はより広範な受託製造の定義を用いているようであり、受託ボトリング・充填サービスの範囲を超える、より広範な飲料生産および包装価値を組み込んだ積極的な価値算定を行っている可能性が高い。 |
この表は、差異が主に成長期待だけでなく、範囲とタイミングの選択によって説明されることを示している。サービスの境界を厳密に保ち、ASPを基準年に時系列で整合させ、サプライヤー側の検証を用いて非現実的な稼働率を検出することで、最終的な市場価値はより擁護しやすく、状況の変化に応じて更新しやすいものとなる。


レポートで回答されている主要な質問
2031年までの米国飲料契約ボトリング・充填市場の予測値は?
同セグメントは2026年~2031年に7.58%のCAGRで拡大し、2031年までに63億5,000万米ドルに達すると予測されています。
アウトソーシングボトリングで最も急速に拡大している飲料カテゴリーはどれですか?
カクテル、ハードセルツァー、缶入りワインを含むRTDアルコール飲料が8.19%のCAGRで拡大しており、ノンアルコール飲料ラインを上回っています。
新興ブランドがパイロット生産コパッキングサービスを好む理由は何ですか?
500ケースの最低発注数量によるパイロットおよび小ロット生産は、スタートアップが複数のSKUを迅速にテストし、資本を温存し、スケールアップ前にレシピを改良するのに役立ちます。
PETボトルに対してシェアを伸ばしている包装形態はどれですか?
無菌カートンおよびパウチは常温流通を可能にし、リサイクル含有量の義務に合致するため、8.73%のCAGRで成長しています。
コパッカーは原材料価格の変動にどのように対処していますか?
多くの事業者がコストプラスまたは月次樹脂インデックス契約に切り替え、PETおよびアルミニウムの価格変動を緩衝するために自社リサイクルループに投資しています。
米国で新しいコパッキング工場が最も多く建設されているのはどこですか?
テキサス州およびジョージア州、テネシー州などの南東部諸州が、有利な物流、水の利用可能性、税制優遇措置により新規設備の大部分を引き付けています。
最終更新日:


