
フィンランド再生可能エネルギー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2020 - 2023 |
| 市場取引高 (2025) | 18.14 ギガワット |
| 市場取引高 (2030) | 32.5 ギガワット |
| 成長率 (2025 - 2030) | 12.37 % |
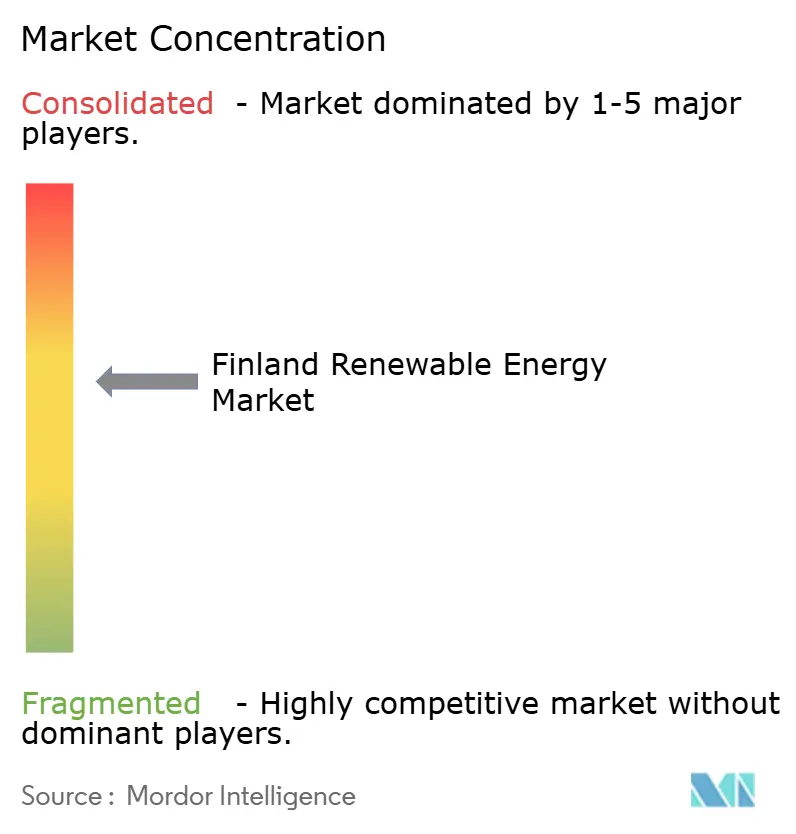
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィンランド再生可能エネルギー市場分析
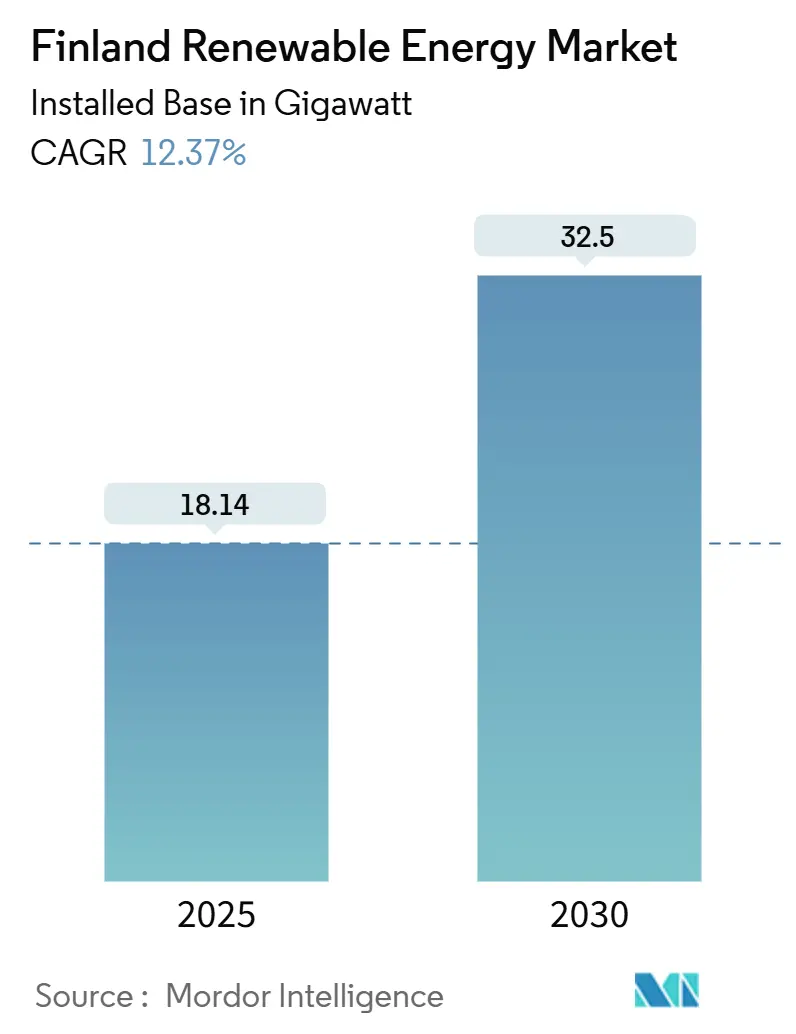
フィンランド再生可能エネルギー市場の設備容量ベースの市場規模は、2025年の18.14ギガワットから2030年までに32.5ギガワットへと、予測期間(2025年~2030年)において年平均成長率12.37%で成長する見込みです。
風力エネルギーの優位性は継続しているものの、垂直型両面受光式太陽光発電、バッテリー連結型風力発電所、および水素連携型売電契約の構造的な台頭が多様化を加速させています。フィンランドの2035年カーボンニュートラル法、欧州連合の強化されたフィット・フォー・55のマイルストーン、そして2030年に向けて更新された再生可能電力62%目標が投資を促進しており、産業の電化が国内需要を2030年までに126テラワット時へと押し上げています。ハイパースケールデータセンターやバッテリー化学品メーカーが締結する企業電力購入契約(PPA)がマーチャント利益率を圧縮し、開発事業者が価格裁定取引のために蓄電設備を併設することを促しています。40億ユーロ相当の送電網整備により南北間の混雑が緩和される見込みですが、オストロボスニアおよびラップランドでは短期的なカーテイルメントリスクが依然として高い状況です。洋上風力の許認可手続きの長期化および森林バイオマスに対する精査の強化により、資本はオンショア風力、太陽光、ハイブリッド構成へと誘導されており、フィンランド再生可能エネルギー市場の近期拡大経路を補強しています。
レポートの主要な要点
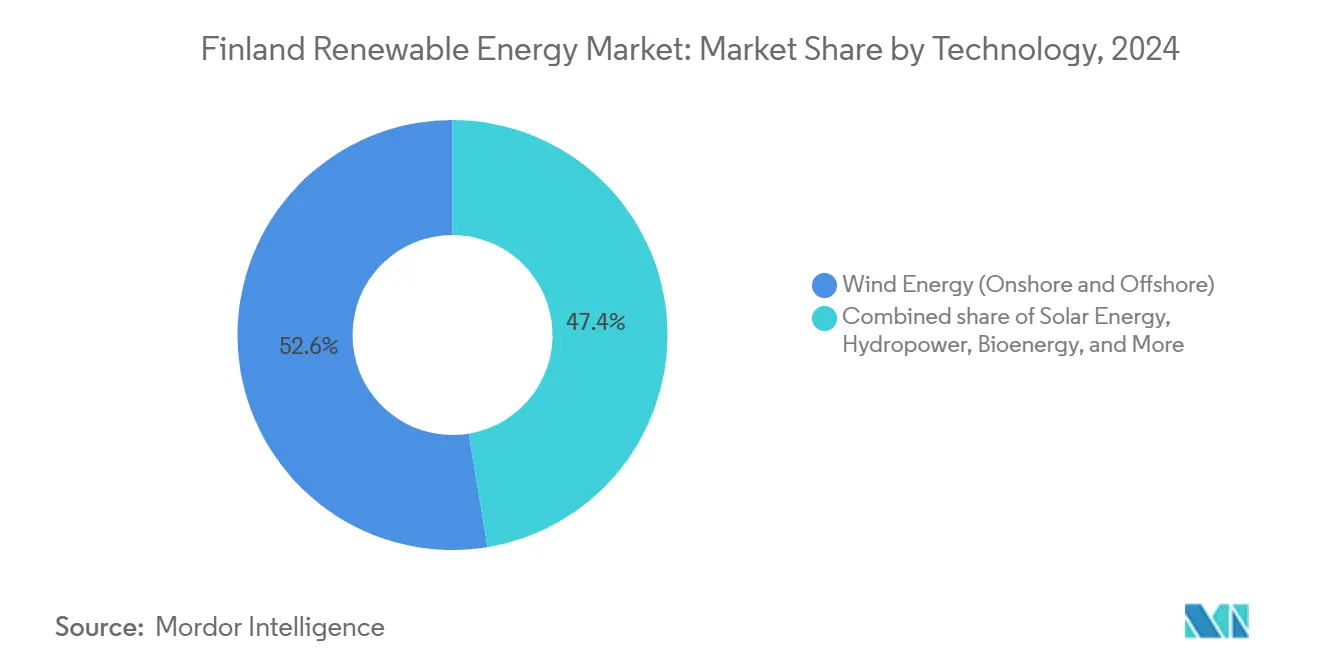
- 技術別では、風力エネルギーが2024年にフィンランド再生可能エネルギー市場において52.6%のシェアでトップとなり、太陽エネルギーは2030年までに33.8%の年平均成長率で拡大する見込みです。
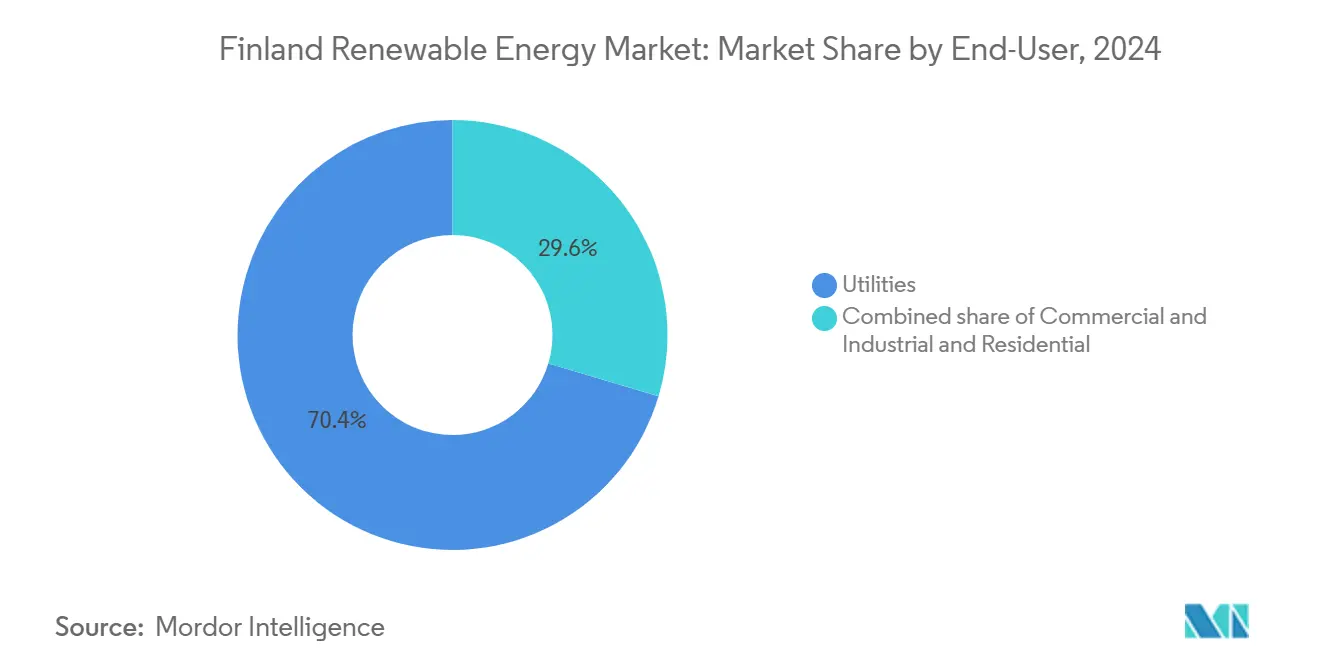
- エンドユーザー別では、電力会社が2024年に設備容量の70.4%を占め、商業・産業用セグメントは2030年までに年平均成長率15.3%で成長する見込みです。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィンランドの急成長する風力発電設備からのグリッドバランシング需要 | +2.50% | 全国規模、オストロボスニアおよびラップランドの風力ゾーンに集中 | 中期(2年~4年) |
| データセンターおよびバッテリー化学品プロジェクトが牽引する企業PPA急増 | +3.00% | 全国規模、南フィンランド(データセンター)のクラスターおよびスウェーデン北部への国境越え連系を含む | 短期(2年以内) |
| フィンランドの水素バレーに向けられた欧州連合フィット・フォー・55資金 | +2.00% | 全国規模、コッコラおよびラーヘの産業ハブでの早期成果 | 長期(4年以上) |
| カーテイルメント損失を削減するハイブリッド風力+バッテリーエネルギー貯蔵システムプロジェクト | +1.50% | 全国規模、オストロボスニアおよびラップランドの高風速地域で最大の影響 | 中期(2年~4年) |
| 高緯度建築物における垂直型両面受光式太陽光発電の急速な普及 | +1.00% | 全国規模、ヘルシンキ、トゥルク、タンペレ都市圏に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
フィンランドの急成長する風力発電設備からのグリッドバランシング需要
フィンランドは2024年第1四半期に491MWの風力発電を接続し、風力発電の総設備容量を9.5GWに引き上げ、周波数制御の必要性を増大させました。Fingrid Oyj は2023年比で予備力調達量を40%拡大し、高速応答資産に対して収益化可能な収入源を創出しました。カーテイルメント圧力は風力資源が最も豊富な地域で最大となっており、オストロボスニアおよびラップランドは有効な問い合わせの65%を占めながらも、年間発電量の10%を超えるカーテイルメント条項に直面しています。開発事業者は現在、100MWから300MWの風力発電所に20MWから50MWのバッテリーを定常的に組み合わせ、自己バランシングを行いながら系統接続の優先権を確保しています。エネルギー規制当局は、接続許可が今後ますますグリッドサポート機能を内蔵したプロジェクトを優遇する方針であることを確認しています。[1]
データセンターおよびバッテリー化学品プロジェクトが牽引する企業PPA急増
マイクロソフトおよびグーグルは2024年以降、フィンランドの風力発電に対して500MWを超える電力購入契約(PPA)のコミットメントを行い、卸売市場のボラティリティを回避する長期固定価格契約を締結しています。これら10年から15年の契約は、自己資本収益率のハードルを最大300ベーシスポイント引き下げます。ノースボルトのシェレフテオ施設はフィンランド・スウェーデン間の風力エネルギーを年間1.2テラワット時調達しており、これはフィンランドの2024年再生可能エネルギー総発電量の約7%に相当し、産業需要の大きさを示しています。フェルクのような中堅メーカーも太陽光発電の電力購入契約(PPA)に追随しており、買い手プールが拡大しています。ユーティリティ規模の再生可能エネルギー供給をめぐる競争がマーチャント余地を圧縮し、プロジェクトサイクルの早期段階でバランスシート外の企業向け売電契約を確保した開発事業者が優位に立っています。
フィンランドの水素バレーに向けられた欧州連合フィット・フォー・55資金
イノベーション基金は2024年に水素コンソーシアムへ6億ユーロを交付し、コッコラとラーヘを旗艦バレーとして指定しました。 2025年までに200MWの電解槽設備容量、2030年までに1GWという国家目標により、フィンランドは2030年までに欧州連合のグリーン水素の10%を供給できる立場にあります。P2X Solutionsは2025年2月に20MWの設備を稼働させ、風力余剰時の上げ調整サービスを提供するとともに、潜在的なカーテイルメントの収益化を実現しています。スウェーデンとの500kmの水素回廊によるルレオへの国境越え検討が、フィンランドの電解槽に対する選択肢を広げています。電解槽の設備投資コストの高さは、投資家の収益を維持するために継続的な補助金支援と高い欧州連合炭素価格を依然として必要としています。
カーテイルメント損失を削減するハイブリッド風力+バッテリーエネルギー貯蔵システムプロジェクト
2024年のカーテイルメントは潜在的な風力発電量の平均8%に達し、700GWh、損失収益3500万ユーロに相当しました。[2] バッテリー連結型風力発電は、夕方のピーク時に余剰電力を融通することでカーテイルメントを3%未満に低減し、40%から60%価格が上昇する夕方のピーク時に収益を得ることを可能にしています。Ilmatar Energy OyおよびTaaleri Energia Oyは、150MW~200MWの風力と30MW~40MWの2時間バッテリーを組み合わせたハイブリッドプロジェクトで少なくとも10%の内部収益率を目標としています。2024年11月、系統料金改革により低価格時の電力注入にタイム・オブ・ユース課徴金が課せられ、蓄電への経済的動機が強まりました。現在1キロワット時あたり150ユーロから180ユーロまで低下しているリン酸鉄リチウムバッテリーのコスト低下がこのトレンドを後押ししています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オストロボスニアおよびラップランドにおける系統接続キューのボトルネック | -1.50% | 地域限定、オストロボスニアおよびラップランドの風力ゾーンに集中 | 短期(2年以内) |
| 洋上風力の海底リース入札サイクルの長期化 | -1.00% | 全国規模、ボスニア湾およびバルト海沿岸ゾーン | 長期(4年以上) |
| 生物多様性目標を背景とした森林バイオマス利用への反発の高まり | -0.80% | 全国規模、南フィンランドおよび中部フィンランドの林業地域で最強 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
オストロボスニアおよびラップランドにおける系統接続キューのボトルネック
Fingrid Oyj は2024年第1四半期に367GWの発電に関する問い合わせを記録し、フィンランドの設備容量をはるかに上回りました。400kV送電線と変電所が環境審査、土地取得、および限られた技術者人材を必要とするため、待機時間は5年を超える場合があります。ローランズラインは2027年から2028年まで部分的な稼働開始ができず、認可済み風力発電3GWが宙に浮いたままとなっています。系統接続の早期待機位置を確保した開発事業者は評価プレミアムを享受する一方、後発参入者は大幅に制限された接続条件を受け入れるか、資源の少ない地域への移転を余儀なくされます。
洋上風力の海底リース入札サイクルの長期化
排他的経済水域法は2025年1月に施行されましたが、最初のリース入札ラウンドは2025年末まで開始されず、商業運転開始は2029年以降に遅延する見込みです。[3] 最初の入札は岸から30km以内の浅瀬を対象とし、近期の設備容量を2GWから3GWに制限するとともに、浮体式洋上風力の概念を2030年以降の枠組みに留め置きます。タービン船舶および海底ケーブル生産におけるサプライチェーンの欠如がさらなる遅延をもたらし、2030年の再生可能エネルギーミックスから洋上風力を除外し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
風力が優位を占め、太陽光は両面受光式モジュールの効果で急伸風力は2024年に設備容量の52.6%を提供し、数十年にわたる有利な政策とオンショアの均等化コストが1MWh当たり30ユーロ未満であることを裏付けています。陸上は現在唯一稼働中の風力セグメントであり、洋上はリース開始を待っています。フィンランド再生可能エネルギー市場における風力の規模は、系統接続の待ち行列が長期化する中で穏やかながら着実に拡大する見込みです。約1GWを起点とする太陽エネルギーは、雪面反射率を活用する垂直型両面受光式モジュールおよびモジュール価格の下落に後押しされ、技術別で最速の年平均成長率33.8%が見込まれています。
3.3GWの水力発電設備の近代化により、タービンのアップグレードおよびデジタル最適化を通じた限定的な増加が見込まれます。バイオエネルギーの25%のシェアは、改訂された欧州連合指令がカーボンニュートラル性に疑問を呈しているため成長の停滞に直面しており、その年平均成長率は2%前後に留まっています。地熱および海洋エネルギーはパイロットプロジェクトに限定されてほぼ無視できる水準に留まっており、2030年以前にフィンランド再生可能エネルギー市場に実質的な影響を与える可能性は低いです。したがって、増分ギガワットの90%超が風力と太陽光の追加から生じ、併設蓄電設備が供給プロファイルを平準化します。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
電力会社が優位を占め、商業・産業用設備容量はPPA需要により加速電力会社は2024年に再生可能エネルギー設備容量の70.4%を保有しており、主に既存の水力および核ベースロード設備、ならびに大部分のギガワット規模の風力発電所の所有を通じてです。その強固なバランスシートは、複数年にわたる開発パイプラインおよび長期電力購入契約(PPA)を支えています。それでも、商業・産業用セグメントはデータセンター、バッテリー化学品工場、および中堅メーカーが科学的根拠に基づく目標達成のために再生可能エネルギーの調達を確保するにつれ、年平均成長率15.3%で拡大しています。
データセンターだけで2024年にフィンランドの電力消費の8%を占め、ハイパースケール事業者は500MWを超える風力発電量を契約しています。ノースボルト率いるバッテリー材料生産者は、スコープ2コンプライアンスのために複数テラワット時の売電契約を確保しています。住宅用の普及は設備容量の5%未満に留まっており、分散した住宅ストックおよびネットメータリングの不在が回収期間を8年超に延ばしているためです。ヘルシンキでの仮想発電所パイロットは技術的実現可能性を示していますが、規制上のインセンティブを待っている状況です。したがって、電力会社および大型産業需要家がフィンランド再生可能エネルギー市場を引き続き支配し、住宅用の成長は低迷したままとなります。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
地理的分析
北部および西部沿岸地域が発電を支配しています。オストロボスニアは安定した海洋性風力とスウェーデンとの連系線へのアクセスを活用し、稼働中の風力設備容量の45%を占めています。ラップランドは25%を寄与していますが、回廊整備が完了するまで5年間の接続待ちに直面しています。ヘルシンキ、トゥルク、タンペレを含む南フィンランドは電力消費の50%以上を占めるものの、自ら生産する再生可能エネルギーは20%未満であり、40億ユーロの系統拡張に支えられた南北間の電力流に依存しています。
ボスニア湾およびバルト海は、リースが2025年末に開始された後にのみ洋上風力に開放され、最初の発電は2029年以降となります。コッコラおよびラーヘの水素バレーは、2030年までに風力と太陽光を合計1GW併設し、地元産業をスポット市場から切り離して新たな長期売電契約の構造を可能にします。[4] フィンランド再生可能エネルギー市場の地理的構造は、北西部の資源豊富な輸出ゾーンと南部の需要集中型都市圏に二極化しており、送電投資と蓄電設備展開の重要性を一層高めています。
競争環境
市場集中度は中程度です。Fortum Oyj、Helen Oyj、Vattenfall ABなどの既存大手が設備容量の約60%を依然として支配していますが、OX2 Group AB、Ilmatar Energy Oy、Taaleri Energia Oyなどの独立系発電事業者が2020年以降の新規風力設備追加を主導してきました。競争上の優位性は系統接続の早期確保と蓄電設備の統合にかかっています。OX2 Group ABの455MWピェラックス・ブーレサイトは、5.6MW~6.2MWのタービンを採用することでタービン基数を30%削減し、均衡化コストを引き下げ、プロジェクト収益を向上させました。Neoen Finland OyおよびVSB Uusiutuva Energia Suomi Oyなどの小規模参入者は、長期待ちを回避するために混雑の少ないゾーンで100MW未満のプロジェクトを追求し、やや低い設備利用率を甘受しています。
両面受光式太陽光発電取付システムに関する特許活動が活発化しており、2024年だけでフィンランドから12件の出願がありました。[5] ハイブリッド風力+バッテリーエネルギー貯蔵システムは、系統料金改革が柔軟性を評価するにつれて主要な差別化要因として台頭しています。蓄電設備や企業向け売電契約パイプラインを持たない開発事業者は、マーチャント収益が侵食されるにつれ利益率の圧迫に直面しています。全体として、技術統合、売電契約の発掘、系統アクセスの優先度がフィンランド再生可能エネルギー市場における競争ポジショニングを規定しています。
フィンランド再生可能エネルギー産業のリーダー企業
-
Fortum Oyj
-
Pohjolan Voima Oyj
-
Vattenfall AB
-
ABO Wind AG
-
SGS AG
- 注:主要企業の掲載順は順位を示すものではありません。
フィンランド再生可能エネルギー市場 このレポートでカバーされる企業
- Fortum Oyj
- Helen Oyj
- Pohjolan Voima Oyj
- Vattenfall AB
- ABO Wind AG
- OX2 Group AB
- Ilmatar Energy Oy
- Taaleri Energia Oy
- Neoen Finland Oy
- St1 Nordic Oy
- Gasum Oy
- UPM Kymmene Oyj
- Valoe Oyj
- Enersense International Oyj
- CPC Finland Oy
- VSB Uusiutuva Energia Suomi Oy
- Metsä Group
- Turku Energia Oy
- Pori Energia Oy
- Fingrid Oyj
最近の産業開発事情 フィンランド再生可能エネルギー市場
- 2025年6月:Ilmatar Energy OyおよびNuveen Infrastructureは、フィンランド北部において30MW/41MWhのバッテリーエネルギー貯蔵システムを商業運転開始しました。両社は北オストロボスニア地域のピーパリンマキ風力発電所において、充放電時間1.36時間のアイノラバッテリーエネルギー貯蔵システムプロジェクトを稼働させました。
- 2025年5月:Sungrowは、フィンランドのシモに60MWhのバッテリーエネルギー貯蔵システムを展開しました。同地は北極圏から100km未満南に位置しています。このプロジェクトは同種の中で最も北に位置するものの一つであり、極寒の気候における同社のパワータイタンバッテリーシステムの性能を検証し、系統安定性を強化することを目的としています。
- 2025年3月:Fortum Oyj は核エネルギーの実現可能性調査を終了し、その後EDFおよびGE-Hitachiとの基本合意書に署名しました。この調査はフィンランドおよびスウェーデンにおける新規核エネルギープロジェクトの可能性に焦点を当て、大型従来型炉と小型モジュール炉(SMR)の双方を検討しました。
- 2025年2月:欧州委員会は、戦略的分野への投資を支援し産業の脱炭素化を促進するための、水素バレーに重点を置いた23億ユーロのフィンランド支援制度を承認しました。この制度は、グリーン産業開発を推進し気候中立経済への移行を促進する広範な取り組みの一環です。
フィンランド再生可能エネルギー市場レポートの調査範囲
再生可能エネルギーは、太陽光、風力、水力、地熱、バイオマスなど、消費されるよりも速く補充される自然資源から得られます。これらの資源は枯渇しないとみなされており、電力、熱、燃料の生成に使用され、通常は化石燃料と比較して炭素フットプリントが低く、環境への影響が少ないと見なされています。
フィンランド再生可能エネルギー市場は技術別およびエンドユーザー別に区分されています。技術別では、太陽エネルギー(太陽光発電および集光型太陽光発電)、風力エネルギー(陸上および洋上)、水力発電(小規模、大規模、揚水発電)、バイオエネルギー、地熱、海洋エネルギー(潮力および波力)に区分されています。エンドユーザー別では、電力会社、商業・産業用、住宅用に区分されています。レポートはフィンランドの市場規模と予測も対象としています。
各セグメントについて、市場規模の算定と予測は設備容量(GW)を基準に実施されています。
セグメンテーション概要
| 太陽エネルギー(太陽光発電および集光型太陽光発電) |
| 風力エネルギー(陸上および洋上) |
| 水力発電(小規模、大規模、揚水発電) |
| バイオエネルギー |
| 地熱 |
| 海洋エネルギー(潮力および波力) |
| 電力会社 |
| 商業・産業用 |
| 住宅用 |
| 技術別 | 太陽エネルギー(太陽光発電および集光型太陽光発電) |
| 風力エネルギー(陸上および洋上) | |
| 水力発電(小規模、大規模、揚水発電) | |
| バイオエネルギー | |
| 地熱 | |
| 海洋エネルギー(潮力および波力) | |
| エンドユーザー別 | 電力会社 |
| 商業・産業用 | |
| 住宅用 |
レポートで回答している主要な質問
2025年におけるフィンランドの再生可能エネルギー設備容量はどのくらいですか?
18.14GWに達しており、フィンランド再生可能エネルギー市場規模は2030年までに32.50GWへ拡大する見込みです。
2030年までに最も多くの新規設備容量を追加する技術はどれですか?
陸上風力が引き続きギガワットの大部分を追加しますが、太陽光が最高の年平均成長率33.8%を記録します。
なぜバッテリーシステムが風力プロジェクトと組み合わされるのですか?
ハイブリッド風力+蓄電設備はカーテイルメントを8%から3%未満に削減し、プロジェクトが夕方のピーク価格の高い時間帯に収益を得ることを可能にします。
洋上風力が本格的に貢献するのはいつですか?
最初の海底リースは2025年末に開始される予定であり、稼働発電量が実現するのは2029年以前にはならない可能性が高いです。
フィンランドの再生可能エネルギーに対する企業需要を促進するものは何ですか?
データセンターおよびバッテリー材料工場が、スコープ2脱炭素化目標の達成とエネルギーコストのヘッジを目的として長期電力購入契約(PPA)に署名しています。