
移植市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.28 十億米ドル |
| 市場規模 (2032) | 25.60 十億米ドル |
| 成長率 (2027 - 2032) | 9.47 % |
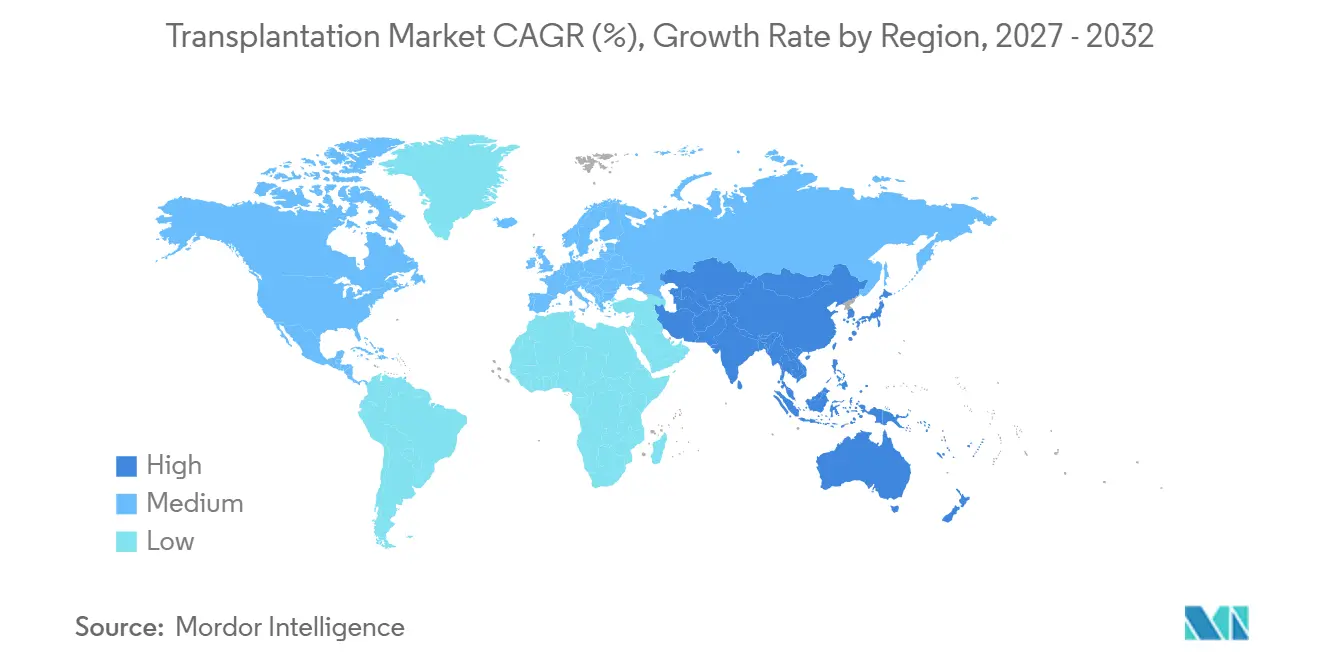
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる移植市場分析
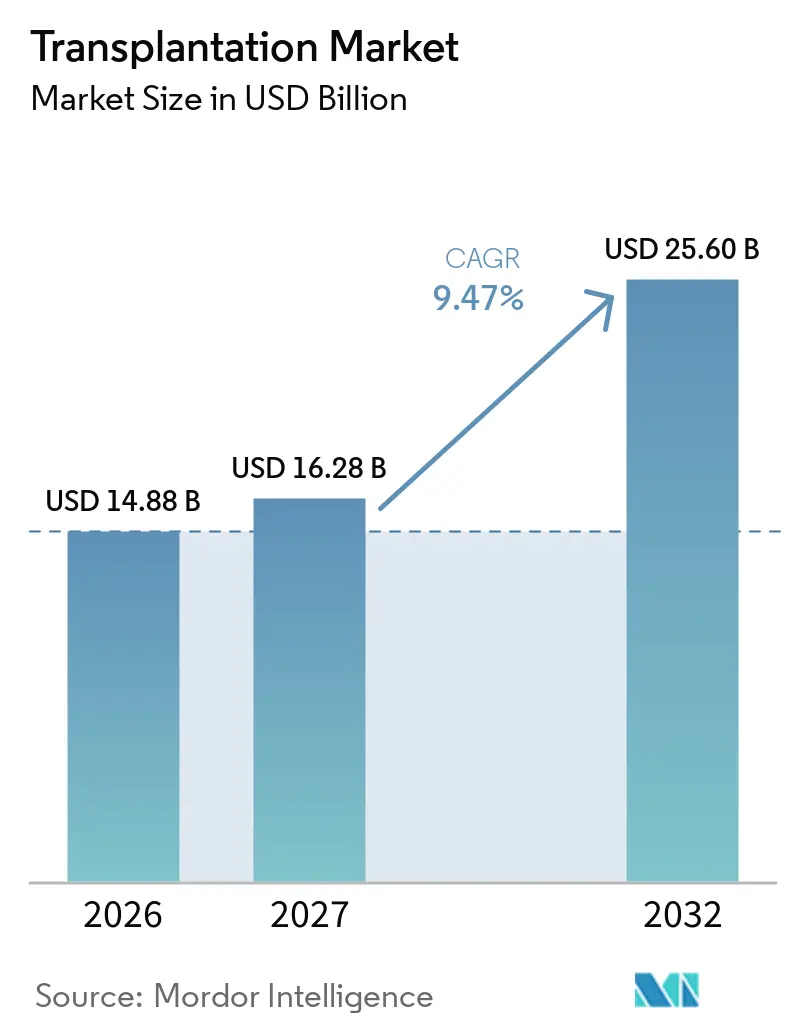
移植市場規模は、2026年の14.88 ビリオン 米ドルおよび2027年の16.28 ビリオン 米ドルから、2032年までに25.60 ビリオン 米ドルへと拡大し、2027年から2032年の間に年平均成長率(CAGR)9.47%を記録する見込みです。
成長は、臓器の供給と需要の拡大する格差、保存技術の急速な進歩、ドナーの特定と配分効率を加速させる政策改革によって推進されています。免疫抑制薬のイノベーションは依然として中心的な役割を担っていますが、体外灌流装置は生存可能な保存時間を20時間以上に延長することで治療の最前線を押し広げています。人工知能アルゴリズムはドナーとレシピエントのマッチングを精緻化し、待機リストでの死亡率を低下させ、臓器利用効率を最大化しています。同時に、新興の異種移植試験は慢性的なドナー不足を緩和し、移植市場の競争構造を再形成する可能性のあるパラダイムシフトを示唆しています。
主なレポートのポイント
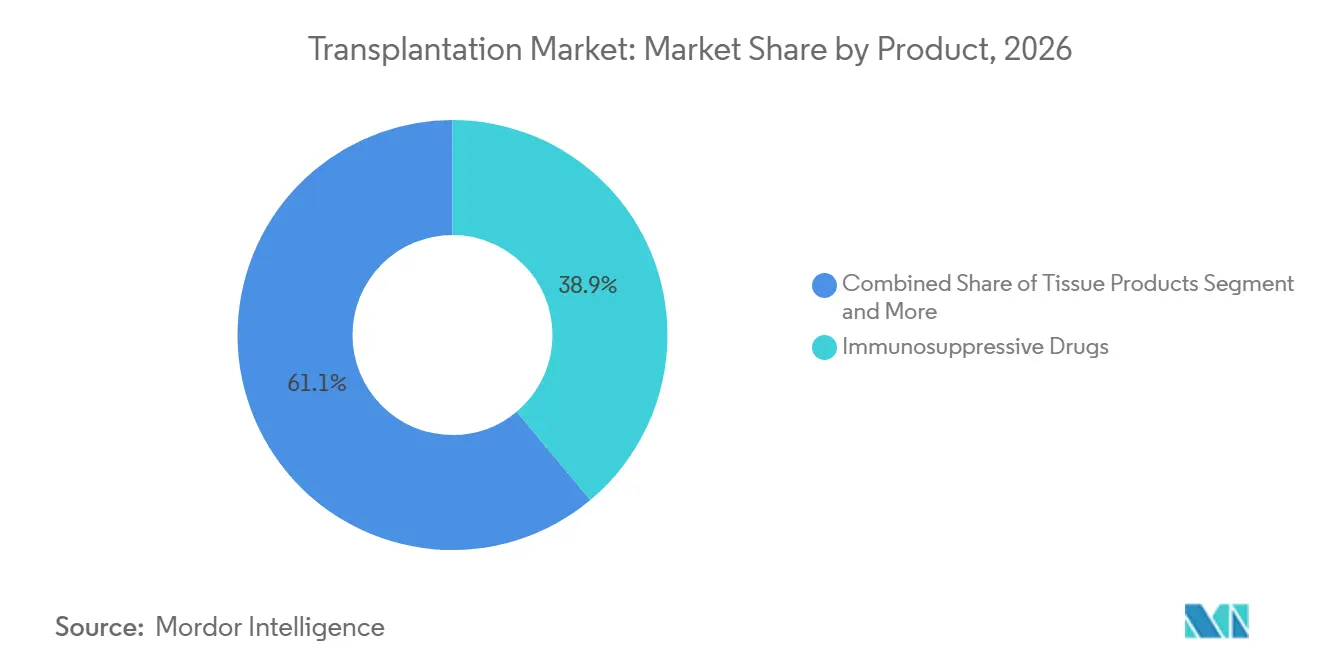
- 製品カテゴリー別では、免疫抑制薬が2026年の移植市場シェアの38.92%をリードし、保存液および保存システムは2032年にかけて年平均成長率(CAGR)11.86%で上昇すると予測されています。
- 用途別では、臓器移植が2026年の収益の53.97%を占め、組織移植は2032年にかけて年平均成長率(CAGR)13.22%で拡大しています。
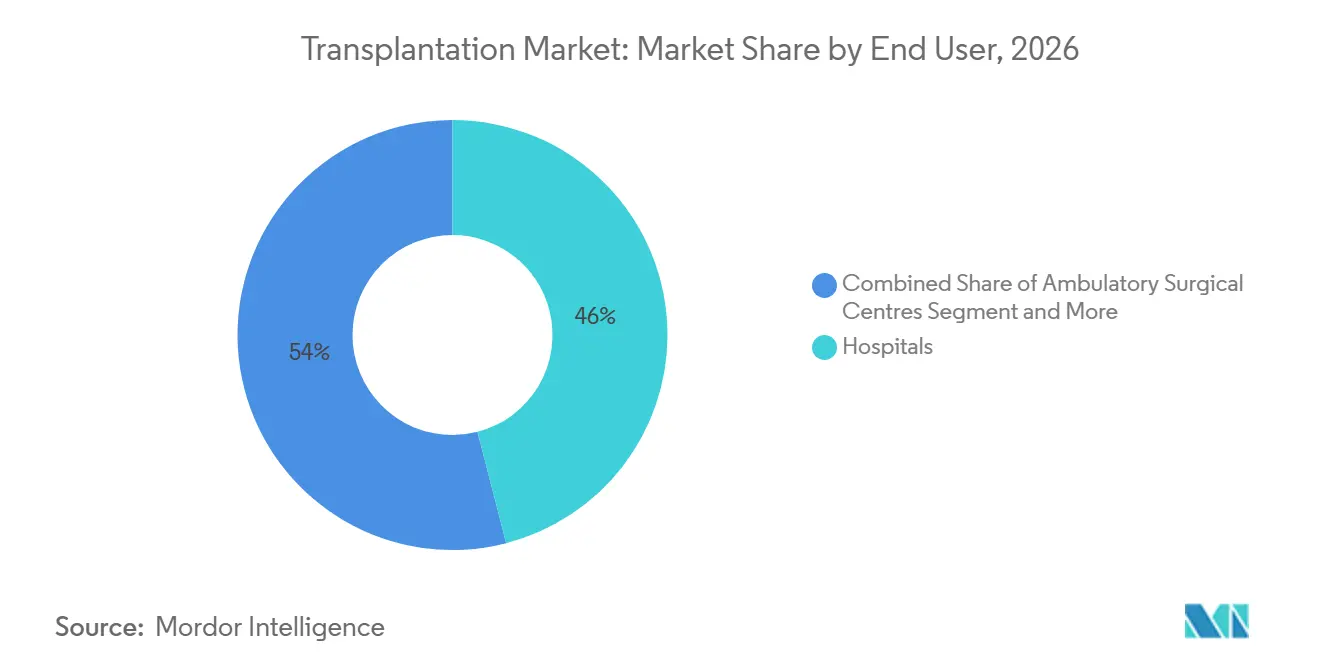
- エンドユーザー別では、病院が2026年の移植市場規模の45.98%を占め、外来手術センターは2032年にかけて年平均成長率(CAGR)12.12%で拡大しています。
- 地域別では、北米が2026年の収益シェアの37.35%を占めてリードしていますが、アジア太平洋地域は2032年にかけて最も速い地域別年平均成長率(CAGR)11.25%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの概算影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 慢性疾患の負担増大 | +2.1% | 北米と欧州で最も高い影響を持つグローバル | 中期(2~4年) |
| 臓器不全の負担増大 | +1.8% | 先進国市場に集中したグローバル | 短期(2年以内) |
| 移植技術における技術的進歩 | +1.5% | 北米とEUがリード、アジア太平洋地域での採用が加速 | 長期(4年以上) |
| AI駆動のドナー・レシピエントマッチングアルゴリズム | +1.2% | 北米とEUが中核、アジア太平洋地域への波及 | 中期(2~4年) |
| 体外臓器灌流による保存時間の延長 | +1.4% | 北米で早期採用が進むグローバル | 中期(2~4年) |
| トークン化ブロックチェーンドナー登録インセンティブ | +0.8% | 北米とEUでのパイロット実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の負担増大
糖尿病関連の腎不全、肝炎由来の肝硬変、心血管疾患の有病率上昇が、固形臓器手術の候補者プールを拡大しています。米国では、末期腎不全が現在75万人以上に影響を与えており、ドナー可用性に対して4対1を超える比率で腎移植需要を押し上げています。西洋諸国の高齢化人口は慢性疾患の発生率を高め、医療システムは増加するケース量を管理するために移植センターネットワークを拡大しています。しかしながら、ドナー登録における段階的な増加にもかかわらず、移植市場内の構造的な供給制約は持続しています。
移植技術における技術的進歩
ロボット支援手術は周術期合併症を軽減し、リスクの高いレシピエントへの適用範囲を広げています。機械灌流技術は臓器保存を6時間から20時間以上に延長し、地域間の共有効率を向上させています[1]。一方、バイオマーカーガイド下の免疫抑制療法は拒絶リスクを最小化し、長期グラフト生存率を向上させています。これらの進歩は患者アウトカムを総合的に強化し、移植市場全体でのより広範な採用を支援しています。
AI駆動のドナー・レシピエントマッチングアルゴリズム
ゲノム、免疫学的、臨床パラメータを評価する機械学習システムは、グラフト生存率について95%の予測精度を達成し、従来のスコアリング手法を上回っています[2]。UK-DTOPモデルは腎臓待機リストの死亡率を約20%削減し、AI統合の具体的な臨床的有益性を実証しました(news-medical.net)。データ豊富な配分戦略は公平性を向上させ、臓器廃棄率を低下させ、移植市場内に新たなサービスニッチを創出しています。
体外臓器灌流による保存時間の延長
低体温および常温灌流プラットフォームは生理的温度を維持し、酸素化された灌流液を供給することで、心臓移植における一次グラフト機能不全を50%以上削減しています。灌流によりリアルタイムの生存可能性評価が可能となり、拡大基準臓器の受け入れが可能となり、有効なドナープールが拡大しています。保存時間の延長から生じる物流上の柔軟性は、移植市場の地理的拡大を直接的に支援しています。
制約要因インパクト分析*
| 制約要因 | CAGRへの概算影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 臓器ドナーの不足 | -2.5% | 途上国市場で最も深刻なグローバル | 短期(2年以内) |
| 倫理的・文化的異議 | -1.2% | 地域によって異なり、MENA地域およびアジア太平洋地域の一部で最も高い | 長期(4年以上) |
| 移植後リスクを高める抗菌薬耐性感染症 | -1.8% | 病院密集地域に集中したグローバル | 中期(2~4年) |
| タクロリムスおよびその他のAPIのサプライチェーン脆弱性 | -1.1% | 地域的なサプライ混乱を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
臓器ドナーの不足
1,000人の死亡のうち3人しかドナー基準を満たさず、米国では待機リストが103,000人を超えているにもかかわらず、利用可能なグラフトが制限されています[3]。同意率のばらつきと文化的障壁が新興国経済におけるドナープールを抑制し、技術的進歩にもかかわらず移植市場を制約しています。
移植後リスクを高める抗菌薬耐性感染症
ベータラクタム系薬およびカルバペネム系薬への耐性が免疫抑制を受けたレシピエントの罹患率を高めており、腎移植患者の75%が初年度以内に細菌感染を経験しています。入院期間の延長により治療費が40~60%増加し、医療機関への経済的プレッシャーが増大し、移植市場における診療量の成長が阻害される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
保存イノベーションにもかかわらず免疫抑制薬がリード免疫抑制薬は2026年の移植市場規模の38.92%を占め、移植片拒絶反応の防止における不可欠な役割を反映しています。タクロリムスとミコフェノール酸塩は、治療域が狭いことへの懸念からジェネリック薬の採用が慎重であるにもかかわらず、医師の選好を維持しています。AccordヘルスケアのタクロリムスのFDAによる生物学的同等性ステータスの格下げなどの供給混乱は、移植市場全体に波及しうる脆弱性を浮き彫りにしています。保存装置は依然として収益規模が小さいものの、年平均成長率(CAGR)11.86%で最も急成長しているカテゴリーであり、より長い臓器保存と周術期アウトカムの改善に対する臨床医の強い需要を示しています。
Paragonix PancreasPakやSherpaPakのような画期的なプラットフォームは、温度制御とリアルタイムモニタリングで差別化を図り、主要な学術センターを超えた幅広い採用を促進しています。組織工学スキャフォールドは臨床的な牽引力を獲得しており、角膜、骨、軟骨修復の外科的選択肢を拡大しています。これらのダイナミクスは、デバイス主導のイノベーションが長年確立された薬物療法と融合するにつれて、移植産業内の収益源が徐々に多様化していることを示唆しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
組織移植が臓器手術を超えて加速固形臓器手術は2026年の収益の53.97%を維持し、腎臓移植が臓器量のほぼ85%を占めています。組織手術の移植市場シェアは上昇しており、外来経路の合理化と償還の整合性改善の恩恵を受ける角膜、骨、軟骨移植片によって推進されています。生体ドナー肝臓プログラムと分割肝臓技術も臓器利用効率を高めています。
組織移植は2032年にかけて年平均成長率(CAGR)13.22%で成長すると予測されており、失明予防イニシアチブと再生医療の進歩によって推進されています。角膜移植は91.4%の一次成功率を達成し、軟骨修復は迅速な回復を約束する軟骨細胞ベースの構造体を活用しています。これらの成果は、多様化した臨床適応が移植産業の次の成長段階を支えることを示しています。
エンドユーザー別:
外来センターが病院の優位性に挑戦病院は2026年の移植市場規模の45.98%を占め、複雑な臓器手術に必要な統合された手術室、集中治療能力、および多職種の専門知識によって強化されています。学術センターは心臓および肺手術の紹介拠点であり続けています。しかし、価値に基づくモデルへ支払者のシフトが、特に角膜および骨移植片において外来手術センター(ASC)へのケース移行を加速させています。
外来手術センター(ASC)は、デバイスの小型化と強化された周術期プロトコルが安全な当日退院を可能にするにつれて、年平均成長率(CAGR)12.12%で成長すると予測されています。外来手術センター(ASC)と病院移植チームとの協力プログラムにより、より高い重症度の患者がハイブリッドケア経路を通じて移行できるようになります。研究機関はさらにイノベーションを支援し、移植産業全体のリアルタイム術後管理を精緻化する可能性のあるAIガイドサーベイランスとセンサーベースの臓器モニタリングに関する試験を実施しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米移植市場
北米は2026年に37.35%の収益シェアを保持し、成熟した償還フレームワーク、ドナーレジストリの最適化、および体外灌流技術の採用によって支えられています。米国はOPTNの管理下で年間40,000件以上の移植を恒常的に実施し、公平な分配のためのAIベースのスコアリングを統合した配分政策の改善を継続しています。カナダの国境を越えた協力とメキシコの医療ツーリズムの提供が手術件数を増加させ、移植市場における地域的なリーダーシップを強化しています。
アジア太平洋移植市場
アジア太平洋地域は2032年にかけて年平均成長率(CAGR)11.25%を記録すると予測されており、規制の調和と移植インフラへの民間投資の拡大によって推進されています。中国、インド、日本は灌流装置の設置を集団的に加速させ、ドナーの同意率向上を目的とした公衆啓発活動を開始しています。各国政府は欧州のSoHO規制基準を反映したフレームワークを採用しており、品質保証と国境を越えた組織流通の改善が期待されています。可処分所得の上昇と保険適用範囲の拡大に伴い、手術件数が急増し、アジア太平洋地域は移植市場の最も急成長するクラスターとして位置づけられています。
欧州移植市場
欧州は、調和された調達プロトコルおよびスペイン、ポルトガル、クロアチアにおける高いドナー率を背景に、安定した成長を維持しています。EU SoHOルールの施行により、加盟国間における組織および細胞の移動がさらに合理化され、多施設共同研究への恩恵が期待されています。ブロックチェーンベースのトレーサビリティおよびAIを活用したマッチングにおける革新は、EUが資金提供するパイロットプログラムを通じて検証されており、移植市場における世界的なベストプラクティスの形成においての欧州の影響力ある役割を強化しています。
競争環境
市場集中度
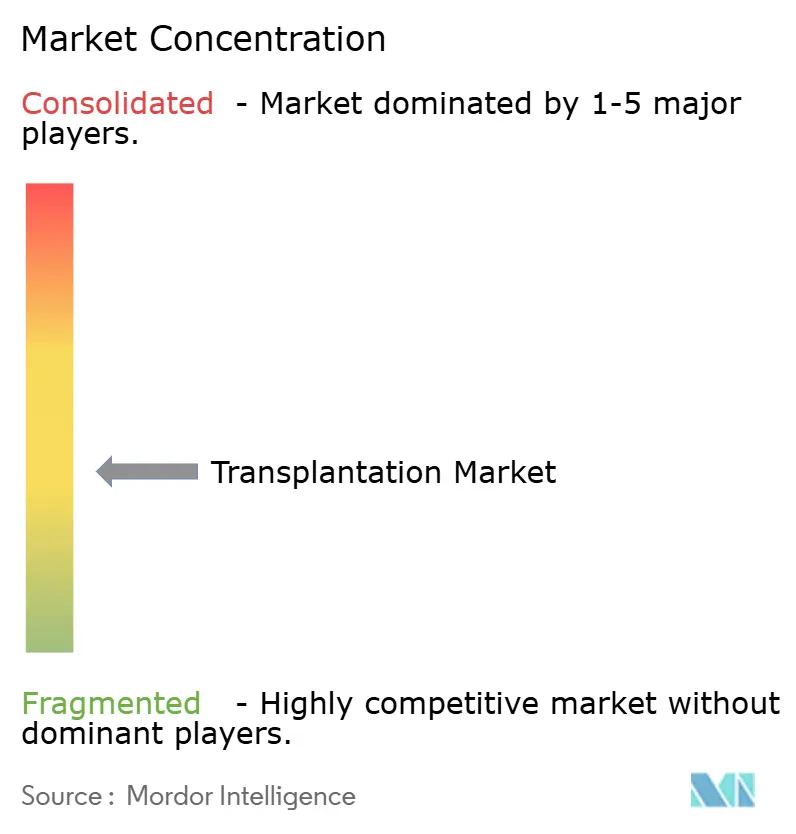
移植市場は適度に断片化しており、AbbVie、Novartis、Pfizerなどの大手製薬企業が免疫抑制薬の収益を支配し、専門デバイス企業が保存技術の成長を取り込んでいます。GetingeによるParagonixの買収は、主要なコールドチェーンおよび灌流能力を統一されたポートフォリオのもとに統合し、デバイスニッチへの戦略的投資の激化を示しています。WerfenによるOmixonの2,500万USDの買収は、次世代移植診断へのアクセスを拡大し、精密マッチングデータプラットフォームの商業的価値を浮き彫りにしています。
CareDx、Natera、Eurofins Transplant Genomicsなどの診断プロバイダーは、移植後監視サービスを拡大し、しばしば分子アッセイをAI駆動の分析と組み合わせて提供しています。このサービス中心のポジショニングは治療分野の既存企業と差別化を図り、移植市場内で新たなサブスクリプション収益を開きます。同時に、United Therapeuticsは成功したUKidneyおよびUThymoKidney手術による異種移植のマイルストーンを進めており、長期的な安全性が確認されれば大規模な臓器供給を解放する可能性があります。
第一世代タクロリムスの特許切れが価格競争とジェネリック参入を促し、イノベーターは2035年まで保護される新剤形LP-10などの新規製剤に焦点を移しています。デバイスメーカーは常温灌流、リアルタイムセンサー統合、およびASC向けの単回使用ディスポーザブルに関するR&Dを加速しています。スタートアップはブロックチェーンを活用してエンドツーエンドのトレーサビリティを確保し、移植市場がグローバル化するにつれて倫理的・コンプライアンス上のプレッシャーに対応しています。
移植産業リーダー
-
Zimmer Biomet
-
Novartis AG
-
21st Century Medicine
-
Arthrex, Inc.
-
Strykers
- 注:主要企業の掲載順は順位を示すものではありません。
移植市場 このレポートでカバーされる企業
- Abbvie
- Novartis
- Pfizer
- Astellas Pharma
- Bristol-Myers Squibb
- Sandoz Group
- Medtronic
- Zimmer Biomet
- Stryker
- Arthrex
- Teva Pharmaceutical Industries
- Veloxis Pharmaceuticals
- BioLife Solutions
- 21st Century Medicine
- CryoLife
- Thermo Fisher Scientific
- Illumina
- Immucor
- CareDx
- OrganOx
- Transmedics
- Xenothera
市場機会と将来展望
移植分野における大きなホワイトスペースは、保存用ハードウェアと生物製剤の交差点に存在する。移植センターは、体外時間の延長、リアルタイムでの生存性評価、そして全身毒性を増やすことなく免疫制御をより厳密に行うことを望んでいる。2026年の研究における知見は、標的を絞った部位特異的な免疫調節アプローチ(例えば、膵臓移植におけるナノテクノロジーベース・セラノスティック送達コンセプトや、体外肺灌流モデルで試験された標的ナノ送達)を指し示している。これは、免疫抑制薬および保存溶液・システムを対象とする本レポートの範囲と一致する。
もう一つの機会領域は、拡大基準ドナー由来の臓器の利用が拡大する中で、高度なマッチングおよびモニタリングワークフローを日常の移植経路に運用面で統合することである。供給側では、市場には、保存期間を20時間以上に延長する体外・機械灌流システムの導入を拡大させる誘因があり、これにより地域間の臓器共有やスケジューリングの柔軟性が向上する。治療側では、免疫抑制薬が引き続き優位を占める中(2025年に38.92%のシェア)、タクロリムス原薬の脆弱性など本レポートで指摘される主要薬剤の供給の脆弱性と相まって、差別化された製剤、バイオマーカーに基づく投与、そして拒絶反応や感染リスクの低減を目的とした補助診断への需要が支えられており、病院、移植センター、外来診療の場を通じて成果の標準化が進められている。
最近の産業開発事情 移植市場
- 2026年6月:United Therapeuticsは、集中体外肺灌流用のLungFXデバイスについて米国FDAの承認を発表した。この承認は、デバイスを活用した臓器保存ワークフローの商業化経路を強化し、使用可能な肺の供給拡大における灌流インフラの役割を裏付けるものである。
- 2026年4月:TransMedicsは、International Society of Heart and Lung Transplantation 2026年次総会の場で、Controlled Hypothermic Organ Preservation System(CHOPS)を取り上げた。この動きは、移植プログラムが利用する既存の灌流・ロジスティクス提供物と併用できる、能動的で制御された保存システムに対する競争上の重点を裏付けるものである。
- 2024年4月:Zimmer Biometは、初回手術の実施を含むROSA Shoulderの利用進展を報告し、ロボティクスを活用した手術エコシステムを前進させた。臓器移植に特化した製品ではないものの、統合型手術プラットフォームの拡大は、病院環境における複雑な移植・グラフト関連手技の採用に影響を与え得る、より広範な手術室の近代化を支えるものである。
移植市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、移植市場を、保存から術後管理に至る移植経路全体にわたって人体の臓器および組織の移植を可能にする製品およびサービスのグローバルな価値として定義しています。
対象外の範囲:移植された臓器または組織に至らない美容的な毛髪復および細胞療法手術は除外されています。
セグメンテーション概要
- 製品別
- 組織製品
- 同種移植組織
- 異種移植組織
- 合成スキャフォールドおよびマトリックス
- 免疫抑制薬
- カルシニューリン阻害薬
- mTOR阻害薬
- 抗増殖薬
- モノクローナル抗体
- ステロイドおよびその他
- 保存液・保存システム
- 静的コールドストレージ液
- 低体温機械灌流液
- 常温灌流システム
- 組織製品
- 用途別
- 臓器移植
- 腎臓
- 肝臓
- 心臓
- 肺
- 膵臓および膵島細胞
- 組織移植
- 角膜
- 骨および軟骨
- 皮膚および血管組織
- 臓器移植
- エンドユーザー別
- 病院
- 移植センター
- 外来手術センター
- 研究・学術機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模モデルを測定可能な活動シグナルに基づかせ、地域間で仮定を一貫させるために使用されました。国家移植レジストリおよび年次報告書(例:UNOSおよびその他の国別レジストリ)、WHO健康統計、OECD健康データ、移植関連疾病負担に適用されるCDC健康指標などの公開移植活動および医療システム参照資料を活用しました。
活動を価値に変換するために、移植片生存率と治療期間に関する査読済みの臨床および医療経済学文献、入手可能な政府および病院の調達通知、関連医療製品のマクロ貿易および税関サマリーを検討しました。企業の提出書類、投資家向けプレゼンテーション、信頼性の高いプレスも、移植薬、保存、組織製品への製品ミックストレンドと記載されたエクスポージャーのクロスチェックに使用され、企業財務および特許ランドスケープに関する選択的な有料サブスクリプションによって補完されました。これらのデスクリサーチソースは網羅的でなく、データ収集、検証、および明確化のために他の公開文書も使用しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に平均治療期間、維持療法対導入療法のミックス、臓器対組織ワークフローの実際の分割など、公開データが薄い部分でモデルを検証するために使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全域の移植臨床医、調達・薬局リード、流通業者、製品スペシャリストと対話し、価格帯、保存液の採用、および移植可能支出として計上されるものに関する仮定を整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):12% | アジア太平洋地域:44% |
| 中位層:56% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ地域:34% |
| 小規模プレイヤー:17% | マネージャー:60% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、移植手術件数と活動患者プールを地域別に再構築し、移植経路に論理的に位置する出バケットにマッピングするトップダウン構築から始まります。価値は、免疫抑制療法、組織製品使用、臓器保存液の市場整合的なミックスを適用し、償還アクセスと病院購買パターンの違いに対する調整を行うことで導出されます。
合計を現実的に保つために、クロスチェックとして選択的なボトムアップ近似を実施しました。これには、主要な治療クラスおよび保存液の推定ユニット量に乗じたサンプリングされた平均販売価格(ASP)範囲、および典型的な発注頻度の流通チャネルチェックが含まれます。モデルを最も駆動した変数は、臓器および主要組織タイプ別の移植件数、移植片生存率と再移植率、導入療法対維持療法のシェア、高度な保存方法の普及率、および通貨換算とインフレ効果後の地域価格帯でした。
採用と件数はドナーの利用可能性、政策変更、センター能力に敏感であるため、予測は主にシナリオ分析によって支援されました。シナリオは待機リストの成長、移植センターのスループット、予想される治療期間トレンドなどの変数に結びつけられ、インタビューで聞かれたコンンサス範囲を使用して精緻化されました。小規模国のボトムアップデータをクリーンに構築できない場合は、同等の医療システム支出と移植強度に基づくプロキシ率を使用してギャップを埋め、専門家のフィードバックに対して示唆される手術あたりの支出を検証しました。
データ検証と更新サイクル
検証は、報告された移植活動、臨床医が議論した治療利用パターン、公開調達価格マーカーなどの独立したシグナルとモデル出力を比較する段階的なチェックセットを通じて実施されました。ある地域で移植あたりの示唆される支出に異常な急増が見られた場合、仮定を再検討し、その要因がミックスシフトか価格設定かを確認するためのフォローアップアウトリーチを使用しました。
承認前に、モデルとナラティブは別のアナリストによってレビューされ、算術的な問題と対象範囲のドリフトを検出します。また、需要または供給を動かす可能性のある最近の出来事に対して最終データセットのサニティチェックも実施しました。レポートは年次で更新され、政策、供給、または臨床実践におて重要な進展が生じた場合には中間更新が行われます。納品直前に最終チェックが完了し、クライアントは利用可能な最新の見解を受け取ります。
Mordor Intelligenceの移植市場規模と他の公表推計との比較
移植の公表市場規模は、同じトピックをカバーしているように聞こえる場合でも、かなり異なる場合があります。違いは通常、移植支出として計上されるもの、規模算定のアンカーとして扱われる年、および手術件数が収益に変換される方法から生じます。
この表は、スプレッドがしばしば対象範囲と計上ルールから生じ、次いで治療期間と価格推移が時間の経過とともにどのように処理されるかから生じることを示しています。一部の推計は隣接する病院サービスとより広い移植ケア提供コストを含めるようにバスケットを拡大し、他の推計は報告された手術成長にマッチングさせることなく新しい保存アプローチのより速い採用を想定しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 14.88 ビリオン 米ドル(2026年) | |
| 産業出版社A | 20.02 ビリオン 米ドル2026年) | より広い包含セットを使用しており、より広い移植サービス提供支出と支援病院コストを組み込む可能性があり、製品および手術可能収益を超えて価値を増加させます。 |
| 市場トラッカーB | 32.70 ビリオン 米ドル(2025年) | 異なる基準年にモデルを固定しており、薬剤、組織製品、保存液の透明性の低い分割を伴うより広い臓器プラス組織の定義を使用しているようであり、通貨とインフレ処理後に合計を膨らませる可能性があります。 |
この表は、支出バスケットが拡大された場合に2026年の数値が高くなることを示しており、Mordor Intelligenceの対象範囲では、移植周辺の完全な病院ケアコストではなく、移植可能製品およびソリューション(免疫抑制薬、組織製品、臓器保存液を含む)に数値が結びついています。同じ手術シグナルと治療期間チェックが一貫して適用される場合、アウトプットは明確な変数に遡りやすくなり、対象範囲のドリフトを最小限に抑えて毎年繰り返すことが容易になります。
レポートで回答される主要な質問
世界の移植市場の現在の規模と成長見通しは?
市場は2026年に14.88 ビリオン 米ドルと評価され、2032年までに25.60 ビリオン 米ドルに達すると予測されており、年平均成長率(CAGR)9.47%を記録しています。
最大の移植市場シェアを持つ製品カテゴリーはどれですか?
免疫抑制薬は2026年の収益シェア38.92%でランドスケープをリードしています。
最も速い移植市場成長を経験する地域はどこですか?
アジア太平洋地域は2032年にかけて年平均成長率(CAGR)11.25%で拡大すると予測されており、他のすべての地域を上回っています。
現代の保存技術は移植アウトカムにどのような恩恵をもたらしますか?
体外灌流プラットフォームは臓器の生存可能性を20時間以上に延長し、心臓移植における一次グラフト機能不全率を50%以上削減します。
外来手術センターが移植サービスにおいて支持を得ている理由は何ですか?
組織および特定の臓器手術のためのコスト効率的で便利な環境を提供しており、CAGR 12.12%で成長しています。