
羊膜市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
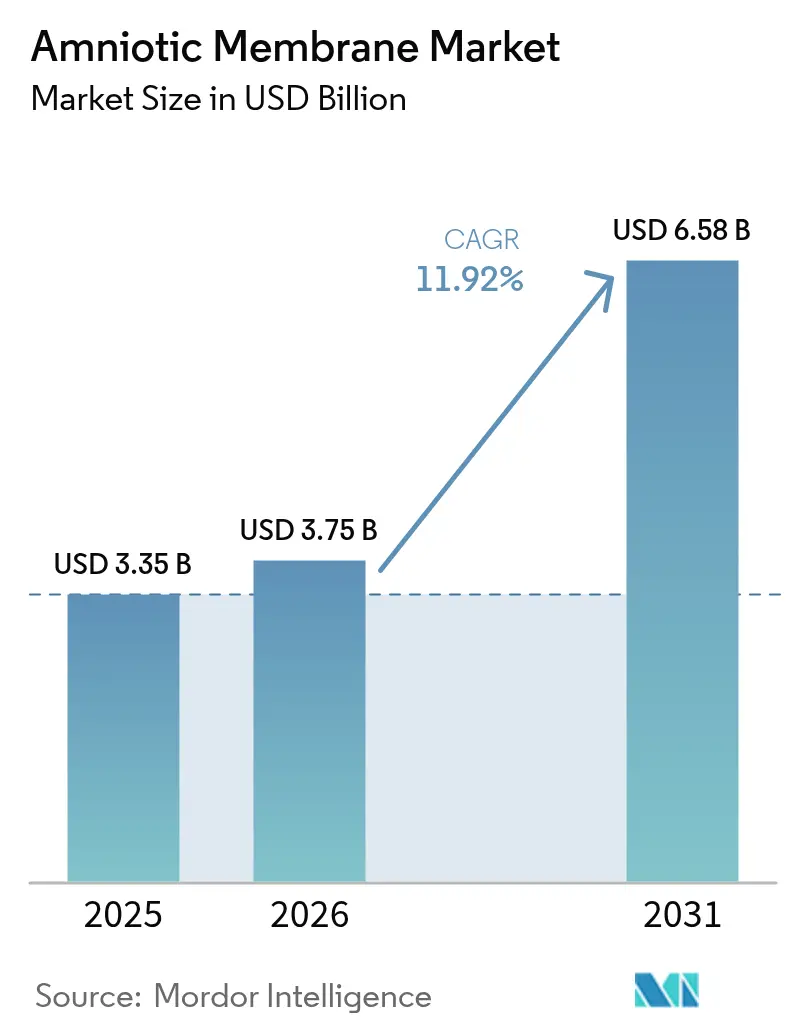
| 市場規模 (2026) | 3.75 十億米ドル |
| 市場規模 (2031) | 6.58 十億米ドル |
| Growth Rate (2026 - 2031) | 11.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる羊膜市場分析
2026年の羊膜市場規模はUSD 37億5,000万と推定され、2025年の値であるUSD 33億5,000万から成長し、2031年の予測はUSD 65億8,000万で、2026年~2031年にかけてCAGR 11.92%で成長します。眼科、外傷および慢性創傷管理における臨床的検証の強化により需要は高水準を維持しており、主要市場における診療報酬の明確化がこれらの生物学的ドレッシング材の日常的な使用を加速させています。脱水グラフトは室温保存が可能なため日常診療において依然として主流ですが、組織再生を促進する増殖因子の含有量が高い凍結保存製品の採用が病院で増加しています。より多くの眼科手術を受ける高齢化人口と、交通事故による外傷の世界的な増加が、臨床適応症と手術件数の拡大を続けています [1]Y. He ら、「組織再生における基質成分HC-HA/PTX3」、PubMed、pubmed.ncbi.nlm.nih.gov。地域別では、北米はメディケアによる先進創傷ケアの支援を背景に引き続き売上高トップとなっており、アジア太平洋地域は中国における大規模な医療投資と日本・韓国における規制経路の改善を背景に最も速いユニット成長を記録しています。競合の激しさは中程度であり、単一ベンダーが世界売上高の5分の1を超えることはなく、イノベーション圧力は高く、価格は比較的安定しています。
主要レポートのポイント
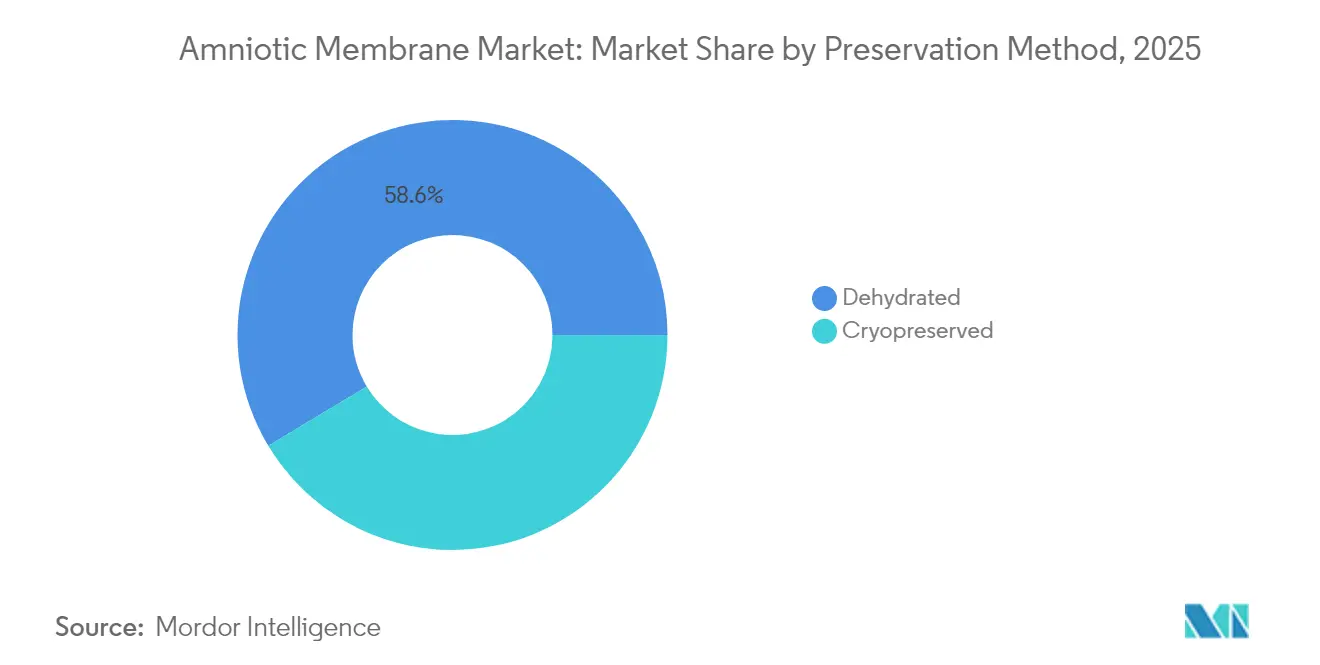
- 保存方法別では、脱水フォーマットが2025年の羊膜市場シェアの58.62%を占めており、凍結保存グラフトは2031年にかけてCAGR 12.41%を記録すると予測されています。
- 厚さ別では、単層製品が2025年の売上高シェアの68.10%を獲得し、多層構成は2031年にかけてCAGR 12.55%で進展しています。
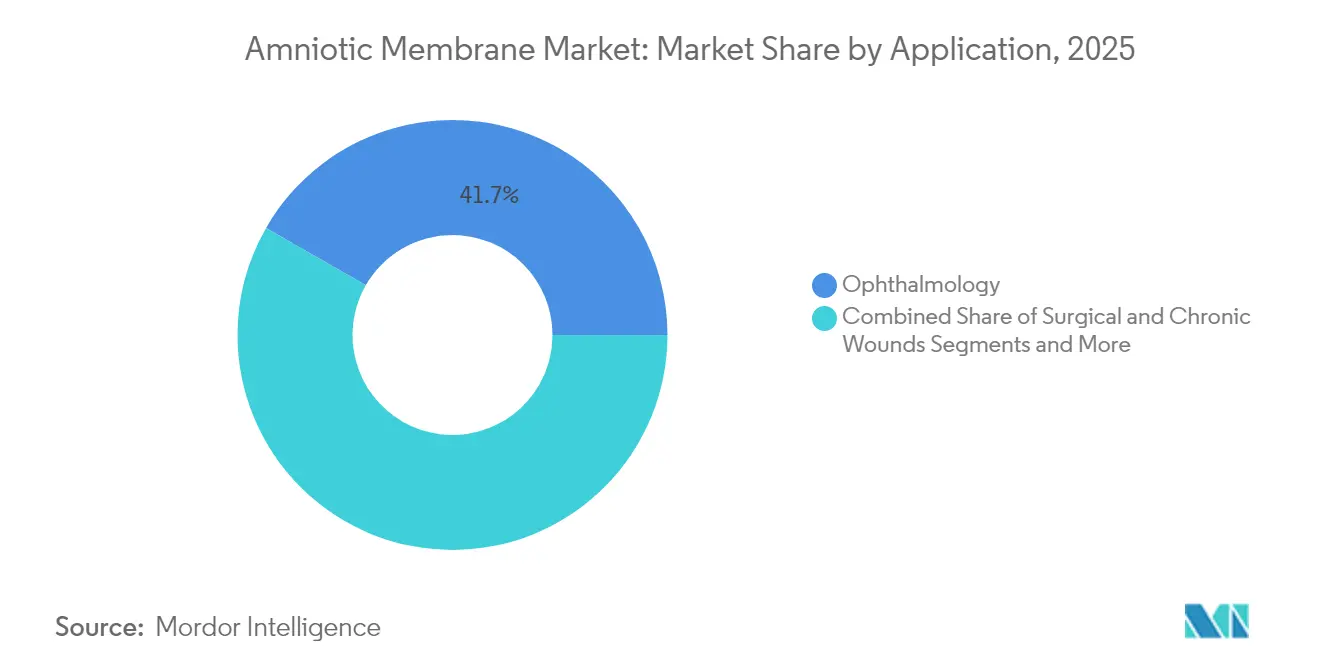
- 用途別では、眼科が2025年の羊膜市場規模の41.70%でトップとなり、手術・慢性創傷はCAGR 12.48%で最も速く拡大しています。
- エンドユーザー別では、病院が2025年の羊膜市場の62.55%のシェアを占めており、専門クリニックはCAGR 12.36%で最も成長が速いチャネルです。
- 地域別では、北米が2025年に売上高の41.85%を占め、アジア太平洋地域は2031年にかけてCAGR 12.67%で最高の成長率を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の羊膜市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 交通事故・外傷負担の増加 | +2.1% | APAC・MEAへの影響が最も大きいグローバル規模 | 中期(2〜4年) |
| 高齢化人口における眼科手術件数の増加 | +2.8% | 北米・欧州連合、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 羊膜由来生物製剤の臨床的エビデンスと認知の拡大 | +2.3% | 北米・欧州連合が先導するグローバル規模 | 短期(2年以内) |
| 先進的創傷ケア採用に向けた政府インセンティブ | +1.9% | 北米、欧州連合、一部のアジア太平洋市場 | 中期(2〜4年) |
| 複合羊膜-ECM併用グラフトの急速な普及 | +1.7% | 北米、欧州連合 | 短期(2年以内) |
| 獣医眼科における新たなユースケースの出現 | +0.8% | 北米、欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交通事故・外傷負担の増加
世界中の救急外来が、治癒時間を短縮できる生物学的ドレッシング材を必要とする複雑な創傷の増加に対応しています。凍結保存羊膜は熱傷患者において12週間後に中央値95.5%の創傷サイズ縮小を示しました [2]G. Izadi ら、「熱傷創傷管理におけるヒト羊膜」、MDPI、mdpi.com。国家外傷ガイドラインはこれらのグラフトを迅速な上皮化に活用するよう言及が増えており、世界保健機関は開発途上地域における手頃な外傷ケアプロトコルを優先しています。高所得国・低所得国双方からのニーズが中期的な安定したユニット拡大を支えています。
高齢化人口における眼科手術件数の増加
平均寿命の延伸により、角膜修復、翼状片切除、重症ドライアイ治療の実施率が高まっています。最近の無作為化試験において、縫合不要の脱水羊膜の適用が6ヵ月時点で眼表面疾患指数スコアを65%低下させました。メディケアのHCPCS코드V2790により、特定の眼科CPTコードと併用する際のヒト羊膜について別個の請求が可能となり、米国の外来手術センターでの日常的な使用が確立されています [3]Sònia Travé-Huarte、「ドライアイ疾患治療のための特殊バンデージコンタクトレンズ(OmniLenz)を用いた縫合不要の脱水羊膜(Omnigen)の適用:6ヵ月無作為化対照試験」、MDPI、mdpi.com。西欧および日本でも同等の診療報酬経路が整備されつつあり、眼科は羊膜市場のアンカーセグメントとなっています。
羊膜由来生物製剤の臨床的エビデンスと認知の拡大
大規模メタアナリシスにより、羊膜療法が炎症を調節するHC-HA/PTX3マトリクスによって慢性創傷を標準的なドレッシング材よりも速く閉鎖することが確認されています。論文発表の勢いにより、グラフトは創傷ケアおよび眼科学会の両方において「実験的」から「ガイドライン推奨」へと移行し、普及の遅れていた臨床医の間でも採用が加速しています。
先進的創傷ケア採用に向けた政府インセンティブ
2025年の米国医師報酬スケジュールでは、難治性潰瘍に使用する羊膜同種移植片に対してUSD 1,149の全国支払い基準が設定されました。さらに、地域カバレッジ決定により、4週間の標準ケアが効果をあげなかった場合に同製品が「合理的かつ必要」とみなされ、臨床基準が満たされた際の診療報酬が保証されています。中国における並行改革では、病院ボーナスを同国のRMB 205兆元の医療支出計画のもとでエビデンスに基づく再生製品の採用に連動させています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 標準化された処理ガイドラインおよび熟練した組織バンクスタッフの不足 | -1.8% | 新興市場で最も深刻なグローバル規模 | 中期(2〜4年) |
| 凍結保存物流の高コスト | -1.4% | 農村部・遠隔地に特に影響するグローバル規模 | 短期(2年以内) |
| 胎盤組織に関する倫理的・調達上の論争 | -0.9% | 文化的・宗教的制約のある一部地域 | 長期(4年以上) |
| ドナー依存型サプライチェーンの脆弱性 | -1.6% | ドナー供給に地域差があるグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
標準化された処理ガイドラインおよび熟練した組織バンクスタッフの不足
羊膜の処理には厳格なドナースクリーニングと無菌技術が必要ですが、規制ガイダンスは依然として大きくばらついています。米国組織バンク協会(American Association of Tissue Banks)は、多くの施設がFDAの進化する要件への適合に苦慮しており、リソースの制約された環境でのスケールアップが遅れていると報告しています。訓練のボトルネックは、原料組織の供給が確保されている場合でも能力拡大を妨げています。
凍結保存物流の高コスト
継続的な超低温保存は、コールドチェーンインフラが限られた地域での総納品コストを増大させます。生存可能な凍結乾燥羊膜に関する比較データによると、凍結乾燥保存グラフトは凍結保存組織と同等の性能を維持しながら常温輸送に対応しています。このようなフォーマットの採用によりコスト圧力は緩和されるはずですが、新しい乾燥装置への設備投資が短期的な普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保存方法別:脱水製品のリーダーシップにもかかわらず凍結保存が勢いを獲得
脱水グラフトは、病院の在庫管理に適した常温保存物流により2025年に羊膜市場シェアの58.62%を占めました。それでも、凍結保存製品は細胞成分を維持し難治性創傷への増殖因子供給を強化するため、CAGR 12.41%で成長しています。多施設熱傷研究では凍結保存同種移植片が脱水製品を創傷閉鎖時間において上回ることが示され、このセグメントの拡大を支えています。
開発各社は、細胞生存率を維持しながら常温保存を可能にする次世代凍結乾燥技術によって物流のギャップを埋めつつあり、このハイブリッドモデルは2031年までに先進保存プラットフォームの羊膜市場規模全体を拡大させると予測されています。脱水と凍結保存の両ラインを拡張できるサプライヤーは、多様な医療機関の嗜好を取り込む上で最も有利な立場にあります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です


厚さ別:多層構造がプレミアムサブセグメントを牽引
単層シートは依然として売上高の68.10%を占めていますが、機械的ストレスに耐えてより長い期間にわたって生理活性シグナルを放出するため、多層フォーマットはCAGR 12.55%で加速しています。超厚型構造により、従来のパッチでは不可能だった眼窩ソケット再建が可能となり、羊膜市場全体が拡大しています。ただし、追加的な積層工程は品質管理の複雑さを増大させ、自動積層技術を持つ企業の優位性となっています。
凍結乾燥多層ラインの取り扱い時間が単層シートと同等に達するにつれ、臨床医は整形外科や広範囲熱傷への適用を増やしています。このプレミアム採用の軌跡は、成熟地域においても羊膜市場規模全体を押し上げます。
用途別:手術創傷が従来の眼科ベースを上回る
眼科は2025年に売上高の41.70%を維持しましたが、手術・慢性創傷セグメントは最高のCAGR 12.48%を記録しています。外科医は現在、癒着を抑制し再上皮化を促進するために人工関節置換術や腹部閉鎖術に羊膜グラフトを組み込んでいます。熱傷ユニットでは、従来のメッシュドレッシング材に比べて鎮痛剤使用量の減少と美容上の転帰の改善が報告されています。羊膜市場はこうして眼科ケアを超え、主要な外科的経路へと拡大しています。
獣医整形外科やスポーツ医学クリニックでも注射可能な羊膜ハイドロゲルの試験が行われており、今後10年にわたって羊膜市場規模を押し上げる可能性のある隣接ヘルスバーティカルへの拡大を示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:専門クリニックが流通を再形成
病院は2025年の売上高の62.55%を担いましたが、診療報酬の同等化により外来治療が可能となったため、外来・専門クリニックがCAGR 12.36%で拡大しています。あるコスト研究では、院内でのProKera適用がCAD 699であったのに対し、病院手術室での従来の移植はCAD 1,561であることが示されました。メーカーは現在、チェアサイド使用を対象としたプレカット・すぐに使用できるディスクをパッケージ化し、地域眼科医や創傷ケア専門の足病医の間で羊膜市場のフットプリントを拡大しています。
病院の需要は外傷および複雑な再建術において堅調を維持しており、バランスのとれたチャネルダイナミクスを保ちながらサプライヤーの単一バイヤーへの依存リスクを低下させています。
地域分析
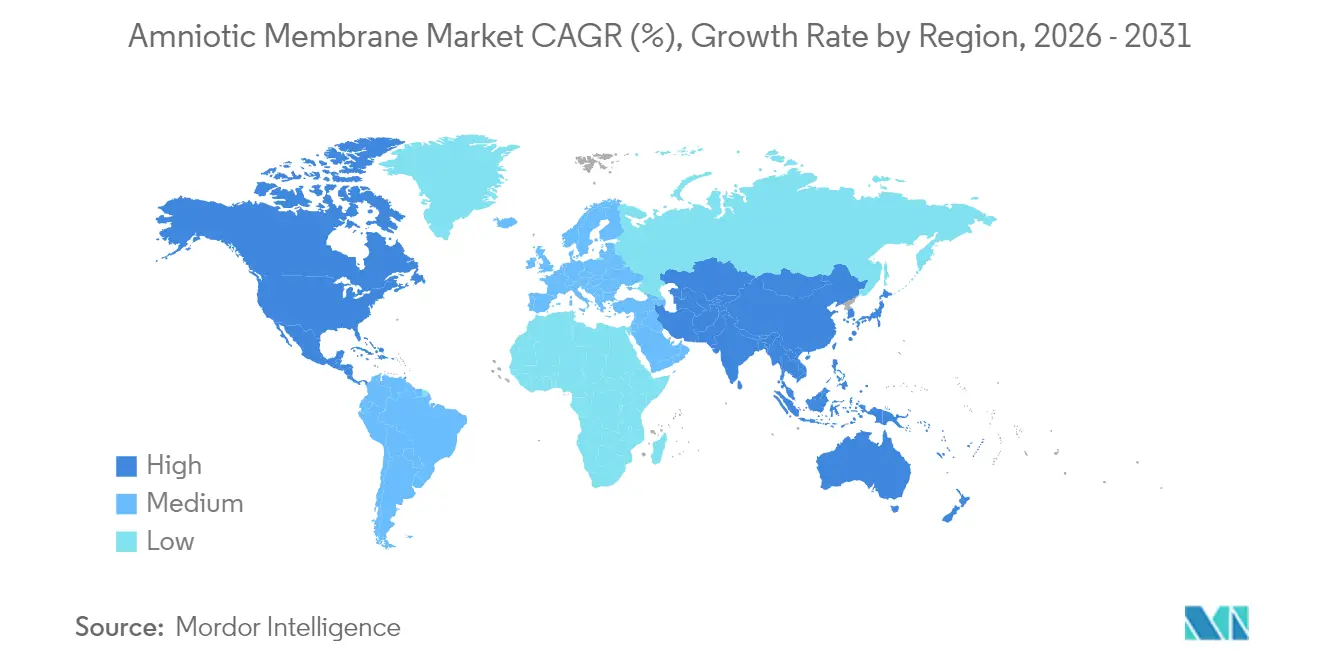
北米は2025年の世界売上高の41.85%を占め、メディケアの全国支払い基準と組織同種移植片に対する明確な規制経路によって牽引されています。米国の羊膜市場規模は、クリニックが慢性潰瘍ケアを再生プロトコルへシフトするにつれ着実に成長しています。カナダの州別支払者がカバレッジを追加しており、メキシコは糖尿病性足病変管理に関する政策パイロットを整備し、地域全体の勢いを確保しています。
アジア太平洋地域は成長エンジンであり、2031年にかけてCAGR 12.67%が見込まれています。中国のRMB 205兆元の医療支出計画が革新的な生物製剤を採用する病院を補助し、量的普及を促進しています。日本と韓国は再生医療フレームワークのもとで承認を迅速化しており、インドの拡大する民間病院ネットワークはコスト効果の高い創傷ソリューションを追求し、多様な支払者モデルにわたって羊膜市場を拡大しています。
欧州は成熟した診療報酬に支えられながら中一桁の売上高拡大を示しているものの、新製品上市を遅らせる厳格な組織指令によって抑制されています。ドイツと英国が手術件数を牽引し、南欧は財政制約のなかで徐々に前進しています。
中東・アフリカと南米は小規模なベースから成長しています。湾岸諸国は熱傷センターにおけるプレミアムグラフトに資金を投じていますが、ドナー組織の物流は他地域では依然として課題です。ブラジルのSUS制度は糖尿病性潰瘍に対する外来羊膜療法のパイロットを実施しており、地域の羊膜市場採用に対する長期的な押し上げを示しています。

規制環境
米国では、羊膜製品はヒト細胞・組織および細胞・組織由来製品(HCT/Ps)に関する21 CFR Part 1271に基づきFDAによって規制されている。最小限の加工および同種相同用途の基準を満たす製品はSection 361 HCT/Psとして販売可能であるが、これらの基準を満たさない製品は、生物製剤、医薬品、または医療機器としてSection 351の経路に該当する可能性がある。この区分は、特定の加工方法や適応症における市販前および遵守上の負担を増大させる可能性がある。
欧州連合では、市場アクセスは製品が医療機器として販売される場合の規則(EU)2017/745(MDR)に基づく分類に依存し、これには機器が補助的な医薬物質を含み、認証機関と所管の医薬品当局(EMAまたは各国当局)との協議を要するケースも含まれる。適切なHCT/Pの位置付けに関する監督当局の注視は続いており、2024年3月にFDAがAmnion Florida, LLC宛に発した無題文書は、Part 1271の定義および適格基準の遵守の必要性を強調するものであった。この重点は、検証されたドナースクリーニング、加工管理、および使用目的の整合性の運用上の重要性を裏付けている。
競合状況
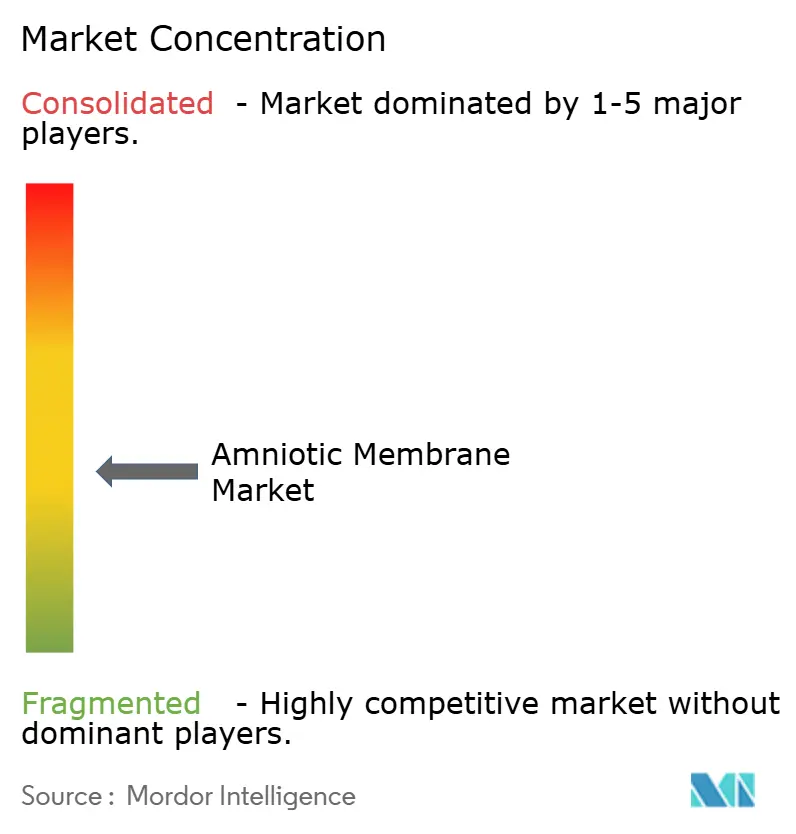
この分野は中程度に分散しており、上位5社が世界売上高全体の約45%を占めています。MiMedxは脱水ハイドロバースト処理に関する広範な特許資産を活用し、Integra LifeSciencesはNeoGenesisプラットフォームを通じて凍結保存のスループットを拡大しています。Organogenesisはデータ生成を重視し、支払者交渉を支える多施設試験を実施しています。小規模参入企業は、既存ベンダーがまだ守っていないホワイトスペースを占めるために羊膜-コラーゲンハイブリッドや注射可能ハイドロゲルを開発しています。
一部のグラフトを351号生物製剤として再分類するFDAの最近のガイダンスにより、コンプライアンスが複雑化し、小規模企業には完全ライセンス申請のためのリソースが不足しているため、業界再編が促進される可能性があります。
一方、BioTissueのような凍結乾燥保存のイノベーターは、コールドチェーンコストを下回り新たな輸出経路を開拓する常温保存クリオグラフトを展開しています。組織バンクとの戦略的提携、および病院グループとの長期的な供給契約が、大幅な価格値引きなしに羊膜市場シェアを拡大するための主要手段として残っています。
羊膜業界リーダー
Human Regenerative Technologies, LLC
Katena Products. Inc.
MIMEDX
Amnio Technology, LLC
TissueTech, Inc. (BioTissue)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、取り扱い上の制約を減らし、シート型移植片を超えて適合的な被覆をサポートする形態、特に不規則な慢性創傷や簡便な適用を favor する処置環境において集中している。2026年には、研究成果として注射可能かつ工学的に設計されたアプローチが注目され、2026年1月に報告された超吸水性の脱細胞化ヒト羊膜マイクロゲルなどが含まれる。マイクロゲル、スポンジ、その他の適応性のあるマトリックスへの推進は、慢性創傷管理および末梢神経再生や整形外科的疾患などの隣接適応症における使用事例の拡大を示している。
標準化とコンプライアンスプログラムも、規模を持つプレーヤーと品質重視の組織バンクにとって余地を生み出している。米国組織バンク協会(AATB)の組織バンキング基準第15版は2025年1月31日に発効し、ラベリング、消毒または滅菌の開示、保存方法、およびドナー適格性と出荷基準に関する施設の説明責任について期待値を強化した。製品構成と包装をこれらの要件に適合させ、保存方法をケアの場のロジスティクス(常温安定型か低温物流依存型か)に合わせる企業は、償還や運用上のワークフローが利用に影響する病院および外来チャネルにおいて、採用を拡大するより明確な道筋を持つ。
最近の業界動向
- 2026年3月:MiMedxは、内分泌外科手術用にAMNIOFIX Thyroid Shieldsを商業的に発売し、外科用ポートフォリオを拡大した。この製品は反回神経および副甲状腺の保護を目的として位置付けられている。この発売により、羊膜由来バリアはより専門的な手術室用途に拡張され、創傷管理や眼科分野を超えた処置浸透の拡大を支えている。
- 2025年10月:MiMedxは、急性および慢性創傷用途を対象とした凍結乾燥三層胎盤同種移植片EPIXPRESSの商業的発売を発表した。棚安定性のある形態を重視することで、低温物流が採用を制限しうる状況において流通とケアの場の柔軟性を支えている。
- 2024年3月:MiMedxは、AXIOFILLに対するFDAの351生物製剤指定を報告し、その判断に異議を唱える法的措置を開始した。この措置は、分類および使用目的の解釈が胎盤由来製品の開発、エビデンス、遵守要件を実質的に変える可能性を浮き立たせた。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査では、市場は医療において移植片または被覆材として使用される加工ヒト羊膜製品の価値を対象とし、これらの組織が外科的および創傷ケアの場面で治癒と保護を支える範囲を含む。
範囲の除外:臍帯組織、絨毛膜のみの製品、および羊膜移植片形態として販売されない広範な胎盤由来生物製剤を除外する。
セグメンテーション概要
- 保存方法別
- 凍結保存
- 脱水
- 厚さ別
- 単層
- 多層
- 用途別
- 眼科
- 手術・慢性創傷
- 整形外科・スポーツ医学
- 熱傷管理
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋地域その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、羊膜製品として認められる範囲の臨床的および規制的な境界を固定することから始まり、その後、それがどこで使用され、誰が購入しているかを整理する。我々は、FDAの組織およびHCT-P情報ページ、CDCの健康統計、Medicareおよびその他の公的保険者の料金表と方針に関する注記、眼科および創傷ケアにおける処置動向と転帰を報告する査読済みジャーナルなどの公開情報源に依拠した。
次に、年次報告書、投資家向け資料、信頼性の高い医学協会のウェブサイト、および報道記事を用いて、採用パターンとチャネル構造に関する見解を構築した。企業財務、特許活動、関連医療用品の輸出入フローに関する迅速な確認のために、財務および出荷インテリジェンスに一般的に用いられる少数の有料データベースも使用した。ここに列挙した例は網羅的ではなく、データ収集、数値の検証、前提の明確化には他の多くの情報源が用いられた。
一次インタビューおよび調査
利用状況および価格を検証するために、主要地域における外科医、創傷ケア臨床医、組織バンクおよび加工の専門家、流通業者、病院調達担当者など多様な関係者と面談を行った。これらのインタビューを用いて、どの適応症が繰り返し需要を牽引しているかを確認した。公開データが限られている分野では、回答者からの意見が償還に関する前提、処置当たりの一般的な移植片使用量、脱水型と凍結保存型の間の推移を検証するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):21% | アジア太平洋:46% |
| 中堅層:53% | 部門/事業リーダー:30% | 欧州・中東・アフリカ:33% |
| 小規模プレーヤー:21% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
基本モデルはトップダウン方式を用い、処置件数と治療対象患者数を適応症別に再構築し、平均的な移植片使用量と観察された価格帯を用いて需要に変換する。総計を現実的なものとするため、主要国における抽出販売価格と推定単位数量の掛け合わせ、および高利用環境における利用状況のチャネル確認といった選択的なボトムアップの近似値と結果を照合している。
この算定を左右する主要な入力には、眼科および創傷閉鎖における外来および入院処置数、慢性創傷の罹患率と治療率、脱水型と凍結保存型製品間の比率変化(価格と交換頻度が異なるため)、償還範囲の安定性、および試験的利用から日常的利用への転換に影響する病院の購買行動が含まれる。小規模国でデータが欠落している場合は、人口、外科的処置強度、医療支出を用いた代替比率を適用し、専門家によるレビュー後に調整する。
予測に際しては、償還の明確性、人口の高齢化、眼科および創傷処置の成長など、実務家とも議論した少数の変数によって駆動されるシナリオ分析を用いる。最終予測は、シナリオの結果を組織由来製品に対する現実的な生産能力と採用の限界と照合した後にのみ確定される。
データ検証および更新サイクル
モデルの出力は、処置動向、償還政策の変更、移植片が使用される環境の予想される内訳など、独立した指標と照合される。国別の結果が不整合に見える場合は、前提を再検証し、必要に応じて専門家に再度連絡し、その差異が価格、利用状況、または範囲の不一致によるものかを確認する。
承認前には、別のアナリストが計算、単位の論理、および通貨換算を確認する多段階のレビューを経て、その後主任レビュアーが地域および時間軸を通じた整合性を確認する。レポートは年次で更新され、需要の前提を変える重大な事象が発生した場合には中間更新が行われる。提供直前には、見解が最新の入手可能な公開データおよびインタビューの知見を反映するよう最終確認を行う。
Mordor Intelligenceの羊膜市場規模と他の公表推定値との比較
羊膜市場に関する公表された市場規模はしばしば一致しないが、これは各情報源が境界を異なる場所に設定しているためであり、価格、利用状況、時期の扱い方も異なるためである。一部の推定値は高レベルの組織移植片需要に重きを置き、他の推定値は臨床的な使用パターンにより重きを置くため、総計が急速に変化する可能性がある。
眼科および慢性創傷ケアにおける処置件数と、償還に連動した利用状況の確認は、Mordor Intelligenceの推定値をより広範な胎盤由来製品収益ではなく、治療対象需要プールに結び付ける根拠となっている。差異はまた、単層製品と多層製品が同じ平均値で価格付けされているか、脱水型対凍結保存型の比率が年ごとにどのように更新されているか、および通貨換算が年間平均かある時点のレートを用いて行われているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.75 B (2026) | |
| 業界出版社A | USD 3.71 B (2025) | 2025年を基準年とし、より広範なエンドユーザーの一覧を用いているが、公開されている概要では処置ベースの利用状況および償還フィルターがどのように適用されたかが明確に示されておらず、初年度の採用前提を過大に見積もる可能性がある。 |
| 研究出版社B | USD 1.71 B (2025) | より小さい2025年の値を報告しているが、これは適用範囲のより狭い数え方と、より保守的な価格設定および浸透曲線を反映している可能性が高く、多層製品や重症度の高い創傷ケア環境が十分に捕捉されているかについての可視性は限られている。 |
表全体を見ると、差異の大半は年次の整合性および利用状況が実際の処置と対象適応症にどれだけ厳密に紐づいているかによって説明できる。範囲の規則を明示的に保ち、現場からの情報を用いて価格および利用状況を再確認することで、この推定値は市場の変化に応じて見直し可能な少数の要因に対して追跡可能な状態を維持している。


レポートで回答される主な質問
羊膜市場の現在の規模は?
羊膜市場規模は2026年にUSD 37億5,000万であり、2031年までにUSD 65億8,000万に達すると予測されています。
最も成長が速い保存方法は何ですか?
凍結保存グラフトは、治癒を加速させる生細胞を維持するため、CAGR 12.41%で拡大しています。
アジア太平洋地域が最も成長が速い地域である理由は何ですか?
中国における大規模な医療支出と、日本および韓国における規制上の迅速審査が、アジア太平洋地域をCAGR 12.67%に向けて押し上げています。
最大の売上高シェアを持つ用途は何ですか?
眼科は角膜再建および重症ドライアイ処置での日常的な使用により売上高の41.70%でトップとなっています。
米国における診療報酬政策は採用にどのような影響を与えますか?
グラフト1件あたりUSD 1,149というメディケアの全国支払い基準と、難治性潰瘍に対する明確なカバレッジ基準が、医療提供者の採用を加速させています。
多層グラフトは単層シートに取って代わりつつありますか?
多層フォーマットは複雑な創傷においてCAGR 12.55%で台頭していますが、単層製品はより低いコストと取り扱いの容易さから日常的な症例において依然として主流です。
最終更新日:



