
米国薬物送達デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
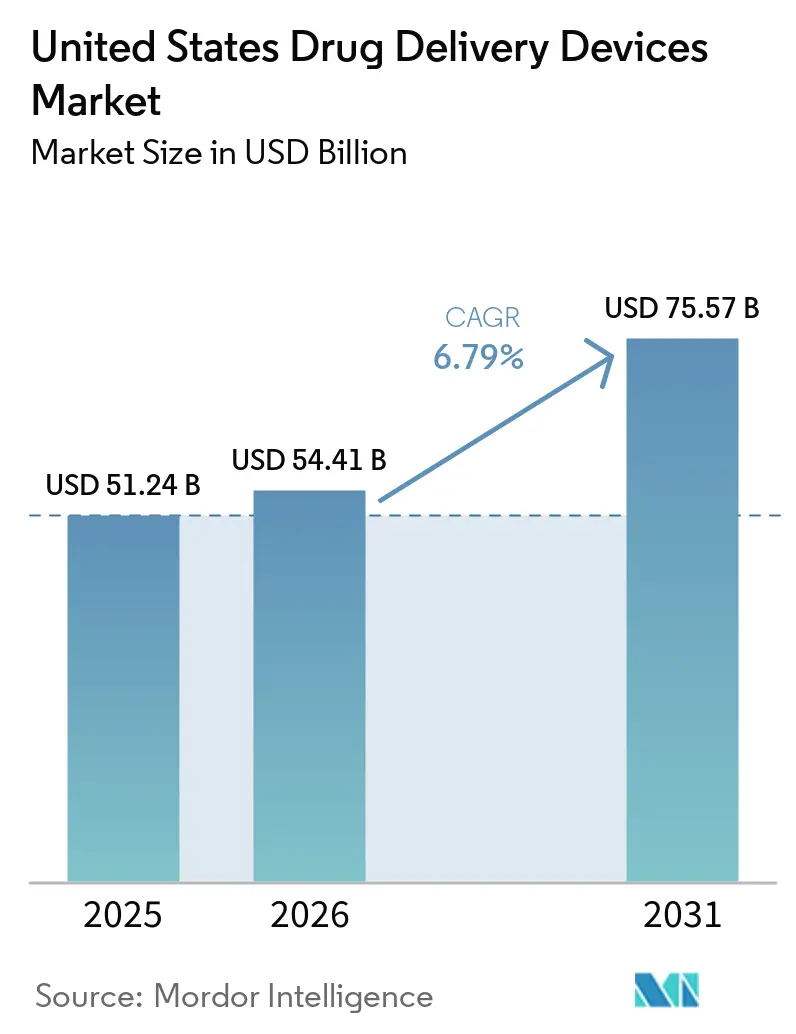
| 基準年の市場規模 (2025) | 51.24 十億米ドル |
| 市場規模 (2026) | 54.41 十億米ドル |
| 市場規模 (2031) | 75.57 十億米ドル |
| 成長率 (2026 - 2031) | 6.79 % |
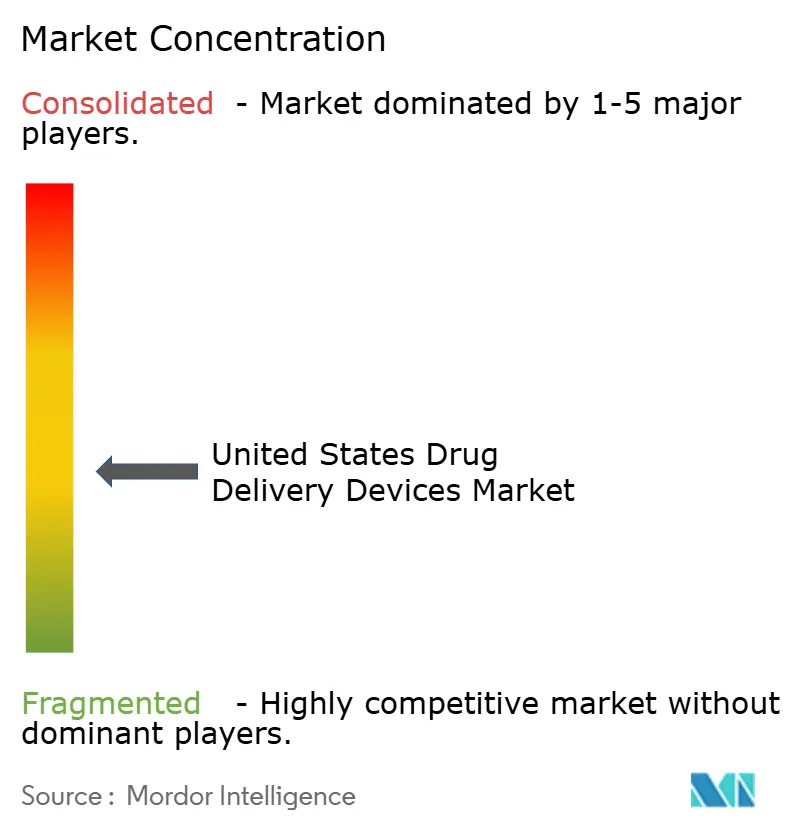
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国薬物送達デバイス市場分析
米国薬物送達デバイス市場規模は、2025年の512億4,000万米ドルから2026年には544億1,000万米ドルに増加し、2031年までに755億7,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 6.79%で成長します。
2024年から2025年にかけてバイオロジクス製造能力に対して1,500億米ドルを超える投資発表がなされており、充填・仕上げ需要がプレフィルドシリンジ、オートインジェクター、大容量ウェアラブルインジェクターへの即時受注へと転換しています。また、コネクテッドデバイスの義務化により、リアルタイムのアドヒアランスデータを取得するプラットフォームへの資本投下が促進されています。皮下投与はCAGR 7.69%で勢いを増しており、BD、Ypsomed、Enable Injectionsの大容量パッチポンプが在宅で5〜50 mLのバイオロジクス用量を投与することで、点滴センターへの通院を削減しています。2025年のエンドユーザー支出において病院が49.28%を占めていますが、2025年1月1日にCMSが在宅点滴療法の償還を外来部門とほぼ同等の水準に引き上げたことを受け、在宅医療環境はCAGR 8.78%で拡大しています。
レポートの主要なポイント
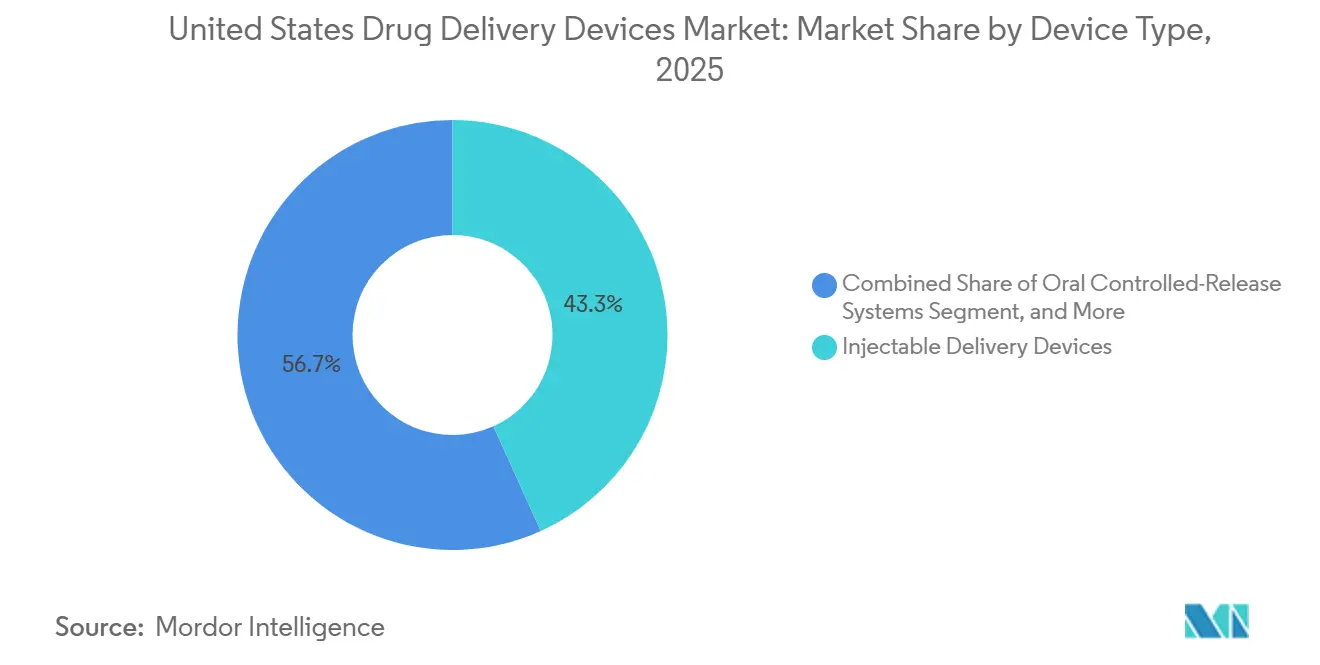
- デバイスタイプ別では、注射剤プラットフォームが2025年の米国薬物送達デバイス市場シェアの43.27%を占め、経口徐放性システムは2031年にかけてCAGR 7.32%で拡大する見込みです。
- 投与経路別では、静脈内投与が2025年の収益シェアの36.83%を占め、皮下投与は2026年から2031年にかけてCAGR 7.69%で最も速い成長が見込まれています。
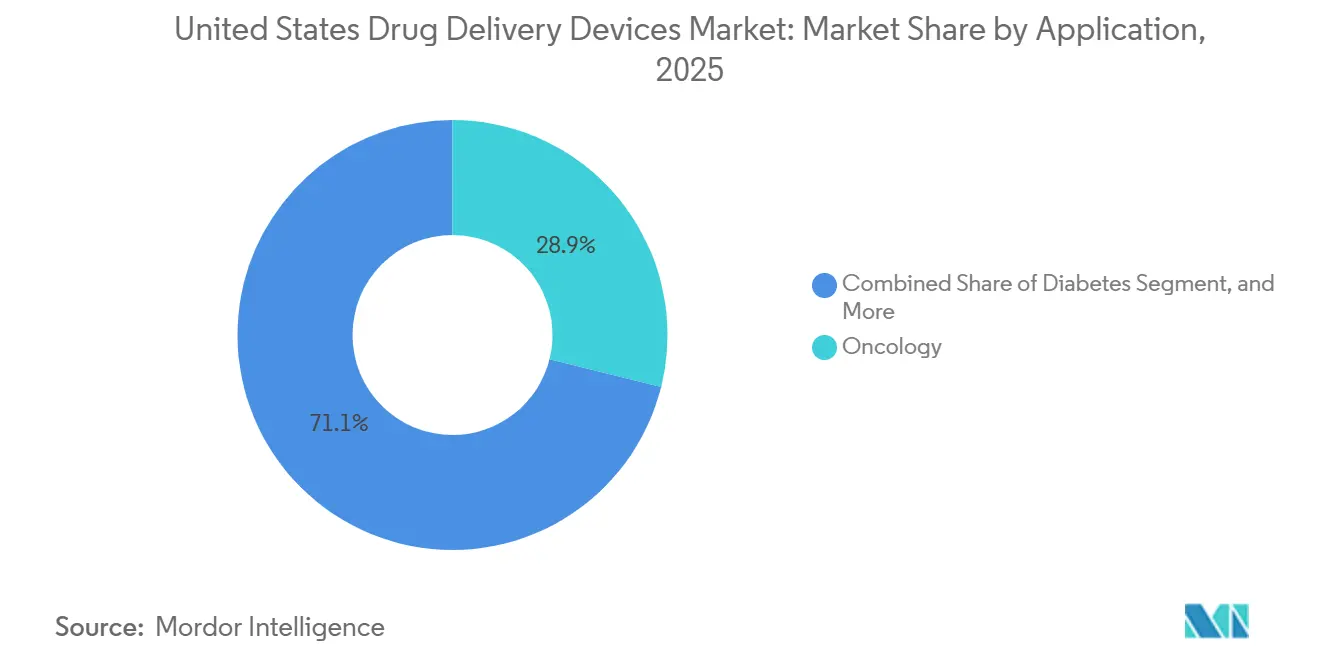
- 治療領域別では、腫瘍学が2025年の米国薬物送達デバイス市場において28.88%のシェアで首位を占めていますが、糖尿病デバイスは2031年にかけてCAGR 9.01%で成長する見込みです。
- エンドユーザー別では、病院が2025年の支出の49.28%を占めていますが、在宅医療セグメントが予測期間を通じてCAGR 8.78%で成長をリードする見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患の有病率の上昇 | +1.2% | グローバル、米国の高齢化人口に集中 | 長期(4年以上) |
| 自己投与および在宅医療への需要の高まり | +1.5% | 全国規模、遠隔医療インフラを持つ大都市圏で加速 | 中期(2〜4年) |
| コネクテッドスマートデバイスによるアドヒアランスおよびアウトカムの改善 | +1.1% | 全国規模、糖尿病および呼吸器セグメントで早期の成果 | 中期(2〜4年) |
| バイオロジクス製造能力の急拡大による高度容器への需要増加 | +1.8% | 全国規模、ノースカロライナ州・インディアナ州の受託製造拠点への波及 | 短期(2年以内) |
| 価値に基づくケアモデルによる長時間作用型インプラントの需要促進 | +0.9% | 全国規模、フロリダ州・カリフォルニア州でMedicare Advantageの普及率が最高 | 長期(4年以上) |
| 高度な非経口投与プラットフォームを必要とするバイオロジクスパイプラインの拡大 | +1.3% | 全国規模、腫瘍学および自己免疫治療領域に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の上昇
2024年には約3,840万人のアメリカ人が糖尿病と診断されており、米国疾病予防管理センター(CDC)は2050年までに成人の3人に1人が診断を受けると予測しており、持続血糖モニター、インスリンポンプ、GLP-1オートインジェクターへの長期的な需要が高まっています。[1] 2024年のがん新規症例数は200万件を超え、化学療法のためのポートアカテーテルシステムおよび携帯型点滴ポンプの高い利用率が維持されています。心血管疾患は1億2,700万人の成人に影響を与えており、入院再入院を軽減する抗凝固剤ペンおよび薬剤溶出ステントの使用増加を促しています。慢性呼吸器疾患および増加する自己免疫疾患患者が、米国薬物送達デバイス市場を耐久性のある患者管理型フォーマットへと向かわせています。これらの累積効果は、基準となる処置件数を複数年にわたって押し上げ、予測期間を大幅に超えた安定的なユニット出荷を支えています。
自己投与および在宅医療への需要の高まり
CMSは2025年に在宅点滴療法の独立した償還コードを導入し、従来の支払いペナルティを解消するとともに、安定した患者をウェアラブルインジェクターおよびコネクテッドポンプとともに退院させる経済的インセンティブを医療提供者に与えました。[2] 同年、Medicare Advantageの加入者数は3,300万人を超え、保険プランは緊急外来受診を削減するためにデバイス用品と遠隔医療モニタリングを迅速にバンドル化しました。米国看護師協会は2026年までに78,000件の看護師職の欠員を予測しており、投薬責任を患者に移行する技術の採用をさらに促進しています。デバイスメーカーは、高齢者のエラー率を低減する針引き込みウィンドウと音声キューを備えたユーザー中心のオートインジェクターで応えました。これらのトレンドが総合的に、米国薬物送達デバイス市場を簡便性と遠隔可視性を重視する在宅中心のケアパスウェイへと転換させています。
コネクテッドスマートデバイスによるアドヒアランスおよびアウトカムの改善
DexcomのG7持続血糖モニターはTandemのMobiポンプとシームレスに連携し、基礎レートを自動調整することで実臨床コホートにおける重篤な低血糖イベントを40%削減しました。[3] Propeller Health吸入器センサーはタイムスタンプ付きの作動記録とGPSデータを送信し、肺専門医が喘息発作の前に介入できるようにしていますが、実証された臨床的有益性を持つコネクテッドデバイスのみが広範な償還を獲得しています。UnitedHealthcareなどの支払者は現在、クローズドループシステムが手動療法を上回ることを示す文書を要求しており、遅れているデバイスプラットフォームは接続性を後付けするか、除外されるリスクを負っています。2024年に発行されたFDAのサイバーセキュリティガイダンスは、ソフトウェア部品表(SBOM)の提出を市販前要件として組み込み、コンプライアンスコストを増加させる一方で、データリッチなデバイスがネットワークを危険にさらさないという信頼を確立しました。最終的な効果は、生データを実行可能な投薬ロジックに変換するプラットフォームへのプレミアムであり、既存企業のデジタル競争優位性を強化しています。
バイオロジクス製造能力の急拡大による高度容器への需要増加
メーカーは2024年から2025年にかけて米国内のバイオロジクス施設に1,500億米ドルの新規投資を発表し、製造能力はノースカロライナ州、インディアナ州、オハイオ州に集中する予定です。モノクローナル抗体の各バッチには、ISO 11608に準拠した環状オレフィンポリマーシリンジ、エラストマーストッパー、安全設計針が必要であり、部品のバックログが18ヶ月を超える状況を引き起こしています。West Pharmaceuticalは2025年にコーティングプランジャーの納期が24ヶ月に達したと報告し、医薬品スポンサーは早期に複数年契約を締結せざるを得なくなっています。10〜50 mLの高粘度製剤を扱えるウェアラブルインジェクターは同時に静脈内点滴ラインを代替しており、収益を急性期医療機器から携帯型パッチへとシフトさせています。米国薬物送達デバイス市場において、容器不足は静かに治療薬の上市を制限する要因となっており、垂直統合サプライヤーに優位性をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FDAの厳格な規制要件 | -0.8% | 全国規模、すべてのデバイスクラスに影響 | 長期(4年以上) |
| リコールおよびデバイス不具合による信頼の低下 | -1.1% | 全国規模、インスリンポンプおよびオートインジェクターユーザーに集中 | 短期(2年以内) |
| 医療グレードポリマーにおける原材料のボトルネック | -0.5% | 全国規模、アジアの樹脂メーカーへのサプライチェーン依存 | 中期(2〜4年) |
| 針刺し損傷訴訟の増加による賠償責任保険料の上昇 | -0.4% | 全国規模、病院および外来環境で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FDAの厳格な規制要件
2024年に発行されたサイバーセキュリティガイダンスは、ソフトウェア部品表(SBOM)および脅威モデリング文書を無線デバイスの承認条件とし、開発サイクルを6〜12ヶ月延長し、プラットフォームあたり200万〜500万米ドルのコストを追加しています。コンビネーション製品のレビューは、先行デバイスが存在する場合でもヒューマンファクターズ検証を必要とし、市販後サーベイランス報告は重大インシデントから30日以内に義務付けられています。小規模なイノベーターは人員配置と文書化の負担に苦しんでおり、パイプラインの速度が低下し、米国薬物送達デバイス業界は統合化へと向かっています。実世界エビデンスの重要性も高まっており、製品は24ヶ月以内に日常診療における性能を実証しなければならず、上市コストが増大しています。
リコールおよびデバイス不具合による信頼の低下
2024年のMedtronicによる200万台以上のMiniMedポンプのクラスIリコールは患者の信頼を揺るがし、すべてのポンプメーカーの賠償責任保険料を22%引き上げました。TandemとInsuletは同年ソフトウェア関連のリコールに直面し、BDは微粒子汚染警告によりシリンジロットを回収しました。内分泌専門医は、リコールのピーク時に手動注射への切り替え要求が15%増加したと報告しており、自動化デバイスの採用に対する行動的な抵抗が生じています。集団訴訟により自己負担の和解費用が増加し、支払者はより長い保証期間を要求するようになり、粗利益率が圧縮されています。この事例は、単一の高知名度の不具合が米国薬物送達デバイス市場全体に数四半期にわたって波及する可能性を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
注射剤プラットフォームが優位、経口システムが加速注射可能プラットフォームは2025年に43.27%の収益を生み出し、82億ユニットの出荷をもって米国薬物送達デバイス市場シェアを牽引しました。BD LibertasおよびEnable enFuseなどのウェアラブルインジェクターは現在5〜50 mLのバイオロジクスに対応しており、かつて点滴チェアに限定されていた治療法に対して皮投与ルートを開拓しています。経口徐放システムは2025年の収益のわずか18%に過ぎませんが、リベルサスが吸収促進剤と組み合わせることでペプチドが消化管通過を生き延びられることを証明したため、2031年に向けて7.32%のCAGRですべてのカテゴリーを上回る成長を遂げる見込みです。
バイオシミラーの上市とGLP-1需要の高まりにより、注射剤のCAGRは2026〜2031年にかけてわずかに上昇します。スマートセンサーはアドヒアランスを改善しましたが、統一的な支払者カバレッジが整備されるまで普及は遅れています。経皮デバイスおよび眼科用デバイスは合わせてシェア10%未満にとどまっていますが、外来受診を減らす効果が認められる領域ではプレミアム価格を獲得しており、その好例がGenentechによる加齢黄斑変性症向けSusvimo年2回補充です。

投与経路別:
静脈内投与がリード、皮下投与が急成長静脈内投与は2025年の価値の36.83%を占め、主に病院での化学療法および完全静脈栄養(TPN)の量によるものですが、支払者が適切なバイオロジクスを在宅へと転換するにつれ、予測CAGRは5.2%にとどまります。皮下投与は新たな在宅点滴コードの下で償還される大容量パッチポンプの拡大に牽引され、年率7.69%で成長します。皮内投与はニッチにとどまっていますが、マイクロニードルワクチンパッチが2024年にブレークスルーデバイス指定を取得しました。経口投与経路は安定した基盤を維持し、肺および経皮投与経路はCOPDや慢性疼痛などの特定患者層に対応し、中一桁台の成長を維持しています。
用途別:
腫瘍学が優位、糖尿病が加速腫瘍学は点滴ハードウェアにより2025年の支出の28.88%を維持していますが、クローズドループエコシステムがMedicareおよび民間保険のフォーミュラリーに浸透するにつれ、糖尿病デバイスは2031年にかけて最も強いCAGR 9.01%を記録する見込みです。呼吸器、心血管、自己免疫セグメントはバイオロジクスまたはスマート吸入器の普及に連動した安定した成長を続けています。希少疾患遺伝子治療を含むその他のカテゴリーは金額的には小規模ですが、極低温保管の必要性からデバイスの平均販売単価(ASP)が非常に高くなっています。
エンドユーザー別:
病院がリード、在宅医療が台頭病院は2025年の支出の49.28%を消費しましたが、人員不足と価値に基づくペナルティが早期退院を促したため、成長は4.9%に鈍化しました。在宅医療は償還の同等化後に年率8.78%で成長し、外来手術センターと専門クリニックが中程度の重症度のギャップを埋めています。施設間をシームレスに移行できるデバイスが現在調達において優先されており、単一のSKUが施設および在宅ケアの両方の安全プロトコルを満たす必要があります。
地域分析
米国薬物送達デバイス市場における地域需要は、支払者の構成と製造拠点に沿っています。ノースカロライナ州、インディアナ州、オハイオ州では、Novo Nordisk、Eli Lilly、Amgenによるバイオロジクス生産の数十億ドル規模の拡張が行われており、プレフィルドシリンジおよびエラストマーシールのローカルサプライチェーンを刺激しています。カリフォルニア州とマサチューセッツ州は臨床試験をリードしており、学術センターにおけるプロトタイプデバイスの採用を促進しています。サンベルト州はMedicare Advantageの普及率が50%を超え、糖尿病有病率が上昇するにつれ、ユニット成長が最も速くなっています。山岳西部の郡では農村部のブロードバンドの格差がコネクテッドデバイスの普及を依然として遅らせていますが、連邦インフラ資金により2028年までにその格差の大部分が解消される見込みです。州のメディケイド政策はアクセスにばらつきをもたらしており、テキサス州は2025年に持続血糖モニターのカバレッジを拡大し、出荷量が22%増加した一方、非拡大州は遅れをとっています。
規制環境
米国の薬物送達デバイス市場は、コンビネーション製品に関するFDAの監督下で運営されており、コンビネーション製品局(OCP)が主作用機序(PMOA)に基づいて主管審査センター(CDER、CBER、またはCDRH)を割り当てる。製造適合性については、21 CFR Part 4が、薬物・デバイスコンビネーション製品が重複するシステムを構築せずにcGMP適合を示すための簡素化された経路を提供しており、重大な事象について30日以内に報告するなどの市販後報告の期限は、品質および監視の運用モデルを形作り続けている。
2026年のコンプライアンス上の転換点は、FDAが品質システム規制(21 CFR Part 820)から品質マネジメントシステム規制(QMSR)へ移行することであり、これは2026年2月2日に発効する。QMSRは、デバイスの品質マネジメントに関してISO 13485:2016を参照規格として組み込んでいる。FDAはまた、コンビネーション製品に関する技術的要件およびラベリング要件の明確化も続けており、2025年6月のFederal Register草案指針では、コンビネーション製品に対する固有デバイス識別子(UDI)要件が明確化され、2026年4月のCDRHによる業界向け書簡では、CDRH主導のコンビネーション製品におけるニトロソアミンリスクの特定と管理について取り上げている。重点は、デバイス構成部分に関する文書化されたリスクマネジメントおよび原材料管理に置かれ続けている。
競合環境
上位5社のサプライヤーであるBD、Medtronic、Insulet、Dexcom、Tandemは2025年の合計収益の相当なシェアを占めており、中程度の集中度を示しています。Novo HoldingsによるCatalentの165億米ドルの買収は垂直統合へのシフトを強調し、純粋なコンポーネントメーカーへの圧力を高めました。Enable Injections、Ypsomed、West Pharmaceuticalは大容量皮下投与システムまたは高度包装に特化することでシェアを拡大しました。ソフトウェアの能力が現在の主要な差別化要因となっており、安全なクラウドデータを提供できないプラットフォームは統合デリバリーネットワークのフォーミュラリーから除外されるリスクがあります。リコール後の賠償責任コストは厳格な検証の重要性を浮き彫りにし、深い品質予算を持つ既存企業に有利に働いています。
米国薬物送達デバイス業界リーダー
-
Becton, Dickinson and Company
-
Johnson & Johnson
-
Medtronic plc
-
West Pharmaceutical Services, Inc.
-
3M
- 注:主要企業の掲載順は順位を示すものではありません。
米国薬物送達デバイス市場 このレポートでカバーされる企業
- 3M
- Abbvie
- Amgen
- AstraZeneca
- Beckton Dickinson
- Boston Scientific
- Eli Lilly and Company
- Gerresheimer
- Insulet
- Johnson & Johnson
- Medtronic
- Novartis
- Pfizer
- Sanofi
- Tandem Diabetes Care
- Teva Pharmaceutical Industries
- West Pharmaceutical Services
市場機会と将来展望
バイオ医薬品およびGLP-1製剤の量的増加がサプライチェーンに圧力をかけ、先進的な容器および送達システムのリードタイムを延ばしている中、無菌充填・仕上げおよび薬物・デバイスコンビネーション組立に関する国内生産能力の拡張は、実行可能なホワイトスペース領域である。最近の実例としては、PCI Pharma Servicesが、自己注射器ラインを含む米国の無菌充填・仕上げおよび薬物・デバイスコンビネーション能力を拡大するため、10億米ドルの投資プログラム(2026年4月)を発表したことが挙げられる。MGSもまた、ウィスコンシン州リッチフィールドに新たな30万平方フィートのヘルスケア製造施設を開設し(2026年2月)、医薬品送達デバイス生産を支援するためのISOクラス8クリーンルーム14万平方フィートを備えている。これらの動きは総じて、特にプレフィルド製剤や装着型・自己注射システム向けに、統合されたデバイス組立、試験、および包装を大規模に提供できるサプライヤーへの需要を示している。
規制の標準化もまた、市場投入までの時間を延ばすことなく、より厳格な設計管理および性能検証要件を運用可能にするプラットフォームにとって機会を生み出している。2026年2月2日に発効するFDAのQMSRは、デバイス構成部分に関するISO 13485準拠の品質システムの重要性を高めている。同時に、薬物および生物製剤を送達することを意図したデバイスに関する必須薬物送達出力(Essential Drug Delivery Outputs)に関するFDA草案指針(2026年6月)は、コンビネーション製品における重要な性能パラメータ、検証・妥当性確認パッケージについて、より明確な期待を示唆している。準拠する品質基盤と、接続性、ヒューマンファクター検証、市販後サーベイランスプロセスを組み合わせたメーカーは、更新された償還ダイナミクスの下で、投薬を在宅環境へ移行させる支払者およびプロバイダーを支援するための、より明確な道筋を有することになる。
最近の産業開発事情 米国薬物送達デバイス市場
- 2026年5月:Medtronicが、SPR Therapeuticsを約6億5,000万米ドルで買収する意向を発表し、SPRINT末梢神経刺激システムを疼痛治療ポートフォリオに追加した。この取引により、Medtronicの慢性疼痛管理における存在感が拡大し、外来設定でのデバイス主導の治療提供への関与が高まる。
- 2025年7月:BDが、生物学的製剤向けにBD Libertas装着型注射器技術を使用した、製薬会社主導の初の臨床試験を発表した。この試験活動は、大容量かつ患者自己投与型の注射プラットフォームの一層の普及を支え、適切な生物学的製剤が輸液センターから在宅ケアへ移行する動きと合致している。
- 2024年10月:BDとYpsomedが、高粘度生物学的製剤向けの自己注射システムを進化させるための協業を発表した。このパートナーシップは、扱いにくい製剤に対応する自己注射器およびプレフィルドシリンジの適合性を対象としており、皮下投与および患者の使いやすさ向上への業界の注力を強化している。
米国薬物送達デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において市場は、一般的な投与経路を通じて薬剤を計量・反復・患者安全に投与することを可能にする薬物送達デバイスから米国内で生み出される収益として定義されます。
対象外の範囲:低価値の補助的ディスポーザブルおよび包装部品(例:基本的なチューブセット、バイアルストッパー、類似品)は、送達デバイスの価値の一部として販売されていない場合、対象から除外します。
セグメンテーション概要
- デバイスタイプ
- 注射剤送達デバイス
- 吸入剤送達デバイス
- 経皮送達デバイス
- 眼科用送達デバイス
- 経口徐放性システム
- その他のデバイスタイプ(埋め込み型薬物送達デバイス、鼻腔内送達デバイスなど)
- 投与経路
- 静脈内
- 皮下
- 皮内
- 経口
- その他(肺、経皮など)
- 用途・治療領域
- 腫瘍学
- 糖尿病
- 呼吸器疾患
- 心血管疾患
- 自己免疫疾患
- その他の用途(感染症、中枢神経系疾患など)
- エンドユーザー
- 病院
- 外来手術センター
- 在宅医療環境
- 専門クリニック
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に疾患負担、ケア環境、および米国におけるデバイス採用の促進要因に関して、モデルの事実的基盤を構築するために活用されました。通常、米国食品医薬品局(FDA)データベース(承認・安全通知)、米国国勢調査局(人口動態)、疾病管理予防センター(CDC)および国立保健統計センター(NCHS)(慢性疾患指標)、ならびにメディケア・メディケイドサービスセンター(CMS)(医療費支出の背景)などの公的情報源から着手します。
次に、企業の開示書類、投資家向けプレゼンテーション、年次報告書、および上市・製造拡大・自己投与への治療シフトを論じた信頼性の高い報道から実務的な規模算定インプットを構築します。公開データが十分に具体的でない場合の前提条件を精緻化するため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および選択的なニュース・財務追跡も活用しています。上記のソースリストはあくまで例示であり、データ収集・検証・明確化を支援するために他の多数の公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、米国における薬物送達デバイスの販売として何がカウントされるか、およびケア環境によって価格とミックスがどのように変化するかを確認することに重点を置きました。製造業者、部品サプライヤー、流通業者、および医療提供者側のステークホルダーと対話し、その後のフォローアップを通じて投与経路別の採用状況(注射、吸入、経皮、その他)を検証し、在宅医療・病院・外来環境における成長前提の妥当性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部(CXO):13% |
| 中位層:42% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:19% | マネージャー:57% |
市場規模算定と予測
規模算定は、投与経路別のデバイス使用強度と治療患者数シグナルから米国需要を再構築するトップダウン方式で開始し、価格・ミックス層を用いて金額に換算します。デバイスファミリーは外見が類似していても支払い方法が異なる場合があるため、合計に集約する前に主要デバイスグループおよびケア環境別にロジックを分割しています。
モデルで使用する主要インプットには、自己投与療法に連動した慢性疾患有病率トレンド、特定の送達形式を必要とするバイオロジクスへの処方・治療ミックスのシフト、処置・点滴環境の移行、耐久性プラットフォームのデバイス交換サイクル、および一般的なデバイスカテゴリーにおける観察された価格動向が含まれます。データポイントが乏しい場合は有界範囲を適用し、典型的なユニットエコノミクスとミックス変化に関する一次確認後に絞り込みを行いました。
予測においては、採用ドライバーが予想より速くまたは遅く動いた場合に成長を調整できるようシナリオ分析を活用し、選択したパスを最近の市場動向を用いた簡易時系列サニティチェックで相互検証しました。結果は、主要デバイスグループ別のサンプル平均販売価格×数量ロジックやチャネルチェックなどの選択的なボトムアップ近似値と照合し、集計値が実際の購買行動と一致しない場合に合計値を調整するために使用しました。
データ検証と更新サイクル
アウトプットは、投与経路・エンドユーザー・用途にわたる整合性チェックを通じて検証され、合計値が既知のケア提供シフトと矛盾する形で成長しないことを確認しました。また、承認活動・主要上市タイミング・関連ケア環境における支出動向などの独立した指標に対してモデルシグナルを比較し、承認前に外れ値をレビューしています。
レポートは年次サイクルで更新され、主要な規制措置・顕著な供給不足・償還および診療場所の意味ある変化などの重大事象が発生した場合には中間更新が実施されます。納品前に最終的なアナリストレビューを完了し、同一の反復可能な手順を用いて最新の見解をクライアントに提供します。
Mordor Intelligenceの米国薬物送達デバイス市場推計と他の公表推計との比較
米国薬物送達デバイスの公表市場規模は、トピック名が同一に見えても大きく異なる場合があります。ほとんどの場合、その差異はデバイス販売としてカウントされる対象、現在の基準として選択された年、および治療法が環境間を移行する際の価格・ミックスの取り扱い方に起因しています。
デバイスのみの収益境界を追跡し、インタビューを通じて対象範囲の確認を更新することで、Mordor Intelligenceは推計を完成品送達デバイスに整合させ、合計を膨らませる隣接ディスポーザブルや広義の薬物送達システムを暗黙的に追加することを回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 543.41 ビリオン 米ドル(2026年) | |
| 業界出版社A | 512.4 ビリオン 米ドル(2025年) | 異なる当年アンカーを使用しており、基準年が早いと、より高価値な送達プラットフォームへの最近のミックスシフトによる上昇を過小評価する可能性があります。 |
| 業界レポートB | 678.3 ビリオン 米ドル(2024年) | より広い包含ロジックが、低価値ディスポーザブルの明確な除外なしに幅広い投与経路とデバイスカテゴリーを組み合わせているように見受けられ、異なる基準年と成長ウィンドウも適用されています。 |
数値の乖離は主に時間的アンカーと対象範囲の境界によって説明され、計算上の誤りによるものではありません。市場が完成品送達デバイスを中心に厳密に定義され、現在の採用シグナルを用いて価格とミックスが更新されると、結果は実際の需要ドライバーに遡及しやすく、将来の更新においても再現しやすくなります。
レポートで回答される主要な質問
2026年の米国薬物送達デバイス市場の規模はどのくらいですか?
2026年には544億1,000万米ドルと推定され、2025年の512億4,000万米ドルから増加しています。
2031年にかけて最も速く成長するデバイスタイプはどれですか?
経口徐放性システムは、ペプチド錠剤が普及するにつれ、2031年にかけてCAGR 7.32%で成長すると予測されています。
皮下投与がシェアを拡大している理由は何ですか?
2024年に承認された大容量ウェアラブルインジェクターにより、5〜50 mLのバイオロジクスを点滴センターから在宅使用へと移行することが可能となり、支払者の施設費用を削減しています。
将来の収益成長を牽引するセグメントはどれですか?
糖尿病デバイスがCAGR 9.01%のリードを見込んでおり、クローズドループインスリン送達の採用と持続血糖モニターのカバレッジ拡大が牽引しています。
規制は新製品の上市にどのような影響を与えていますか?
FDAのサイバーセキュリティおよびヒューマンファクターズの義務化により、コネクテッドデバイスの開発サイクルに6〜12ヶ月と200万〜500万米ドルが追加されています。
最も速い需要拡大が見られる地域はどこですか?
Medicare Advantageの普及率が高いサンベルト州が、在宅点滴インセンティブの整合により最も速いユニット成長を記録しています。