
データセンタートランスフォーメーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
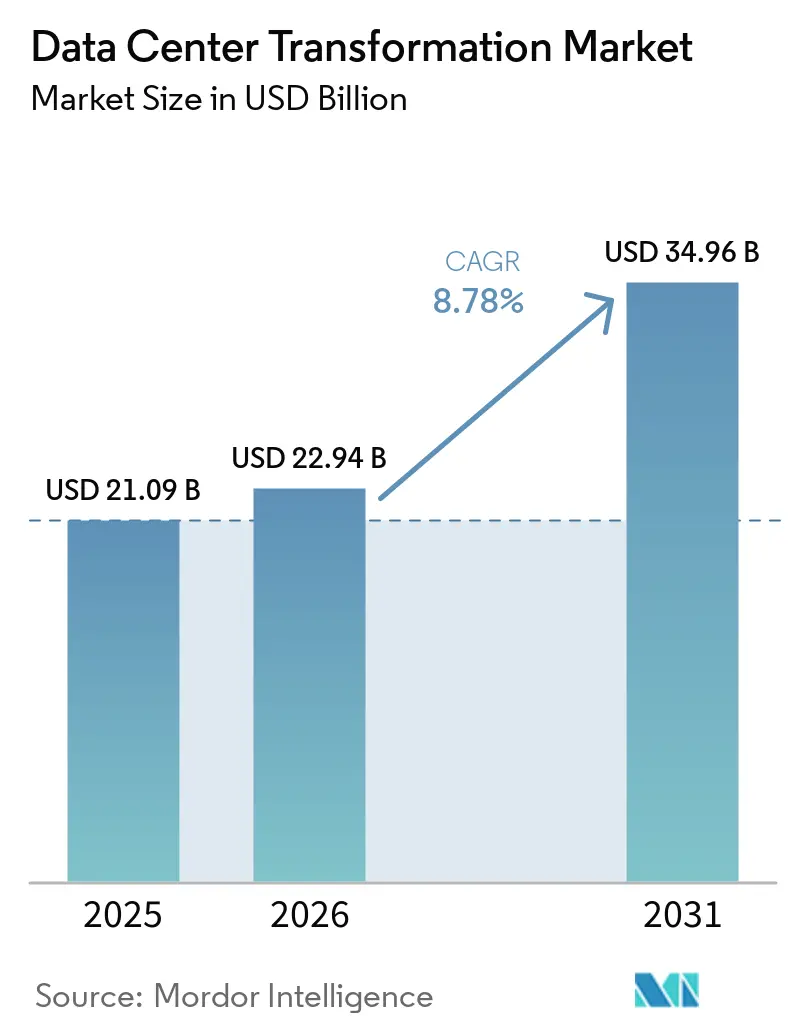
| 市場規模 (2026) | 22.94 十億米ドル |
| 市場規模 (2031) | 34.96 十億米ドル |
| 成長率 (2026 - 2031) | 8.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンタートランスフォーメーション市場分析
データセンタートランスフォーーション市場の規模は、2025年の210.9 ビリオン 米ドル、2026年の229.4 ビリオン 米ドルから、2031年までに349.6 ビリオン 米ドルへと拡大し、2026年から2031年の間に8.78%のCAGRを記録する見込みです。
人工知能(AI)ワークロードの激化、ラック電力密度の上昇、ソフトウェア定義型データセンターの採用拡大により、統合、最適化、自動化、移行にわたる近代化サービスへの需要が拡大しています。企業は、AIの電力密度がラックあたり5〜10 kWから40〜140 kWへと移するにつれ、従来の空冷から液冷技術へと移行しています。クラウドネイティブの設計原則がコロケーションサイトに浸透する一方、ハイパースケール事業者はレイテンシーに敏感なアプリケーションをサポートするためにエッジノードの拡充を加速しています。機関投資家からの資本流入およびサステナビリティ連動型ファイナンスにより、Tier 3およびTier 4施設の建設期間が短縮されています。アジア太平洋地域は設備容量の追加において急速に前進していますが、北米はAIインフラパートナーシップおよび再生可能エネルギー調達において先行者優位を維持しています。
レポートの主要ポイント
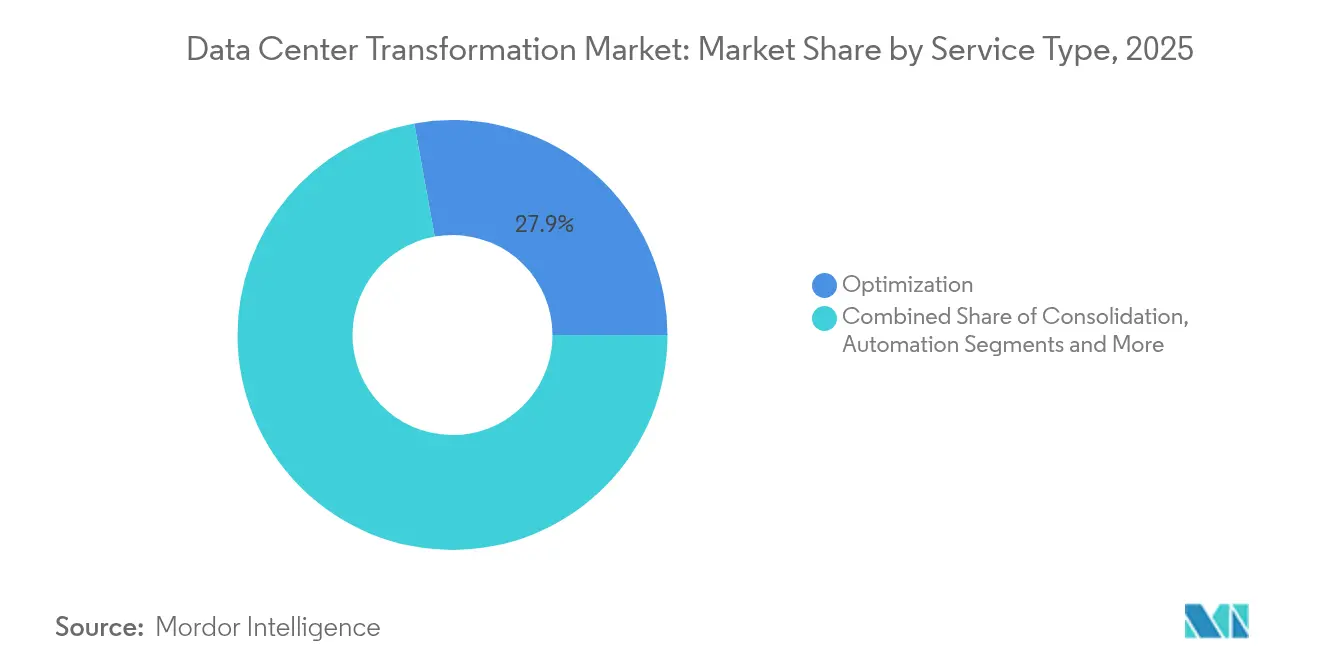
- サービスタイプ別では、最適化が2025年に27.85%の収益シェアでリードし、一方で自動化は2031年にかけて10.7%のCAGRで拡大する見込みです。
- ティアタイプ別では、ティア3が2025年に市場の50.95%を占め、ティア4は2031年にかけて11.6%のCAGRで最も速い成長が予測されています。
- エンドユーザー別では、ITおよびテレコムが2025年に34.25%のシェアを占め、小売業およびEコマースは2031年にかけて12.6%のCAGRが見込まれています。
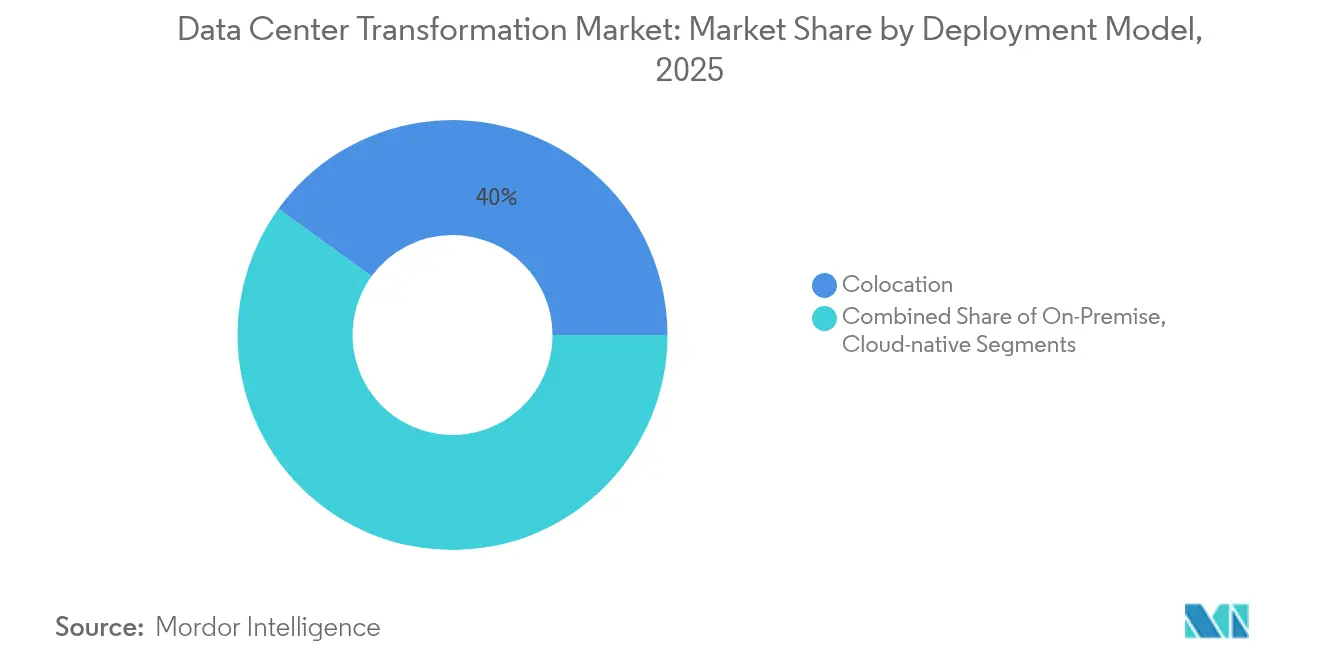
- デプロイメントモデル別では、コロケーションが2025年にデータセンタートランスフォーメーション市場シェアの40.02%を占め、クラウドネイティブソリューションは12.4%のCAGRで成長する見通しです。
- 地域別では、北米が2025年に37.10%のシェアでリーダーシップを維持し、アジア太平洋地域は2031年にかけて最速の11.9%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コスト削減と効率改善の必要性 | +1.8% | グローバル | 短期(2年以内) |
| クラウドおよびハイブリッドクラウドアーキテクチャの急速な普及 | +2.1% | 北米・EU、アジア太平洋中核 | 中期(2〜4年) |
| 電子商取引取引量の急増 | +1.4% | グローバル(アジア太平洋および北米で早期利益) | 短期(2年以内) |
| エッジコンピューティングの普及 | +1.6% | アジア太平洋中核、中東・アフリカへの波及 | 中期(2〜4年) |
| AIによるインフラ最適化 | +1.9% | 北米・EU | 中期(2〜4年) |
| 量子対応データセンター設計への需要 | +0.7% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト削減と効率改善の必要性
総所有コストの低減が、サーバーの統合・ストレージの仮想化・冷却システムの最適化を伴う近代化プロジェクトを推進している。ヨルダンのCapital Bankは、IBM Cloud Pak for Dataを活用してデータ移行時間を95%短縮し、スタッフをより付加価値の高い業務に振り向けることに成功した。[1] Salling Groupは、インフラを統合しながら大量の日次小売トランザクションを処理し続けることで大幅な年間コスト削減を達成し、運用効率と性能向上が両立できることを示した。電力価格の上昇とサステナビリティ規制の強化が、エネルギー効率への注目をさらに高めており、データセンターは世界の電力需要の相当な割合を占めている。事業者は現在、厳格な電力使用効率(PUE)目標に対してデザインをベンチマークし、高度なチラーおよびリアドア熱交換器の採用を促している。各地域において、財務チームはプロジェクト承認をエネルギー消費量と人件費の検証可能な削減と結びつけるケースが増えている。
クラウドおよびハイブリッドクラウドアーキテクチャの急速な普及
組織はパブリッククラウド、オンプレミスクラスター、コロケーション施設にワークロードを分散させることで、俊敏性とガバナンスのバランスを取っている。アユタヤ銀行はコアシステムをハイブリッドAmazon Web Servicesスタックに移行し、デプロイメントパイプラインを自動化しながら可観測性とセキュリティを向上させた。[2] 英国では、NHSが記録と分析をクラウドインフラに移行し後、レガシーホールを廃止し、固定費とカーボンフットプリントを削減した。ソフトウェア定義型データセンター市場は予測期間中に大幅に拡大すると予測されており、ポリシーベースの自動化とマイクロセグメンテーションがハイブリッド戦略を支えていることを裏付けている。レイテンシ重視のAI推論需要が高まるにつれ、企業はクラウドバーストを採用してGPUクラスターを迅速に立ち上げる一方、機密データベースは信頼できる施設内に保持している。その結果、サービスプロバイダーはダイレクトコネクトファブリックとリージョン間低レイテンシリンクを重視している。
AIによるインフラ最適化
人工知能は予知保全・自動リソース配分・インテリジェント冷却管理を通じてデータセンター運用を変革し、測定可能な運用改善をもたらしている。AIの最適化によりサーバー利用率を最大30%向上させ、予知保全によるダウンタイムを削減できるとされており、2024年までにデータセンターインフラの40%がAI管理になると予測されている。Vertivは2025年第1四半期に好調な業績を報告し、AIインフラ需要に牽引されて25%増の20.4 ビリン 米ドルの収益を達成し、データセンター全体でAIデプロイメントの急速なスケーリングが進んでいることを示した。[3] GoogleのWillow量子チップは、データセンターにおけるAIと量子コンピューティングの融合を体現しており、計算能力とインフラ要件に革命をもたらす可能性がある。ServerLift。この変革は冷却システムにも及んでおり、AI駆動の最適化によりデータセンターは電力使用効率(PUE)比を1.02という低水準まで達成し、エネルギー効率を大幅に向上させることが可能となっている。
エッジコンピューティングの普及
エッジコンピューティングの展開は、IoTおよび生成AI要件に牽引され、低レイテンシアプリケーションを支援するために加速している。低レイテンシ要件がエッジ展開の相当な割合を占め、データセキュリティへの懸念が実装の大きな割合を占めている。Vapor IOとNVIDIAはラスベガスでプライベート5G AI-RANソリューョンを発表し、NVIDIA AI Aerialテクノロジーを活用して都市全体のリアルタイムパフォーマンスを最適化し、広範なカメラネットワークの組み込みを計画している。エッジコンピューティングの成長は、通信インフラの近代化がスマートシティ構想と連動するアジア太平洋地域およびMENA地域で特に顕著である。この技術は自動運転車・拡張現実・産業用IoTアプリケーションのリアルタイムデータ処理を可能にし、従来の集中型データセンターを補完する分散コンピューティングアーキテクチャを必要としている。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資(CAPEX)と投資収益率(ROI)の不確実性 | -1.2% | グローバル | 短期(2年以内) |
| セキュリティおよび規制コンプライアンスの複雑性 | -0.9% | グローバル(EUで影響が大きい) | 中期(2〜4年) |
| ソフトウェア定義型データセンター自動化スキルの不足 | -0.8% | グローバル | 中期(2〜4年) |
| レガシーベンダーロックインと移行リスク | -1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資(CAPEX)と投資収益率(ROI)の不確実性
液冷・100 MWサブステーション・冗長ファイバールートを備えたAI対応ホールの構築には、移行データ1テラバイトあたり15,000 米ドルを超えるコストがかかる場合があり、人件費とダウンタイムを含めるとストレージ取得コストは2倍になる。スイッチギアと発電機のリードタイムは現在6〜12ヶ月に延びており、需要が具体化するずっと前に設計を確定させることを購入者に強いている。チップ不足とGPUをめぐる激しい競争が価格リスクを高め、ビジネスケースの予測を複雑にしている。ファイナンス造には温室効果ガス目標を要件とするサステナビリティ連動型ローンが増えており、コンプライアンスコストが加算されている。金利上昇の中、中小規模の事業者はブラウンフィールドの改修資金調達に苦慮しており、ティア1主要都市圏以外での容量増強が遅れている。
セキュリティおよび規制コンプライアンスの複雑性
各法域はサイバーレジリエンス、データ主権、エネルギー報告に関する規制を強化しています。EUエネルギー効率指令は、ITロードが100kWを超える施設に対して年間エネルギー使用量、ストレージ容量、カーボン指標の開示を義務付けています。EU域内で事業を展開する金融機関はデジタル運用レジリエンス法に準拠する必要があり、監査業務が増大しています。グローバルでは、中国とインドのデータローカライゼーション義務が新規建設を国内アベイラビリティゾーンへと誘導しています。事業者は複数のフレームワークを管理し、ISO 27001、SOC 2、PCI-DSSのコントロールを国別のオーバーレイにマッピングすることが多くなっています。コンプライアンス専門家が不足しているため、プロバイダーはトランスフォーメーションプロジェクトにアドバイザリーサービスをバンドルしており、サービス費用の増大と納期の長期化を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
自動化が次世代効率を牽引最適化は2025年のデータセンタートランスフォーメーション市場の27.85%を占めました。これは、企業がワークロードの配置、適正規模化、気流分析を通じて既存資産から追加容量を引き出したためです。自動化は最速のCAGRである10.7%を記録すると予測されており、電力上限の調整、ライブマイグレーションの開始、予知保全のトリガーを行うAI駆動のオーケストレーションエンジンによって推進されていま。統合プロジェクトは、ラックフットプリントの縮小を目指すカーブアウトや合併統合において引き続き重要性を持っています。特にサービスレベル契約のもとで24時間365日のサポートが義務付けられている場合、事業者がマネージドサービスの専門家に監視をアウトソースするにつれ、インフラ管理契約が拡大しています。
企業がモノリシックシステムからGPU密度の高いノード上で稼働するコンテナクラスターへと移行する際、移行およびアップグレードへの需要が強まります。自動化中心のエンゲージメントにおけるデータセンタートランスフォーメーション市場規模は、2026年の93.0 ビリオン 米ドルに対し、2031年には154.7 ビリオン 米ドルに達すると予測されています。労働力不足が採用を促進しており、事業者の58%が採用上の課題を報告しており、人員の線形的な増加なしに容量を拡大するためにランブック自動化を導入しています。ベンダーはデジタルツインをサービスポートフォリオに組み込み、顧客が機器の再ラッキング前に熱ゾーンをモデル化できるようにすることで、スケジュールの遅延を削減しています。

データセンタータイプ別:
ティア4がプレミアムインフラ需要をリードティア3施設は99.982%の稼働率を達成し、2025年のデータセンタートランスフォーメーション市場シェアの50.95%を占め、短時間のメンテナンスウィンドウを許容できる企業ワークロードに対応しています。しかし、AIモデルトレーニング、高頻度取引、ミッションクリティカルなヘルスプラットフォームが計画外の停止を許容しないため、ティア4ホールはCAGR11.6%で成長しています。事業者は差別化されたサービスレベル契約、フォールトトレラントアーキテクチャ、セキュアなキャンパス設計によってプレミアムコストを正当化しています。
ティア1およびティア2サイトは、予算制約が可用性目標より優先される開発ラボやアーカイブストレージにおいてニッチな存在にとどまっています。ティア4改修のデータセンタートランスフォーメーション市場規模は、2026年の58億USDから2031年には100億5,000万USDに拡大すると予測されています。EquinixやDigital Realtyなどのハイパースケール事業者は、N+2電力経路と液冷マニホールドを追加することで古いキャンパスの寿命を延ばし、完全な再建なしに実質的にティア4の能力へと移行させています。規制当局がデジタルバンキングガイドラインに稼働率の閾値を組み込むにつれ、プレミアム設計への需要はさらに高まるでしょう。
エンドユーザー別:
小売の加速が従来のリーダーを上回るITおよびテレコムは2025年に34.25%の市場シェアを維持し、5Gの展開・ネットワーク機能仮想化・コンテンツデリバリーのアップグレードに支えられている。小売・Eコマースは2026〜2031年にかけて12.6%のCAGRで推移しており、オムニチャネルの注文急増とリアルタイムデータ処理に負荷をかけるパーソナライゼーションエンジンを反映している。例えば、Etsyは5.5ペタバイトをGoogle Cloudに移行し、実験速度を2倍にすることで、迅速なイテレーションが競争優位をもたらすことを証明した。
銀行は即時決済義務と生成AI型アドバイザリーツールに対応するためコアシステムを変革し、保険会社はGPUクラスターを必要とするディープラーニング不正検知分析を採用している。ヘルスケアは電子記録と画像アーカイブを近代化しており、Mayo Clinicは2030年までに224万平方フィートの新たなデジタル施設を確保する計画を立てている。製造業者は産業用IoTセンサーを生産ラインに組み込み、バックホール前に前処理を行うエッジゲートウェイにテレメトリデータをストリーミングしている。航空宇宙・防衛組織は機密ワークロードのために隔離されたエアギャップモジュールに依存しており、特化した主権クラウドの構築を促している。
展開モデル別:
クラウドネイティブが従来のパラダイムを破壊コロケーションは2025年にワークロードの40.02%を占め、コスト共有・スケーラビリティ・物理的資産管理を重視する監査要件への準拠において支持されている。しかし、クラウドネイティブアーキテクチャはマイクロサービス・コンテナ・イベント駆動型コンピューティングがアプリケーションロードマップを支配するにつれ、12.4%のCAGRを記録すると予測されている。る大手フローラル小売業者はモノリスを多数のマイクロサービスに分解し、リリースサイクルを短縮して顧客体験をパーソナライズした。
オンプレミスクラスターは、データ主権法または特定のレイテンシ要件に縛られたセクターで引き続き存在感を示している。ハイブリッドブループリントは、ソフトウェア定義型広域ネットワークを介してコロケーションケージ・プライベートクラウド・ハイパースケールインスタンスを組み合わせている。クラウドネイティブ展開に関連するデータセンタートランスフォーメーション市場規模は、2026年の70.8 ビリオン 米ドルから2031年には127 ビリオン 米ドルに拡大すると見込まれている。サービスプロバイダーは、主要パブリッククラウドオンランプへの往復2ミリ秒未満の接続ファブリックを提供しながら、コロケーションキャンパスに付加価値サービスとしてターンキーKubernetesスタックを統合することでこれらの機会を取り込もうとしている。
地域分析
北米データセンタートランスフォーメーション市場
北米は2025年のデータセンタートランスフォーメーション市場において37.10%のシェアを占め、確固たるハイパースケールエコシステム、成熟した再生可能エネルギークレジット、および高密度インターコネクトファブリックに支えられています。AmazonのペンシルベニアにおけるプログラムへのUSD 200 ビリオン 米ドルおよびVantage Data Centersの92 ビリオン 米ドルの株式注入は、継続的な建設拡大の勢いを示しています。同地域の2031年に向けた9.15%の予測CAGRは、グリッド制約を緩和する原子力発電キャンパスに接続されたAIチップクラスターの恩恵を受けています。バージニア州、テキサス州、オハイオ州にわたる州のインセンティブは、エネルギー効率ベンチマークに連動した固定資産税の減免を提供し、既存オペレーターの競争優位性を拡大しています。
アジア太平洋データセンタートランスフォーメーション市場
アジア太平洋地域は11.9%のCAGRで急速に成長しており、eコマースの拡大、スマートフォンの普及、および支援的な政策枠組みに後押しされています。インドは2026年までに850 MWの容量を追加する計画であり、AWSの127 ビリオン 米ドルのコミットメントおよびNTTの15 ビリオン 米ドルの拡張によって推進されています。日本は、企業がデータローカライゼーション規制およびAIレディネス目に準拠する中、Oracleから80 ビリオン 米ドルを超えるソブリンクラウド投資を誘致しています。マレーシアのジョホールバル回廊は、1.6 GWの設備容量を有する地域ハブとして台頭しており、Google、Nvidia、およびMicrosoftから資本を引き付けています。
EMEAデータセンタートランスフォーメーション市場
欧州はサステナビリティを重視し、エネルギー効率指令のもとでエネルギー消費の透明性と再生可能エネルギーの調達を義務付けています。オペレーターは、地域暖房への熱再利用ループの統合および24時間365日カーボンフリー電力契約の調達によって対応しています。Vantage Data Centersは最近、低炭素素材およびモジュール式バッテリーに焦点を当てたEMEA拡張に14 ビリオン ユーロを割り当てました。中東およびアフリカは絶対的な容量では遅れをとっていますが、政府主導のデジタルアジェンダの恩恵を受けており、サウジアラビアおよびアラブ首長国連邦はスマートシティ構想に沿ったグリーンフィールドゾーンを急速に推進しています。
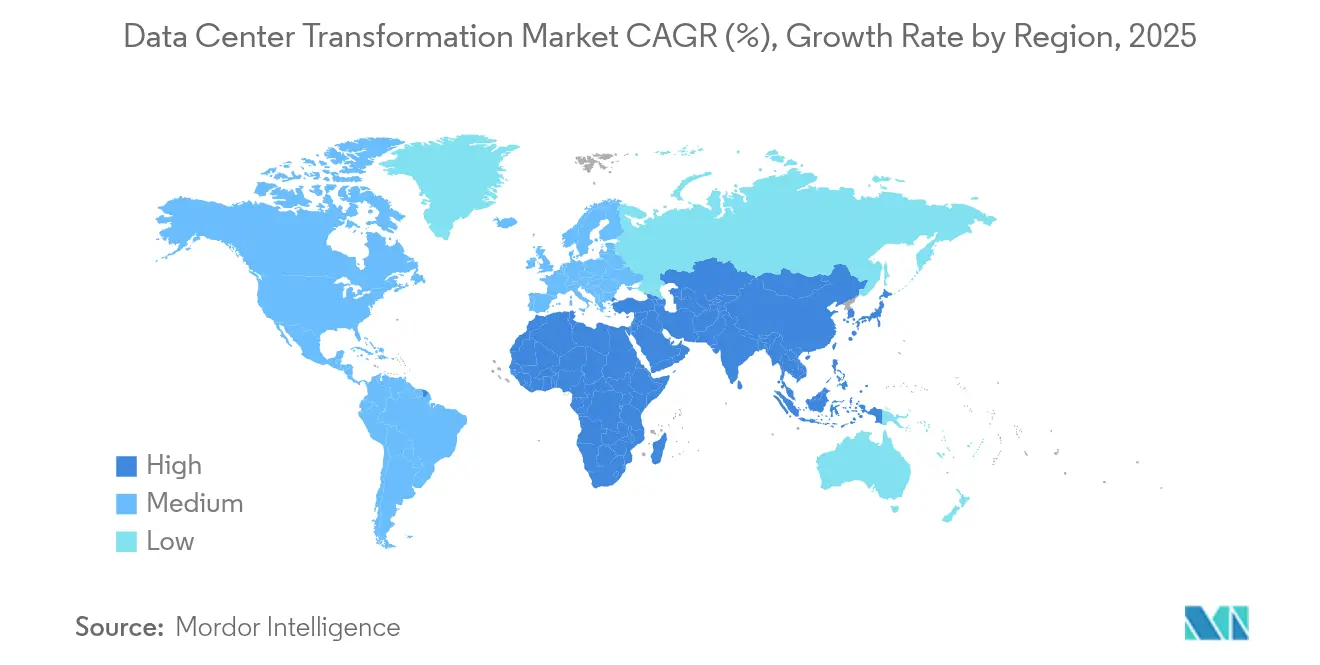
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
競争環境
競争はスケール、エネルギー戦略、AIワークロード対応能力を中心に展開されています。Equinixはその NVIDIA アライアンスを深化させ、33都市圏にわたる56の同時建設プロジェクトを通じて2025年第1四半期の収益を22億2,500万USDに引き上げました。Digital Realtyは記録的なバックログを計上し、再生可能エネルギー駆動のキャンパスに資金を提供するUSD72億のグリーンボンドを確保した後、利益が17倍に成長しました。事業者は液冷の専門知識、エッジノードの配置、ソフトウェア定義型インターコネクトを武器に長期アンカーテナントを確保しています。
プライベートエクイティの流入が統合を加速しています。VantageはDigitalBridgeとSilver LakeからUSD92億を調達し、KKRは東南アジア全域での拡大に向けてST TelemediaにUSD13億の出資を主導しました。取引の根拠には、調達のシナジー、マネージドサービスのクロスセル、AI推論ゾーンを支援する二次都市への迅速な浸透が含まれています。小規模な専門企業は、主権クラウドコンプライアンス、地域エッジプレゼンス、またはFedRAMP Highなどのセクター固有の認証によって差別化を図っています。
テクノロジーアライアンスが市場開拓戦略を形成しています。Vapor IOはNVIDIAと連携してラスベガスでAI強化型5Gラジオアクセスネットワークを提供しており、エッジノードがコネクティビティとコンピューティングを統合する方法を示しています。EquinixはOkloにUSD2,500万を投資し、高密度AIトレーニングクラスターのカーボン強度を削減できるマイクロ核融合炉の探索を進めています。ベンダーはまた、量子ビット中心のワークロードを見越したターンキー量子対応モジュールを発表しています。クライアントは透明な脱炭素化ロードマップ、物理的サプライチェーンのレジリエンス、オープンスタンダードの相互運用性に基づいてプロバイダーを評価しています。
データセンタートランスフォーメーション業界リーダー
-
IBM Corporation
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Schneider Electric SE
-
Dell Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
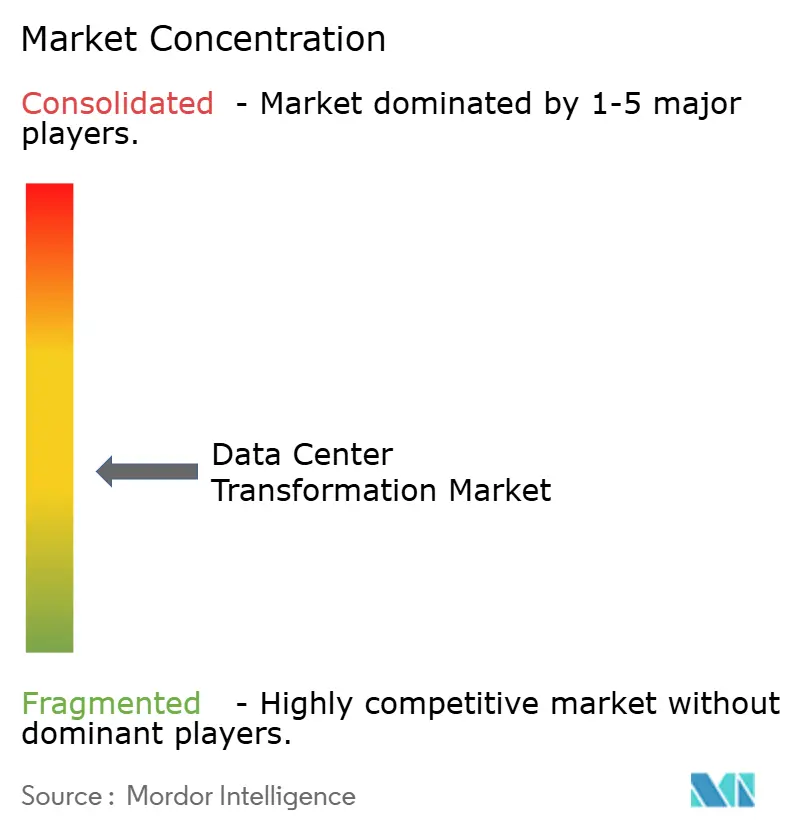
データセンタートランスフォーメーション市場 このレポートでカバーされる企業
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- NTT Communications
- Dell EMC (Dell Inc.)
- Microsoft Corporation
- Schneider Electric SE
- HCL Technologies Limited
- Accenture plc
- Wipro Technologies
- Hitachi Vantara Federal, Corporation
- Emerson Network Power, Inc
市場機会と将来展望
AIによるラック密度の向上(AIデプロイメントではラックあたり5〜10 kWから40〜140 kWへ移行)が、トランスフォーメーション予算を電力供給・熱設計・自動化へとシフトさせており、液冷・高電圧配電・ソフトウェア定義型コントロールプレーンを組み合わせた統合型改修・運用プログラムのホワイトスペースを開いている。実際のハイパースケール建設活動がこのシフトを裏付けている。2026年7月、MetaはルイジアナのRichland Parishデータセンターキャンパスへのさらなる投資を公表し、Entergy Louisianaとのインフラ支援契約に紐付けられた5 GWの計算容量への拡張を発表した。これらの動きは、厳しいスケジュール制約の下で電力系統の相互接続・変電所のアップグレード・冷却の移行・ワークロード移行を調整できる近代化ービスへの需要を強化している。
地理的多様化は、Tier 2市場や、エネルギーアクセスと許認可がサイト選定を左右する新たな地域拠点において、標準化された設計と再現可能な展開手法を提供できるプロバイダーに機会を生み出している。欧州では、電力効率の高いAIキャンパス構築が同様のテーマを浮き立たせている。Pure Data Centres Groupは2026年7月、フィンランドのセイナヨキでSJK01プロジェクトを開始し、550MW規模のAIデータセンターキャンパスを位置付け、第1フェーズの初期投資は15億ユーロを超える。大規模施設に対するEUエネルギー効率指令の開示義務など進行中のコンプライアンスおよび報告要件と併せて、これはエネルギー・カーボン報告の計測、デジタルツインを用いた容量計画、ハイブリッドおよびコロケーション運用モデルのための複数拠点ガバナンスを含む変革案件への、より広範な市場需要を支えている。
最近の産業開発事情 データセンタートランスフォーメーション市場
- 2026年7月:IBM Corporationは新しいパワーシステムおよびソフトウェアアップデートを発表するとともに、標準的な19インチラックに収まるコンパクトなIBM z17およびLinuxONE 5構成を公開し、2026年8月の一般提供開始を予定しています。ラックマウント対応および高密度指向のパッケージングは、フットプリント削減、レガシープラットフォームの近代化、標準化されたコロケーションおよびオンプレミスラックへの緊密な統合に焦点を当てたデータセンタートランスフォーメーションプログラムと整合しています。
- 2026年6月:Cisco Systems, Inc.は、重要なITインフラストラクチャーの運用および防御を目的としたエージェンティックプラットフォームを発表しました。このローンチは、より多くの運用上の意思決定をソフトウェアに委ねることで自動化主導のトランスフォーメーション推進をサポートし、企業が専門スッフを削減しながらハイブリッド環境を管理し、セキュリティ要件を強化するのに役立ちます。
- 2025年10月:最大800 Gb/sのスループットを持つBlueField-4が導入され、次世代データセンタートランスフォーメーションのための加速ネットワーキング、ストレージ、セキュリティの主要技術を通じてAIファクトリーインフラストラクチャーをターゲットとしています。
データセンタートランスフォーメーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、データセンターがより高い俊敏性・信頼性・効率性で運用できるよう既存施設と運用モデルをアップグレードするデータセンタートランスフォーメーション業務から得られる収益を追跡している。主要地域にわたって提供される統合・最適化・自動化・インフラ管理に関連するトランスフォーメーションサービスを含む。
対象外の範囲:日常的なコロケーション賃料、純なクラウドインフラ利用料、およびデータセンターのアーキテクチャや運用モデルを変更しない標準的な障害対応保守は除外している。
セグメンテーション概要
- サービス別
- 統合サービス
- 最適化サービス
- 自動化サービス
- インフラ管理
- データセンターのレベル別
- ティア1
- ティア2
- ティア3
- ティア4
- エンドユーザー別
- データセンタープロバイダー
- 企業
- ITおよび通信
- BFSI
- ヘルスケア
- 小売
- 製造
- 航空宇宙・防衛・インテリジェンス
- その他のエンドユーザー
- 地域別
- 北米
- 欧州
- アジア太平洋
- 南米
- 中東・アフリカ
データソース・市場規模算定・検証
デスクリサーチ
デスクワークは、データセンターのフットプリントがどれほど急速に拡大しているか、また近代化の優先事項が地域をまたいでどのようにシフトしているかを示す公開指標から始まった。米国エネルギー情報局の電力統計・国際エネルギー機関のエネルギーデータ・国際電気通信連合の接続性指標・OECDのデジタル経済データセット・米国国際貿易委員会の関連機器カテゴリーの貿易統計などのソースを活用した。
次に、企業の年次報告書・投資家向けプレゼンテーション・決算説明会のメモ・信頼性の高い報道・データセンター協会の刊行物からコンテキストを追加し、典型的なプロジェクトタイプと価格の方向性をマッピングした。利用可能な場合は特許データベースを使用して、自動化やエネルギー効率などのトランスフォーメーションテーマがどの程度注目を集めているかを確認した。また、企業財務情報やニュースの有料サブスクリプションを活用して、タイムライン・契約発表・戦略転換を検証した。これらのソースはあくまで例示であり、データ収集とクロスチェックには他の多くの公開・有料参考資料も使用した。
一次インタビューと調査
サービスプロバイダー・インフラスペシャリスト・データセンター事業者・企業ITチームとの一次討議を実施し、トランスフォーメーション支出と通常業務として計上されるものを確認した。また、主要な需要地域全体でインプットを検証し、ティアミックス・自動化の強度・プロジェクトのペースに関する前提を最終合計を確定する前に調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:16% | アジア太平洋:45% |
| 中位層:50% | 部門・ユニットリーダー:36% | EMEA:33% |
| 中小規模プレイヤー:19% | マネージャー:48% | 南北アメリカ:22% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築され、地域のデータセンター建設・アップグード活動から対象プールを再構成し、通常トランスフォーメーションプロジェクトとなる割合(例えば、統合・自動化・インフラ管理に関連する近代化プログラム)にフィルタリングした。合計値を現実的に保つため、サンプリングされたプロジェクト価値・サービス価格帯・サプライヤーおよびチャネルのフィードバックを用いた選択的なボトムアップ検証も実施し、乖離が生じた場合はモデルを調整した。
結果に強く影響するいくつかのインプット、すなわちデータセンターのティアミックス・自動化採用のペース・サーバーとストレージのリフレッシュサイクル・電力と冷却の効率アップグレード・ハイブリッドおよびソフトウェア定義型アーキテクチャへのシフトを慎重に追跡した。一部の国で一貫した開示が得られなかった場合は、近隣市場のプロキシと事業者のコメントを使用し、追加インタビューで前提を再検証した。
予測については、シナリオ分析を用いて、新たなワークロード需要・エネルギー制約の深刻度・近代化予算のさまざまな経路を成長に反映させた。最終的な成長経路は、実務家が実現可能なプロジェクト遂行能力とタイミングとして説明した内容と一致した場合にのみ採用した。
データ検証と更新サイクル
モデルのアウトプットは、データセンター投資サイクル・企業ITの近代化予算・地域の容量拡張パターンなどの独立したシグナルと照合し、年度別・地域別の予期しない急変がないかレビューした。明確な要因で説明できない乖離が生じた場合は、前提を再検討し、関連する回答者グループへのフォローアップ連絡を実施した。
最終承認前に、調査範囲の一貫性・通貨処理・主要インプットへの感応度に焦点を当てた複数のアナリストレビューを経る。レポートは年次で更新され、重要なイベントは中間更新で反映された後、最終的な納品前レビューを経ることで、クライアントが可能な限り最新の見解を受け取れるようにしている。
Mordor Intelligenceのデータセンタートランスフォーメーション市場規模と他の公表推計との比較
データセンタートランスフォーメーションの市場価値が公表ごとに異なるのは、出版社が必ずしも同じサービス・同じ購買グループ・同じ収益認識タイミングを計上しているわけではないためであり、これは通常のことである。また、ある調査が一般的なデータセンターサービスなどの隣接支出をトランスフォーメーションの一部として扱い、別の調査が対象範囲をより厳密に保つ場合にも差異が生じる。
この市場における最大の乖離要因は通常、トランスフォーメーションサービスの内容・データセンターのティアとエンドユーザーのマッピング方法・予測が積極的な自動化と近代化の採用を前提としているかどうかから生じる。電力と冷却の制約が変化するとプロジェクト価値が急速に変動するため、通貨換算のタイミングと更新頻度も重要である。表中の差異は主に、通常業務をトランスフォーメーションプログラムから分離するより厳密なサービスのみの対象範囲と、現在のAI主導のアップグレード活動をより適切に反映する新しい基準年の使用によって説明される。これがMordor Intelligenceによる推計の構築方法である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 229.4 ビリオン 米ドル(2026年 | |
| グローバルコンサルタンシーA | 138.2 ビリオン 米ドル(2025年) | より早い基準年と、トランスフォーメーションコンサルティングとサービス提供を重視する狭い収益認識アプローチを使用しており、後半に本格化する複数年の近代化プログラムを過小評価する可能性がある。 |
| 産業出版社B | 130.9 ビリオン 米ドル(2025年) | 工場出荷価格スタイルの評価ロジックと広範な地域国リストを含み、サービス定義がトランスフォーメーション付帯販売として扱われるものに応じて合計値をシフトさせる関連製品とサービスを混在させる可能性がある。 |
3つの数値を比較すると、主な教訓は、対象範囲とタイミングの決定が小さなモデリングの選択よりも数値を大きく動かすということである。当社の方法は、需要をアップグレードサイクル・ティアパターン・サービス強度に結びつけ、合計を確定する前に実際の価格と数量のチェックで結果を検証するため、追跡可能性が保たれている。
レポートで回答される主要な質問
データセンタートランスフォーメーション市場の現在の規模はどのくらいですか?
市場は2026年に220億9,400万USDと評価されており、CAGR8.78%を反映して2031年までに349億6,000万USDに達すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域はCAGR11.9%で拡大しており、インド、日本、マレーシアへの大規模投資が牽引しています。
最も高い成長ポテンシャルを示すサービスセグメントはどれですか?
AI駆動のオーケストレーションとソフトウェア定義型データセンターが普及するにつれ、自動化サービスはCAGR10.7%で成長すると予測されています。
ティア4データセンターが人気を集めている理由は何ですか?
ミッションクリティカルなAIおよび金融ワークロードは99.995%の稼働率を必要とし、ティア4のフォールトトレラントアーキテクチャとプレミアムな信頼性への需要を押し上げています。
EUエネルギー効率指令などの規制により、事業者は炭素目標を達成するために再生可能エネルギー、液冷、廃熱再利用システムの採用を求められています。
コンテナおよびマイクロサービスを包含するクラウドネイティブアーキテクチャは、企業がハイブリッドマルチクラウド戦略を採用するにつれ、12.4%のCAGRで成長すると予測されています。
EUエネルギー効率指令などの規制により、事業者はカーボン目標を達成するために再生可能エネルギー、液冷、廃熱再利用システムの採用を迫られています。
コンテナとマイクロサービスを包含するクラウドネイティブアーキテクチャは、企業がハイブリッドマルチクラウド戦略を採用するにつれ、CAGR12.4%で成長すると予測されています。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 世界の冷却市場(冷却技術、冷却コンポーネント、施設タイプ別)
- ドイツの人工知能(AI)データセンター市場 ドイツのAI施設市場、施設タイプ、コンポーネントおよびティア別。
- アジア太平洋 データセンター水消費市場 アジア太平洋地域の水使用量について、調達水源、データセンタータイプ、データセンター規模別に分類します。
- ナイジェリア データセンターネットワーキング市場 ナイジェリアのネットワーキング市場(コンポーネント、エンドユーザー、データセンタータイプ別)
- 日本 データセンター水消費市場 日本の水使用量、施設規模およびティア別。
- カナダデータセンターGPU市場 カナダのGPU市場、導入タイプ、GPUタイプおよびインターコネクト別。
- アラブ首長国連邦データセンター冷却市場 UAEの冷却を、施設タイプ、階層、冷却技術別に分類。
- ノルウェー ハイパースケールデータセンター市場 ノルウェー全域におけるハイパースケール拠点需要(施設タイプ、コンポーネント、ティア別)
- 米国の人工知能(AI)データセンター市場 米国のAI施設市場(施設タイプ別、コンポーネント別、ティア別)。
- ニュージーランドデータセンターラック市場 ニュージーランドのラック市場(ラックサイズ、ラック高さ、ラックタイプ別)