
テストステロン補充療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.13 十億米ドル |
| 市場規模 (2031) | 2.57 十億米ドル |
| 成長率 (2026 - 2031) | 3.88 % |
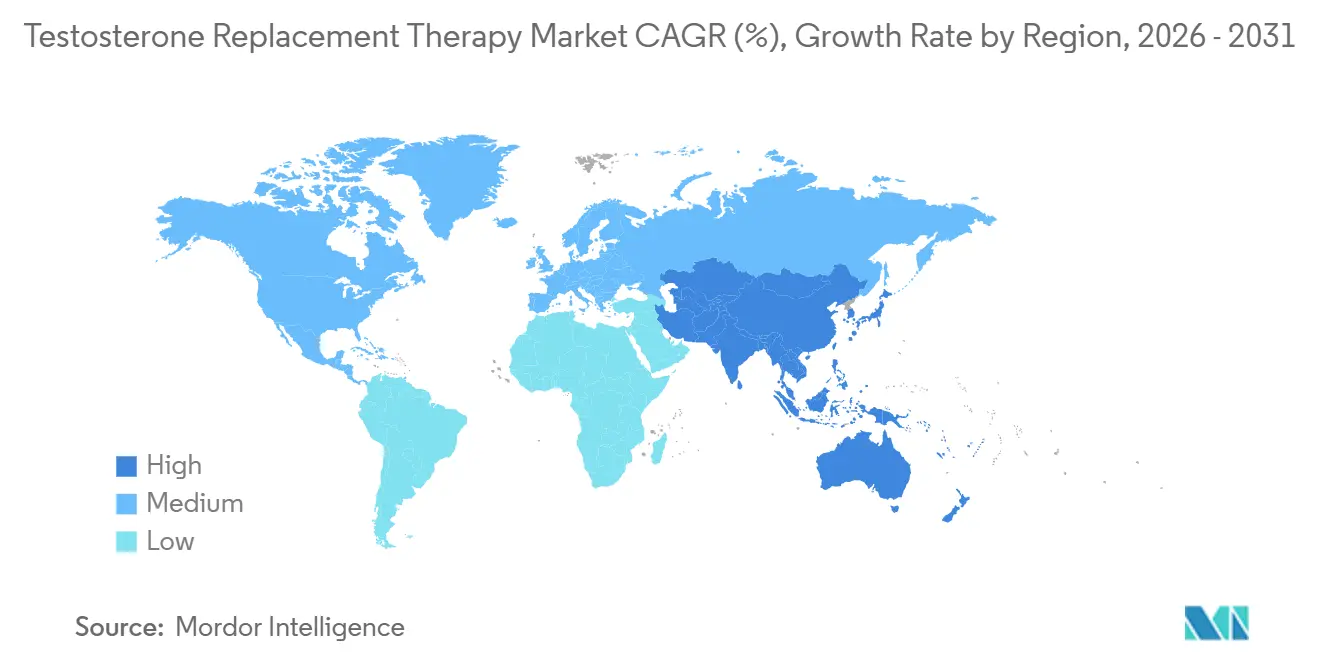
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
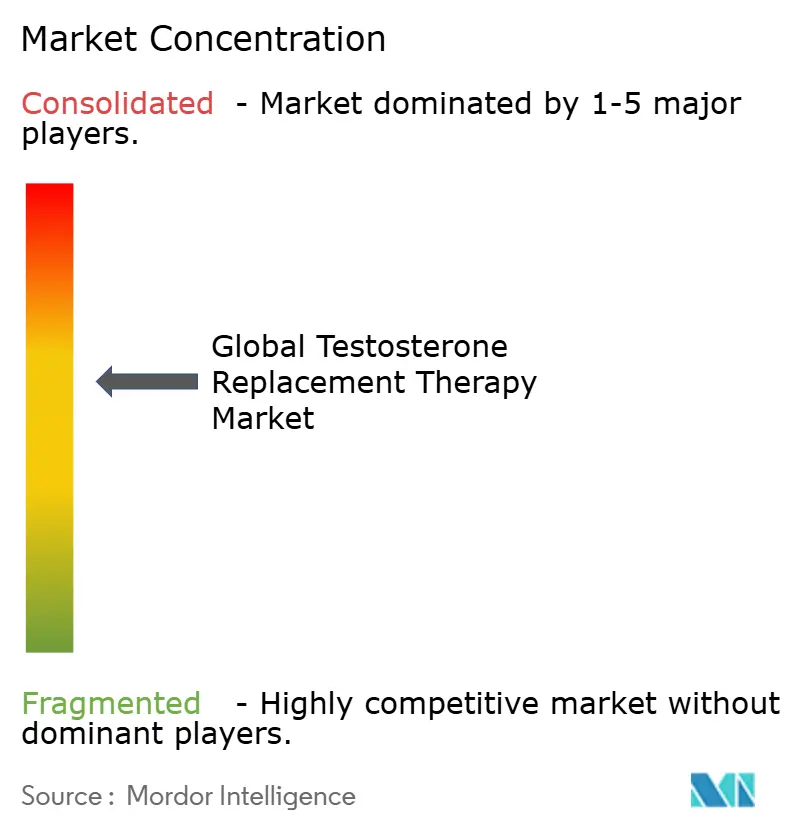
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテストステロン補充療法市場分析
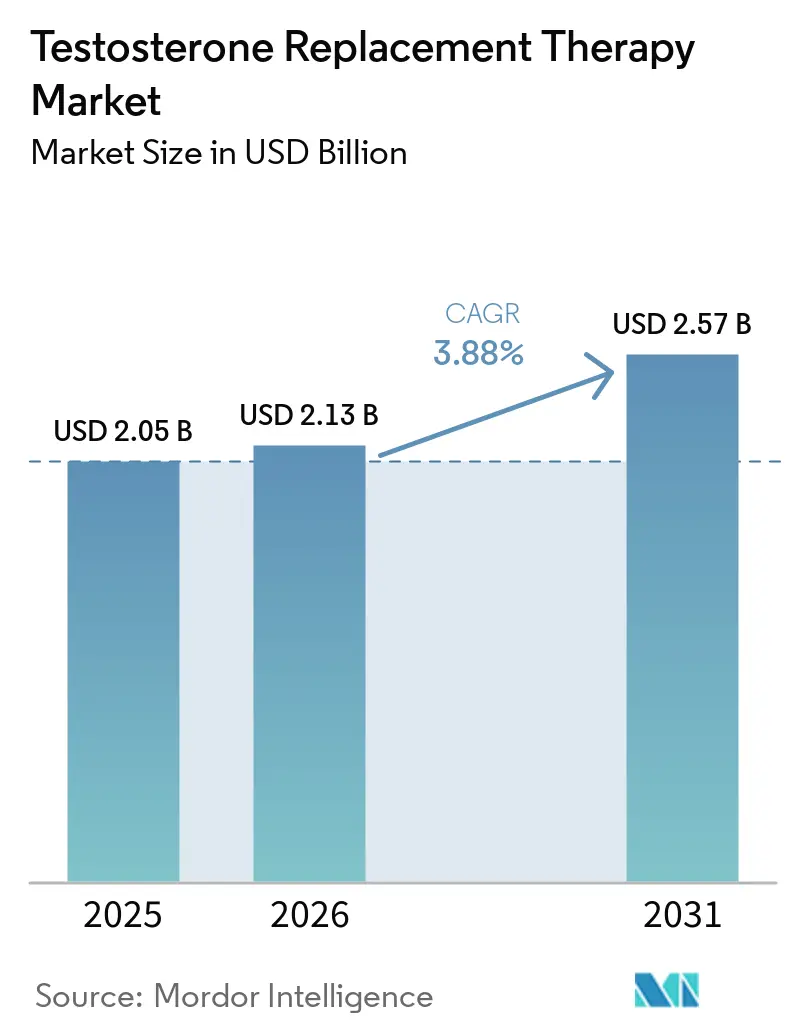
テストステロン補充療法市場規模は2025年に20.5 ビリオン 米ドルと評価され、2026年の21.3 ビリオン 米ドから2031年には25.7 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは3.88%となっています。この成長の勢いは、FDAが2025年2月にテストステロン製品のラベルから心血管系のブラックボックス警告を削除し、血圧モニタリング要件を追加するという決定を下したことに起因しており、これにより処方医の信頼と患者の適格性が拡大しています[1]。さらに、米国における45歳以上の男性のテストステロン欠乏症の有病率が39%に達していること(sec.gov)、および2024年の消費者直接型テレヘルス支出が400 ミリオン 米ドルを超えていることが、利便性の高いケアモデルへの強い需要を示しており、成長をさらに後押ししています[2]。注射剤が市場リーダーシップを維持する一方、経口製剤は新しい吸収技術を背景に最も急速に進歩しています。これらの要因が相まって、北米および西欧における成熟した成長にもかかわらず、テストステロン補充療法市場は着実な上昇軌道を維持しています。
主要レポートのポイント
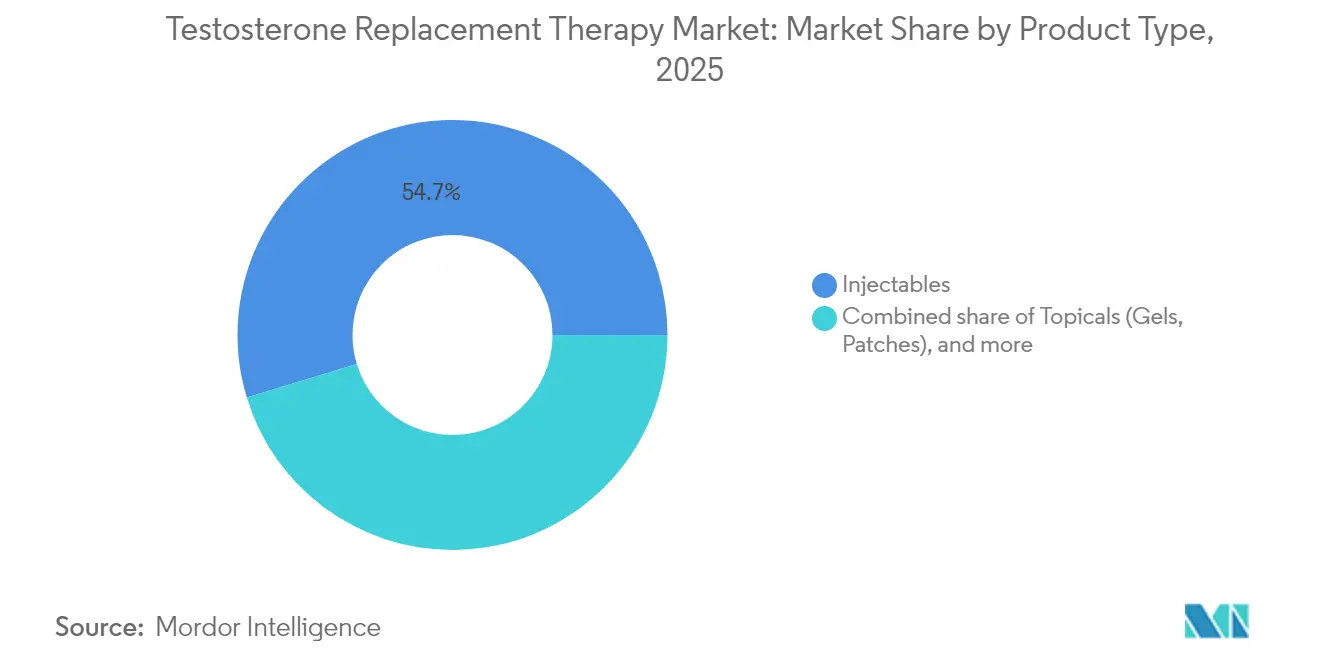
- 製品タイプ別では、注射剤が2025年のテストステロン補充療法市場シェアの54.70%を占め、一方で経口カプセル・ソフトジェルは2031年までに5.57%のCAGRで成長すると予測されています。
- 投与持続時間別では、長時間作用型製剤が2025年のテストステロン補充療法市場規模の61.30%を占め、短時間作用型製品は2026〜2031年の間に5.03%のCAGRで拡大しています。
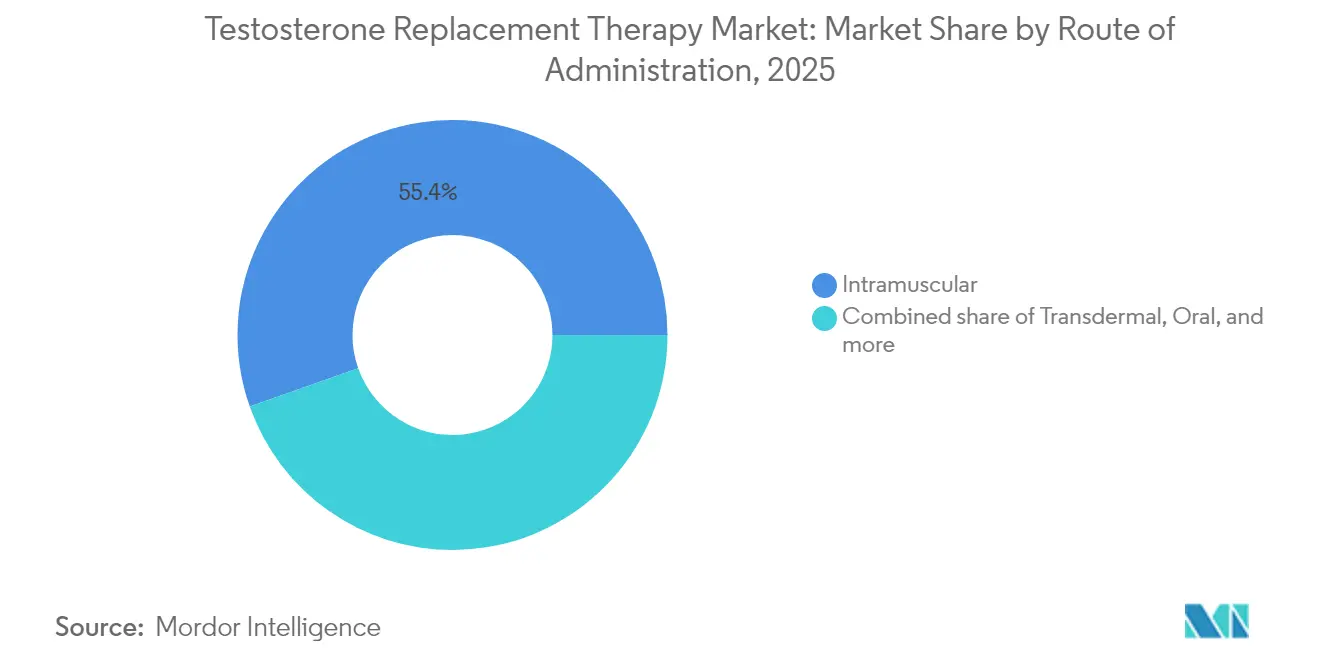
- 投与経路別では、筋肉内注射が2025年に55.40%のシェアでリードしており、皮下投与システムが5.33%のCAGRで最も急速な成長を示しています。
- エンドユーザー別では、病院が2025年に59.25%の収益シェアを獲得し、テレヘルスおよびその他の非従来型の医療環境が2031年までに5.88%のCAGRを記録しています。
- 地域別では、北米が2025年のテストステロン補充療法市場の47.60%を占め、アジア太平洋地域が5.12%のCAGRで最も急速に成長している地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加齢関連性腺機能低下症の有病率の増加 | +1.2% | 北米・欧州 | 長期(4年以上) |
| 保険および償還適用範囲の拡大 | +0.8% | 北米、欧州、先進アジア | 中期(2〜4年) |
| 長時間作用型および患者に優しい投与システムの進歩 | +1.0% | グローバル | 中期(2〜4年) |
| 主要製薬企業による製品ラインの拡張とライフサイクル管理 | +0.6% | グローバル | 中期(2〜4年) |
| 男性の健康・ウェルネスプログラムへの消費者支出の増加 | +0.7% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| テストステロン補充療法(TRT)へのアクセスとモニタリングを効率化するテレヘルスプラットフォームの普及 | +0.9% | 北米、欧州、都市部アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進国経済における加齢関連性腺機能低下症の有病率の増加
加齢関連性腺機能低下症は現在、60歳以上の男性の約20%に影響を与えており、肥満や糖尿病などの代謝性合併症がさらに療法の候補者プールを拡大しています。TRAVERSEトライアルは、テストステロンが主要な心臓有害事象リスクを高めないことを確認し、医師の懸念を和らげ、より早期の治療を促進しています。急速に高齢化が進む国々では、生理的ホルモン補充に対する需要が日常的な男性健康スクリーニングに組み込まれつつあります。その結果、テストステロン補充療法市場は、価格圧力が強まる中でも長期的な数量成長を維持することが期待されています。
テストステロン欠乏症療法に対する保険・償還適用範囲の拡大
メディケアは現在、原発性または続発性腺機能不全に起因する症候性性腺機能低下症に対するテストステロン療法をカバーしており、2回の別々の検査による生化学的確認が必要です[3]。民間保険会社も広くこれに追随し、患者の自己負担を縮小し、処方量を増加させています。明確な適用基準はまた、製薬企業が診断アルゴリズムと付随する検査キットを改良することを促しています。中期的には、償還適用範囲の拡大により、テストステロン補充療法市場は支払者のコスト管理を損なうことなく、未充足の人口層に浸透することが期待されています。
長時間作用型および患者に優しい薬物送達技術の進歩
XYOSTEDなどの皮下自己注射器は、自己投与の利便性により安定した血清レベルを提供し、アドヒアランスに課題を抱える患者を引き付けています。KYZATREXのような経口ウンデカン酸カプセルはリンパ管吸収を利用して肝臓の初回通過代謝を回避し、第3相試験で88%の正常化を実証しました。ニオソームベースの経皮テストソームに関する研究は、刺激を最小限に抑えながら皮膚浸透性を向上させる可能性を示しています。これらの技術は総じて、疼痛、変動、および安全性の障壁に対処し、テストステロン補充療法市場の継続的な拡大を支えています。
TRTへのアクセスとモニタリングを効率化するテレヘルスプラットフォームの普及
消費者直販クリニックの85%以上が、必ずしもガイドラインの閾値を満たさない患者にテストステロンを提供しており、実質的にアドレス可能なベースを拡大しています。バーチャルコンサルテーションはオーバーヘッドを削減し、検査の発注を加速し、プライバシーを向上させます。これは歴史的に男性がケアを求めることを妨げてきた要因です。統合プラットフォームは現在、診断、電子処方、および薬剤配送をバンドルし、医療専門家が少ない農村部においても全国的なリーチを可能にしています。遠隔医療規制が安定するにつれ、このチャネルはテストステロン補充療法市場の高成長の柱であり続けることが期待されています。
制約要因影響分析*
| 制約要因影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| TRT製品の心血管安全性に対する厳格な規制審査 | -0.7% | 北米・欧州 | 短期(2年以内) |
| 新興市場における高い療法コストと限られた償還 | -0.9% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 競技力向上目的の乱用リスクが規制薬物政策を推進 | -0.5% | グローバル | 中期(2〜4年) |
| 供給障害とAPIの価格変動がジェネリックメーカーに影響 | -0.4% | グローバル、新興市場でより高い影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
TRT製品の心血管安全性に対する厳格な規制審査
FDAはブラックボックス警告を削除しましたが、更新されたラベルは依然として血圧モニタリングを要求し、加齢関連性腺機能低下症に対する適応外使用に対して注意を促しています。欧州の規制当局は、適切に選択された患者に対する安全性を支持する並行声明を発表しましたが、継続的な監視を強調しています。これらのガードレールは無差別な処方を抑制し、製造業者と臨床医に追加のコンプライアンスコストを課し、テストステロン補充療法市場における短期的な売上加速を抑制しています。
新興市場における高い療法コストと限られた償還
3ヶ月間のTRTコースは、一部のオンラインプラットフォームで最大1,059米ドルかかる場合があり、中所得層の人口にとっては法外な金額です。インドでは、高齢男性のテストステロン欠乏症の有病率が21.67%に達しているにもかかわらず、限られた保険適用が意識の高まりにもかかわらず治療の普及を制限しています。調合製剤はより低い価格を提供しますが、規制上および品質上の懸念を引き起こします。したがって、コスト障壁はいくつかの高成長地域での普及に重くのしかかり、テストステロン補充療法市場の全体的な軌道を緩和することが予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
経口製剤が勢いを増す注射剤は2025年のテストステロン補充療法市場規模の最大部分を生み出し、実証された有効性と手頃な価格の強みにより54.70%のシェアに達しました。このセグメントは、診療所または自宅での安全な使用のために設計された最初のプレフィルドテストステロンシピオネートシリンジであるAzmiroによって後押しされました。並行して、経口カプセルおよびソフトジェルは、肝臓リスクを最小化し投与を簡素化するリンパ管吸収技術により5.57%のCAGRで拡大しています。目立たないピルベースのレジメンを求める患者は、延長試験中に男性の96%で正常な血清レベルを回復したKYZATREXに引き寄せられています。
局所ジェルおよびパッチは意味のあるシェアを維持していますが、皮膚移行および吸収変動に関する障壁に直面しており、製造業者は浸透促進剤と速乾性ソリューションを組み込むことを促されています。皮下ペレットや鼻腔内スプレーなどのニッチな形態は、長時間放出または急速なピークレベルのための特殊なニーズを満たしますが、収益への貢献は限られています。経口および皮下オプションにわたる継続的なイノベーションは、コアとなる注射剤の数量を置き換えることなく処方パターンを変化させ、より広いテストステロン補充療法市場内でバランスの取れた成長を維持することが期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
投与持続時間別:
患者アドヒアランスが製剤の進化を促進長時間作用型製品は61.30%のシェアを占め、安定したホルモンレベルを維持するより少ない頻度の投与に対する患者の好みを裏付けています。Likarda-VitalTEのようなパートナーシップは、数週間にわたって治療濃度を維持できる次世代の徐放性注射剤を導入することを目指しています。一方、短時間作用型の代替品は、臨床医が用量調整または一時的な補充のための柔軟なレジメンを調整するにつれて5.03%のCAGRを達成しています。
オンタリオ州からの実世界の継続データは、経口療法が383日という最長の中央値継続期間を示しており、利便性とアドヒアランスの相互作用を浮き彫りにしています。NIH助成金を通じて資金提供されたnanoTconsignなどの開発プログラムは、月1回の投与のアドヒアランス上の利点と毎日の療法の薬物動態プロファイルを融合させるために、4週間にわたる均一な放出を目標としています。これらのイノベーションは、テストステロン補充療法市場における競争上のポジショニングの中心に投与持続時間戦略を維持し続けるでしょう。
投与経路別:
皮下投与が従来の方法を変革筋肉内注射は、予測可能な動態と低コストにより55.40%のシェアでテストステロン補充療法市場の基盤を代表しています。それにもかかわらず、皮下自己注射器は自己注射の快適さと注射部位の疼痛軽減が新規ユーザーを引き付けるにつれて5.33%という最高のCAGRを示しています。
経皮ジェルは非侵襲的な投与を好む患者に引き続き対応していますが、皮膚刺激を管理する必要があります。経口薬は現在、脂質封入を介して初回通過代謝を回避し、注射を敬遠する男性への訴求力を広げています。鼻腔内製剤は、急速な吸収と目立たなさが評価され、小さいながらも成長するニッチを占めています。患者のセグメンテーションが激化するにつれ、複数経路の提供はテストステロン補充療法市場内での競争力とシェア獲得を維持するために不可欠であり続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
非従来型の医療環境が市場リーチを拡大病院システムは2025年に総処方箋の59.25%を管理し、複雑な症例管理と統合された専門家ケアによって推進されました。泌尿器科および男性健康専門クリニックは、専門的な専門知識と通常より迅速な予約アクセスを活用し、病院規模には及ばないながらも意味のあるシェアを獲得しています。
5.88%のCAGRで最も急速に成長しているチャネルは「その他のエンドユーザー」カテゴリーであり、テレヘルス、小売健康クリニック、およびウェルネスセンターが主導しています。The Vitamin ShopeのWhole Health RxプラットフォームはKYZATREXを栄養補助食品と並んで調剤しており、消費者向けブランドがテストステロン補充療法市場に参入している様子を示しています。バーチャルケアはコストを削減し、プライバシーを強化し、農村部の人口へのリーチを拡大することが示されており、これらのチャネルを今後10年間の重要な成長ドライバーとして位置付けています。
地域分析
北米テストステロン補充療法市場
北米は2025年のテストステロン補充療法市場規模の47.60%を創出しており、高い診断率、広範な保険適用、および新規デリバリーシステムの急速な普及によって支えられています。FDAのラベル改訂は、心血管リスクへの懸念を軽減することで治療開始率をさらに引き上げると期待されていますが、血圧の義務的モニタリングが臨床管理の一層の強化をたらします。テレヘルス企業が患者の利便性の高いホルモン管理需要を取り込んだことで、ダイレクト・トゥ・コンシューマー支出は400 ミリオン 米ドルを超えました。
欧州テストステロン補充療法市場
欧州は依然として相当規模の市場を維持しており、国ごとの普及状況に影響を与える多様な償還政策が存在します。適切なモニタリング下における心血管安全性を確認した欧州専門家パネル声明の発表を受け、受容度は高まっています。高齢化する人口動態と段階的なテレヘルスの普及が、米国と比較して厳格な処方規範にもかかわらず、着実な需要を牽引し続けています。
EMEA・アジア太平洋・南米テストステロン補充療法市場
アジア太平洋地域は5.12%と最も高い地域別CAGRを記録しており、都市化の進展、医療費の増加、およびインド人高齢男性におけるテストステロン欠乏症の有病率が21.67%と記録されていることに支えられています。高い治療費と限られた償還制度が普及を抑制しているものの、民間保険適用の拡大とテレヘルスの浸透がこれらの障壁を緩和しています。中、アフリカ、および南米は絶対的な支出では後れを取っているものの、所得水準と医療アクセスが改善しているGCC諸国およびブラジルでは急速な成長が見られます。テレメディシンモデルは、専門医の密度が低い英国の農村部およびラテンアメリカ市場においてますます重要性を増しています。これらの多様な地域トレンドが、テストステロン補充療法市場の継続的なグローバル拡大を総体的に支えています。
規制環境
米国では、テストステロン製品は依然として処方薬として規制されている。FDAは、特定の医学的状態に関連する性腺機能低下症の男性向けにTRTの承認使用を位置づけ続けており、表示には広範な適応外使用に対する注意喚起が引き続き記載されている。2025年2月、FDAは心血管系に関する枠組み警告を削除し、血圧関連の文言を追加するクラス全体の表示変更を実施し、TRAVERSE試験の情報を組み込んだことで、コンプライアンスの重点は一般的な心血管リスク表示からモニタリングへと移行した。
欧州では、PSUSAによる調和プロセスやCMDhによる最新の製品情報の実施を含め、EMAのプロセスを通じて安全性の監視が継続されている。コンプライアンス上の節目となるのは、非外用テストステロン製剤のバリエーションに関してCMDh文書が言及する2026年1月の実施期限であり、これには肺油性微小塞栓症(POME)リスクや相互作用(SGLT-2阻害薬との相互作用を含む)への対応の更新が含まれる。全体として、これらの動きは、加盟国間での標準化されたファーマコビジランスと表示の整合性に対する当該地域の重点をさらに強めるものである。
競争環境
テストステロン補充療法市場は、大手バイオファーマ企業と専門的なイノベーターが混在しています。AbbVie、Pfizer、Eli Lilly and Companyは確立されたブランドと流通網を活用し、Marius PharmaceuticalsとHalozyme Therapeuticsは差別化された送達技術で競争しています。The Vitamin SoppeとMariusのパートナーシップによるWhole Health RxでのKYZATREXの調剤は、小売ウェルネスと処方治療薬の融合を示す好例です。
特許戦略は依然として重要です。MariusはKYZATREXの6件目の米国特許を取得し、独占権を2040年まで延長することで、経口分野への参入障壁を高めています。HalozymeのXYOSTEDは、一貫した皮下吸収を促進する独自のENHANZE技術の恩恵を受け、筋肉内投与の競合製品との差別化を図っています。ホワイトスペースへの取り組みとしては、Acesis Holdingsが内因性テストステロン産生を刺激することを目的とした非ステロイド系薬剤を開発中であり、将来的な競合の可能性をもたらしています。
デジタルヘルスパートナーシップが市場アクセスを再形成しています。WellSync検査、遠隔診療、在宅配送を統合し、ケアの流れを合理化するとともに、アドヒアランスプログラムを改善するためのデータを収集しています。Tolmarの遠隔医療ネットワークとのコラボレーションは、米国における注射療法のリーチを拡大しています。また、各社は周術期の適応症の探索も進めており、Mariusがデューク大学と協力してKYZATREXの外科患者における筋肉保存効果を評価していることがその一例です。この多次元的な競争は、2031年までテストステロン補充療法市場のイノベーションを持続させ、市場を活性化し続けると予想されます。
テストステロン補充療法産業リーダー
-
AbbVie Inc
-
Endo Pharmaceuticals Inc
-
Pfizer, Inc
-
Eli Lilly and Company
-
Bayer AG
- 注:主要企業の掲載順は順位を示すものではありません。
テストステロン補充療法市場
- Abbvie
- Endo International
- Pfizer
- Bayer
- Eli Lilly and Company
- Besins Healthcare
- Teva Pharmaceutical Industries
- Ferring Pharmaceuticals
- Acerus Pharmaceuticals Corp.
- Viatris
- Upsher-Smith Laboratories
- Antares Pharma
- Biote Medical
- Lupin
- Cipla
- Dr. Reddy’s Laboratories
- Sun Pharmaceuticals Industries
- Sandoz Group AG
市場機会と将来展望
米国の規制当局が積極的に示唆している適応拡大の道筋を通じて、短期的な機会が形成されつつある。2026年4月、FDAは特発性性腺機能低下症の男性における性欲低下治療を目的としたテストステロン療法の新たな適応の可能性をめぐる正式なプロセスを開始し、スポンサーに対して補足NDA要件についての協議を呼びかけた。既存のTRTプラットフォームを持つメーカーにとって、これは特定の患者サブセット内でより広範な表示使用を追求するための明確な規制上の道筋を生み出すものである。
剤形および送達技術の革新も、従来の筋肉内注射や経皮ゲルを超えた新たな余地を開き続けており、特に患者の利便性と安全性モニタリングが採用を後押しする分野で顕著である。標準的な製薬設備で拡張可能と報告されているテストステロン用の固形自己微細乳化薬物送達システム(S-SMEDDS)を含む、経口および長時間作用型アプローチを可能にする2026年の査読済み研究は、差別化された経口製品とライフサイクル管理を後押ししている。同時に、市場ですでに見られるテレヘルスや小売連携型ケアモデルを通じて商業チャネルミックスが拡大を続けており、診断、処方、モニタリングのワークフローを統合した患者に優しい治療レジメンへの需要を強めている。
Recent Industry Developments in テストステロン補充療法市場
- 2026年4月:米国FDAは、特発性性腺機能低下症の男性における性欲低下治療を目的としたテストステロン療法の新たな表示適応の可能性について正式な道筋を開き、NDA保有者に対して補足申請要件についてFDAに連絡するよう促した。この措置により、表示拡大は非公式な議論から構造化された規制プロセスへと格上げされ、スポンサーが的を絞ったエビデンスを生成しsNDA申請を追求するインセンティブが高まっている。
- 2025年2月:FDAはテストステロン製品についてクラス全体の表示変更を実施し、心血管系の枠組み警告を削除する一方、市販後データとTRAVERSE試験の結果に基づき血圧関連の警告およびモニタリングに関する文言を追加した。この更新により、リスク管理の枠組みは高血圧の監視へと軸足を移し、当該カテゴリー全体の処方プロトコルおよびメーカーの表示義務に影響を及ぼしている。
- 2024年12月:Likardaは、持効性注射用ホルモン療法の開発に向けてVitalTEと提携した。この協業は、より長い投与間隔を目指した製品開発活動を後押しし、アドヒアランスと患者の利便性を競争軸とする長時間作用型製剤への市場シフトに沿ったものである。
テストステロン補充療法市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、テストステロン欠乏症と診断された患者のテストステロン値を回復させるために使用される処方テストステロン補充療法を対象とし、正規の医療チャネルを通じて販売された療法品の価値を含みます。
対象外の範囲:非処方テストステロンブースターおよび栄養補助食品は除外されており、市場承認なしに調剤されたコンパウンドテストステロンも除外されています。
セグメンテーション概要
- 製品タイプ別
- 注射剤
- 局所製剤(ジェル、パッチ)
- 経口カプセル・ソフトジェル
- その他の製品タイプ
- 投与持続時間別
- 短時間作用型製剤
- 長時間作用型製剤
- 投与経路別
- 筋肉内
- 経皮
- 経口
- 皮下
- 鼻腔内
- エンドユーザー別
- 病院
- 専門・泌尿器科クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定する前にベースラインの需要と供給のコンテキストを構築するために使用されました。TRTがどのように処方・モニタリングされるかを説明する公衆衛生および規制上の参考資料から着手しました。レビューしたソースには、FDAの医薬品ラベルおよび安全性に関するコミュニケーション、CDCの健康統計、WHOの健康データ、OECDの健康指標、および査読済み医学雑誌の選定された論文が含まれます。
仮定を現実的に保つため、療法ポートフォリオの焦点、地理的展開、および主要な政策変更を説明する企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道機関の記事もレビューしました。必要に応じて、製品の発売、ポートフォリオの変更、および報告された収益の方向性を相互確認するめに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、およびニュース・財務サービスを使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開ソースも作業中に使用されました。
一次インタビューおよびサーベイ
一次調査は、どの患者プールが積極的に治療されているか、注射剤や外用剤にわたって製品ミックスがどのように変化しているか、そしてクリニック、病院、小売チャネル間でアクセス経路がどのように変化しているかを検証することに焦点を当てました。モデルの仮定を実際の処方・供給パターンに照らして検証できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、流通業者、処方医、および薬局関係者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:15% | アジア太平洋地域:48% |
| 中間層:43% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ地域30% |
| 中小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ地域:22% |
市場規模算定と予測
市場規模の算定は、診断・治療されたテストステロン欠乏症のプールを国別に再構築し、療法の採用率、典型的な投与パターン、および価格水準を通じてフィルタリングして年間価値を算出するトップダウンアプローチを用いて構築されました。合計値が現実から乖離しないよう、製剤別のサンプリングされた製品量やチャネル間の療法単位当たり価格チェックなど、選択的なボトムアップ近似によって結果を裏付けています。
モデルで使用される主要なインプットには、成人男性コホートにおけるテストステロン欠乏症の推定有病率、検査・診断率、診断済みシェアに対する治療済みシェア、注射剤と経皮吸収製品間の製剤ミックスの変化、および主要市場におけるメーカー販売価格トレンドを反映した参照価格が含まれます。アクセスは急速に変化する可能性があるため、処方上の注意と追跡調査の実践が治療継続性に与える影響も追跡しました。特に、安全性ラベルの更新とモニタリング要件は、近期の採用と継続の潜在的な推進要因として扱われました。
予測には、多変量回帰に支持されたシナリオベースの構築を使用しています。推進要因は、人口統計、診断の強度、治療の継続、および製剤別の価格推移に関連付けられています。国レベルの入力データが欠落または不均一な場合、最終数値を確定する前に、類似国のアナログとレンジチェックを臨床医およびチャネル参加者と共に使用しました。
データ検証と更新サイクル
検証は、モデル出力と、療法の採用方向、製品ミックス指標、および需要の動きを説明できる公衆衛生統計などの独立したシグナルとの間で繰り返し相互確認を行うことで実施されます。大きな乖離はフラグが立てられ、仮定が再検討され、明確な市場イベントによって不一致が説明できない場合はフォローアップコールが実施されます。
承認前に、モデルと文書化されたインサイトは多段階のアナリストレビューを経て、算術、ロジック、および対象範囲が国と年にわたって一貫していることを確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われます。これらの更新後、クライアントがその時点で利用可能な最新の見解を受け取れるよう、最終的な納品前レビューが実施されます。
Mordor Intelligenceのテストステロン補充療法市場規模と他の公表推計値との比較
テストステロン補充療法の市場価値が異なるのは、企業が同じ製品、国、および価値ポイントを必ずしも計上しているわけではなく、基準年の選択も異なるためであり、これは通常のことです。価格の取り扱い方、患者主導の需要が使用されているかどうか、および仮定がどの程度の頻度で更新されるかによっても差異が生じます。
栄養補助食品のテストステロンブースターはMordor Intelligenceの対象範囲外であり、この除外だけでも、処方療法と広範なウェルネス支出を混在させた推計値との差を広げる可能性があります。また、あるソースが2024年を基準年として報告し、別のソースが2026年を報告している場合、または通貨換算のタイミングとメーカーレベルの価格対小売レベルの価格の取り扱いが異なる場合にも差異が生じます。類似した数量の仮定であっても、これらの選択が最終合計値を変動させる可能性があります。
ベンチマク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.3 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 20.7 ビリオン 米ドル(2024年) | より早い基準年を使用し、分類体系においてより広い適応症セットを適用しており、処方TRTで計上される治療済み欠乏症プールを超えた隣接するテストステロン用途を取り込む可能性があります。 |
| 業界出版社B | 19.0 ビリオン 米ドル(2024年) | 2024年の価格を基準としており、価値がメーカーレベルか小売レベルかを明確に記載していないため、チャネルマージンと製剤価格差が正規化されていない場合に合計値が圧縮される可能性があります。 |
各数値を比較すると、差異の大部分は年度の整合性と療法支出として何が計上されるかによって説明され、次いで価格の換算・正規化方法と製剤間の差異が続きます。対象範囲を承認済み処方TRTに限定し、フィールドインプットによって採用・継続の仮定を検証することで、明確な需要・価格推進要因に遡ることが容易な数値を提供することができます。
レポートで回答される主要な質問
現在のテストステロン補充療法グローバル市場規模はどのくらいですか?
テストステロン補充療法市場は2026年に21億3,000万米ドルに達しており、2031年までに25億7,000万米ドルに達する軌道にあります。
テストステロン補充療法市場はどのくらいの速さで成長すると予測されていますか?
市場は2026年から2031年の間に3.88%のCAGRで拡大すると予測されており、規制上の追い風、高齢化する人口、およびテレヘルスの普及によって推進されています。
現在どの製品カテゴリーが売上をリードしていますか?
注射製剤は医師の親しみやすさとコスト上の優位性により54.70%の市場シェアを保持していますが、経口カプセルは5.57%のCAGRで最も急速に成長しているセグメントです。
2025年のFDAラベル変更は市場にどのような影響を与えましたか?
心血管系のブラックボックス警告を削除し、血圧モニタリングを義務付けることで、FDAは安全性への懸念を和らげ、アクセスを拡大し、処方の成長を支援しました。
テレヘルスはTRTの普及においてどのような役割を果たしていますか?
消費者直販プラットフォームはスティグマと地理的障壁を削減し、すでに米国での支出で4億米ドルを超え、市場拡大に意味のある貢献をしています。