
ミールリプレースメントシェイクス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.52 十億米ドル |
| 市場規模 (2031) | 9.65 十億米ドル |
| 成長率 (2026 - 2031) | 8.16 % |
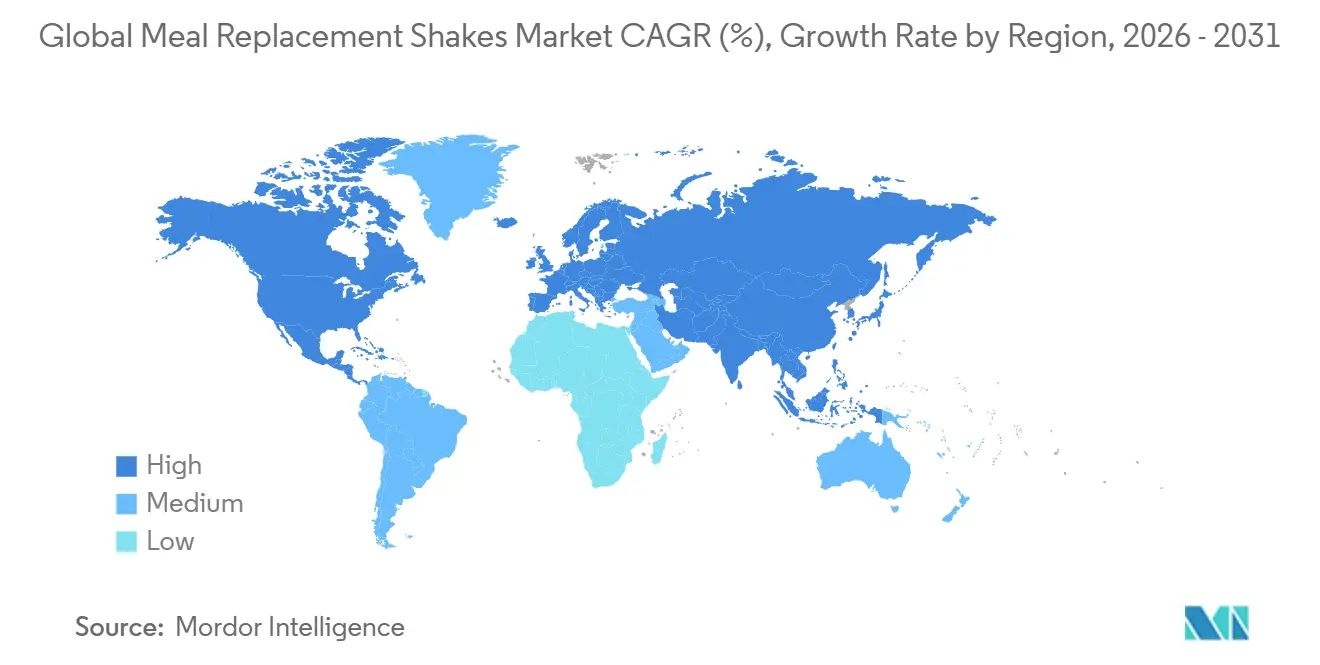
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
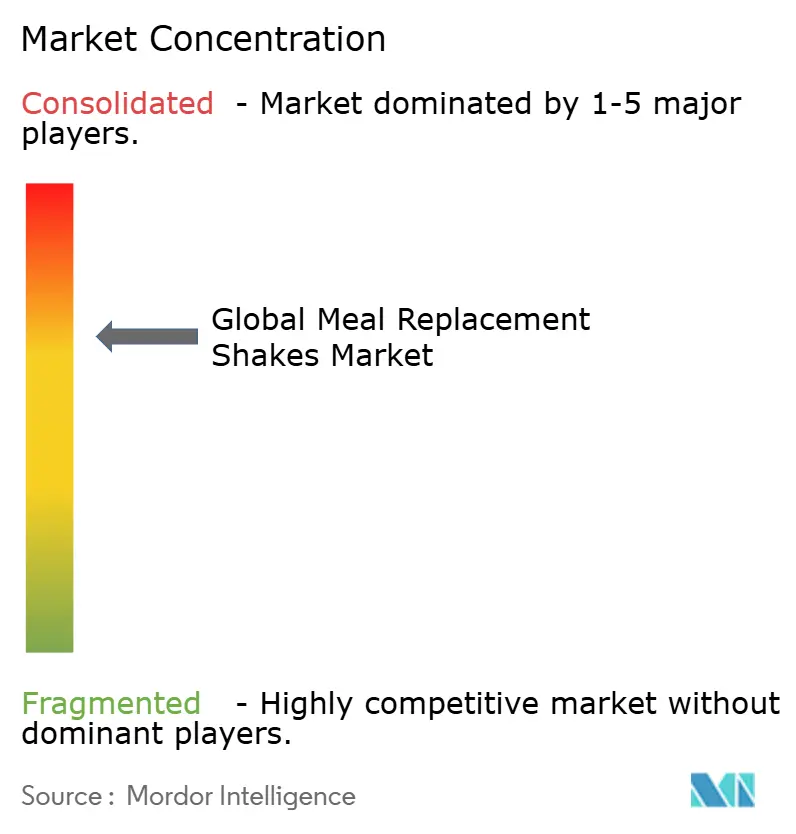
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミールリプレースメントシェイクス市場分析
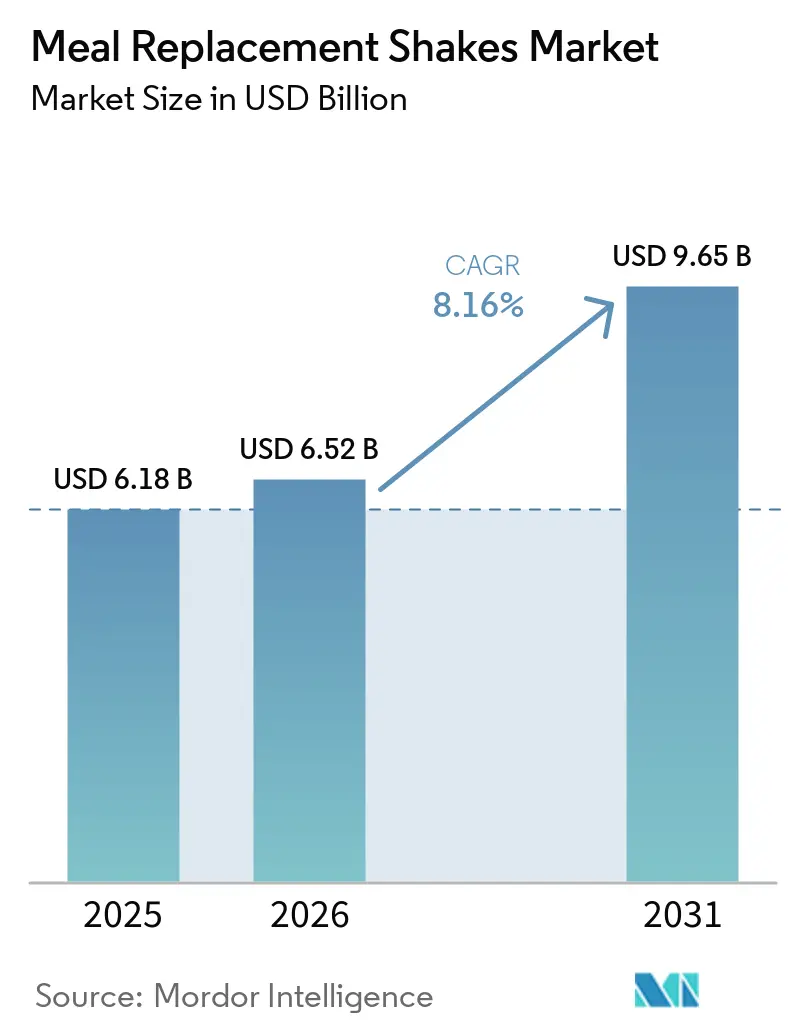
ミールリプレースメントシェイク市場規模は2026年に6.52 ビリオン 米ドルと評価されており、2025年の6.18 ビリオン 米ドルから成長し、8.16%のCAGRで2031年までに9.65 ビリオン 米ドルに達すると予測されています。医療機関による推奨の拡大、栄養表示規制の厳格化、および製剤技術の急速な進歩により、このカテゴリーは単なる利便性を超え、臨床的に整合した栄養ソリューションへと移行しつつありす。レディ・トゥ・ドリンク(RTD)フォーマットが引き続き店頭を席巻していますが、病院・学校・介護施設が輸送コストおよび包装フットプリントの削減を志向するなか、濃縮液およびシロップが最も急速に拡大しています。小児栄養不良プログラムおよび高齢者サルコペニア管理が消費者基盤を拡大する一方、植物性タンパク質およびゼロシュガー処方が新たなプレミアムニッチを開拓しています。流通経済も変化しており、スーパーマーケットが依然として販売量を牽引しているものの、サブスクリプション型ダイレクト・トゥ・コンシューマー(D2C)モデルが自動補充サイクルを通じてライフタイムバリューを向上させています。
レポートの主要ポイント
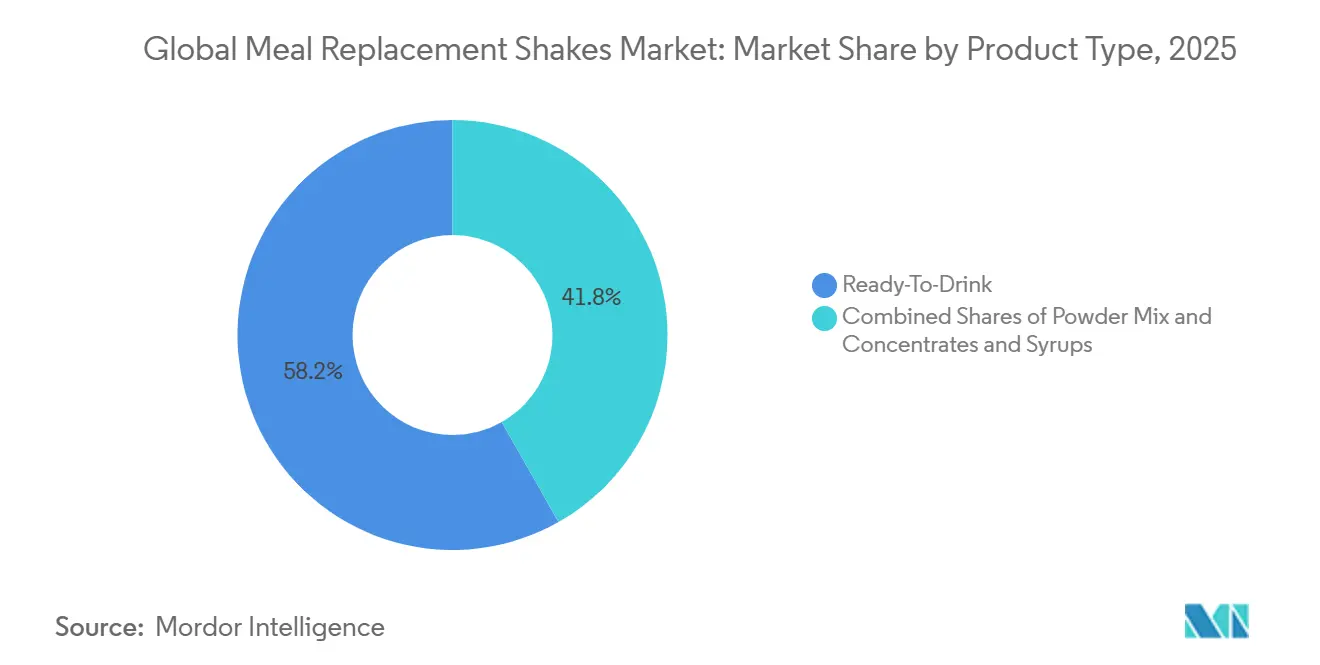
- 製品タイプ別では、レディ・トゥ・ドリンクフォーマットが2025年のミールリプレースメントシェイク市場シェアの58.21%を占め、濃縮液およびシロップは2031年にかけて10.88%のCAGRを記録すると予測されています。
- 年齢層別では、成人が2025年のミールリプレースメントシェイク市場において45.68%のシェアを占め、子ども向けセグメントは2031年にかけて9.81%のCAGRで成長すると予測されています。
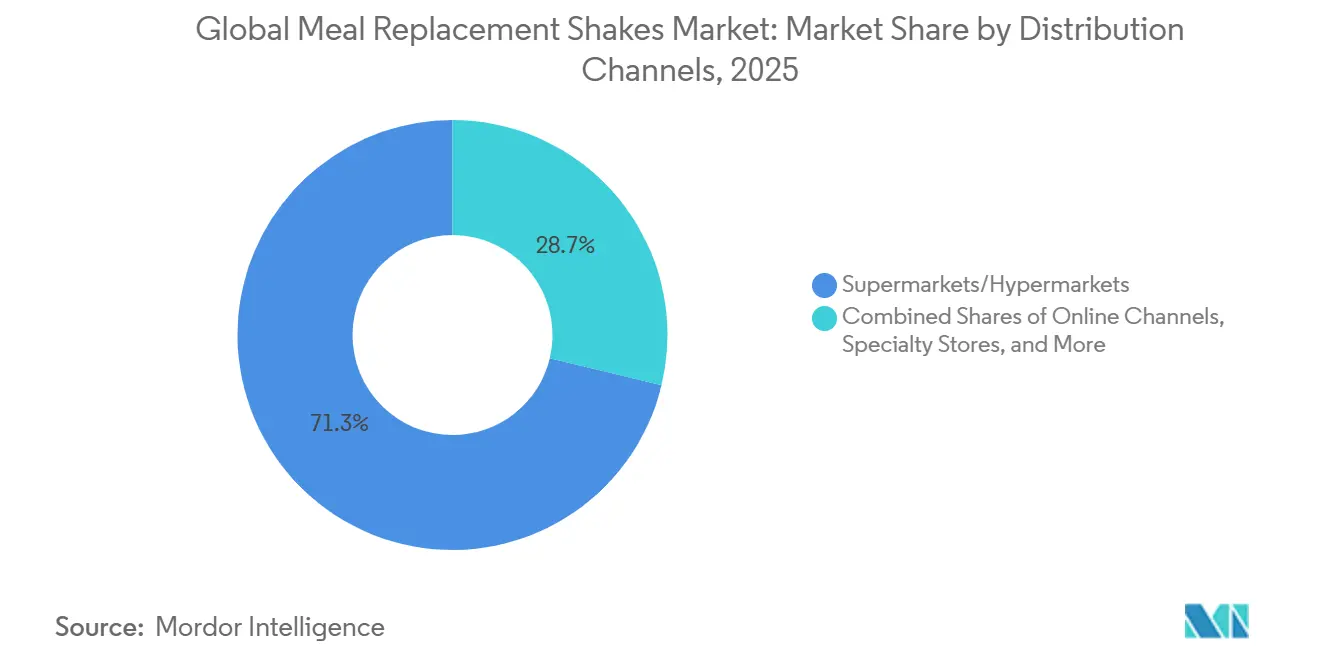
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のミールリプレースメントシェイク市場において71.25%のシェアを占め、オンライン小売およびD2Cは2031年にかけて10.58%のCAGRで拡大しています。
- 地域別では、北米が2025年のミールリプレースメントシェイク市場において売上シェアの48.25%を占め、アジア太平洋地域は2031年にかけて10.91%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多忙な都市生活が迅速でポータブルな食事オプションの需要を促進 | +1.8% | 北米、西欧、およびアジア太平洋の都市部に集中したグローバル市場 | 短期(2年以内) |
| 健康意識の高まりが栄養密度の高いシェイクへの選好を促進 | +1.5% | グローバル、特に北米、欧州、および富裕層のアジア太平洋市場 | 中期(2年~4年) |
| 植物性、低糖、および機能性バリアントにおける製品革新 | +2.1% | 北米と欧州がリード、アジア太平洋での採用が加速 | 中期(2年~4年) |
| フィットネストレンドとジム文化 | +1.3% | 北米、欧州、および都市部のアジア太平洋(中国、インド、韓国) | 短期(2年以内) |
| Eコマースの拡大とサブスクリプションモデル | +1.4% | グローバル、北米と西欧で最高の普及率 | 中期(2年~4年) |
| 体重管理および栄養不良管理に対する医療的支持 | +1.7% | 体重管理では北米と欧州、栄養不良ではアジア太平洋、南米、および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多忙な都市生活が迅速でポータブルな食事オプションの需要を促進
時間に制約のある都市部の専門職従事者は、食事時間を10分未満に短縮するようになっています。この行動変容は、米国農務省の2024年飲食・健康モジュールで強調されており、同調査では就業成人の42%が平日に少なくとも1回の従来型の着席食事を省略していることが判明しました[1]。その結果、準備、食器、または大がかりな後片付けを必要としない液体食事フォーマットが人気を集めています。レディートゥドリンクシェイクは、仕事と食事を兼ねることが多い通勤者、交代勤務者、およびリモートワーカーに好まれる選択肢として台頭しています。このトレンドは、平均通勤時間が60分を超える東京、ムンバイ、サンパウロなどの大都市で特に顕著です。これらの都市では、密度の高い小売ネットワークが地下鉄キオスクやコンビニエンスストアでの衝動買いを支えています。交通量の多いトランジットエリアに戦略的な配置を確保したブランドは、速さを味よりも重視する常連客を引き付けています。このダイナミクスが、シングルサーブRTDフォーマットがパウダーミックスの1食あたりのコストと比較して30%から40%のプレミアム価格を維持している理由を説明しています。
健康意識の高まりが栄養密度の高いシェイクへの選好を促進
南アフリカでは、2024年の全国健康・栄養調査により、消費者の78%がより健康的なライフスタイルを目指しており、45%が積極的にカロリー摂取量を追跡していることが判明しました。この意識の変化により、消費者は食事代替品を単なるダイエット補助食品としてではなく、超加工された利便食品に欠けがちな必須微量栄養素を提供する機能性食品として捉えるようになっています。ブランドはこのトレンドに適応するため、キレート化マグネシウムや鉄グリシン酸塩などの生体利用可能なミネラル、イヌリンや難消化性デンプンなどのプレバイオティクス繊維、藻類DHAなどのオメガ3脂肪酸といった成分を強調し、従来のプロテインパウダーとの差別化を図っています。2024年に世界売上高30億米ドルを超えたAbbottのEnsureは、27種類のビタミンとミネラルを含むようにコア製品ラインを改良しました。この戦略は、食事代替品を緊急食品としてではなく、食事の栄養ギャップを補う手段として捉える消費者をターゲットにしています。栄養の医療化により、このカテゴリーは任意購入から必需品へと格上げされ、景気後退時でも安定した需要が確保されています。
植物性、低糖、および機能性バリアントにおける製品革新
2010年から2023年にかけて、Googleトレンドのデータは植物性タンパク質の採用における3,355%という顕著な増加を示しました。この成長は主に、フレキシタリアン食の人気上昇、アレルゲン回避への関心の高まり、および特にミレニアル世代とZ世代の消費者の間での持続可能性への懸念の増大によって牽引されています。エンドウ豆タンパク質分離物は、消化率とアミノ酸プロファイルにおいてホエイと同等の強力な競合品となっています。さらに、ソラマメやリョクトウのコンセントレートは、その中立的な風味プロファイルにより製剤プロセスを簡素化しています。従来の製剤に含まれる15から20グラムの添加糖に対する消費者の懸念に対応するため、Beachbodyは2024年6月にShakeology 0g添加糖を発売しました。この製品はモンクフルーツとステビアで甘みをつけており、1食あたり130から140キロカロリーを提供します。アシュワガンダやロディオラなどのアダプトゲン、ライオンズメインやシチコリンなどのノートロピクス、ラクトバチルス・ラムノサスGGなどのプロバイオティクスといった、かつてはニッチなウェルネスブランドに限定されていた成分が、今やメインストリーム製品に参入しています。この変化により、食事代替品と栄養補助食品の区別が曖昧になっています。その結果、規制当局はより明確な表示基準の策定を求める圧力にさらされています。例えば、FDAの2024年12月の「健康的」表示に関する更新では、1食あたり2.5グラムを超える添加糖を含む製品が明示的に除外されています。
体重管理および栄養不良管理に対する医療的支持
臨床的エビデンスの増加に後押しされ、医師は体重管理および糖尿病寛解のために食事代替品をますます支持するようになっています。8年間にわたって参加者を追跡したLook AHEADトライアルでは、食事代替品を取り入れた集中的なライフスタイル介入が持続的な体重減少と心血管リスクの低減をもたらしたことが明らかになりました。同様に、完全食事代替プロトコルを採用したDIRECTおよびDIADEM-Iトライアルでは、2型糖尿病の寛解率がそれぞれ46%および61%と報告されました。これらの注目すべき知見を受け、ブラジル肥満・代謝症候群研究協会(ABESO)は、2024年のガイドラインにおいて、構造化低カロリー食における食事代替品をクラスIIa、レベルAの介入として推奨しました。栄養不良への対応において、世界保健機関は重症急性栄養不良に対する即時使用可能な治療食を支持しており、このカテゴリーは特に小児および高齢者ケアにおける高タンパク質シェイクと密接に関連しています[2]。成長の課題や加齢に伴う筋肉量の低下に対して医師が頻繁に処方するPediaSureおよびEnsureの需要増加に対応するため、Abbottは2025年にインドのジャガディア、オハイオ州ティップシティ、および中国の嘉興に新たな製造施設を設立しました。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 栄養表示および糖分含有量に関する規制上の精査 | -0.9% | グローバル、北米と欧州で最も厳格な執行 | 短期(2年以内) |
| バー、スープ、およびレディートゥドリンク代替品との激しい競争 | -0.7% | グローバル、特に北米と欧州 | 中期(2年~4年) |
| 固形食と比較した満腹感の欠如 | -0.5% | グローバル | 中期(2年~4年) |
| ホールフードと比較した高コスト | -0.6% | グローバル、価格に敏感な新興市場で最大の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
栄養表示および糖分含有量に関する規制上の精査
2024年12月、FDAは「健康的」表示に関する新たな基準を最終決定し、飽和脂肪、ナトリウム、および添加糖に関する制限を導入しました。これらの更新された基準により、既存の多くの製品製剤が不適格となり、ブランドは製剤を改良するか、パッケージ前面の健康表示を廃止するかを迫られています。1食あたり2.5グラムを超える添加糖を含む製品は「健康的」表示を使用することが禁止されており、これによりサトウキビ糖や高果糖コーンシロップで甘みをつけたチョコレートおよびバニラ風味が事実上除外されています。さらに、2024年には食品医薬品局がパッケージ前面の栄養表示規則を提案しました。これらの規則は、飽和脂肪、ナトリウム、および添加糖含有量の明確な開示を義務付けるものです。これにより透明性は向上しますが、競合他社が比較広告を通じて利用できる製剤上の弱点も露呈します。欧州連合では、規則609/2013が体重管理を目的とした食事代替品に厳格な要件を課しています。これらの製品は200から400キロカロリーを提供し、ビタミンおよびミネラルの1日推奨摂取量の少なくとも25%、および最低25グラムのタンパク質を含む必要があります。これらの基準は、小規模ブランドが克服に苦労することが多いコンプライアンス障壁を生み出しています。ブラジルでは、ANVISAのRDC 243/2018規制が栄養補助食品を「Suplemento Alimentar」として分類しています。この規制は、IN 28/2018およびIN 29/2018に概説された成分リストに原材料を制限しています。さらに、12から18ヶ月を要する登録プロセスは、市場への新規参入者にとって重大な課題となっています。
バー、スープ、およびレディートゥドリンク代替品との激しい競争
Mintelによると、2013年から2024年にかけて、プロテインバーにおける高タンパク質表示は4倍に増加しました。これらのバーは現在、利便性を求める健康志向の消費者に対応し、シェイクと直接競合しています。バーは冷蔵を必要とせず、こぼれるリスクもないため、携帯性に優れています。また、固形の形状により、液体と比較して胃の膨張が強く促進され、胃の排出が遅くなるため、満腹感が高まります。2024年秋に発売されたDavid Barは、28グラムのタンパク質、150キロカロリー、ゼロシュガーを提供します。この製品は次世代のバー製剤を代表するものであり、シェイカーボトルやブレンダーを必要とせずに、シェイクのマクロ栄養素プロファイルに匹敵またはそれを上回っています。HuelやSoylentなどのブランドは、レディートゥイート食事キット、スープ、および冷蔵ボウルでカテゴリーを再定義しています。これらの製品はホールフード成分を取り入れ、食感の多様性を提供することで、液体シェイクに関連する制限に対処しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンセントレートがコスト重視の需要を獲得濃縮液およびシロップは10.88%という印象的なCAGRで成長すると予測されており、ミールリプレースメントシェイク市場全体の成長率を上回っています。このフォーマットは、1リットルで最大15食分を提供できるコスト効率の高さから、病院や学校に特に支持されており、レディ・トゥ・ドリンク(RTD)と比較して輸送・包装費用を約70%削減できます。一方、利便性で知られるRTD製品は引き続き優位な地位を維持し、2025年には58.21%という顕著な売上シェアを獲得すると見込まれています。パウダーミックスは濃縮液とRTD製品の中間に位置しますが、複数工程の調製プロセスが、迅速かつモバイルなソリューションを求める消費者の購買意欲を削ぐ可能性があります。マイクロカプセル化技術の進歩によりパウダーの賞味期限が延長されており、Huelによるものなどフレーバーに特化した製品ラインナップの拡充は、パウダーがRTDに匹敵する多様性を提供できることを示しています。
濃縮液セグメントはまた、他のフォーマットと比較してプラスチック使用量が少ないことから、環境規制への適合という観点でも注目を集めています。ただし、高粘度によるタンパク質充填量の制限や、フレーバー希釈ミスによる消費者受容性への悪影響といった課題も依然として存在します。こうした課題に対応するため、RTD製品は植物性およびゼロシュガーバリアントを導入することで進化を続けています。これらの革新は、コストとパフォーマンスのギャップを縮小しながら、市場における競争力のある店頭プレゼンスを確保することを目的としています。

年齢層別:
小児向けシェイクがコア成人層を上回る成長成長補完の医療化の進展に後押しされ、子供セグメントは2031年までに9.81%という力強いCAGRで拡大すると予測されています。インドにおけるPediaSureの成功の高まりは、医師が子供の摂食困難に対処するために栄養製品を処方するという増加傾向を浮き彫りにしています。この変化は、小児ケアにおける医療グレードの栄養ソリューションに対するより広い受容を反映しています。対照的に、2025年に45.68%の市場シェアを占めると予想される成人コホートは、市場飽和の兆候を示しています。しかし、Herbalife などの企業は、パーソナライズされたコーチングを強調するマルチレベルマーケティングモデルを活用することで、このセグメントでの地位を維持し続けています。
一方、高齢者層は、高齢者の食事ガイドラインが推奨する体重1kgあたり1.0~1.2gというタンパク質必要量の増加に牽引され、栄養製品の1人あたり消費量が最も高い層となっています。医療費償還政策と保険適用が市場ダイナミクスにますます影響を与えており、小児および高齢者向け栄養製剤への注目が高まっています。これらの特化した製剤は、プレミアム価格帯を維持するだけでなく、主流の成人向け最小管理単位(SKU)と比較してプロモーション弾力性が低いことも示しています。このトレンドは、特定の年齢層と健康ニーズに対応したターゲット栄養ソリューションへの需要の高まりを裏付けています。
流通チャネル別:
オンライン小売がサブスクリプション経済を獲得オンライン小売およびD2Cは、自動補充システムの進歩とチャネル手数料の低さという優位性に後押しされ、10.58%という力強いCAGRで成長すると予想されています。SoylentやHuelなどのブランドは、12%から25%の割引を提供するサブスクリプションモデルを活用しており、これにより購入頻度が年間2回から4回に増加することに成功しています。さらに、TikTokやInstagramなどのプラットフォームにおけるソーシャルコマース機能の統合が、インフルエンサーエンゲージメントをシームレスで迅速なチェックアウト体験へと変換しており、利便性とデジタルインタラクションを優先するZ世代の消費者に特に訴求しています。
スーパーマーケットおよびハイパーマーケットは、高い来客数を引き付ける能力を主な理由として、71.25%という相当な市場シェアで引き続き支配的な地位を占めています。しかし、スロッティングフィーとマークダウン保証の課税がブランドマージンに圧力をかけており、収益性が課題となっています。コンビニエンスストアおよびドラッグストアは、CVSや7-Elevenでの Premier Proteinの広範な入手可能性に示されるように、補充購入ニーズの充足に不可欠な存在であり続けています。一方、専門栄養ストアは専門的なアドバイスを提供することでニッチを開拓しており、これによりEnsureやBoostなどの臨床的にターゲットを絞った製品のコンバージョン率が大幅に向上し、個別の栄養ソリューションを求める消費者に対応しています。
地域分析
北米ミールリプレースメントシェイク市場
北米は2025年のミールリプレースメントシェイク市場収益の48.25%を占め、医療栄養に対する保険償還制度と多様化した小売チャネルによって支えられています。肥満率の高さと医師によるミールリプレースメントの受容が消費者の関心を持続させています。FDAによる2024年の栄養素表示規制の厳格化は、特に糖分の多いフレーバーを中心に、2027年まで製品処方の見直しコストを課すことになります。2024年のHormelによるMuscle Milkの買収に見られるように、業界再編が続いており、高タンパク飲料ポートフォリオの強化が図られています。
アジア太平洋ミールリプレースメントシェイク市場
アジア太平洋地域は2031年にかけて10.91%のCAGRを記録する最も成長の速い地域です。都市化の進展、可処分所得の増加、および輸入規制の合理化により、多国籍企業はインド・中国・東南アジア全域で製品処方のローカライズを進めています。Abbottは2025年にジャガディアおよび嘉興での製造拠点を拡張し、小児および高齢者向け需要に対応しました。中国の60歳以上の人口は2035年までに4億人に達する見通しであり、高タンパク質シェイクの持続的な販売量成長を下支えしています。
欧州・中東・アフリカおよび南米ミールリプレースメントシェイク市場
欧州ではEU規則609/2013が施行されており、高いコンプライアンスコストが既存の大手企業に有利に働いています[3]。ドイツは薬局チャネルの強さを背景に一人当たり消費量でトップを占める一方、フランスのNutri-Score格付け制度は高糖分SKUに不利な評価を与えています。南米では通貨変動が課題となっており、ブラジルレアの下落がホエイ原料コストを押し上げ、価格弾力性を試しています。ANVISAによる厳格な成分リストも新規参入をさらに遅らせています。中東・アフリカ地域は、各国政府が肥満と栄養不良に取り組む中で長期的な成長ポテンシャルを有しており、南アフリカにおける体重管理製品の年間6.3%成長がその証左となっています。
規制環境
ミールリプレースメントシェイクの規制は、一般的な食品規則と、市場によっては体重管理や医療用栄養を目的とする製品向けの特定の組成基準にまで及ぶ。米国では、FDAが2024年12月27日に、暗示的栄養成分含有量表示「healthy(ヘルシー)」の定義を最終決定し、飽和脂肪、ナトリウム、添加糖類の制限を厳格化した。義務的な適用期限は2028年2月25日である。FDAはまた、2025年1月1日から2026年12月31日までに公表される食品表示の最終規則について、2028年1月1日を統一適用日として設定しており、これによりポートフォリオ全体にわたる表示・訴求内容の更新期限が決まる。
他の主要市場でも、製剤化と表示の選択を左右するカテゴリー固有の要件が適用されている。欧州連合では、規則(EU)No 609/2013が特定集団向け食品(体重管理のための完全食事代替食品を含む)を規定し、コンプライアンスをより広範なEU食品情報規則と結び付けている。オーストラリアは食品基準規則(Standard 2.9.3)のもとで調製済みミールリプレースメントを規制しており、2024年9月13日から2029年9月13日までの表示切り替え期間が設けられている。一方カナダでは、食品・医薬品規則B.24.200(2026年4月に最終改正)のもとでミールリプレースメントの要件を定めている。これらの規則は総じて、市場ごとの製品仕様と訴求管理の必要性を一層強めている。
バリューチェーン分析
バリューチェーンは、乳タンパク質(ホエイおよびミルクプロテインコンセントレート)、植物性タンパク質(エンドウ豆その他の豆類)、油脂・MCT、食物繊維、甘味料、ビタミン・ミネラル、フレーバー、包装材(個包装ボトル、キャップ、ラベル、カートン)などの原材料から始まる。製剤化とプレミックス調合の後に加工・充填が続く。RTD製品は通常、UHTおよびアセプティック包装の能力に依存する一方、パウダー、コンセントレート、シロップはより多くの乾式混合、濃縮、安定した包装形態を用いる。原材料のトレーサビリティと品質システムは調達との連動が強まっており、米国、欧州連合、カナダ、オーストラリアにおける栄養成分表示や業界固有の基準が、検証済みの仕様と一貫した文書化を求めているためである。
中流の生産は、ブランド自社工場と受託製造業者によって行われ、その後下流の販路へと流れる。スーパーマーケットやハイパーマーケットは依然として量的な販路の中心であり、コンビニエンスストアやドラッグストアは補充購入を支え、専門栄養店は臨床志向製品を取り扱う。オンライン販売とD2Cは、定期購入の物流、自動補充、直接的な消費者データを加える。主要な摩擦点としては、タンパク質や微量栄養素の原材料価格の変動、包装コストの変動、アセプティックラインの生産能力の制約が挙げられ、これらはすべてSKUの合理化(RTD対パウダー対コンセントレート)や地域生産拠点に関する意思決定に影響を及ぼす。
競合環境
ミールリプレースメントシェイクス市場は中程度の集中度を示しており、Abbott、Nestlé、Glanbia、Herbalife、およびDanoneという少数の主要多国籍企業の支配が際立っています。AbbottのEnsureは2024年に重要なマイルストーンを達成し、収益が30億米ドルを超えました。この成功は、強固な臨床的検証と償還フレームワーク内での戦略的ポジショニングによって牽引されました。同様に、Herbalifは2024年2月にGLP-1栄養コンパニオンを発売し、新興トレンドへの適応力を示しました。これは、確立されたプレイヤーが関連性を維持し新たな機会を獲得するために薬剤隣接イノベーションと連携している様子を示しています。
デジタルネイティブの挑戦者は、高度なデータ統合を活用して市場を混乱させています。AG1やHuelなどのブランドは、フィットネストラッキングアプリケーションとサービスを統合し、パーソナライズされたサブスクリプションバンドルを提供できるようにしています。このアプローチは顧客生涯価値を高めるだけでなく、スロッティングフィーの必要性を排除し、競争上の優位性を提供します。さらに、小規模ブランドは植物性製剤やゼロシュガーオプションなどの属性を活用して独自のニッチを開拓し、大手既存企業のポートフォリオを効果的に回避しています。合併・買収はこの市場における重要な成長戦略であり続けています。例えば、NestléによるOrgainの段階的買収は植物性製品ポートフォリオを強化し、GlanbiaによるSlimFastの植物性バリアントの導入は成長するフレキシタリアン消費者トレンドと整合し、製品ラインをさらに多様化しています。
規制コンプライアンスは引き続き競合環境を形成し、課題と機会の両方を生み出しています。糖分削減イニシアチブに積極的に投資し、クリーンラベリング慣行を採用する企業は、製品表示を守り棚の視認性を維持するためにより有利な立場にあります。これは、世界的な栄養プロファイル表示規制がますます厳格化し、市場参加者が進化する基準を満たすために適応・革新することを余儀なくされている中で特に重要です。
ミールリプレースメントシェイクス業界リーダー
-
Abbott Laboratories
-
Nestlé S.A.
-
Glanbia PLC
-
Amway Corp.
-
Herbalife Nutrition
- 注:主要企業の掲載順は順位を示すものではありません。
ミールリプレースメントシェイク市場 このレポートでカバーされる企業
- Abbott Laboratories
- Glanbia PLC (SlimFast)
- Herbalife Nutrition Ltd.
- Nestlé S.A. (Orgain, Boost)
- The Simply Good Foods Co. (Atkins)
- Huel Ltd.
- Soylent Nutrition Inc.
- Amway Corp. (Nutrilite)
- Danone S.A. (Ensure)
- Kellogg Company (Special K)
- Beachbody LLC (Shakeology)
- Premier Nutrition Co. (Premier Protein)
- IdealShape LLC
- Garden of Life LLC
- Labrada Nutrition
- Vega (WhiteWave Foods)
- PepsiCo Inc.(Muscle Milk)
- GNC Holdings Inc.
- Orgain Inc.
- Jimmy Joy
市場機会と将来展望
製品開発は、より高いタンパク質密度、より低い糖分、標的を絞った機能性訴求の交差点で新たな空白領域を開いている。アボットは2025年に、インドのジャガディア、オハイオ州ティップシティ、中国の嘉興を含む拠点で製造能力を拡大し、小児・高齢者向け用途に関連する医療志向栄養への需要に対応した。同時に、FDAが厳格化した「healthy」表示基準(2024年12月最終決定)は、糖分および栄養プロファイルのコンプライアンス基準を引き上げ、パッケージ前面に訴求メッセージを維持できる再製剤化・クリーンラベルのミールリプレースメントの余地を生み出している。
利用機会とフォーマットも、従来型のRTD個包装シェイクを超えて広がりつつある。2026年7月、ペプシコは液体と混ぜて使用するドライミックス「Quaker Oat Shake & Go」を発売し、ダノンは植物性タンパク質と食物繊維を訴求した常温保存可能な「Silk Protein Shakes」でSilkブランドを拡大した。これは冷蔵依存を減らす携帯性・常温保存可能な製品における継続的なイノベーションを裏付けている。タンパク質量の基準の引き上げ、たとえばベルリング・ブランズが2026年7月に1本あたり42gのタンパク質を含む「Premier Protein Ultimate」を発売したことは、風味、テクスチャー、表示上の制約を管理しつつ、体重管理や筋力サポート向けの濃縮栄養で差別化する余地を浮き立たせている。
最近の産業開発事情 ミールリプレースメントシェイク市場
- 2026年6月:ネスレは、ミュンヘンを拠点とするRTDミールブランドyfood Labsの残り51%の株式取得を発表し、完全所有化した。この取引により、ネスレは携帯性・栄養志向のRTDミール分野での地位を強化し、ネスレの広範な製造・流通網を通じてyfoodの規模拡大への道を得た。
- 2026年5月:アボットはインドで「Ensure Strength Pro」を発売した。31種類の栄養素をブレンドし、30gのタンパク質を含む配合で、高齢者の筋力とホリスティックな栄養サポートを訴求している。このインド向けの発売は、臨床領域に近い栄養への需要を捉えたものであり、消費者向けミールリプレースメントと医療用栄養訴求との橋渡しをより直接的なものにしている。
- 2024年9月:アーラフーズはデンマークで、牛乳ベースのミールリプレースメントドリンクライン「Protein Food to Go」を発売した。複数のフレーバーで提供され、1食分あたり30gのタンパク質に加え食物繊維、ビタミン、ミネラルを含む。この発売は、完全栄養型RTDフォーマットに関する欧州での競争激化をもたらし、主流小売におけるタンパク質重視の製剤化への期待を高めた。
ミールリプレースメントシェイク市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、小売およびオンラインチャネルにおいて金額ベースで集計された、ミールリプレースメントとして位置付けられ使用されるパッケージシェイクを対象としており、レディ・トゥ・ドリンク、パウダーミックス、濃縮液・シロップを含みます。本調査は、1食分の食事を代替するために計画されたカロリーおよび栄養プロファイルを提供する製品に焦点を当てています。
対象外の範囲:食事の代替ではなく、主にパフォーマンス向上または筋肉増強を目的としてマーケティングされている標準的なプロテインシェイクおよびスポーツリカバリードリンクは除外しています。
セグメンテーション概要
- 製品タイプ別
- パウダーミックス
- レディートゥドリンク(RTD)
- コンセントレートおよびシロップ
- 年齢層別
- 子供(12歳以下)
- 成人(18歳~64歳)
- 高齢者(65歳以上)
- 流通チャネル別
- スーパーマーケットおよびハイパーマーケット
- コンビニエンスストアおよびドラッグストア
- オンライン小売およびD2C
- 専門栄養ストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ベルギー
- ポーランド
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ミールリプレースメントを隣接する飲料やサプリメントから区別するために、公的な栄養・表示ガイダンスの調査から開始しました。米国FDA(表示および栄養強調表示)、栄養強調表示食品に関する欧州委員会およびEFSA資料、ならびに多くの国における表示慣行を形成するコーデックス・アリメンタリウスのガイダンスなどの資料を精査しました。
需要シグナルを裏付けるため、世界保健機関およびOECDなどのソースから健康・食事指標も活用し、関連する場合はUN Comtrade形式の税関データシリーズを用いた貿易・出荷の方向性確認を行いました。次に、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関、および企業財務・ニュースに関する有料サブスクリプションを活用して、ブランドポートフォリオ、チャネルミックスの変化(オンラインを含む)、および価格動向を把握しました。ここに記載したデスクソースは例示であり、データ収集・検証・明確化のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、パッケージ栄養食品の製品・商業リーダー、小売カテゴリーチーム、および流通パートナーへのインタビューおよびサーベイに重点を置き、販売量・価格体系・チャネルダイナミクスに関するインプットを購買パターンと照合して検証しました。また、地域専門家へのヒアリングを通じて、ミールリプレースメントのポジショニング、栄養強調表示への感度、およびオンラインサブスクリプション行動が地域によってどのように異なるかを確認し、これらのインプットを活用して公開データでは弱かった前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:19% | アジア太平洋:40% |
| 中位層:42% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:19% | マネージャー:47% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、消費シグナルとチャネル構造を用いて地域別にカテゴリー価値を再構築するトップダウンアプローチから開始し、通貨の一貫性確認を経て単一のグローバル合計値に変換しました。合計値の妥当性を確保するため、主要チャネルにおける推定販売食数に1食あたりのサンプル価格を乗じる手法など、選択的なボトアップ推計によって結果を検証し、データが入手可能な場合は流通業者および小売業者への確認も実施しました。
主要なモデルインプットには、レディ・トゥ・ドリンク対パウダーミックス対濃縮液・シロップのミックス、オンライン小売およびD2Cの普及率、標準的なパックサイズと1パックあたりの食数、フォーマット別の平均販売価格の動向、ならびに体重管理への関心と利便性食品の需要に連動した変化が含まれます。企業の開示情報がミールリプレースメントシェイクと隣接する栄養飲料を明確に区分していない場合、ポートフォリオマッピングおよびインタビューに基づく配分範囲を用いて売上高を調整し、残余のギャップはチャネルシェアを基準とした地域レベルのスケーリングで対応しました。
予測にあたっては、短期的な価格インフレ、製剤改良のペース(糖質削減およびタンパク質密度向上)、ならびにオンラインサブスクリプションの成長をモデルを崩さずに変動させられるよう、シナリオ分析を採用しました。前提条件は一次専門家とともに検討し、最終的な予測曲線がトレンドの示唆にとどまらず、実際の店頭で起こると予想されることを反映するようにしました。
データ検証と更新サイクル
アウトプットは、需要側シグナル・チャネル行動・供給側開示情報という3つの角度からのトライアンギュレーションによって相互検証を行い、ミックスや通貨では説明できないほど大きな乖離がないかを確認しました。異常値が発見された場合は入力データの経緯を再確認し、問題が定義・価格・チャネル配分のいずれに起因するかを確認するためのフォローアップを実施しました。
最終承認前に、モデルは地域・フォーマットレベルでのロジックチェックを含む多段階のアナリストレビューを経て、既知のカテゴリーダイナミクスとの整合性確認が行われます。レポートは年次で更新され、主要な規制変更・大規模なポートフォリオ変動・急激な価格変動などの重要事象が発生した場合には中間更新が実施されます。また、クライアントが最新の見解を受け取れるよう、納品直前に最終的な鮮度確認が行われます。
Mordor Intelligenceのミールリプレースメントシェイク市場規模と他の公表推計値との比較
ミールリプレースメントシェイクの公表市場規模は、同じ消費者ニーズについて語っている場合でも、大きく乖離して見えることがあります。このギャップは通常、真のミールリプレースメントと隣接する栄養飲料との境界線の引き方の違い、ならびにオンライン販売・1食あたりの価格・通貨タイミングの取り扱いの違いに起因しています。
フォーマット別(RTD対パウダーミックス)の価格確認およびインタビューによるチャネルミックスの検証が、Mordor Intelligenceをより広範なプロテイン飲料バケットではなくミールリプレースメント需要プールに固定するための根拠となっています。他の調査会社がスポーツリカバリーシェイク・ミールリプレースメントバー・より広範なミールリプレースメント製品を含めた場合、合計値は当然変動します。また、基準年とインフレ前提が同じサイクルで更新されていない場合にも変動が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 6.18 ビリオン 米ドル(2025年) | |
| 業界誌A | 6.16 ビリオン 米ドル(2025年) | 全地域にわたってミールリプレースメントシェイクと隣接する栄養飲料を一貫て区別していない可能性のある、より広範な叙述的スコープを使用しており、フォーマットレベルの価格設定とチャネルウェイトに関する方法論の詳細が限定的です。 |
| 業界出版物B | 5.19 ビリオン 米ドル(2024年) | より早い基準年と、異なるインフレおよび通貨前提を伴うより長い予測期間を使用しており、市場全体でミールリプレースメントシェイクとして適格とされるものに関する包含ルールがより多くの変動を許容しているようです。 |
この乖離は主に、定義の管理・年度の選択・フォーマット別の1食あたり価格の繰り越し方法によって説明されます。対象範囲をミールリプレースメントとして位置付けられたシェイクに厳密に絞り込み、フォーマットミックスとチャネルシェアを検証することで、推計値は追跡しやすく、市場環境が変化した際にも更新しやすいものとなります。
レポートで回答される主要な質問
ミールリプレースメントシェイクス市場の現在の価値はいくらですか?
ミールリプレースメントシェイクス市場規模は2026年に67億2,000万米ドルです。
このカテゴリーは2031年までにどのくらいの速さで成長すると予想されますか?
売上高は8.16%のCAGRで成長し、2031年までに9.65 ビリオン 米ドルに達すると予測されています。
現在、どの製品フォーマットが販売をリードしていますか?
レディートゥドリンクシェイクが2025年収益の58.21%という最大シェアを占めています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は都市化と可処分所得の増加を背景に、2031年にかけて10.91%のCAGRを記録すると予測されています。