
酵素補充療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
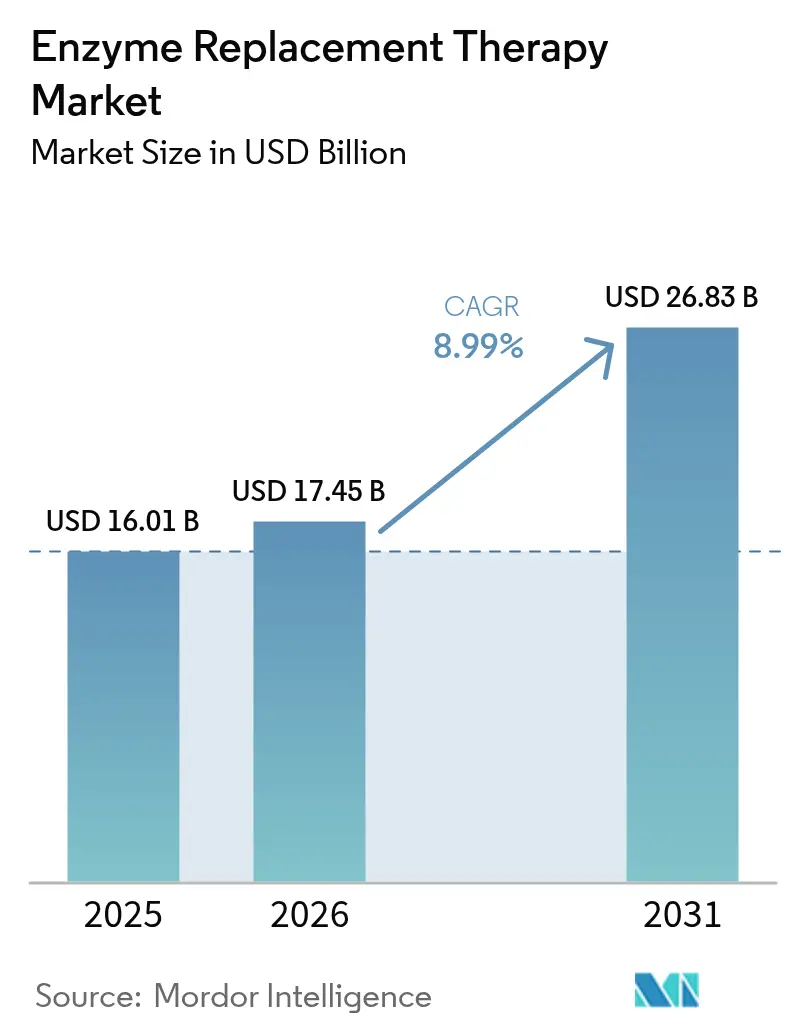
| 市場規模 (2026) | 17.45 十億米ドル |
| 市場規模 (2031) | 26.83 十億米ドル |
| Growth Rate (2026 - 2031) | 8.99 % |
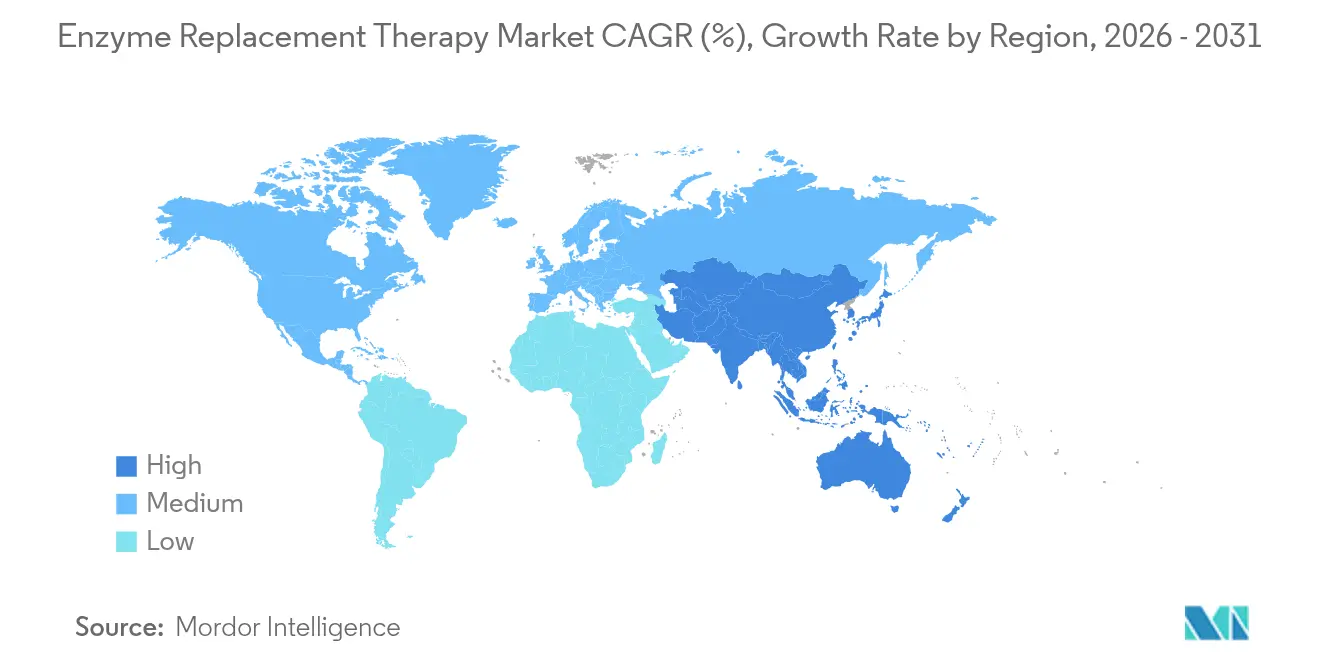
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
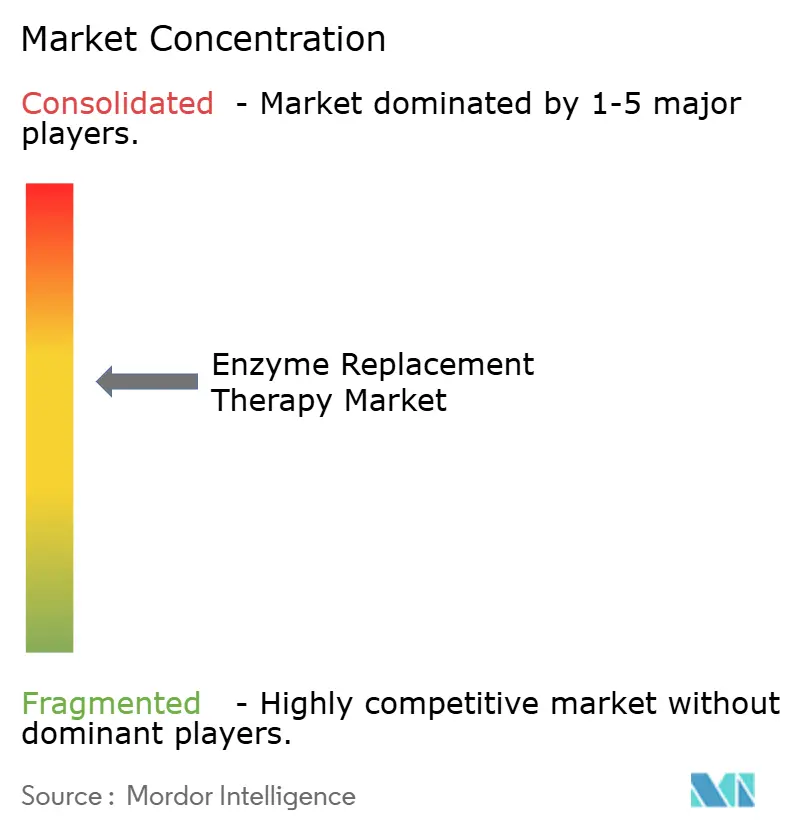
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酵素補充療法市場分析
酵素補充療法市場規模は、2025年のUSD 160億1,000万から2026年にはUSD 174億5,000万に成長し、2031年までにUSD 268億3,000万に達すると予測されており、2026年から2031年にかけてCAGR 8.99%で推移する見込みです。持続的な拡大は、より広範な新生児スクリーニング、精度の高い診断ツール、およびリソソーム蓄積症の認知度向上と結びついており、これらは現在多くの医療システムにおける臨床上の優先事項を形成しています。技術を活用した酵素工学と在宅点滴への明確な転換が、ケアパスウェイを再形成し、病院の混雑を緩和し、アドヒアランスを向上させています。規制当局はオーファン療法の承認を引き続き加速させており、一方でバリューベース契約が新たな価格設定手法を試みています。世界的な膵臓酵素不足が英国の6万人以上の患者に対して脆弱性を露呈した後、サプライチェーンの強靭性が戦略的な必須要件となっています[1]Pharmaceutical Journal、「膵臓酵素不足は2026年まで継続する見込み」、pharmaceutical-journal.com。
レポートの主要ポイント
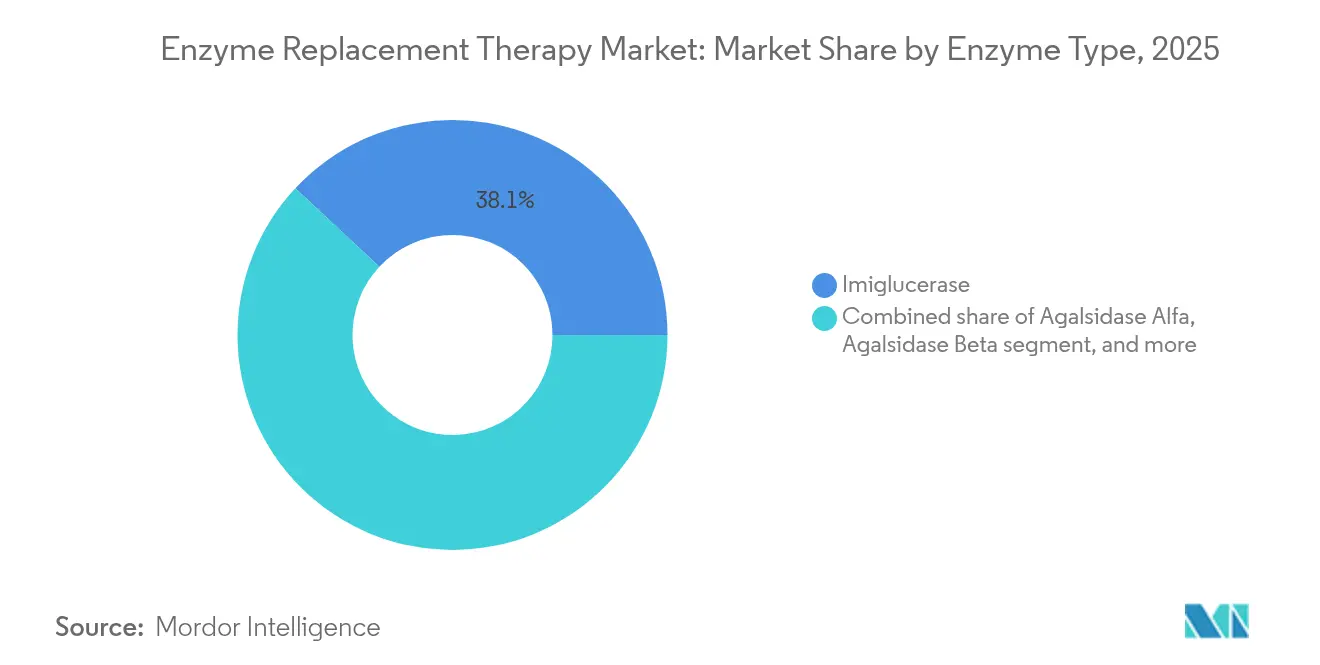
- 酵素タイプ別では、2025年の酵素補充療法市場シェアにおいてイミグルセラーゼが38.05%をリードし、アバルグルコシダーゼ アルファは2031年にかけてCAGR 11.12%で進展しています。
- 適応症別では、ゴーシェ病が2025年の酵素補充療法市場規模の42.87%を占めましたが、ポンペ病は2031年にかけてCAGR 11.02%で拡大しています。
- 投与経路別では、静脈内点滴が2025年の収益シェアの91.75%を獲得し、一方で皮下投与はCAGR 10.12%で拡大する見込みです。
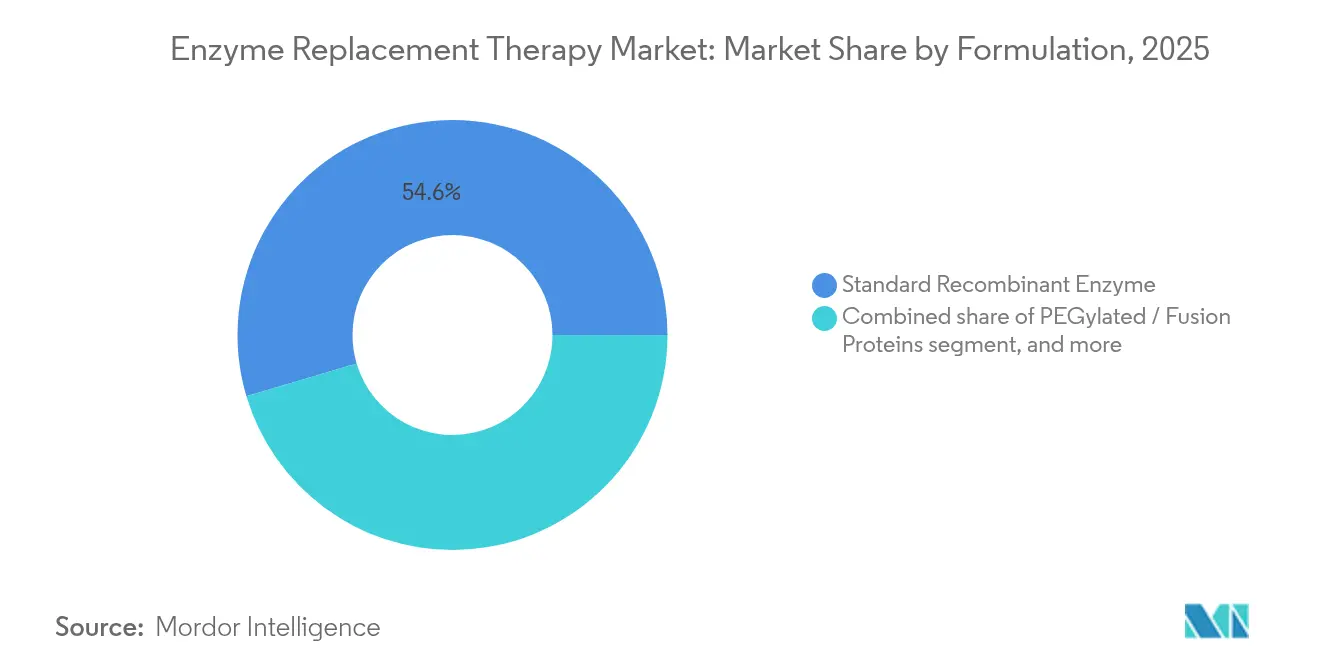
- 製剤別では、標準組換え酵素が2025年の酵素補充療法市場規模の54.60%のシェアを保持し、ペグ化製剤はCAGR 9.85%で成長する見通しです。
- エンドユーザー別では、病院および専門クリニックが2025年の71.90%のシェアを占め、在宅医療がCAGR 12.10%で最も急成長するチャネルとなっています。
- 地域別では、北米が2025年に38.10%のシェアを維持し、一方でアジア太平洋地域は2031年にかけて最高CAGR 10.08%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
酵素補充療法市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 希少疾患罹患率の増加 | +2.1% | 世界全体;北米および欧州での影響が大きい | 長期(4年以上) |
| 政府のインセンティブと資金調達 | +1.8% | 北米および欧州連合;アジア太平洋地域への拡大 | 中期(2~4年) |
| 新生児スクリーニングプログラムの拡充 | +1.5% | 世界全体;先進市場での早期成果 | 長期(4年以上) |
| 患者中心の医療提供への転換 | +1.2% | 北米および欧州;アジア太平洋地域への波及 | 中期(2~4年) |
| 酵素工学における技術的進歩 | +1.7% | 世界全体 | 長期(4年以上) |
| 革新的な償還モデル | +0.8% | 北米および欧州連合 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
希少疾患罹患率の増加
中国における新生児ゲノムプログラムにより、出生1,512件に1件の割合でリソソーム蓄積症が発見され、相当数の未診断コホートが明らかとなり、酵素補充療法市場全体にわたる持続的な普及を促進しています。早期診断により臨床医は不可逆的な臓器損傷が生じる前に介入でき、後期症状管理と比較して生涯コストを低減します。支払者はますます早期療法を予防的支出として取り扱い、希少疾患の予算を再調整しています。より多くの地域が同様のプログラムを採用するにつれ、世界の患者プールが拡大し、需要の予測可能性が加速します。また、早期特定によってバリューベース契約の前提条件である長期アウトカム追跡が促進され、多くの保険者が現在このような契約を志向しています。
政府のインセンティブと資金調達
米国FDA(食品医薬品局)は2024年にM6P Therapeuticsに対して6件の希少小児疾患指定を付与し、酵素候補の開発タイムラインを短縮する優先審査経路の実例を示しました。欧州のオーファンゲノム療法基金の提案は、イノベーションと公平なアクセスの両方を支援することを目指しています。直接補助金は現在、製造能力を対象としており、慢性的な不足に対応するとともに、供給セキュリティへの信頼を高めています。これらの政策はバイオファーマスポンサーの資本リスクを軽減し、商業ローンチを加速させることで、酵素補充療法市場内での競争激度を高めています。多国籍企業は補助金を活用して地域製造拠点を拡張し、ランデッドコストを低減して患者へのリーチを向上させています。
新生児スクリーニングプログラムの拡充
カリフォルニア大学サンフランシスコ校(UCSF)でのPEARLトライアルでは、ムコ多糖症タイプVIおよび乳児発症型ポンペ病に対する出生前酵素療法が実施されており、出生後の抗体形成を排除できる可能性があります。包括的なパネルを追加した国々では、疾患が数か月または数年早く検出され、臨床医が歴史的に生涯にわたる障害をもたらしてきた神経学的および骨格的損傷を防ぐことが可能になっています。アウトカムデータは、スクリーニングを受けた乳児における入院率の低下および成長指標の改善を示しており、前払いプログラム資金に対する支払者の論拠を裏付けています。経済モデリングでは、スクリーニングコストは合併症の回避によって3年以内に相殺されることが示されており、これは資源が限られた地域の保健省に対して説得力のあるメッセージとなっています。
患者中心の医療提供への転換
イタリアのコホートでは、酵素点滴が病院から在宅へ移行した際に直接コストが25~50%低下し、アドヒアランスの向上と患者ストレスの顕著な低減が報告されています。在宅医療受療者のうち治療関連不安を報告したのはわずか9%であり、病院での受療者の40%と対照的です[2]British Journal of Nursing、「酵素補充療法の在宅点滴における患者体験」、britishjournalofnursing.com。新型コロナウイルス感染症(COVID-19)パンデミック中には、遠隔モニタリング技術と看護師主導のアウトリーチが在宅投与の安全性を実証し、患者中心のモデルを酵素補充療法市場の恒久的な特徴として定着させました。支払者は現在、入院病床の余力確保のために在宅セットアップへの償還を行っており、医療機器メーカーは進化するプロトコルに適合したポータブル点滴ポンプの提供に向けて競争しています。
酵素補充療法市場の抑制要因影響分析*
| 抑制要因影響分析 | CAGR予測への影響(~%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い治療コスト | −1.9% | 世界全体;新興市場での影響が大きい | 長期(4年以上) |
| 免疫原性への懸念 | −1.3% | 世界全体 | 中期(2~4年) |
| 新興療法との競合 | −1.1% | 世界全体 | 中期(2~4年) |
| サプライチェーンの課題 | −0.9% | 世界全体 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い治療コスト
米国では患者1人あたり年間USD 20万~30万の支出が支払者の予算を圧迫し続けており、医療費支出が少ない新興経済国全体での広範な普及を複雑にしています。調査を受けた保険者は、慢性的な酵素療法に対する「公正」価格の中央値としてUSD 256,000を挙げており、この数値は公共予算の上限とほとんど一致しません。欧州の償還は依然として大きく幅があり、ポーランドの27%からデンマークの88%まで及んでおり、不均等なアクセスが需要を分断し、収益の見通しを抑制しています。アウトカムベースの契約はリスクを軽減しますが、多くの医療システムが備えていない高度なデータストリームを必要とするため、普及が遅れています。
免疫原性への懸念
酵素治療を受けた患者の半数は最終的に抗薬物抗体を産生し、一部は治療効果を中和し、一部は点滴反応を引き起こして投与中止を余儀なくさせます。用量増加や免疫寛容誘導などの回避策はコストを増大させ、ケアを複雑化します。バイオシミラー参入者は、製造上のわずかな偏差でも免疫原性プロファイルを変化させる可能性があるため、追加的なハードルに直面し、規制上の精査が強化されています。ペグ化やグリコスイッチングなどの新規工学的手法は免疫トリガーを抑制する可能性を示していますが、長期安全性データは依然として限られており、酵素補充療法市場における特定のローンチを遅延させ、広範な規制承認を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
酵素補充療法市場セグメント分析
酵素タイプ別:
イミグルセラーゼの優位性が次世代の挑戦に直面イミグルセラーゼは2025年の酵素補充療法市場シェアの38.05%を保持しており、30年以上にわたるゴーシェ病管理における確固たる地位を裏付けています。しかしながら、アバルグルコシダーゼ アルファはポンペ病プロトコルにおけるリソソームターゲティングの強化によって推進され、CAGR 11.12%で成長すると予測されています。次世代薬の酵素補充療法市場規模は、メーカーがより長い半減期、低い免疫原性、および点滴頻度の低減を約束するペグ化または糖鎖工学的構造体へと移行するにつれ、急速に拡大すると見込まれています。
アガルシダーゼ アルファ、タリグルセラーゼ アルファ、およびベラグルセラーゼ アルファが代替生産システムおよびサプライ安定性を通じて差別化されたポジショニングを争うにつれ、競争圧力が高まっています。ペグニガルシダーゼ アルファのフェーズ3の結果は持続的な血漿中曝露を示しており、ファブリー病治療のパラダイムシフトを示唆しています。酵母または植物細胞バイオリアクターに投資するメーカーは上流コストを削減し、調達の多様化を図ることで、かつて酵素補充療法産業を断続的に悩ませた不足のリスクを低減しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


適応症別:
ゴーシェ病のリーダーシップがポンペ病のイノベーションに挑戦されるゴーシェプロトコルは2025年の酵素補充療法市場規模の42.87%を生み出しており、これは複数の承認済み資産と確立された投与アルゴリズムによるものです。ポンペ病はこれに肉薄しており、シパグルコシダーゼ アルファとミグルスタットの併用療法が単剤療法のベンチマークを上回ることで、2031年にかけてCAGR 11.02%が見込まれています。一方、ファブリー病療法は早期診断とガイドラインに基づく開始によってモメンタムを維持しています。
FLT201などの新興遺伝子療法はすでにバイオマーカー負荷を低減しており、長期的には酵素の普及を圧迫する可能性があります。UCSFのPEARLトライアルに見られるような出生前の実験は、介入の機会を完全に書き換える可能性があります。欧州コンセンサスグループによる適応症固有の推奨事項は、現在モニタリング間隔を標準化しており、支払者の信頼を支持し、間接的に酵素補充療法市場を下支えしています。
投与経路別:
静脈内投与の優位性が皮下投与による変革に直面静脈内点滴は、既存のケアモデルと病院インフラが既存の慣行を強化する中、2025年の収益シェアの91.75%を占めました。しかしながら、皮下投与形態は自律性を重視し予約時間の短縮を望む患者に後押しされ、CAGR 10.12%を牽引しています。皮下投与候補が獲得する酵素補充療法市場規模は現時点では限定的ですが、戦略的な重要性は格別に高いものがあります。
開発者は粘度、浸透圧、および安定剤含量を最適化し、静脈内比較薬との生物学的同等性を確保することで、外来または在宅環境に適した簡略化されたレジメンを実現しています。規制当局は現在、免疫原性と長期曝露に関する強固なブリッジングデータを要求しており、申請期間は延長されますが、承認後への信頼を高めています。製品ローンチを遠隔サポートプラットフォームと組み合わせるベンダーはアドヒアランスを強化し、持続的なニッチを確立しています。
製剤別:
標準酵素がペグ化イノベーションにもかかわらずリードを維持標準組換え酵素は2025年に54.60%のシェアを保持しており、30年にわたる臨床的な親しみやすさと合理化された規制経路を反映しています。しかしながら、ペグ化構造体は半減期を延長し投与頻度を低減することで、CAGR 9.85%を記録しています。成長はまた、酵素を抗体断片と融合させることで組織透過性を向上させる融合タンパク質技術からも生まれています。
市場参加者は、高い製造原価と厳格な品質検査をプレミアム価格設定とロイヤルティ獲得と天秤にかける必要があります。酵素補充療法市場はまもなく、固有のターゲティング部分を持つ遺伝子活性化酵素を特徴とするようになり、ペグ化の利点を飛び越える可能性があります。早期採用者は製造ノウハウと特許の深みを確保し、バイオシミラー競合者に対する参入障壁を高めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
病院の優位性が在宅医療へとシフト病院および専門クリニックは2025年の収益の71.90%を占めましたが、在宅医療環境は直接コストにおける明確な25~50%のコスト優位性と優れた患者報告アウトカムを背景に、CAGR 12.10%を達成しています。ハイブリッドモデルである点滴センターは、利便性と医療的監視の間の妥協点を提供する場として、都市圏で拡大しています。
スマートポンプやクラウドベースのダッシュボードを含むデジタルアドヒアランスツールが、在宅点滴への支払者の償還意欲を支えています。これらの動きはサプライ予測を再構成しており、大量の病院向け注文に代わって、より小規模で頻繁な配送が行われるようになっています。医療機器メーカー、専門薬局、および看護ネットワークはますます連携を強め、酵素補充療法市場内で製品とサービスを一体化した凝集力の高い価値提案を構築するエコシステムを形成しています。
地域分析
北米酵素補充療法市場
北米は2025年に38.10%のシェアを維持しており、十分な資金を持つ保険制度と、異染性白質ジストロフィーに対するLenmeldy承認など希少疾患の承認を加速するFDAの恩恵を引き続き受けています。アウトカムベースの契約が普及し、年間支出をバイオマーカーの改善および入院削減に連動させています。メーカーは専門薬局ネットワークを活用して当日配送を実現し、アドヒアランスの向上と廃棄の削減を図っています。米国およびカナダにおける酵素補充療法の市場規模は、新生児スクリーニング義務化の広範な普及も反映しており、新たに診断された乳児がより早期に治療を開始できる体制が整っています。
欧州酵素補充療法市場
欧州はアクセス面で混在した状況を呈しています。デンマークはコストの最大88%を償還する一方、ポーランドはわずか27%にとどまり、不均一な普及が総収益を抑制しています。欧州医薬品庁による一元的な承認はニーマン・ピック病に対するXenpozyme承認のように申請を簡素化しますが、承認後の価格交渉は数年に及ぶ場合があります。国内の資金調達が遅れている地域では国境を越えた治療渡航が増加し、供給計画に物流上の複雑さを加えています。それでも、ムコ多糖症に関する協調的な治療ガイドラインが臨床実践の収束を支援し、緩やかな成長を下支えしています。
アジア太平洋酵素補充療法市場
アジア太平洋地域は、積極的な新生児スクリーニング、家計所得の向上、および現地生産拠点の整備に支えられ、10.08%のCAGRで酵素補充療法市場において最も急成長している地域です。中国のゲノムパネルにより、リソソーム疾患の発生率が予想を上回ることが明らかになり、初年度治療を補助する市区町村の資金プログラムが促進されています。日本ではパビナフスプ アルファ(MPS II)およびアセノイラミン酸(GNEミオパチー)の承認が行われ、最先端モダリティに対する規制当局の開放的な姿勢が示されています。韓国およびシンガポールの受託製造業者が酵素の生産能力を拡大する一方、インドはコスト競争力を活かして国内需要および輸出需要に対応しています。これらの取り組みが総体として、地域全体における酵素補充療法産業の収益基盤を引き上げています。

規制環境
リソソーム蓄積症および関連する代謝疾患に対する酵素補充療法は主にバイオ医薬品として規制されており、多くの場合オーファンドラッグの枠組みの下で開発される。これによりCMC(化学、製造、品質管理)監督が強化される一方、プロトコルアシスタンスや費用減免といった優遇措置も提供される。米国では、FDAの希少疾患ガイダンスが開発プログラムに対する評価基準を定め続けており、2026年2月には同機関が超希少疾患に対する個別化療法の加速化を目指す新たな枠組みを開始し、遺伝的に定義された小規模患者集団向け製品への規制上の注目を強化した。
欧州では、オーファン指定およびその維持は規則(EC)No 141/2000により規定されており、EMAおよび欧州委員会の意思決定を通じた中央承認手続きが依然として市場参入の中核をなしている。EMAは2025年に211件のオーファン指定申請を処理し、欧州委員会により17件の新規オーファン医薬品販売承認が付与されたと報告した。同時に、費用減免(プロトコルアシスタンスを含む)を支援する特別年次分担金制度も継続されており、これはERTにおける高い開発費・ライフサイクル管理費に対応するスポンサーにとって依然として重要な手段となっている。
バリューチェーン分析
ERTの価値創出は、疾患の特定と患者の紹介(新生児スクリーニングおよび専門医による診断)から始まり、バイオ医薬品の研究開発、プロセス開発、臨床供給へと進む。この過程における非臨床・臨床パッケージの要件は、希少疾患に用いられるFDAおよびEMAの承認経路(代替エンドポイントが認められる場合の迅速承認または条件付き承認経路を含む)によって形作られる。製造は組換え発現(一般的に哺乳動物細胞培養)を中心に行われ、その後複雑な下流精製と広範なバッチリリース試験が続く。この体制はリードタイムの長期化と在庫計画の必要性をもたらし、スケーリングの制約は開発スケジュールに直接影響を及ぼす可能性がある。その一例として、Travere Therapeuticsが2024年9月に生産スケールアップの難航を理由に後期段階のERT試験を一時停止したことが挙げられる。
商業供給とアクセスは、コールドチェーン物流、専門流通、そして病院、輸液センター、拡大する在宅輸液network network(ネットワーク)にわたる輸液提供インフラに依存している。生産能力と対応力は、垂直統合とCDMOパートナーシップを通じてますます管理されるようになっており、その一例として、2024年2月に締結されたmAbxienceとBiosidusによるagalsidase betaの活性成分製造に関するCDMO契約などのバイオシミラーに特化した取り組みが挙げられる。これは、製造業者とパートナーが高複雑性酵素のコスト、リスク、供給継続性を管理するために委託生産を活用している状況を反映している。
競合状況
酵素補充療法市場は中程度の集中度を維持しており、Sanofi(Genzyme)、Takeda、およびBioMarinがそろって強固な臨床実績、特許資産、およびグローバルな流通を確立し、市場を牽引しています。BioMarinは2025年第1四半期に15%の収益成長を達成し、競争の激化にもかかわらず酵素資産からUSD 4億8,400万を計上しました。既存企業はペグ化、融合タンパク質設計、およびパイプラインの密度を高める買収を通じてポートフォリオの刷新を続けています。専門薬局および在宅医療プロバイダーとの戦略的連携がサービスの包括性を強化しています。
新規参入者は、潜在的に根治的なベクターに向けて競争をシフトさせています。Spur TherapeuticsのFLT201およびREGENXBIOのRGX-121はAAVプラットフォームを展開して持続的な酵素発現を提供し、慢性点滴需要の侵食を脅かしています。REGENXBIOとNippon Shinyakuの間のUSD 1億1,000万のアップフロント提携は、バイオテクノロジーイノベーターがIPと地域商業化力を組み合わせ、日本での市場参入を加速する方法を示しています。バイオシミラー開発者は期限切れの特許を狙っていますが、高い分析的・免疫原性的なハードルに直面しており、短期的には既存企業を保護しています。
製造規模もまた一つの競争の場となっています。Samsung Biologicsは2025年までに784,000Lの生産能力を計画しており、迅速なターンアラウンドと低いユニットコストを約束しています。生産能力バッファーは、英国での治療継続性を乱した膵臓酵素不足のような事態から顧客を守ります。途切れることのないサプライを保証できる企業は、支払者や医療システムとの複数年契約を獲得し、酵素補充療法市場内での市場シェアポジションを強化しています。
酵素補充療法産業のリーダー企業
Sanofi(Genzyme)
Takeda Pharmaceutical Co. Ltd
BioMarin Pharmaceutical Inc.
Amicus Therapeutics
Ultragenyx Pharmaceutical Inc.
- *免責事項:主要選手の並び順不同
本レポートで取り上げた酵素補充療法市場企業
- Sanofi
- Takeda Pharmaceuticals
- Biomarin Pharmaceutical
- Amicus Therapeutics
- Ultragenyx Pharmaceutical Inc.
- Spark Therapeutics
- JCR Pharmaceuticals Co. Ltd.
- Protalix BioTherapeutics
- Chiesi Farmaceutici
- GC Pharma (Green Cross Corp.)
- ISU Abxis
- Denali Therapeutics
- CANbridge Pharmaceuticals Inc.
- Pharming Group N.V.
- SOBI (Orphan Biovitrum)
- Avacta Group plc
- Orchard Therapeutics
- EUSA Pharma
- Idorsia Pharmaceuticals

市場機会と将来展望
主要な機会の一つは、従来のERTが対応できていなかった疾患症状、特にニューロパチー型リソソーム蓄積症における中枢神経系(CNS)への影響への対応範囲を拡大することである。規制上の動きもこの方向性を後押ししている。2026年3月、米国FDAはDenali Therapeuticsに対し、小児患者(体重5kg以上)のMPS II型における神経学的症状を対象としたAVLAYAH(tividenofusp alfa-eknm)の迅速承認を付与した。この承認は、血液脳関門輸送機構とバイオマーカーに基づく迅速承認戦略を活用する脳浸透型ERTプラットフォームにとって、商業的な先行事例を確立するものである。
既存製品のライフサイクル拡大および小児適応の拡大は、後期段階の結果や申請計画に支えられ、依然として明確な成長余地を残している。Sanofiは2026年6月、乳児期発症型ポンペ病を対象としたNexviazyme(avalglucosidase alfa)の第3相Baby-COMET試験で良好な結果を報告し、2026年下半期に米国での追加バイオロジクス承認申請(sBLA)を提出する計画を発表した。これは、より早期に治療を受ける患者層への適応拡大が治療対象患者数の拡大につながる可能性があることを示しており、早期診断と体系的な長期モニタリングへの市場のシフトとも合致している。イノベーションと並行して、業界の統合とポートフォリオの再編も、希少疾患の商業インフラの中で差別化された酵素製品や投与モデルのための余地を生み出しており、大手企業はM&Aやパートナーシップを通じて専門領域の到達範囲と臨床開発のスループットを拡大している。
酵素補充療法市場における最近の業界動向
- 2026年6月:Sanofiは、乳児期発症型ポンペ病を対象としたNexviazyme(avalglucosidase alfa)の第3相Baby-COMET試験で良好な結果を発表し、主要評価項目および副次評価項目を達成した。同社はまた、2026年下半期に適応拡大のための米国追加バイオロジクス承認申請(sBLA)を提出する計画を明らかにし、ポンペ病におけるライフサイクル戦略を強化し、より早期に治療を受ける患者セグメントへの投資を強化した。
- 2026年4月:BioMarinは1株当たり14.50米ドルでAmicus Therapeuticsの買収を完了した。この取引により、BioMarinの希少疾患分野における事業基盤が拡大し、酵素関連および隣接する希少代謝疾患治療領域全体で活用可能な追加的な商業能力および開発能力が加わった。
- 2025年5月:BioMarinはInozyme Pharmaを約2億7,000万米ドルで買収する最終契約を締結し、INZ-701を追加して酵素治療ポートフォリオを強化した。この取引は、希少疾患代謝プログラムへの資本配分が継続していることを示しており、専門流通および長期患者管理モデルに適合する後期段階資産の拡充を目指すBioMarinの戦略を補完するものである。


酵素補充療法市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、酵素補充療法市場は、患者において欠損または機能不全のある酵素を代替または補完するために処方される酵素製品から生じる収益として定義され、医療監督下で提供され、医療チャネルを通じて償還される治療を対象とする。
対象範囲外:本市場規模には、市販の消化酵素サプリメント、薬局における調剤、および販売未承認の商業化前パイプライン製品は含まれない。
セグメンテーション概要
- 酵素タイプ別
- イミグルセラーゼ
- アガルシダーゼ アルファ
- アガルシダーゼ ベータ
- ベラグルセラーゼ アルファ
- タリグルセラーゼ アルファ
- アルグルコシダーゼ アルファ
- アバルグルコシダーゼ アルファ
- ガルスルファーゼ
- イデュルスルファーゼ
- その他の酵素
- 適応症別
- ゴーシェ病(タイプI、II、III)
- ポンペ病(乳児発症型および遅発型)
- ファブリー病
- MPS I(ハーラー症候群)
- MPS II(ハンター症候群)
- MPS IV(モルキオ症候群)
- その他の適応症
- 投与経路別
- 静脈内点滴
- 皮下投与
- 製剤別
- 標準組換え酵素
- ペグ化製剤/融合タンパク質
- 遺伝子活性化次世代酵素
- エンドユーザー別
- 病院および専門クリニック
- 在宅医療環境
- 点滴センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、承認済みのERT適応症および治療基準のマッピングから始まり、その後、国別の測定可能な需要および価格動向に整合させる作業を行った。疾患および治療対象集団の基礎を固めるため、米国FDAの医薬品ラベルおよび承認情報、欧州医薬品庁(EMA)の公開評価報告書、および利用可能な場合には米国疾病予防管理センター(CDC)の希少疾患に関する参考資料などの公的資料を活用した。
治療対象数およびアクセス状況を裏付けるため、OECDの医療統計、世界保健機関(WHO)の医療費支出指標、および リソソーム蓄積症および関連する代謝疾患の罹患率、診断率、治療パターンに関する査読済み論文も精査した。企業の年次報告書、投資家向け説明資料、および信頼性の高い報道は、発売時期、適応拡大、地域展開の検証に役立ち、企業財務情報および特許データベースに特化した有料サブスクリプションを選択的に利用して、製品の成熟度や競争の激しさを明確化した。これらの例は網羅的なものではなく、データ収集、仮定の検証、および調査上のギャップを埋めるために、他にも多くの公的資料を精査した。
一次インタビューおよび調査
臨床医、病院・輸液センターの管理者、支払者関連の関係者、および流通チャネルの担当者との一次的な意見交換を実施し、主要な前提条件を実際の処方およびアクセス行動と照合した。世界的な視点を得るため、主要地域全体で入力情報の均衡を図り、診断率、切り替え、継続率、および割引・償還ルール適用後の実質価格変動に関するギャップを解消するためフォローアップを実施した。
一次調査実地作業の回答者分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:28% | 経営幹部(CXO):19% | アジア太平洋(APAC):47% |
| 中堅層:53% | 機能・部門責任者:24% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレイヤー:19% | マネージャー:57% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、診断済み罹患率を適応症別に治療対象患者にフィルタリングし、標準的な用量、投与頻度、および国別の実質価格ロジックを用いて価値換算するトップダウン型の需要プール手法を用いて構築した。希少疾患では公表される罹患率の幅が広くなる場合があるため、治療対象プールは、専門医療センターで診療を受ける患者の割合や、インタビュー対象者から共有された実際の治療導入状況などの実務的なアクセス指標を用いて調整した。
総数を現実的な範囲に保つため、治療レベルの年間コスト範囲のサンプリングと治療対象プールとの照合を含む選択的なボトムアップ近似を用いて相互検証を行い、さらに市場別の輸液活動や製品供給状況に関するチャネル確認も実施した。モデルに最も影響を与えた入力要素には、診断済みと未診断の比率、ラベルに基づく治療適格性、体重に基づく投与の場合の平均患者体重の仮定、継続率および治療中止率、そして定価から実質収益を変動させる割引・リベート水準が含まれる。
予測にあたっては、シナリオ分析を適用した後、適応拡大の時期、早期診断傾向、および新興市場におけるアクセス改善の速度に関する専門家の合意を踏まえて絞り込みを行った。国によって直接的なデータが得られない場合には、代替指標(1人当たり医療費支出、希少疾患償還制度の成熟度、専門医療センターの密度)を用いて導入率を推定し、その後地域レベルで総数を再検証した。
データ検証および更新サイクル
初回モデルの実行後、既知の治療コスト範囲、地域別患者プールの妥当性、および発売・アクセス時期に整合する前年比成長パターンなど、独立した指標に対して出力結果を検証した。異常値については、非現実的な治療率、過度に積極的な投与量の仮定、または地域の償還実務を反映していない実質価格から生じていないかを確認して調査した。
最終確定前に、推定値は複数段階の内部レビューを経ており、主要変数に大きな変化があった場合や、ある国の結果が既知の市場動向と矛盾する場合には、関連する専門家に再度連絡を取っている。レポートは毎年更新され、承認、安全性に関する規制、または価格・アクセスの重要な変化など主要な事象が発生した場合には、随時中間更新を行う。納品直前には最終確認を行い、クライアントには入手可能な最新の見解を提供している。
Mordor Intelligenceの酵素補充療法市場推定値と他の公表推定値との比較
酵素補充療法に関する公表数値は、各調査チームが同一の疾患群を対象としていない場合や、同一の治療環境を用いていない場合、あるいは同一の価格基準を適用していない場合などにより、ばらつきが生じることがある。こうした違いは希少疾患市場において急速に増幅される傾向がある。もう一つの要因は時期であり、承認、償還制度の更新、および患者発見プログラムが短期間で治療対象数を変動させる可能性がある。
市販の消化酵素サプリメントはMordor Intelligenceの調査対象範囲外であり、これが2025年の値が処方治療と広範な酵素製品販売を混合した推定値と異なる理由の一つとなっている。ギャップはまた、価格を定価または割引後の実質価格でモデル化しているか、より良い診断とともに治療導入率がどれほど急速に上昇すると仮定されているか、そして在宅輸液チャネルと病院チャネルが国ごとに一貫して集計されているかどうかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 16.01 B (2025) | |
| 業界調査出版社A | USD 15.89 B (2025) | 同様の年を使用しているが、膵機能不全治療薬を含めるよう適応症の対象範囲を拡大しているようであり、割引に対して異なる相殺手法を適用している可能性があり、国別構成によって収益総額がわずかに低下または上昇する可能性がある。 |
| 業界調査出版社B | USD 11.23 B (2025) | 2024年を基準年として推定値の基点としており、超希少疾患に対してより保守的な治療率の仮定を適用している可能性があり、地域の対象範囲や通貨換算の時期の違いが2025年の値をさらに圧縮する要因となっている。 |
表全体を見ると、その差異は主にERTとして何を数えるか、実質価格をどのように扱うか、そして治療対象患者プールがどれほど急速に拡大すると想定されているかによって説明される。各ステップを治療対象患者数、投与サイクル、および実質価格の検証に紐づけて追跡可能にすることで、算出された数値は再現可能性を保ちつつ、計画立案時のストレステストもより行いやすくなる。


レポートで回答される主要質問
酵素補充療法市場の現在の規模はどのくらいですか?
市場は2026年にUSD 174億5,000万と評価されており、2031年までにUSD 268億3,000万に達する見込みです。
酵素補充療法において最大のシェアを持つ治療領域はどこですか?
ゴーシェ病の適応症が市場シェアの42.87%をリードしており、これは複数の承認済み酵素と成熟した治療プロトコルによるものです。
アジア太平洋地域が最も急成長している地域と見なされる理由は何ですか?
新生児スクリーニングの拡大、より広範な保険適用、および地域の製造能力が、同地域のCAGR 10.08%を牽引しています。
高まる治療コストへの対応はどのように行われていますか?
支払者は、測定可能な臨床改善に償還を紐付けるバリューベース契約およびアウトカムベースの合意を採用しています。
患者ケアモデルを再形成している医療提供トレンドはどのようなものですか?
在宅点滴が普及しており、病院環境と比較して直接治療コストを25~50%削減し、アドヒアランスを向上させています。
今後10年間で酵素補充療法を最も大きく変革する可能性のあるイノベーションは何ですか?
FLT201やRGX-121などの遺伝子療法は、生涯にわたる点滴の需要を削減する可能性のある持続的な単回投与治療の提供を目指しています。
最終更新日:



