
通信課金収益管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.43 十億米ドル |
| 市場規模 (2031) | 39.96 十億米ドル |
| 成長率 (2026 - 2031) | 10.28 % |
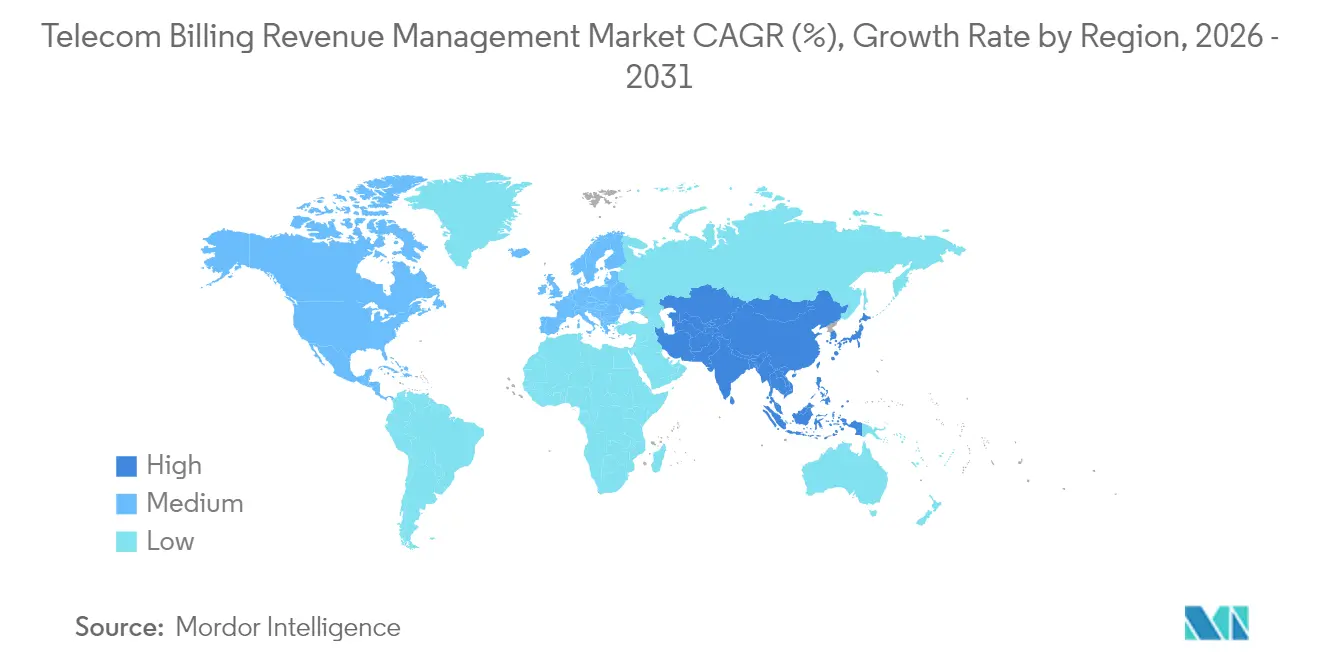
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
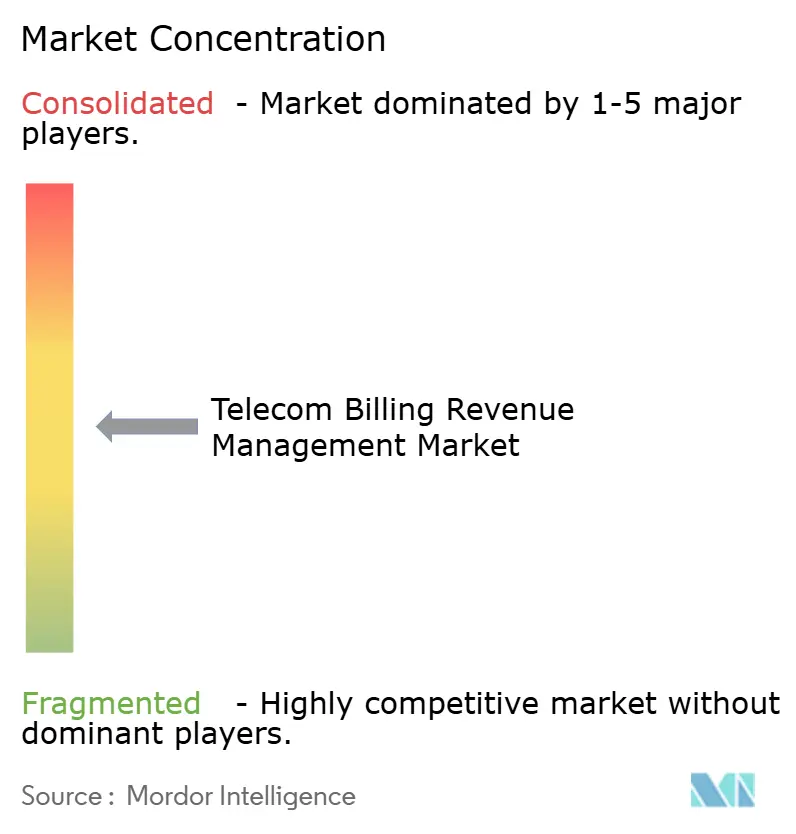
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信課金収益管理市場分析
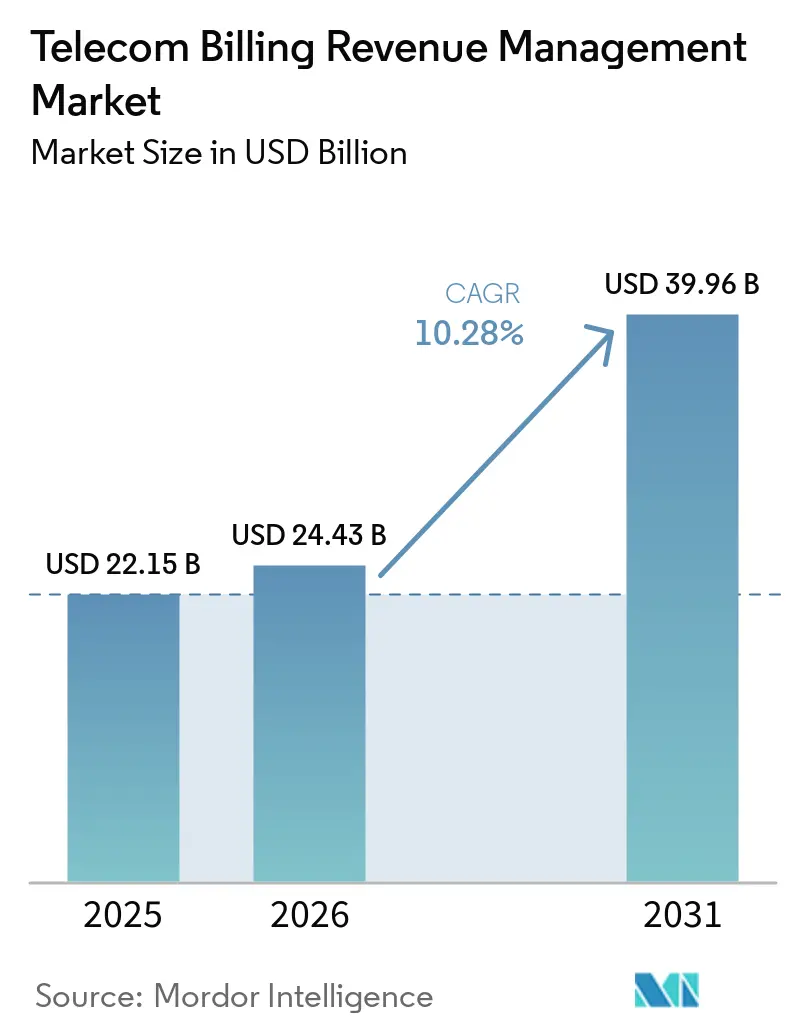
2026年の通信課金収益管理市場規模は240億4,300万米ドルと推定され、2025年の221億5,000万米ドルから成長し、2031年の予測は399億6,000万米ドルで、2026年~2031年にかけて年平均成長率10.28%で成長しています。
この成長軌跡は、5Gマネタイゼーションにおける複雑性の増大に対するセクターの対応を反映しており、従来のビリングアーキテクチャは動的なネットワークスライシングおよびエッジコンピューティングサービスへの対応に苦慮している。市場の拡大は、クラウドネイティブビリングプラットフォームと人工知能機能の融合によって根本的に牽引されており、レガシーシステムでは実現できないリアルタイムのレベニュー最適化を可能にしている。地理的動向では、北米が最大のシェアを占めている。この地域間の格差は、北米の成熟したインフラ投資と、アジア太平洋地域における積極的なデジタルトランスフォーメーションの取り組み、特にインドおよび中国における規制枠組みがビリングシステムの近代化を加速させていることに起因している。クラウドネイティブの専門企業やAI搭載アナリティクスプラットフォームによる破壊的革新に従来のBSS/OSSベンダーが直面するなか、競争の激しさは増している。市場は、規制コンプライアンスコストと技術的陳腐化リスクという二重の圧力に直面している。欧の通信事業者はEU AI法のもとで25億ユーロの追加コンプライアンス費用に直面しており、一方でレガシービリングシステムは5Gサービスイノベーションをますます制約している[1]。同時に、Adunaのようなイニシアチブを通じたネットワークAPIマネタイゼーションの台頭は、10〜30 ビリオン 米ドルのレベニュー機会を生み出しており、根本的に異なるビリングアーキテクチャを必要としている。
主要レポートの要点
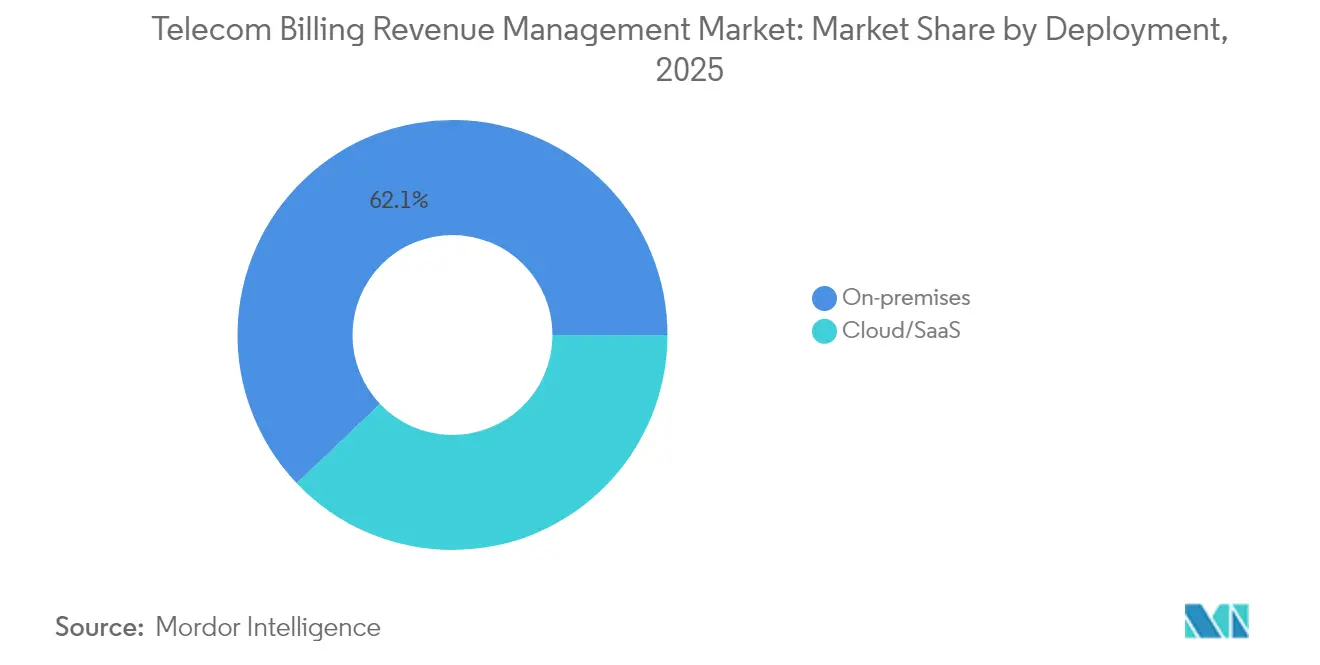
- 展開形態別では、オンプレミスソリューションが2025年の収益の62.10%を占め、クラウド展開は2031年までに最速の年平均成長率13.12%を達成する見込みです。
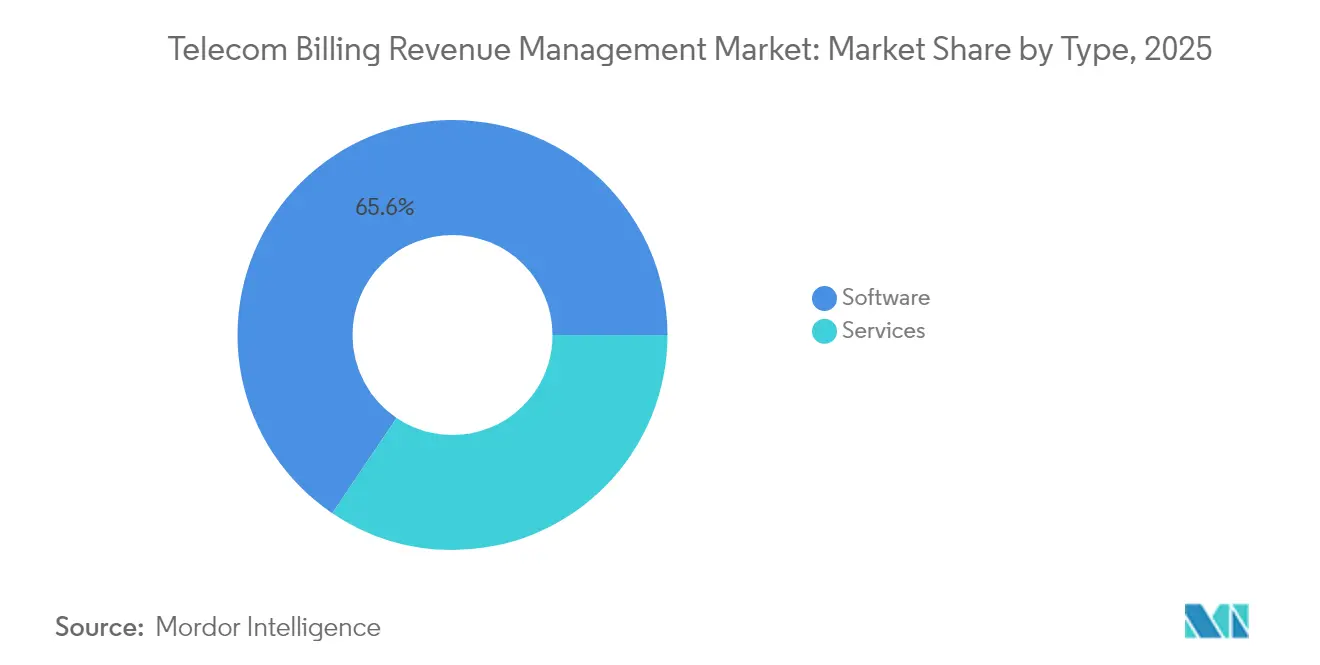
- タイプ別では、ソフトウェアが2025年のセグメントの65.55%を占め、サービスは2031年までに年平均成長率13.88%で最も急速に成長する見込みです。
- オペレーターカテゴリー別では、モバイルオペレーターが2025年の収益の62.85%を占め、インターネットサービスプロバイダーは2031年までに年平均成長率12.96%で拡大する予測です。
- 地域別では、北米が2025年の収益の34.95%を占め、アジア太平洋地域セグメントは2031年までに最速の年平均成長率12.51%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 携帯電話または移動体通信加入者数の増加 | +3.20% | アジア太平洋地域およびアフリカで最も強い影響を持つグローバル | 中期(2〜4年) |
| 通信エコシステム全体における収益分配の複雑性の増大 | +2.80% | 特に北米および欧州のグローバル | 長期(4年以上) |
| Tier-1 CSPによるクラウドネイティブBSS変革 | +2.50% | 北米および欧州主導のグローバル | 中期(2〜4年) |
| プライベート5Gおよびキャンパスネットワークの拡大 | +1.80% | 北米、欧州、アジア太平洋地域のエンタープライズ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
携帯電話または移動体通信加入者数の増加
特に新興市場における移動体通信加入者数の急激な増加は、従来の音声およびSMSモデルを超えて課金システム要件を根本的に再形成しています。アジア太平洋地域の移動体通信加入者数は2024年に18億人に達し、5G接続数は2030年までに大幅に増加すると予測されており、ハイブリッド2G-5G顧客ポートフォリオを管理するオペレーターに対して前例のない課金の複雑性を生み出しています。この加入者数の急増は、特にオペレーターが粒度の細かい使用量ベースの課金を必要とするIoTサービスを開始するにつれて、毎秒数百万件のマイクロトランザクションを処理できるリアルタイム課金システムへの需要を牽引しています。例えば、なりすまし通話を90%削減したインドの不正防止措置の実施は、加入者数の増加が高度な収益保証機能を必要とすることを示しています。この課題は量を超えてサービスの多様性にまで及んでおり、単一の加入者がモバイルブロードバンド、エッジコンピューティング、およびネットワークAPIサービスを同時に利用することがあり、それぞれが個別の課金ロジックを必要とします。この成長を支えるために必要な課金インフラへの投資は、定期的なバッチ処理から継続的なリアルタイム収益管理への根本的な転換を表しています。
通信エコシステム全体における収益分配の複雑性の増大
収益分配の複雑性は、単純なインターコネクト協定から、クラウドプロバイダー、コンテンツパートナー、およびAPI開発者を含む複雑なマルチパーティエコシステムへと進化しています。AT&T、T-Mobile、およびVerizonが5G機能の標準化に向けて協力するAdunaのようなプラットフォームによるネットワークAPIマネタイゼーションの台頭は、従来の課金システムでは対応できない新たな収益分配モデルを生み出しています。これらのパートナーシップは、月単位ではなく分単位で計測される決済期間で、複数のステークホルダーにわたるリアルタイムの収益配分を必要とします。複雑性は5Gネットワークスライシングによってさらに深まり、エンタープライズ顧客が複数のネットワークドメインにわたるパフォーマンス保証と使用パターンに基づいて課金される専用ネットワークリソースを購入します。例えば、グローバルネットワークAPIプラットフォームを構築するための主要オペレーターとのEricssonのコラボレーションは、収益分配が従来の通信境界を超えてサービスとしてのソフトウェアモデルにまで拡大していることを示しています[2]。課金システムは、複数の当事者にわたるサービスパフォーマンス、使用パターン、および契約条件に基づいてリアルタイムで調整する動的収益配分アルゴリズムをサポートする必要があります。
Tier-1 CSPによるクラウドネイティブBSS変革
Tier-1通信サービスプロバイダーは、レガシーシステムでは実現できない運用の俊敏性とコスト効率を達成するためにクラウドネイティブBSS変革を加速させています。これらの変革により、オペレーターは数ヶ月ではなく数週間で新サービスを開始できるようになり、自動スケーリングとインフラオーバーヘッドの削減により総所有コストを30〜40%削減できます。例えば、TIM BrasilによるEricssonのクラウド課金ソリューションの選択は、このトランジションを例示しており、オペレーターがインフラの複雑性を削減しながら収益管理機能を近代化できるようにします。クラウドネイティブアプローチは、オペレーターがシステム全体を中断することなく個々の課金コンポーネントを更新できるマイクロサービスアーキテクチャを促進するものであり、急速な製品ローンチ中のサービス継続性維持に不可欠です。データセンターハードウェアにおける材料コストの圧力がこれらの移行を加速させており、クラウドネイティブプラットフォームは高価なオンプレミスインフラの更新サイクルの必要性を排除しています。この変革はコスト削減を超えて、レガシーシステムでは対応できないリアルタイム分析とAI搭載型収益最適化を可能にします。ただし、移行の複雑性には専門的な専門知識と、移行期間中の収益中断を避けるための慎重なオーケストレーションが必要です。
プライベート5Gおよびキャンパスネットワークの拡大
プライベート5Gおよびキャンパスネットワークの展開は、従来のコネクティビティベースの収益モデルに挑戦する全く新しい課金パラダイムを生み出しています。エンタープライズ顧客は、単純な帯域幅消費ではなく特定のアプリケーション要件に結びついた使用量ベースの課金を伴うパフォーマンス保証付きネットワークスライスをますます要求しています。例えば、公共安全のための5GスタンドアローンネットワークスライシングのVerizonのローンチは、オペレーターが専用ネットワークリソース向けの専門的な課金モデルをどのように開発しているかを示しています。これらの展開には、従来のボリュームベースの指標ではなく、レイテンシ、信頼性、セキュリティレベルを含むネットワークパフォーマンス指標を測定および課金できる課金システムが必要です。複雑性は、複数のエンタープライズが分離された課金とサービスレベルアグリーメントを必要としながらインフラを共有するマルチテナントキャンパスネットワークで増加します。5G機器における材料コストのインフレは、オペレーターにプライベートネットワーク投資の完全な価値を捉えるより高度な課金モデルを実装するよう促しています。課金の課題は、プライベートネットワークと共存するエッジコンピューティングサービスにまで及んでおり、オペレーターはコネクティビティサービスに加えてコンピューティングリソース、ストレージ、データ処理についても課金する必要があります。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な通信規制の存在 | -1.80% | 欧州および北米で最も高い影響を持つグローバル | 短期(2年以内) |
| レガシーOSS/BSS統合の複雑性 | -1.50% | 特に成熟市場における既存オペレーターのグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な通信規制の存在
規制コンプライアンスコストは、特にオペレーターが複数の管轄区域にわたる相反する要件を乗り越える中で、課金システム投資に対する重大な逆風を生み出しています。EU AI法の2027年までの実施は、AI搭載型課金システムを展開する通信オペレーターに対して実質的なコンプライアンス負担を課しており、非遵守の場合は年間グローバル収益の4%に達するペナルティが科されます。欧州のオペレーターは、2024年までに1分あたり0.20ユーロのモバイル通話レートに対応するための課金システム修正を必要とする電子通信規則の調和された終端レートからの追加的な複雑性に直面しています。例えば、インドの個人データ法は、課金システムアーキテクチャとデータ処理機能に直接影響するコンプライアンスコストを生み出しており、オペレーターに追加のセキュリティレイヤーと監査証跡の実装を強いています。これらの規制はしばしば運用効率の目標と対立し、オペレーターはコンプライアンスとイノベーションの間で選択を迫られます。累積的な効果は、オペレーターが収益を生み出す機能ではなく規制コンプライアンスにリソースを配分するにつれて、課金システム近代化予算を制約します。
レガシーOSS/BSS統合の複雑性
レガシーOSS/BSS統合の複雑性は、オペレーターが数十年前のインフラをアップグレードしながらサービス継続性を維持しようとする中で、課金システム近代化の根本的な障壁を表しています。この課題は、包括的なシステム交換を試みる大手オペレーターにとって1億米ドルを超える技術的負債を生み出す独自のインターフェースとカスタム統合に起因しています。例えば、新しいクラウドネイティブ課金プラットフォームを既存の顧客データベース、ネットワーク管理システム、および規制報告ツールと統合する複雑性は、実装タイムラインとコストをしばしば2倍にします。材料コストの圧力がこの課題を激化させており、オペレーターは長期的な移行期間中の並行システム運用を負担できません。統合の複雑性は、オペレーターが収益中断なしに数百万件の顧客記録と課金履歴を転送しなければならないデータ移行要件によってさらに複雑化しています。レガシーシステムは多くの場合、現代の課金プラットフォームとのリアルタイム統合に必要なAPIを欠いており、高価なミドルウェアソリューションまたはカスタム開発を必要とします。数十年にわたる段階的なアップグレードによって蓄積された技術的負債は、継続的な収益フローに依存するオペレーターにとってシステム交換を高リスクな提案にする相互依存関係を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
セキュリティ上の懸念があるにもかかわらずクラウド移行が加速オンプレミス展開は2025年に62.10%の市場シェアを維持しており、ミッションクリティカルな課金インフラへの直接的なコントロールに対するオペレーターの継続的な選好を反映しています。しかし、クラウド展開は、新サービスの資本支出削減と市場投入時間の短縮を求めるオペレーターに牽引されて、2031年までに年平均成長率13.12%を経験しています。展開の分断は、既存の通信事業者がセキュリティと規制コンプライアンスを優先するのに対し、新興オペレーターは運用の俊敏性とコスト効率に注力するというオペレーターの優先事項の根本的な違いを反映しています。例えば、M1シンガポールによるAmdocsのクラウドネイティブ課金プラットフォームの実装は、オペレーターが慎重に設計されたクラウドソリューションによってスケーラビリティとセキュリティの両方を実現できることを示しています。
クラウド移行のトレンドは、セキュリティ上の懸念に対応しながらクラウドのメリットを提供するハイブリッド展開モデルをベンダーが導入するにつれて加速しています。データセンター機器における材料コストのインフレにより、オペレーターが最新世代のインフラにアクセスしながら資本支出サイクルを回避できるため、クラウド展開はますます魅力的になっています。展開の選択は規制要件にますます依存しており、欧州のオペレーターはデータ主権上の懸念からオンプレミスソリューションを好む一方、アジアのオペレーターは急速な市場拡大のためにクラウド展開を採用しています。このセグメンテーションは、クラウドセキュリティ機能が成熟し規制枠組みがクラウドネイティブアーキテクチャに適応するにつれて、ハイブリッドモデルに向けて収束する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
複雑性の増大に伴いサービスの成長がソフトウェアを上回るソフトウェアソリューションは2025年に65.55%の市場シェアを占めていますが、サービスは年平均成長率13.88%で成長しており、技術的な複雑性を乗り越えるためにマネージド課金ソリューションへのオペレーターの依存度が高まっていることを示しています。この成長格差は、オペレーターが所有権よりも課金システムパフォーマンスを優先する、製品中心から成果ベースのビジネスモデルへの市場の進化を反映しています。サービスの成長は、オペレーターが複雑な課金変革を独立して管理する技術的専門知識を欠く新興市場で特に顕著です。例えば、ISBP 2027デジタルトランスフォーメーションに向けたテレコム・ナミビアとSATECのパートナーシップは、オペレーターがコアビジネス活動に注力するために課金システム管理をアウトソーシングしていることを示しています。
サービスセグメントの拡大は、課金システムへのAIおよび機械学習機能の統合の複雑性によって牽引されています。Optivaによるジェネレーティブ AI対応BSSプラットフォームの導入は、ベンダーがスタンドアローンソフトウェア製品ではなくマネージドサービスとして高度な機能をパッケージ化していることを示しています。ソフトウェアベンダーは、定期的な収益を確保しながら顧客の実装リスクを低減するためにサービスとしてのソフトウェアモデルをますます採用しています。このシフトは、従来のソフトウェアライセンスモデルが、ベンダーがパフォーマンス保証と引き換えにオペレーターと収益リスクを共有する成果ベースの価格設定に取って代わられることを示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
オペレーター別:
インターネットサービスプロバイダーがモバイルオペレーターの優位性に挑戦モバイルオペレーターは2025年に62.85%の市場シェアを維持しており、加入者規模と課金インフラへの投資を活用して市場リーダーシップを維持しています。しかし、インターネットサービスプロバイダーは、光ファイバー展開の加速と、従来のサービス境界を曖昧にする固定無線アクセスサービスの台頭に牽引されて、年平均成長率12.96%で拡大しています。インターネットサービスプロバイダーの成長は、消費者がモビリティよりもブロードバンド速度をますます優先する接続消費パターンの根本的な変化を反映しており、使用量ベースおよびパフォーマンス保証付きサービスの新たな課金要件を生み出しています。例えば、2024年第4四半期にVerizonが408,000件のブロードバンド加入者を追加したことは、従来のモバイルオペレーターがインターネットサービスプロバイダーの領域に拡大していることを示しています。
MVNO/MVNEオペレーターは、専門的なサービスモデルとアジャイルなビジネスアプローチによって課金イノベーションを牽引する新興セグメントを表しています。これらのオペレーターは、その柔軟性とレガシーインフラの制約がないことから、新しい課金技術を先導することが多いです。5G技術がモバイルオペレーターに固定無線アクセスの提供を可能にし、インターネットサービスプロバイダーがモバイルバックホールサービスを展開するにつれて、オペレーターのセグメンテーションは収束しています。この収束は、オペレーターが従来の境界を跨ぐハイブリッドサービスポートフォリオを管理しなければならないため、課金の複雑性を生み出しています。競争ダイナミクスは、オペレーターが従来のコネクティビティサービスではなくAPIアクセスを通じてネットワーク機能をマネタイズするプラットフォームベースのビジネスモデルへとシフトしています。
地域分析
北米通信課金収益管理市場
北米は2025年に34.95%の市場シェアを維持しており、成熟したインフラ投資と規制の安定性が課金システムの近代化を促進している。同地域の市場リーダーシップは、通信事業者が高度な課金機能への投資に積極的であることを反映しており、VerizonによるFrontier Communicationsの200 ビリオン 米ドルの買収は、課金システム要件を牽引するインフラ統合の規模を示している。例えば、AT&TはOracle Cloud ERPおよびEPMの導入を通じて包括的なデジタルトランスフォーメーションを実施し、より高度な収益管理機能を実現している。米国は5GネットワークAPIイニシアチブおよびプライベートネットワーク展開を通じて地域成長を牽引しており、カナダとメキシコは光ファイバーインフラの拡張と規制の近代化によって貢献している。ただし、市場飽和により加入者拡大が制限され、通信事業者が容量拡大よりも既存インフラの最適化に注力するにつれ、成長は鈍化している。
アジア太平洋通信課金収益管理市場
アジア太平洋地域は2031年までに12.51%のCAGRで最も急成長する地域として台頭しており、積極的なデジタル化イニシアチブと規制改革が課金システムの近代化を加速させている。中国の三大通信事業者である中国移動、中国聯通、中国電信は、2024年に合計で1.6 トリリオン 人民元(240 ビリオン 米ドル)を超える収益を上げており、クラウドネイティブ課金プラットフォームおよびAIを活用した収益最適化への多大な投資を行っている(Sohu)。例えば、中国移動のインテリジェント運用管理システムは、AI駆動型課金最適化における同地域のリーダーシップを示している。インドの通信セクターは同地域の変革ポテンシャルを示しており、通信事業者は5Gインフラの資金調達のために料金値上げを実施しながら、高度な不正防止システムを導入している。日本は、高度な課金機能を必要とするエンタープライズ5G展開およびネットワークスライシングの革新を通じて貢献している。
EMEA・南米通信課金収益管理市場
南米は光ファイバーインフラの拡張と規制の近代化によって新興の機会を提示しており、ブラジルが通信事業者の統合と技術アップグレードを通じて地域成長を牽引している。例えば、Millicomの2024年収益は58 ビリオン 米ドルに達し、後払い加入者の力強い成長が複数のラテンアメリカ市場における課金システム要件を牽引している。欧州はEU AI法および電子通信コードに基づく規制遵守コストにより、課金システムへの投資予算が制約されることで、まちまちな成長見通しに直面している。ただし、同地域は新たな収益機会を生み出す高度な5G展開およびネットワークAPIイニシアチブの恩恵を受けている。中東・アフリカは新興の機会を提示しており、Omantelのような通信事業者が課金インフラを近代化する包括的なデジタルトランスフォーメーションを完了している。
規制環境
関税規制、規制会計、および報告制度が、各法域における通信料金請求・収益管理のあり方を形作っている。インドでは、2026年3月に発行された「電気通信関税(第72次改正)命令2026」が、規制報告および会計分離規定を更新し、事業者に対して課金管理、照合、文書化ワークフローの強化を促している。
米国では、FCCが2026年のNPRM(規則制定案告示)を通じて事業者間補償改革を進め、残存する課金項目をビル・アンド・キープ方式へ移行させるとともに、一部のアクセス課金について事前関税規制の撤廃を提案している。国際的・地域的な基盤としては、データサービスの関税規制原則を定めたITU-T勧告D.265(2025年4月)と、収束的なコスト算定・会計手法を強化するBEREC「Regulatory Accounting in Practice 2025」(2025年12月)があり、規制当局対応可能な成果物の必要性を高めている。
バリューチェーン分析
バリューチェーンは、課金・請求インターフェースを定義する標準・フレームワーク、顧客関係とサービスカタログを保有するCSP、コンバージェント課金・請求・製品カタログ・収益保証機能を提供するBSSソフトウェアベンダー、そしてスケーラブルな導入と分析を可能にするシステムインテグレーターおよびクラウドプロバイダーにわたる。標準レイヤーでは、3GPP TS 32.240(課金アーキテクチャ)とTS 32.291(サービスベースインターフェース)が5Gおよびコンバージドサービスのリアルタイム課金に影響を与え、TM Forum APIおよび請求計算仕様が相互運用性と統合パターンを形作っている。
導入上の障壁とパートナーエコシステムは、B2B2Xの決済・収益分配ワークフローに現れており、そこでは課金がパートナー管理、不正・異常検知、顧客体験ツールと結びついている。TIM Brasilはエリクソンと協力し、クラウド課金をOracle Cloud Infrastructure上に統合し、Circlesはファーウェイと戦略的協業を結び、ネットワークおよびクラウド機能をデジタルBSS SaaSプラットフォームと組み合わせた。これは、クラウド基盤、ベンダーソフトウェア、統合ノウハウがどのように一体化され、モダナイゼーションを加速させているかを示している。
競争環境
通信課金収益管理市場は、従来のBSS/OSSベンダーとクラウドネイティブ専門業者の間で競争が激化する中で穏健な統合を示しています。Amdocs、Oracle、Ericssonなどの既存プレーヤーは包括的なプラットフォーム提供を通じて市場リーダーシップを維持していますが、AIおよびクラウドネイティブアーキテクチャを活用するアジャイルな競合他社による混乱に直面しています。例えば、Amdocsの調査によれば、サービスプロバイダーの90%がジェネレーティブAIをビジネス目標に不可欠と考えている一方で、実装済みはわずか22%であり、これが専門ベンダーに機会を生み出すイノベーションギャップを示しています。競争ダイナミクスは、ベンダーが個々の製品機能ではなくエコシステムの幅で競争するプラットフォームベースのビジネスモデルへとシフトしています。戦略的パートナーシップが不可欠となっており、統合されたBSSおよびOSSソリューションを提供するためのOptivaとGDiのコラボレーションによって示されています[4]。
技術的な差別化は、リアルタイムの収益最適化を可能にするAI機能とクラウドネイティブアーキテクチャにますます集中しています。ベンダーは、顧客行動パターンを分析して価格戦略を自動的に生成できるジェネレーティブAIプラットフォームに多大な投資を行っており、早期採用者に対して大きな競争優位性を生み出しています。市場構造は、オペレーターが統合の複雑性を削減しようとする中で、課金、課金処理、および収益保証を網羅するエンドツーエンドソリューションを提供できるベンダーに有利に働いています。ネットワークAPIマネタイゼーションや5Gネットワークスライシング課金などの専門分野にホワイトスペースの機会が存在しており、従来のベンダーはドメイン専門知識を欠いています。新興の破壊者は、既存企業の包括的なプラットフォーム戦略に挑戦する目的特化型ソリューションでこれらのニッチ市場をターゲットにしています。
通信課金収益管理産業のリーダー
-
Oracle Corporation
-
Nokia
-
Ericsson
-
SAP
-
Huawei Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
テレコムビリングレベニューマネジメント市場 このレポートでカバーされる企業
- Amdocs
- Netcracker Technology
- CSG Systems International
- Oracle
- Ericsson
- Huawei
- Nokia
- SAP SE
- Comarch
- Optiva
- Enghouse Networks
- Sterlite Technologies
- Intracom Telecom
- Subex
- MIND CTI
- Openet (Amdocs Digital)
- Hansen Technologies
- Zuora
- BillingPlatform
- Rev.io
市場機会と将来展望
2つの機会領域が市場活動を形作っている。第一に、レガシー更新プログラムとクラウド規模のモダナイゼーションである。KDDIは2026年2月にOracle Cloud Scale Charging and Billingを採用し、レガシーの課金・レーティングを置き換え、大規模なユースケースカタログをサポートすることとした。一方Viは2026年3月に、異常検知や注文失敗予測向けAIアプリケーションと合わせてクラウドネイティブなEricsson Chargingの利用を拡大した。これらのプログラムにより、コアの課金・請求ソフトウェアに加え、移行サービス、データ変換、カタログ合理化、リアルタイムメディエーションへの需要が高まっている。
第二の機会領域は、国家デジタル戦略、テックコへの再編、そして企業向けサービスの収益化が交差する部分にある。Omantelは2026年4月にCerillionと提携し、Oman Vision 2040に沿ったCerillion Cloud上でのBSS/OSS変革を進めた。Zain KSA(Yaqoot)は2026年4月にファーウェイと提携し、デジタル製品開発と自動化を加速するためBSSをアップグレードした。プライベートネットワーク、ネットワークスライシング、B2Bオファリングが拡大するにつれ、事業者やホールセールプロバイダーは課金をサービス提供・運用に近づけている。2026年5月、Ishan TechnologiesはOracle Cloud Scale MonetizationおよびOracle Unified Operationsを選定し、課金・請求をサービス提供と結びつけた。これは、単独の課金アップグレードではなく、エンドツーエンドでAPI主導の収益化スタックへの需要を示している。
最近の産業開発事情 テレコムビリングレベニューマネジメント市場
- 2026年6月:LightpathはOracle Cloud Scale Billingを導入し、課金業務を現代化し、企業向けオファリング全体でのデジタルサービス収益化を支援した。この更新により、光ファイバー中心のプロバイダーによるクラウド規模の課金導入が強化され、課金がB2Bポートフォリオにおけるより迅速な製品構成やサービス変更と連携するようになった。
- 2026年5月:Ishan TechnologiesはOracle Communicationsを選定し、Oracle Cloud Scale MonetizationおよびOracle Unified Operationsをエンドツーエンドの課金・請求変革の一環として導入した。このプログラムは収益化をサービス提供・運用とより密接に結びつけ、単独の課金置換ではなく統合されたクラウドネイティブな収益スタックへの需要を強めている。
- 2024年10月:OmantelとOptivaは、より広範な業務モダナイゼーションの一環として、通信料金請求・収益管理機能を強化する包括的なデジタル変革プロジェクトを完了した。この完了は、新しいデジタル製品を支え、レガシープロセスによる摩擦を低減できる現代的な課金基盤への事業者の継続的投資を示している。
テレコムビリングレベニューマネジメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
レポートにおけるテレコムビリングレベニューマネジメント市場は、通信事業者が使用量の料金計算、請求書の発行、料金回収、およびプリペイドとポストペイドの顧客全体にわたるレベニューリーケージの削減を行うために使用するソフトウェアおよびサービスを対象としており、オンプレミスデプロイメントとクラウド環境の両方で提供される。
対象外の範囲:通信事業者のビリングおよびレベニューアシュアランスニーズ向けに販売されていない、一般的なITアウトソーシングおよび非テレコム向けエンタープライズビリングツールは除外する。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド/SaaS
- タイプ別
- ソフトウェア
- サービス
- オペレーター別
- モバイルオペレーター
- インターネットサービスプロバイダー
- MVNO/MVNE
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋地域
- 中国
- インド
- 日本
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- サウジアラビア
- トルコ
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、通信事業者がサービスをマネタイズするために必要な要素と、新しいプラン(バンドル、データ重視のオファー、デジタルチャネル)によってこれらのニーズがどのように変化するかをマッピングすることで、モデルの最初の構造を構築した。ITU指標、GSMA刊行物、FCC公表資料、OECD通信統計、および世界銀行データなどの公開資料をレビューし、加入者動向、トラィック成長、および地域市場の成熟度を裏付けた。
次に、年次報告書、投資家向けプレゼンテーション、プレスリリース、および関連する標準文書などのソースを用いてサプライサイドのクロスチェックを行った。これにより、ビリング、チャージング、メディエーション、およびレベニューアシュアランス間の製品境界を理解することができた。さらに、企業財務情報およびインテリジェンスの有料サブスクリプション、特許データベース、ならびにニュースおよび財務情報フィードが、ベンダーのエクスポージャーおよび製品方向性の迅速な検証を支援した。ここに記載されているデスクソースは例示的なものであり、データポイントの収集、検証、および明確化のために他の多くの公開資料も使用された。
一次インタビューおよびサーベイ
一次調査は、実際に購入されているもの、取引の構成方法(ソフトウェア対サービス)、およびクラウド導入が支出タイミングをどのように変化させるかを検証することに重点を置いた。デスクリサーチによる仮定のギャップを埋めるため、主要地域の通信事業者のステークホルダーおよびソリューション側の専門家と幅広く対話した。導入ペース、価格の方向性、更新サイクルなどの主要インプットもこれらの議論を通じて確認された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:48% |
| 中位層:52% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、通信事業者数、加入者基盤の方向性、およびサービスミックスを用いて地域別のビリングおよびレベニューマネジメント機能への支出を再構築するトップダウンの需要プールから始まる。次に、公開開示からのサンプル取引額、ベンダーの収益エクスポージャーシグナル、および導入・マネージドサービスシェアに関するチャネルフィードバックなど、選択的なボトムアップチェックによってモデルを裏付け、ギャップが生じた場合は合計値を調整する。
最も重要なインプットは、BSSのクラウド移ペース、プリペイドとポストペイドの比率およびそれがチャージング要件をどのように変化させるか、カタログの複雑性を高める新しいデジタル製品の発売、ならびにレベニューアシュアランスのアップグレードを促進するレベニューリーケージと不正対策の強度であった。また、通信事業者の近代化サイクルと、ソフトウェアライセンスまたはサブスクリプションと関連サービス(導入、統合、サポート)の典型的な分割も追跡した。これらの選択が年間支出パターンを変化させるためである。
予測は、クラウドBRMの導入曲線、5Gマネタイゼーションの準備状況、および通信事業者のキャペックスからオペックスへのシフトについて採用曲線をストレステストするシナリオ分析を用いて構築し、インタビュー対象者が現実的な予算ウィンドウとして説明する内容に整合させた。小規模地域でボトムアップの可視性が不完全な場合は、保守的な普及率と通信事業者あたりの支出仮定を適用し、シリーズを確定する前に一次フィードバックで再確認する。
データ検証と更新サイクル
結果を検証するた、加入者増加数、通信サービス収益の方向性、および公開されているBSSトランスフォーメーション活動などの独立したシグナルと出力を比較し、地域およびコンポーネントレベルで外れ値を調査する。差異が一つの仮定によって生じている場合は、そのインプットを修正し、必要に応じて専門家に再連絡することで、変更が正当化され文書化されるようにする。
承認前に、モデルは価格推移、サービスミックス、および前年比の継続性に関するサニティチェックを含む複数のアナリストレビューステップを経る。レポートは年次で更新され、大規模な通信事業者の近代化の波、テレコムビリングに影響する政策変更、またはクラウド導入の明確な変化など、重要なイベントによって中間更新がトリガーされる。納品直前に最新のレビューパスが完了し、クライアントが最新の更新されたビューを受け取れるようにする。
Mordor Intelligenceのテレコムビリングレベニューマネジメント市場規模と他の公表推計値との比較
テレコムビリングレベニューマネジメントの公表市場規模はしばしば異なるが、こは対象範囲の境界線の引き方が異なること、および一部の調査が通信事業者側の需要チェックよりもベンダー側の見出しに依存していることによる。当社は市場をビリングおよびレベニューマネジメントソフトウェアと関連サービスへの合算支出として扱い、前年比の動きが説明可能なままとなるよう時系列を一貫して維持した。
通信事業者のトランスフォーメーションプログラム、クラウドBSS移行シグナル、およびソフトウェアと導入サービスの間で観察された分割が、Mordor Intelligenceの推計を通信事業者が実際に予算化・展開する内容に結びつけるエビデンスチェックとなっている。差異は通常、より広範なBSS、CRM、または一般的なマネージドITなどの隣接領域が含まれているかどうか、プリペイドチャージングモジュールの計上方法、および通貨タイミングとインフレ仮定が同一基準年に更新されているかどうかから生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 240億4,300万 米ドル(2026年) | |
| 業界ニュースワイヤーA | 180億 米ドル(2024年) | より早い基準年サクルと短い期間を使用しており、モジュールレベルでの対象範囲の説明がより広範であるため、ビリング、チャージング、および隣接するBSS機能間の境界がずれる可能性がある。 |
| マーケットブレティンB | 69億9,000万 米ドル(2027年) | 単年度の市場規模ではなく、一定期間の市場成長(増分値)を報告しており、年間米ドル市場価値との直接比較ができない。 |
表中の差異は主に定義の選択と報告形式によって説明されるものであり、あらゆるユースケースに対して単一の普遍的な数値が正しいわけではない。テレコム通信事業者のビリングおよびレベニューマネジメントに対象支出の境界を絞り込み、実際の導入および予算シグナルで主要変数を検証することで、最終的な市場価値は更新時に繰り返し可能な明確なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
通信課金収益管理市場の現在の規模はどのくらいですか?
市場は2026年に240億4,300万米ドルと評価されており、2031年までに399億6,000万米ドルに達すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は2031年までに年平均成長率12.51%を達成する予測であり、他のすべての地域を上回っています。
クラウド展開が加速している理由は何ですか?
オペレーターは機能ローンチサイクルを短縮し大規模な資本支出を回避するためにクラウドネイティブ課金に移行しており、クラウド収益の年平均成長率13.12%を牽引しています。
規制は課金投資にどのような影響を与えていますか?
EU AI法、インドの個人データ保護法、および同様の規制はコンプライアンス支出を増加させ、一時的に近代化プロジェクトから予算を転用させています。
AIは課金変革においてどのような役割を果たしていますか?
ジェネレーティブAIは製品設計、価格最適化、および異常検出を自動化し、リアルタイムの収益保証と新サービスの迅速なマネタイゼーションを可能にします。
この市場の主要ベンダーは誰ですか?
Amdocs、Oracle、およびEricssonが大規模プロジェクトを支配していますが、Optivaなどのクラウドネイティブ参入者がAI駆動型プラットフォームでシェアを拡大しています。