
テレコムAPI市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
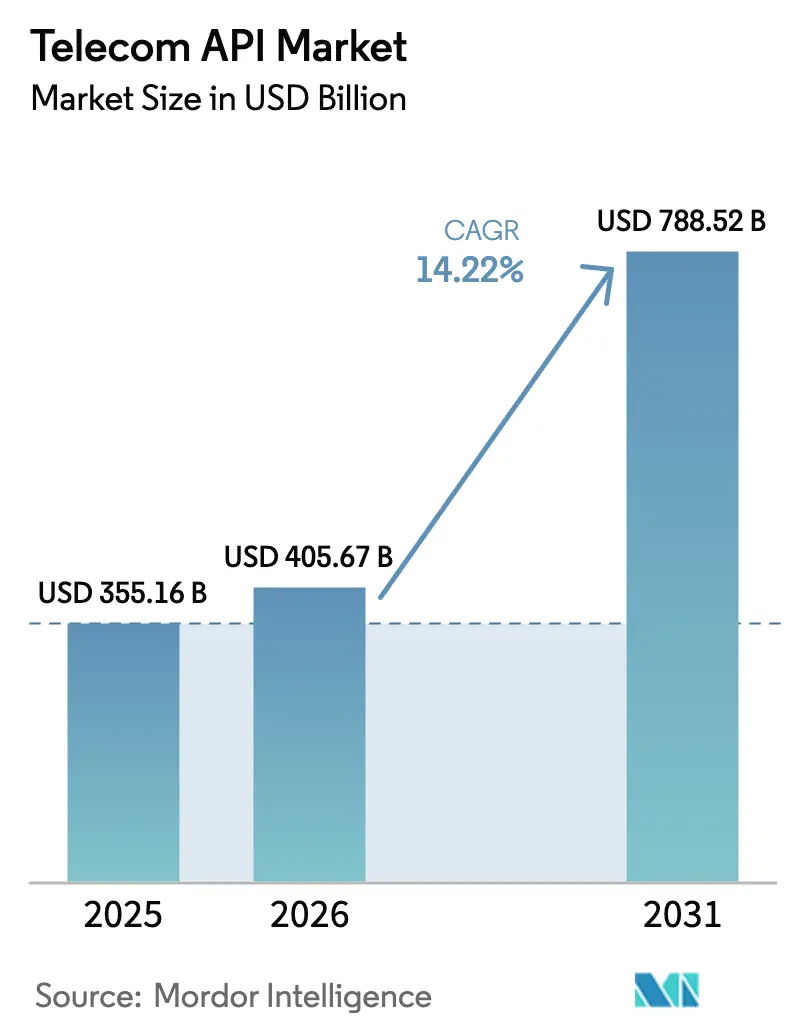
| 市場規模 (2026) | 405.67 十億米ドル |
| 市場規模 (2031) | 788.52 十億米ドル |
| Growth Rate (2026 - 2031) | 14.22 % |
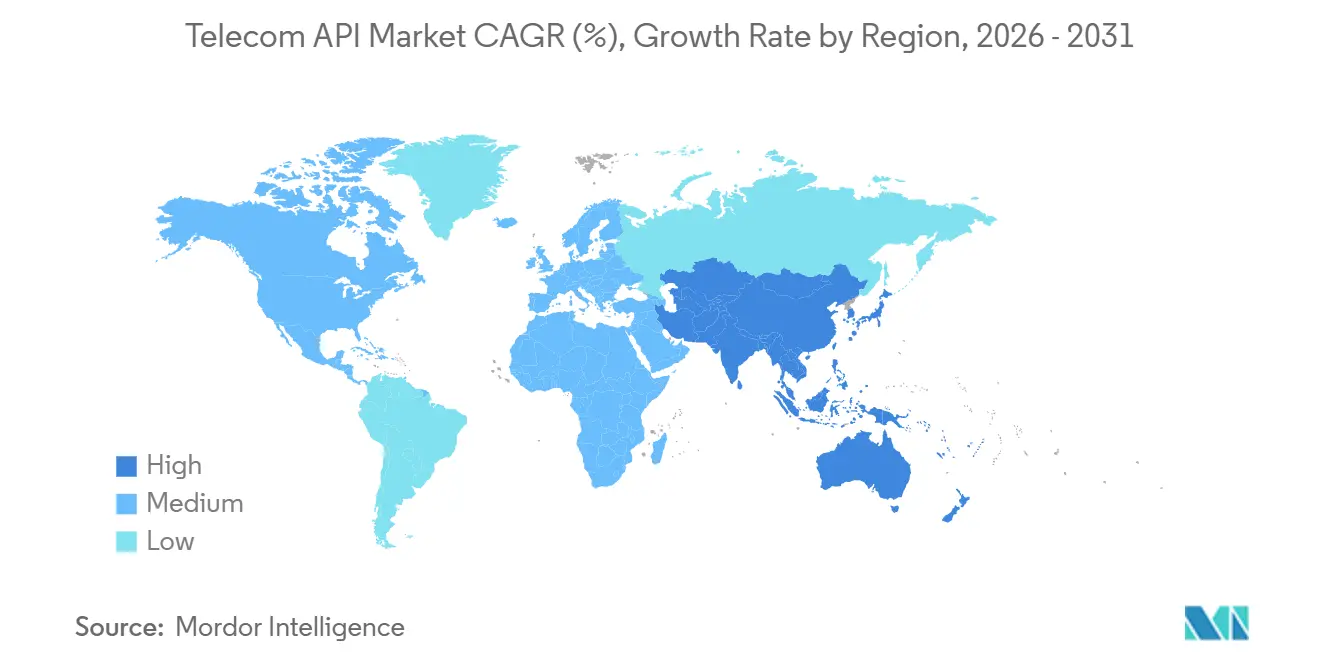
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるテレコムAPI市場分析
テレコムAPI市場規模は2025年の3,551億6,000万USDから2026年には4,056億7,000万USDに達し、2031年までに7,885億2,000万USDへと14.22%のCAGRを記録する見込みであり、これは接続性のみの提供から標準化されたアプリケーションプログラミングインターフェースを通じてネットワーク機能を収益化するプラットフォームビジネスモデルへの構造的転換を示しています。通信事業者は現在、位置情報確認、ネットワークスライシング、サービス品質、キャリア課金、メッセージング機能を開発者向けサービスとしてパッケージ化し、エンタープライズおよびロングテール開発者の市場投入時間を短縮しています。72の通信事業者グループが284のネットワークをカバーするGSMAオープンゲートウェイイニシアチブは、CAMARA準拠APIおよびOAuth 2.0認証を連携させることで二者間統合の摩擦を解消しました。北米は2025年に技術的リーダーシップを維持しましたが、Reliance JioおよびChina Mobileが広大な5Gスタンドアロン加入者基盤にエッジコンピューティングおよびネットワークスライシングAPIを公開しているアジア太平洋地域が最も急速に拡大しています。決済、メッセージング、クオリティオンデマンドAPIは、テレコム・フィンテック融合、iOSおよびAndroidにおけるリッチコミュニケーションのアップグレード、低遅延エッジサービスに対するエンタープライズ需要の恩恵を受けています。CPaaSアグリゲーター、既存キャリア、ハイパースケーラーがいずれも同一の開発者市場を標的としているため競争激化が進んでおり、マージンへの圧力と同時に、マーケットプレイス、セキュリティ、コンプライアンス全体にわたるイノベーションを促進しています。
主要レポートのポイント
- サービスタイプ別では、メッセージングが2025年のテレコムAPI市場シェアの37.82%を占め、決済APIは2031年にかけて14.88%のCAGRで拡大する見込みです。
- 展開タイプ別では、ハイブリッドアーキテクチャが2025年のテレコムAPI市場規模の56.82%を占め、マルチクラウド実装は2031年にかけて15.34%のCAGRで進展しています。
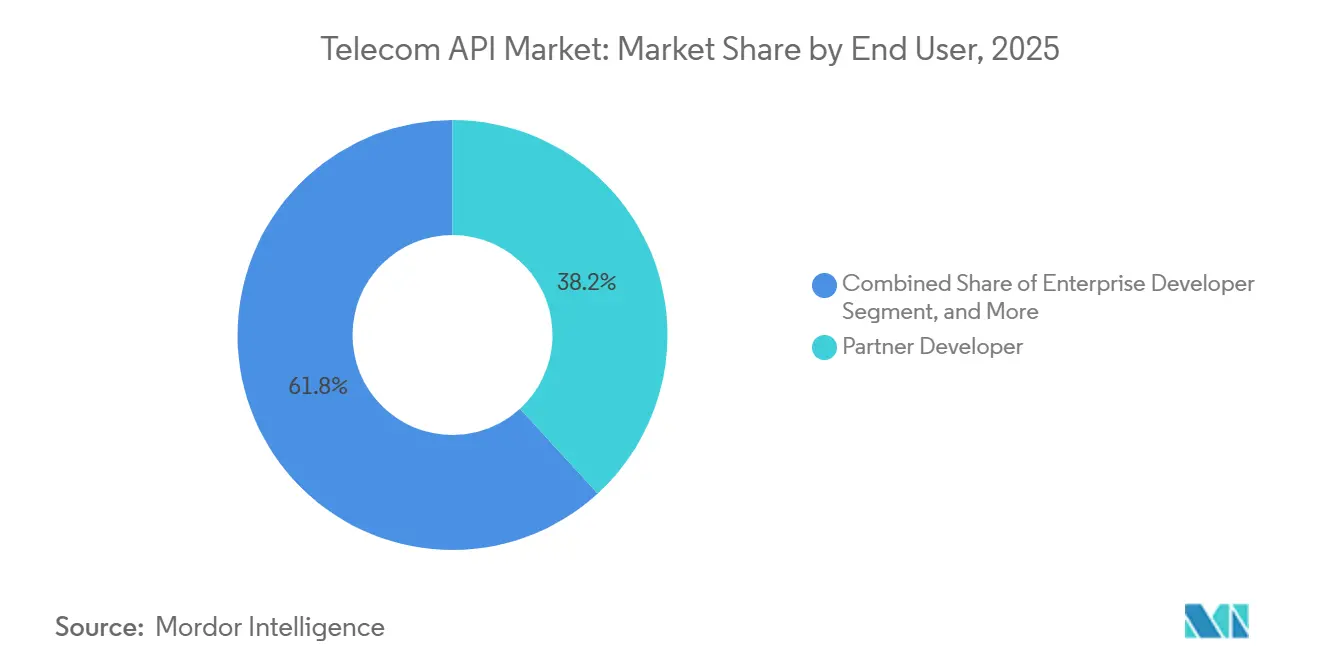
- エンドユーザー別では、パートナー開発者が2025年のテレコムAPI市場規模の38.2%のシェアを占め、ロングテール開発者は2031年にかけて14.98%の最高CAGRを記録すると予測されています。
- ビジネスモデル別では、アグリゲーター主導CPaaSが2025年のテレコムAPI市場規模の46.72%のシェアを占め、APIマーケットプレイス/エクスチェンジが2031年にかけて15.22%の最高予測CAGRを記録しています。
- 地域別では、北米が2025年のテレコムAPI市場において38.73%の収益シェアでリードし、アジア太平洋地域は2031年にかけて15.32%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンタープライズにおけるCPaaS採用の急増 | +2.8% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| ネットワークAPIのオープンゲートウェイおよびCAMARA標準化 | +3.1% | 欧州およびアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| 5Gの収益化圧力によるクオリティオンデマンドAPIの推進 | +2.5% | アジア太平洋、北米、中東の早期採用者 | 長期(4年以上) |
| エッジコンピューティングワークロードに必要な低遅延スライシングAPI | +2.2% | 北米およびアジア太平洋地域が中核、欧州への波及 | 長期(4年以上) |
| 参入障壁を低下させる生成AI支援開発者ツール | +1.9% | 北米および欧州で早期成果を上げるグローバル | 短期(2年以内) |
| キャリア課金および決済APIを触媒とするテレコム・フィンテック推進 | +2.4% | アフリカ、アジア太平洋、南米の新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ネットワークAPIのオープンゲートウェイおよびCAMARA標準化
GSMAオープンゲートウェイへの72の通信事業者グループの加入により、番号確認、SIMスワップ、デバイス位置情報、クオリティオンデマンドAPIの単一連携カタログが作成され、OAuth 2.0トークンによって実施可能となりました。[1]GSMAスタッフ、「オープンゲートウェイイニシアチブ」、GSMA、gsma.com かつて15件の二者間契約を交渉せざるを得なかった企業は、今や一度の統合で済み、調達サイクルが数四半期から数週間に短縮されました。VodafoneおよびTelefonicaが英国、ブラジル、スペイン、ドイツで商業展開を開始したことで商業的実現可能性が証明され、APIのリクエスト・レスポンス構文がハイパースケーラーの慣行に合わせられ、クラウドネイティブ開発者の認知的負担が軽減されました。[2]Vodafone Group、「プレスリリース:ネットワークAPIマーケットプレイス」、vodafone.com ETSI GS OPG 002規則はJSONウェブトークンセキュリティおよびRESTful設計を正式化し、規制当局がコアネットワーク機能を必須デジタル施設として扱うことを支援しました。その結果、通信事業者は受動的な帯域幅卸売業者から、トランザクションごとの手数料を請求できる能動的なプラットフォームオーケストレーターへと転換しました。AWSおよびMicrosoftとの収益分配をめぐる争いは続いているものの、標準化されたAPIはグローバルスケーラビリティへの主要な阻害要因を取り除きました。
エンタープライズにおけるCPaaS採用の急増
Twilio、Sinch、Infobipは2024年の合算収益が35億USDを超えたと報告しており、企業がモノリシックな音声・SMSバンドルよりもプログラマブルコミュニケーションを好む傾向を示しています。WhatsApp Business APIを利用する小売業者は現在、顧客サービスインタラクションの40%を非同期チャネルを通じてルーティングし、コールセンターの対応時間を18分短縮し、チケット1件あたりの人件費を12USD削減しています。TwilioのSegment統合は顧客データグラフとプログラマブルAPIを橋渡しし、チェックアウト離脱から90秒以内に放棄カートへのアウトリーチを可能にしています。Infobipの生成AIボットは自然言語を解析して決済または位置情報APIを自動的に呼び出し、非専門開発者のアクセスを拡大しています。プライバシー規制が厳格化する中、企業はコンプライアンスを後付けするのではなく、API層に同意管理と暗号化を組み込んだCPaaSプロバイダーを好む傾向があります。
5Gの収益化圧力によるクオリティオンデマンドAPIの推進
通信事業者は2019年から2024年にかけて5Gスペクトルおよびハードウェアに1兆USD以上を投資しましたが、ARPUは停滞し、ネットワーク差別化の収益化を促しました。VerizonのAWS WavelengthとのコラボレーションによるVerizon 5G Edgeは、ギガバイトあたり0.08USDで20ミリ秒の遅延保証を販売し、超低遅延ワークロードのプレミアム価格設定を実証しています。[3]Verizon Business Team、「AWS WavelengthとのVerizon 5G Edge」、verizon.com SK Telecomの工場フロアスライスは99.999%の稼働率を達成し、消費者料金より40%高い価格設定となっています。3GPP Release 17はスライスオーケストレーションのライフサイクル管理を標準化し、サードパーティプラットフォームがRESTful呼び出しによってプロビジョニングを自動化できるようにしました。Siemensとの初期パイロットでは、予知保全テレメトリがQoS優先度を受けた際にドイツの自動車ダウンタイムが15%削減されました。
キャリア課金および決済APIを触媒とするテレコム・フィンテック推進
モバイルマネー登録数は2024年12月までに17億4,000万件に達し、銀行普及率の低い地域において通信事業者を事実上の決済インフラとして位置づけています。Vodafone M-PesaのマーチャントAPIは平均2.5%のカードネットワーク手数料を回避し、eコマースサイトが通話料またはウォレットから直接引き落とせるようにしました。Orange MoneyとMastercardは西アフリカで60秒のクロスボーダー送金を実現し、コルレス銀行に比べて90%の速度向上を達成しました。ナイジェリアの決済サービス銀行規則およびインドの統合決済インターフェースはISO 20022準拠APIを要求し、デジタル決済フローにおける通信事業者の地位をさらに強固にしています。デジタルコンテンツのキャリア課金は2024年に通信事業者収益として80億USDに達し、新興市場でのコンバージョンを向上させるシームレスなネットワーク本人確認によって支援されました。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| APIセキュリティ侵害およびシグナリング詐欺の深刻化 | -1.8% | 北米および欧州で深刻なグローバル | 短期(2年以内) |
| レガシーOSSおよびBSSのアップグレードのボトルネック | -2.1% | 第2層・第3層通信事業者で深刻なグローバル | 長期(4年以上) |
| OTT CPaaS競合他社によるマージン圧縮 | -1.5% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| ハイパースケーラーとの不明確な収益分配モデル | -1.3% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーOSSおよびBSSのアップグレードのボトルネック
クラウドネイティブAPIの公開にはリアルタイム課金およびポリシーエンジンが必要ですが、モノリシックシステムの移行には5,000万〜2億USDのコストと3〜5年の期間を要します。SOAPベースのインターフェースは動的ネットワークスライシングに必要なミリ秒単位の使用データを中継できません。TM Forumオープン APIを採用した150の通信事業者のうち完全準拠を達成したのはわずか22%であり、数十年前のカスタムコードがリファクタリングを複雑にしています。設備投資が不足する地域キャリアはCPaaSアグリゲーターに依存しており、事実上API収益化を譲渡しています。NokiaおよびHuaweiのコンテナ化されたBSSマイクロサービスは段階的な移行を可能にしますが、デュアルスタック運用は移行期間中に運用コストを最大25%引き上げます。
APIセキュリティ侵害およびシグナリング詐欺の深刻化
2024年1月のAT&T侵害では7,300万人の顧客の通話・テキストメタデータが露出し、1970年代に遡るSS7の脆弱性が明らかになりました。欧州情報セキュリティ機関は2024年に欧州連合全体でSS7ベースの詐欺による1億8,000万EURの損失を記録しました。米国連邦通信委員会は2026年第2四半期までにSS7およびDiameter暗号化、異常検知、メッセージフィルタリングを義務付け、インシデントあたり1,000万USDの罰則を設ける予定です。新しいAPIにおけるOAuthスコープの設定ミスは一般データ保護規則に違反するリスクがあり、グローバル収益の最大4%の罰金が科される可能性があります。レガシー認証の制約により、GSMAセキュリティガイドラインをすべて実施した通信事業者はわずか38%にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
フィンテック融合による決済APIの台頭決済APIは2026年から2031年にかけて14.88%のCAGRで成長し、テレコムAPI市場を上回る見込みです。AppleがiOS 18でRCSを採用し、iPhone・Android間でリッチメディアを可能にしたことから、メッセージングは2025年のテレコムAPI市場シェアの37.82%を維持しました。音声、WebRTC、位置情報サービスはオムニチャネルコマースを補完し、加入者識別APIはSMSワンタイムパスワードの摩擦を排除し、東南アジアの銀行パイロットでオンボーディング時間を90秒に短縮しています。
MTNモバイルマネーの2億アカウントおよびVodafone M-PesaのマーチャントAPIは、カードレールを迂回することでコストを削減しeコマースを拡大できることを証明しています。Orange Money・Mastercard統合は60秒の送金を加速し、キャリア課金は2024年に80億USDの収益を生み出し、新興地域でデジタルコンテンツのコンバージョンを30%向上させました。ナイジェリアのPSBおよびインドのUPIなどの相互運用性義務はISO 20022との整合を要求し、通信事業者に決済システムの近代化を促しています。IoT接続および不正検知APIはより小さなニッチに対応しますが、クロスセルの可能性を追加しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


展開タイプ別:
マルチクラウドアーキテクチャの勢い拡大キャリアがコア認証をオンプレミスに維持しながら開発者ゲートウェイをパブリッククラウドに配置したため、ハイブリッド展開が2025年のテレコムAPI市場規模の56.82%を占めました。しかし、マルチクラウドはKubernetesベースのサービスメッシュがAWS Wavelength、Azure for Operators、Google Distributed Cloud Edge間でトラフィックをルーティングし、ロックインを回避して遅延を最適化することで、15.34%のCAGRで拡大する見込みです。
ダウンタイムリスクも多様化を促進しており、AWSは2024年に14時間の障害を記録しました。Red Hat OpenShiftはマルチクラウドの複雑さを抽象化し、Deutsche TelekomがAPIを数日で新しい地域に展開できるようにしています。Gaia-Xはデータ主権のための欧州ホスト型マーケットプレイスを促進しましたが、開発者はツールの幅広さから依然として米国のハイパースケーラーに引き寄せられています。プライベートクラウドおよび完全オンプレミスソリューションは、居住地義務に縛られた防衛、医療、重要インフラセクターに残存していますが、FedRAMPおよびISO 27001認証によってこれらの例外は縮小しています。
エンドユーザー別:
ロングテール開発者による消費の加速パートナー開発者は2025年にテレコムAPI市場シェアの38.2%を占め、メッセージングおよび決済APIをサードパーティのコマースおよびCRMプラットフォームに統合しました。2024年にエンタープライズコーダーの55%に採用されたGitHub CopilotはAPIオンボーディングを数分に短縮し、14.98%のCAGRで成長すると予測されるロングテール開発者の利用を拡大しています。
Microsoft Power PlatformやOutSystemsなどのローコードスイートはCAMARA APIへのコネクタを追加し、ビジネスアナリストがコードを書かずにドラッグアンドドロップで位置情報確認を行えるようにしました。Infobipの会話型AIインターフェースはJSONマーシャリングをさらに抽象化し、東南アジアおよびラテンアメリカの中小規模マーチャントにテレコムネットワーク機能を民主化しています。これらのプラットフォームに組み込まれた必須の同意管理と暗号化は、社内プライバシー顧問を持たない中小企業を安心させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
マーケットプレイスによるアグリゲーターの中抜きCPaaSアグリゲーターは依然として46.72%の収益を占めていますが、キャリアがカタログを連携させ30〜50%のアグリゲーター手数料を排除するにつれ、新しいテレコムAPIマーケットプレイスが15.22%のCAGRで台頭する見込みです。Deutsche Telekom、Orange、Telefonicaの合弁事業は統一されたOAuthシングルサインオンで284のネットワークをカバーしています。Vodafoneのマーケットプレイスはエンタープライズ調達を12週間から48時間に短縮し、セルフサービスの速度を示しました。
ハイパースケーラーはクラウドコンソール内にテレコムAPIゲートウェイを導入しましたが、キャリアはクラウドベンダーに有利な70対30の収益分配に抵抗しています。直接キャリア公開は独自の価格設定を必要とする大口顧客に対応し、EricsonのVonageによるターンキーサービスとしてのプラットフォーム(PaaS)バンドルは、コンピューティング、アナリティクス、APIを1つのライセンスに統合することで開発スタッフを持たない通信事業者を引き付けています。テレコムAPIを必須施設として指定する規制は非差別的なマーケットプレイスアクセスを要求し、中小規模の開発者を支援しています。
地域分析
北米テレコムAPIマーケット
北米は2025年のテレコムAPI市場規模の38.73%を占めた。Verizon ThingSpaceは15,000社のエンタープライズ開発者を登録し、AT&T ライブビデオAPIは42州のテレヘルスセッションを支え、T-Mobileは12の大都市圏で5Gスタンドアロンスライスを商用化した。FCCのセキュリティ義務は1ネットワークあたり推定200万〜500万米ドルと見積もられており、APIの信頼性向上にも寄与している。RogersとBellはオープンゲートウェイに参加し、América Móvilはメキシコ全土で銀行口座を持たない層の収益化を目的としたキャリアビリングAPIの試験運用を行った。
アジア太平洋テレコムAPIマーケット
アジア太平洋地域は2031年までに15.32%のCAGRを記録すると予測されている。Reliance Jioの5Gスタンドアロン基盤は2024年9月までに1億ユーザーを超え、そのエッジコンピューティングAPIはARリテールおよびリアルタイム翻訳を可能にしている。China Mobileは5G接続数5億件に達し、交通制御向けネットワークスライシングAPIを展開するスマートシティ契約として12億米ドルを締結した。インドのTRAIは透明性のあるAPI料金表を義務付け、SingtelとMaxisは東南アジアの物流事業者に位置情報およびQoS APIを公開した。NTTドコモとSK Telecomはコンシューマー料金より40%高い価格設定でファクトリーオートメーションスライスを収益化しており、Samsung製エッジノードは12ミリ秒レイテンシのゲーミングストリームを実現している。
EMEAおよび南米テレコムAPIマーケット
欧州は規制とイノベーションのバランスを保っている。GDPRおよびデジタル市場法はそれぞれライバシーバイデザインおよび非差別的なAPIアクセスを義務付け、信頼フレームワークを標準化する一方でコンプライアンスコストを増大させている。Deutsche Telekom・Orange・Telefonica・Vodafoneによるマーケットプレイスは、CPaaSアグリゲーターからマージンを取り戻すことを目的としている。Vodafone英国のローンチにより、開発者は48時間以内にCAMARA APIをプロビジョニングできるようになった。中東の通信事業者は海外送金向けの決済APIを展開し、2024年の取引で40億米ドルを処理した。アフリカのMTNは大規模なウォレット活動を生み出し、南米のTelefonica Brasilはアグリテックスタートアップ向けにメッセージングおよび位置情報APIを公開し、地域の多様化を示している。
規制環境
通信APIの商用化は、機密性の高いネットワーク機能(ID、SIMスワップ、デバイス位置情報、QoS)を第三者にどのように公開できるかを規定する、通信トランジション、セキュリティ、プライバシーに関する規則によって、ますます形作られている。米国では、連邦通信委員会(FCC)が2026年3月26日(2026年3月27日公開)に報告書および命令(FCC 26-19)を採択し、ネットワーク技術のトランジションを合理化した。連邦官報での発効は2026年5月20日とされている。これにより、モダナイゼーションを支援しつつ、信号方式および相互接続の実務要件を厳格化する政策環境が強化される。
欧州では、BERECの取り組みを含む、開発者および第三者によるモバイルネットワークインターフェースへのアクセスに関する継続中の作業に加え、加盟国間の一層の調和を目指すデジタルネットワーク法案(2026年1月)などの、より広範な通信改革の議論が進行している。地域を問わず、GDPRのような規制の下でのプライバシー・バイ・デザインへの期待や、GSMA Open Gatewayのような業界の取り組みが、事業者やCPaaSプロバイダーに対し、高価値APIについてより強固な同意管理、監査証跡、リスクベース認証を推進するよう促している。この方向性により、従来のSMS-OTP方式への依存が減少し、小規模プロバイダーのコンプライアンスコストが増加している。
バリューチェーン分析
通信APIのバリューチェーンは、無線およびコアネットワーク資産を保有し、ポリシー制御、ID、課金、可観測性のスタックに連動したAPIゲートウェイを通じて機能を公開する通信サービスプロバイダーから始まる。API定義および相互運用性のレイヤーは、CAMARA(サービスAPI定義)とTM Forum Open APIs(運用、収益化、カタログ、オンボーディングプロセスをカバー)を基盤とすることが増えており、GSMA Open Gatewayは事業者間の連携と認証を支援し、二者間統合の労力を削減している。
フェデレーションと流通は、アグリゲーターとマーケットプレイス(Adunaのようなグローバルアグリゲーションプラットフォームや事業者主導のマーケットプレイスを含む)が主導しており、CPaaSプロバイダーやハイパースケーラーが通信APIをクラウドコンソールや開発者ワークフローに組み込むことで、チャネルの到達範囲が拡大している。最近のエコシステムの動きは、価値が統一されたアグリゲーションと開発者支援に移行していることを示している。NTTドコモは2026年1月にAdunaと提携し、自社のネットワークAPIをグローバルプラットフォームを通じて利用可能にした。Nokiaは2026年3月にNetwork as Codeエコシステムを拡張し、エージェンティックAI統合に関してGoogle Cloudと提携した。Viettel Solutionsは2026年3月にAdunaと枠組み契約を締結し、ベトナムでネットワークAPIを開発・実装することとした。主要なボトルネックは、レガシーOSS/BSSのモダナイゼーション、セキュリティ強化、事業者間で一貫したQoSおよびID保証であり、これらは機能がパイロットから大規模な商用化へどれだけ迅速に進むかに影響を与えている。
競合ランドスケープ
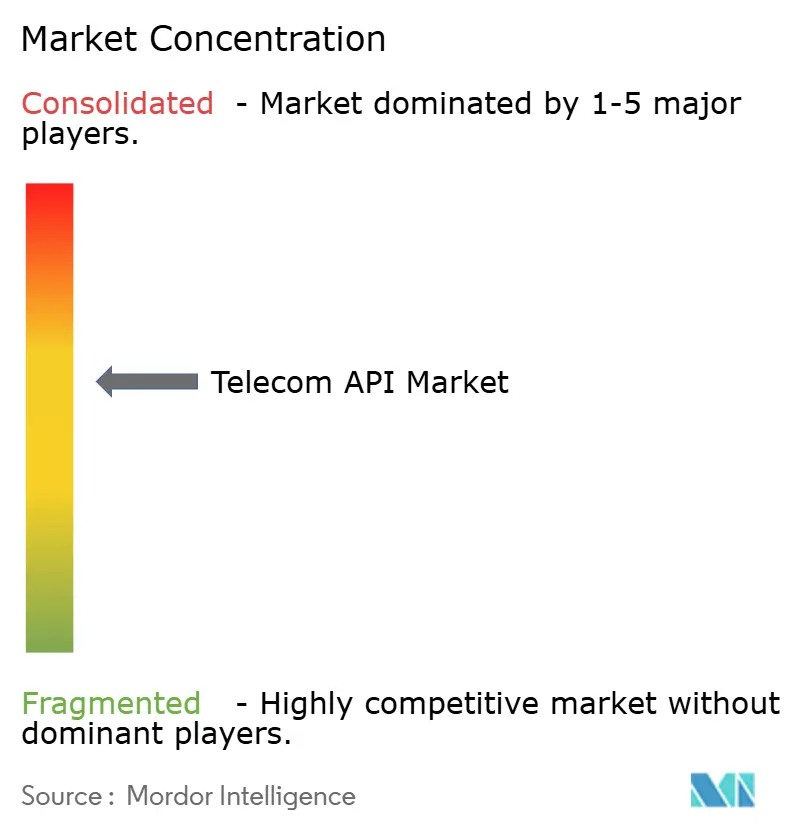
テレコムAPI市場は中程度の集中度を維持しており、上位5社のCPaaSプロバイダーがアグリゲーター収益の大部分を占める一方、200社以上の地域プレーヤーがニッチな垂直市場に注力しています。AT&T、Verizon、Deutsche Telekom、Vodafoneを含む既存キャリアは、アグリゲーターに歴史的に失ってきたマージンを取り戻すために直接開発者マーケットプレイスへの転換を進めています。ハイパースケーラーはテレコムAPIをコンピューティングポータルにバンドルしていますが、70対30の収益分配をめぐって通信事業者と対立しています。
ベンダー戦略は垂直統合を重視しています。TwilioによるSegmentの32億USD買収は顧客データグラフとプログラマブルメッセージングを融合させ、ブランドがリアルタイムでコンテキストに応じたアウトリーチを実行できるようにしました。Ericssonは5Gコア販売とCPaaS機能を結びつけるためにVonageを62億EUR(67億USD)で買収しました。TelnyxおよびBandwidthはソフトウェア定義ネットワーキングによってレガシーCPaaS料金を20〜40%下回る価格を提供しています。技術的差別化は現在、生成AIオーケストレーション、エッジコンピューティングプロビジョニング、ゼロトラストセキュリティを中心に展開されており、それぞれが中小規模の参入者に対するハードルを引き上げています。
技術的差別化は生成AI統合を中心に展開されており、Infobipの会話型ボットは自然言語クエリを解析し、開発者の明示的なスクリプトなしに決済または位置情報APIを呼び出し、東南アジアおよび南米のロングテール開発者のスキル閾値を低下させています。GDPRおよびISO 27001認証などの規制コンプライアンスフレームワークは参入障壁を高めており、ベンダーは中小スタートアップが資金調達に苦労する監査証跡、同意管理、暗号化を実装しなければならず、専任のコンプライアンスチームを持つ確立されたプレーヤーへのシェア集中が進んでいます。
テレコムAPI業界リーダー
AT&T Inc.
Telefónica SA
Twilio Inc.
Infobip Ltd
Sinch AB
- *免責事項:主要選手の並び順不同
テレコムAPIマーケット
- AT&T Inc.
- Telefónica, S.A.
- Twilio Inc.
- Infobip d.o.o.
- Sinch AB
- Verizon Communications Inc.
- Orange S.A.
- Deutsche Telekom AG
- Ribbon Communications Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Cisco Systems, Inc.
- Google LLC
- Vodafone Group Plc
- Nokia Corporation
- Vonage Holdings Corp.
- MessageBird B.V.
- Bandwidth Inc.
- Telnyx LLC
- Syniverse Technologies LLC
- Route Mobile Limited
- Tata Communications Limited
- TeleSign Corporation

市場機会と将来展望
短期的なホワイトスペースは、単一事業者によるAPI公開から、開発者が一度統合すれば一貫したセキュリティおよび同意パターンを用いて複数のネットワーク間で取引できる、フェデレーション型で再現可能なゴーツーマーケットモデルへの移行である。Open Gatewayの規模は具体的な導入基盤を提供しており、2026年3月時点で86の事業者グループが300超のネットワーク(世界のモバイル接続の約80%)を代表し、65市場にわたる20のCAMARA APIを対象とした300超の商用インスタンスが存在する。これは、マーケットプレイスやCPaaSプロバイダーが、特にシグナリング詐欺への圧力とオンボーディングの摩擦がすでに予算を動かしている領域で、ID・不正検知API(番号確認、SIMスワップ、認証)を標準化されたエンタープライズワークフローにパッケージ化することを支援する。
もう一つの機会は、相互運用性の作業が仕様から再現可能なリリースおよび検証へと成熟する中でのツール化と運用自動化である。TM Forumは、その Open APIs が60,000人超の開発者、2,900の組織にわたって110万件超ダウンロードされていると報告しており、通信APIのカタログ管理、課金、ライフサイクル制御をカバーする標準化された運用インターフェースへの旺盛な需要を示している。標準化の面では、ETSI SDG OpenCAPIFが3GPP Release 19に準拠したv4.0.0をリリースし、CAMARAは2026年6月のマイルストーンで自動化されたリリースおよび検証プロセスを導入し、Model Context Protocol対応の貢献をレビューした。これらの動きが合わさることで、商用範囲がメッセージングや決済を超えて、エンタープライズセキュリティ、顧客認証、エッジおよびQoS対応ワークロード向けの再利用可能なブロックとしてパッケージ化された、より高い信頼性・保証性を持つネットワーク機能へと広がっている。
Recent Industry Developments in テレコムAPIマーケット
- 2026年7月:InfobipがSocketLabsを買収し、CPaaSポートフォリオに加えてエンタープライズ向けメール基盤機能を拡張した。この買収により、Infobipは企業がAPIを通じて運用する複数チャネルにわたるより広範なメッセージングスタックを提供できる能力を強化し、クロスチャネルオーケストレーションおよび到達性制御を支援する。
- 2026年2月:Telefonicaは、ネットワークAPIの採用を加速することを目的とした、Agent-to-Agent(A2A)およびModel Context Protocol(MCP)アプローチの検証をNokiaと共同で実施した。この取り組みは、通信ネットワーク機能を新興のエージェンティックAI統合パターンと結び付け、企業の自動化ワークフローにおける標準化されたネットワークAPIの利用の迅速化を支援する。
- 2024年9月:AppleはiOS 18でRCSを採用し、iPhoneとAndroid間のやり取りにおけるより豊かなメッセージング相互運用性を実現した。このプラットフォームの転換により、オムニチャネルコマースおよび顧客エンゲージメントプログラムにおける、メッセージングおよびRCS関連の通信APIの戦略的価値が強化された。


テレコムAPIマーケット レポートの範囲と調査方法論
市場の定義と範囲
本市場は、開発者や企業がアプリケーションを通信サービスやネットワーク機能に接続できるようにする通信APIから得られる収益を対象とする。例としては、標準化されたインターフェースを通じて提供されるメッセージング、音声、ID、位置情報、決済、および関連する接続機能が挙げられる。
対象範囲の除外事項:通信サービスの提供に関連しない一般的なITAPIは含めず、収益化されていない、またはAPI製品として提供されていない純粋な事業者内部の統合も除外する。
セグメンテーション概要
- サービスタイプ別
- メッセージング / SMS-MMS-RCS API
- 音声 / IVRおよび音声制御API
- 決済API
- WebRTC API
- 位置情報・地図API
- 加入者ID管理およびSSO API
- その他のサービスタイプ
- 展開タイプ別
- ハイブリッド
- マルチクラウド
- その他の展開モード
- エンドユーザー別
- エンタープライズ開発者
- 通信事業者内部開発者
- パートナー開発者
- ロングテール開発者
- ビジネスモデル別
- 直接キャリア公開
- アグリゲーター主導CPaaS
- サービスとしてのプラットフォーム(PaaS)
- APIマーケットプレイス / エクスチェンジ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、通信APIがどのように商用化されているか、そして地域ごとに利用と価格設定を左右する要因を洗い出すことから始まる。加入者数、トラフィック、展開スケジュールに関する前提を固めるため、ITU通信データ、OECD通信指標、FCC通信統計、Eurostatデジタル経済表、GSMAの発行物などの公開データセットおよび公的指標を参照する。
これらに加え、事業者の年次報告書、SEC提出資料、投資家向け資料、製品ドキュメントは、API提供内容、パッケージ化のロジック、典型的な収益化モデルを整理するのに役立つ。企業マッピングと整合性チェックを迅速に行うため、企業財務およびインテリジェンス、ニュースおよび財務情報、そして機能やロードマップの三角測量に有用な特許データベースの有料サブスクリプションも利用する。ここに記載したデスクソースはあくまで例示であり、データ収集、検証、確認のために他にも多数の公開文書が確認されている。
一次インタビューおよび調査
一次調査は、デスク調査からのギャップを検証するために用いられ、特にメッセージング、音声、ID、ネットワーク機能公開にわたるAPI収益化がどのように計上されているかを確認する。APAC、EMEA、アメリカ地域の事業者チーム、APIプラットフォーム所有者、アグリゲーター、企業バイヤーへのインタビューを行い、導入、価格の進展、チャネルミックスに関する前提が実際の取引構造を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:16% | APAC:52% |
| ミッドティア:58% | 機能/部門責任者:26% | EMEA:30% |
| 小規模プレイヤー:17% | マネージャー:58% | アメリカ:18% |
市場規模の算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせたアプローチを用いて構築されており、地域ごとの通信サービス活動と企業のデジタル化の度合いから通信API支出を再構築する需要プールの構築を基盤としている。このモデルでは、モバイルおよびブロードバンドの加入者数、企業クラウド導入の代理指標、4Gおよび5Gのカバレッジおよびトラフィックの成長、用途別の典型的なAPI呼び出し量、主要なAPIファミリー(メッセージング、音声、ID、位置情報、決済)の観測された価格帯などの入力を使用する。
需要プールを作成した後、サプライヤーおよび事業者の収益開示を用いた選択的なボトムアップチェック、一般的なAPIバンドルに対する価格×量ロジックのサンプリング、収益がプラットフォームおよびアグリゲーターを通じてどのように流れるかに関するチャネルチェックを実施する。企業の開示が不完全な場合、地域、製品フォーカス、商用モデルに基づくピアベンチマークを用いてギャップを処理し、その後インタビューのフィードバックを反映して調整する。
予測に際しては、大多数のインタビュー対象者が予想するAPI導入と収益化に沿ったベースケースを用いてシナリオ分析を行う。5Gスタンドアロン公開、企業セキュリティの優先事項、ID・不正検知APIに影響を与える規制変更に関する代替シナリオに対してストレステストを行う。裏付けとなるシグナルが明確なステップチェンジ的な導入事象を示していない限り、短期的な急伸を過大評価しないよう、成長を年ごとにスムージングして分配する。
データ検証と更新サイクル
算出結果は、地域別通信収益の方向性、トラフィックの成長、事業者のプラットフォーム発表などの独立したシグナルと照合される。大きな差異が現れた場合は、価格設定の前提、導入の前提、または範囲の選択に遡って原因を追跡する。ある地域や用途が異常に高い、または低い場合は、単一の入力が結果を左右しているかどうかを確認し、前提を再チェックし、必要に応じてソースに再度連絡する。
承認前に、モデルは複数の段階でレビューされ、計算誤り、APIファミリー間の二重計上、通貨換算のタイミングに関する問題を排除する。レポートは年次で更新され、大きな規制変更、ネットワークAPI公開のステップチェンジ、または明確な価格リセットなど重要な事象が発生した場合には、中間更新が行われる。提供直前には、最新の公開情報が数値に反映されているかを確認する最終チェックが実施される。
Mordor Intelligenceの通信API市場規模と他の公表推計との比較
通信APIの公表市場規模は、企業がどの収益源を境界として設定するかが異なるため、大きく異なる場合がある。また、ネットワーク機能公開の扱い方も企業によって異なる。基準年、通貨のタイミング、事業者収益のみを表すか、より広範なプラットフォームおよびエコシステムの収益化を含むかによっても差異が生じる。
Mordor Intelligenceの推計値405.67億米ドル(2026年)を、定義が明確で収益化された通信API収益プールに結び付けるために、API呼び出し量のシグナルと事業者報告のAPI収益化開示を用いている。これにより、隣接するソフトウェアカテゴリーとの混同を避けやすくなる。他の数値がしばしば変動する理由は、通信APIからの事業者収益のみを計上するものもあれば、より広範なCPaaS型プラットフォーム収益および関連するソフトウェアレイヤーを取り込むより広い定義を用いるものもあるためである。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | 405.67億米ドル(2026年) | |
| グローバルコンサルティング会社A | 251.28億米ドル(2024年) | 2024年を基準年とし、ウェブベースの通信サービス統合に偏った狭い通信APIの定義を用いており、より広範な通信APIの範囲で捉えられる収益化されたネットワーク機能APIの収益の一部が除外される可能性がある。 |
| 業界団体B | 50.90億米ドル(2024年) | 通信APIからの事業者総収益のみを測定し、API呼び出し数を追跡するもので、事業者のみの報告範囲外にあるプラットフォーム、アグリゲーター、企業向けの収益化の流れを通常含まない。 |
数値の差異は主に、何が通信API収益として計上されるか、そして誰が収益の所有者とみなされるかによって説明され、単なる計算方法の違いによるものではない。範囲を一貫させ、事業者のAPI収益の方向性や活動指標などの観測可能なシグナルと照合することで、最終的な数値は追跡しやすく、年ごとに再現しやすくなる。


レポートで回答される主要な質問
2031年のテレコムAPI市場の予測値はいくらですか?
テレコムAPI市場は14.22%のCAGRで成長し、2031年までに7,885億2,000万USDに達する見込みです。
2031年にかけて最も急速に成長するサービスタイプはどれですか?
決済APIはテレコム・フィンテック融合およびキャリア課金の拡大に支えられ、14.88%のCAGRで最高の成長を記録しています。
マルチクラウド展開が勢いを増している理由は何ですか?
通信事業者はベンダーロックインを回避し、障害リスクを低減し、エッジワークロードの遅延目標を達成するためにKubernetesベースのサービスメッシュを採用しています。
オープンゲートウェイAPIは開発者にどのようなメリットをもたらしますか?
284のキャリアネットワーク全体で標準化されたネットワーク確認、位置情報、QoS機能を解放する単一のOAuth認証情報を提供します。
米国のキャリアが2026年までに満たすべきセキュリティ要件は何ですか?
米国連邦通信委員会はSS7およびDiameter暗号化、メッセージフィルタリング、異常検知を義務付け、侵害1件あたり最大1,000万USDの罰金を科す予定です。
最終更新日:



