
ホールセール音声キャリア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
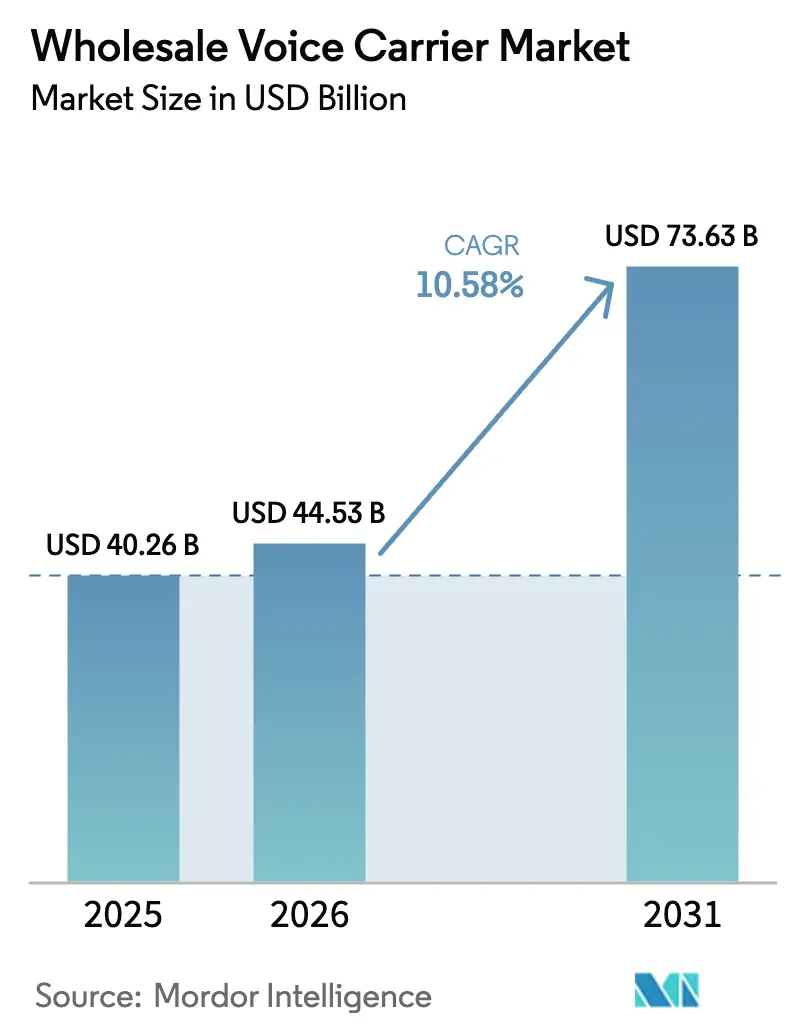
| 市場規模 (2026) | 44.53 十億米ドル |
| 市場規模 (2031) | 73.63 十億米ドル |
| 成長率 (2026 - 2031) | 10.58 % |
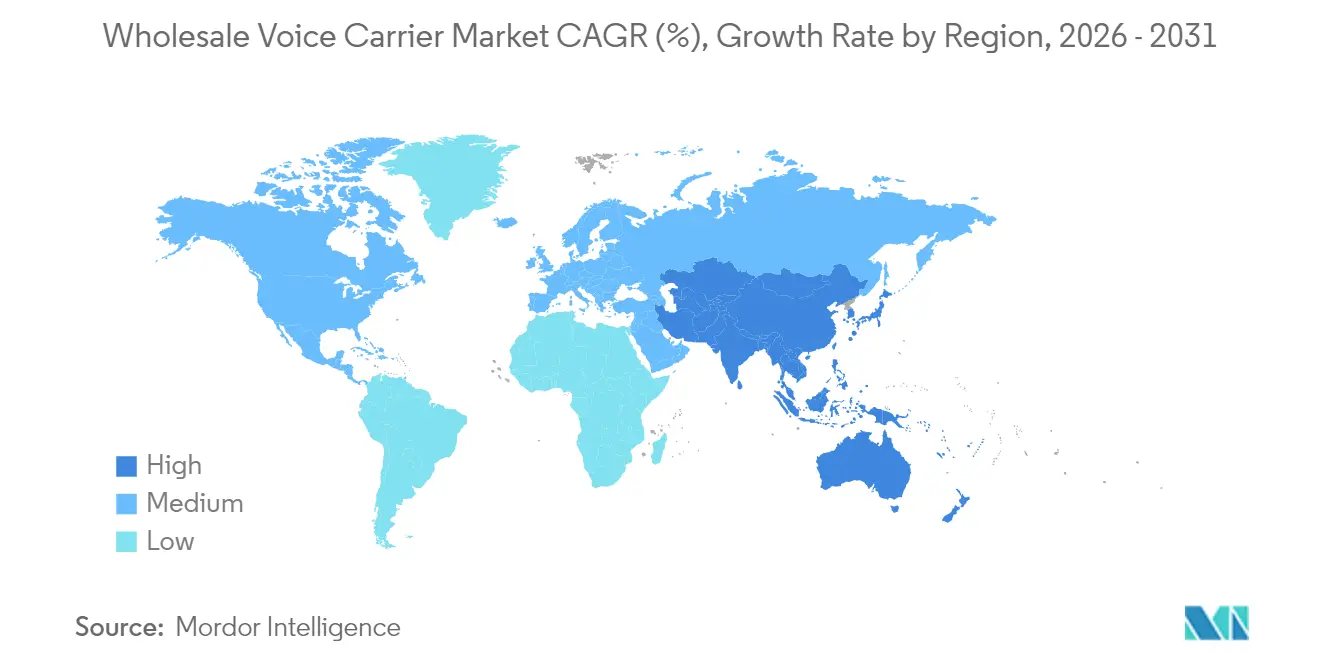
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
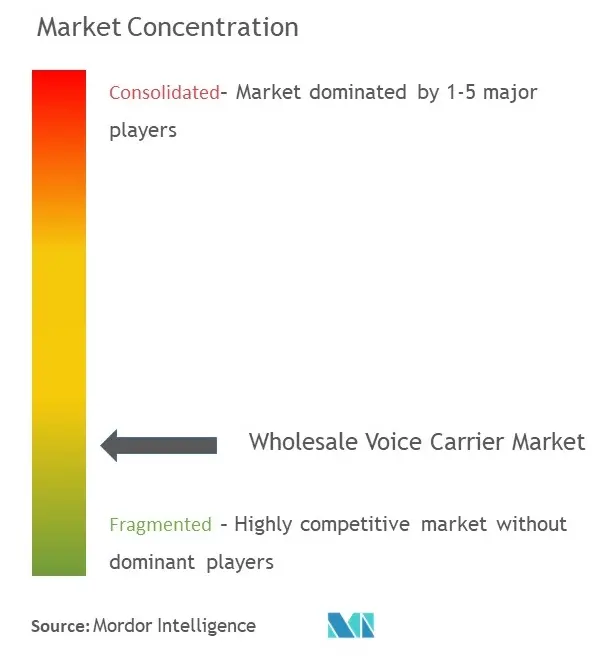
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホールセール音声キャリア市場分析
ホールセール音声キャリア市場規模は2026年に444億5,300万米ドルと推定され、2025年の402億6,000万米ドルから成長し、2031年には736億3,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 10.58%で成長しています。回線交換からIPベースのアーキテクチャへの移行、VoIPトラフィックの急速な拡大、およびプログラマブル音声サービスに対する需要の高まりにより、ホールセール音声キャリア市場はグローバル接続の中心に位置しています。欧州は調和されたインターコネクト規制により優位な地位を維持し、アジア太平洋は5Gの展開加速によりデータ上の音声利用が増加し、最高の成長を実現しています。大規模な買収に代表される統合が競争力学を再形成し続ける中、事業者はスケール、ファイバーリーチ、および高度なルーティング技術の獲得を目指しています。不正管理、AI駆動の最小コストルーティング、およびキャリア間ブロックチェーンの試験運用が、ホールセール音声キャリア市場全体における高付加価値ニッチとして台頭し、インフラ近代化とサービスイノベーションを組み合わせるプロバイダーに恩恵をもたらしています。
主要レポートの要点
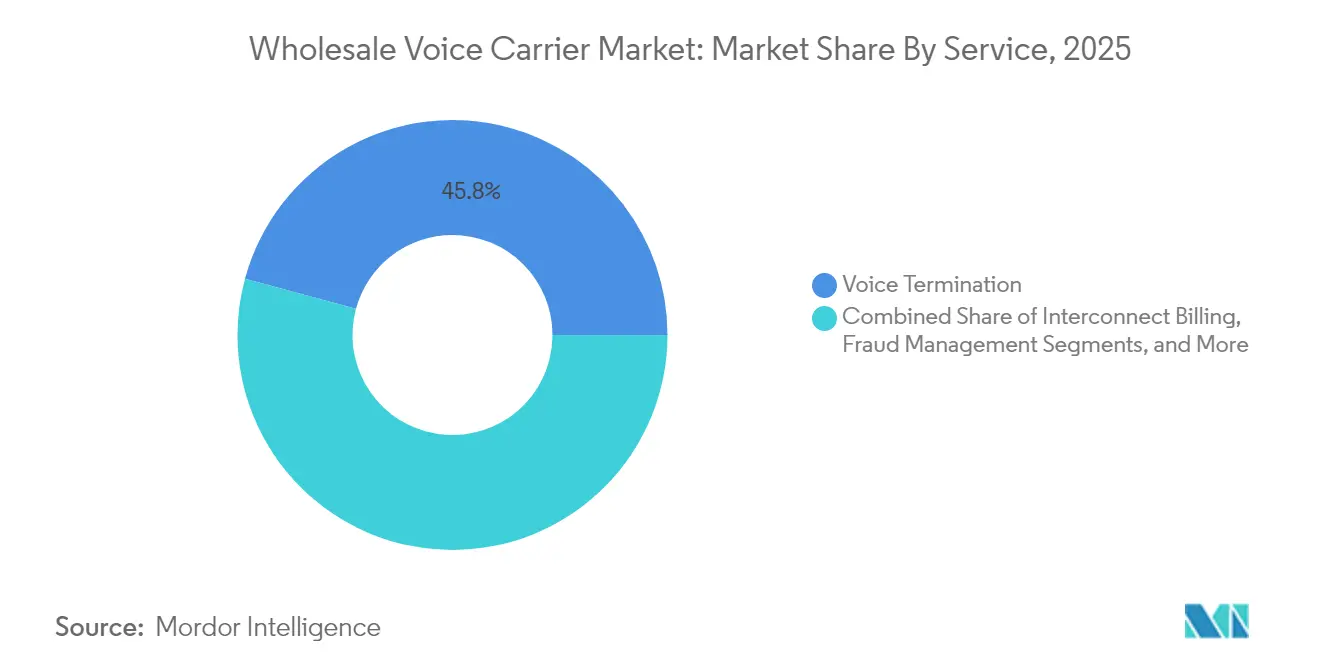
- サービス別では、音声終端が2025年に45.78%の収益シェアをリードし、不正管理は2026年から2031年にかけてCAGR 13.55%で拡大する見込みです。
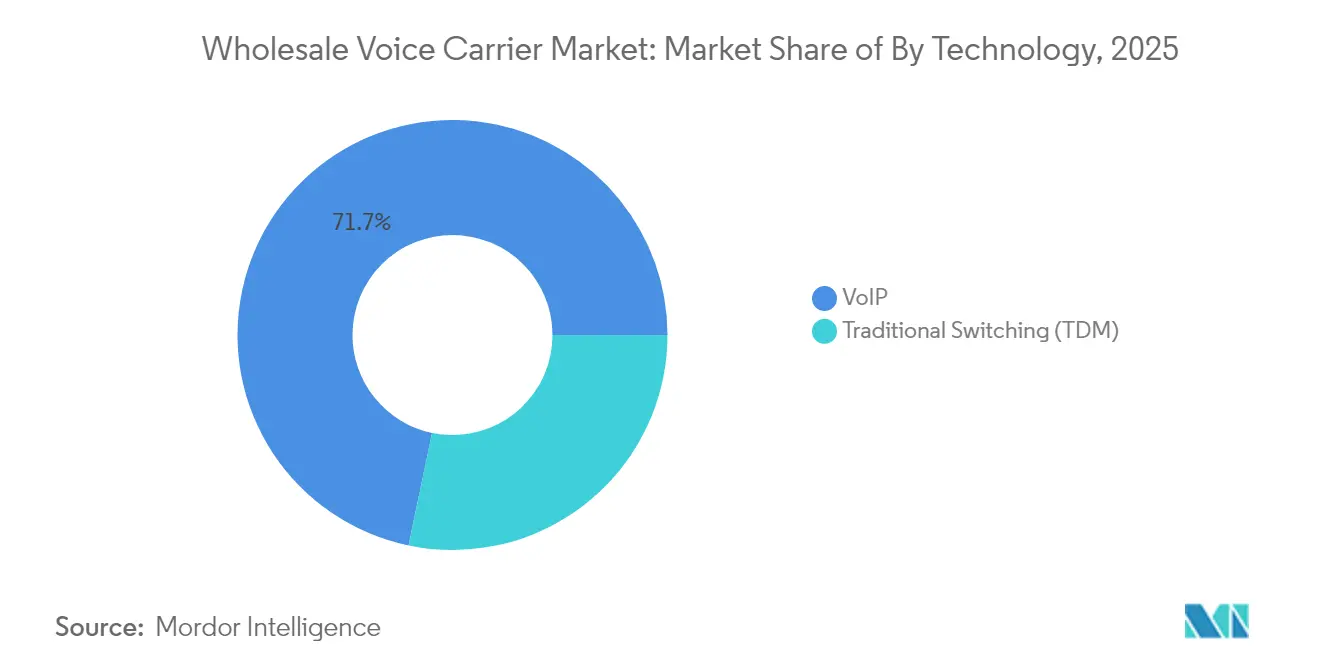
- 技術別では、VoIPが2025年にホールセール音声キャリア市場シェアの71.72%を占め、SIPベースの実装は2031年までにCAGR 11.95%で成長する見通しです。
- エンドユーザー別では、Tier-1およびTier-2通信事業者が2025年の需要の53.35%を占め、OTTおよびCPaaSプロバイダーは2031年までCAGR 11.45%で最も速いペースを記録しました。
- 地域別では、欧州が2025年の収益の27.95%を占めましたが、アジア太平洋は2026年から2031年にかけて最高の地域CAGRである13.72%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (≈)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| TDMからSIPおよびVoIPトランキングへの急速な移行 | +3.2% | グローバル、欧州および北米での加速 | 中期(2~4年) |
| クラウドベースのコミュニケーション(UCaaS / CPaaS)の普及 | +2.8% | グローバル、北米および欧州が主導 | 長期(4年以上) |
| 音声オーバー5Gローミング協定の台頭 | +1.9% | アジア太平洋が中核、欧州および北米への波及 | 長期(4年以上) |
| AI対応の動的最小コストルーティング | +1.4% | グローバル、先進市場での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
TDMからSIPおよびVoIPトランキングへの急速な移行
英国においてOfcomが設定した2027年のスイッチオフスケジュールなど、PSTN網の義務的廃止により、事業者はレガシー交換機を廃止してIPコアに投資することを余儀なくされています。[1]Ofcom、「PSTNスイッチオフへの準備」、Ofcom、ofcom.org.ukこの移行により保守コストが圧縮され、柔軟な容量スケーリングが可能となり、キャリアが一時的に並行システムを運用して運用費用が増加する中でも機能拡張が支援されます。早期採用者は改善されたレイテンシと高度なコーデックサポートを活用して通話品質で差別化を図り、遅れをとるプロバイダーは規制上のペナルティと高い解約リスクに直面しています。
クラウドベースのコミュニケーション(UCaaS / CPaaS)の普及
統合クラウドプラットフォームに対する企業の選好により、ホールセール需要は固定トランクからAPIを中心とした音声有効化へとシフトしています。プログラマブル音声、録音、および分析機能をホワイトラベルCPaaSオファリングを通じて提供する事業者は、トラフィック量を維持しながら新たな収益を獲得しています。IntelePeerへの1億1,000万米ドルの成長投資などの資金調達マイルストーンは、従来の終端とクラウドネイティブなオーケストレーションを橋渡しするプロバイダーへの資本流入の高まりを示しています。
音声オーバー5Gローミング協定の台頭
スタンドアロン5Gコアは、高精細音声ローミングおよびネットワークスライシングの機会を創出しています。Vodafone、A1グループ、およびEricssonによる試験運用は、低レイテンシとサービスベース課金を備えたフルスタック5Gローミングを実現し、5G時代におけるホールセールの重要性を強調しています。[2]Ericsson、「A1とVodafoneが5G SAローミングコールを完了」、Ericsson、ericsson.com中国の4大キャリア間における全国規模の5Gローミング協力は、異種インフラ間のトラフィック交換におけるモデルのスケーラビリティをさらに実証しています。
AI対応の動的最小コストルーティングによるマージン向上
AIの統合により、静的なルーティングテーブルがリアルタイムの品質とコスト最適化に置き換えられています。NokiaによるAT&Tとの音声コア契約の延長は、通話完了率と顧客体験指標の機械学習分析を組み込み、パフォーマンスが低下したルートからトラフィックを転換し、サービスレベル契約を維持しながら粗利益を向上させています。資本軽量型キャリアも同等のインテリジェンスにアクセスできるようになり、既存事業者とのパフォーマンス格差が縮小しています。
抑制要因の影響分析*
| 抑制要因 | (≈)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不正行為の増加(CLI詐称、ロボコール) | -2.1% | グローバル、特に北米で深刻 | 短期(2年以内) |
| OTT代替による音声ARPUの低下 | -1.8% | グローバル、先進市場で加速 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
不正行為の増加(CLI詐称、ロボコール)
2024年に12億米ドルの損失をもたらしたビッシング攻撃の激化は消費者の信頼を損ない、より厳格なコンプライアンス義務を引き起こしています。ホールセールキャリアは分析駆動の不正検知に多大な投資を行っていますが、保護コストと薄い1分あたりのマージンのバランスを取る必要があります。年間170億米ドルと推定される国際的な不正行為には、収益性を損ない、ブランドの評判を傷つける虚偽応答監視およびトラフィックポンピングスキームが含まれています。
OTT代替による音声ARPUの低下
消費者がデータリッチなメッセージングプラットフォームに移行するにつれ、音声通話分数が減少しています。ドイツの固定音声トラフィックは2024年に20%減少して640億分となり、モバイル発信通話は1,535億分に落ち込みました。キャリアは音声をデータとバンドルし、発信者確認ソリューションを導入して価値を維持しようとしていますが、OTTオファリングが新たな価格基準を設定する中、ホールセールレートは引き続き圧力にさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
不正管理がイノベーションを牽引音声終端は2025年の収益の45.78%を占め、キャリア間交換の基盤としての役割を維持しています。しかし、不正管理は企業が認証済み発信者IDを要求し、規制当局がロボコール対策を義務付ける中、2031年までCAGR 13.55%で最も急速な拡大を実現しています。プレミアムCLI製品は、保証された配信と発信元検証により、コモディティ化されたスタンダードベストエフォートトラフィックを上回るパフォーマンスを示しています。インターコネクト課金は、大規模な既存事業者が好むカスタマイズ可能なオンプレミスモジュールと、運用費用の柔軟性を求める小規模事業者が採用するSaaSスイートに分かれています。ホールセール音声キャリア市場は、収益保証プラットフォームが機械学習パターン認識を統合し、異常なトラフィックバーストの予測的ブロッキングを可能にすることで恩恵を受けています。
不正管理の勢いは、北米におけるSTIR/SHAKENなどの規制フレームワークから生まれており、キャリアは終端前に発信者番号を認証することを義務付けられています。主要ベンダーは、疑わしい応答捕捉比率にフラグを立てるリアルタイム分析ダッシュボードとシグナリングファイアウォールをパッケージ化しています。これらの機能が成熟するにつれ、小規模ソリューションプロバイダーは参入障壁に直面し、確立されたプレイヤーはエンドツーエンドの不正スタックを通じてシェアを統合しています。キャリアにとって、プレミアム不正対策サービスの普及は、ホールセール音声キャリア市場全体における単価圧縮を部分的に相殺する1分あたりの平均収益向上を支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
VoIP変革の加速VoIPは2025年に71.72%の採用率を維持し、CAGR 11.95%で前進しており、残存するTDMトラフィックに対する優位性を確認しています。SIPの成熟はインターコネクト交渉を簡素化し、コーデックの俊敏性をサポートし、品質向上とコスト効率の好循環を生み出しています。ホールセール音声キャリア市場のVoIPベーストラフィックの規模は、事業者が国家PSTNの廃止スケジュールに従ってレガシーTDMスイッチを停止するにつれ、大幅に拡大する見通しです。MWC 2025でのNokiaの三次元イマーシブ音声のデモンストレーションは、空間オーディオが既存のVoIPフレームワーク上のプレミアム層になり得ることを示しています。
持続的なプロトコルイノベーションは、パケットロスとレイテンシを最小化するAI支援トランスコーディングから恩恵を受けています。NTTコーポレーションのリアルタイム音声変換プロトタイプは、音声特性、アクセントのローカライズ、および感情フィルタリングがネットワークパフォーマンスを損なうことなく発信者インタラクションをパーソナライズする未来を示しています。これらの進歩はVoIPの次世代サービスの基盤としての地位を強化し、ホールセール音声キャリア市場をイマーシブ音声通信の不可欠なバックボーンとして高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
OTTプロバイダーが需要を再形成Tier-1およびTier-2通信事業者は2025年のトラフィック需要の53.35%を占め、地理的カバレッジの拡大と最小コストルーティングの最適化のためにホールセールパートナーに依存しています。しかし、最も速い成長はOTTおよびCPaaSプロバイダーからもたらされており、2031年までCAGR 11.45%を記録しています。これらのアプリケーション層企業はホールセール音声ルートをリースし、顧客エンゲージメント、二要素認証、およびAI音声エージェントを支えるプログラマブルAPIでラップしています。KOREワイヤレスのMVNEプラットフォームがSimpelの急速な加入者成長を可能にしていることは、仮想事業者がコスト効率よくスケールするためにホールセールインフラに依存していることを示しています。
エンドユーザーの構成は、インフラ所有からサービスオーケストレーションへの価値シフトを示しています。フォーチュン100のフィンテッククライアント向けIntelePeerの生成AIエージェントなどのCPaaS展開は、統合の簡素性と詳細な分析を必要としながら、相当量の音声通話分数を消費しています。ホールセール音声キャリア市場は、デジタルネイティブブランドがネットワークの複雑さを抽象化しながら音声機能を組み込めるよう、ホワイトラベルルーティング、リアルタイムプロビジョニング、および課金APIを提供することで適応しています。
地域分析
ヨーロッパホールセールボイスキャリア市場
ヨーロッパは2025年に27.95%の収益シェアを維持しており、堅固な国境を越えた相互接続規制と広範な光ファイバーバックボーンに支えられています。市場の成熟化により、効率性と付加価値サービスへの転換が促進されており、そ一例としてDeutsche Telekomの2024年における1,158億ユーロの収益と6.2%のEBITDA向上が挙げられます。OrangeとTelefónicaなどの主要な既存事業者間の統合協議は、ハイパースケールクラウドの競合他社およびOTTディスラプターに対抗するための戦略的必要性を浮き彫りにしています。
アジア太平洋ホールセールボイスキャリア市場
アジア太平洋地域は、2031年にかけて13.72%のCAGRという最も急速な地域成長軌道を示しており、5Gサブスクリプションの急増、企業のデジタル化の進展、および地域間貿易フローによって牽引されています。GSMAは2024年のモバイル経済貢献額を8,800億米ドルと評価しており、中国単独で1兆7,400億人民元の通信収益を記録し、クラウドおよびビッグデータサービスにおいて二桁成長を達成しています。このような勢いは、事業者がスタンドアローン5Gコアを展開し、新たな相互接続およびローミングの枠組みを必要とするにつれて、地域全体のホールセールボイスキャリア市場規模を拡大させています。
北米および中南米ホールセールボイスキャリア市場
北米は技術的なリーダーップを発揮していますが、トラフィックの成長は緩やかです。同地域では厳格なSTIR/SHAKENの枠組みが施行されており、キャリアは通話終端前に通話認証への投資を余儀なくされています。Verizonによる200億米ドルのFrontier Communications買収は、25州にわたる光ファイバーの到達範囲を拡大し、音声およびブロードバンド資産を統合します。中南米では戦略が分岐しており、Telefónicaはアルゼンチン、チリ、メキシコでの事業売却を加速させ、より高い収益が見込まれるヨーロッパ市場への資本再集中を図る一方、収益性を支える規制環境が整っている地域では選択的なプレゼンスを維持しています。

規制環境
通話認証、番号管理、および全IP相互接続への移行に関する規制が強化されており、卸売終端およびフラウド管理の経済性を形成している。米国では、FCCが2026年1月に全IP移行に関する規則制定手続き(Reforming Legacy Rules for an All-IP Future)を開始し、事業者間補償と既存の料金規則を議論の対象とした。2026年3月のFCC番号提案は、追加の認証要件と番号再販に対する制約を通じて自動音声通話(robocall)を対象とした。これらの動きは、大規模な国際音声トラフィックを扱う通信事業者に対するコンプライアンスおよび運用上の準備要件を高めている。
英国では、Ofcomが2026年3月に「2026年通話終端市場レビュー」を完了し、2031年3月31日まで卸売通話終端の規制を継続することとし、終端料金と条件を規制枠組みの範囲内に維持した。Ofcomはまた、2026年4月1日付でBTに対するエンドツーエンド接続条件を撤廃し、PSTN廃止が2027年に言及される英国の切替スケジュールに向けて進む中で、一部の卸売義務の執行方法が変化していることを示した。これらの措置を総合すると、主要市場において通話終端とフラウド対策が卸売事業者統治の中心であり続けていることがわかる。
バリューチェーン分析
卸売音声のバリューチェーンは、インフラ保有者や相互接続プロバイダーから、アグリゲーター、サービス実現プラットフォーム、そして小売やエンベデッドコミュニケーションを通じて分単位の通話を収益化する最終顧客まで及ぶ。ティア1事業者は、国際バックボーン容量、番号資産、直接相互接続によりチェーンの基盤を担い、ティア2事業者およびグローバルアグリゲーターは、トランジット、二者間契約、複数の宛先にわたる最低コストルーティングを通じてリーチを拡大する。
このチェーンは、音声終端とSIPトランキング、分析、フラウド管理をますます組み合わせるようになっており、IPベースのアーキテクチャへの移行、およびOTTやCPaaSユーザーによるプログラム可能な音声消費と整合している。フラウドおよび検証要件が強まるにつれ、実現層とアシュアランス層がより中心的な役割を担うようになり、価値がリアルタイム監視、シグナリングファイアウォール、ルート品質最適化へと上流に移行している。Deutsche Telekom T Wholesaleの「United Voice」のようなオファーは、小売事業者が国際音声業務をアウトソースできるよう位置付けられており、大手事業者がルーティング、商業決済、運用ノウハウをマネージド型の卸売提案にパッケージ化する様子を示している。需要側では、ティア1・ティア2の通信事業者、MVNO、CPaaSプロバイダーが取扱量を牽引し、相互接続の課金・決済の自動化がエコシステム全体のキャッシュフローと紛争率に影響を与えている。
競争環境
ホールセール音声キャリア市場は、インフラ重視の既存事業者と資産軽量型の破壊者が混在し、中程度の断片化をもたらしています。戦略的取り組みは三つのカテゴリーに集約されています。第一に、水平統合はスケールとファイバーフットプリントの集約を目的としており、Verizon-FrontierおよびSinch-Inteliquentの取引に示されています。第二に、技術差別化はAIルーティング、ブロックチェーン決済、およびイマーシブオーディオを重視しており、AT&T向けNokiaのデジタルオペレーションスイートがこの方向性を体現しています。第三に、垂直サービス拡張はキャリアを隣接する不正管理およびCPaaSの領域に位置付け、ホールセール輸送とアプリケーション有効化の境界を曖昧にしています。
既存事業者は広範なインターコネクト協定と資本準備金を活用していますが、OTT代替と規制価格監視によるマージン圧縮に直面しています。新規参入者はプログラマブルインターフェース、クラウド展開、および専門的な不正ソリューションを活用して、デジタルネイティブ企業からトラフィックを獲得しています。Samsung、Apple、およびその他のテクノロジー企業による特許出願は、通信ネットワークと機械学習音声処理の収束を示しており、従来のキャリアを超えた競争の到来を予兆しています。
品質に敏感な企業が保証された終端、確認済み発信者ID、または低レイテンシの5G音声を必要とする場所に白地機会が生まれています。AI駆動のルーティング、動的決済台帳、および高度なコーデックサポートを統合するプロバイダーは、レガシー通信事業者とOTT顧客の両方に対する交渉力を強化しています。逆に、近代化を遅らせるキャリアは、確認済み発信者署名を持つスケールで終端できるグローバルアグリゲーターへのトラフィック流出リスクに直面しています。
ホールセール音声キャリア産業リーダー
Verizon
AT&T
BT
Deutsche Telekom AG
Tata Communications
- 注:主要企業の掲載順は順位を示すものではありません。
ホールセールボイスキャリア市場
- Verizon
- AT&T
- BT
- Deutsche Telekom
- Tata Communications
- Telefonica
- Lumen Technologies
- Orange
- Vodafone
- IDT Corporation
- BICS
- iBASIS
- Telia Carrier (Arelion)
- PCCW Global
- Sparkle
- China Telecom Global
- NTT Communications
- PLDT Global
- Telin
- Tofane Global

市場機会と将来展望
グローバル音声、IPX、企業向けサービス管理をより少ない事業体のもとに統合した、規模の大きな国際コネクティビティプラットフォームにホワイトスペースが生まれている。2026年6月に発表されたBT GroupとVerizonによる国際企業事業統合のための50/50合弁事業は、大手通信事業者が卸売音声を単独のコモディティとして扱うのではなく、多国籍顧客向けに統合されたクロスボーダー・コネクティビティを提供するために資産を再編している具体的な証拠である。この再編により、地域全体で一貫した終端品質、統一されたサービス管理、商業的な簡素さを提供できるパートナーへのプレミアムが高まっている。
もう一つの機会領域は、マネージド型・アウトソース型の国際音声提案、および卸売分数により高価値なサービスを付加するデジタルファブリック型バンドルである。Deutsche Telekom T Wholesaleは「United Voice」を展開し、小売事業者が国際音声業務をアウトソースし、規模を活かして財務成果を最適化できるよう支援している。Tata Communicationsは、AI主導のクラウドサービス、SASE、デジタルファブリックツールを含むFY26の優先事項を強調しており、音声の伝送・終端をより広範な企業コネクティビティにパッケージ化できるプラットフォームへの継続的な投資重点を示している。これらの動きは、卸売事業者が統合されたフラウド対策、API主導のプロビジョニング・課金、従来型通信事業者の購買者とCPaaS主導の需要の両方に対応するマルチサービス・コネクティビティ・バンドルを通じて差別化する余地を残している。
Recent Industry Developments in ホールセールボイスキャリア市場
- 2026年6月:VerizonとBT Groupは、それぞれの国際企業事業を統合する50:50の合弁事業を発表し、3,000社を超える多国籍顧客に対応し、合算年間収益は約40億米ドルとなる。この統合により、クロスボーダーの到達範囲と企業向け音声機能が強化される。
- 2026年4月:Tata Communicationsは、2026年度第4四半期決算の一環として、音声ソリューションおよびデータサービスへの継続的な投資と運用上の注力を報告した。これは、卸売市場における中核的な音声機能への継続的な資本配分を示すものである。
- 2026年2月:iBASISは、Telstra Internationalのグローバル音声、IPX、メッセージング卸売顧客契約の買収を完了した。この買収により、グローバル卸売市場における規模とルーティングの優位性が高まる。


ホールセールボイスキャリア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、卸売音声通信事業者市場は、ネットワーク間で音声トラフィックを転送、終端、決済する事業者間音声サービスから得られる収益を対象とし、関連する相互接続課金およびフラウド管理サービスを含む。
対象範囲外:最終消費者に直接販売される小売音声プラン、ハンドセットまたはPBXハードウェア、音声を含まないメッセージングのみのサービスは、市場規模モデルから除外される。
セグメンテーション概要
- サービス別
- 音声終端
- プレミアム(CLI保証)
- スタンダード(ベストエフォート)
- インターコネクト課金
- オンプレミスソリューション
- SaaSベースのソリューション
- 不正管理
- 収益保証および分析
- シグナリングベースのファイアウォール
- 音声終端
- 技術別
- VoIP
- SIP(IMS)
- H.323およびその他のプロトコル
- 従来型交換(TDM)
- VoIP
- エンドユーザー別
- Tier-1およびTier-2通信事業者
- 仮想移動体通信事業者(MVNO)
- OTTおよびCPaaSプロバイダー
- 企業およびBPO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、国際音声分数がネットワーク間でどのように流れるか、相互接続と終端がどのように規制されているか、そして事業者が音声関連収益をどのように報告しているかを整理することから始まる。ITU、世界銀行、OECD、各国の電気通信規制当局(例:FCCおよびBERECの公表資料)などの公的情報源は、トラフィック指標、国境を越えた通話パターン、価格に影響を与える政策動向の基盤となる。
また、卸売音声、相互接続、フラウド防止がどのようにパッケージ化され価格設定されているかを理解するために、事業者の年次報告書、投資家向け説明資料、プレスリリースを活用する。有用な場合には、企業財務・インテリジェンスの有料サブスクリプション、ニュース・財務情報、輸出入出荷レベルのデータベース、特許データベースをスクリーニングと相互確認の迅速化のために使用するが、市場モデルは単一の有料フィードから構築されるものではない。上記のデスクリサーチ源は例示であり、データ収集、検証、明確化のために他にも多くの公的・有料の参照資料が使用された。
一次インタビューおよび調査
一次インタビューおよび短時間の調査は、卸売音声通信事業者、相互接続・課金チーム、フラウド・リスク専門家、音声ルーティング運用責任者を対象としている。彼らの回答は、トラフィックおよび価格の動向を、相互接続課金、フラウド管理、卸売音声ルーティングに関する実務的な収益前提へと変換するのに役立つ。対象範囲はグローバルに保たれており、最終集計を確定する前に、主要な需要地域およびトランジット地域全体で通話コリドー、終端料金の動向、VoIP移行速度が確認される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | CXO:15% | APAC:40% |
| ミドルティア:46% | 機能/事業部門リーダー:42% | EMEA:37% |
| 小規模プレイヤー:17% | マネージャー:43% | アメリカ地域:23% |
市場規模測定と予測
市場規模測定は、グローバルな音声トラフィックの方向性(オンネット対オフネット、国際対国内)、相互接続および終端料金のベンチマーク、卸売ルートで処理される分数の割合を組み合わせて、収益プールをトップダウンで再構築することから始まる。モデルを現実に即したものとするため、コリドー別の分単価サンプル×推定分数、ルーティングミックスのチャネルチェック、精選された事業者群からの開示済み卸売音声・相互接続項目の簡易な積み上げなど、選択的なボトムアップ近似によって出力が検証される。
モデルで使用される主要な入力には、国際通話分数の動向、卸売ルーティング内のVoIPの割合、平均終端・トランジット料金の変動、フラウド管理への支出を促すフラウド関連のコスト圧力、IPベース交換へのトラフィック移行の速度が含まれる。予測は主にシナリオ分析によって行われる。これは、フォワードカーブが規制主導の料金リセット、コリドーミックスの変化、フラウド事案の発生強度といった、いくつかのステップチェンジ変数に依存するためである。これらのシナリオは専門家のフィードバックによりストレステストされる。企業開示が十分に詳細でない場合、インタビューで確認されたコリドーおよびサービスミックス比率を適用し、その後地域レベルの合計に再調整することでギャップを処理する。
データ検証と更新サイクル
モデルの結果は、国際分数の方向性、公表された終端料金の変化、地域の電気通信収益の文脈といった独立した指標と推定収益を比較する複数のチェックを通じて検証される。異常値は見直され、前提は再検討され、インタビュー結果がデスク指標と大きく異なる場合には追加質問が発せられる。
承認前には、単位、通貨換算、年次の整合性が地域全体で一貫していることを確認するため、複数段階の内部レビューが行われる。レポートは毎年更新され、大きな規制措置、価格変動、大規模なトラフィック変化が発生した場合には中間更新が行われる。納品直前には、主要な入力項目を再確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの卸売音声通信事業者市場規模と他の公表推定値との比較
卸売音声通信事業者の公表市場規模の数値は、多くの場合一致しない。主な理由は、サービス範囲の定義が異なること、および異なる前提でトラフィックと価格が予測されていることにある。差異は、各社が相互接続課金やフラウド管理収益をどのように扱うか、コリドー単位の見方か広範な電気通信サービスの代替指標を用いるかによっても生じる。
表に見られる差異は、主に既存の回線交換収益が以前の水準で引き継がれているかどうか、VoIPルーティング分数が従来のルートをどの速度で代替すると想定されているか、複数地域の収益を米ドルに換算する際の通貨タイミングの扱い方によって説明される。もう一つの要因は更新頻度であり、終端料金の変化やフラウド関連の再ルーティングは収益を急速に変化させ得るため、予測開始前に基準年そのものが変化することになる。この点は、Mordor Intelligenceによる年次再検証と範囲管理によって対応されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 44.53億米ドル(2026年) | |
| 業界誌A | 43.00億米ドル(2023年) | より早い基準年とより長い期間を用いており、相互接続課金とフラウド管理が中核的な収益項目として計上されているかどうかが明確でないため、短期的な価値が圧縮される可能性がある。 |
| プレスリリースB | 30.70億米ドル(2022年) | より低い基準年から始まり、より高い成長率を適用しており、公表された注記は、終端料金のリセットやコリドーミックスの変化が分単価の前提にどのように反映されているかについて説明が薄い。 |
これらを総合すると、比較結果は、タイミング、コリドー単位の価格設定ロジック、課金・フラウド関連サービスの包含が、数値を上下に動かす実務上のレバーであることを示している。モデルを観測可能なトラフィック指標に結び付け、予測前にサービス項目を明確に分離することで、得られる推定値は更新サイクルを通じて追跡・再現しやすい状態を維持できる。


レポートで回答される主要な質問
ホールセール音声キャリア市場の現在の規模はどのくらいですか?
ホールセール音声キャリア市場は2026年に444億5,300万米ドルと評価されており、2031年までに736億3,000万米ドルに達する見込みです。
ホールセール音声サービスで最も速く成長している地域はどこですか?
アジア太平洋は2031年までの予測CAGR 13.72%で最も速いペースを記録しており、5G採用とモバイル加入者基盤の拡大が牽引しています。
最も高い成長を記録しているセグメントはどれですか?
不正管理サービスは、企業が確認済み発信者ソリューションを求める中、2026年から2031年にかけてCAGR 13.55%で成長すると予測されています。
ホールセールトラフィックにおけるVoIPの優位性はどの程度ですか?
VoIPは2025年のトラフィックの71.72%を占め、事業者がTDMネットワークを段階的に廃止するにつれてCAGR 11.95%でさらに強化される見通しです。
最も急速に拡大しているエンドユーザーグループはどれですか?
OTTおよびCPaaSプロバイダーが需要成長をリードしており、デジタルアプリケーションに音声APIを組み込む中、2031年までCAGR 11.45%で前進しています。
ホールセール音声収益に影響を与える主要リスクは何ですか?
CLI詐称およびロボコールによる不正行為の増加は、キャリアが高度な対策ツールを展開しない限り、CAGR予測を2.1%削減すると予測されています。
最終更新日:



