
ステビア砂糖ブレンド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
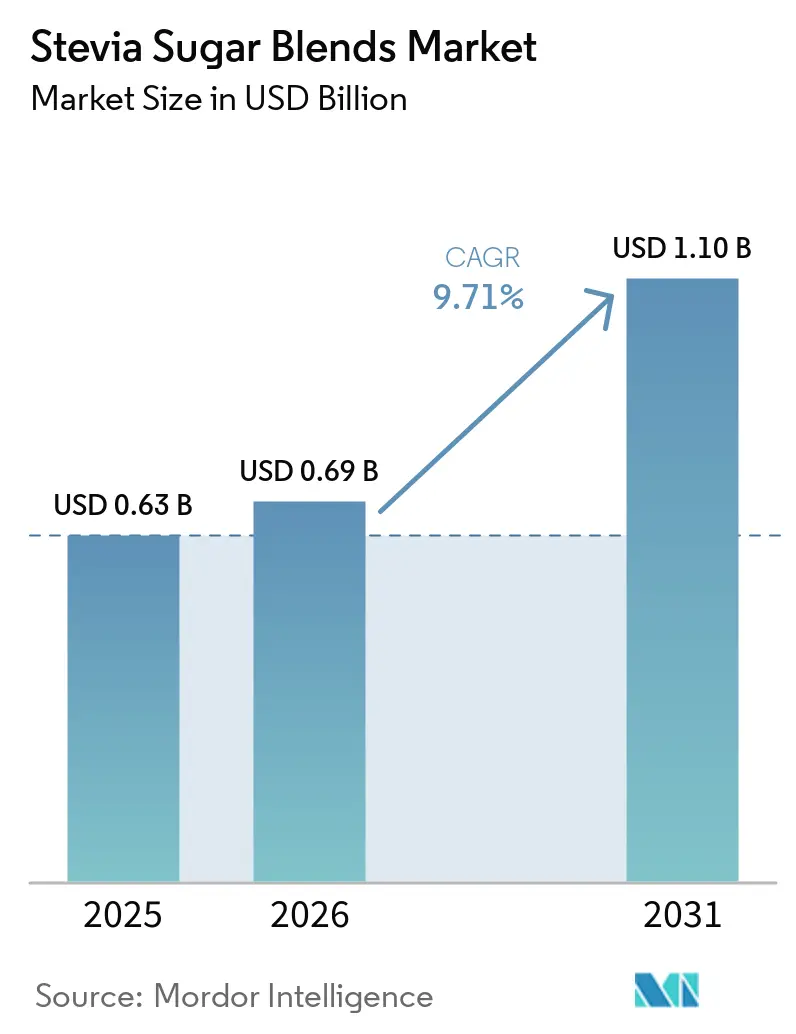
| 市場規模 (2026) | 0.69 十億米ドル |
| 市場規模 (2031) | 1.10 十億米ドル |
| 成長率 (2026 - 2031) | 9.71 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステビア砂糖ブレンド市場分析
ステビア砂糖ブレンド市場規模は、2025年の6.3億米ドルから2026年には6.9億米ドルへと拡大し、2031年には11.0億米ドルに達すると予測されており、2026年から2031年にかけてのCAGRは9.71%を記録する見込みである。食品・飲料企業が砂糖削減規制、製品再処方のニーズ、および高純度ステビオール配糖体の入手可能性の向上に対応するにつれ、同カテゴリーはニッチなヘルスフード分野を超えた存在へと発展している。世界保健機関は2026年1月に、各国間で砂糖入り飲料税を比較するための標準化指標を公表し、政策立案者に対してより一貫した税制設計・モニタリングの基盤を提供した[1]。この政策の方向性は、短期的な製品再処方活動ではなく、低糖質処方への継続的な需要を支えるものである。サプライヤーは、特に高純度レバウジオサイドMにおいて、味、産地の明確な記録、および生産の安定性において競争を繰り広げている。ステビア砂糖ブレンド市場は、カロリーや血糖値への配慮が重要なサプリメント、機能性食品、その他の製品においても拡大の余地がある。
主要レポートのポイント
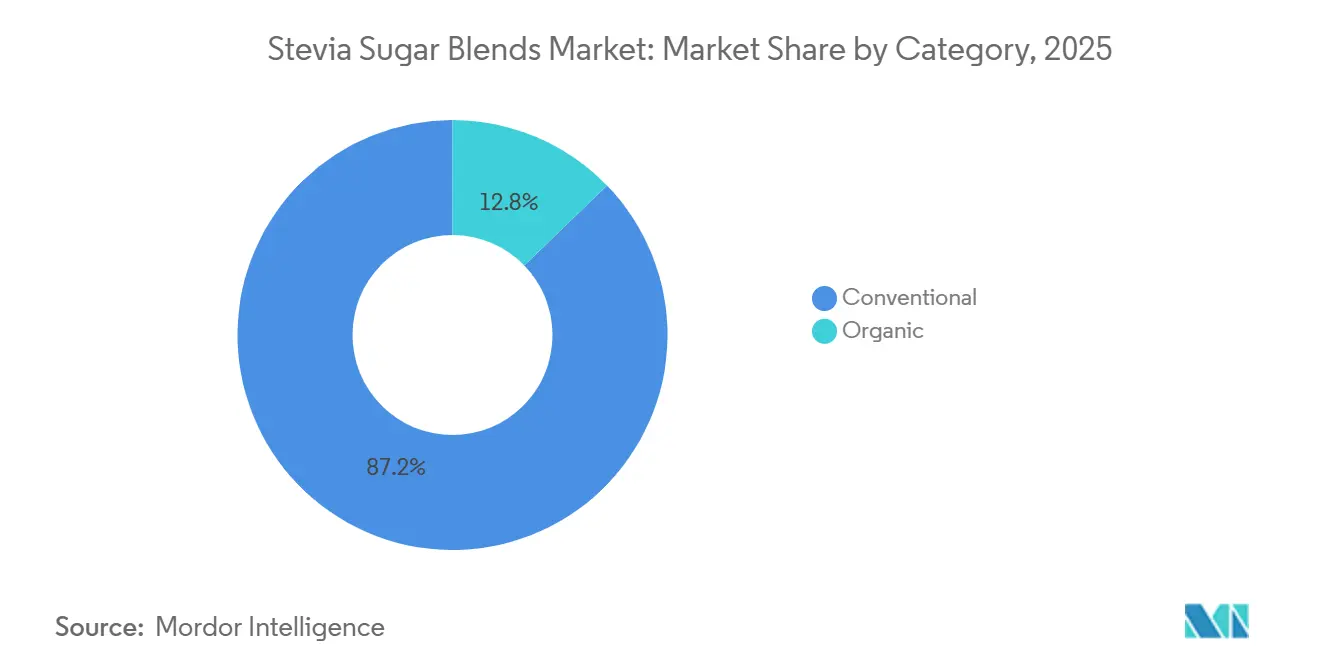
- カテゴリー別では、コンベンショナルブレンドが2025年に87.24%の収益シェアを占め、オーガニックブレンドは2031年にかけて11.24%のCAGRで成長すると予測される。
- 製品形態別では、パウダーブレンドが2025年に55.46%の収益シェアを占め、液体ブレンドは2031年にかけて10.87%のCAGRで成長すると予測され。
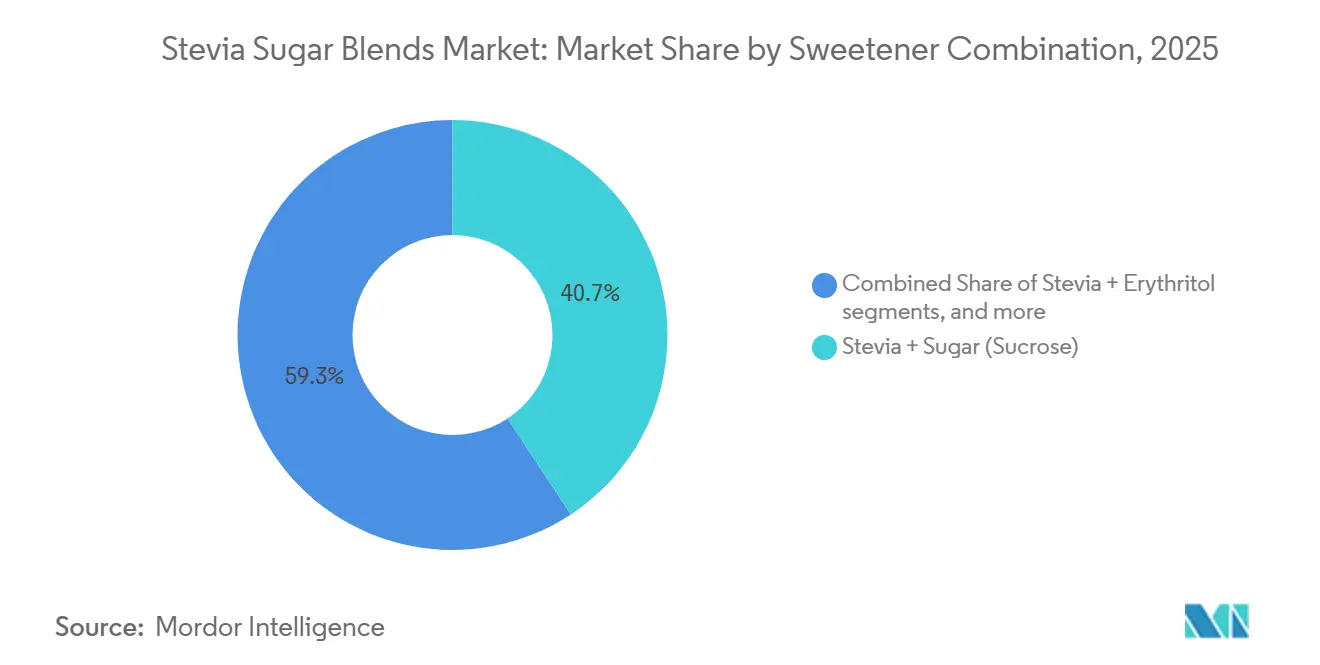
- 甘味料の組み合わせ別では、ステビア+砂糖が2025年に40.72%の収益シェアを占め、ステビア+モンクフルーツは2031年にかけて11.45%のCAGRで成長すると予測される。
- 用途別では、飲料が2025年に43.26%の収益シェアを占め、ニュートラシューティカルおよび医薬品は2031年にかけて11.35%のCAGRで成長すると予測される。
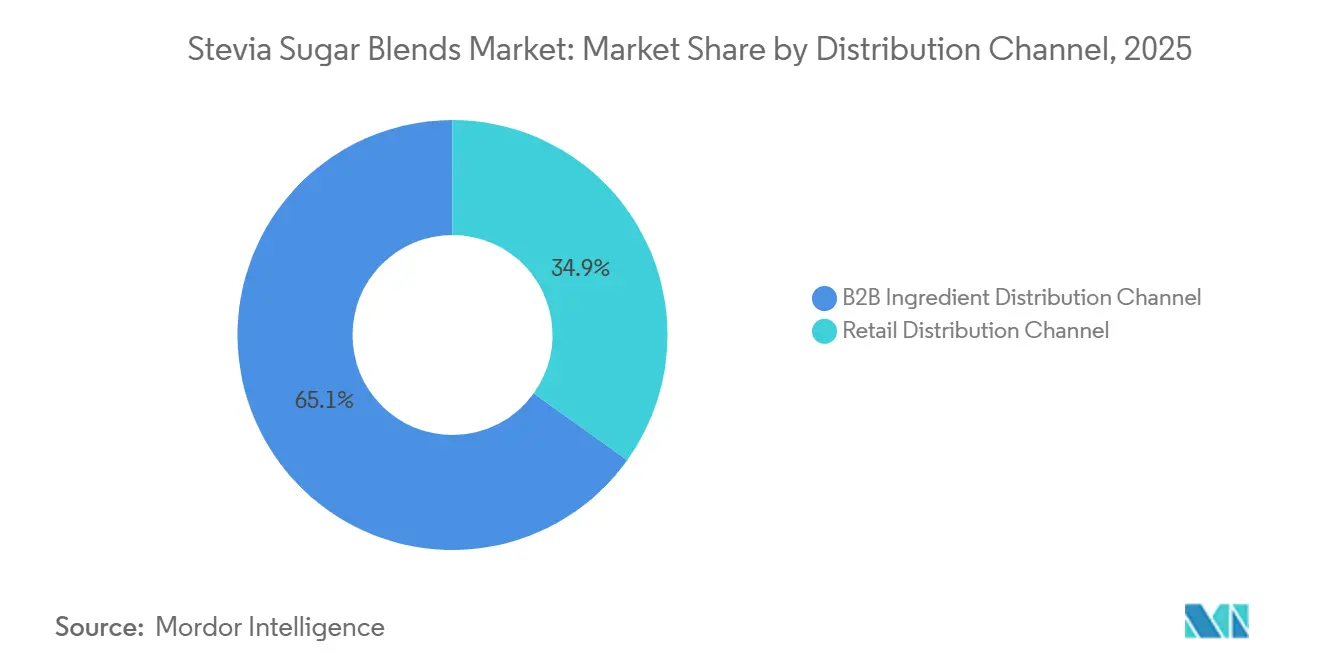
- 流通チャネル別では、B2Bが2025年に65.11%の収益シェアを占め、小売は2031年にかけて10.67%のCAGRで成長すると予測される。
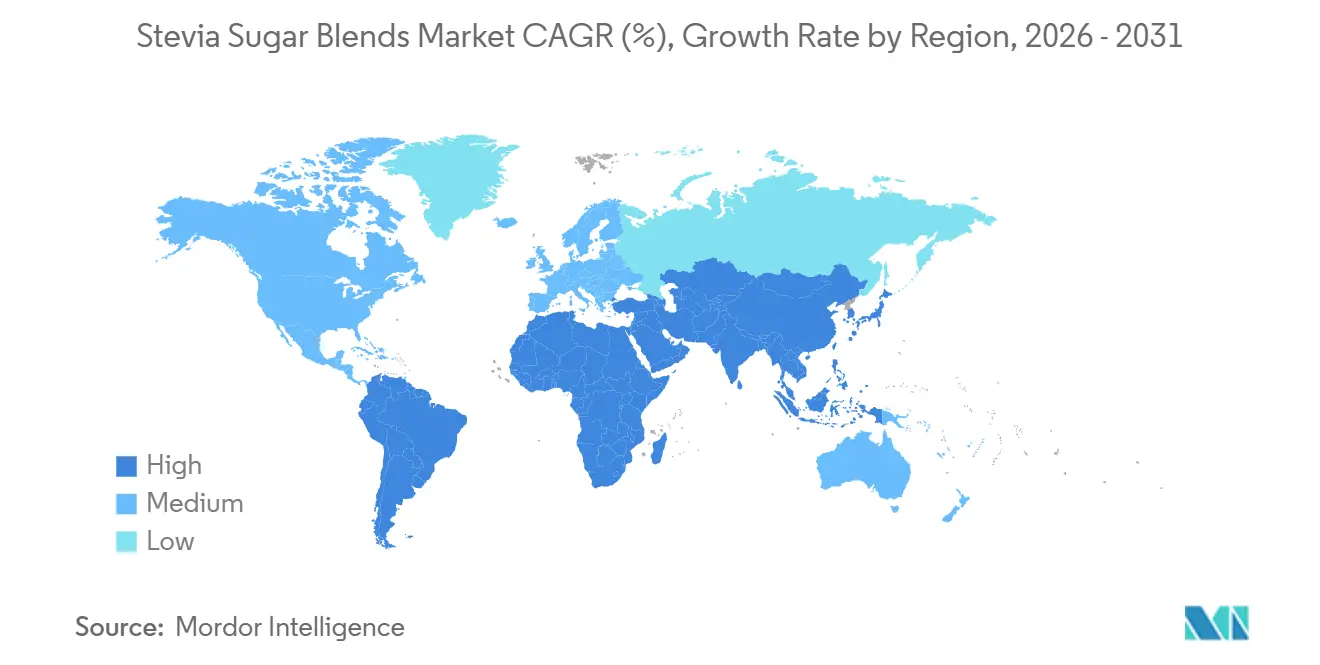
- 地域別では、アジア太平洋が2025年に40.26%の収益シェアを占め、中東・アフリカは2031年にかけて11.62%のCAGRで成長すると予測される。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 砂糖削減政策とソーダ税の拡大 | +2.3% | 北米、EU、東南アジアに集中した影響を持つグローバル市場 | 中期(2〜4年) |
| グローバル飲料大手による製品リフォーミュレーション | +1.9% | 北米および西欧が主導するグローバル市場 | 短期(2年以内) |
| リバウジオサイドMのコスト効率の高いバイオコンバージョン | +1.5% | 北米およびアジア太平洋に供給基盤を持つグローバル市場 | 中期(2〜4年) |
| 製品のパーソナライゼーションとファンクショナルフード・トレンド | +1.5% | 北米、EU、および先進アジア太平洋市場に重点を置くグローバル市場 | 長期(4年以上) |
| 口当たりを改善する特許取得済みマイクロカプセル化 | +1.0% | 北米、EU、および先進アジア太平洋市場 | 中期(2〜4年) |
| オーガニックおよび非遺伝子組み換えステビアブレンドの台頭 | +0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖削減政策とソーダ税の拡大
砂糖削減要件は、ステビア砂糖ブレンド市場全体における原材料需要を変化させている。世界保健機関の「砂糖入り飲料税の活用に関するグローバルレポート、2025年」は、各国が税制の構造と水準を比較できる標準化された指標を提供している。これにより、砂糖課税は継続的な財政手段としてより有効に機能し、製造業者が甘味料システムを見直す明確な理由を与えている。米国食品医薬品局による「健康的」表示の定義も、米国で販売される製品における添加糖類への注目を高めている。税制や表示規制の圧力に直面する飲料メーカーは、コスト増加を吸収するだけでは対応できないため、原材料レベルでの砂糖代替がより重要となっている。学校給食における添加糖類に関する米国農務省の制限は、この需要を機関調達にまで拡大させており、購買サイクルがブレンド甘味料の反復需要を生み出す可能性がある。
グローバル飲料大手による製品再処方
現在の製品再処方サイクルは、規制、カロリーへの懸念、および消費者の食習慣の変化によって形成されている。製造業者が砂糖を単一の甘味料で置き換えるのではなく、複数の原材料を組み合わせて使用する場合、ステビア砂糖ブレンド市場は恩恵を受ける。このようなシステムでは、ステビアブレンドがテクスチャライザー、食物繊維、かさ増し剤と組み合わせて使用されるため、処方サポートが購買者にとってより価値あるものとなる。Tate & LyleとManusは2026年2月、The Sweetener Allianceを通じてYume Mステビアを発売し、ジョージア州オーガスタのManus BioFacilityを活用してトレーサブルなレバウジオサイドM原材料を提供している。処方の専門知識と信頼性の高い記録を組み合わせたサプライヤーは、大規模なB2B契約においてより有利な立場にある。ニュートラシューティカルおよび医薬品の処方業者も、プロテインパウダー、食事代替品、および疾患特異的サプリメントにブレンドを使用しており、カロリーを加えることなく甘味を管理する必要がある。
レバウジオサイドMのコスト効率の高いバイオコンバージョン
バイオコンバージョンはレバウジオサイドMの生産経済性を改善しており、実行可能な最終用途の範囲を拡大することでステビア砂糖ブレンド市場に影響を与えている。2025年のGreen Chemistry誌の研究では、天然由来のステビオール配糖体混合物から38.8 g L⁻¹のレバウジオサイドMタイターと85.5%のモル収率を達成する2酵素カスケードが報告された。2026年の研究では、フルクトース副産物をD-アルロースに変換しながら、30.6 g L⁻¹のレバウジオサイドMと95.9%の変換率を達成する統合型大腸菌全細胞カスケードが記述された。生産コストの低下により、高純度ステビオール配糖体がプレミアム飲料からベーカリーおよび乳製品用途へと展開できるようになる。規則(EU)2025/652は、Yarrowia lipolyticaによる発酵で生産されたステビオール配糖体であるE 960bを欧州連合での使用に承認した[2]。この承認により、欧州のブレンド処方業者が利用できる原材料の選択肢が拡大した。
マイクロカプセル化、オーガニック、および非遺伝子組み換えブレンド
ステビア砂糖ブレンド市場において、味の管理とトレーサビリティがより重要になっている。マイクロカプセル化は、後味が残ることで使用が制限される可能性のある製品において、甘味の放出を制御し、口当たりを改善するのに役立つ。米国特許出願20250228275は、風味と口当たりを改善するためにマルトデキストリンと組み合わせて使用されるグルコシル化ステビオール配糖体組成物を対象としている[3]。オーガニックブレンドは、欧州における小売業者のトレーサビリティ要件と、米国のヘルスチャネル購買者による原材料レベルの認証への期待によって支持されている。2025年のJournal of Agricultural and Food Chemistry誌の研究では、UGT91D2におけるV155T置換がレバウジオサイドDおよびMの生合成を改善し、特殊処方においてよりクリーンな感覚プロファイルを持つことが明らかになった。これらの進展により、サプライヤーは標準的な処方を一つ販売するのではなく、特定の用途に合わせて配糖体プロファイルとブレンド形態を調整できるようになる。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 独特の後味とフレーバーの課題 | -1.2% | グローバル | 短期(2年以内) |
| サプライチェーンと作物収量の変動性 | -1.0% | アジア太平洋および南米に上流が集中するグローバル市場 | 中期(2〜4年) |
| EUのブレンドに関する統一表示の保留 | -0.6% | EUおよびEU規制の先例を追う市場 | 中期(2〜4年) |
| 規制上のハードルと市場参入障壁 | -0.5% | 中東・アフリカおよび南米の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
独特の後味と風味の課題
高ステビア配合ブレンドにおける苦みやリコリスのような後味の残留は、乳製品、ベーカリー、および医薬品シロップにおける処方上の課題であり続けている。レバウジオサイドMおよびDはよりクリーンな感覚プロファイルを提供するが、そのコストの高さが低マージン製品での使用を制限する可能性がある。カプセル化は味を改善できるが、処方やクリーンラベルのコミュニケーションをより困難にする場合もある。欧州の製造業者は、E 960aからE 960dの範囲にわたる複数供給源のステビオール配糖体ブレンドを申告する際にも複雑さに直面する。欧州の表示要件の整合化が保留中であることは、同一ブレンドを複数の市場で販売する企業に追加的な作業をもたらす可能性がある。新興市場では、製品承認や現地コンプライアンス要件が国によって異なるため、参入障壁が依然として重要な要素となっている。
サプライチェーンと作物収量の変動性
供給の集中は、ステビア砂糖ブレンド市場にとって引き続き重大な制約となっている。世界のステビア葉生産量の80%以上が中国に集中しており、気象イベント、農業政策の変更、および物流の混乱へのエクスポージャーが高まっている。パラグアイは干ばつ後に栽培面積が縮小しており、小規模生産者は灌漑設備や機械化収穫機器へのアクセスが限られている。パラグアイステビア商工会議所は、機械化条件下での5,000〜6,000 kg/haと比較して、手工業的な収量が2,000〜2,500 kg/haであると報告している。2025年後半に広西省で豊作があったにもかかわらず、需要の増加に伴い高純度レバウジオサイドMの加工能力は依然として逼迫していた。国際ステビア協議会は、抽出、バイオコンバージョン、グルコシル化、および発酵を異なる生産経路として認識しており、購買者が複数の供給ルートへのアクセスを重視する理由を示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
コンベンショナルが数量をリードし、オーガニックブレンドが需要を獲得コンベンショナルブレンドは2025年に世界収益の87.24%を占めた。その地位は、フードサービス、産業用ベーカリー、および大規模飲料生産においてコスト効率の高い原材料が必要とされることを反映している。これらのチャネルの大口購買者は通常、安定した価格と一貫した処方結果を優先する。コンベンショナル製品は、オーガニック認証が必要とされない仕様にも適合する。これにより、ステビア砂糖ブレンド市場における数量基盤となっている。その広範な入手可能性は、高スループット加工における日常的な使用を支えている。プレミアム用途が注目を集める中でも、このセグメントは引き続き重要である。
オーガニックブレンドは2026年から2031年にかけて11.24%のCAGRで拡大すると予測される。欧州の小売業者は、多くのプライベートラベルヘルス製品に対して産地トレーサビリティとオーガニック認証を要求している。米国のヘルスチャネル購買者も、米国農務省の国家オーガニックプログラムに基づく文書化を要求している。規則(EU)2025/652は発酵由来のE 960bを承認したが、この素材は現行の欧州規則ではオーガニックとして分類できない。この区別により、認証オーガニック用途における葉抽出E 960aのプレミアムな役割が維持される。また、オーガニック栽培と抽出のより高いコストを支えている。したがって、このカテゴリーは農業的産地の記録に高い価値を置く購買者にサービスを提供する。
製品形態別:
パウダーが柔軟性を提供し、液体が加工速度を向上パウダーブレンドは2025年に世界収益の55.46%を占めた。ドライ飲料ミックス、テーブルトップ甘味料、ベーキングプレミックス、および風味付き乳製品パウダーに使用されている。パウダー形態は、大規模な原材料在庫に適した保存安定性を提供する。また、産業用生産ラインでの正確な計量を可能にする。これらの特性は、多くの製品処方を管理するB2B購買者にとって有用である。顆粒状およびクリスタルブレンドは、小売およびテーブルトップ用途において関連する役割を果たす。テーブルシュガーとの視覚的な類似性により、完成品が消費者にとってより親しみやすいものとなる。
液体ブレンドは2026年から2031年にかけて10.87%のCAGRで成長すると予測される。急速な溶解性が重要なファウンテン飲料、プロテインドリンク、および医薬品シロップに使用されている。液体形態は乾燥溶解ステップを省略し、計量速度を向上させることができる。これは、高スループットが重要な中国の連続混合飲料ラインでの使用を支えている。マイクロカプセル化は、甘味の放出と口当たりを管理するために液体およびパウダーブレンドの両方に適用されている。特許活動は、この分野における感覚性能に関する継続的な取り組みを示している。これらの能力により、プレミアムベーカリーおよび医薬品製品における液体形態の使用が拡大する可能性がある。
甘味料の組み合わせ別:
ステビア+砂糖が規模を維持し、ステビア+モンクフルーツが成長ステビア+砂糖は2025年に世界収益の40.72%を占めた。この組み合わせは、砂糖のかさとテクスチャーの一部を維持しながら、砂糖とカロリーの含有量を低下させる。また、ベーカリーおよび乳製品製品におけるメイラード褐変反応を支える。純粋なステビアだけではこれらの機能的特性を提供できない。このブレンドは一般的に、天然代替品のみに基づく組み合わせよりもコストが低い。これにより、レシピを段階的に変更する主流の製造業者に適している。その役割は、プレミアムポジショニングよりも実際的な製品再処方のニーズと密接に結びついている。
ステビア+モンクフルーツは2026年から2031年にかけて11.45%のCAGRで成長すると予測される。モグロシドVはステビアの残留苦みを低減でき、ステビアは純粋なモンクフルーツと比較してコストを下げることができる。したがって、この組み合わせはよりクリーンな味のプロファイルを必要とする製品に関連している。米国特許11766060は、苦み、金属味、および後味の残留を低減するために設計されたグルコシル化モグロシドとステビオール配糖体を含む組成物を対象としている。ステビア+エリスリトールは、かさを維持しながらゼロシュガーポジションを必要とする菓子および機能性食品において引き続き関連性がある。その他の処方には、プレミアム飲料および菓子に使用されるステビア+アルロース組み合わせが含まれる。ステビア砂糖ブレンド市場は、これらの組み合わせを使用して、異なるコスト、感覚、および機能的ニーズに対応できる。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
飲料がコアを維持し、ニュートラシューティカルがより速く拡大飲料は2025年に世界収益の43.26%を占めた。炭酸清涼飲料、フレーバーウォーター、スポーツドリンク、および飲料用調製茶は確立された需要チャネルである。飲料メーカーは砂糖税、前面表示ラベル規則、およびカロリー削減メッセージングにさらされている。その大規模な生産量は、スケーラブルな甘味料システムへの一貫したニーズを生み出している。これにより、飲料は全体的な需要の中心に位置し続けている。このセグメトはまた、商業規模で一貫した味を提供するようサプライヤーに求める。これらの要件は、処方の専門知識と安定した供給によって支えられた原材料を優遇する。
ニュートラシューティカルおよび医薬品は2026年から2031年にかけて11.35%のCAGRで成長すると予測される。プロテインパウダー、食事代替品、疾患特異的サプリメント、および小児用シロップは低カロリー甘味システムを使用する。これらの製品は、生理活性成分の苦みをマスクするのに役立つブレンドから恩恵を受けることができる。ステビア+モンクフルーツの組み合わせは、感覚性能が重要な場合に特に関連性がある。インドの食品安全基準局は、医薬品添加剤および特定の栄養補助食品用途におけるステビアの許容使用を段階的に拡大してきた。これにより、成長する地域市場における規制上の追い風が生まれている。したがって、ステビア砂糖ブレンド市場は主流の食品・飲料を超えた機会を有している。
流通チャネル別:
B2B原料流通チャネルが量を牽引しながら小売が加速B2Bは2025年に世界収益の65.11%を占めた。需要は最終消費者よりも食品・飲料加工業者に集中している。調達チームは価格、供給コミットメント、製品純度、および処方サポートを評価する。長期契約は、ある程度の供給保証を提供するため重要である。購買者はまた、産地の文書化と予測可能な原材料性能を重視する。これらの要因は、時間をかけて製品再処方をサポートできるサプライヤーを優遇する。B2Bは、ステビア砂糖ブレンド市場が商業規模の生産に到達する主要チャネルであり続けている。
小売は2026年から2031年にかけて10.67%のCAGRで成長すると予測される。消費者は、専門小売店、薬局、およびeコマースプラットフォームを通じてテーブルトップブレンド、個包装サシェ、およびベーキング代替品を求めている。小売の成長は、オーガニックおよび分量管理製品への関心によって支えられている。デジタルネイティブのサプリメントおよび食品ブランドも、消費者に直接販売しながら独自のブレンドを開発している。これにより、B2B原材料開発と小売製品販売の区別が狭まっている。プライベートラベルのオーガニックステビアブレンドは、米国および西欧でより広範な食料品流通を獲得している。このチャネルシフトにより、大手サプライヤーは小売プラットフォームと小規模な直接消費者向けブランドの両方からより多くの競争にさらされている。
地域分析
アジア太平洋は2025年に世界収益の40.26%を占めた。中国は主要な供給ポジションと、低糖質食品・飲料製品への国内需要の増大を組み合わせている。食品添加物基準GB 2760-2024は、食品カテゴリー全体にわたるステビオール配糖体の最大使用量を設定している。この基準はまた、ベーカリーおよび乳製品における許可用途を拡大し、国内ブレンドの機会を広げている。インドは、増加する糖尿病および糖尿病予備群の人口、拡大する乳製品および医薬品セクター、ならびにステビア使用に関する食品安全基準局の許可を通じて需要を加えている。日本は菓子、テーブルトップ甘味料、および機能性飲料を通じて安定した消費を維持している。オーストラリアおよびニュージーランドは、添加糖類の表示変更の可能性に対応しており、製品再処方サイクルを短縮する可能性がある。
北米は第2位の地域市場であり、製品開発の主要センターであり続けている。米国食品医薬品局の食事ガイダンスおよび提案されている前面表示ラベルは、製品決定において添加糖類を可視化し続けている。ジョージア州オーガスタのManus BioFacilityは、アメリカ大陸においてレバウジオサイドMの大規模バイオコンバージョン能力を提供している。国内生産はアジアの葉価格変動へのエクスポージャーを低減し、トレーサビリティの主張を支えることができる。カナダの機能性飲料セクターは、特殊な低糖質処方への需要を加えている。メキシコの飲料消費税制度は、製造業者に製品再処方のさらなる理由を与えている。したがって、北米のステビア砂糖ブレンド市場は、規制上の圧力と先進的な生産技術へのアクセスを組み合わせている。
欧州は、複数供給源のステビオール配糖体ブレンドに対する厳格なコンプライアンス環境の中で運営されている。ドイツは、ヘルスフード小売基盤、砂糖削減政策、および食品加工セクターを通じて地域消費をリードしている。規則(EU)2025/652はE 960bを承認済み添加物リストに追加し、欧州の処方においてレバウジオサイドMの発酵由来品の使用を可能にした。南米は新興から中間層市場であり、ブラジルは飲料におけるステビア+砂糖製品を許可しており、パラグアイはプレミアム認証産地輸出を開発している。干ばつ後のパラグアイの供給回復は、小規模生産者の資本制約により依然として限られている。中東・アフリカは2026年から2031年にかけて11.62%のCAGRで成長すると予測される。サウジアラビアおよびアラブ首長国連邦における砂糖飲料税の提案、アラブ首長国連邦における所得の上昇、およびサブサハラアフリカにおける近代的小売の拡大がこの成長を支えている。
競合環境
ステビア砂糖ブレンド市場は、適度に集中したサプライヤー基盤を有している。大手原材料企業は、生産技術、流通カバレッジ、および処方サービスを通じて優位性を持っている。Cargillは、DSM-Firmenichとの合弁会社Avansyaを活用し、EverSweetポートフォリオ向けにレバウジオサイドMおよびDを発酵によって生産している。そのアプローチは、単一の甘味料を販売するのではなく、ステビアをポリオール、デンプン、およびテクスチャライザーと組み合わせることを特徴としている。これは、製品再処方のための多成分サポートへのより広範な移行を反映している。複数の生産技術を提供できるサプライヤーは、供給条件が変化した際に購買者により多くの選択肢を提供できる。国際ステビア協議会は、抽出、バイオコンバージョン、グルコシル化、および発酵を4つの主要な生産経路として特定している。
Ingredionは2026年6月にTate & Lyleの全額現金による推奨買収を発表し、含意されるエンタープライズバリューはGBP 37.0億(提供された調査草稿ではUSD 50.0億と記載)である。提供された草稿では、統合後の事業が世界のステビア販売の34.00%を占めると推定されている。この取引により、ステビア、スクラロース、アルロース、食物繊維、およびテクチャライザーをカバーするポートフォリオが統合される。Tate & LyleとManusはまた、2026年2月にYume Mステビアを発売し、トレーサブルなアメリカ大陸産レバウジオサイドMオプションを提供している。特許活動は、風味と口当たりにおける差別化を支えるため引き続き重要である。米国特許12279635は、風味および口当たり改良剤として使用されるグルコシル化ステビオール配糖体組成物を対象としている。これらの動きは、感覚性能と供給の信頼性が中心的な競争要因である理由を示している。
SweegensやSteviva Brandsなどの中小企業は、感覚的純粋性、非遺伝子組み換えポジショニング、および処方の特異性を通じて機能性食品およびサプリメントで競争している。これらの属性は、購買者が広範な原材料ポートフォリオではなくカスタマイズされたソリューションを必要とする場合に重要となり得る。ステビア砂糖ブレンド市場には、オーガニック認証要件と発酵由来E 960bの間にもギャップがある。現行の欧州オーガニック規則は発酵由来E 960bを除外しており、葉ベースの認証オーガニック製品に対して独自の役割を維持している。これにより、農業的産地を文書化し、クリーンな味を提供できるサプライヤーに機会が生まれる可能性がある。地域の抽出業者は、特に高純度配糖体が必要とされない場合において、コストで競争し続けている。市場集中スコアは10点中6点であり、統合された大手企業が意味のある価格影響力を持つ一方、地域サプライヤーが市場のロングテール全体で引き続き活動しているためである。
ステビア砂糖ブレンド産業リーダー
-
Cargill, Incorporated
-
Tate and Lyle PLC
-
Archer Daniels Midland Company
-
GLG Life Tech
-
Ingredion Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ステビア砂糖ブレンド市場 このレポートでカバーされる企業
- Cargill Inc
- Ingredion Incorporated
- Tate & Lyle
- INGIA USA
- Archer Daniels Midland
- GLG Life Tech
- Steviva Brands
- Sunwin Stevia
- Morita Kagaku Kogyo
- Sweegen
- Julong High-Tech
- Zevia PBC
- Whole Earth Sweetener Company LLC
- Cumberland Packing (Sweet'N Low brand)
- Hunan Huacheng Biotech, Inc.
- Van Wankum Ingredients
- Hangzhou Focus Corporation
- Arboreal Stevia
- CD BioGlyco
- Oladole Natural
最近の産業開発事情 ステビア砂糖ブレンド市場
- 2026年2月:Tate & Lyle PLCとManusは、ジョージア州オーガスタのManus BioFacilityで生産されたプレミアム全アメリカ大陸産レバウジオサイドM原材料であるYume Mステビア甘味料を発売した。The Sweetener Allianceを通じた発売により、食品・飲料の製品再処方向けのトレーサブルなレバウジオサイドMへのアクセスが拡大する。
- 2025年4月:Farm Progressは、州の非伝統的作物探索プログラムの一環として、ジョージア州でのステビア栽培拡大について報告し、研究大学と農業イノベーションセンターが国際市場向けの持続可能な生産方法の開発に協力していると伝えた。
- 2025年2月:S&W Seed Companyは、PureCircle Limitedと提携してカリフォルニア州サンホアキンバレーに100エーカーのサイトを設け、1,000エーカーへの拡大計画とともに米国初の商業用ステビア植栽を開始した。このプロジェクトは、農家向けの機械化の課題と収益モデルの開発に取り組んでいる。
グローバルステビア砂糖ブレンド市場レポートの範囲
セグメンテーション概要
| オーガニック |
| コンベンショナル |
| パウダーブレンド |
| 液体ブレンド |
| 顆粒・結晶ブレンド |
| ステビア+エリスリトール |
| ステビア+モンクフルーツ |
| ステビア+砂糖(スクロース) |
| その他 |
| 飲料 |
| ベーカリーおよび菓子 |
| 乳製品 |
| テーブルトップ甘味料 |
| ニュートラシューティカルおよび医薬品 |
| その他の用途 |
| B2B原料流通チャネル |
| 小売流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| カテゴリー別 | オーガニック | |
| コンベンショナル | ||
| 製品形態別 | パウダーブレンド | |
| 液体ブレンド | ||
| 顆粒・結晶ブレンド | ||
| 甘味料の組み合わせ別 | ステビア+エリスリトール | |
| ステビア+モンクフルーツ | ||
| ステビア+砂糖(スクロース) | ||
| その他 | ||
| 用途別 | 飲料 | |
| ベーカリーおよび菓子 | ||
| 乳製品 | ||
| テーブルトップ甘味料 | ||
| ニュートラシューティカルおよび医薬品 | ||
| その他の用途 | ||
| 流通チャネル別 | B2B原料流通チャネル | |
| 小売流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
ステビア砂糖ブレンド市場の予測規模はどのくらいか?
同カテゴリーは2026年の6.9億米ドルから2031年には11.0億米ドルへと、9.71%のCAGRで増加すると予測される。
ステビア砂糖ブレンドの需要をリードする製品カテゴリーはどれか?
コンベンショナルブレンドは2025年に87.24%の収益シェアでリードしており、大規模な食品・飲料生産におけるコストと一貫性のニーズを満たしているためである。
2031年にかけて最も速く成長すると予測される用途はどれか?
ニュートラシューティカルおよび医薬品は、低カロリーおよび低血糖指数処方への需要に支えられ、2031年にかけて11.35%のCAGRで成長すると予測される。
飲料メーカーがステビア砂糖ブレンドを採用する理由は何か?
砂糖税、表示規則、およびカロリー削減への期待が、飲料メーカーに対して味を維持しながら添加糖類を削減するよう促している。