
ステビア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| 成長率 (2026 - 2031) | 10.62 % |
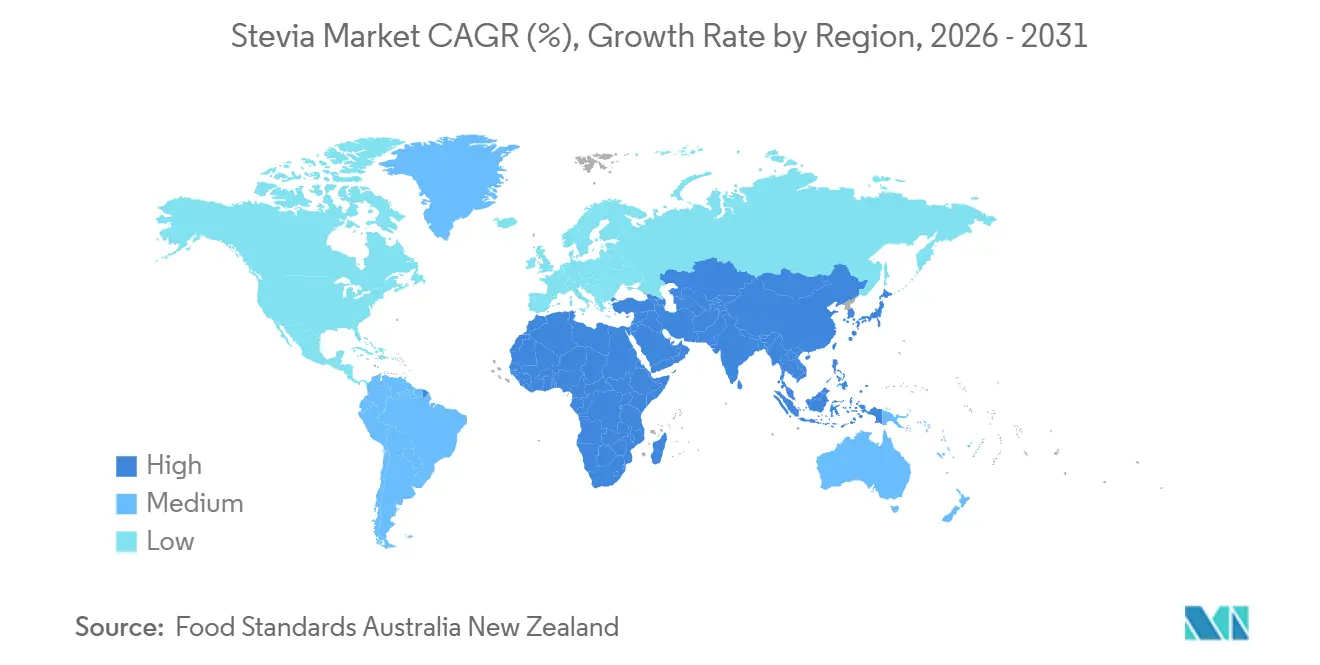
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
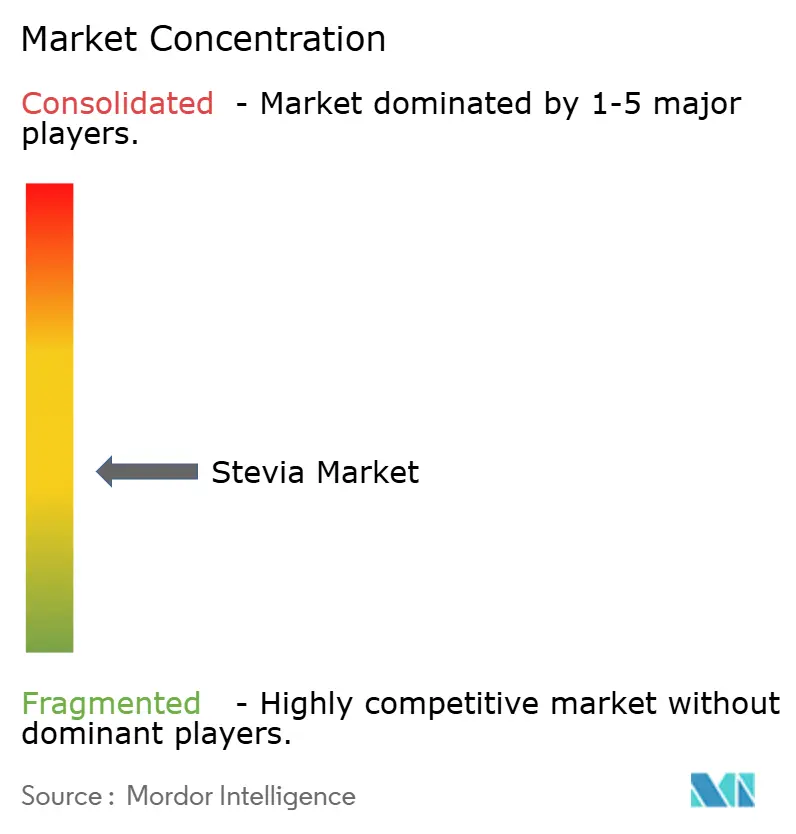
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステビア市場分析
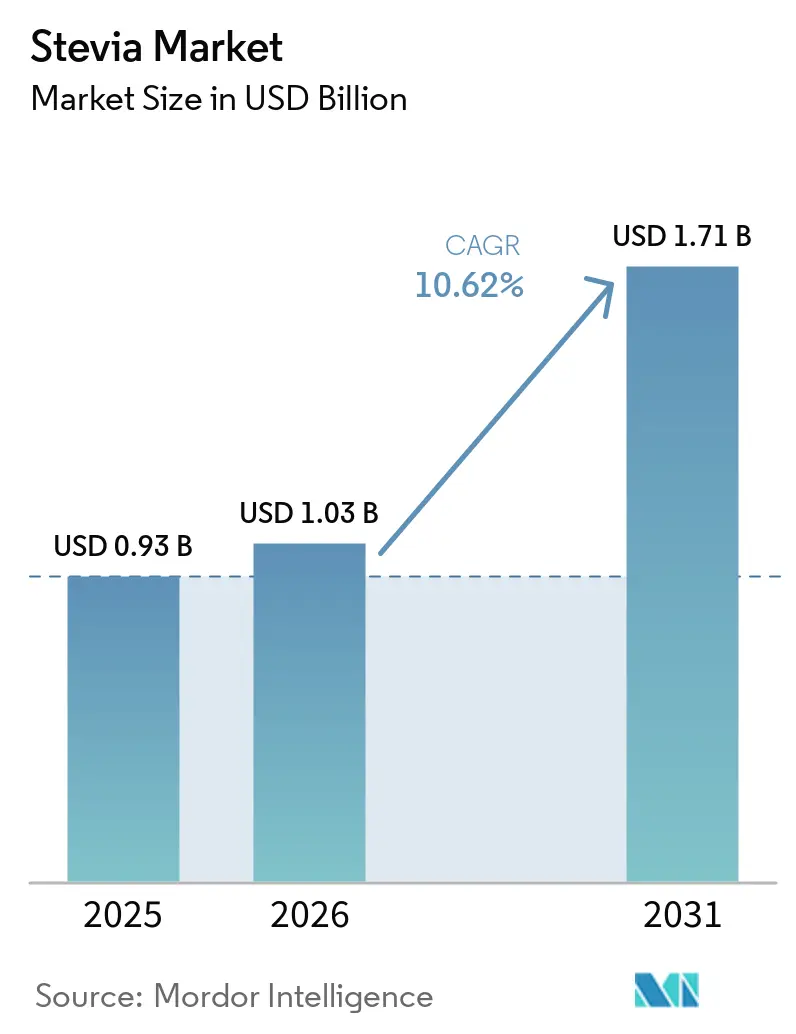
ステビア市場規模は、2025年の9億3,000万米ドルから2026年には10億3,000万米ドルへ成長し、2026年~2031年のCAGR 10.62%で2031年には17億1,000万米ドルに達すると予測されています。世界のステビア市場は、バイオテクノロジー発酵技術が高純度レブM(Reb M)をより低コストで供給できるようになったことで急速に変化しており、飲料およびクリーンラベル製品における力強い成長を牽引しています。中国の生産と輸入増加に牽引されるアジア太平洋地域が拡大の中核を担い、粉末形態が市場を支配する一方、新たな溶解技術により液体ソリューションも普及しつつあります。従来型ステビアはコスト主導型のままですが、有機バリアントはサステナビリティ需要を背景に成長しています。ステビア市場における主要プレーヤーによる緩やかな統合が進む中、機動力のあるバイオテクノロジー参入企業も台頭しており、規制の断片化と気候変動リスクが業界を発酵生産へと向かわせ、安定的かつスケーラブルな供給の確保を目指しています。
主要レポートのポイント
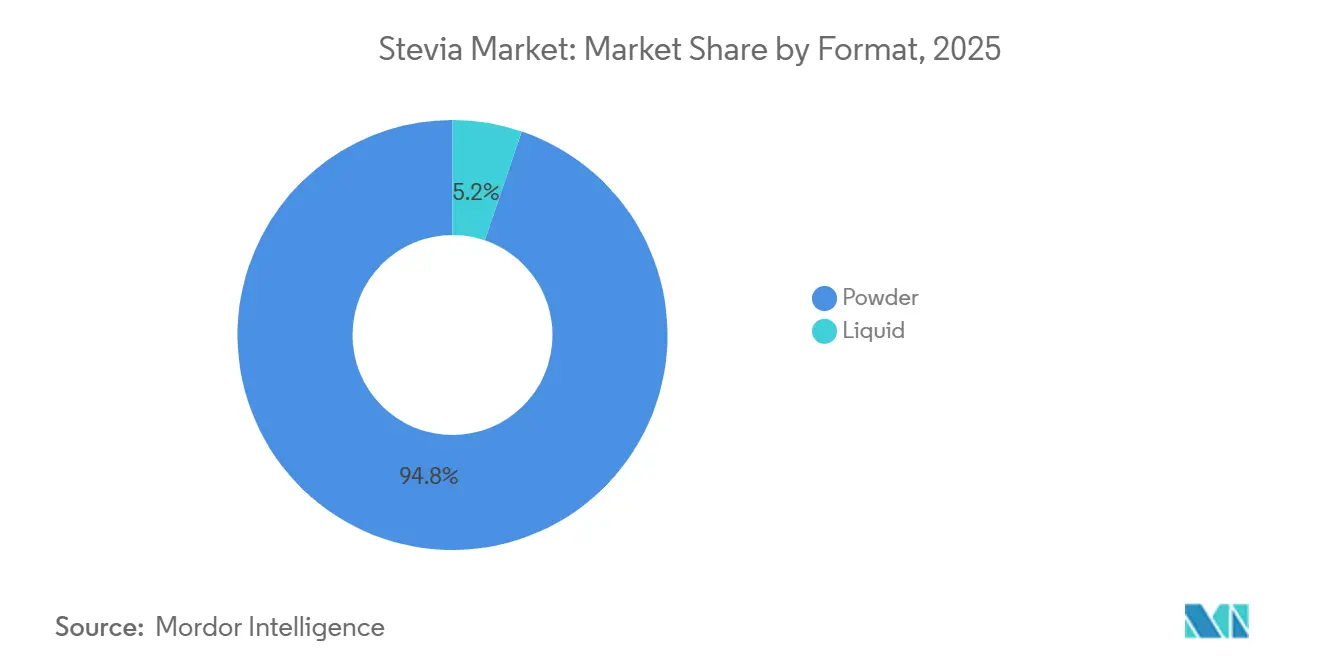
- 形態別では、粉末が2025年のステビア市場シェアの94.78%を占め、液体形態は2031年にかけてCAGR 12.31%で成長すると予測されています。
- 原料タイプ別では、従来型バリアントが2025年に79.41%のシェアで首位を占め、有機ステビアは2031年にかけてCAGR 11.22%で成長する見込みです。
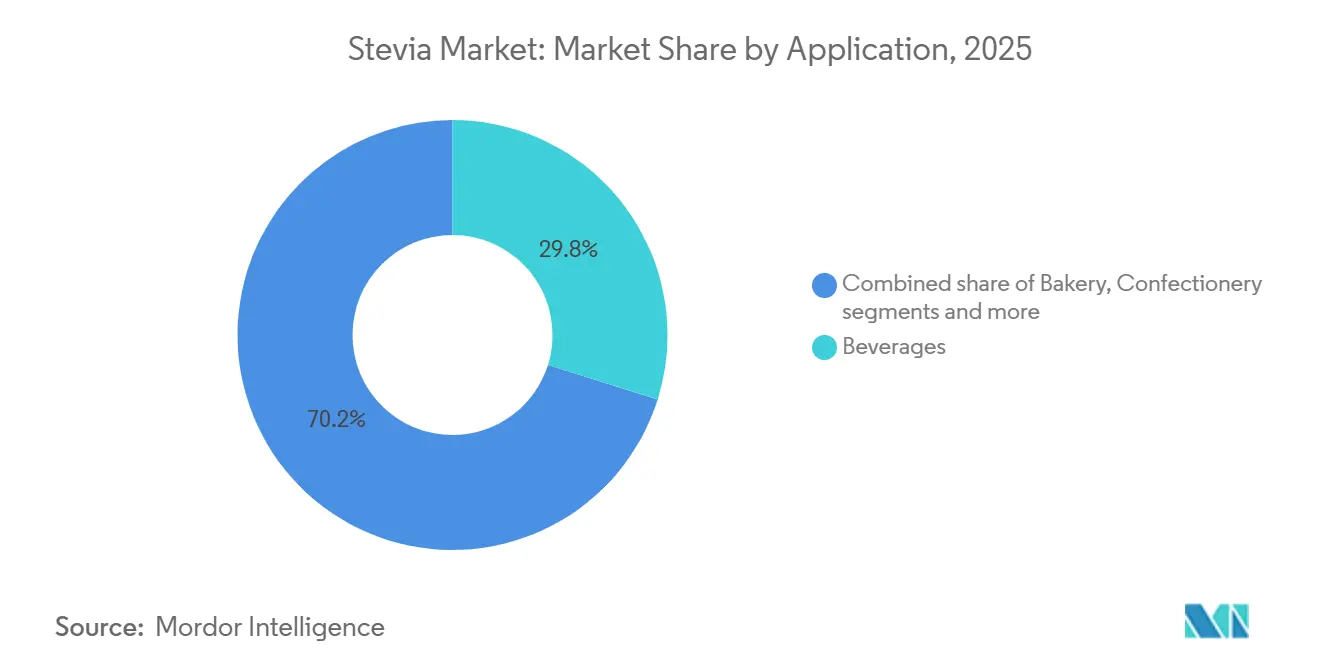
- 用途別では、飲料が2025年のステビア市場規模の29.84%のシェアを獲得し、2031年にかけてCAGR 12.97%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界ステビア市場の31.05%のシェアを占め、予測期間においてCAGR 11.94%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・植物由来甘味料への消費者嗜好のシフト | 2.1% | 北米および欧州で最も強い普及を示す、世界全体 | 中期(2~4年) |
| 糖尿病および肥満の有病率の増加 | 1.8% | アジア太平洋および中東に集中する、世界全体 | 長期(4年以上) |
| 低糖・無糖飲料におけるステビア使用の拡大 | 2.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 抽出・加工技術の進歩 | 1.4% | 北米および欧州での早期採用を伴う、世界全体 | 中期(2~4年) |
| コストとフットプリントを低減するバイオテクノロジー発酵およびバイオコンバージョン経路 | 1.9% | 北米主導でアジア太平洋へ拡大する、世界全体 | 中期(2~4年) |
| スポーツ栄養およびプロテイン製品における天然甘味料の人気の高まり | 0.9% | 北米、欧州、アジア太平洋で台頭 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然・植物由来甘味料への消費者嗜好のシフト
天然・植物由来甘味料への世界的な消費者嗜好のシフトは明確であり、ステビア採用に向けた強い勢いを生み出しています。主要小売業者によるクリーンラベル義務化が人工甘味料の排除をサプライヤーに求める一方、砂糖入り飲料への課税が広まり、ゼロカロリー選択肢への製品改良が加速しています。ステビアの植物由来という特性は、合成代替品とは異なり、進化するEUおよびFDA基準の下で「天然」表示を維持するうえでブランドに独自の優位性をもたらします。2025年5月にFDAがステビオール配糖体に対してGRAS承認を行うなど、規制上の進展が安全性と汎用性を確認することで信頼を高めています [1]。コカ・コーラなどの大手企業はすでに規制リスクへの対応としてステビアを使用した主力製品の改良を行っており、合成品と比較してステビアを使用した新飲料の発売急増にそのトレンドが表れています。規制圧力、小売業者の義務化、消費者需要の収束により、ステビアは世界のステビア市場および広範な甘味料市場における中心的な牽引役として位置づけられています。
糖尿病および肥満の有病率の増加
世界的に糖尿病と肥満の有病率が上昇する中、ステビアは支持的な政策に後押しされ、好まれるゼロカロリー甘味料として台頭しています。国際糖尿病連合(IDF)の糖尿病アトラスは、2025年には20~79歳の成人の11.1%、すなわち9人に1人以上が糖尿病を抱えており、40%以上が自身の状態を認識していないことを強調しました[2]。特にアジア太平洋やその他の発展途上地域で糖尿病率が急増する見込みの中、各国政府は栄養規制を強化しています。添加糖分が多い製品に不利となる包装前面への警告ラベルが導入されています。こうした取り組みは、砂糖を多く含む食品の棚での視認性と魅力を低下させることで、特に健康意識の高いミレニアル世代とZ世代の購買習慣を変えつつあります。ゼロ血糖指数とインスリン非刺激特性を持つステビアは、糖尿病対応および低糖製品の改良における選択肢として定着しつつあります。ネスレやダノンなどの大手食品企業は、ステビア市場においてステビア甘味乳製品やデザートラインを通じてポートフォリオを拡大しており、代謝に関する健康上の懸念の高まりとステビアの主流採用の拡大との直接的な関連性を示しています。
低糖・無糖飲料におけるステビア使用の拡大
世界のステビア市場は、低糖・ゼロシュガー飲料への急速な浸透により強い勢いを獲得しており、これは最も成長の速いアプリケーションセグメントであり、飲料メーカーは高い溶解性、熱安定性、および長期保存における一貫した風味を提供する甘味料を求めている。Ingredionの高分散レブM(Reb M)ソリューションなどの最近の技術的進歩により、濁りや沈殿といった従来の技術的制限が克服され、クリアなRTDフォーマットへのステビアの使用が可能となった。PepsiCoやUnileverなどの主要ブランドは、カロリーを削減しながら砂糖に近い甘さを維持するために、ステビアシュガーブレンドを使用して主力製品を再処方している。これは、発酵由来のレブMが可変的な葉抽出物と比較して一貫したパフォーマンスを提供することを示している。この転換は、ステビア市場全体における飲料再処方におけるステビアの戦略的役割を強調しており、消費者の受容は砂糖との風味同等性にかかっており、規制上の圧力はゼロカロリー代替品を引き続き支持している。
抽出・加工技術の進歩
抽出・加工技術の進歩は、プレミアム配糖体をよりコスト効率よくスケーラブルにすることで、世界のステビア市場を変革しています。超音波支援抽出や超臨界流体抽出などの技術は、処理時間とエネルギー使用量を大幅に削減しながら純度レベルを向上させており、膜ろ過により廃棄物を削減した連続精製が可能になっています。これらの革新は発酵ベースの生産と組み合わさり、高品質なレブMの価格を引き下げ、中堅ブランドが主流の菓子類やベーカリー製品にステビアを組み込むことを可能にしています。マレーシアにおけるIngredionのバイオコンバージョン施設の拡張は、先進技術のスケールアップに対する業界の注力を示しています。PureCircleの貢献を含むレブアウジオシドMの溶解性改善に関する特許出願は、製品品質向上への取り組みを反映しています。これらの革新は、特にレブMおよびレブDを中心とした高品質ステビオール配糖体へのアクセスを拡大し、バイオテクノロジーと従来の手法を統合してサプライチェーンを強化し、増大する世界的需要に応えることで、ステビア市場全体の競争力を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候と農業に連動したステビア葉価格の変動性 | -1.2% | 南米および東アフリカで深刻な、世界全体 | 短期(2年以内) |
| 厳格な規制要件と甘味料の長期承認プロセス | -0.8% | 欧州およびアジア太平洋で最も顕著な、世界全体 | 中期(2~4年) |
| 高酸性RTD飲料における希少配糖体ブレンドの感覚的課題 | -0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ESG関連のサプライリスクを高める栽培の地理的集中 | -0.5% | 中国、パラグアイ、ケニアに集中する、世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候と農業に連動したステビア葉価格の変動性
気候変動と農業集中に起因するステビア葉価格の変動性は、世界のステビア市場にとって構造的な抑制要因であり続けています。パラグアイ、ケニア、中国などの主要生産地域における繰り返される干ばつや不規則な気象は、収量を減少させ配糖体の品質を低下させ、葉価格の急騰を引き起こし、契約ベースのサプライチェーンを混乱させています。世界生産における中国の突出した役割はリスクをさらに増幅させており、局所的な気象ショックが世界的な価格急騰に迅速につながる可能性があります。小規模農家の農業保険へのアクセスが限られているため、長期調達契約の有効性が弱まり、原料購入者が予期せぬコスト上昇にさらされています。その結果、ステビア市場の多国籍甘味料メーカーは、農業上の不確実性からマージンを守り供給経済を安定させるために、発酵ベースの生産へと移行する傾向を強めています。
厳格な規制要件と甘味料の長期承認プロセス
厳格かつ非同期的な世界的規制承認サイクルは、地域間の断片化した基準がイノベーションを遅らせコストを増大させるため、ステビア市場にとって主要な抑制要因であり続けています。欧州食品安全機関(EFSA)の長期にわたる申請書類要件、日本の国内毒性学研究への要求、インドの制限的な使用上限、ブラジルの複雑なトレーサビリティ規則はいずれも、企業が市場ごとに製品処方を適応させることを強いています。この調和の欠如は規模の経済を妨げ、多国籍ブランドに複数のSKUの維持を強い、統一されたコーデックス承認の恩恵を受ける合成甘味料と比較してサプライチェーンコストを引き上げています。その結果、小規模なバイオテクノロジー企業は不均衡なコンプライアンス負担に直面し、大手企業は次世代ステビアブレンドの世界展開の加速に苦慮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末が市場リーダーシップを維持2025年、粉末ステビアはステビア市場の94.78%のシェアを占め、食品・飲料製造における好まれる選択肢として確立されています。粉末ステビアは、固体および半固体用途における汎用性とパフォーマンスにより市場を支配しています。ベーカリー、菓子類、テーブルトップ甘味料、乳製品の製品処方は、優れた保存安定性、投与精度、砂糖のかさと食感を再現する能力のために粉末形態に依存しています。冷凍乳製品などの用途では、粉末は液体よりも機械的ストレスや温度変動に対して優れた耐性を示します。この明確な機能的区分は、ステビア市場内の形態主導の構造を強調しており、液体ステビアが飲料に最適化されている一方、粉末は食品およびテーブルトップ用途全体で不可欠であり続けています。
液体ステビアは最も急成長している形態セグメントとして台頭しており、2026年から2031年にかけてCAGR 12.31%が予測されています。飲料メーカーが低糖・無糖飲料における製品改良の取り組みを強化しています。溶解技術の進歩、特に高分散レブM液体システムにより、濁りや沈殿などの長年の課題が克服され、透明なRTD飲料での使用が可能になっています。これらの液体濃縮物は高速ボトリングラインにシームレスに統合され、処理時間を短縮し、設備の汚れを最小化し、風味の一貫性を向上させており、RTDティーや機能性飲料ポートフォリオにおける大手飲料プレーヤーによる採用を促進しています。その結果、液体ステビアは現在の収益基盤が小さいにもかかわらず急速に拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原料タイプ別:
従来型ステビアが優位性を維持2025年、従来型ステビアは価格に敏感な食品・飲料セクターに対応するコスト優位性と確立されたサプライチェーンにより、市場シェアの79.41%という支配的な地位を占めています。この優位性は規模の経済と加工効率から生まれており、大量用途での競争力のある価格設定を可能にしています。中国とインドが従来型サプライチェーンを強化する一方、米国の関税や強制労働に関する懸念などの混乱が調達戦略の転換を促しています。さらに、先進的な栽培慣行と技術がこれらの主要地域での収量を最適化し、生産コストを削減しています。
2026年から2031年にかけて、有機ステビアはCAGR 11.22%を記録すると予測されています。この成長は主に、小売業者からのサステナビリティ義務化と欧州および北米における農薬不使用調達への厳格な要求によって促進されています。ブランドはクリーンラベルおよびオーガニック市場での立場を確立するために、より高い農場出荷価格を吸収しながら有機バリアントへの傾向を強めています。認証栽培の拡大がプライベートラベルおよび健康志向のSKU向けの供給を強化し、セグメントの力強い成長を推進しています。ただし、構造的な供給制約が有機ステビアのスケーラビリティに課題をもたらしていることは注目に値します。
用途別:
飲料が市場ポジションを支配2025年、飲料セグメントは29.84%という最大の市場シェアを占め、2026年から2031年にかけてCAGR 12.97%が予測されています。ステビア市場におけるセグメントの成長は主に、砂糖入り飲料税や包装前面への義務的表示要件などの規制上の取り組みによって牽引されています。コカ・コーラやユニリーバを含む大手企業は、カロリー含有量を削減しながら砂糖に近い風味を維持するためにステビアブレンドを使用した主力製品の改良を行っています。これらの取り組みは、最小限の設備投資で既存の生産プロセスへの液体ステビア濃縮物の効率的な統合を示しています。RTDティー、スポーツドリンク、フレーバーウォーターなどの高成長カテゴリーは特に反応が良く、飲料用途が市場全体の成長率を上回ることを可能にしています。
メーカーは風味プロファイルを改善するために先進的な加工技術を採用しており、消費者へのステビアベース製品の訴求力を高めています。さらに、サウジアラビアやUAEなどの主要市場における砂糖課税政策がこのトレンドを加速させています[3]。これらの地域では、砂糖入り飲料への50%の物品税が消費を大幅に削減し、肥満率の低下に貢献しており、ステビア採用に有利な環境を生み出しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のステビア市場
2025年、アジア太平洋地域は世界のステビア市場において31.05%のシェアを占めており、2026年から2031年にかけて11.94%のCAGRで成長すると予測されています。成長の原動力となっているのは、中国が最大の生産国であると同時にプレミアムなレブMコンセントレートの輸入国としての役割を担っているという二重の立場です。多国籍ブランドは、中国の膨大な糖尿病患者層をターゲットにゼロシュガーのポートフォリオをローカライズしており、一方でインドではステビオールグリコシドの規制承認が新たな機会を開いていますが、使用量の制限が依然として課題となっています。日本は消費者の受容が長年にわたって定着した成熟市場であり、インドネシア、タイ、韓国などの新興経済国では、政府主導の砂糖削減キャンペーンを通じて採用が加速しています。
北米および欧州のステビア市場
北米と欧州は合わせて世界のステビア市場需要において大きなシェアを占めており、成長はクリーンラベルおよび規制準拠の製品リフォーミュレーションを中心に展開しています。米国における次世代ステビオールグリコシドの承認加速により、炭酸飲料への幅広い使用が可能となっている一方、欧州市場では発酵由来のステビアのポジショニングを複雑にする断片的な表示規制にもかかわらず拡大が続いています。
南米および中東・アフリカのステビア市場
南米と中東・アフリカは、世界のステビアエコシステムにおいて戦略的に異なる役割を担っています。南米は主に世界のステビア市場エコシステムにおける供給拠点として機能しており、パラグアイの輸出志向型栽培とブラジルの進化する規制枠組みが牽引していますが、国内消費は比較的限定的にとどまっています。
規制環境
ステビオール配糖体の規制枠組みは、主要市場全体で安全性の基準値と製法別の仕様によって形作られ続けている。欧州連合では、EFSAが2024年にE 960系のステビオール配糖体について、1日許容摂取量(ADI)を4mg/kg体重/日(ステビオール当量として)と再確認し、飲料およびその他食品カテゴリー全体で使用量を設定する際に処方担当者が遵守すべき上限を定めた。EUはまた、発酵由来の製法を含む、ステビオール配糖体の追加的な製造経路の規則化も進めており、Yarrowia lipolyticaを用いて製造されるステビオール配糖体(E 960b)に対しては、規則(EU)2023/447が2025年4月から適用され、葉抽出由来の選択肢と並んで発酵由来原料の商業化を後押ししている。
承認内容や許可条件が管轄地域によって、時には製造方法によっても異なるため、規制の分断は続いている。米国では、FDAのGRASプロセスが、酵素処理を含む新規ステビオール配糖体原料および加工方法に対する主要な承認経路であり続けている。2026年には、酵素修飾ステビオール配糖体について、CJ CheilJedang(GRN 1288)およびArzeda(GRN 1294)を含め、FDAから「異論なし」通知が発出された。英国も、食品添加物・新規食品(認可およびその他改正)(イングランド)規則2024を通じて食品添加物枠組みを更新しており、一方で国際的な参照基準は、FAO/WHOのJECFA仕様書と、JECFAの評価およびモノグラフに反映されている0~4mg/kg体重のADI範囲(ステビオール当量として)によって支えられ続けている。
競合状況
世界のステビア市場は中程度の断片化が続いており、多数の地域および国際プレーヤーが市場支配を争っています。Cargill、Ingredion、Tate & Lyleなどの主要プレーヤーは、広大な流通ネットワークと最先端の研究開発能力を活用して優位性を維持しています。一方、多数の中小企業が地域の嗜好や特定用途に合わせた製品を提供することでニッチを開拓しています。この活発な競争が製品処方、純度レベル、他の甘味料とのブレンドにおける継続的なイノベーションを促し、食品・飲料メーカーに多様な選択肢を提供しています。
天然ゼロカロリー甘味料への健康志向消費者の需要拡大が市場の成長を推進しています。市場の中程度の断片化は、競争力のある価格設定と多様な製品ラインアップを確保するだけでなく、世界市場拡大への扉を開いています。企業はバイオコンバージョン、精密発酵、改良された抽出方法などの先進技術を活用して製品品質を向上させ、生産コストを削減しています。
ステビア産業において台頭しつつある、精密発酵と甘味タンパク質技術を活用するプレーヤーが現状に挑戦し、長年の抽出ベースのビジネスモデルを破壊しています。この進化は、ステビア産業の既存企業に市場シェアを失わないためのイノベーションと方向転換を迫っています。競争の場は二極化しつつあります。一方にはプレミアム価格を設定できる技術中心のリーダーがおり、他方には規模とコスト効率を優先する生産者がいます。
ステビア産業のリーダー
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Archer Daniels Midland Company
-
Cargill Incorporated
-
GLG Life Tech Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ステビア市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland Company
- GLG Life Tech Corporation
- Morita Kagaku Kogyo Co. Ltd
- Pyure Brands LLC
- Sunwin Stevia International, Inc.
- Evolva Holding SA
- Wisdom Natural Brands (SweetLeaf)
- SweeGen Inc.
- Arzeda Corp.
- Guilin Layn Natural Ingredients Corp.
- Zhucheng Haotian Pharma Co. Ltd
- Steviva Brands Inc.
- Xinghua GL Stevia Co., Ltd
- Ganzhou Julong High-Tech Industrial Co. Ltd
- Shandong Huaxian Stevia Co., Ltd.
- Jining Aoxing Stevia Products Co., Ltd.
- The Real Stevia Company AB
市場機会と将来展望
味の改善と葉原料への依存低減を実現する次世代ステビア製品を中心に、商業的な空白領域が広がっている。これは、既にステビアの用途別シェアで最大(2025年時点で29.84%)を占める飲料分野において、安定した性能を発揮するために重要である。生産者は、葉に極めて低いレベルで天然に存在する高純度Reb Mおよび関連配糖体へのアクセスを改善するため、発酵、生物変換、酵素処理といった製法の規模拡大を進めており、これは透明なRTD形態において溶解性と安定した味を必要とする飲料メーカーを支えるものとなっている。Tate and LyleとManusは2026年2月に食品・飲料用途向けにYume Mステビアブランドを立ち上げ、一方でArzedaはProSweet Reb Mの生産能力を拡大し、2025年時点で北米において500メトリックトンと報告されており、生物製造によるステビア供給への継続的な投資が示されている。
検証作業は、特に酵素生産および発酵由来のステビオール配糖体について、新たな形態や原料の幅広い採用を可能にする道筋も改善している。EFSAは2026年に、酵素生産ステビオール配糖体(E 960c)の更新に関連する安全性意見書を発出し、発酵由来ステビオール配糖体(E 960b)に対するEU認可枠組みは2025年4月から適用されており、EU準拠の再処方における不確実性を低減している。サプライヤーも承認や認証を顧客資格の証として活用しており、Layn Natural Ingredientsは2026年6月に、そのSteviUp M2甘味料についてFEMA GRAS承認(No. 5106)を取得した。これらの動向は、ゼロシュガー飲料、乳製品、テーブルトップ甘味料全体にわたる機会を後押しし、クリーンラベルの位置付け、供給の安定性、製法別のコンプライアンス(葉抽出、生物変換、発酵の対比)が、サプライヤー選定やSKU展開の判断をますます左右するようになっている。
最近の産業開発事情 ステビア市場
- 2026年6月:Tate & Lyleは、ステビア由来甘味料のブランドポートフォリオであるYumeを立ち上げ、食品・飲料顧客向けの糖分削減原料に対するプラットフォーム型アプローチを正式化した。この立ち上げにより、次世代ステビア製品に関する市場投入戦略が明確化され、標準化された仕様と用途サポートを通じて、より広範な顧客採用が後押しされている。
- 2025年4月:Ingredionは、Sustainable Agriculture Initiativeの枠組みで検証された、PureCircleステビアのサプライチェーンの100%について、Farm Sustainability Assessment(FSA)シルバーレベルを達成した。これにより、味や価格性能に加え、追跡可能な農業調達を求める大手CPG顧客にとって、持続可能性の検証が調達上の差別化要因として位置付けられる。
- 2024年6月:英国の食品安全当局は、生物変換により製造されたPureCircleステビオール配糖体の使用を承認し、欧州主要市場における非伝統的な製造経路の商業化を後押しした。この承認により、特に一貫した配糖体プロファイルを必要とする飲料等の減糖用途において、英国準拠の再処方プログラムに対するサプライヤーの柔軟性が向上する。
ステビア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、食品、飲料、およびその他の最終用途アプリケーションに販売されるステビアベースの甘味成分から生じる収益を対象としており、主要な生産地域および消費地域にわたって成分レベルで計上されている。
調査範囲の除外事項:ステビアが多数の成分のうちの一つに過ぎない完成消費者製品は除外し、最終処方においてブレンドされている場合であっても、ステビア以外の甘味料も除外する。
セグメンテーション概要
- 形態別
- 粉末
- 液体
- 原料タイプ別
- 有機
- 従来型
- 用途別
- ベーカリー
- 菓子類
- 飲料
- 乳製品
- テーブルトップ甘味料
- その他の用途
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
デスクワークは、公開データに見られる需要と供給のシグナルを明確に把握し、それをステビアの使用方法と価格設定にマッピングすることから始まる。USDAおよびその他の農業統計、FAOの作物・貿易シリーズ、関連するHSコードに関するUN Comtradeの税関データ、ならびにCodexまたは地域の食品添加物規制を参照し、販売・表示可能な内容を把握した。
これらのシグナルを実用的な市場モデルに変換するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道も精査し、設備増強、製品発売、および経時的なアプリケーションミックスの変化を確認した。必要に応じて、企業財務に特化した有料サブスクリプションおよび特許データベースを使用し、主要プレイヤーの活動および技術的変化(新しいグリコシド混合物など)を相互確認した。これらのデスクリサーチソースは例示的なものであり、データ収集、明確化、および検証のために他の多くの公開資料も使用された。
一次インタビューおよびサーベイ
一次調査は、特に平均販価格の動向、処方におけるブレンド比率、および地域別の粉末と液体フォーマットの分布に関するデスクの前提を検証するために使用された。成分サプライヤー、ディストリビューター、および食品・飲料分野の高使用量エンドカスタマーと対話し、現地の価格設定と規制の実態が反映されるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、およびアメリカ大陸にわたる対象範囲で実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):52% |
| 中位層:52% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ地域(EMEA):29% |
| 小規模プレイヤー:15% | マネージャー:51% | アメリカ大陸:19% |
市場規模算定と予測
規模算定は、食品・飲料の生産および貿易シグナルを地域別に再構築し、主要アプリケーションにおけるステビアの採用率でフィルタリングし、現実的な投与量範囲と価格帯を乗じるトップダウン構築から始まる。合計が形成されると、サンプリングされたサプライヤー収益、チャネルチェック、および平均販売価格(ASP)×数量のサニティテストを使用した選択的なボトムアップ近似で確認され、二つの見解が一致しない場合はギャップが調整される。
モデルで使用される入力には、フォーム別(粉末対液体)のステビア抽出物価格、飲料・ベーカリー・乳製品再処方にわたる使用ミックス、対応可能な需要に影響を与える規制承認、および供給可用性を左右する地域の輸入依存度が含まれる。予測については、採用成長、価格の軟化または引き締め、およびアプリケーション拡大を柔軟に調整できるようシナリオ分析が適用され、インタビュー対象者が今後数年間において現実的と考える内容と整合させた。
データ検証と更新サイクル
アウトプットは、貿易の方向性、報告された設備変更、およびアプリケーションレベルの需要シグナルなどの独立したシグナルと相互確認され、既知の市場動向と一致しない外れ値についてレビューされる。大きな乖離が生じた場合、前提が再検討され、その変化が一時的なものか構造的な変化かを確認するめに回答者に再連絡する。
承認前に、モデルと前提は複数ステップのアナリストレビューを経て、単位ロジック、通貨換算、および年度整合性が一貫していることを確認する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品直前に最終的な鮮度確認が実施される。
Mordor Intelligenceのステビア市場規模と他の公表推計との比較
公表されているステビア市場の数値は、同じ製品について述べているように見えても、各発行者がバリューチェーンの異なる地点で境界を引いているため、しばしば異なる。差異はまた、フォームおよび地域にわたる価格の平均化方法、ならびにその数値がアプリケーションにおける成分需要を反映しているか、より狭い甘味料のみの定義を反映しているかによっても生じる。
本調査では、主なギャップの要因は範囲と価格ロジックであった。一部の推計はステビア甘味料のみを計上し、他は広範な成分市場を含み、一部は典型的な投与量範囲と再処方タイムラインを確認せずに積極な採用曲線を使用している。表は、甘味料のみの狭い範囲が乖離の最大の要因であることを示しており、成分レベルの見解はアプリケーションミックスおよび粉末対液体の価格帯を通じて固定されており、これはMordor Intelligenceが適用した範囲の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.93 ビリオン 米ドル(2025年) | |
| グローバルデータパブリッシャーA | 0.64 ビリオン 米ドル(2025年) | より広い高甘味度甘味料フレームの中でステビア甘味料のみの定義を使用しており、広範な市場の見解で計上される一部の成分販売および非甘味料用途が除外される可能性がある。 |
| 業界パブリッシャーB | 0.87 ビリオン 米ドル(2025年) | 異なるアプリケーションマッピングによる過去の収益報告に依拠する傾向があり、価格の平均化は粉末と液体フォーマット間の地域ミックスの変化に対して感度が低いように見受けられる。 |
範囲と価格設定のステップが明示されれば、差異は説明可能である。需要プールをアプリケーション使用量に結びつけ、サプライヤー側の確認検証することにより、推計は年度ごとに繰り返し可能な明確な入力に追跡可能な状態を維持している。
レポートで回答される主要な質問
2026年のステビア市場の現在の評価額はいくらですか?
規制上の信頼と天然甘味料への安定した需要がステビア市場を支え、2026年までに10億3,000万米ドルに達すると予測されています。
ステビア市場は2031年にかけてどのくらいの速度で成長すると予想されますか?
2031年までに市場は17億1,000万米ドルに成長し、予測CAGRは10.62%です。
どの用途セグメントがステビア消費をリードしていますか?
2025年、飲料は29.84%の市場シェアを占め、砂糖含有量削減を目的とした取り組みに牽引されてCAGR 12.97%が予測されています。
アジア太平洋がステビア供給にとって重要とされる理由は何ですか?
中国とインドは広大な栽培・加工インフラにより、アジア太平洋の世界収益への31.05%の貢献を支えています。