
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
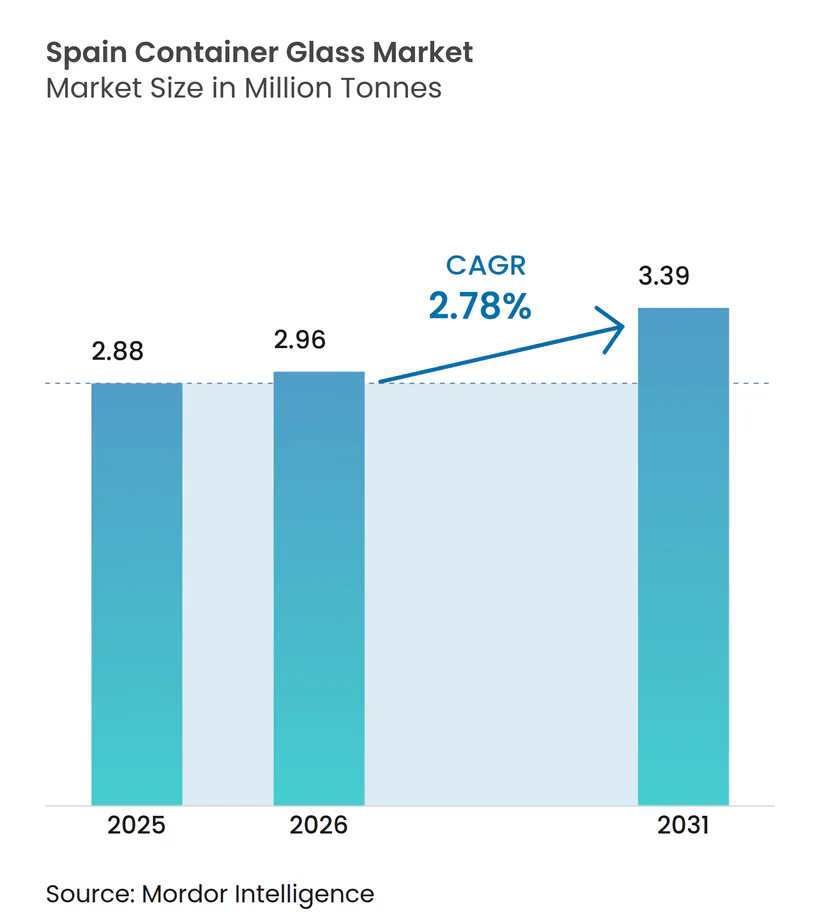
| 基準年の市場規模 (2025) | 2.88 百万トン |
| 市場取引高 (2026) | 2.96 百万トン |
| 市場取引高 (2031) | 3.39 百万トン |
| 成長率 (2026 - 2031) | 2.78 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインコンテナガラス市場分析
スペインのコンテナガラス市場規模は2025年に288万トンと評価され、2026年の296万トンから2031年には339万トンへと成長し、予測期間(2026年〜2031年)における年平均成長率(CAGR)は2.78%と推定されます。クローズドループリサイクルに関する一貫した政策的圧力、ワイン・オリーブオイル・美容パッケージングにおけるプレミアム化、および豊富なカレット供給が、スペインのコンテナガラス市場におけるこの安定した成長軌跡を支えています。飲料、化粧品、グルメ食品分野のブランドオーナーは、現在、軽量エコ設計ボトルを指定するようになっており、酸素燃焼炉およびインラインAI検査への技術投資を加速させています。また、スペインが世界第3位のワイン生産国かつ最大のオリーブオイル供給国であるという地位も業界の底堅さを支えており、いずれもガラスが真正性を伝え製品の完全性を保持するうえで好まれています。しかしながら、エネルギー価格の変動性やプラスチック・金属包装との競争が引き続き利益率を圧迫しています。Vidrala、O-I Glass、Veralliaが生産能力を最適化する中、業界の統合が進んでいる一方、中堅の専門メーカーはスペインのコンテナガラス市場におけるシェア維持に向けてデザイン主導のニッチ市場を追求しています。
主要レポートポイント
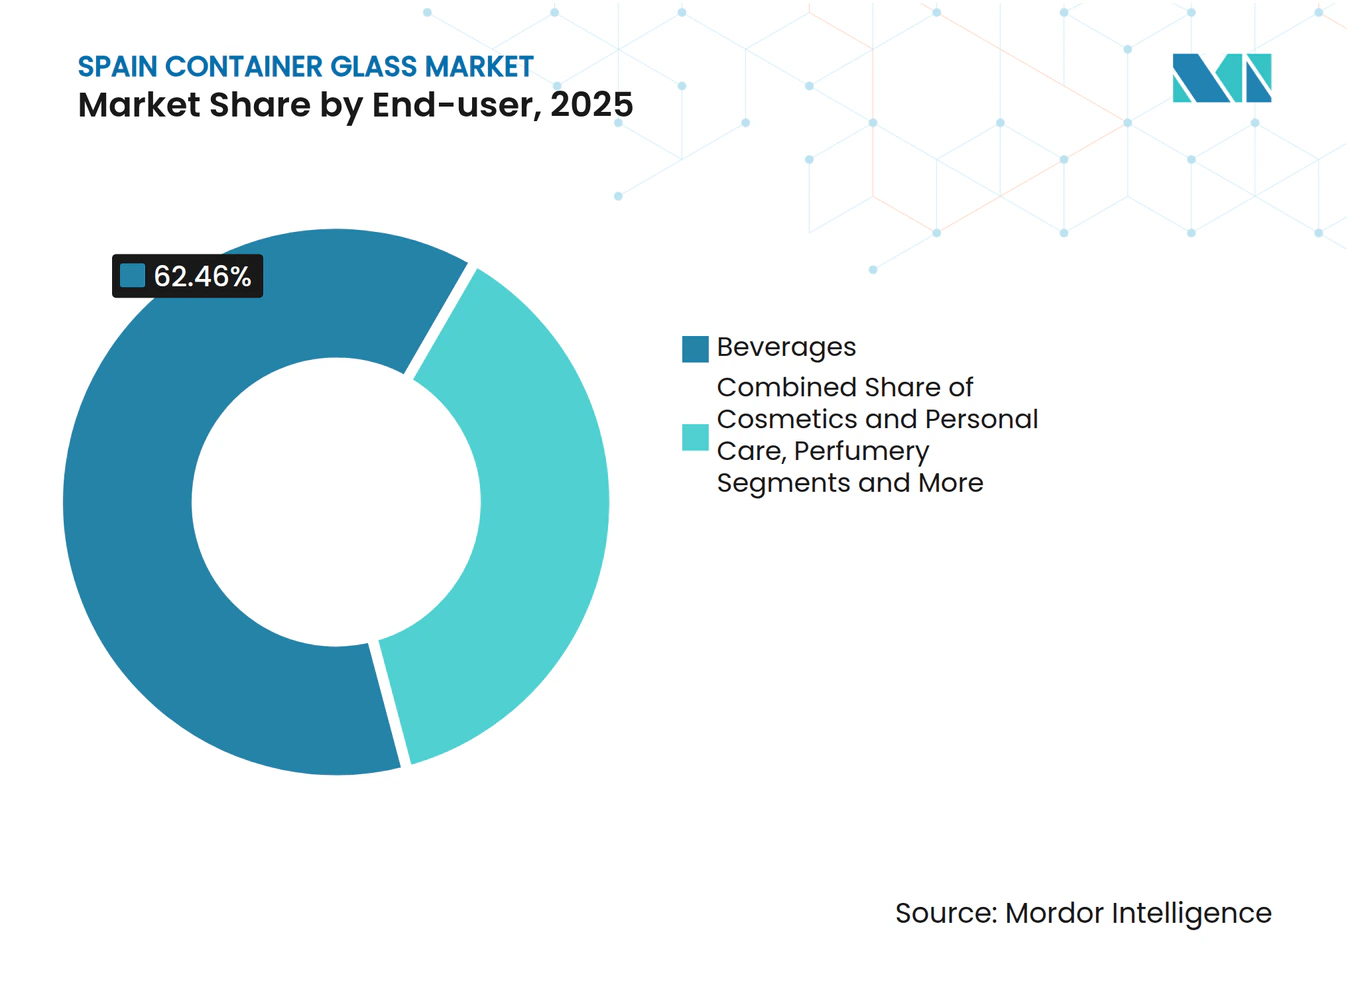
- 最終ユーザー別では、飲料が2025年にスペインのコンテナガラス市場シェアの62.46%を占めました。
- 色別では、アンバーガラスのスペインコンテナガラス市場は2026年〜2031年にかけて年平均成長率(CAGR)4.07%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペインコンテナガラス市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な包装ソリューションへの需要増加 | +0.8% | 国内(マドリード、バルセロナ、バレンシア) | 中期(2〜4年) |
| リサイクル可能でエコフレンドリーなガラスへの選好拡大 | +0.6% | 全国の都市部 | 長期(4年以上) |
| アルコール飲料消費の増加 | +0.4% | リオハ、リベラ・デル・ドゥエロ、カタルーニャ | 短期(2年以内) |
| ワイン・オリーブオイル・化粧品におけるプレミアム化トレンド | +0.4% | 輸出需要を伴う全国規模 | 中期(2〜4年) |
| 循環経済およびリサイクルに向けた政府インセンティブ | +0.5% | 国内、EU規制の影響を伴う | 長期(4年以上) |
| ワイン・オリーブオイル・化粧品包装におけるプレミアム化トレンド | +0.4% | 輸出市場への示唆を伴う全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能な包装ソリューションへの需要増加
2030年までにガラスの90%回収・85%リサイクルを義務付けるEU法令が企業の持続可能性目標を後押しし、ブランドオーナーをスペインのコンテナガラス市場へと誘導しています。Torresなどのプレミアムワイン生産者は15〜20%軽量化されたボトルへの切り替えを進め、陳列棚での訴求力を維持しながらスコープ3排出量を削減しています。より軽量でかつ構造的に堅牢なコンテナを提供できるメーカーは、サプライヤー候補リストで優先順位が高くなっています。規制上の牽引力、投資家の精査、および消費者意識のこうした整合が、プラスチックよりも高い単位コストにもかかわらず基礎需要を全体的に押し上げ、スペインのコンテナガラス市場の成長モメンタムを維持しています。
リサイクル可能でエコフレンドリーなガラスへの選好拡大
消費者調査によれば、スペインの大都市部における健康意識の高い人口層を中心に、無限にリサイクル可能なガラス入り製品に対してプレミアム価格を支払う意欲が示されています。ガラスは、限られたリサイクルループ後に劣化するプラスチックよりも風味や香りをよく保持し、品質に対する認識を強化します。Ecovidrioの240,302本のグリーンビン(ガラス回収容器)ネットワークはスペインの79.8%というガラス回収率を支え、カレットを豊富に供給することで、カレット使用量10%ごとに2〜3%の炉エネルギーを削減します。[1]回収・リサイクルの好循環が強まるにつれてコスト競争力が向上し、スペインのコンテナガラス市場においてガラスが優れたプレミアム包材として定着することをさらに後押ししています。
スペインにおけるアルコール飲料消費の増加
国内のビールおよびクラフトサイダーの数量はパンデミック後に回復し、米国とアジアへのワイン輸出は2024年に一桁台後半の成長を記録しました。生産者は陳列棚での差別化、酸化耐性、および国際的に競争の激しい売り場で不可欠なプレミアム感を理由にガラスを好みます。リオハやリベラ・デル・ドゥエロなど地域固有の呼称制度を持つ産地は、近隣工場からの短いリードタイムに依存しており、スペインのコンテナガラス市場における地域の稼働率を支えています。
ワイン・オリーブオイル・化粧品包装におけるプレミアム化トレンド
スペインのオリーブオイル部門は2040年までに400万トンの生産を目指しており、トップブランドはカスタマイズされたフリントまたはエメラルドボトルを採用することで小売価格を20〜30%引き上げています。化粧品大手のPuigは彫刻が施された重厚なガラスフラコンへの需要増加を報告しており、1ユニット当たりのガラス支出を押し上げています。こうした変化は、複雑な形状・特殊色・エンボス加工・酸エッチングテクスチャを提供できるメーカーに利益率向上の余地をもたらし、スペインのコンテナガラス市場における価値獲得を強化しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガラス容器の高い生産コスト | –0.5% | 全国 | 短期(2年以内) |
| プラスチックおよび金属包装との激しい競争 | –0.4% | 全国 | 中期(2〜4年) |
| エネルギー集約型の製造プロセス | -0.3% | 国内、主要生産拠点に集中 | 長期(4年以上) |
| サプライチェーンの混乱および原材料価格の変動 | -0.2% | 国内、特定材料の輸入依存を伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ガラス容器の高い生産コスト
エネルギーはガラス生産コストの35〜39%を占めており、スペインの産業用電力が2023年に平均EUR 0.17/kWh(USD 0.19/kWh)とEU全体比で29%低かったとはいえ、1,600°Cで稼働する炉は価格急騰リスクにさらされ続けています。O-I Glassは2024年に1億7,500万米ドルの追加費用を吸収し、2025年半ばまでに少なくとも7%のヨーロッパ生産能力を削減する「フィット・トゥ・ウィン」計画を推進しています。ソーダ灰およびシリカの価格変動が圧力をさらに高め、スペインのコンテナガラス市場全体での絶え間ない効率化を余儀なくさせています。
プラスチックおよび金属包装との激しい競争
PETボトルは1ユニット当たりのコストがガラスより60〜70%低く、重量もガラスのほんの一部であり、物流排出量とコストの削減に直結しています。アルミ缶は生産速度と耐久性に優れ、炭酸飲料でのシェアを拡大しています。カートン分野の革新企業Elopakは、持続可能性訴求とコスト削減を兼ね備えた繊維ベースのパックでジュースおよび乳製品の売り場に参入しつつあります。軽量化により輸送コスト差は縮まっているものの、ガラスはマスマーケットセグメントで依然として数量を失い続けており、スペインのコンテナガラス市場の拡大見通しを緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終ユーザー別:飲料が市場をリード
飲料は2025年にスペインのコンテナガラス市場シェアの62.46%を占め、ワイン、ビール、スピリッツがその中心を担いました。アルコール飲料サブセグメントは、プレミアム感、酸素不透過性、および輸出における真正性の要件から安定した需要を享受しています。クラフトビールメーカーもUV対策に優れ職人的なポジショニングを強化するエンボス加工のアンバーボトルを好みます。ノンアルコール飲料は、産地重視のニッチなオーガニックジュースやコンブチャでガラスを活用しています。化粧品・パーソナルケアは2031年にかけてCAGR 3.95%で最も成長の速い用途分野となっており、重厚でカスタム形状のジャーに包装された高級スキンケア、香水、ウェルネス製品が牽引しています。
化粧品向けのスペインコンテナガラス市場規模は、デラックスブランドが触覚的な重厚感と持続可能なストーリーテリングを重視することから着実な成長が見込まれています。オリーブオイル、ジャム、グルメソースなどの食品用途は、スペインの農産物輸出エンジンに支えられて安定したトン数を維持しています。医薬品はバイアルのニッチ市場以外でニュートラルなホウケイ酸ボトルへの中程度の需要を維持し、香水分野は複雑なガラス造形を活用してブランドエクイティを強化しています。セグメントの多様性は、スペインのコンテナガラス市場を特定の最終用途分野における景気循環的なショックから守っています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
色別:フリントガラスが優位を維持
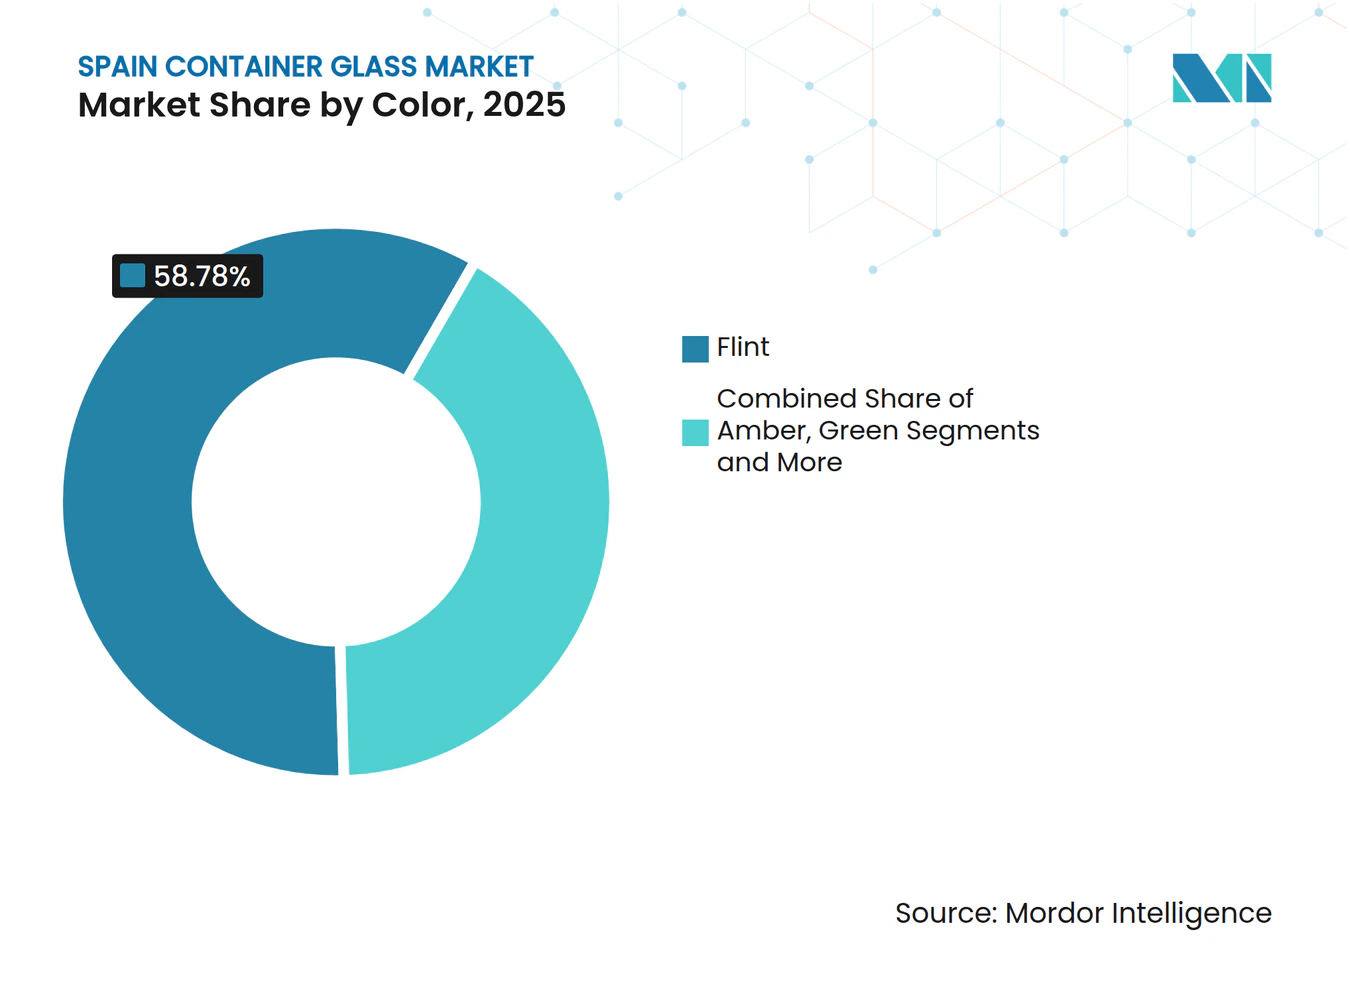
フリントは2025年にスペインのコンテナガラス市場規模の58.78%を占め、その透明性、汎用性、および製品色を際立たせる能力がオリーブオイルやロゼワインにとって不可欠であることが評価されています。ワイン醸造者は色調や澱を見せるためにフリントを重視し、陳列棚での訴求力を高めています。グルメ食品ブランドは純粋さを示すために透明なジャーを使用し、化粧品はテクスチャーを見せるために透明性を活用しています。アンバーは2031年にかけてCAGR 4.07%で最も成長が速い色区分であり、UV保護を必要とする医薬品およびクラフトビールの需要が牽引しています。
ビールボトラーは光による風味劣化を最小限に抑えるためにアンバーを好み、製薬メーカーも光感受性製剤を同様に包装しています。グリーンガラスは輸出市場で伝統的な格調を伝える赤ワインボトルに引き続き使用され、コバルトや特殊色ガラスはニッチなプレミアム用途に用いられ、スペインのコンテナガラス市場においてより高い利益率を生み出しています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理的分析
カタルーニャはバルセロナ港周辺に複数の炉を集積させ、輸出アクセスと原料調達を確保することで、スペインのコンテナガラス市場の中心地となっています。アンダルシアはオリーブオイル産地と連携した工場を持ち、収穫期のピーク時にボトラーへ迅速に供給できる体制を整えています。バレンシアはジャム、柑橘類保存食品、特産ソース向けの製造能力と農業需要を組み合わせています。
北部地域であるバスク地方とカスティーリャ・イ・レオンは、著名なワイン産地であるリオハおよびリベラ・デル・ドゥエロとの近接性を活かし、輸送コストを抑えてジャストインタイムでボトルを供給しています。BA Glass Iberiaのレオンおよびビジャフランカ拠点は2021年に654名の従業員とともにEUR 201.76百万(USD 228百万)の売上を計上し、地域の雇用と専門性の高さを示しています。
マドリードの中央物流ハブは完成品コンテナを全国のFMCG(一般消費財)本社に配送し、均衡のとれた積載効率を維持しています。工場と需要拠点の近接性は、納品コストの10〜15%を占めうる輸送費を削減し、輸入品に対して国内既存企業の競争優位を強化しています。
バリューチェーン分析
スペインの容器用ガラスのバリューチェーンは、原材料(珪砂、ソーダ灰、石灰石および添加剤)と高エネルギーの溶融工程から始まり、成形、徐冷、装飾、検査を経て、飲料、食品、化粧品、医薬品の充填業者への流通へと進みます。上流および循環面では、スペインは成熟した使用済み容器回収エコシステムの恩恵を受けており、回収されたカレット(ガラス屑)が再び炉に投入されています。Ecovidrioは240,302個のグリーンボックスにより高い回収浸透率を支えており、回収率は79.8%に達し、カレット比率の上昇に伴って炉の効率が向上しています。
業界の連携と基準策定は、スペインの容器用ガラス生産の98%以上を代表し、13の生産拠点で1日あたり約1,900万本の瓶や壺を製造しているANFEVIや、EUの温室効果ガス排出権取引要件の対象となる生産能力の92%以上を代表するVidrio Espanaなどの業界団体によって支えられています。下流では、ワイン、ビール、オリーブオイル、美容ブランドなどの大手購買企業が軽量でエコデザインのパッケージをますます指定するようになっており、これがVerallia Spain(イベリア半島に7つの生産拠点を保有)、O-I、Vidralaなどのメーカーに酸素燃焼技術、電化、デジタル品質管理への投資を促しています。物流コストは配送コストの10~15%を占めることが多く、工場と充填業者の地理的近接性が戦略的に重要であり続けています。
競合環境
市場集中度
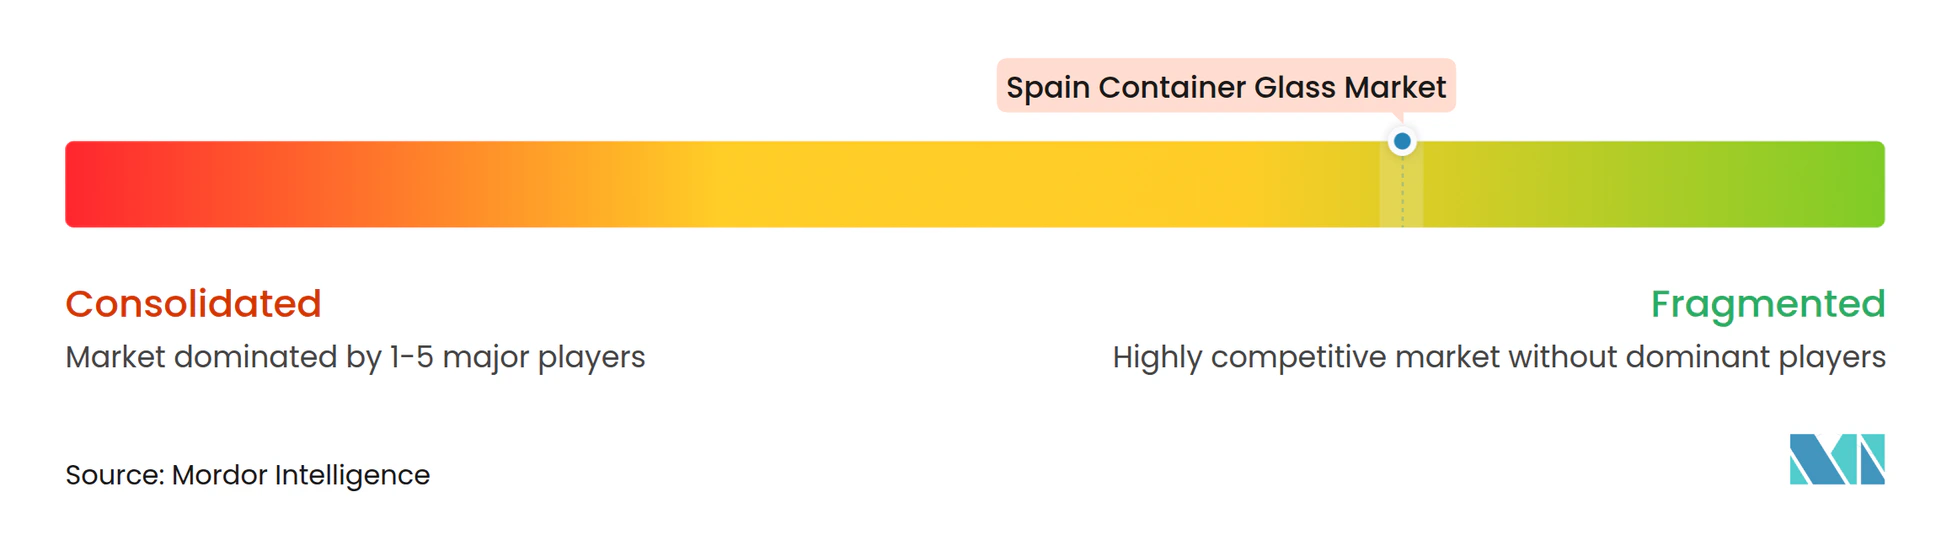
スペインのコンテナガラス市場は中程度に統合されています。Vidrala、O-I Glass、Veralliaが2024年に合計で約65%の売上を確保し、BA Glassおよび地域ニッチプレイヤーが残りを保有しています。[2]O-Iの「フィット・トゥ・ウィン」計画は2025年半ばまでにヨーロッパの炉生産能力を7%削減することを目標とし、供給を引き締める一方でUSD 250百万のコスト削減を実現します。Vidrilaは260グラムの軽量ワインボトルを先駆的に導入し、排出量削減とプレミアムな美観を両立させながらエネルギー価格変動の中で利益率を守っています。
Veralliaはリサイクル原料使用炉に注力し、小売業者の脱炭素スコアカードに対応しています。戦略的なテーマは軽量化、カレット統合、廃熱回収、デジタル品質管理に及んでいます。大手グループは炉の近代化に資本を投入する一方、小規模企業はカスタム金型と職人的な少量生産によってヘッジしています。
M&A活動は地理的多様化を中心に展開しており、BA Glassによるメキシコのビドリオ・フォルマスへの60%出資取得は、グローバル展開をEUR 18億(USD 20.3億)超の売上水準に拡大させました。最終市場の防御力を背景に、既存企業はスペインのコンテナガラス市場での収益性を守るため、スループット、エネルギーヘッジ、および高利益率プレミアム顧客の確保を優先するでしょう。
スペインコンテナガラス産業リーダー
-
Verallia Spain S.A.
-
O-I Manufacturing Spain, S.L.
-
Saverglass Iberica S.A.U.
-
Ardagh Group S.A.
-
Gerresheimer Zaragoza S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ブランドオーナーや小売業者がパッケージング排出量のスコアカードを厳格化する中、脱炭素化された溶融プロセスと低炭素製品ラインは、より明確な空白領域となりつつあります。スペインはRoyal Decreto 1055/2022およびMITECOが2025年に明確化したEUパッケージング規則の下で、再利用とリサイクルのコンプライアンスをさらに推進しています。Verallia社が2026年4月にサラゴサで稼働開始する6,300万ユーロ規模のハイブリッド炉は、CO2排出量を約50%削減することを目指しており、飲料、グルメ食品、化粧品向けに差別化された低炭素の容器用ガラスをスペインの供給側がどのように実現できるかを示す具体的な参考事例となっています。
プレミアム化主導のフォーマットは依然として機会領域であり、スペインの需要は構造的に多様化しています。飲料は2025年の数量の62.46%を既に占めており、化粧品・パーソナルケアは調査期間中により速い成長を見せています。軽量化とプレミアムな美観(特殊カラー、エンボス加工、複雑な形状)を組み合わせるメーカーは、マスマーケットセグメントにおけるPETや缶からの代替圧力に対応しつつ、ワイン、オリーブオイル、美容パッケージにおける価値を守ることができます。供給側では、Ardaghが表明している投資効率と稼働率の高いガラス製造施設への注力や、O-Iの「Fit to Win」に基づく生産能力・コスト対策を含む欧州における拠点最適化の動きが、スペインの工場が高カレット投入と改良された炉で効率的に稼働する余地を生み出しており、より高仕様でサステナビリティ主導の入札に対応できる位置付けを与えています。
最近の業界動向
- 2026年5月:VeralliaがConservas Manchegas Antonioの容器を金属からガラス瓶に切り替え、AURAレンジの下でVerallia Spainの拠点で生産。これにより地域ブランド向けのプレミアムで透明なパッケージが拡大し、プレミアム化とカレットリサイクル目標を後押ししています。この動きはイベリア半島における高付加価値ガラスパッケージ需要の高まりに対応するVeralliaの能力を強化するものです。
- 2026年4月:Veralliaが、SORGの支援を受けたプログラムにより、スペイン・サラゴサで初のハイブリッド炉を稼働開始。この稼働開始により、排出量の削減とエネルギー効率の向上を伴いながら、製造能力が拡大します。この生産能力の追加は、イベリア半島における低炭素ガラスパッケージ需要への対応力を強化するものです。
- 2025年5月:O-I Glassの世界出荷量が4.4%増加し、「Fit to Win」による2億5,000万米ドルの節約目標に対し、8,000万米ドルのリストラ費用が計上。この効率化プログラムは、欧州パッケージングサプライチェーン全体の収益性と生産能力規律を改善します。この施策は、コスト規律の強化と処理能力の改善を通じて、欧州ガラス業界の動向に影響を与えています。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおけるスペイン容器ガラス市場は、飲料・食品・その他の消費財の包装に使用されるボトルおよびジャー向けにスペイン国内で製造されたガラス包装を対象とし、重量ベース(トン)で測定し、通年にわたって追跡する。
対象外の範囲:本市場規模の算定には、フラットガラス、ファイバーグラス、テーブルウェア、およびその他の非容器ガラス製品は含まれない。
セグメンテーション概要
- 最終ユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- ノンアルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベースの飲料
- その他のノンアルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよびコンディメント、油、ピクルス)
- 化粧品・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を構築し、スペインの実際の業界シグナルに仮定を結びつけるために活用された。ガラス生産量水準、リサイクル可能なカレット供給量、およびボトル・ジャー消費を牽引するエンドユーズ需要を説明する公的統計および業界リリースをレビューした。
主な情報源には、Eurostat、スペイン国家統計局(INE)、国連コムトレード貿易統計、スペインの環境包装・リサイクル機関、ならびにFEVEやGlass Alliance Europeなどの欧州容器ガラス・ガラス産業協会といった公的データセットおよび刊行物が含まれる。生産量と製造実態を結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、および炉の改修・生産能力変更・エネルギー関連の操業制約に関する信頼性の高い報道もレビューした。特許データベースは、軽量化および炉技術の採用動向を把握するために選択的に活用した。本リストは網羅的なものではなく、データ収集、クロスチェック、および確認のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、主要なボトル・ジャー用途における需要の動き、およびカレット供給量・炉のキャンペーン・色別の製品ミックスシフトを通じた生産者の生産管理方法を検証することに重点を置いた。二次調査の結を確認し、情報のギャップを埋め、モデルを確定する前に主要なインプットを整合させるため、スペイン全土のメーカー、ディストリビューター、リサイクル業者、および大口購買部門の担当者と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:12% |
| 中位層:59% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
市場は、トップダウンとボトムアップの両ロジックを用いて構築された。スペインレベルの容器ガラス需要を生産・貿易シグナルから再構築し、サプライヤーおよびチャネルからのフィードバックで検証した。実務上は、2025年の報告市場規模ベースライン288万トンを起点とし、スペインの包装消費パターンおよび国内製造実態と整合する需要プールにマッピングする。
モデルの形成には、容器ガラスの生産水準、ガラス容器の輸出入動向、炉のレシピに影響するカレット回収・リサイクル率、ワイン・ビール・ノンアルコール飲料・包装食品などのエンドマーケッのシフトといった市場固有のインプットを複数活用した。また、炉の再建サイクル、設備稼働率の方向性、軽量化(充填ユニットが安定していてもトン数が変化しうる)など、インタビュー回答者が言及した実務的な操業指標も追跡した。ボトムアップの視点が必要な場合は、主要用途の推定充填量需要に標準的な容器1個あたりの重量レンジを適用してサンプルチェックを実施し、関連する場合はリフィラブルと使い捨てのパターンを考慮して調整した。
予測にあたっては、シナリオ分析を活用し、飲料・食品包装の期待需要、政策主導のリサイクル進展、および予測期間中の予想設備能力変化を基軸とした。仮定は、契約更新・色別ミックスシフト・生産判断に影響しうるエネルギーコストの転嫁行動について回答者が報告した内容と整合が取れた後にのみ、モデルに組み込んだ。
データ検証と更新サイクル
最終的な合計値が観察可能な市場シグナルと整合するよう、段階的なチェックを通じてアウトプットを検証した。算出されたトン数を、報告された生産動向・貿易方向・エンドユーズ需の動きといった独立した指標と照合し、仮定を確定する前に外れ値を調査した。
最終承認前に、モデルは社内アナリストレビューを経た後、稼働率・カレット制約・突発的な設備能力変化に関して大きな乖離が生じた場合は、選定したインタビュー回答者への再コンタクトを実施する。レポートは年次で更新され、主要な炉の停止・拡張・包装需要に影響しうる政策変更など、重要なイベントが発生した際には中間更新を行う。納品直前には、クライアントが最新の更新済みビューを受け取れるよう、アナリストによる最終確認を実施する。
Mordor Intelligenceのスペイン容器ガラス市場規模と他の公表推計値との比較
スペイン容器ガラスの公表市場規模がしばしば一致しないのは、対象範囲の境界の扱いが統一されておらず、測定単位によって結果が異なるためである。金額ベースで語る情報源もあれば、トン数に着目するものもあり、容器ガラスをより広範なガラス包装活動と合算しているものも一部存在する。
主なギャップの要因としては、輸出入フローが差し引かれているかどうか、リサイクルカレットの取り扱いが独立した活動として処理されているかどうか、隣接製品(非容器ガラスやガラス包装サービスなど)が合計に混入しているかどうかが挙げられる。また、「スペイン市場」の解釈の違い(国内生産対国内消費)や、価値ベースの数値を作成する際の通貨換算のタイミングによる差異も生じうる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 288万トン(2025年) | |
| 業界団体A | 320万米ドル(2023年) | 生産側の報告を反映していることが多く、スペインにおけるより広範なガラス生産の文脈を含む場合があり、ガラスサブセクター間の境界が完全に分離されていない場合は容器専用のトン数が過大評価される可能性がある。 |
| 業界誌B | 250万米ドル(2024年) | 貿易・出荷のスナップショットに依拠し、保守的な稼働率の仮定を適用している可能性があり、安定したカレット供給と契約需要に支えられた年においては、国内生産量が過小評価されることがある。 |
本表は、スペイン容器ガラスとして何がカウントされているか、およびどの年が使用されているかによって乖離の大部分が説明されることを示している。Mordor Intelligenceのモデルでは、市場はスペインにおける容器ガラスのトン数として厳密に定義され、生産・貿易チェックと照合した上で予測に進む。対象範囲を一貫して維持し、更新ロジックを再現可能な形に保つことで、算出された推計値は生産量・純貿易・エンドユーズ需要シフトといった明確なドライバーに遡及しやすくなる。
レポートで回答される主要な質問
スペインのコンテナガラス市場の現在の規模はどのくらいですか?
市場は2026年に296万トンで、2031年までに339万トンに達する見込みです。
どの最終ユーザーセグメントが需要をリードしていますか?
飲料がシェアの62.46%を占め、ブランドの完全性のためにプレミアムガラスを必要とするワイン、ビール、スピリッツが牽引しています。
フリントガラスが広く普及している理由は何ですか?
フリントはシェアの58.78%を占めており、その透明性がオリーブオイル、ワイン、化粧品に不可欠な製品の色調を際立たせるためです。
高エネルギー価格の中でメーカーはいかにしてコストを削減していますか?
各社は廃熱回収、酸素燃料炉、軽量化を導入し、エネルギー消費を10〜15%、材料投入量を削減しています。
最も成長が速い色区分はどれですか?
アンバーガラスはUV感受性のビールおよび医薬品用途を背景にCAGR 4.07%で成長しています。
スペインのガラス包装におけるプレミアム化を推進しているのは何ですか?
高級ワイン、オリーブオイル、高級美容ブランドがカスタム形状と重厚なボトルを求め、価格を20〜30%引き上げています。