
シャープスコンテナ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
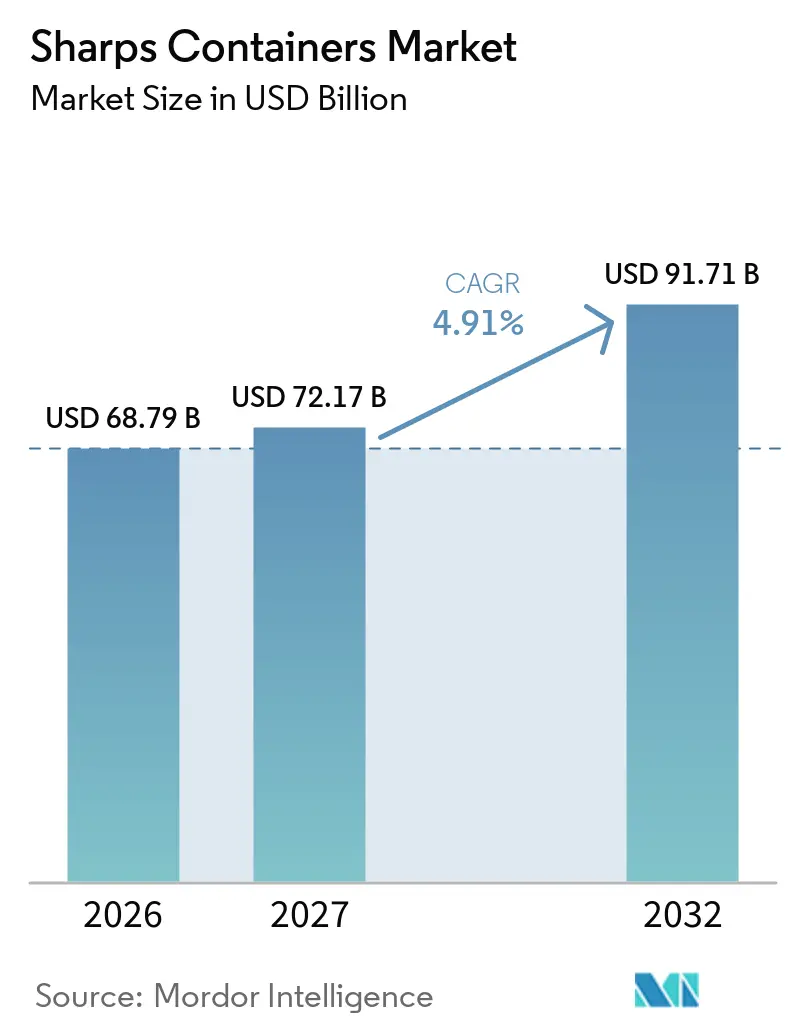
| 市場規模 (2027) | 72.17 十億米ドル |
| 市場規模 (2032) | 91.71 十億米ドル |
| 成長率 (2027 - 2032) | 4.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシャープスコンテナ市場分析
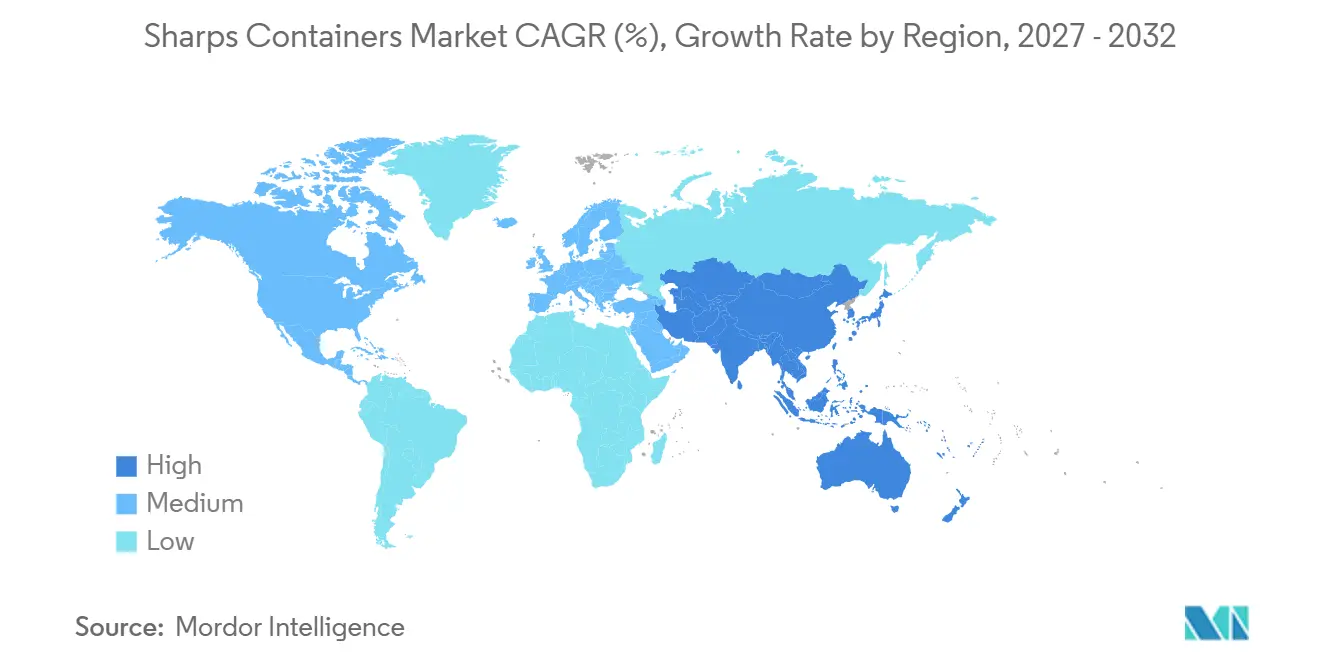
シャープスコンテナ市場規模は2026年に687.9 ビリオン 米ドルと評価され、2027年の721.7 ビリオン 米ドルから2032年には917.1 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は4.91%です。北米は引き続き収益の中核を担い、アジア太平洋地域が最も急峻な成長曲線を描いています。規制の強化、慢性疾患に起因する注射療法需要の拡大、および再使用可能システムへの移行が競争上のポジショニングを形成しています。サプライヤーは現在、コンテナの容量や価格のみではなく、ライフサイクルコンプライアンス、安全工学、および環境面での信頼性において差別化を図っています。持続可能性目標、在宅ケアの拡大、およびデジタル調達が、シャープスコンテナ市場全体にわたる価値創造を再構築しています。
主要レポートのポイント
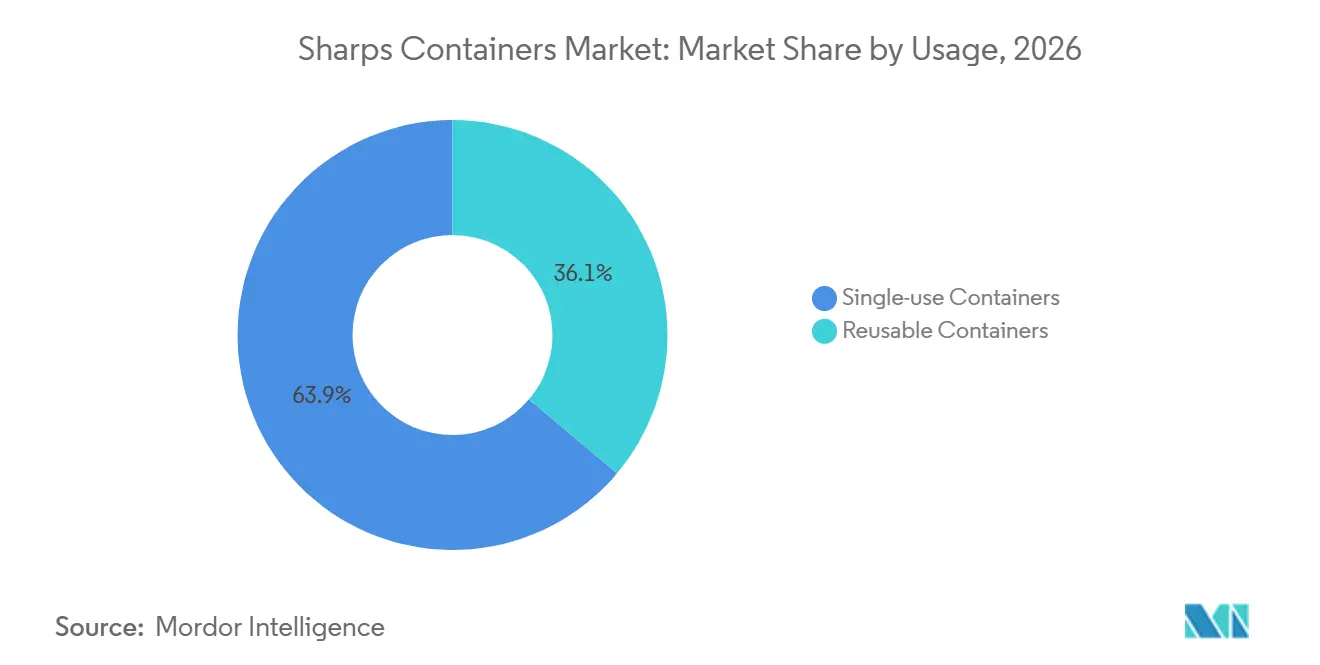
- 用途別では、単回使用システムが2026年の収益シェアで63.88%をリードし、再使用可能ソリューションは2032年にかけてCAGR 6.28%で拡大すると予測されています。
- タイプ別では、多目的設計が2026年のシャープスコンテナ市場シェアの41.90%を占め、患者室用ユニットはCAGR 6.57%で2032年まで最も速い成長を遂げる見込みです。
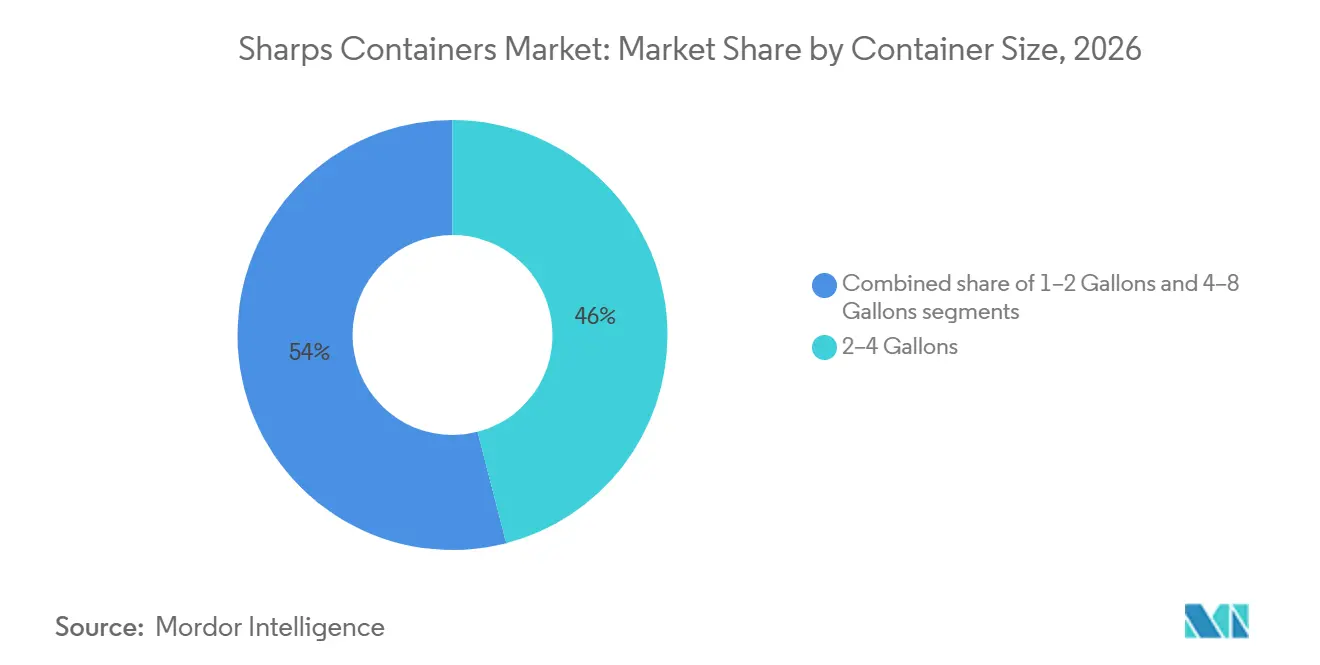
- コンテナサイズ別では、2~4ガロンの区分が2026年のシャープスコンテナ市場規模の45.98%のシェアを獲得し、4~8ガロンの区分は2027年~2032年にかけてCAGR 6.78%で拡大する見込みです。
- 流通チャネル別では、直接販売が2026年収益の50.92%を占め、オンライン販売は2032年にかけてCAGR 7.11%を記録すると予測されています。
- 地域別では、北米が2026年収益の35.12%をリードし、アジア太平洋地域は世界最速のCAGR 5.44%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な医療廃棄物管理規制 | +1.2% | 北米、EU、世界展開 | 長期(4年以上) |
| 世界的な医療サービス利用の増加 | +0.9% | 世界全体、特にアジア太平洋地域で顕著 | 中期(2〜4年) |
| 注射療法を必要とする慢性疾患の罹患率上昇 | +1.1% | 先進国経済、世界的に拡大中 | 長期(4年以上) |
| 再使用可能かつ環境に配慮したシャープス廃棄ソリューションの採用増加 | +0.7% | 北米、EU、アジア太平洋での早期採用 | 中期(2〜4年) |
| 新興市場における医療インフラの急速な拡大 | +0.8% | アジア太平洋地域が中核、中東・アフリカへの波及 | 短期(2年以内) |
| シャープスコンテナの安全性と追跡における技術革新 | +0.5% | 北米、EU、アジア太平洋への段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な医療廃棄物規制
OSHA、FDA、および州レベルの規制変更(75%未満の充填率のコンテナに対するミシガン州の18か月保管許可やオハイオ州のコンテナ再使用管理経路など)は、継続的なコンプライアンス投資を必要としています。今後施行されるEU包装・包装廃棄物規制は、患者安全の適用除外を維持しつつリサイクル適合義務を拡大し、環境目標と感染管理の要請を一致させています。大手ベンダーはコンプライアンス専門知識を活用して地域シェアを強化する一方、中小規模のプロバイダーは市場から撤退するか、規模拡大に向けて提携しています。
世界的な医療サービス利用の増加
病院の外来シフトと在宅療法の成長がコンテナ小型フォーマットの需要を加速しています。米国の病院は依然として入院患者1床あたり1日29ポンド超の廃棄物を発生させており、シャープスはその主要な感染性分画を構成しています。アジア太平洋地域での病床増設と専門薬局の拡大が基礎的な需要量の成長を下支えしています。
注射療法を必要とする慢性疾患の罹患率上昇
米国疾病対策予防センター(CDC)の調査によれば、2025年における米国成人の76.4%が少なくとも一つの慢性疾患を有しており、注射薬の高需要が持続しています[1]。糖尿病および肥満に対するGLP-1ペンの使用は、1患者あたりのシャープス廃棄物量を増加させ、薬局での回収プログラムの推進につながっています。
再使用可能かつ環境に配慮したシャープス廃棄ソリューションの採用増加
Daniels Healthは、病院がSharpssmartシステムに切り替えた際に、入院患者100床あたり年間7,000ポンドのプラスチック削減とCO₂換算90%削減を達成したと報告しています。ESGを重視した調達は、ライフサイクル影響指標の明示をますます要求するようになっており、使い捨てから再使用可能システムへの転換を促しています。
抑制要因の影響分析*
| 抑制要因の影響分析 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シャープス廃棄物の分別・回収における運用上の課題 | -0.8% | 世界全体、特に途上国地域で顕著 | 中期(2〜4年) |
| 医療施設におけるコンプライアンスの高コスト | -0.6% | 世界全体、医療システムの成熟度によって影響が異なる | 長期(4年以上) |
| 途上国地域における廃棄物管理インフラの不足 | -0.7% | 途上国地域 | 長期(4年以上) |
| サプライチェーンの混乱と原材料価格の変動 | -0.4% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分別・回収における運用上の課題
ポルトガルの微生物学検査機関では、日常廃棄物のうち2.79%においてシャープスの誤分類が確認され、曝露リスクと廃棄コストが高まっています。新興市場における同様の事例は、教育・技術投資を必要とする技能格差の存在を示しています。
医療施設におけるコンプライアンスの高コスト
米国の病院は廃棄物関連業務に年間推定7,600億〜9,350億米ドルを支出しており、文書管理および監査の間接費がその相当部分を占めています。中小規模のクリニックは固定費負担を軽減するため、統合プロバイダーへのアウトソーシングを増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
再使用可能システムが使い捨て優位に挑戦単回使用ユニットは2026年に63.88%の収益リードを維持しました。しかし、再使用可能フォーマットはライフサイクルコスト分析およびESGスコアリングに支えられ、CAGR 6.28%で成長すると予測されています。Daniels Healthは、再使用可能製品の採用後にコンテナ関連の針刺し事故が最大87%削減されたことを記録しています。大規模な病院ネットワークがほとんどの転換を担っており、処理インフラを正当化する数量閾値と整合しています。再使用可能フォーマットのシャープスコンテナ市場規模は、炭素開示に関連する規制上のクレジットとともに、2032年までに341.0 ビリオン 米ドルを超えると見込まれています。
再使用可能製品の普及は小規模施設における物流上の障壁に直面していますが、サービスプロバイダーは現在、地域処理ハブおよびRFID対応資産追跡を提供し、能力格差を解消しています。GRIなどの公開持続可能性報告フレームワークが医療分野に拡大するにつれ、再使用可能製品のシェア拡大は加速するでしょう。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
タイプ別:
患者室用コンテナがポイント・オブ・ケアの効率化を牽引多目的コンテナは2026年に41.90%の収益を占めました。患者室用設計はベッドサイドケアモデルにより、CAGR 6.57%で最も速い伸びを記録する見込みです。水平投入式リッド、透明な充填確認窓、および壁面取り付けフレームにより、搬送工程と負傷リスクが低減されます。臨床的エビデンスは、使用現場での即時廃棄が針刺し事故の減少と関連していることを示しており、調達上の優先度を強化しています。
設計上の特徴として、OHSAの安全閉鎖基準を満たすためのパッシブ過充填ロックおよび改ざん防止シールが含まれるようになっています。モジュール式取り付けキットを提供するサプライヤーは、既存病棟の改修プロジェクトから追加収益を獲得しています。
コンテナサイズ別:
中容量クラスがハンドリング効率を最適化2~4ガロンクラスは2026年の収益の45.98%を占めました。しかし、高度急性期部門では4~8ガロン容器への需要が高まっており、CAGR 6.78%を牽引しています。大型ビンは交換作業の労力を削減し、RFIDベースのルート最適化を支援します。一方、1~2ガロンユニットは、保管スペースが限られた在宅輸液および外来手術センターでシェアを維持しています。
病院は手術スループット分析に基づいたサイズ混合戦略を採用しています。4~8ガロンモデルが占めるシャープスコンテナ市場シェアは、2032年までに32.40%に上昇すると予測されており、SKUポートフォリオを再編しています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速直接契約は依然として2026年収益の50.92%をもたらしており、コンサルティング型販売が牽引しています。オンラインプラットフォームは、グループ購買組織が再注文ワークフローを自動化するにつれ、CAGR 7.11%で成長する見込みです。Henry Scheinのマーケットプレイスが非臨床SKUを8,000品目に拡大したことは、電子調達の利便性への転換を象徴しています。ベンダーポータルは現在、安全データシートライブラリおよびコンプライアンスダッシュボードを統合し、価格を超えた付加価値を提供しています。
地域分析
北米シャープスコンテナ市場
北米は2026年収益の35.12%を生み出し、成熟したOSHA・FDA監督のもとで安定した低一桁台の成長を記録しています。病院はスマートな充填レベルテレメトリーを導入し、ミシガン州の保管期間延長などの州規制の更新を活用して、回収物流を最適化しています。
アジア太平洋シャープスコンテナ市場
アジア太平洋地域はCAGR 5.44%でトップの成長を示しています。中国とインドの病院ベッド数の拡大に加え、1日あたり774メトリックトンに達する医療廃棄物のピークが既存の廃棄処理能力を圧迫し、適合したシャープス廃棄ソリューションへの需要を生み出しています。廃棄物処理施設への政府資援助および民間病院チェーンが調達サイクルを促進しています。国境を越えたサプライヤーは、進化する許認可規範に対応するため地域の回収業者と提携しています。
欧州シャープスコンテナ市場
欧州はEUの2025/40包装規制がリサイクル可能および再利用可能な医療用包装を奨励しつつ感染管理規定を維持することで、緩やかな成長を維持しています。スカンジナビアおよび英国の医療システムは、再利用可能プログラムによるCO2排出量90%削減を強調し、大陸規模の入札における参照基準を設定しています。
中東・アフリカおよび南米シャープスコンテナ市場
南米、中東、アフリカは多様なパターンを示しています。湾岸協力会議(GCC)加盟国の病院はJCI認定取得を推進しており、国連規格適合コンテナへの需要を高めている一方、アフリカの一部地域では処理能力不足が市場発展を遅らせています。
規制環境
シャープス(鋭利物)容器の規制は、医療機器の安全性と規制対象医療廃棄物の取り扱いの両方にまたがっている。米国では、シャープス容器はFDAクラスII医療機器として扱われ(21 CFR 880.5570、製品コードMMK)、調達仕様は一般的に耐穿刺性、耐漏性、確実な密閉性に関するコンセンサス上の要求事項に準拠している。世界的には、ISO 23907-1:2019が使い捨てシャープス容器の中核的な基準であり続けており、ISO 23907-2:2019は再利用可能システムに関する性能、洗浄、除染要件を定めている。ISO 23907-1規格は2024年7月の体系的レビューサイクルで再確認され、これが国境を越えた入札の調和を後押ししている。
廃棄物管理の側面では、米国のOSHA血液媒介病原体対策を含む労働安全および感染管理要件が、施設を使用時点での廃棄と文書化された取り扱いプロセスへと促している。医療廃棄物管理に関するWHOのガイダンスは、資源の豊富な環境と乏しい環境の双方における安全ボックスを含む、標準化されたシャープス収容を引き続き重視している。主要市場全体で、過剰充填防止や不正開封防止といった容器工学要件の厳格化と、病院および外来購入における再利用可能プログラムと使い捨てプログラムを区別する持続可能性主導のパッケージング規則とが組み合わさる方向にある。
バリューチェーン分析
バリューチェーンは樹脂・添加剤サプライヤーから始まり、次に容器の設計と成型(あるいは別形式向けの板紙加工)が続き、その後ISO性能要件に対する規制試験が行われる。市場投入の側面では、チェーンは直接契約、ディストリビューター、そして増加傾向にあるオンラインチャネルを通じて購買者に到達する。下流では、価値は取付け・付属品システム、ルートベースの回収、そして処理・再加工インフラへと広がり、これはISO 23907-2に沿った洗浄、除染、資産管理を通じて再利用可能シャープス容器の差別化要因となる。
垂直統合型の廃棄物管理事業者と再利用サービス専門企業は、容器を単独消耗品として販売するのではなく、回収・文書化・処理をまとめて容器と一括提供することで競争している。ケアの分散化も流通と履行のあり方を変えており、在宅使用のシャープス製品や専門薬局療法の増加により、より小型の容器や、郵送返却や消費者向け回収拠点といった規制準拠の回収オプションへの需要が高まっている。この変化により、消費者向けの注文管理や逆物流のパートナーが加わり、混在する施設系・家庭系廃棄物ストリームにおける誤分類を減らし、管理の連続性(chain of custody)を改善するための、ラベル、バーコード/RFID、電子文書化といった追跡可能性ツールの価値が高まっている。
競争環境
市場集中度
シャープスコンテナ市場は適度に集約されています。Waste ManagementによるStericycleの72億米ドル買収は、全国的な輸送・処理・郵便返却サービスを垂直統合したリーダーを形成し、年間1億2,500万米ドル超のシナジーを生み出しています。Daniels Healthは設計済みの再使用可能システムにおける参照ブランドとして確立しており、五大陸にわたって自動洗浄ラインを運営しています。BDはメディケーション・デリバリー部門を通じてコンテナをサポートし、注射器供給を確保するために米国デバイス生産能力に25億米ドルを投資しており、廃棄量を間接的に押し上げています[2]。
Sharps Technologyなどの新規参入企業はプレフィラブルシリンジのニッチ市場と在宅ケア向け郵便返却キットを標的にしています。地域密着型サービス事業者はWM・Stericycle連合への対抗策として、コンテナリースとルートベースの回収をバンドルして提供しています。競争上の成功はコンテナのコモディティ化ではなく、傷害削減の実証、スコープ3排出量報告、およびデジタルトレーサビリティ統合に依存するようになっています。
シャープスコンテナ業界リーダー
-
Stericycle
-
Sharps Compliance, Inc.
-
Becton, Dickinson & Co.
-
Daniels Health
-
Cardinal Health
- 注:主要企業の掲載順は順位を示すものではありません。
鋭利廃棄物容器市場 このレポートでカバーされる企業
- Stericycle
- Sharps Compliance
- Beckton Dickinson
- Daniels Health
- Cardinal Health
- Medtronic
- Veolia Environmental Services
- MAUSER Packaging Solutions
- Bemis Manufacturing Company
- MarketLab
- GPC Medical Ltd.
- Medu-Scientific
- Henry Schein
- EnviroTain LLC
- Thermo Fisher Scientific
- Terumo Corp.
- Smiths Group
- McKesson Corp.
市場機会と将来展望
大きな空白領域は、消費者向け・在宅ケアの廃棄エコシステムであり、注射療法の量は増加を続けているものの、多くの市場では依然として分断化された回収経路に依存している。その一例として、TriHaz Solutionsが2026年5月に、GLP-1系薬剤の利用者に関連する需要に対応するため、消費者直販型のシャープス廃棄プラットフォームを立ち上げたことが挙げられ、これは純粋な施設向け販売から、B2Bと消費者向け物流を組み合わせたモデルへの市場投入戦略の転換を示している。郵送回収キット、着払い物流、薬局での回収、または地域の回収拠点網といった利便性の高い返却オプションを規制準拠容器と組み合わせられるサプライヤーは、継続的な需要を取り込み、シャープスが一般廃棄物ストリームに流出することを抑制できる。
第二の機会は、ライフサイクルコンプライアンスと測定可能な持続可能性の成果を通じた差別化であり、再利用プログラム、検証済みのCO2等価削減量、負傷減少に関する実証データが、入札や医療システムのESG評価に対する影響を増している。デジタル化はさらに実務的な層を加えており、接続型の充填レベル監視や電子文書化ツールは、需要ベースの回収間隔と監査可能な記録の維持を支援し、容器、サービススケジューリング、報告ダッシュボードを統合した提供モデルの余地を生み出している。供給側では、Sharps Technologyがハンガリー工場でSoloGard関連の生産技術を拡大している(2025年3月の更新情報)といった、現地化された製造の高度化が、病院や在宅ケアチャネルの要件に生産能力と品質システムがどのように影響するかを示している。
最近の産業開発事情 鋭利廃棄物容器市場
- 2026年5月:TriHaz Solutionsは、GLP-1系薬剤の利用増加に関連する層を含む在宅利用者を対象とした、消費者直販型のシャープス廃棄プラットフォームを立ち上げた。この動きは、施設向け購買を超えて対象需要を拡大し、消費者向け物流と回収を、容器ハードウェアと並ぶ競争領域として加えるものである。
- 2025年11月:BDはEdwards Lifesciences社のクリティカルケア製品事業の買収を完了し、コネクテッドケア分野での存在感を拡大した。モニタリングおよび輸液関連ワークフローの導入基盤が拡大することで、下流のシャープス発生量が増加し、BDが機器エコシステムと安全性・廃棄関連消耗品を一括提供する能力が強化される。
- 2024年11月:WMは72億米ドルでStericycleの買収を完了し、専用のヘルスケアソリューションプラットフォームの下で事業を統合した。この取引により、規制対象医療廃棄物サービスにおける規模の基準が上がり、シャープス容器、回収、処理インフラを組み合わせた統合サービスが強化された。
鋭利廃棄物容器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
シャープスコンテナ市場は、医療機関および在宅ケア環境において針その他の鋭利な医療器具を収集・廃棄するために使用される、硬質で耐穿刺性のコンテナから得られる収益を対象としています。本市場は、一貫した米ドル換算アプローチを用いて、主要地域における金額ベースで規模を算定しています。
対象範囲の除外事項:下流の医療廃棄物収集、輸送、処理、および廃棄サービスは除外しており、鋭利物用として設計・表示されていない汎用廃棄物ビンも除外しています。
セグメンテーション概要
- 用途別
- 単回使用コンテナ
- 再使用可能コンテナ
- タイプ別
- 患者室用コンテナ
- 採血用コンテナ
- 多目的コンテナ
- コンテナサイズ別
- 1〜2ガロン
- 2〜4ガロン
- 4〜8ガロン
- 流通チャネル別
- 直接販売
- オンライン販売
- 小売販売
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- その他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、鋭利物廃棄物がどこで発生し、廃棄規則がコンテナ使用をどのように形成するかを明確に理解することから始まりました。米国疾病予防管理センター(CDC)の鋭利物安全に関するガイダンス、OSHA血液媒介病原体要件、世界保健機関(WHO)の安全な注射と医療廃棄物に関する資料、および医療廃棄物処理に関連する米国環境保護庁(EPA)のリソースなど、公的・公式情報源を参照し、使用事例とコンプライアンスニーズを整理しました。
需要シグナルを市場インプットに変換するため、国家保健統計リリース、予防接種・注射関連プログラムデータ、および消耗品の購買パターンを示す公共調達ポータルなどの補足参考資料も活用しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いニュースは、再使用可能システムや特殊コンテナフォーマットなどの製品ミックスの変化を確認するために使用しました。必要に応じて、企業財務、ニュース・金融インテリジェンス、および特許データベースに関する有料サブスクリプションを活用し、企業収益エクスポージャーおよび製品パイプライン活動に関するギャップを補完しました。ここで言及したデスクソースはあくまで例示であり、作業中の相互確認、検証、および明確化のために他の多くの参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、病院、クリニック、検査機関、および在宅医療チャネルにわたる数量、価格動向、および交換サイクルを検証するために実施され、直接販売対小売・オンラインルートで購買がどのように異なるかを確認しました。また、メーカー、流通業者、および廃棄物処理関係者とも協議し、一般的なコンテナサイズ、典型的な注文頻度、ならびに南北アメリカ、欧州・中東・アフリカ(EMEA)、およびアジア太平洋地域(APAC)における安全・持続可能性要件の影響を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):16% | アジア太平洋地域(APAC):45% |
| 中位層:48% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレイヤー:16% | マネージャー:44% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップアプローチを用いて構築されました。まず医療活動指標を対応可能な鋭利物廃棄ニーズプールに変換し、次に使用量および交換前提を適用してコンテナ需要に換算しました。例えば、注射および採血活動、病院対在宅環境で提供されるケアの割合、および規制施設におけるコンプライアンスの強度を用いて、コンテナ消費量を再構築しました。
これらの合計値は、コンテナサイズ帯別の一般的な平均販売価格のサンプリング、単回使用と再使用可能システムの分割の検証、および合理的に裏付けられる範囲でのサプライヤーおよびチャネルシェアの積み上げなど、選択的なボトムアップ確認によって裏付けられました。最も重要なインプットには、典型的なコンテナ容量の選択(小型対4~8ガロンフォーマットなど)、充填レベルおよびポリシーに連動したコテナ交換頻度、素材および施錠機能別の価格推移、ならびに在宅ユーザー向けのオンライン・小売への流通シフトが含まれます。国別データが乏しい場合は、相対的な処置件数、施設数、プラスチックおよび医療消耗品の輸出入シグナルなどの代替指標を用いてギャップを補完し、インタビューフィードバックを通じてアウトプットを修正しました。
予測にはシナリオ分析を用い、在宅注射採用の変化、感染予防政策の強化、および再使用可能システムへの持続可能性主導の移行に基づいて成長を調整できるようにしました。シナリオパスは一次回答者とともにレビューされ、最終予測は期間中の最も可能性の高い採用および価格パターンを反映するよう選定されました。
データ検証と更新サイクル
検証は、モデル化された市場価値が、医療処置の強度、鋭利物廃棄物発生の状況、および施設の予想購買サイクルなどの独立したシグナルと整合しているかどうかを確認することで実施されました。外れ値は、コンテナサイズミックス、チャネルマージン、および通貨換算タイミングなどの前提を再確認することで調査され、明確なインプット変化によって説明できる場合にのみ調整されました。
承認前に、モデルとナラティブは複数段階のアナリストレビューを経て、算術、ロジック、および対象範囲の取り扱いが地域およびセグメント間で一貫していることを確認します。デスクインプットとインタビューフィードバックの間に大きな乖離が生じた場合は、関連する回答者に再連絡し、モデルの感応度の高い部分を再実行して変動要因を確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、最終的な納品前レビューを経てクライアントに最新の更新済みビューが提供されます。
Mordor Intelligenceのシャープスコンテナ市場規模と他の公表推計値との比較
シャープスコンテナの公表市場規模がしばしば異なるのは、各出版社が何を計上するか、どの年を基準とするか、および価格をどのように繰り越すかについて独自の選択を行うためです。隣接する医療廃棄物コンテナカテゴリーがまとめて集計される場合、または在宅ケアチャネルが施設購買行動よりも速く成長すると仮定される場合に、最大の乖離が生じます。
主要なギャップ要因は通常、対象範囲とモデルで使用される価格ロジックに起因します。一部の推計はシャープスコンテナをより広範な医療廃棄物コンテナと混在させており、合計値が膨らむ一方、規制対象のシャープスコンテナのみを対象としながらも、入札および流通業者フィードバックを確認せずに積極的な平均販売価格(ASP)上昇を適用するものもあります。主な乖離は、再使用可能システムの取り扱い方にも影響されます。デバイスとサービス部分を合算して計上すると価値が高まる可能性がありますが、本調査では製品のみの収益として処理しており、これはMordor Intelligenceが採用するアプローチです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 655.7 ミリオン 米ドル(2025年) | |
| 業界団体A | 741.0 ミリオン 米ドル(2025年) | シャープスコンテナをより広範な医療廃棄物コンテナタイプおよびアクセサリーと一括して集計することが多く、施設および廃棄物サービスのパススルー購買を二重計上する可能性のある広範な調達ユニバースを使用しています。 |
| グローバルコンサルタントB | 583.0 ミリオン 米ドル(2025年) | 在宅医療および再使用可能システムの採用に対して保守的な前提を適用することが多く、政策や使用状況が変化しているにもかかわらずコンテナサイズミックスを一定に保つことで価格変動を緩やかに想定する場合があります。 |
3つの数値を比較すると、差異の大部分は隣接する廃棄物コンテナ製品が含まれているかどうか、および再使用可能モデルが製品のみとして評価されているか複合ソリューションとして評価されているかによって説明されます。本アプローチは、処置強度、コンテナ交換サイクル、およびチャネルミックスなどの実際の需要シグナルに市場を追跡可能な状態に保ち、実際の購買パターンと一致しない前提をインタビューを通じて修正しています。
レポートで回答されている主要な質問
2027年のグローバルシャープスコンテナ市場の現在の価値はいくらですか?
市場は2027年に721.7 ビリオン 米ドルとなっています。
再使用可能なシャープスコンテナがこれほど急速にシェアを獲得しているのはなぜですか?
再使用可能システムは炭素排出量を最大90%削減し、針刺し事故を約87%低減するため、病院はESGと安全性の両面でのメリットが処理コストを相殺することになります。
最も急速な収益成長を示す地域はどこですか?
アジア太平洋地域は年平均成長率(CAGR)5.44%で拡大すると予測されており、中国とインドにおける病院インフラ投資と注射療法需要の増加がその原動力となっています。
デジタル調達は流通チャネルにどのような影響を与えていますか?
医療システムが再発注ワークフローを自動化し、コンプライアンス文書を統合するにつれ、オンラインプラットフォームは年平均成長率(CAGR)7.11%で成長すると予測されており、純粋な直接販売への依存は低下しつつあります。
Waste ManagementによるStericycle買収はどのような影響をもたらしましたか?
72億米ドルの取引により、北米の規制医療廃棄物の半数以上を処理する単一の事業体が形成され、中小サービスプロバイダーに対する競争規模の閾値が引き上げられました。
コンテナサイズの嗜好は変化していますか?
はい。高度急性期病棟はスタッフ作業効率の観点から4〜8ガロンビンへの移行を進めている一方、在宅ケアおよび外来センターはスペース最適化のため依然として1〜2ガロンフォーマットを好んでいます。