
イタリアコンテナガラス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
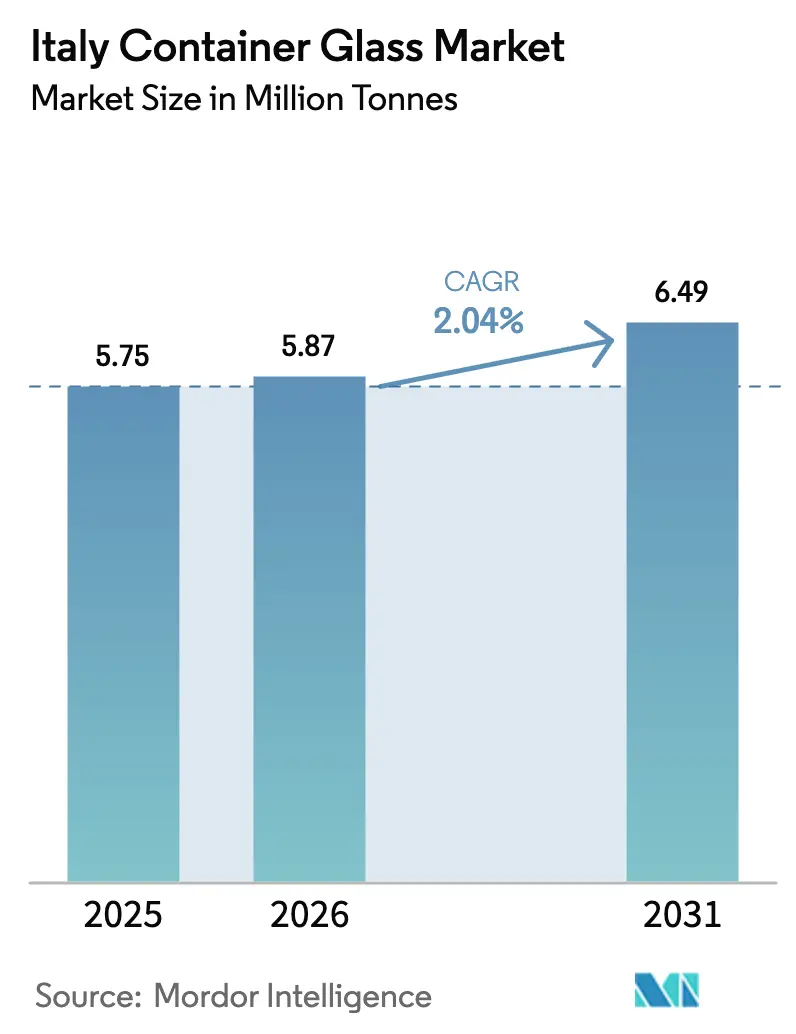
| 基準年の市場規模 (2025) | 5.75 百万トン |
| 市場取引高 (2026) | 5.87 百万トン |
| 市場取引高 (2031) | 6.49 百万トン |
| 成長率 (2026 - 2031) | 2.04 % |
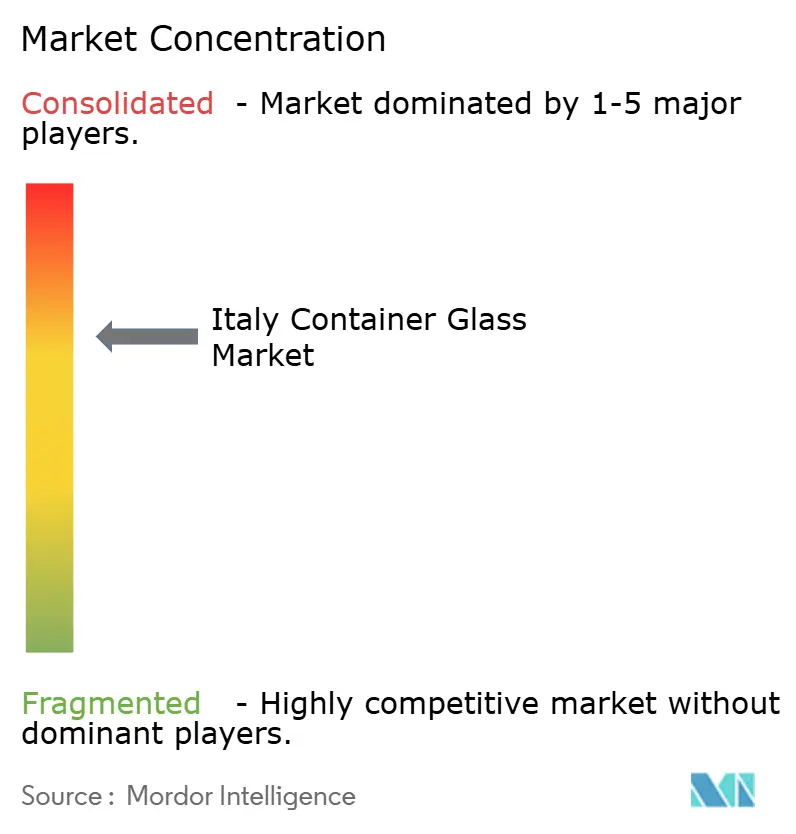
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアコンテナガラス市場分析
イタリアコンテナガラス市場規模は、2025年の575万トンから2026年には587万トンへと成長し、2026年〜2031年の年平均成長率(CAGR)2.04%で2031年までに649万トンに達すると予測されています。この安定した成長軌跡は、イタリアコンテナガラス市場が成熟したリサイクルエコシステム、プレミアム飲料への旺盛な需要、および循環経済を支援する法規制から恩恵を受けていることを示しています。イタリアコンテナガラス市場は、軽量代替品が物流コストで積極的に競合する中でも、リサイクル可能な包装に対する消費者の好意的な感情を享受し続けています。リサイクル含有量に対する規制上のインセンティブがイタリアコンテナガラス市場の回復力を強化する一方、ガラスのプレミアムイメージはワイン、スピリッツ、化粧品用途における価格決定力を維持しています。電気炉およびハイブリッド炉への技術投資と、拡大するカレット供給が相まって、イタリアコンテナガラス市場を段階的な数量増加とトン当たり価値上昇という均衡した成長軌道に一層確固たるものとしています。
主要レポートのポイント
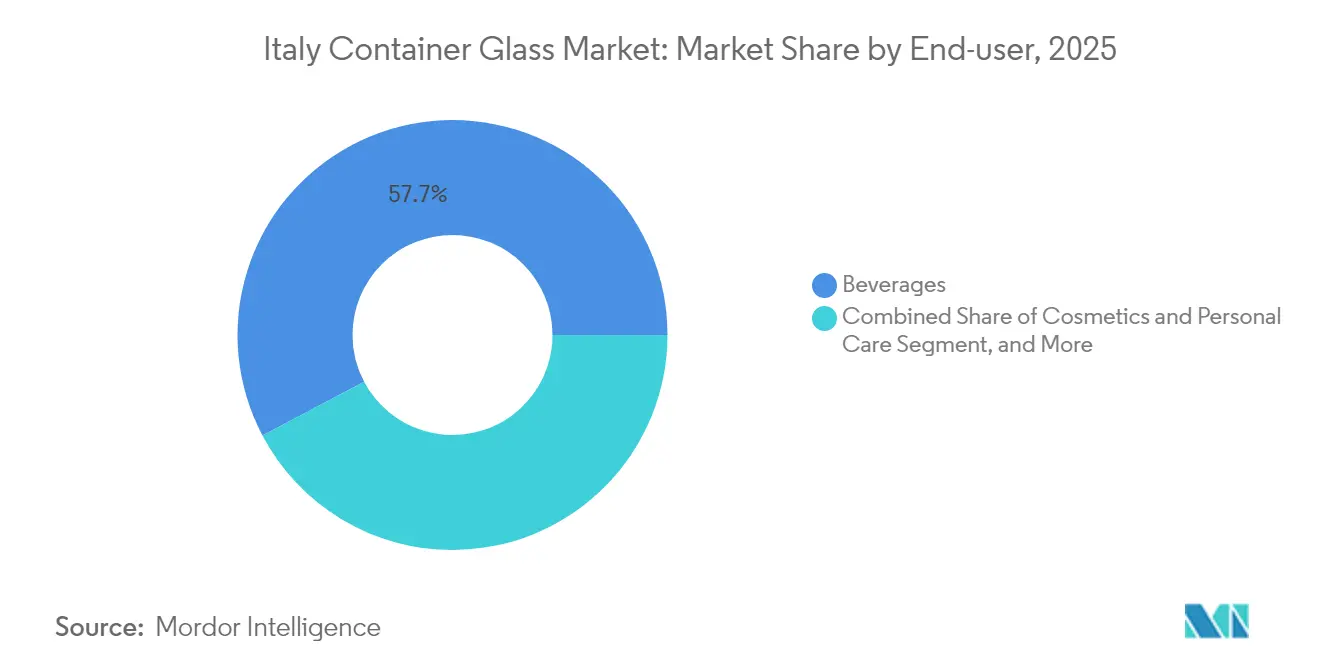
- エンドユーザー別では、飲料が2025年のイタリアコンテナガラス市場シェアの57.74%を占めました。
- 色別では、アンバーガラスセグメントのイタリアコンテナガラス市場規模は2031年まで年平均成長率(CAGR)3.62%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリアコンテナガラス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境に優しく持続可能な包装ソリューションへの需要増大 | +0.8% | イタリア(EU市場への波及効果あり) | 中期(2〜4年) |
| 循環経済を支援する政府政策およびEU規制 | +0.6% | イタリアおよびEU全域 | 長期(4年以上) |
| 飲料産業の急成長(特にワイン、スピリッツ、クラフトビール) | +0.4% | 北イタリアのワイン産地、国内スピリッツ市場 | 短期(2年以内) |
| 消費者の健康および安全意識の高まり | +0.3% | イタリア(特に都市部およびプレミアム市場セグメント) | 中期(2〜4年) |
| ガラス製造における技術革新 | +0.3% | イタリアのヴェネト州およびロンバルディア州の製造拠点 | 中期(2〜4年) |
| ガラス包装のプレミアムブランディングおよび棚での訴求力 | +0.2% | イタリア(高級品および輸出市場に注力) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境に優しく持続可能な包装ソリューションへの需要増大
イタリアの消費者は、無限にリサイクル可能なガラスを包装廃棄物問題への具体的な対応策として捉えています。スーパーマーケットは現在、返却可能なボトルや高リサイクル含有量のボトルに入った製品の棚スペースを優先しており、ブランドオーナーをガラスへと誘導しています。2030年までに90%の回収を目指すPPWR(包装および包装廃棄物規則)の目標がこの転換を加速させており、CONAIの逆物流ネットワークが安定したカレット供給を実現することで、イタリアコンテナガラス市場は構造的な支援を得ています。グリーンプレミアムを支払う意欲のあるブランドが需要を増幅させ、プラスチック代替品が課税や評判リスクに直面する中、イタリアコンテナガラス市場が高イメージ商品のデフォルト選択肢であり続けることを確実にしています。[1]
循環経済を支援する政府政策およびEU規制
2024年に導入されたイタリアのプラスチック税(1kgあたり0.45ユーロ〔0.48米ドル〕)は、PETとガラスのコスト差を直ちに縮小しました。拡大生産者責任(EPR)の賦課金はリサイクル適性スコアに応じて設定されるようになり、高い回収率を持つガラスを事実上補助する形となっています。CoReVeの管理下で稼働する国内ガラスリサイクル工場は年間200万トン以上のカレットを処理し、生産者への安定した供給を保証しています。これらの政策手段が総体としてイタリアコンテナガラス市場のベースラインを引き上げ、プレミアムセグメントにおける代替を抑制しています。[2]
飲料産業の急成長(特にワイン、スピリッツ、クラフトビール)
2024年のワイン生産量4,450万ヘクトリットルがボトル需要の深い基盤を支えており、プレミアムラベルはブランドの差別化のために引き続き重量のあるガラスを指定しています。900を超えるクラフトブルワリーが、本物らしさを象徴するオーダーメイドボトルへの需要を増幅させています。米国での二桁成長を享受する輸出志向のスピリッツメーカーは、棚での存在感と海外での規制適合のためにガラスに依存しています。数量と価値のこの組み合わせが、イタリアコンテナガラス市場を近期の数量減少から守り、炉の稼働率を維持しています。
ガラス製造における技術革新
北イタリアに設置された電気炉およびハイブリッド炉は、エネルギー強度が15%低く、色の切り替えも迅速です。リアルタイムの炉モデリングがキャンペーン寿命を延ばしてダウンタイムを抑制する一方、高度な光学式選別機がカレットの純度を高め、一部の生産ラインではリサイクル含有量が50%を超えることを可能にしています。これらの技術的進歩が利益率を向上させ、炭素フットプリントを削減し、燃料価格が変動する中でもイタリアコンテナガラス市場の競争力を強化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量かつコスト効率の高い代替品との激しい競争 | -0.4% | イタリアおよびより広いヨーロッパ市場 | 短期(2年以内) |
| 取り扱いおよび輸送中の破損リスク | -0.3% | イタリア(特に輸出および物流業務に影響) | 中期(2〜4年) |
| 重量による輸送および保管コストの増大 | -0.3% | イタリア(特に輸出市場に影響) | 中期(2〜4年) |
| 可塑性素材と比較した設計柔軟性の限界 | -0.2% | イタリア(消費財および飲料セクターに注力) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量かつコスト効率の高い代替品との激しい競争
アルミ缶は同容量のガラスより約60%軽く、長距離輸送の運賃を最大25%削減します。PETボトルは、外出先での消費者に訴求するデザインの自由度と耐衝撃性を備えています。コスト削減を急ぐ大手飲料メーカーは素早くフォーマットを切り替えることができ、エントリー価格帯のセグメントでイタリアコンテナガラス市場から数量を奪います。ガラスメーカーは、包装がブランドの伝統の中心であり、コモディティコストではないプレミアムラインをターゲットにすることで対応しています。
重量による輸送および保管コストの増大
ガラスボトル1本の重量は長距離輸送において1本あたり0.15〜0.25ユーロ(0.16〜0.26米ドル)の輸送費増加をもたらし、倉庫業者は安全な積み重ねのために40%多くのスペースを確保する必要があります。軽油サーチャージや差し迫った炭素税が物流費用を拡大させる中、輸出業者は縮小する利益率に直面しています。そのため、イタリアコンテナガラス市場は国内および近隣EU向けの流通に集中し、より環境に優しい物流オプションが普及するまで地理的に限定された機会に甘んじています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:飲料がプレミアムポジショニングを牽引
飲料セグメントは2025年のイタリアコンテナガラス市場の57.74%を占め、炉のスループットの大部分を生み出し、複数シフトの操業を支えています。アルコール飲料、特にワインは総数量の35%を占め、農村部のブドウ栽培クラスターと密接に結びついています。年間4.2%の成長を記録するクラフトビールは、中小規模のガラスメーカーが魅力的な利益率で供給できる独自のボトル型への需要を活性化しています。非アルコールのプレミアムジュースやボタニカルソーダもこの勢いに加わり、イタリアコンテナガラス市場規模の拡大を後押ししています。
化粧品およびパーソナルケアは年平均成長率(CAGR)3.9%で最も急速な拡大を示しており、詰め替え可能なガラス瓶やプレステージフレグランスへの消費者の需要を反映しています。高級ブランドはガラスの触感的・視覚的特性を活用して高い価格設定を正当化し、トン当たりの収益密度を高めています。食品用途は安定した低ボラティリティの基盤を形成し、医薬品バイアルおよびアンプルはイタリアの輸出志向の製薬セクターから恩恵を受けています。これらのトレンドが相まって炉の稼働率を90%以上に維持し、小ロット・高利益率の生産ラインへの投資を促しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
色別:フリントが規模を維持し、アンバーが加速
フリントガラスは2025年のイタリアコンテナガラス市場規模の36.85%を占め、ワイン、スピリッツ、高級ウォーターにわたる幅広い適用性を活かしています。透明な包装は液体の色と透明度を際立たせ、プレミアム生産者が棚での差別化に活用する特性です。フリント生産における規模の経済がエネルギー価格の上昇にもかかわらず1本あたりのコスト競争力を維持し、イタリアコンテナガラス市場における基幹的役割を保っています。
アンバーガラスは年平均成長率(CAGR)3.62%で拡大しており、紫外線遮蔽を必要とする医薬品や、クラシックなアンバーの外観を好むクラフトブルワリーによって牽引されています。アンバーではより高いリサイクル含有量の基準を達成しやすく、持続可能性の優位性が加わっています。グリーンボトルは伝統的なワイン輸出を引き続き支え、特殊な色調はニッチなプロモーション用途に対応しています。色の多様性はますますブランドの付属品として機能するようになっており、イタリアコンテナガラス市場の参加者が利用できるデザインパレットを広げています。
地理的分析
北イタリアはコンテナガラス生産能力の約65%を擁しており、ヴェネト州とロンバルディア州は熟練労働力、カレット供給業者、および近隣の飲料顧客の密集したクラスターを提供しています。ガラス工場とワイナリーの地域的な集積が納品リードタイムを短縮し、ジャストインタイムのボトリング操業にとって決定的な優位性となっています。ヴェローナでの電気炉パイロットプロジェクトは、イタリアコンテナガラス市場が歴史的な中心地に根ざしながら脱炭素化できることを示しています。
トスカーナやラツィオなどの中部地域は、高級ワイン農園やローマの化粧品流通拠点に牽引され、需要の成長ポケットを提供しています。この地域に進出するガラスメーカーはカレット供給ラインが長くなることを受け入れますが、オーダーメイドのボトル形状を重視するプレミアム顧客へのアクセスを得ます。フィレンツェでの最近のブラウンフィールド拡張は輸出対応のワインブランドをターゲットとしており、イタリアコンテナガラス市場の半島中部でのフットプリントを広げています。
南イタリアは北部の買い手への高い外向き輸送コストという課題を抱えていますが、比較的低い労働コストという優位性があります。シチリアでの段階的な投資は地中海の海上輸送ルートへの近接性を活かし、イタリアコンテナガラス市場が北アフリカおよび中東の飲料充填業者にサービスを提供することを可能にしています。EU基盤整備資金が南部の道路および港湾ネットワークの整備を継続的に進め、北部との物流格差を徐々に縮小しています。
規制環境
イタリアのガラス容器市場は、EUの包装規制およびイタリア環境法典(立法命令152/2006)の枠組みの中で運営されており、CONAI(全国包装コンソーシアム)が調整する国家EPR制度を通じて実施されている。EU包装・包装廃棄物規則である規則(EU)2025/40(PPWR)は2026年8月12日に適用開始となり、義務的なリサイクルおよび再利用の目標が正式に定められ、包装バリューチェーン全体でのコンプライアンス対応が重視されるようになる。
PPWRに国内規則を整合させるため、法律36/2026は閣僚会議に対し2026年12月9日までに立法命令を採択する権限を委任している。イタリアがリサイクル可能性の特性を反映した段階的なEPR費用を採用していることから、ガラスはリサイクル性が低い形態の包装材と比べて優位性を保ち、リサイクル含有率と回収実績がサプライヤーおよびブランド所有者の意思決定の中心となっている。
バリューチェーン分析
イタリアのガラス容器バリューチェーンは、原材料(シリカ砂、ソーダ灰、石灰石、添加剤)から始まり、ガスおよび電力を大量に消費する炉での高温溶融工程を経る。その後、成形、徐冷、検査、装飾、そして充填業者やブランド所有者への流通へと進む。Assovetro(イタリアガラス工業協会)が業界の連携の中心となっており、17社および40の生産拠点を代表している。業界全体は、安定したエネルギーおよびカレット供給と結びついた大規模かつ継続的な操業を中心としている。
需要は飲料ボトリングおよび高級食品分野に集中しており、重量や破損リスクの観点から、ガラス工場と充填ラインの近接性を重視した物流が求められる。循環面では、消費後のガラスはCONAIの下でのイタリアのEPRおよび回収体制を通じて回収され、ガラス専用のリサイクルはCoReVeが調整することで、リサイクル含有率の高い生産に向けた安定的なカレット供給を支えている。Verallia Italia(7つの生産拠点、従業員1,600名超)やVetri Speciali S.p.A.(Gardolo、Ormelle、San Vito al Tagliamentoにある5つの工場)などの主要メーカーは、サプライヤー選定、リードタイム、カスタマイズ能力に影響を与える規模と地域的な集積を示している。
競合ランドスケープ
競争環境は中程度の集中度を示しており、Verallia Italia、O-I Glass Italy、Zignago Vetroが相当のシェアを握る一方、職人的な生産を専門とする中堅企業にも余地が残されています。企業戦略は資本効率、炉の近代化、および垂直統合されたカレット調達に焦点を当てています。Veralliaの12億ユーロ(12億9,000万米ドル)のAllied Glass買収は特殊技術のノウハウを拡大し、高付加価値スピリッツ包装における地位を強化しています。Zignago Vetroが計画する4,500万ユーロの医薬品ラインは、認証とトレーサビリティが参入障壁として機能する高利益率セグメントへの転換を示しています。
技術的差別化が今や中心的な課題です。O-Iの光学式選別アップグレードはよりクリーンなカレットを供給し、ボトルの透明度を損なうことなく50%のリサイクル含有量を実現します。Ardaghのバイオ燃料試験は、イタリアコンテナガラス市場をETS(排出量取引制度)コストの上昇から守る可能性のある長期的な炭素削減を示しています。中小規模のプレーヤーは、柔軟な成形設備と迅速な色替え能力によってスケールの不利を軽減し、限定生産ロットを必要とするクラフト飲料ブランドに対応しています。
顧客との密接な関係が依然として重要です。ワイナリーや化粧品ブランドは協働設計とジャストインタイム納品を求め、1日以内の距離にある供給業者を優先します。この物流上の現実が、グローバルな統合トレンドにもかかわらず多プレーヤーの市場構造を維持しています。上位5社が国内数量の約70%を占めているため、市場は集中度スコア7を受けており、顕著ではあるが圧倒的ではない支配を反映しています。
イタリアコンテナガラス産業のリーダー企業
-
Verallia Group
-
Vetropack Holding Ltd
-
Vetri Speciali SpA
-
Vetrobalsamo S.p.A.
-
O-I Glass Italy S.r.l.(Owens-Illinois)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
PPWRの実施における各節目は、リサイクル性とリサイクル含有率を中心とした包装再設計を加速させる短期的な機会を生産者やブランド所有者にもたらし、カレット品質向上に向けてイタリアで確立されたCONAI-CoReVe制度を活用することができる。炉の効率と脱炭素対応力を高める改良もまた、包装の持続可能性要件を強化する飲料、食品、化粧品顧客との長期的な供給契約の余地を生み出している。
イタリアで最近行われた設備容量および能力の強化は、調達判断がどこに集中するかを示している。Verallia Italiaは2026年6月、ペーシャに1億1,000万ユーロを投じた酸素燃焼炉を開設し、持続可能な物流の取り組みの一環として水素電気ハイブリッドトラックの試験も実施した。同時に、光学式選別技術の更新(O-I Glass Italyに関連する取り組みを含む)は、瓶の透明性を損なうことなくリサイクル含有率の高い生産を可能にする技術的余地を広げており、性能と美観が購買判断を左右する高級フリントガラスおよび特殊フォーマットを支えている。
最近の業界動向
- 2026年6月:Verallia Italiaが、食品用ガラス包装向けの新しい酸素燃焼炉をペーシャで開設。この改良によりエネルギー効率が向上し、リサイクル含有率の可能性が高まり、循環型経済の潮流と合致する。この生産能力の追加は、イタリアにおけるVeralliaの高級包装分野での地位を強化し、より高付加価値なワインおよびスピリッツ用途を支える。
- 2026年4月:Verallia ItaliaがCampari Group向けにAperolのリスタイリングを開発。この協業は高級飲料包装需要と結びつき、限定版ラインの共同デザインの機会を生み出す。この取り組みは、大手飲料ブランドによるカスタマイズされた包装ソリューションへの需要増加を示している。
- 2026年1月:イタリア競争当局(AGCM)は、ワインボトル分野における価格上昇に関する2023年の調査を、違反を認定せずに終結。この規制上の結論は競争環境を明確化し、高級ワイン包装の価格戦略に影響を与える可能性がある。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、イタリア コンテナガラス市場は、食品、飲料、その他の包装用途にわたり、イタリアの最終ユーザーに供給されるガラス瓶、ガラス瓶(広口)、およびそれに類する硬質ガラス容器の数量をトン単位で計測したものを対象とする。
対象外の範囲:フラットガラス、ガラス繊維、食器類、ならびにアンプルや実験室用ガラス器具などのコンテナ以外の品目の大部分は除外する。
セグメンテーション概要
- エンドユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベースの飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよび調味料、油、ピクルス)
- 化粧品およびパーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需給の初期像を構築し、モデルを観察可能な国内指標と整合させるために活用した。ガラス生産量、包装用途、および循環経済のフローを説明するうえで有用な公的統計およびセクター刊行物を精査た。具体的には、ISTAT、ユーロスタット PRODCOM、UN Comtrade の公表データ、ならびに関連するEU包装・廃棄物指令を参照した。
また、ガラス回収・リサイクルに関するAssovetroの刊行物およびCOREVEの資料、ならびにイタリアのガラス生産、エネルギー強度、カレット利用を扱う査読済み学術誌も活用した。設備能力の変化、溶融炉の再建サイクル、および価格に関するコメントを確認するため、企業の年次報告書、サステナビリティレポート、および報道資料も参照した。有料サブスクリプションは、企業財務・インテリジェンス情報、およびプロセス改善が言及された箇所での特許調査にのみ使用した。本リストは例示的なものであり、データ収集、検証、および明確化のために他にも多数のソースを参照した。
一次インタビューおよびサーベイ
一次調査は、主要なコンテナ用途における需要の分布を確認し、公開データセットでは確認できないデスク上の前提を検証するために実施した。経営幹部、製造・営業部門のリーダー、および下流の包装バイヤーと対話し、トン数の動向、カレットの入手可能性、および年間を通じた典型的な製品ミックスの変化を検証した。
本調査は単一国を対象とするため、回答者はイタリア全土から選定し、主要な製造・消費回廊に特に注目することで、最終モデルにおいて設備能力のシグナルと最終ユーザーの需要が整合するよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:12% |
| 中位層:56% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:15% | マネージャー:47% |
市場規模算定と予測
規模算定は、イタリア コンテナガラス需要のトップダウン再構築から開始する。生産量、貿易量、および見かけ消費量のロジックを用いて国内需要プールを構築し、最終用途のグナルと照合する。
次に、サンプリングした生産者の産出量の積み上げ、出荷パターンに関するチャネル協議、コンテナミックスとトン数の間の典型的な換算など、選択的なボトムアップ検証を適用し、トップラインの数値が過大に見える場合に合計値を調整した。
モデルで使用した主要インプットには、ガラス容器の生産量、輸出入のトン数動向、カレットの回収・リサイクル率(リサイクル原料の実現可能性の代理指標として)、溶融炉の再建タイミング、ならびに飲料・食品包装需要における顕在的な変化が含まれる。価格および金額は規模算定の中心的な単位ではないため、物理的な数量、ならびに稼働率と貿易フローが消費量と論理的に整合するかどうかに焦点を当てた。
予測にあたっては、近い将来の数量がエネルギーコストサイクル、包装代替、およびリサイクル原料の普及ペースに敏感であることから、シナリオ分析を適用した。各シナリオの前提は一次回答者と共に検討した。小規模なニッチ分野でデータのギャップが存在した場合は、コンテナ総産出量に基づく保守的な補間を用い、インタビューのフィードバックにより検証した。
データ検証と更新サイクル
最終的な時系列が実際のシグナルと整合するよう、アウトプットは複数回のチェックを経た。見かけ消費量を生産・貿易トレンドと比較し、次に示唆される成長率がメーカーおよび主要最終ユーザーの説明と整合するかを検証したうえで、承認プロセスに移行した。
前年比の急変、異常な貿易スパイク、ならびにリサイクル可能量と示唆されるカレット所要量の不一致について差異チェックを実施した。異常が確認された場合は、その背後にある前提を再検討し、必要に応じて回答者に再確認を求めた。レポートは年次で更新され、主要な溶融炉の停止、設備稼働開始、または輸入圧力の急激な変化などの重要事象が発生した場合には中間更新が行われる。納品前にアナリストが最新レビューを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのイタリア コンテナガラス市場規模と他の公表推計値との比較
イタリア コンテナガラスに関する公表市場数値は、タイトが類似していても測定対象が異なることが多いため、必ずしも一致しない。相違は通常、推計がトン単位で報告されているかUSD単位で報告されているか、輸出入の取り扱い方、および隣接するガラス製品が暗黙的に含まれているかどうかに起因する。
ベンチマーク表に大きな幅があるのは、一部のソースが想定平均販売価格を用いて市場を金額に換算している一方、他のソースが取引されたガラス容器のトン数に焦点を当てているためである。後者は国境をまたぐフローを捉えるが、国内出荷の大部分を見逃す。Mordor Intelligenceのモデルでは、市場はイタリアの最終ユーザーに供給されたコンテナガラスの数量(トン)で規模算定されており、定義が広い場合に合計値を膨らませる可能性のあるフラットガラス、ガラス繊維、食器類の混入を回避している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 575 ミリオン トン(2025年) | |
| 貿易データ出版社A | 0.93 ミリオン 米ドル(2024年) | ガラス容器の輸出入トン数を市場規模の主要代理指標として使用しており、イタリア国内で出荷された国内生産分を過小評価するとともに、包装用コンテナガラスと完全には一致しないHSコードの境界を適用している可能性がある。 |
| 独立調査グループB | 1.67 ビリオン 米ドル(2025年) | 市場を金額で報告しており、混合ASP前提とより広い包装スコープを適用している可能性が高いため、プレミアムボトル、装飾用容器、またはサービスが純粋なコンテナガラス数量を超えて含まれる場合、価値の過大計上が生じうる。 |
総じて、相違の大部分は業界の方向性に関する実質的な見解の相違ではなく、単位の選択と境界設定によって説明される。本調査のアプローチは、合計値を生産・貿易・リサイクル関連シグナルに追跡可能な状態に保ち、インタビューによる検証が年次ベースで数量トレンドを現実的に維持するのに役立っている。
レポートで回答される主要な質問
2026年のイタリアコンテナガラス市場の規模はどのくらいですか?
市場は2026年に587万トンに達し、2031年まで年平均成長率(CAGR)2.04%の複合成長が見込まれています(2026年〜2031年)。
どのエンドユーザーセグメントが需要を主導していますか?
飲料が総数量の57.74%を占めており、ワイン、スピリッツ、および拡大するクラフトビールラインによって牽引されています。
アンバーガラスが他の色よりも速く成長しているのはなぜですか?
アンバーの紫外線遮蔽特性が医薬品およびクラフトビールのニーズを満たし、2031年まで年平均成長率(CAGR)3.62%を押し上げています。
EU規制はイタリアのガラス包装にどのような影響を与えていますか?
プラスチック税、より高いリサイクル目標、および拡大生産者責任(EPR)賦課金が、ブランドオーナーにガラスを選択させ、リサイクル含有量の義務を引き上げることを促しています。
イタリアのガラスメーカー間の競争力を形成する技術トレンドは何ですか?
電気炉またはハイブリッド炉、光学式カレット選別、および迅速な色替えラインへの投資が排出量を削減し、生産の柔軟性を向上させています。