
中間バルクコンテナ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
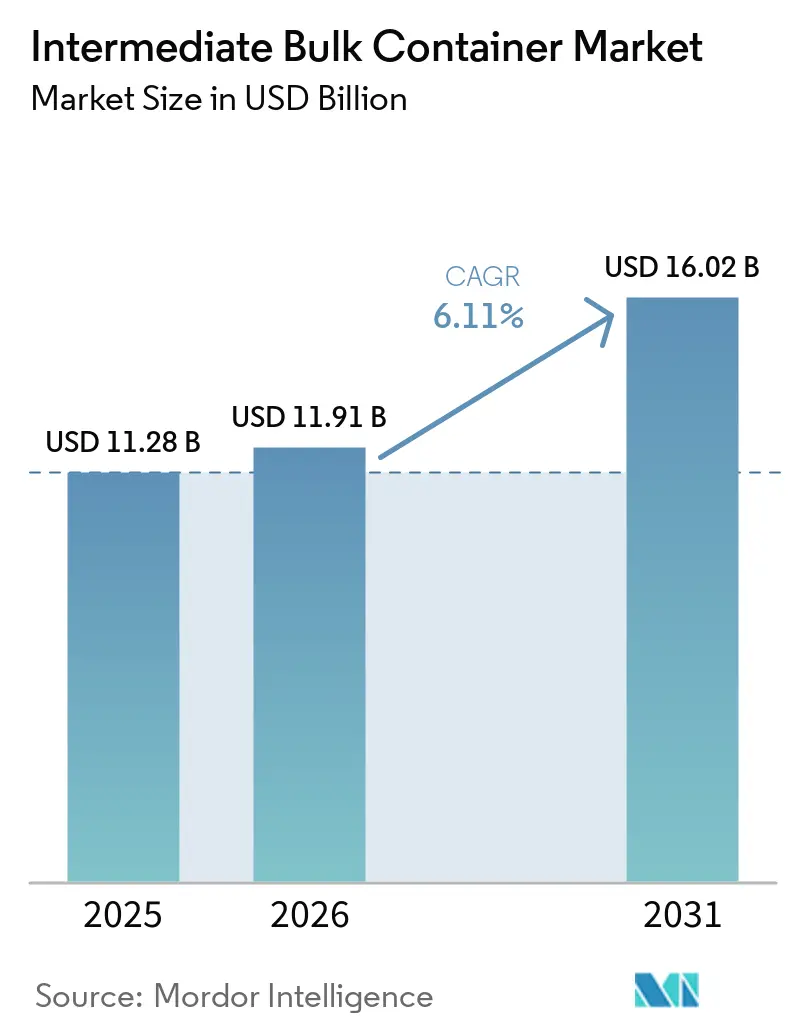
| 市場規模 (2026) | 11.91 十億米ドル |
| 市場規模 (2031) | 16.02 十億米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
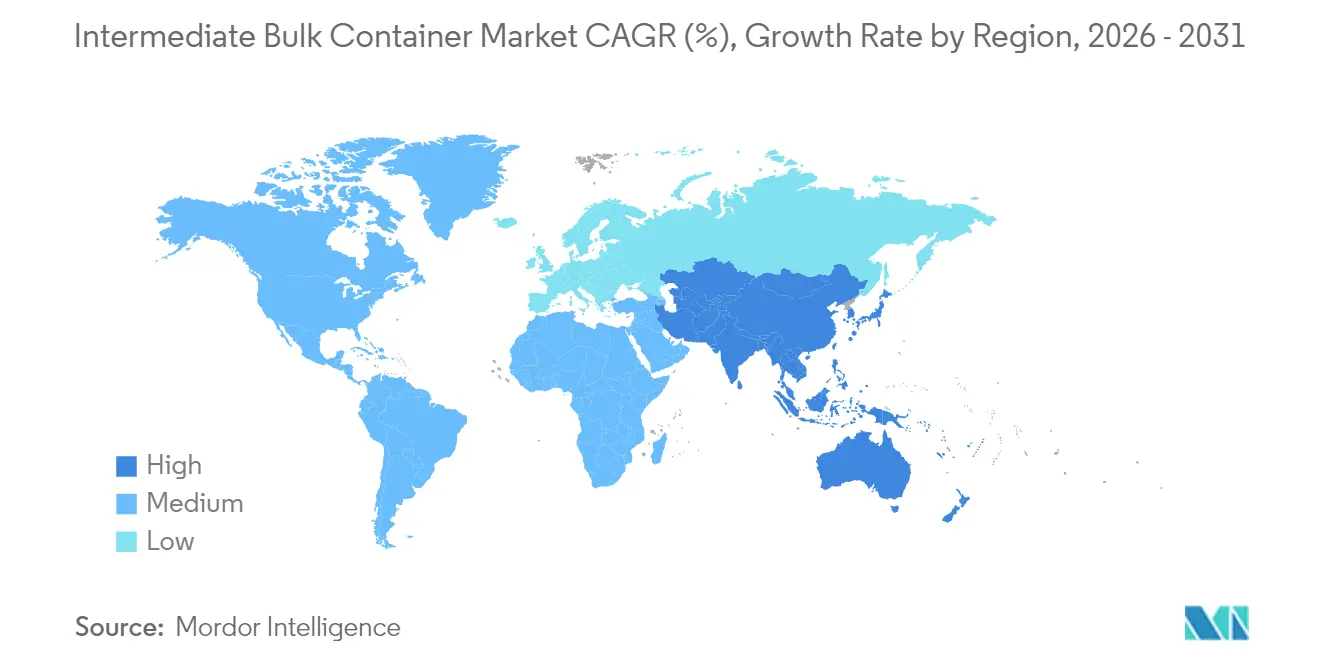
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
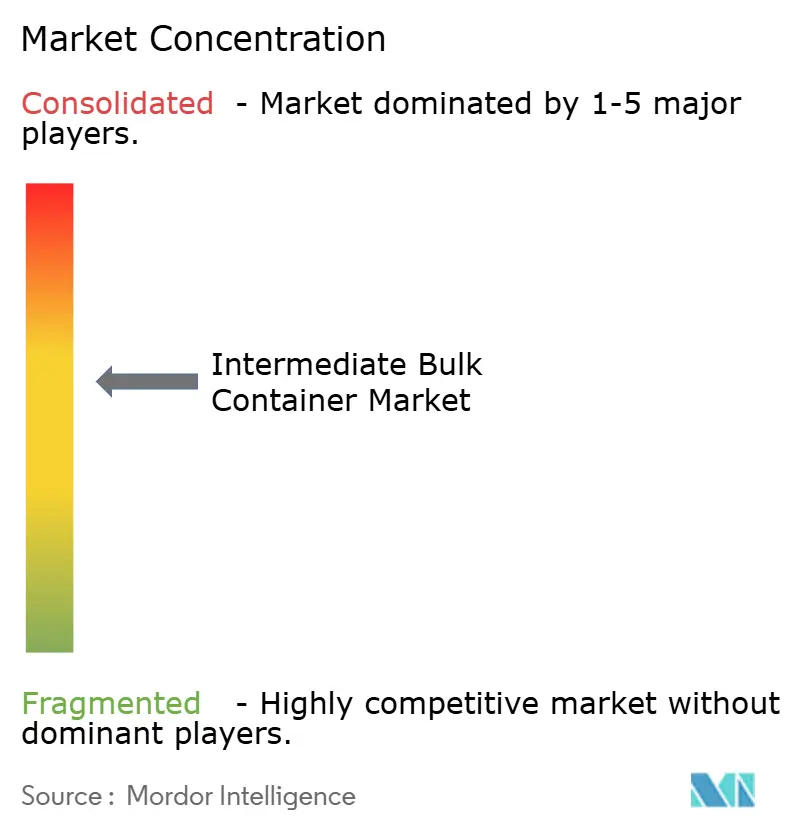
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中間バルクコンテナ市場分析
中間バルクコンテナ市場規模は2025年に112.8 ビリオン 米ドルと評価され、2026年の119.1 ビリオン 米ドルから2031年には160.2 ビリオン 米ドルへと成長し、予測期間(2026〜2031年)においてCAGR 6.11%で拡大すると推定されます。IoT対応コンテナの採用加速、グローバルな化学品・医薬品サプライチェーンにおける厳格なトレーサビリティ義務、および循環経済規制の拡大が、高度なバルク取り扱いソリューションへの安定した需要を下支えしています。折りたたみ式・フォールダブル型を含む設計の柔軟性により、荷送人は積載物の完全性を維持しながら空返送コストを削減できるようになっており、この点は高付加価値原材料の輸出業者にとって特に魅力的な要素となっています。アジア太平洋地域におけるバイオシミラー医薬品生産および特殊化学品能力の並行拡大により、フレキシブル形式が急速な成長を示す中でも、硬質複合構成への需要は引き続き堅調に推移しています。[1] 統合再生処理およびデジタルサービスプラットフォームに注力した大手サプライヤー間の統合が進み、アフターセールスにおける価値獲得が強化されるとともに、IBCプレミアム市場における競争が激化していす。[2]
レポートの主要ポイント
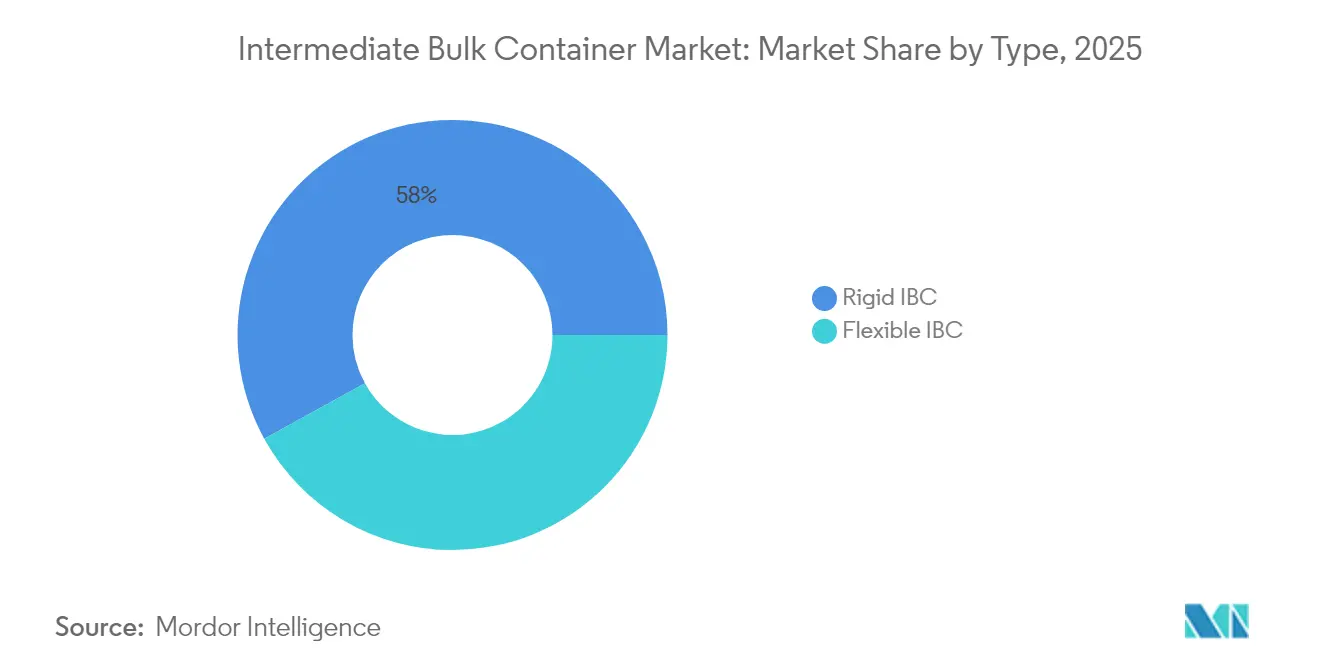
- タイプ別では、硬質タイプが2025年のIBC市場シェアの58.02%を占め、フレキシブル設計は2031年にかけてCAGR 6.42%で拡大する見込みです。
- 素材別では、プラスチックが2025年のIBC市場規模の39.10%を占め、複合形式は2031年にかけてCAGR 6.55%で成長すると予測されます。
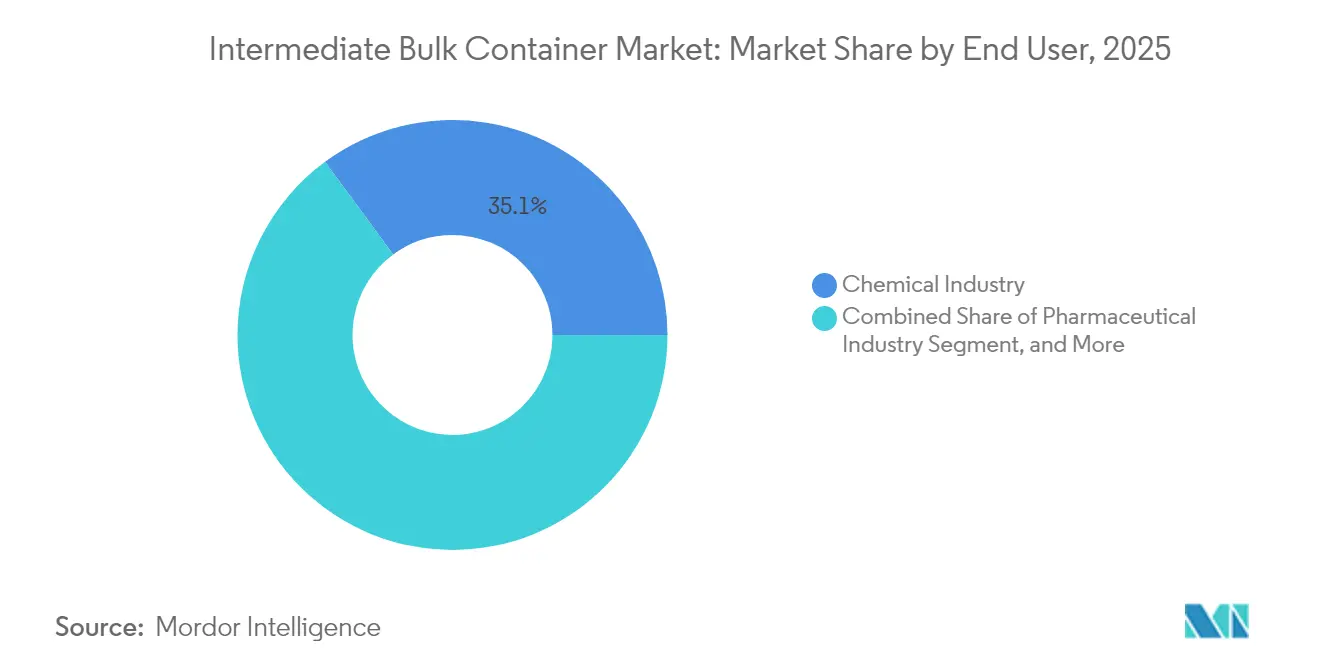
- エンドユーザー別では、化学品用途が2025年の売上シェア35.10%でトップとなり、医薬品用途は2031年にかけてCAGR 7.02%を記録する見込みです。
- 設計別では、標準コンテナが2025年のIBC市場規模の40.95%を維持しており、IoT統合スマートオプションはCAGR 7.45%で2031年まで拡大しています。
- 地域別では、アジア太平洋が2025年のIBC市場の40.10%を占め、予測期間中にCAGR 6.55%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRの予測に対する影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| IBC梱包製品の輸出拡大 | +0.8% | グローバル、アジア太平洋および欧州 | 中期(2〜4年) |
| 化学品・医薬品生産量の拡大 | +1.2% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| 再使用可能な工業用包装材へのシフト | +0.6% | 欧州および北米、アジア太平洋へ拡大 | 長期(4年以上) |
| IoT対応スマートIBCの導入 | +0.7% | 北米および欧州、アジア太平洋初期段階 | 短期(2年以内) |
| 食品・飲料バルク物流の成長 | +0.4% | グローバル、新興市場で顕著 | 中期(2〜4年) |
| カーボンボーダー税によるサーキュラーパッケージングの促進 | +0.5% | 欧州が主要、貿易パートナー国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化学品・医薬品生産量の拡大
アジア太平洋地域では2024年に地域の化学品生産能力が12%拡大し、原材料および完成品向けのコンテナ需要が継続的に喚起されています。インドの急増するバイオシミラー製造施設やベトナムの新設特殊化学品コンプレックスは、耐食性基準を満たす標準化されたコンポジットIBCを優先的に採用しています。連続製造ラインは無菌検証のためのスマートセンサー採用を推進する閉ループ移送システムを必要としています。デジタルモニタリングをコンテナ壁面に直接統合するサプライヤーは、製薬バイヤーに対して価格優位性を獲得しています。長期的には、これらの生産拠点がIBC市場の増分成長のおよそ3分の1を支えると予測されています。
IBC梱包製品の輸出拡大
2024年における液体化学品の国境を越えた流通は2兆1,000億米ドルに達し、輸出業者は貨物コスト削減のために軽量化されたフレキシブルIBCを優先的に採用しています。医薬品有効成分向けの温度管理輸送ルートでは、保管の連続性を検証するデータロギングパッチを備えた断熱コンポジットドラムが今や不可欠となっています。アジア〜欧州間の航海時間の延長により、折りたたみ空返却のコスト優位性がさらに強調されています。海上輸送の脱炭素化により船社が積載密度を精査する中、RFID(無線周波数識別)タグ付きライナーを採用する輸出業者は有利な運賃交渉に向けて優位なポジションを確保しており、IBC市場への需要牽引力が高まっています。
IoT対応「スマート」IBCの導入
スマートコンテナフリートは2024年に前年比180%増加し、医薬品コンプライアンスにおけるリアルタイムシリアル化ニーズが牽引役となっています。内蔵センサーは現在、±0.2バール以内の圧力変動を検知し、シール不良を即座に警告します。クラウドダッシュボードが温度、位置情報、振動データを統合し、予防的介入により廃棄損失を最大25%削減しています。欧州および北米の先行企業はこれらの分析機能を活用して緊急メンテナンスコストを削減し、4回の再使用サイクルでの投資回収を実現しています。欧州のトレーサビリティコードを採用した地域規制当局がアジアで規制を整備するにつれて需要が広がり、IBC市場への短期的な押し上げ効果が持続しています。
再使用可能な工業用包装材へのシフト
フォーチュン500企業のサステナビリティ公約が購買要件から未使用プラスチックを排除し、マルチトリップコンテナ戦略の加速を促しています。再使用可能なIBCは10回のライフサイクルにわたって総コストの40〜60%の節約をもたらし、埋立税を加味する前の段階でも単回使用ドラムを上回っています。2030年施行の欧州の65%リサイクル義務が、分離可能な内部ライナーを備えたコンポジットシェルへの投資を加速させています。クローズドループ物流を採用するブランドは製品ラベルにESG(環境・社会・ガバナンス)認証を付与し、消費者向け化学品や食品原材料においてプレミアムを獲得しています。再調整ネットワークはコスト効率を追求する手段から戦略的差別化要因へと進化し、IBC市場のポジティブなモメンタムを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRの予測に対する影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 再調整・再充填IBCの利用拡大 | -0.9% | グローバル、コスト重視市場 | 中期(2〜4年) |
| プラスチックコンテナへの環境面での精査強化 | -0.6% | 欧州および北米、グローバルへの広がり | 長期(4年以上) |
| 米国環境保護庁(EPA)のSCCAP規則による固定発生源リスクの増大 | -0.3% | 米国 | 短期(2年以内) |
| リサイクルHDPE(高密度ポリエチレン)サプライチェーンの不安定性 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再調整・再充填IBCの利用拡大
専門の再調整業者は現在、新規製造品との性能同等性95%を達成しており、コスト重視のバイヤーをより低価格の代替品へと誘引しています。2024年のインフレ圧力がこのシフトを増幅させ、化学品荷送人が設備投資サイクルを先送りしました。規制当局は非医薬品材料向けの再調整コンテナの認証を拡大しており、かつては暫定的な措置であったものが主流の調達オプションへと転換されています。したがって、新規IBC販売はIBC市場の商品化されたセグメントにおいて特に構造的な逆風に直面しています。
プラスチックコンテナへの環境面での精査強化
EUの使い捨てプラスチック指令は、2026年までに産業用フォーマットを対象に含める予定であり、バイオベース樹脂およびリサイクル可能な金属複合ハイブリッド素材への需要を高めている。[3] ネスレのような消費者向けコングロマリットは、上流のバルクコンテナ包装のフットプリントを監査し、HDPE主体のSKUの購入量を削減している。コンプライアンス対応により認証コストが増加し、従来型プラスチック製中間バルクコンテナの利益率を圧迫する再設計が余儀なくされている。グローバルブランドがこれらの基準をサプライヤーネットワーク全体に波及させるにつれ、この抑制要因は中間バルクコンテナ市場の成長軌道から0.6パーセントポイントを削ぐと予測される。液体向けの金属製中間バルクコンテナ市場のシェアは、2031年まで60%を超える水準を維持すると見込まれており、このコンテナの中核的な用途を裏付けている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
フレキシブルの成長にもかかわらずリジッドソリューションが優位硬質コンテナは2025年のIBC市場シェアの58.02%を維持しており、これは化学品・医薬品充填ラインにおける高い機械的安定性によるものです。標準化されたパレットフットプリントにより、24時間365日稼働の生産環境において有利な高速ロボットハンドリングが可能となっています。フレキシブルタイプのIBC市場規模はCAGR 6.42%で拡大する見込みであり、空返送スペースを40%削減できることでフレート排出量の低減につながる点が下支えとなっています。食品原材料の荷送人は非危険流体向けにこれらのライナーを採用する傾向が強まっていますが、IoTの後付けは硬質シェルと比較して依然として容易ではありません。主要メーカーは東南アジアでフレキシブル生産能力を増強しており、IBC市場の長期的な再均衡を示唆しています。
国連グループIIおよびIII分類が適用される酸類や農薬などの用途では、硬質タイプの採用が継続しています。統合ディップチューブ出口によりラインスループットが12%向上し、ジャストインタイム納品モデルを支援しています。一方、フレキシブル設計は、汚染リスクが低く廃棄の簡便性が重視されるフレーバー濃縮物や植物性油脂の分野でニッチを開拓しています。センサの小型化と接着型電源の成熟が進むにつれ、技術格差は縮小する可能性が高く、フレキシブルIBC市場製品へのスマート機能の導入が加速すると見込まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
材料別:
プラスチックのリーダーシップはコンポジットの台頭に直面プラスチックは2025年のIBC市場シェアの39.10%を占め、コスト効率の高いブロー成形ラインと広範な化学的適合性を活用しています。ただし、コンポジットシェルは高純度溶剤に対する耐食性を重視する荷送人の需要により、2031年にかけて6.55%のCAGRで進展しています。リサイクル可能な積層構造により、内部のHDPEボトルを外部のメタルケージとは独立して交換でき、耐用年数が25%延長されます。リサイクルHDPE価格の変動がガラス繊維強化ポリプロピレンの相対的魅力を高め、コンポジットが確立されたプラスチックIBC市場を侵食するポジションを占めています。
金属ドラムは極端な温度・高圧用途において依然として主流であり、ファイバーボードは生分解性コンテナを必要とするオーガニック食品輸出業者を引き付けています。製薬バイヤーはプラスチックがより容易に満たすUSP(米国薬局方)グレードの処方を要求するため引き続き慎重ですが、カーボン開示への規制上の強調が高まる中、予測期間においてより軽量なコンポジットへの選好が傾く可能性があります。ゆりかごから再生までの認証を提供する材料革新者は、進化するIBC市場においてプレミアム契約を確保する可能性が高いです。
エンドユーザー別:
化学産業の優位と製薬産業のダイナミズム化学品メーカーは2025年の収益の35.10%を占め、酸、溶剤、農業用資材向けの標準化された1,000リットルユニットの定着した使用を反映しています。予測可能なローテーションサイクルにより、クローズドループ回路における実績のあるリジッドプラスチックおよびメタル仕様が支持されています。製薬バイヤーはより小規模なベースながら、バイオシミラーパイプラインの拡大とシリアル化義務を背景に最速の7.02%のCAGRを支えています。スマートIBCの採用はここで加速しており、リアルタイムのログ記録がGDP(適正流通基準)の検証を支援しています。
食品・飲料プロセッサーは、バルク原材料の効率性およびFDA 21 CFR(米国食品医薬品局連邦規則集第21章)基準認定の衛生ライナーに惹かれて緩やかなペースで拡大しています。農業は、精密施用肥料が調整された投薬システムを要求する中、増分的成長ポケットとして台頭しています。物流プロバイダーは洗浄・検査・テレメトリーサービスをバンドルし、エコシステムの粘着性を高め、物理的コンテナの販売を超えた収益を拡大しており、それがIBC市場におけるサービスコンテンツを向上させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
デザイン別:
スタンダードソリューションがスマートイノベーションへと移行スタンダード構成は最低単位コストでの基本要件を満たすことから、2025年のIBC市場規模の40.95%を占めました。ただし、7.45%のCAGRを示すIoT統合仕様は、データリッチな価値提案へのシフトを示しています。30秒ごとに温度をサンプリングするセンサーアレイがワクチンの温度逸脱を防止し、米国食品医薬品局(FDA)および欧州医薬品庁(EMA)の監査員から規制上の承認を確保しています。折りたたみ式フォーマットは空の状態で倉庫フットプリントを60%削減し、都市型マイクロフルフィルメントノードに最適です。
ステンレス鋼の壁面に内蔵された加熱コイルは、粘性材料を固化閾値以上に維持し、脂肪や樹脂のジャストインタイム加工を可能にしています。レトロフィットセンサーキャップに注力する市場参入者により、既存フリートは全面的な更新なしにデジタル化が可能となり、スマートフリートの普及を加速させる移行経路が提供されています。これらの先進的デザインが成熟するにつれて、その集積されたデータ出力は二次的な分析収益を生み出し、IBC市場内のマージンを強化するでしょう。
地域分析
アジア太平洋地域 中間バルクコンテナ市場
アジア太平洋地域は2025年に40.10%のシェアでIBC市場を支配しており、2031年までに6.55%のCAGRで拡大すると予測されている。中国の1.7 トリリオン 米ドルの化学品生産高およびインドの医薬品輸出における15%の急増が、原材料および完成医薬品の物流全体にわたる継続的なコンテナ需要を支えている。地方政府は再利用可能な包装資産に対する税制優遇措置を提供しており、スマートコンポジットユニットの回収期間を短縮している。新興のASEANクラスター、特にベトナムおよびタイでは、新たなポリマーおよび芳香族コンプレックスが設置されており、それぞれに複数回使用スキームを維持するための専用IBC洗浄ベイが含まれている。
ヨーロッパ 中間バルクコンテナ市場
ヨーロッパは、高品質かつ循環型適合ソリューションに傾倒した、規制主導の繊細な需要を示している。ドイツおよびフランスの製薬企業は、予知保全のためにインダストリー4.0フレームワークを活用し、センサー搭載フリートにおい世界ランキングの上位を占めている。EUの包装および包装廃棄物に関する規則は、2030年までに65%のリサイクル目標を推進しており、着脱式ライナーシステムの採用を加速させている。規制優先の環境により、サプライヤーは認証済み低炭素IBCオファリングに対して10〜15%の価格プレミアムを要求することが可能となっている。
北米 中間バルクコンテナ市場
北米は、品質重視の製薬および特殊化学品セクターを中心としている。2024年における米国の化学品生産高5530億 米ドルは、特に鉄道および短距離輸送で移送されるUN第8類腐食性物質において、堅固なベースライン量に転換されている。メキシコのニアショアリングの波は、新たな樹脂プラントの稼働に伴い、リジッドコンポジットコンテナへの新たな需要を喚起している。成熟した道路および鉄道ネットワークは、フリートローテーションを最適化するアセットトラッキングプラットフォームを促進し、地域IBCマーケットにおけるデジタルサービス収益を強化している。
規制環境
危険物輸送に使用される中間バルクコンテナ(IBC)は、国連危険物輸送勧告(モデル規則、第23版改訂)によって規制されており、これは性能、マーキング、承認に関する要件を定めており、多くの国内規則がこれに整合している。米国では、UN規格に準拠したIBC要件は49 CFR Part 178、Subpart N(49 CFR 178.706などの性能試験要件を含む)に規定されており、カナダでは危険物輸送の枠組みにCAN/CGSB-43.146を組み込み、複数の危険物クラスにわたるIBCの設計、製造、使用を規定している。
通常2.5年および5年周期、また修理または再製造後に実施される定期検査・試験の義務により、日常的なコンプライアンス確保における認可サービスプロバイダーおよび文書化された品質システムの重要性が高まっている。規制の変更は、2024年4月の米国運輸省による硬質プラスチックIBC規格の更新のような対象を絞った改正によってももたらされ、サプライヤーおよび再生処理業者がUNおよびISOに基づく品質ガイダンス(ISO 16106やISO 9001準拠の実務を含む)に合わせた最新の試験手順、文書、生産管理を必要としていることを再確認させるものとなっている。
バリューチェーン分析
IBCのバリューチェーンは、内容器用のHDPE、ケージおよびベース用の鋼材、より高い化学的適合性と洗浄性を求める用途向けの304/316Lなどのステンレス鋼を含む原料・部材供給から始まる。次に容器加工工程(ブロー成形、ケージ製造、クロージャーおよびバルブを含む最終組立)に移行し、ここでは危険物性能要件が特定の最終用途にとって参入条件となり得る。
下流では、ライフサイクル価値のかなりの部分がプーリング、収集、洗浄、検査、修理、再生処理ネットワークに集中している。RIBCA、FIBCA、EFIBCAなどの業界団体は、運用ガイダンスや共通実務の形成を支援している。米国DOTや欧州ADRなどのUN輸送規則および地域枠組みに関連する規制要件は、文書化された試験、マーキング、追跡可能なサービス履歴に対する継続的な需要を生み出している。欧州では、包装廃棄物規則(規則(EU)2025/40)も、分離しやすさやリサイクル性を高める設計選択に影響を与えており、チェーン全体における材料選択や廃棄段階のパートナーの役割を高めている。
競争環境
市場は中程度の集中度を示しており、Greif、Mauser Packaging Solutions、Schuetzが広範な製造・再調整フットプリントを通じてグローバルシェアを確保しています。樹脂配合からライフエンドリサイクルに至る垂直統合により、コスト管理が強化され、地域的な需要急増への対応が迅速化されています。Greifの2024年のIpackchem Group買収(5億7,600万米ドル)により、フレキシブルコンテナ能力が増強され、特殊化学品顧客基盤が拡大しました。MauserのプネーFacility(インド)の立ち上げにより、南アジアのサプライレジリエンスが強化され、製薬クラスターの成長との整合が図られています。
技術的差別化が激化しています。Schuetzのコンポジット革新は耐食性とコンポーネント分離性を組み合わせ、リサイクル可能性を90%に高めています。Schoeller AlibertのSmartlinkプラットフォームはセンサーハードウェアとSaaS(サービスとしてのソフトウェア)ダッシュボードを連携させ、データサブスクリプションを収益化して顧客粘着性を高めています。レトロフィットIoTキットを提供する新規参入者が中堅フリートへのアクセスを広げ、技術格差を縮小しています。成功は耐久性の高いコンテナと予測分析および効率的な再調整ネットワークを組み合わせることにますます依存しており、IBC市場における継続的収益と高度なサービス展開が確保されています。
中間バルクコンテナ産業のリーダー企業
-
Greif Inc.
-
Bulk Lift International LLC
-
Global-Pak LLC
-
FlexiTuff Ventures International Ltd.
-
Amcor plc
- 注:主要企業の掲載順は順位を示すものではありません。
中間バルクコンテナ市場 このレポートでカバーされる企業
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company (DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
市場機会と将来展望
コンプライアンス主導のトレーサビリティおよび再利用管理は、資産識別、循環記録、再生処理証明書、状態モニタリングなど、コンテナ販売に加えたデジタルサービス層の余地を生み出している。この動きは、欧州が2026年8月から適用される規則(EU)2025/40を施行する中で特に重要性を持つ。その結果、サプライヤーはスマートまたは追跡可能なIBC構成を再生処理文書と組み合わせることができ、化学・製薬サプライチェーンでIoT対応コンテナが普及するというレポートの傾向と一致する。
主要化学拠点近くでの生産能力の現地化も、投資可能な方向性の一つであり、最近の拡張発表がこれを裏付けている。Schuetzの2026年3月のBASFとの契約は、BASFルートヴィヒスハーフェンにおける高度に自動化されたIBC生産・保管施設を対象とし、建設は2026年第3四半期に予定されている。同時に、化学・製薬分野で使用される硬質および複合フォーマットの短期的な入手可能性を改善するため、高成長消費地域での生産能力増強も進んでいる。例えば、Time Technoplastsは2026年3月にシルヴァッサでのフェーズIブラウンフィールド拡張を完了し、年間生産能力を150,000 IBCユニットに拡大した。
最近の産業開発事情 中間バルクコンテナ市場
- 2026年3月:SchuetzはBASFとの契約を発表し、BASFルートヴィヒスハーフェンに高度に自動化されたIBC生産・保管施設を建設すると発表した。建設は2026年第3四半期に予定されている。このプロジェクトにより、容器製造と在庫が主要な化学コンプレックスに近接し、高スループットユーザー向けの供給保証が改善され、リターナブル包装フローの物流上の摩擦が軽減される。
- 2025年5月:Global-PakはWorry Free Plasticsと提携し、再生可能な微生物消費剤をバルクバッグおよびライナーに統合した。この協業は、バルク包装購入者向けの持続可能性ストーリーの改善を目指し、廃棄段階の取り扱いや材料フットプリントがコストと共に検討される入札において差別化を加える。
- 2024年9月:Greifはマレーシア、ジョホール州パシルグダンに新たなIBC製造施設を開設し、ブロー成形およびケージラインの能力を追加した。この拡張により、アジア太平洋地域の化学・産業顧客向けの地域供給網が強化され、硬質IBC構成のリードタイム短縮を支援する。
中間バルクコンテナ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は産業サプライチェーンにおけるバルク液体および固体の保管・輸送に使用される中間バルクコンテナ(IBC)を対象としており、主要な最終用途産業および地域全体にわたる需要を捕捉しています。
対象外の範囲:小型消費者向け包装形態(ボトル、ジェリーカン、ペールなど)および非IBCバルクシステム(大型ISOタンクや固定サイロなど)は、本市場規模の算定から除外されています。
セグメンテーション概要
- タイプ別
- リジッドIBC
- フレキシブルIBC
- 材料別
- プラスチックIBC
- メタルIBC
- コンポジットIBC
- ファイバーボードIBC
- エンドユーザー別
- 化学産業
- 製薬産業
- 食品・飲料産業
- 農業
- 輸送・物流
- その他のエンドユーザー
- デザイン別
- スタンダードIBC
- 折りたたみ式/フォールダブルIBC
- 加熱式IBC
- スマート/IoT対応IBC
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサー
デスクワークは、IBCバリューチェーンと主要需要プールのマッピングから始まり、地域別のIBC消費量を動かす測定可能なシグナルとの連携へと進みました。危険物包装に関する国連勧告、米国国勢調査局の貿易統計、ユーロスタットの対外貿易表、および国連コムトレードなどの公開参照情報を活用し、IBCが一般的に使用される関連化学品および包装済み工業製品の国境を越えた流通を把握しました。
前提条件を現実に即したものとするため、米国環境保護庁(EPA)および欧州化学品庁(ECHA)の包装・取り扱いに関するコンテキストも参照したほか、再調整、再利用サイクル、および素材転換を扱う査読済みの包装・物流関連文献も確認しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、製品ミックスの表現と生産能力拡張の確認に使用しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および船積みレベルの輸出入データに関する有料サブスクリプションを活用し、ファクトチェックの迅速化とデタの空白の補完を行いました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多数のソースを参照しています。
一次インタビューおよびサーベイ
一次調査は、化学品、食品・飲料、医薬品、および物流ユーザーにわたってIBC需要がどのように生み出され、購買されるかを検証し、交換サイクルや再調整率などの主要インプットの妥当性を検証することに重点を置きました。また、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるメーカー、ディストリビューター、再調整業者、および大規模エンドユーザーとも対話し、規制、再利用行動、および価格設定における地域差を最終モデルに反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):16% | アジア太平洋地域(APAC):45% |
| 中位層:44% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域(EMEA):29% |
| 小規模プレイヤー:21% | マネージャー:47% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのロジックを組み合わせて構築されました。トップダウンのアプローチでは、主要なIBC使用セクターにおける工業生産量と貿易パターンを包装集約度に連携させることで需要プールを再構築し、その結果として生じるニーズを主要地域に配分した後、グローバル値に集約しました。
モデルを実用的に保つため、繰り返し使用可能な少数のインプットを設定し、インタビューのフィードバックでストレステストを実施しました。具体的には、化学品・医薬品の生産動向、工業製品の輸出入モメンタム、設置済みベースの交換サイクル、再調整・再利用シェア、および一般的なIBCタイプと素材別の平均販売価格(ASP)の動向が含まれます。その後、サンプリングされたサプライヤーの収益パターン、数量方向に関するチャネルフィードバック、およびASPと数量の単純な掛け合わせによるクロスチェックを選択的に適用し、合計値を確認するとともに、公開データが薄い領域の調整を行いました。
予測は主にシリオ分析に依拠しており、工業生産、貿易回復、再利用浸透率などの需要ドライバーを現実的な範囲内で変動させ、一次回答者から共有されたコンセンサス範囲に整合させています。データポイントを直接観測できない場合は、地域プロキシを用いてギャップを補完し、一つの欠損インプットが最終数値を歪めないよう合計値への影響を再確認しました。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、最終用途の生産方向、貿易フローの変化、および観測された価格動向などの独立したシグナルとモデルアウトプットを比較した後、数値が承認されます。外れ値は早期にフラグが立てられ、短期的な価格変動や需要ショックなどの明確な要因では説明できない乖離が生じた場合、関連する参加者に再連絡して変化内容を確認します。
各レポートは年次で更新され、重要なイベント(例:新たな規制変更、大規模な生産能力追加、または原材料価格の急激な変動)が発生した場合には中間更新が実施されます。納品前に全モデルが再度レビューされ、最新の公開指標が反映されるとで、クライアントは古いスナップショットではなく最新の見解を受け取ることができます。
Mordor Intelligenceの中間バルクコンテナ市場規模と他の公表推計値との比較
公表されているIBC市場の数値がしばしば異なるのは、含まれる製品セット、想定される再利用サイクル、および価格を米ドルに換算する方法が推計ごとに異なる場合があるためです。また、一部のソースが市場を出荷量に基づいて算定する一方、他のソースが最終用途消費量に基づいて算定する場合にも差異が生じます。
ISOタンクコンテナはMordor Intelligenceの本レポートの対象範囲外であり、バルク液体物流機器を一つの統合プールとして扱う推計においては、この単一の除外が合計値を大きく動かす可能性があります。対象範囲の違いに加え、ギャップは通常、再調整の取り扱い方法(新規IBC販売のみのカウントと再利用回転数のカウントの違い)、プラスチック・複合材・金属フォーマット全体での平均価格のトレンド処理、および工業生産と貿易データが変化した際の前提条件の更新頻度から生じます。
ベンチマーク比
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.91 ビリオン 米ドル(2026年) | |
| トレード出版社A | 7.35 ビリオン 米ドル(2024年) | より古いベースイヤーと、新規コンテナ販売のみに近い狭い価値プールを使用しており、再調整回転数の可視性が限定的で、リジッドフォーマットとフレキシブルフォーマットの取り扱いが混在しています。 |
| プレスリリースB | 9.56 ビリオン 米ドル(2023年) | 起点となる価値を異なる年に基づいており、一部の地域で隣接するバルク包装機器を混在させている可能性があるほか、素材固有のASP動向を十分に反映しない単一のグローバル価格トレンドを適用しています。 |
公表値の乖離は主に、IBCとして何がカウントされるか、再利用と再調整が市場価値にどのように換算されるか、および通貨換算のためのベースイヤーの選択を反映しています。対象範囲をIBCフォーマットに限定し、交換率やASP推移などの主要レバーをフィールドインプットで検証することで、得られた推計値は明確な需要ドライバーに対して追跡可能な状態を保ち、将来の更新においても同じ手順再現することができます。
レポートで回答される主要な質問
2026年のIBC市場規模はどのくらいですか?
IBC市場規模は2026年に119.1 ビリオン 米ドルであり、2031年までに160.2 ビリオン 米ドルに達すると予測されます。
スマートIBCの採用をリードしている地域はどこですか?
欧州および北米が現在スマートコンテナ導入をリードしており、アジア太平洋が急速に追い上げています。
最も成長の速いIBC材料タイプは何ですか?
コンポジットコンテナは6.55%のCAGRで成長すると予測されており、プラスチックおよびメタル仕様を上回っています。
製薬企業がIoT対応IBCに投資する理由は何ですか?
リアルタイムモニタリングがコールドチェーンの完全性を確保し、規制上のシリアル化義務をサポートすることで、廃棄損失とコンプライアンスリスクが低減されます。
再使用プログラムはパッケージングの総コストにどのような影響を与えますか?
再使用可能なIBCは、典型的な10サイクルの使用期間にわたって単回使用ドラムと比較して40〜60%のライフタイムコスト削減をもたらします。
フレキシブルIBCの需要を牽引しているものは何ですか?
輸出業者は40%の空返却スペース節約というフレキシブルデザインの優位性を重視しており、これにより貨物コストと排出量が削減されます。