
オーガニックミート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 23.59 十億米ドル |
| 市場規模 (2031) | 34.43 十億米ドル |
| 成長率 (2026 - 2031) | 7.86 % |
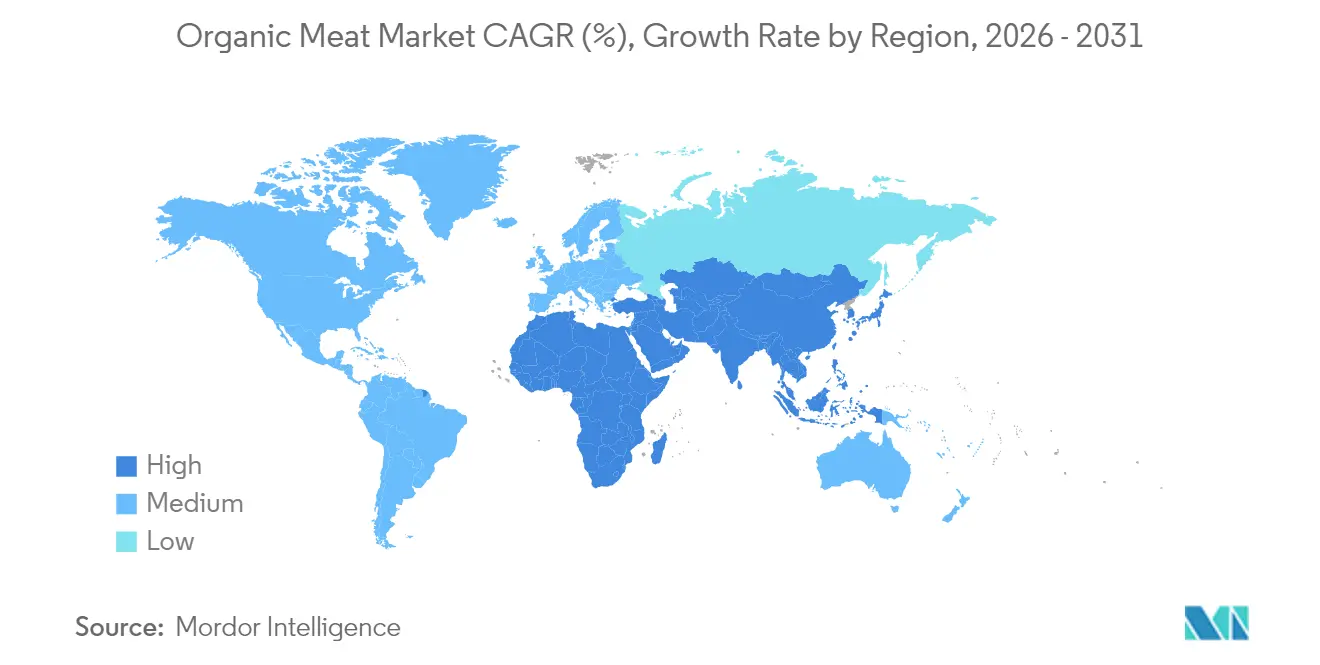
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
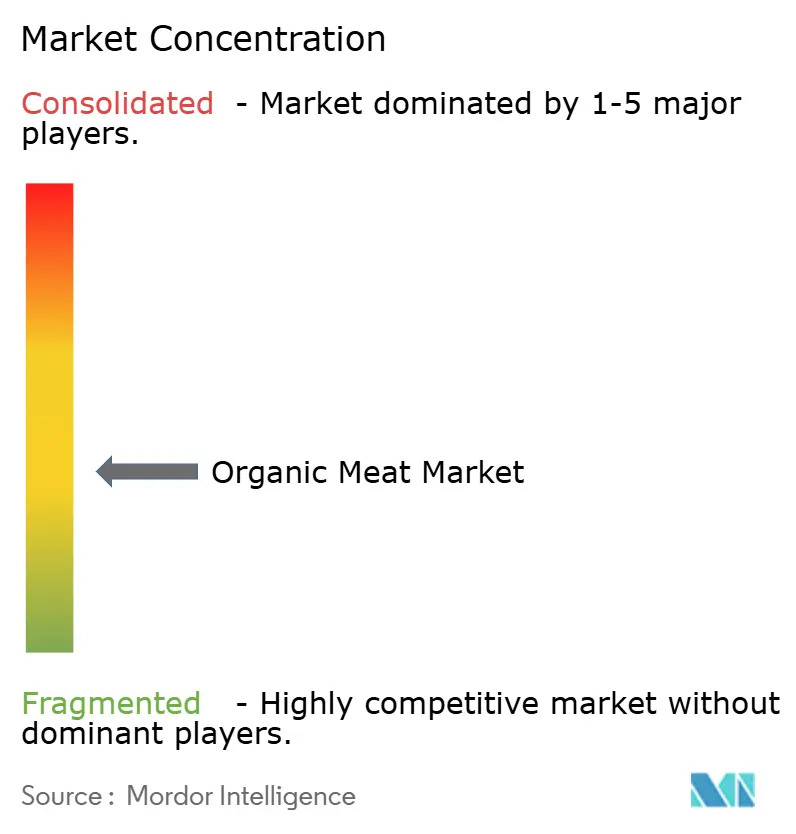
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックミート市場分析
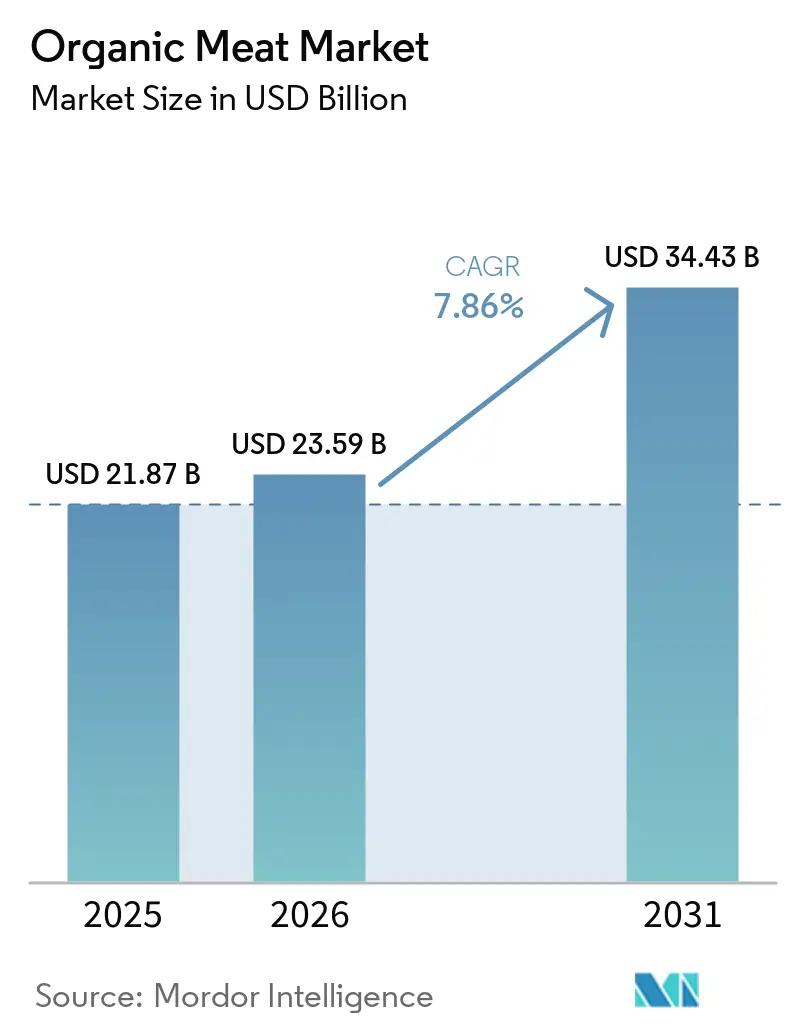
オーガニックミート市場規模は2025年に218億7,000万米ドルと評価され、2026年の239億5,900万米ドルから2031年には344億3,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は7.86%です。この成長は、健康意識の高まり、高所得都市人口の拡大、より厳格なオーガニック認証基準の施行によって牽引されています。これらの要因が消費者を、クリーンな原材料プロファイルを持ち、検証可能な動物福祉慣行に準拠したプレミアムタンパク質オプションへと向かわせています。大手加工業者によるブロックチェーン試験運用など、テクノロジーを活用したトレーサビリティソリューションの採用により、ブランドは断片化しながらも高度にダイナミックな市場においてプライスプレミアムを維持できるようになっています。さらに、需要が供給を上回り続けている北米およびアジア太平洋地域では、投資家が積極的に生産能力拡大プロジェクトへの資金提供を行っています。欧州連合では、政策措置が生産者に対してより多くの農地をオーガニック農業に転換するよう奨励しており、市場成長をさらに後押ししています。
主要レポートのポイント
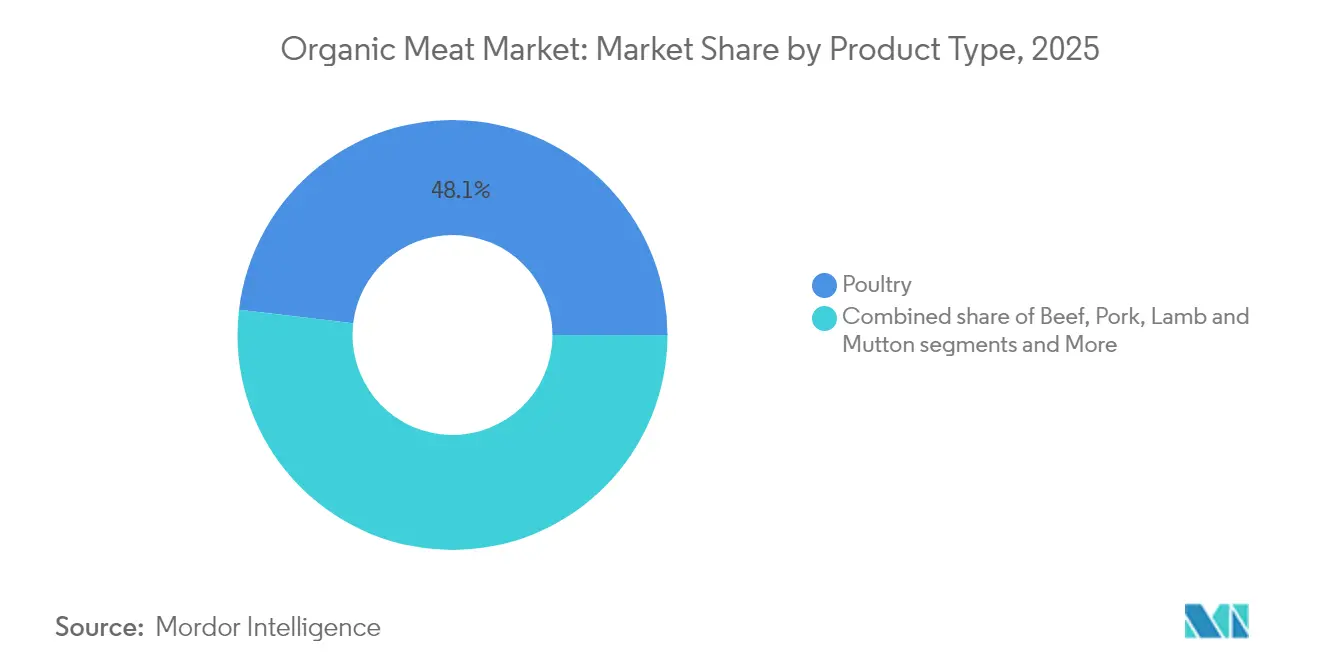
- 製品タイプ別では、鶏肉が2025年に48.12%の収益シェアでトップとなり、羊肉・マトンは2031年までに年平均成長率(CAGR)11.92%で成長すると予測されています。
- 製品形態別では、生鮮・チルド製品が2025年にオーガニックミート市場シェアの61.05%を占め、冷凍製品は2031年まで年平均成長率(CAGR)10.05%で成長すると予測されています。
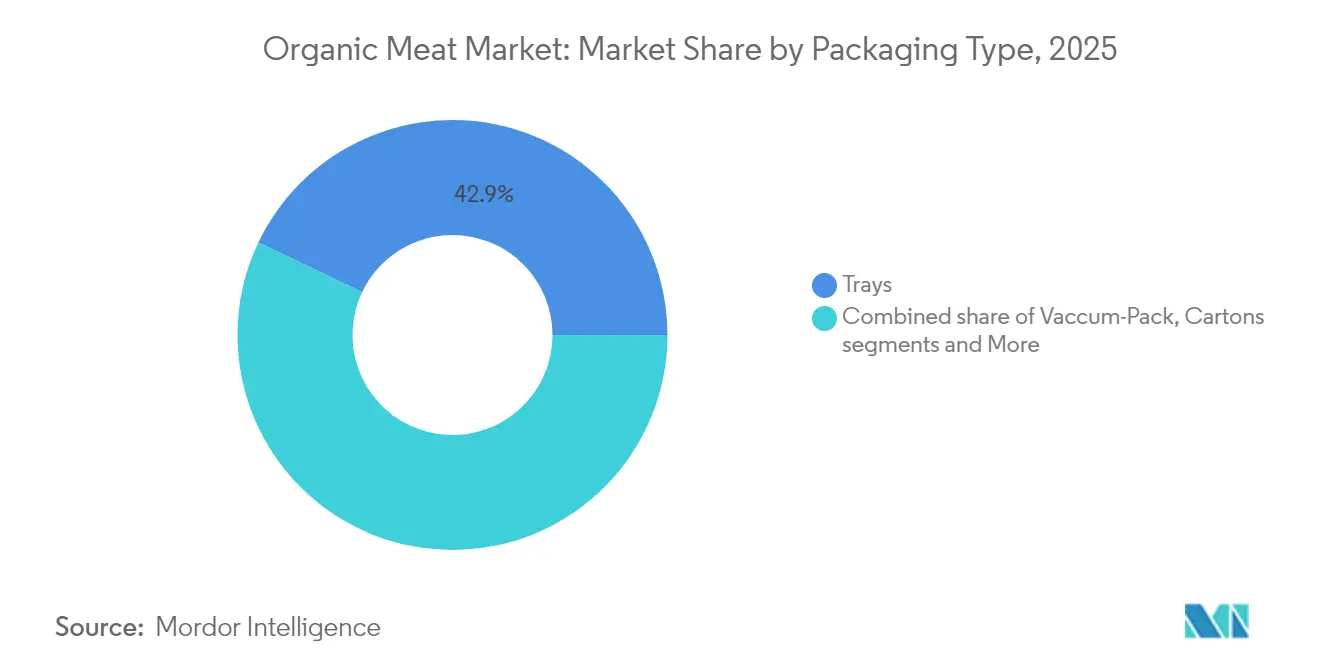
- 包装タイプ別では、トレイ形式が2025年にオーガニックミート市場規模の42.93%のシェアを保持し、ポーチは2026〜2031年の間に年平均成長率(CAGR)10.02%で拡大すると予想されています。
- 流通チャネル別では、オフトレードが2025年にオーガニックミート市場の66.02%のシェアを維持し、オントレードチャネルは2031年まで年平均成長率(CAGR)10.44%を記録すると予測されています。
- 地域別では、北米が2025年にオーガニックミート市場の38.74%のシェアを占め、アジア太平洋地域は2031年まで年平均成長率(CAGR)9.87%で最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康上のメリットがオーガニックミート製品に対する消費者の選好を促進 | +2.1% | 北米および欧州で最も高い影響を持つグローバル | 中期(2〜4年) |
| 環境の持続可能性がオーガニック畜産生産への需要を高める | +1.8% | 欧州連合およびアジア太平洋地域で特に強いグローバル | 長期(4年以上) |
| 動物福祉への意識がオーガニックミート市場の成長を加速 | +1.3% | 北米および欧州連合が中核、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| オーガニックミート製品のプレミアムポジショニングが品質重視の消費者を引き付ける | +1.7% | 都市部に集中したグローバル | 短期(2年以内) |
| 規制の枠組みと政府支援がオーガニックミート生産を後押し | +1.4% | 主に欧州連合と北米、グローバルに拡大 | 長期(4年以上) |
| ライフスタイルの変化と都市化がプレミアムオーガニック製品への需要を促進 | +1.2% | アジア太平洋地域が中核、グローバルの都市部に波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康上のメリットがオーガニックミート製品に対する消費者の選好を促進
消費者の健康意識が高まり続ける中、オーガニック肉は合成ホルモン、抗生物質、化学残留物を含まないタンパク質源として認知され、オーガニック肉市場における優先的な選択肢としての地位を確立しています。オーガニック貿易協会は、米国のオーガニック農家が抗生物質や合成成長ホルモンを使用せずに家畜を飼育し、100%オーガニック飼料を提供し、清潔でケージフリーの飼育環境を確保するなど、厳格な基準を遵守していることを強調しています。これらの取り組みは動物福祉を重視するだけでなく、食品生産における透明性と持続可能性への高まる需要とも合致しています。特にミレニアル世代とZ世代の消費者がオーガニック肉市場におけるこの需要を牽引しており、より健康的かつ倫理的に調達された製品と認識するものに対してプレミアム価格を支払う意欲を示しています。オーガニック肉の魅力は、その消費が心血管疾患や特定のがんなどの慢性疾患リスクの低減と関連しているという科学的研究によってさらに強化されています。このエビデンスは消費者の信頼を高め、健康意識の高い購買者が市場成長を促進しながらプレミアム価格戦略を正当化するという自己強化サイクルを生み出しています。
環境の持続可能性がオーガニック畜産生産への需要を高める
環境への配慮は、ニチな関心事から購買決定の重要な推進力へと変化しています。オーガニック肉の生産は、従来の方法に比べて明確な持続可能性上の優位性を提供します。オーガニックセンターによると、オーガニック肉の生産慣行は有害な合成農薬の使用を排除し、多様な生息地の育成を促進することで、生物多様性を積極的に支援しています。オーガニック農業の重要な要素である管理放牧は、土壌の質を向上させ、合成肥料への依存を低減し、長期的な農業の持続可能性に貢献しています。2030年までに農地の25%をオーガニック農業に転換することを目指すEUのオーガニック行動計画は、オーガニック農業の環境的利点に対する強力な政策レベルの支持を反映しています[1]。この規制上の推進力は、オーガニック肉市場の拡大に有利な条件を生み出すと期待されています。さらに、フードサービス事業者や小売業者が環境・社会・ガバナンス(ESG)目標を達成し、進化する消費者の期待に応えるためにオーガニック肉を優先するようになっており、企業の持続可能性へのコミットメントが市場の需要を牽引しています。気候変動を意識する消費者にとって、オーガニック肉の購入は単なる食事の選択を超え、環境活動の一形態として捉えられています。
動物福祉への意識がオーガニックミート市場の成長を加速
動物福祉への懸念は、ニッチな活動家の議論から主流の消費者行動に大きな影響を与えるものへと進化しています。オーガニック認証は現在、人道的な取り扱い基準に関するサードパーティの保証として、オーガニック肉市場において重要な役割を果たしており、倫理的な慣行に対する消費者の高まる需要に応えています。USDAが最終決定したオーガニック家畜・家禽基準は、特定の屋内外スペース要件、年間を通じた屋外アクセスの義務化、繁殖豚のケージ飼育などの低福祉慣行の禁止を含む明確なガイドラインを提供しています。これらの規制上の更新は、オーガニック基準に関する消費者の混乱を解消しながら、消費者の期待に応えることを目的としています。調査では、動物福祉がオーガニック肉消費者の主要な購買動機の一つとして一貫して挙げられており、意思決定における重要性が強調されています。小売業者はオーガニック肉市場におけるこの変化に対応しており、Whole Foods Marketは業界をリードする動物福祉基準を拡大し、オーガニック製品を差別化するためにサードパーティ認証を取り入れることで先頭に立っています。福祉への注力は消費者と製品の間に強い感情的なつながりを生み出し、ブランドがプレミアム価格を維持しながら長期的なロイヤルティを育成することを可能にしています。
オーガニックミート製品のプレミアムポジショニングが品質重視の消費者を引き付ける
タンパク質市場におけるプレミアム化のトレンドは、オーガニック肉市場に大きな成長機会をもたらし、強い消費者需要を維持しながらより高いプレミアム価格を実現することを可能にしています。研究では、鮮度、味、安全性、柔らかさなどの属性が消費者の好みを形成する上で重要であることが一貫して示されています。オーガニック認証は重要な品質指標となり、消費者の信頼を高め、プレミアム価格戦略を正当化しています。小売パートナシップはオーガニック肉市場におけるこのアプローチをさらに示しており、Verde FarmsはTarget、Publix、その他の主要小売業者全体でオーガニックグラスフェッドビーフの品揃えを拡大しています。これらの製品は従来品よりも大幅に高い価格帯で戦略的に位置付けられており、そのプレミアムな価値提案を強調しています。品質への重点は基本的な食品安全を超え、優れた味のプロファイル、強化された栄養密度、より高い料理の汎用性を含み、食の愛好家と健康意識の高い消費者の両方にアピールしています。このプレミアムポジショニングはオーガニックブランドを差別化するだけでなく、従来の生産者にとって参入障壁を生み出し、持続可能な競争優位性を育成しています。
制約の影響分析*
| 制約 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オーガニックミートの高コストが所得水準を超えたアクセシビリティを制限 | -1.9% | 新興市場で最も顕著なグローバル | 短期(2年以内) |
| 防腐剤不使用による短い賞味期限が成長を妨げる | -1.1% | 流通効率に特に影響するグローバル | 中期(2〜4年) |
| 標準化されたラベリングの欠如が消費者を混乱させ信頼を損なう | -0.8% | 地域によって規制の枠組みが異なるグローバル | 中期(2〜4年) |
| 未発達なサプライチェーンによる遅延 | -0.7% | 新興市場とグローバルの農村地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニックミートの高コストが異なる所得水準の消費者へのアクセシビリティを制限
価格感応度は、オーガニック肉市場への採用における最も重要な障壁であり続けており、オーガニック製品の小売価格は従来品よりも大幅に高くなっています。この価格格差は、さまざまな所得層における市場浸透を制限しています。特にインフレ期における経済的圧力は、この問題をさらに悪化させています。消費者はしばしば必需品への支出を優先し、オーガニック製品への好みがあるにもかかわらず、より安価なタンパク質源を選択することが多くなっています。USDAのオーガニック状況報告書2025年版は、競争の激化や再生農業などの代替ラベルの台頭により、オーガニック製品のプレミアム価格が低下していることを強調しています[2].このトレンドは、生産者がオーガニック肉をより幅広い層に届けるためにマージンを圧縮する必要があることを示唆しています。生産側では、高いコスト構造がオーガニック肉市場全体に追加的な課題をもたらしています。オーガニック飼料のプレミアムや認証プロセスに関連する費用は、収益性を損なうことなく価格を下げる生産者の能力を制限しています。これらの構造的なコスト制約は、オーガニック肉の大衆市場への普及を達成する上で重大な障害を生み出しており、ーガニック肉市場における手頃な価格と収益性のバランスを取るための戦略的介入の必要性を強調しています。
防腐剤不使用によるオーガニックミート製品の短い賞味期限が成長を妨げる
生産者は、合成保存料の使用禁止によりオーガニック肉市場において重大な物流上の課題に直面しており、コストが増加し流通効率が妨げられています。これらの問題は、高度なコールドチェーンインフラへのアクセスが限られている小規模生産者にとって特に顕著です。しかし、技術の進歩がこれらの制約に対して有望な解決策を提供しています。メリーランド大学の研究者たちは「フラッシュ加熱」技術を開発しており、これにより肉は栄養価を損なうことなく室温で最大5日間保存することができます。同様に、IXON Food Technologyは特許出願中のスービッド無菌包装技術という画期的なイノベーションを導入しており、冷蔵や保存料なしで肉を室温で最大2年間保存することを可能にしています。これらの保存上の課題は、オーガニック肉市場において小規模なオーガニック生産者に不均衡な影響を与えており、高度な包装・流通システムへの投資リソースが不足していることが多いためですこの格差は、高度なサプライチェーン能力を持つ大規模プレイヤーに競争上の優位性をもたらしています。小売パートナーシップはこの問題をさらに増幅させており、信頼性の高いサプライチェーンと一貫した製品供給を要求しています。その結果、オーガニック肉の限られた賞味期限は、小規模生産者がプレミアムな小売スペースを確保する上での重大な障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
鶏肉のリーダーシップが市場拡大を牽引家禽は2025年のオーガニック肉市場において48.12%という圧倒的なシェアを占めており、手頃な価格のオーガニックタンパク質への消費者のシフトを示しています。このトレンドは、一貫した小売供給を確保する確立されたサプライチェーンによって支えられています。技術的な進歩と規制の更新がオーガニック家禽の生産を推進しています。特に、USDAが改訂したオーガニック家畜・家禽基準は、スペースと環境エンリッチメントを重視しており、動物福祉の向上に対する消費者の要求を反映しています。牛肉はプレミアム戦略で注目すべき市場プレゼンスを確立している一方、豚肉は成長市場における文化的な食事上のハードルに苦戦しています。しかし、豚肉の優位性は加工技術のイノベーションにあります。
ラムとマトンなどのセグメントは上昇軌道にあり、2031年までに11.92%のCAGRが予測されています。オーガニック肉市場におけるこの急増は、オーガニック認証がプレミアムを獲得する成長著しい中東および南アジア市場における文化的嗜好に主に起因しています。都市化と可処分所得の増加に伴い、特にラムが文化的に重視される地域でのプレミアムタンパク質への需要も高まっています。このセグメントは、限られた供給上の課題と、オーガニック生産者を収益性の高いグローバル市場に結びつける強固な輸出ネットワークにより競争上の優位性を享受しています。一方、ジビエや特殊タンパク質などのその他のオーガニック肉は独自のニッチを確立しています。これらはアルチザンブランディングと直接消費者向け販売を活用し、従来の小売上のハードルを回避しています。全体的に、オーガニック飼料生産と牧草地管理の進歩が生産コストを削減し、オーガニックの完全性基準を維持しながらマージンを強化しいます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
生鮮の優位性と冷凍のイノベーションフレッシュおよびチルドのオーガニック肉製品は、2025年のオーガニック肉市場において61.05%のシェアで市場を支配しており、プレミアム価格戦略を正当化する優れた品質と料理の柔軟性に対する消費者の好みによって牽引されています。この優位性は、特にパンデミックによるライフスタイルの変化を受けて体験型ショッピングと家庭での食事準備が注目を集めている小売トレンドの進化と一致しています。消費者は家庭での料理に高品質な食材をますます求めており、フレッシュ製品への需要を強化しています。小売パートナーシップはこのトレンドをさらに示しており、Verde FarmsはTarget、Publix、Albertsonsなどの主要スーパーマーケットチェーン全体でフレッシュオーガニックビーフの品揃えを大幅に拡大し、プレミアムフレッシュポジショニング戦略を通じて顕著な流通成長を達成しています。フレッシュ製品は短いサライチェーンの恩恵を受けており、輸送コストの削減と製品の完全性の維持に役立ち、冷凍品と比較して競争力のある価格設定を可能にしています。
冷凍オーガニック肉製品はオーガニック肉市場において堅調な成長を示しており、2031年までに10.05%のCAGRが予測されています。この成長は、利便性への高まる需要と、栄養価を維持しながら賞味期限を延長する技術の進歩によって促進されています。冷凍製品はまた、フレッシュ製品が直面する流通上の制限を克服し、地理的な市場拡大を促進します。これは、全国市場へのアクセスを目指す小規模なオーガニック生産者にとって特に有利です。さらに、冷凍オーガニック肉はフレッシュ品よりも一般的に低いプレミアムでオーガニックの利点を提供することで、コスト意識の高い消費者にアピールしています。真空シールや改良雰囲気包装などの高度な包装技術は、冷凍製品の品質を向上させ、冷凍焼けを最小限に抑え、長期保存期間にわたってオーガニックの完全性を維持しており、消費者の信頼を強化し市場の採用を促進しています。
包装タイプ別:
トレイの利便性対ポーチのイノベーション2025年、市場シェアの42.93%を占めるトレイ包装は、小売ディスプレイのニーズへの適合性と、調理しやすいポーション管理された製品に対する消費者需要の高まりにより支持されています。スーパーマーケットは、視覚的な魅力と積み重ね可能性だけでなく、特に生鮮オーガニックミート製品において提供する利便性からトレイを好んでいます。トレイは食事計画と家族での食事における現代的なトレンドと共鳴しており、健康意識の高い消費者にも支持されています。しかし、環境の持続可能性への注目が高まるにつれ、従来のトレイ形式は精査を受けています。これにより、小売効率と環境フットプリントの削減のバランスを取ることを目的とした、リサイクル可能で生分解性の素材へのイノベーションが促進されています。
ポーチは急速に勢いを増しており、2031年まで予測年平均成長率(CAGR)10.02%を誇る最も成長の速い包装形式として台頭しています。その軽量で柔軟なデザインは、生産、保管、流通において大幅なコストとスペースの節約をもたらします。特にエコ意識の高い都市部の消費者は、利便性、鮮度、携帯性からポーチに引き付けられています。これは特に、一人前または外出先でのオーガニックミート製品に当てはまります。オーガニックミート生産者がデジタルおよび直接消費者向け販売にますます移行するにつれ、ポーチは製品品質を保持しながら持続可能性目標に沿う包装の選択肢となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オフトレードの安定性とオントレードの加速2025年、オフトレードチャネルは66.02%の市場シェアを占め、確立された小売インフラの強さと、オーガニックミートの購入に従来の食料品店や専門店を好む消費者の習慣を示しています。専用のオーガニックセクションとプレミアムポジショニングを持つスーパーマーケットやハイパーマーケットは、より高いマージンを正当化するだけでなく、ブランド認知を通じて消費者の信頼を育成しています。Whole Foods Marketはこの戦略を体現しており、Force of Nature Meatsからさまざまなグラスフェッドオプションまで、製品品質と小売の洗練さを融合させたオーガニックミートの品揃えを展示しています。一方、専門店はニッチ市場を開拓し、特定のオーガニックミートの品種を求める識別力のある消費者にキュレーションされた品揃えと専門的なアドバイスを提供しています。一方、オンライン小売チャネルは急速に勢いを増しており、利便性を重視し繰り返し購入のための強固な顧客関係を育成する直接消費者向けモデルとサブスクリプションサービスを活用しています。
オントレードチャネルは、2031年まで年平均成長率(CAGR)10.44%という大幅な成長が見込まれています。この急増は主に、持続可能な食事に対する消費者の高まる需要に応えるオーガニックタンパク質を採用するフードサービスセクターに起因しています。レストランやフードサービス事業者は、メニューを充実させるだけでなく、倫理的な食事のためにプレミアムを支払う意欲のあるエコ意識の高い食事客を引き付けるために、オーガニックミートをますます取り上げています。オントレードセクターのこの勢いは、特に企業の責任を優先する若い食事客に共鳴する、透明性と持続可能性に向けた業界全体のシフトを反映しています。シェフがオーガニックミートを支持し、その優れた味と調理特性を強調することで、プレミアム価格を支持する需要が高まっています。
地域分析
北米オーガニック肉市場
2025年、北米はUSDAの国家オーガニックプログラム発足以来強化されてきた、確立されたオーガニックインフラと進化する規制の枠組みに支えられ、38.74%という主導的な市場シェアを占めています。同地域の競争優位性は、包括的な認証制度と最近の規制上の進展に根ざています。USDAは国家オーガニックプログラムへの資金を大幅に増額し、全米オーガニック連合が強調するように、2024年1月に発効した新たなオーガニック畜産・家禽基準を導入しました。カナダは、拡大する畜産事業とNAFTA規定を活用した国境を越えたオーガニック肉の流通強化を通じて、この成長において重要な役割を果たしています。同地域の直接消費者向けチャネルはパンデミックによる急増を超えて成熟しており、eコマースプラットフォームにより農村部の生産者がサプライチェーン全体でオーガニックの完全性を維持しながら都市部のプレミアム市場にアクセスできるようになっています。
アジア太平洋オーガニック肉市場
アジア太平洋地域は最も成長の速い地域として位置づけられており、2031年までに9.87%のCAGRが見込まれています。この成長は、急速な経済発展と都市部におけるプレミアムタンパク質消費への文化的シフトによって促進されています。インドのオーガニック食品セクターは、ムンバイ、プネー、デリーなどの大都市がオーガニック食品検索をリードする一方、非大都市でも普及が加速しており、計り知れない可能性を示しています。同地域全体での家禽インフラへの投資は、南アジアおよび東南アジアにおけるオーガニック肉の統合を促進しています。この成長は、食料安全保障を強化するための地産地消への注力によって支えられています。さらに、食を薬と捉える文化的な食事の好みや伝統的な医療信念がオーガニック肉のポジショニングと自然に合致し、多様な所得層においてプレミアム価格の受容を可能にしています。
EMEAおよび南米オーガニック肉市場
欧州は、現在の8.5%から2030年までに農地の25%を有機農業に拡大することを目指すEUの野心的なオーガニック行動計画に支えられ、強固な市場プレゼンスを維持しています。2025年1月に導入される新たなEUオーガニック規制は、より厳格なコンプライアンス要件を課し、小規模生産者には課題をもたらす一方で、市場全体の完全性と消費者信頼を高めます。同地域は加盟国間で調和された認証基準の恩恵を受けており、国境を越えた取引を促進し、オーガニック肉の生産・流通においてスケールメリットを生出しています。一方、中東およびアフリカは、ラムおよびマトンに対する文化的嗜好に牽引され、成長地域として台頭しています。南米は一方で、確立された畜産生産能力と拡大する輸出ネットワークを活用し、先進国市場におけるトレーサブルなオーガニックタンパク質への高まる需要に応えています。
規制環境
有機肉の生産と取引は、飼料、動物福祉、投入物、認証を対象とする強制的な有機基準によって規律されており、記録管理とラベリングに関する取り締まりは強化されている。米国では、USDA AMSが国家有機プログラム(7 CFR Part 205)を監督しており、有機畜産・家禽基準(OLPS)はより明確で監査可能な福祉要件へと業界を導き、大半の事業者は2025年1月2日までに対応が求められている。
欧州では、規則(EU)2018/848に基づくEU有機規則が、対象を絞った改正を通じて進化を続けている。短期的な懸念点は、第三国同等性認定に関わる混乱リスクであり、現時点では2026年12月31日まで有効とされ、延長枠組みに関する積極的な交渉が進んでいる。英国は、2026年1月1日発効の有機生産(改正)規則2025を実施しており、これには2026年12月31日までの期間限定の例外(例えば、非有機の若鶏に関する特定の許容や、子豚・家禽向けの限定的な非有機タンパク質飼料の使用)が含まれ、英国市場に供給する事業者の調達、農場計画、監査対応に影響を与えている。
バリューチェーン分析
有機肉のバリューチェーンは、認証された投入物(有機飼料、放牧地、承認された動物衛生・福祉慣行)から始まり、認証された畜産経営、有機取扱管理下での屠殺・加工、包装、コールドチェーン物流、そして小売店、専門店、オンラインチャネル、外食産業を通じた流通へと進む。従来型の肉と比較すると、有機供給は飼育期間の長期化、労働集約度の高さ、システム生産性の低さによって制約されており、合成添加物やGMO関連飼料成分の使用制限により、有機畜産生産では概ね20〜40%の収量差がよく指摘される。
認証、トレーサビリティ、専用加工能力は繰り返し発生するボトルネックである。米国では、有機取り締まり強化により、標準化された有機証明書が導入され、2024年3月19日から強制的な準拠が開始され、加工業者、輸入業者、取扱業者に対する管理連鎖記録の基準が高められた。欧州連合では、2025年12月に公表された欧州委員会案を含む規則(EU)2018/848の改正案には、同等性のタイムラインに関する貿易関連の調整や畜産規則の技術的な明確化が含まれ、世界的に取引される有機肉に対する二重準拠の運営モデルの必要性を強めている。下流では、小売業者や外食事業者が一貫性と保存期間に高い要件を設定しており、コールドチェーンの実行力と付加価値フォーマット(生鮮/冷蔵、冷凍、加工品)が、地域・地域網を越えた供給拡大の重要な手段となっている。
競合環境
オーガニックミート市場は断片化度が低く、国際的なプレーヤーと新興プレーヤーの両方がオーガニックミート業界でより高い市場シェアを目指して競争しています。主要プレーヤーには、Tyson Foods, Inc.、JBS S.A.、Perdue Farms, Inc.、Cargill Incorporated、Danish Crown A.m.b.a(Danpo)などがあります。これらの企業は、新しい生産ユニットへの投資またはオーガニックミートセグメントの確立された企業の買収により、事業拡大のために発展途上国および先進国の両方の市場をターゲットにしています。
競争上の優位性を維持するために、企業は買収、製品イノベーション、市場拡大などの戦略に転換しています。例えば、TysonとPerdueは新製品を発売するだけでなく、効率を高め進化する消費者の嗜好に応えるために高度な生産技術を採用しています。ブランドは品揃えを多様化し、ユニークなカット、フレーバー付き肉、マリネや事前調味されたオーガニックミートなどの付加価値製品を提供しています。具体的な例として、Perdue Farmsは利便性を求める健康意識の高い消費者を特にターゲットにした、グルテンフリーの軽くパン粉をまぶしたオーガニックチキンナゲットを導入しています。
ブランドは持続可能な農業、動物福祉、地元調達へのコミットメントを強調しています。Tyson Foodsは、マーケティングキャンペーンで環境への影響を低減し動物福祉を向上させるための取り組みを強調することで際立っています。革新的な方法と技術を採用することで、ブランドは品質を高めるだけでなく持続可能性を推進しています。例えば、Tyson Foodsは高度な物流とコールドチェーン技術を活用し、製品の鮮度を確保し、廃棄物を最小限に抑え、一貫した品質を維持しています。
オーガニックミート業界のリーダー
-
Tyson Foods, Inc.
-
Perdue Farms, Inc.
-
JBS S.A.
-
Woolworths Group Limited
-
Hormel Foods Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニック肉市場 このレポートでカバーされる企業
- Tyson Foods Inc.
- JBS S.A.
- Woolworths Group Limited
- Perdue Farms Inc.
- Meyer Natural Foods LLC
- Scandi standard AB
- Foster Poultry Farms, LLC
- Verde Farms, LLC
- Eversfield Organic Ltd
- Les Viandes du Breton Inc.
- Cleaver's Organic (Hewitt Foods)
- Farmer Focus
- Hormel Foods Corporation (Applegate)
- OBE Organics Australia
- Swillington Organic Farm
- Valens Farms
- Corpp Cooperative
- Bell & Evans
- Waitrose Limited
- Yorkshire Valley Farms
市場機会と将来展望
最も明確なホワイトスペース領域の一つは、輸入有機牛肉に大きく依存している市場における国内供給の拡大であり、有機認証と環境再生型農法を結びつける積極的なプログラムに支えられている。米国では、Organic Trade Associationの報告によると、2025年の有機牛肉販売は前年比44.3%増の14億米ドルを超えて成長し、Niman Ranchは2026年2月に国内向けの環境再生型有機認証(ROC)牛肉プログラムを開始し、2026年5月時点でネブラスカ、サウスダコタ、モンタナ州にわたる105,000エーカーの対応面積を報告している。これらの取り組みは、牧場主の勧誘・転換の取り組みを支え、隣接ラベルではなく有機の規則枠内での差別化されたプレミアム表示を可能にしている。
機会は、有機肉の保存期間や流通上の制約に対応しつつ、準拠原料と検証された取扱慣行を通じて有機としての整合性を維持する付加価値・便利性フォーマットにも広がっている。USDAのOLPS準拠が2025年1月2日から大半の事業者に適用され(一部の家禽施設要件は2029年まで延期)、ブランドや加工業者は動物福祉を重視した有機ラインを小売・外食全体で拡大するための、より明確な準拠基準を得ている。同時に、大手複数タンパク質事業者のアップグレードを含む加工能力とコールドチェーン能力への投資、そして取り締まり主導の文書化基準に支えられた技術対応型トレーサビリティは、店舗、オンライン、対面のチャネル全体で有機製品ラインを拡大する際の摩擦を軽減する実用的な手段を提供している。
最近の産業開発事情 オーガニック肉市場
- 2026年6月:Tyson Foodsは、Tyson Chicken Cupsシリーズを拡充し、ガーリック&ハーブ、BBQ、ハリッサなどの新フレーバーを追加した。この展開は、ブランド肉企業が売場スペースを守り、調理済み・スナック需要でプレミアムポジショニングを支えるための、便利でタンパク質重視の商品への移行を強化している。
- 2026年3月:JBS S.A.は、Pilgrim’s Prideの工場やテキサスの牛肉加工拠点を含む施設全体での生産能力拡大に焦点を当てた、2026年の14億米ドルの投資計画を発表した。このプログラムは、スループットと効率性への継続的な資本配分を示しており、有機の調達・取扱ニーズと重なるタンパク質カテゴリー全体で、ブランド品およびプライベートブランド顧客向けの供給信頼性を高める可能性がある。
- 2025年10月:Perdue Farmsは、第10回年次動物福祉サミットを開催し、USDA認証の有機鶏肉生産における自社の地位と、より広範な動物福祉への取り組みを強調した。福祉と有機成長への継続的な公的な重視は、基準が厳格化し、生産表示に対する消費者の監視が高まる中で、プログラムの整合性に対する小売業者・外食事業者の信頼を支えている。
オーガニック肉市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、オーガニック肉市場は認定された基準の下でオーガニックとして販売された肉の価値を対象としています。実際には、これは動物が認定された土地で飼育され、オーガニック飼料を与えられ、生物質や成長ホルモンの添加が行われていないことを意味します。
対象外の範囲:従来品および自然(非認定)肉は除外し、別途オーガニックまたは持続可能性プログラムの下で販売される水産物も除外しています。
セグメンテーション概要
- タイプ別
- 鶏肉
- 牛肉
- 豚肉
- 羊肉・マトン
- その他のオーガニックミート
- 製品形態別
- 生鮮・チルド
- 冷凍
- 包装タイプ別
- 真空パック
- トレイ
- カートン
- その他
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売店
- その他の流通チャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを実施する前に需要プールと価格ロジックの基盤を設定します。USDA経済調査局からの更新情報、欧州委員会の農業統計、FAOSTATの生産シリーズ、オーガニックとして認定される条件を明確にする国家オーガニックプログラムのガイダンスなど、公開されている農業・食品データセットをレビューします。
仮定を現実的に保つために、関連する税関・貿易統計、オーガニック家畜の慣行を追跡する査読済みジャーナル、オーガニック販売トレンドに関する業界団体の出版物などの補足シグナルも活用しています。企業の開示書類と投資家向けプレゼンテーションはブランドとチャネルミックスの変化を理解するために使用され、企業財務に関する有料サブスクリプションデータベースと出荷レベルの輸出入確認のための別のデータベースは、合計値のクロスチェックに選択的に使用されています。これらのデスクソースは網羅的なものではなく、調査中のデータ収集、検証、および明確化のために追加の参考資料が使用されました。
一次インタビューと調査
一次インタビューと調査は、デスクリサーチで確認した容を検証し、肉の種類別のオーガニック価格プレミアム、チャネルレベルのミックス、供給転換のペースなど、公開ソースでは回答できないギャップを埋めるために使用されます。加工業者、ブランドオーナー、小売業者、流通業者、認証機関、農場側の参加者など、幅広いステークホルダーと対話しています。主要消費地域全体をカバーすることで、最終的な規模算定が特定の地域に過度に影響されないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:14% | アジア太平洋:44% |
| 中位層:61% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:14% | マネージャー:54% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、オーガニック家畜の生産・販売指標を小売価値への現実的な換算に結びつけ、チャネルと地域の分割を通じてフィルタリングすることで、オーガニック肉価値のトップダウン再構築から始まります。認定オーガニック家畜数と転換タイムライン、オーガニック飼の入手可能性と価格動向、観察されたオーガニック価格プレミアムと従来肉との比較、コールドチェーンと加工能力のシグナル、オーガニックラベル肉の小売浸透率など、測定可能な指標にモデルを結びつけています。
需要プールが形成されると、選択的なボトムアップ近似によって結果が裏付けられます。主要な肉の種類と主要チャネルについてサンプルボリュームと平均販売価格を集計し、カバレッジのギャップに合わせて調整します。開示が少ない場合は、インタビュー入力と合意した保守的な範囲を使用します。ギャップは、企業の積み上げを強制するのではなく、肉カテゴリー内のオーガニックシェアなど、最も近い比較可能な市場比率を適用することで処理されます。
予測については、認証ペース、価格プレミアムの圧縮、所得感応度の変化が成長にどのような影響を与えるかを反映するためにシナリオ分析が使用されます。これらのシナリオはインタビュー中に収集された専門家のコンセンサスに基づいています。短期的な動きは、曲線が年間で非現実的に跳び上がらないよう、最近の価格・ボリュームトレンドとクロスチェックされます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が実際の市場シグナルと一致するようにしています。オーガニック食品支出トレンド、小売品揃えの拡大、認証活動、関連する貿易動向などの独立した指標に対してモデルの出力を比較します。異常な差異は見直され、修正されます。
承認前に、仮定、単位の一貫性、通貨換算に焦点を当てたアナリストによるステップバイステップのレビューが行われます。規制変更、供給の混乱、急激な価格変動などの大きな変化が発見された場合、チームは専門家への再コンタクトを開始し、方向性と規模を確認します。レポートは年次で更新され、重要なイベントについては中間更新が行われます。クライアントが最新の更新されたビューを受け取れるよう、納品前の最終確認も実施されます。
Mordor Intelligenceのオーガニック肉市場規模算定と他の公表推計との比較
オーガニック肉に対して異なる市場価値が見られることは一般的であり、これは各出版社がオーニックとして何をカウントするか、バリューチェーンのどの段階を測定するか、地域全体での価格プレミアムの扱い方について異なる基準を設けているためです。タイミングも重要であり、肉の価格と小売ミックスは急速に変動する可能性があり、更新されていない数値は現在の状況から乖離する可能性があります。
主なギャップは、水産物と工場出荷価格が合計に混入しているかどうかから生じています。対照的に、Mordor Intelligenceは認定オーガニック肉カテゴリーのみをカウントし、肉の種類と地域別に更新された価格プレミアムの仮定を用いて、消費チャネルに近い価値をモデル化しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 215.87億米ドル(2025年) | |
| グローバル市場レポートA | 176.65億米ドル(2024年) | 工場出荷価格を使用し、魚類や甲殻類を含むより広い動物性タンパク質セットを採用しており、オーガニック肉単独の消費チャネル価値から合計が乖離する可能性があります。 |
| 産業出版社B | 229.96億米ドル(2024年) | より早い年を報告しており、域のプレミアム差異を明確に調整したり、実現価値を変化させるチャネルミックスの変化を処理したりすることなく、より広い価格上乗せを適用しているようです。 |
この表は、差異が主に成長期待だけでなく、バリューチェーンのポイントとカテゴリーの包含によって説明されることを示しています。対象範囲を認定オーガニック肉に限定し、インタビュー入力でプレミアムとチャネルミックスを確認することで、推計は毎年繰り返し更新できる明確な変数に追跡可能なままとなっています。
レポートで回答される主要な質問
オーガニックミート市場の規模はどのくらいですか?
オーガニックミート市場規模は2025年に218億7,000万米ドルに達し、2026年には239億5,900万米ドルと推定され、年平均成長率(CAGR)7.86%で2031年までに344億3,000万米ドルに達すると予測されています。
どの地域がオーガニックミート市場をリードしていますか?
北米は38.74%という最大の地域シェアを占めており、成熟した認証システムと動物福祉基準の検証のためにプレミアムを支払う意欲のある消費者によって支えられています。
どの肉のタイプが最も速く成長していますか?
羊肉・マトンは2031年まで年平均成長率(CAGR)11.92%を記録すると予測されており、これらのタンパク質が文化的な重要性を持つ中東および南アジアの都市での需要の高まりを反映しています。
なぜ冷凍オーガニックミートが注目を集めているのですか?
冷凍形式は、栄養素を保持し、廃棄物を削減し、流通範囲を拡大する改善された保存技術の恩恵を受けており、年平均成長率(CAGR)10.05%の予測を支えています。