
オーガニックティー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.48 十億米ドル |
| 市場規模 (2031) | 8.62 十億米ドル |
| 成長率 (2026 - 2031) | 9.49 % |
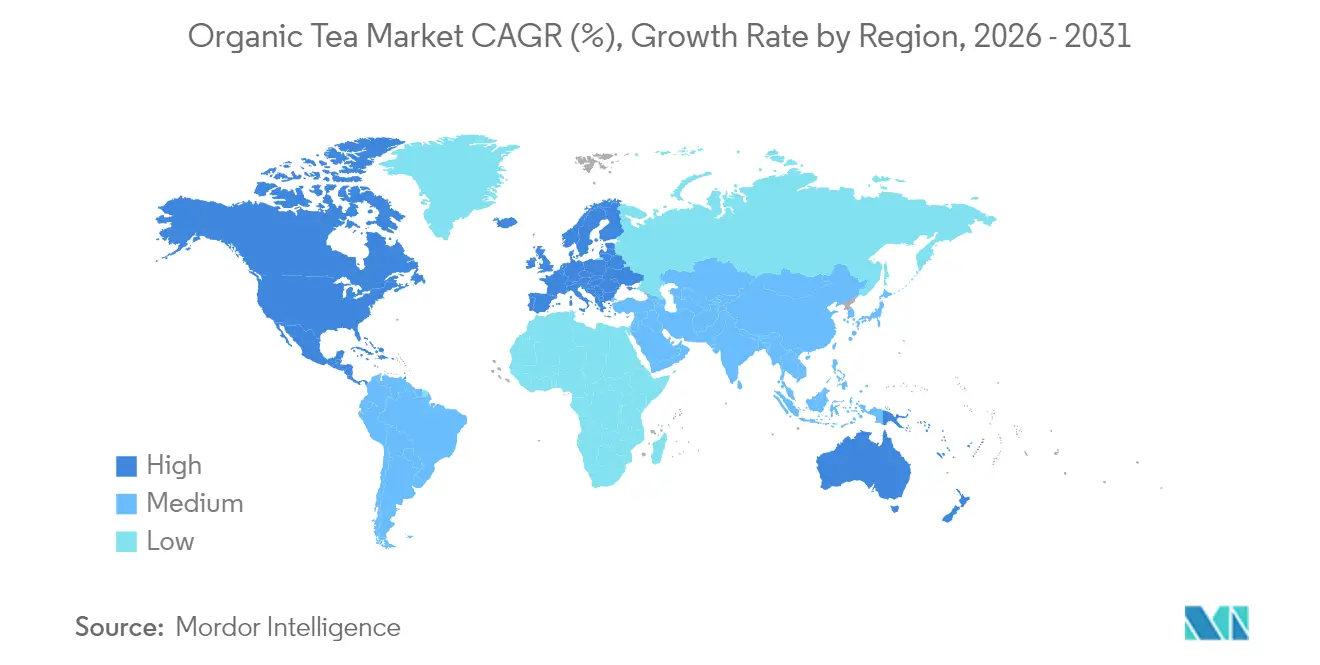
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
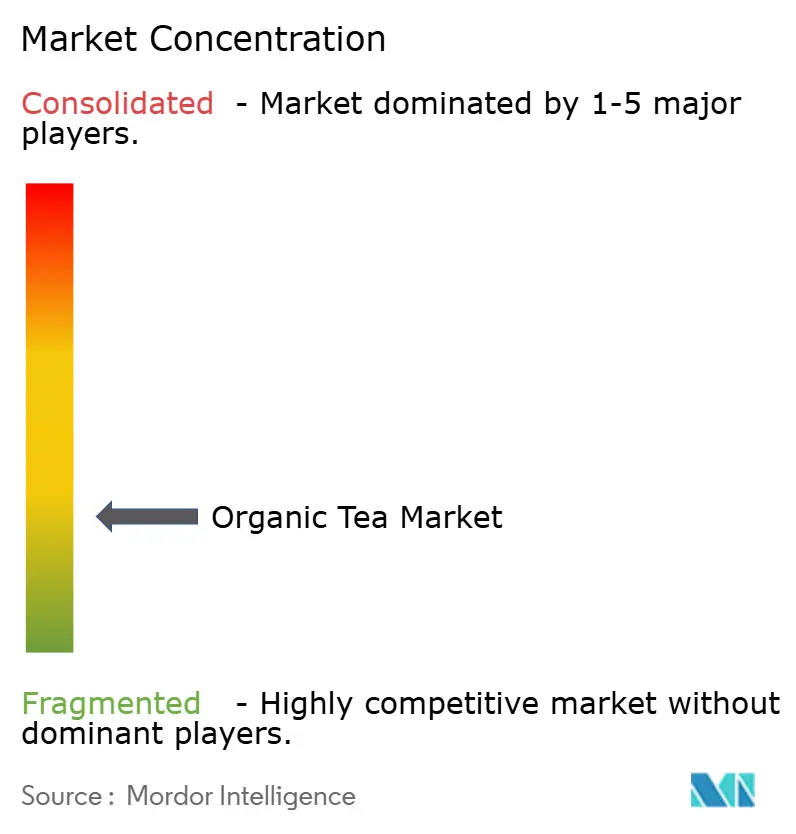
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックティー市場分析
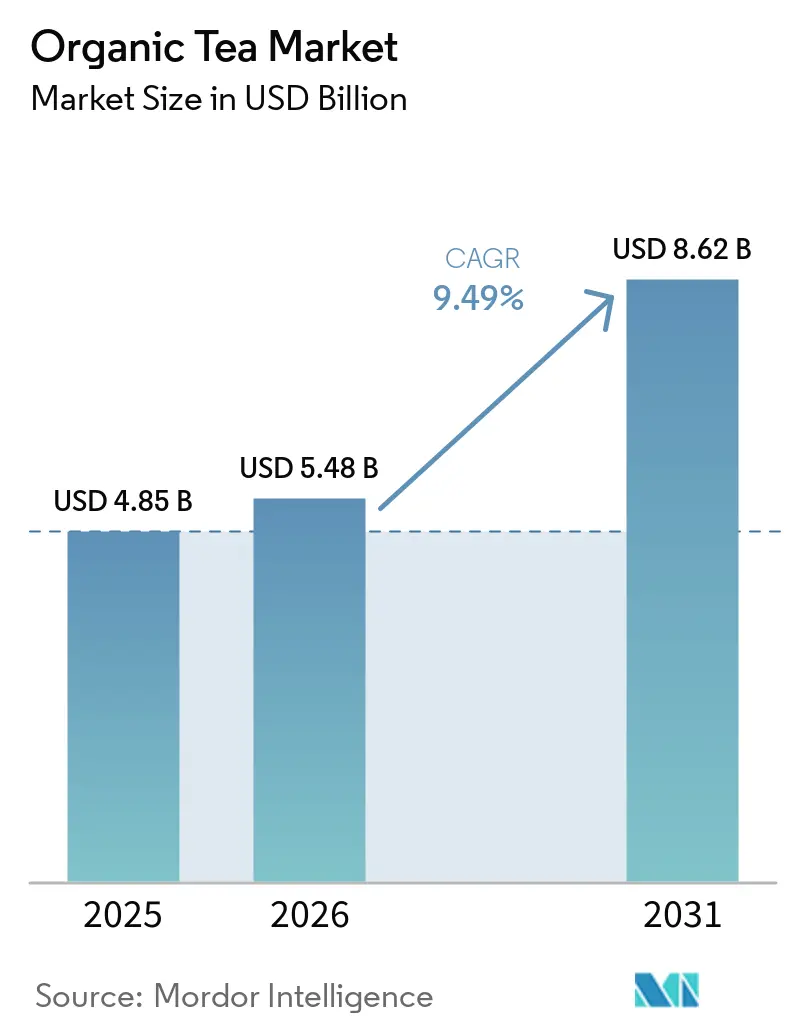
2026年のオーガニックティー市場規模は54.8 ビリオン 米ドルと推定され、2025年の48.5 ビリオン 米ドルから成長し、2031年には86.2 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて9.49%のCAGRで成長します。健康意識の高まり、厳格なオーガニック農業規制、プレミアム市場ポジショニングが、クリーンラベル飲料に対する消費者の期待を再形成しています。スーパーマーケット、カフェ、オンラインプラットフォームは、グリーンティー、ハーブティー、機能性ティーブレンドへの棚スペースを拡大しています。さらに、カーボンニュートラル農場、再生農業、リサイクル可能パッケージングなどのサステナビリティ認証が主要な差別化要因として浮上しています。アジア太平洋地域は農業の専門知識と拡大する中間層に支えられ数量面でリードしており、欧州は確立された認証制度と堅調な購買力に牽引されて価値成長を主導しています。オーガニックティー市場は、垂直統合、オーガニック基準の厳格な執行、戦略的買収を背景に、規律ある拡大フェーズを迎えています。この進化する市場環境において、認証済みサプライ、ブランドの真正性、オムニチャネルプレゼンスが最重要となっています。
主要レポートのポイント
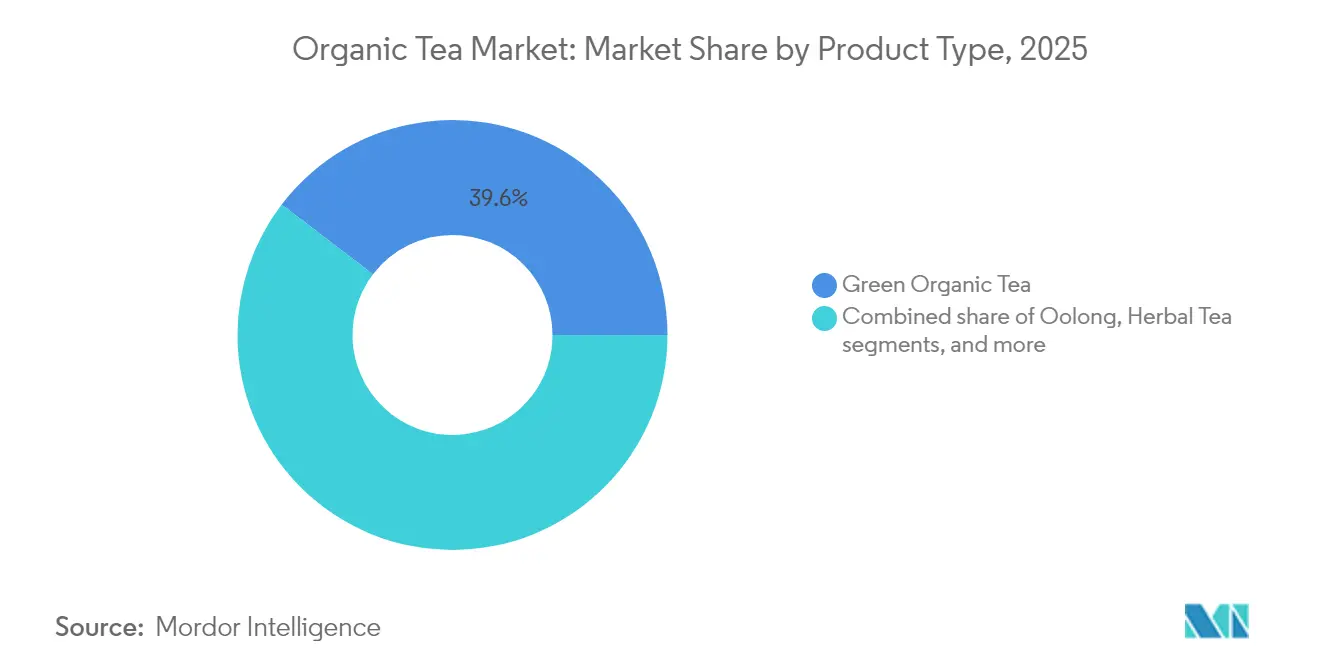
- タイプ別では、グリーンティーが2025年のオーガニックティー市場シェアの39.62%をリードし、ハーブ・フルーツインフュージョンは2031年にかけて10.73%のCAGRで成長する見込みです。
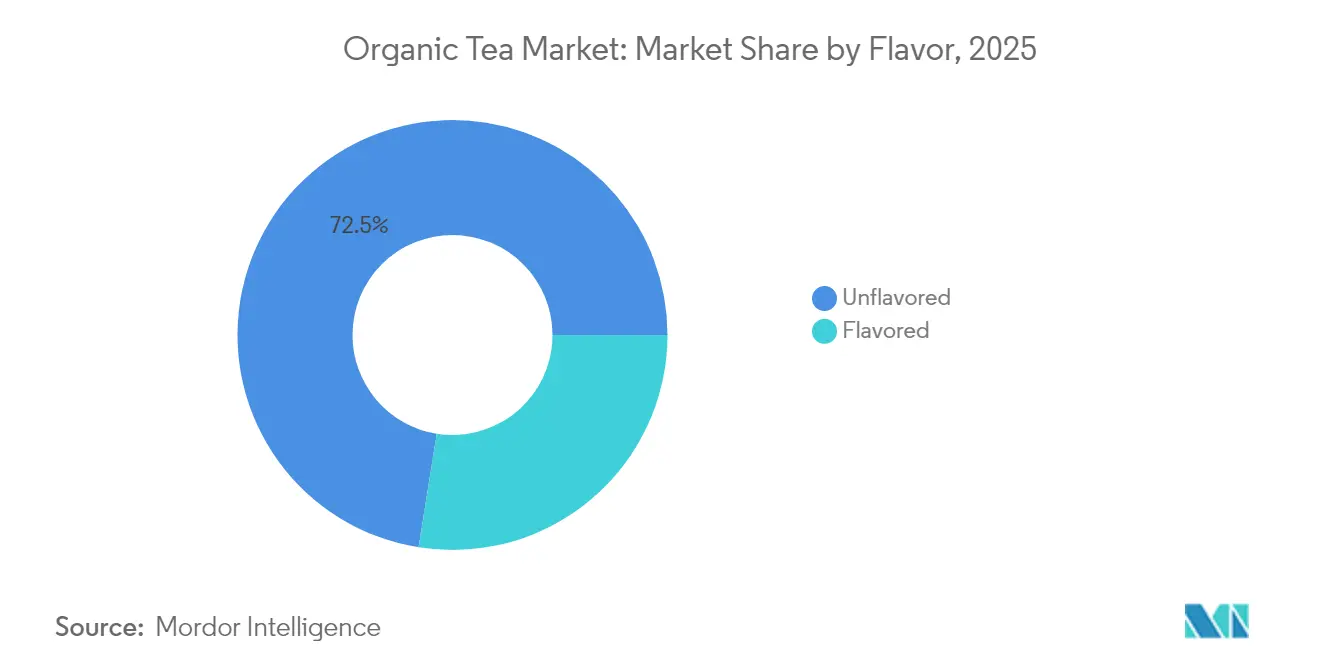
- フレーバー別では、無香料セグメントが2025年のオーガニックティー市場規模の72.48%を占め、天然フレーバーバリアントは2026年から2031年にかけて10.07%のCAGRで拡大する見込みです。
- パッケージング別では、カートンが2025年に34.62%の収益シェアを保持し、缶・スチール缶が13.46%のCAGRで最も急成長するフォーマットとなっています。
- 流通チャネル別では、オフトレードアウトレットが2025年の売上の51.74%を占めましたが、オントレード会場はカフェおよびレストランの強い需要を反映し、13.23%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋地域が2025年に41.68%の収益シェアで優位を占め、欧州は2026年から2031年にかけて9.80%の最速地域CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 健康意識の高まりが化学物質フリー飲料への需要を増加させる | +3.20% | 北米と欧州でより強い影響を持つグローバル | 中期(3〜4年) |
| 環境意識の高い消費者がサステナブルかつ有機農業由来のティーを好む | +2.70% | 欧州、北米、都市部アジア太平洋 | 長期(5年以上) |
| 政府のインセンティブが有機農業の採用促進により成長を後押しする | +1.50% | 欧州、北米、インド | 中期(3〜4年) |
| オーガニックティーのプレミアムポジショニングが富裕層消費者に訴求する | +2.10% | 都市部に集中するグローバル | 短期(2年以内) |
| デトックスやリラクゼーションなどの機能的メリットがオーガニックティーの人気を牽引する | +2.40% | 北米と欧州でより強い影響を持つグローバル | 中期(3〜4年) |
| Eコマースプラットフォームの成長が市場成長を促進する | +1.90% | アジア太平洋と北米で加速するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康意識の高まりが化学物質フリー飲料への需要を増加させる
消費者の健康意識の高まりは、化学物質フリー飲料への需要を大幅に増加させており、オーガニックティー市場における主要な成長ドライバーとなっています。例えば、米国農務省(USDA)は過去10年間にわたり、飲料を含むオーガニック製品の売上が着実に増加していることを報告しています。USDAの2023年オーガニック調査によると、オーガニック飲料の売上は米国における630億米ドルのオーガニック市場の相当部分を占めています。同様に、オーガニックトレード協会(OTA)は2023年レポートにおいて、健康的な代替品を求める消費者の嗜好に牽引され、オーガニック飲料の売上が前年比8%増加したことを強調しています。欧州では、欧州委員会の「農場から食卓へ」戦略が、持続可能で化学物質フリーの農業慣行を推進することにより、ティーを含むオーガニック製品の採用をさらに促進しています。さらに、Unileverはリプトンブランドを通じて、最新の年次報告書に記載されているように、オーガニックかつ化学物質フリーのティーオプションの提供へのコミットメントを強調しています。Tata Consumer Products Limitedは2023年の年次報告書において、化学物質フリーのオプションを求める成長する消費者基盤に対応するため、オーガニックティーポートフォリオの拡大を強調しました[1]Tata Consumer Products Limited、「年次報告書-2023年」、www.tataconsumer.com。これらの動向は、健康意識の高い消費行動の拡大トレンドを裏付け、オーガニックティー市場をさらに推進しています。
環境意識の高い消費者がサステナブルかつ有機農業由来のティーを好む
サステナブルかつ有機農業由来のティーへの嗜好の高まりは、オーガニックティー市場の重要な成長ドライバーです。例えば、米国農務省(USDA)はオーガニック認証に関する厳格なガイドラインを設け、ティー生産者が持続可能な農業方法を遵守することを確保しています[2]米国農務省、「USDA認定オーガニック:基礎の理解」、www.ams.usda.gov。同様に、欧州連合の有機農業規制は環境に優しい農業慣行を促進し、市場の成長をさらに支援しています。国連食糧農業機関(FAO)によると、持続可能な農業慣行は環境への影響を低減するだけでなく、ティー栽培に不可欠な土壌の健全性を改善します。さらに、Unileverはリプトンブランドを通じて、年次サステナビリティレポートで強調されているように、ティーの100%をサステナブルに調達することを約束しています。Tata Consumer ProductsおよびUnilever PLCも、進化する消費者の嗜好に応えるため、サステナブルな調達とオーガニック製品の提供に注力していることを強調しています。さらに、レインフォレスト・アライアンス認証やフェアトレード認証などのイニシアチブが注目を集めており、多くのティー生産者がこれらの基準を満たすよう事業を整合させています。これらの取り組みは、環境意識の高い製品に対する消費者需要と業界プレーヤーの整合が進んでいることを反映し、市場を前進させています。
政府のインセンティブが有機農業の採用促進により成長を後押しする
政府のイニシアチブとインセンティブは、有機農業慣行の採用を促進することにより、オーガニックティー市場の成長に大きく貢献しています。例えば、米国農務省(USDA)は、農家や加工業者がオーガニック認証のコストを相殺するのを支援するオーガニック認証コストシェアプログラム(OCCSP)などのプログラムを通じて財政支援を提供しています。同様に、欧州連合は有機農業を支援する補助金や助成金を含む共通農業政策(CAP)を実施しています。インドでは、パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)制度が農家に財政支援と研修を提供することで有機農業を奨励しています[3]農業・農民福祉省、「パランパラガット・クリシ・ビカス・ヨジャナ」、www.pib.gov.in。国連食糧農業機関(FAO)によると、このような政府のイニシアチブに牽引され、グローバルの有機農業用地面積は過去10年間で20%以上増加しました。さらに、UnileverやTata Consumer Productsなどの企業は年次報告書において、政府の政策や持続可能な製品に対する消費者需要に沿ったオーガニックティーの調達へのコミットメントを強調しています。例えば、Unileverは2023年のオーガニックティー調達が15%増加したことを報告しており、サステナビリティ目標との整合を反映しています。これらの取り組みは、有機農業のための支援的なエコシステムを育成することにより、オーガニックティー市場の拡大を集合的に推進しています。
オーガニックティーのプレミアムポジショニングが富裕層消費者に訴求する
オーガニックティーのプレミアムポジショニングは、特に富裕層消費者に訴求し、オーガニックティー市場の重要な成長ドライバーとして機能しています。例えば、オーガニックトレード協会(OTA)によると、ティーを含むオーガニック飲料への需要は着実に増加しており、2023年には5%超の成長が報告されています。さらに、USDAオーガニック認証プログラムなどの有機農業慣行を促進する政府のイニシアチブが、オーガニック製品に対する消費者の信頼をさらに高めています。欧州連合の共通農業政策(CAP)も補助金とインセンティブを通じて有機農業を支援し、市場をさらに推進しています。Unileverはリプトンオーガニックティーレンジを通じて、Tata Consumer Productsは年次報告書で強調されているように、高所得層の間でプレミアムオーガニックティーへの嗜好が高まっていることを強調しています。さらに、インドのティー委員会はオーガニックティーの生産と輸出の顕著な増加を報告しており、グローバルでの需要の高まりを反映しています。これらの要因は、富裕層へのプレミアムオーガニックティーの訴求力の高まりを集合的に裏付けています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い生産コストがオーガニックティーを多くの消費者にとって高価にする | -1.70% | 価格感応度の高い市場でより強い影響を持つグローバル | 中期(3〜4年) |
| サプライチェーンの制約が一貫したオーガニックティーの供給を妨げる | -0.40% | 新興市場で深刻な影響を持つグローバル | 短期(2年以内) |
| 従来型および有香料ティーとの激しい競争がオーガニックティーの市場成長を制限する | -0.90% | 伝統的なティー市場でより強い影響を持つグローバル | 長期(5年以上) |
| 有機農業に関する知識不足が市場成長を妨げる | -1.00% | アジア太平洋中核部、アフリカ、ラテンアメリカへの波及 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストがオーガニックティーを多くの消費者にとって高価にする
高い生産コストは、グローバルオーガニックティー市場の重大な抑制要因であり続けており、労働集約的な農業慣行、厳格なオーガニック認証基準、天然肥料と害虫防除方法への依存によって引き起こされ、これらすべてが従来のティーと比較して生産費用を押し上げています。有機ティー農業の規模の小ささはコストをさらに悪化させており、規模の経済の達成が困難である一方、合成投入物の不使用による収量の低下が財政的負担を増大させています。定期的な監査と厳格な規制への準拠を必要とする認証プロセスは、費用と時間の両面で負担が大きく、コスト負担を複合させています。さらに、従来のティーと比較してオーガニックティーのサプライチェーンが未発達であることにより、物流・流通費用が高くなり、特に価格感応度の高い市場でのアクセシビリティを制限するプレミアム価格帯が生じています。この価格上の課題は、オーガニック製品に対する消費者の意識と需要が高まっているにもかかわらず、オーガニックティーのグローバル普及を妨げ続けており、低い生産コストと確立されたサプライチェーンの恩恵を受ける従来のティーメーカーとの競争における生産者の能力も制限しています。その結果、手頃な価格は依然として重大な懸念事項であり、グローバルオーガニックティー市場の成長に対する大きな障壁となっています。
サプライチェーンの制約が一貫したオーガニックティーの供給を妨げる
グローバルオーガニックティー市場は、オーガニックティーの一貫した供給を妨げるサプライチェーンの制約によって大きく抑制されています。これらの課題は、認証済みオーガニック原材料の調達の複雑さ、限られた生産能力、厳格な規制要件から生じており、小規模農業事業者は増大するグローバル需要を満たすことができないことが多いです。オーガニック製品の認証プロセスの時間とコストの負担がサプライチェーンをさらに複雑にし、輸送中のオーガニック認証の維持などの輸送・保管上の問題が混乱を悪化させています。さらに、オーガニックティー栽培における特定の地理的地域への市場の依存が、気候変動、自然災害、地政学的緊張に対する脆弱性を生み出し、サプライチェーンをさらに不安定化させています。主要生産地域における高度なインフラの欠如が加工、包装、流通の非効率性を増幅させ、最終的に市場がオーガニックティーの安定した供給を確保する能力を妨げ、予測期間中の成長ポテンシャルに影響を与えています。オーガニックティーへの消費者需要が高まり続ける中、これらのサプライチェーンの制約に対処することは、市場プレーヤーが持続可能な成長を達成し、進化する消費者の期待に応えるために不可欠となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グリーンティーがリード、ハーブインフュージョンティーが勢いを増す2025年、グリーンオーガニックティーは39.62%の市場シェアを保持し、主要セグメントとしての地位を確立しています。このリーダーシップは、実証された健康効果と機能的特性に関する科学的検証の増加に起因しています。より健康的な飲料オプションへのシフトが需要を大幅に押し上げています。体重管理、代謝改善、抗酸化物質含有量などの主要な効能が、健康意識の高い消費者の間での人気を牽引しています。さらに、オーガニック認証と持続可能な農業慣行の増加が、グリーンオーガニックティー製品に対する消費者の信頼を強化しています。
ハーブおよびフルーツインフュージョンセグメントは、2026年から2031年にかけて10.73%の強いCAGRで成長し、他のセグメントを上回る見込みです。この成長は、革新的なフレーバーの組み合わせとターゲットを絞った機能性訴求によって牽引されており、カフェインフリーの代替品を求める若い消費者に訴求しています。同セグメントは、天然・オーガニック原材料への需要の高まりと、ハーブおよびフルーツインフュージョンに関連する健康効果への認識向上から恩恵を受けています。ストレス緩和、免疫強化、消化補助として販売されることが多いこれらの飲料は、進化する消費者の嗜好と合致しています。さらに、パッケージングとマーケティング戦略の進歩がハーブおよびフルーツインフュージョンの魅力を高め、グローバルオーガニックティー市場における地位を強固にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


包装別:
カートンが首位、缶/ティンが急成長2025年、カートンはコスト効率性、サステナビリティ、棚安定性に牽引され、34.62%のシェアでグローバルオーガニックティーパッケージング市場をリードしています。これらの特性により、カートンは環境に優しく実用的なパッケージングへの消費者需要に応えようとするメーカーおよび小売業者にとって好ましい選択肢となっています。もう一つの重要なセグメントである紙製ポーチは、同等のサステナビリティ上の利点に加え、柔軟性を提供しています。軽量設計により輸送コストが削減され、適応性の高いパッケージングソリューションを必要とするスペシャルティ小売業者やeコマースプラットフォームにとって特に魅力的です。
缶・スチール缶は現在オーガニックティーパッケージング市場において小さなシェアを保持していますが、2026年から2031年にかけて13.46%のCAGRで成長する見込みです。そのプレミアムな魅力は高品質なオーガニックティー製品を求める消費者に響き、鮮度と香りを保持する能力はオーガニックティー購買者が期待する品質基準と合致しています。これらの特性が予測期間中の採用増加を牽引する可能性が高く、特にプレミアムセグメントをターゲットとするブランドの間で顕著です。
流通チャネル別:
オントレードの成長が市場を変革する2025年、オフトレードセグメントは51.74%の市場シェアを保持し、スーパーマーケットおよびハイパーマーケットが主流のオーガニクティー購買者にとっての主要購入拠点として機能しています。これらのアウトレットは、利便性とアクセシビリティを提供することで、健康意識の高い消費者からの需要の高まりに応えています。コンビニエンスストアおよび食料品店も、日常的な買い物中に計画外の購入を行う衝動買い客を引き付け、大きく貢献しています。オンライン小売チャネルは、最も幅広い製品ラインナップと詳細な情報を提供することで支持を集め、情報に精通したオーガニックティー消費者に訴求し、製品比較と情報に基づいた意思決定を可能にし、オフトレードセグメントの成長を牽引しています。
オントレードセグメントは規模は小さいものの、2026年から2031年にかけて13.23%の強いCAGRで成長する見込みです。これは、グローバルオーガニックティー市場におけるカフェ、レストラン、ホテルの重要性を浮き彫りにしています。これらの会場はブランドの視認性を高め、消費者がプレミアムオーガニックティーオプションを探求するよう促します。プレミアムおよびスペシャルティオーガニックティーへのシフトがノベーションを牽引しており、ブランドはフードサービス向けに独自のブレンドとカスタマイズされたパッケージングを開発しています。このトレンドは、企業がこのチャネルでより大きなシェアを獲得しようと差別化を図る中で、市場競争を再形成しています。さらに、同セグメントはティー文化の人気上昇と、消費者をより幅広いオーガニックティーオプションに引き合わせるティー専門店の増加から恩恵を受けています。
フレーバー別:
無香料がリード、有香料が勢いを増す2025年、無香料セグメントはグローバルオーガニックティー市場の72.48%を占め、天然オーガニックティーの本物かつ純粋な品質に対する強い消費者需要を反映しています。この嗜好は、最小限の加工とクリーンな原材料へのこだわりに起因しており、ウェルネス目標と合致しています。同セグメントは、消費者が調達と生産における透明性をますます重視するにつれ、クリーンラベル製品への需要の高まりから恩恵を受けています。さらに、伝統的なティー文化との関連性が、健康意識の高い消費者や文化的に意識の高い購買者の間での魅力を高めています。一方、フレーバーセメントは規模は小さいものの、オーガニック基準を維持しながら味を向上させる天然フレーバー技術の進歩に牽引され、2026年から2031年にかけて10.07%のCAGRで成長する見込みです。同セグメントの成長は、フルーツインフュージョン、フローラル、ハーブブレンドなど多様な消費者の嗜好に応える革新的なフレーバーの組み合わせの人気によって促進されています。
特にミレニアル世代とZ世代の若い消費者がこのトレンドを牽引しており、健康効果を損なうことなくフレーバーの探求を求めています。これらの層は、フレーバーオーガニックティーを嗜好とウェルネスのバランスとして捉えており、オーガニックの真正性と魅力的な味のプロファイルを組み合わせられるブランドに機会をもたらしています。独自の天然フレーバーティーの開発にR&Dを投資する企業は、市場シェアを獲得する上で有利な立場にあります。フレーバーセグメントの成長は、オンラインおよびオフライン小売チャネル全体でのオーガニックティー製品の入手可能性の向上によってさらに支えられ、アクセシビリティが拡大してます。消費者の嗜好が進化するにつれ、グローバルオーガニックティー市場は、無香料セグメントとフレーバーセグメントの両方がその軌跡を形成する中で、ダイナミックな成長を遂げる見込みです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋・欧州中東アフリカ・南北アメリカ オーガニックティー市場
2025年、アジア太平洋地域はオーガニックティー市場の41.68%のシェアを保持し、グローバルなティー生産拠点としての確立された役割とプレミアムオーガニックティーへの国内需要の高まりに牽引されています。中国は強力な生産能力と健康・ウェルネスに注力する拡大する中間層を背景にリードしています。インドでは、都市部がスペシャルティカフェを通じてティー消費を再形成し、プレミアムオーガニックオプションへの需要を高めています。日本は栽培と加工のイノベーションを牽引し、オーストラリアと韓国では健康意識の高い都市部人口に牽引された成長が見られます。しかし、同地域は規制の枠組みの違いによるーガニック認証の標準化において課題に直面しています。
欧州は、サステナビリティに対する消費者意識の高まりと堅固なオーガニック認証制度に支えられ、2026年から2031年にかけて9.80%のCAGRで成長する見込みです。厳格な規制が認証への信頼を高め、プレミアムで倫理的に調達された製品へのシフトが需要を牽引しています。スイスでは、スペシャルティティー小売業者がこれらのトレンドに合わせ、品質と真正性に焦点を当てた革新的な製品とキャンペーンを導入しています。
北米は市場シェアは小さいものの、大きな成長ポテンシャルを示しています。米国のオーガニックティー市場は健康・ウェルネストレンドから恩恵を受けており、レディトゥドリンクセグメントはオーガニック認証がプレミアム製品を差別化する中で際立っています。南米はイノベーションハブとして台頭しており、エクアドルのTippytea Blendsがその好例で、フェアトレードを支援し、地元の家族から調達し、約250世帯の生活向上に貢献しています。彼らのユニークなアンデスフレーバーはグローバルな認知を獲得しています。中東・アフリカでは、南アフリカやアラブ首長国連邦などの市場でオーガニックティーへの関心が高まっています。プレミアムポジショニングと健康効果が富裕層の都市部消費者に訴求し、伝統的なティー文化と若い世代の間でのサステナビリティ意識の高まりが市場成長の強固な基盤を提供しています。

規制環境
オルガニックティーは、国境を越えた取引に影響を与える厳格な認証、ラベリング、輸入管理制度によって形作られている。欧州連合では、規則(EU)2018/848が有機生産およびラベリングの中核的枠組みを提供しており、そのコンプライアンスベースの輸入制度は2025年1月から完全に適用されている。これにより、認証機関、事業者管理、輸入書類に関する要件が強化されている。
輸入コンプライアンスは、デジタル管理と認証メカニズムの期限付き変更によってさらに厳格化している。EUの制度は有機輸入品に対するTRACES電子証明書に依然として依拠しており、既存の国別同等性認証は2026年12月31日までに失効する予定であるため、輸出業者はEU市場アクセスを維持するために貿易協定に基づく経路へと押し出されている。米国では、USDAの全米有機プログラム(NOP)が有機執行強化枠組みの下で電子NOP輸入証明書を要求しており、2026年2月にはUSDA AMSが自動商業環境(ACE)における特定の有機輸入HTSコードの関税フラグコードを必須申告ステータス(AM8)に変更し、出荷申告および文書の整合性に対する監視を強化した。
バリューチェーン分析
オルガニックティーのバリューチェーンは、合成肥料および化学農薬が禁止された有機基準準拠の栽培(茶園および小規模農家)から始まる。これにより、統合的な土壌管理、養分循環、手作業または機械による病害虫防除への依存が高まる。上流のコンプライアンスは、USDA NOPやEU規則(EU)2018/848などの主要基準に整合した認証システムを通じて制度化されており、審査および文書化要件は有機の完全性を保護するために収穫、一次加工、取扱いにも及ぶ。
農場出荷後の集荷を経て、茶は分離管理およびトレーサビリティ管理を用いる現地取引業者、仲買人、協同組合、加工施設を経由し、その後、輸出業者、ブランド所有者、そしてオフトレード小売とオントレード外食を含む下流チャネルへと移動する。主な推進要因には、認証機関や農業研究・普及支援が含まれる。繰り返し発生するボトルネックには、小規模農家にとっての認証および書類作成の負担、有機分離の維持に伴う物流コストの上昇、EUの電子証明システムや米国の電子NOP輸入証明書など主要輸出先向けのデジタル輸入文書によって生じる複雑さの増大が含まれる。これらの制約は、認証済み供給を確保しコンプライアンスリスクを軽減するため、協同組合モデルやブランドによる垂直統合を促している。
競合環境
オーガニックティー市場は断片化しており、確立されたプレーヤーが革新的な新規参入者と競争する中で競争が促進されています。企業はオーガニックサプライチェーンを確保し市場ポジションを強化するため、垂直統合をますます採用しています。例えば、2024年1月、Tata Consumer Productsはウェルネスポートフォリオを拡大し流通シナジーを強化するためOrganic Indiaを買収しました。これはより広範な統合トレンドを反映しており、大手プレーヤーに認証コンプライアンスと流通リーチにおける優位性をもたらしています。しかし、小規模プレーヤーはリソースとインフラの制限により課題に直面しています。
サステナビリティは市場における重要な差別化要因となっています。企業はオーガニック認証を超えて、カーボンニュートラル、倫理的調達、環境に優しい包装などのイニシアチブを実施しています。これらの取り組みは環境に責任ある製品に対する消費者需要と一致し、ブランドロイヤルティの構築に貢献しています。より多くのリソースを持つ大手プレーヤーは、これらの戦略を実行するのに有利な立場にあり、競争を激化させています。
消費者の嗜好と規制要件も市場を再形成しています。調達と生産の透明性に対する需要が、トレーサビリティとサプライチェーン管理への投資を牽引しています。一方、オーガニック認証とラベリングに関する厳格な規制が、企業にコストを管理しながらコンプライアンスを確保することを求めています。これらの要因は、統合とサステナビリティのトレンドと相まって、小規模プレーヤーにとって厳しい環境を生み出しています。市場はイノベーション、買収、サステナビリティへの注力に牽引され、進化し続けています。
オーガニックティー産業のリーダー企業
Unilever Plc
Hain Celestial Group
Tata Consumer Products Ltd.
Associated British Foods plc
Harney & Sons Fine Teas
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックティー市場
- Tata Consumer Products Ltd.
- Unilever PLC
- Hain Celestial Group
- Bigelow Tea Company
- Associated British Foods plc
- East West Tea Company LLC
- Harney & Sons Fine Teas
- Equal Exchange
- Numi Organic Tea
- Rishi Tea & Botanicals
- The Republic of Tea
- Dilmah Ceylon Tea Company PLC
- Clipper Tea Co.
- Traditional Medicinals
- Halssen & Lyon GmbH
- Madura Tea Estates
- Teapigs Ltd
- R.Twining & Co.
- Pukka Herbs Inc.
- Full Leaf Tea Company

市場機会と将来展望
輸入地域全体で執行と文書化がデジタルワークフローへとさらに深く移行するにつれ、トレーサビリティ主導の差別化が明確なホワイトスペースとなっている。EUの有機輸入品はTRACES経由の電子検査証明書(e-COI)を必要とし、米国は電子NOP輸入証明書を義務付けており、これにより生葉調達から加工、輸出までのロット単位でのより厳密な追跡の価値が高まっている。標準化の動きもこの移行を支えている。中国は2026年4月1日にGB/T 46114-2025を実施し、調達、加工、流通にわたる茶サプライチェーン管理の技術的枠組みを定めた。これはブランドおよびサプライヤーがサプライチェーンの透明性と業務管理を強化するためのテンプレートを提供する。
機会は、有機を超えて測定可能なサステナビリティパフォーマンスへと拡張するプログラムおよび保証システムにも表れており、プレミアムな位置付けや小売業者の受容を支えている。trustea(ISEALに整合)のような枠組みは、茶園における優れた農法および実績測定の体系的な採用を促し、統合的病害虫管理や投入資材規律といった有機的実践を補完している。製品面では、缶入りオルガニックティーや大手消費財ブランドによる有機品揃えの拡大を含むレディ・トゥ・ドリンクおよびパッケージ形態における継続的な動きが、主要なオフトレードおよびオントレードチャネル全体で、認証済みオルガニック表示と機能的位置付け、包装のサステナビリティ、検証可能な調達データを組み合わせる革新の余地を示している。
Recent Industry Developments in オーガニックティー市場
- 2026年5月:タタ・コンシューマー・プロダクツは、ウェルネス事業ポートフォリオにおけるオーガニック・インディアの業績と継続的なイノベーション(新製品配合を含む)を強調した。この発表は、オーガニック・インディア買収後の拡大された販売基盤の中で、オルガニックおよび機能性飲料が優先的な成長エンジンであることを再確認するものであった。
- 2026年1月:ユニリーバ・インドネシアは、ポートフォリオ最適化の一環として、SariWangi紅茶事業を約1.5兆インドネシアルピア(約8,900万米ドル)でPT Savoria Kreasi Rasaに売却すると発表した。この動きは、主力茶事業を現地企業に譲渡することでインドネシアにおける競争上の位置付けを再構築し、ユニリーバはより高成長のFMCGセグメントへの注力を再配分した。
- 2024年8月:Wild Orchard Tea Companyは、北東部90店舗にわたるWegmans Food Marketsで、有機認証を受けたエブリデイ・グリーンティー、エブリデイ・ブラックティー、シナモン・ブラックティーバッグを発売した。この発売により、再生型オルガニックを打ち出した茶の小売展開が拡大し、主流スーパーマーケットにおける認証オルガニック製品の棚割りの増加を示した。


オーガニックティー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、オーガニックティー市場は、リーフおよびバッグフォーマット全体にわたり、ブラックティー、グリーンティー、ウーロンティー、ハーブブレンドを含む主要なティータイプにわたって、オーガニック認証を受けたティーの小売およびフードサービス販売額を対象としています。
対象外:オーガニック認証を受けていない製品、および関連性のないオーガニック飲料やサプリメントは、この市場規模算定には含まれていません。
セグメンテーション概要
- タイプ別
- ブラックオーガニックティー
- グリーンオーガニックティー
- ウーロンオーガニックティー
- ハーブ・フルーツインフュージョンオーガニックティー
- その他
- フレーバー別
- 無香料
- 有香料
- 包装別
- カートン
- 紙ポーチ
- 缶/ティン
- サシェ
- その他
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンス・食料品店
- オンライン小売店
- その他の流通チャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、オーガニック認証の一貫した定義と、それが貿易および農業記録にどのように反映されるかを設定することから始まり、モデルがオーガニックと従来の数量を混同しないようにします。主にUSDAオーガニックおよび国家オーガニックプログラムの参照資料、FAOSTATのティーおよび農業シリーズ、ティーHSコードに関するITC貿易マップ形式の税関統計、国際ティー委員会および類似団体の資料などの公開ソースを使用しています。
これらのシグナルを使用可能なインプットに変換するため、ティーブランドオーナーおよびパッカーの年次報告書、投資家向けプレゼンテーション、サステナビリティ開示も確認しています。次に、信頼性の高い報道機関の報道と小売チャネルの最新情報とのクロスチェックを行います。必要に応じて、企業財務および情報に関する有料サブスクリプションを使用して収益範囲を調整し、親会社と子会社間の二重計上を回避します。パッケージングおよび加工の変化を把握するために特許データベースも確認し、製品ミックスの変化を捉えます。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開ソースおよびサブスクリプションソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、リーフ、ティーバッグ、新しいフォーマット間の分を確認し、チャネル別の価格設定とオーガニックプレミアムの前提をテストするために使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ全体のティー生産者・加工業者、ブランドオーナー、流通業者、小売・フードサービスバイヤーと対話し、インプットが公表された主張だけでなく、調達、認証の使用、消費行動を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):13% | アジア太平洋地域:47% |
| 中位層:50% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ地域:33% |
| 小規模プレイヤー:17% | マネージャー:56% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定は、消費シグナルと貿易フローからオーガニックティー需要を再構築し、セグメントレベルの価格ラダーを使用して価値に変換するトップダウンビルドから始まります。実際には、地域別にオーガニック適格ティー数量をマッピングし、パッケージドティーの転換率とチャネルミックを調整し、インタビューを通じて検証されたオーガニックプレミアムを適用します。
モデルをリアルに保つために、ティー生産地におけるオーガニック認証の普及率、主要ティーカテゴリーの輸出入動、ティーバッグとルーフリーフ間のミックスシフト、オンラインとオフラインのチャネルシェア、タイプとパックサイズ別の観察されたオーガニック価格プレミアムなど、いくつかの市場固有の変数を追跡しています。国レベルでデータが欠落している場合、類似のティー消費パターンを持つプロキシ市場を使用してギャップを処理し、小売品揃えと輸入依存度に対してチェックします。
合計を裏付けるために、サンプリングされたブランドおよびプライベートラベルの価格設定、典型的なパック重量、主要パッカーおよびブレンダーの合理的なスループット見通しを使用した選択的なボトムアップ近似も実施しています。結果は需要プールに照らして調整されます。予測については、オーガニック認証の拡大、価格圧力、チャネルシフトに関するシナリオ分析を使用し、シナリオパスは一次討議中に収集された専門家の見解と整合させています。
データ検証と更新サイクル
アウトプットは、貿易価値トレンド、地域別ティー消費の方向性、公開チャネルで観察可能なオーガニック製品ローチなどの独立したシグナルとクロスチェックされます。ある地域で異常な急増が見られた場合、ドライバーの前提を再検討し、変化が実際のものか、価格設定、通貨タイミング、またはミックス効果によるものかを確認するために回答者に再連絡します。
承認前に、モデルとその前提は多段階のアナリストレビューを経て、計算ロジックと変換係数が地域間で一貫して維持されます。レポートは年次で更新され、主要な認証規則の変更や急激な投入コストの変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開データと検証済みの市場シグナルを反映するための最終確認が行われます。
Mordor Intelligenceのオーガニックティー市場規模算定と他の公表推計との比較
オーガニックティーについて異なる市場規模が公表されることは通常のことであり、チームが常に同じ製品、年度、または価格帯を集計するわけではなく、オーガニックの定義がブレンドやフォーマットによって異なる形で適用される場合があるためです。差異は、各モデルがチャネルをどのよに扱うか、換算に使用される通貨、および前提がどの程度の頻度で更新されるかによっても生じる可能性があります。
ベンチマーク表は明確な差異を示しており、Mordor Intelligenceのモデルでは、測定された小売およびフードサービスチャネルを通じて販売されたオーガニック認証済みティーのみを対象とし、タイプとパッケージングミックスを使用して、一律の価格上昇ではなく現実的なオーガニックプレミアムを適用しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.8 ビリオン 米ドル(2026年) | |
| 産業調査A | 7.0 ビリオン 米ドル(2024年) | より早い基準年とより狭い収益プールを使用しており、オーガニックティーがオンラインおよびスペシャルティアウトレットを通じてより多く購入される市場を過小評価する可能性があり、一部のハーブインフュージョンを真のティーとは異なる形で分類している可能性があります。 |
| 産業調査B | 12.1 ビリオン 米ドル(2024年) | オーガニックティータイプのより広い解釈を適用しており、チャネルと価格設定に関してり更新頻度の低い二次的な分割に依存している可能性があり、パックサイズとフォーマットが急速に変化する場合にオーガニックプレミアムを歪める可能性があります。 |
総合すると、この表は、範囲の境界と価格ミックスの処理が、単一の成長前提よりもギャップの大部分を説明していることを示唆しています。合計を観察可能な貿易および消費シグナルに結び付け、プレミアムとチャネル分割を市場参加者と確認することで、推計は時間をかけて確認・再現可能なインプットに追跡可能な状態を維持しています。


レポートで回答される主要な質問
グローバルオーガニックティー市場の現在の規模はどのくらいですか?
オーガニックティー市場は2026年に54.8 ビリオン 米ドルと評価されています。
2031年までのオーガニックティー市場の年平均成長率(CAGR)の予測はどのくらいですか?
市場は2026年から2031年にかけて9.49%のCAGRで拡大する見込みです。
オーガニックティー市場で最大の収益シェアを保持している地域はどこですか?
アジア太平洋が2025年時点で41.68%のシェアでリードしており、深い生産専門知識と高まる中間層の需要に支えられています。
最も急成長しているオーガニックティーカテゴリーはどれですか?
ハーブおよびフルーツインフュージョンティーは最も高い成長を記録し、2026年から2031年にかけて10.73%のCAGRで成長する見込みです。
最終更新日:



