
核医学市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
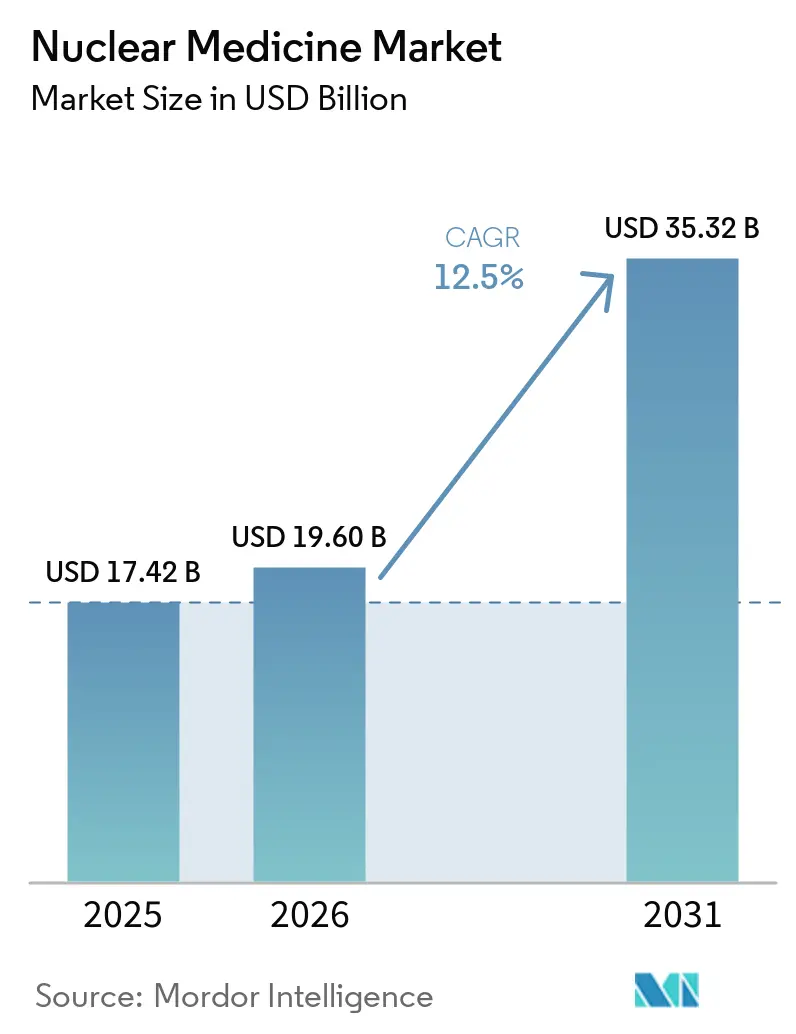
| 市場規模 (2026) | 19.60 十億米ドル |
| 市場規模 (2031) | 35.32 十億米ドル |
| 成長率 (2026 - 2031) | 12.50 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる核医学市場分析
核医学市場規模は、2025年の172億2,000万米ドルから2026年には196億米ドルへと成長し、2026年から2031年にかけて12.5%のCAGRで2031年には353億2,000万米ドルに達すると予測されています。
現在の拡大は、精密腫瘍学への構造的な転換、新規トレーサーに対するより広範な償還、および診断画像と標的放射線療法を統合する病院投資によって推進されています。サイクロトロン容量の増加、規制当局によるセラノスティクスペアの承認、人工知能(AI)ワークフローによるレポート時間の短縮に伴い、成熟経済圏と新興経済圏の双方で成長の勢いが見られます。市場リーダーは同位体供給を確保し物流マージンを獲得するために垂直統合を加速させており、一方で受託製造業者は非原子炉モリブデン-99製造を拡大し、老朽化した原子炉への依存を低減しています。アルファ線放出体およびAI駆動の定量化ツールへのベンチャーキャピタルの関心の高まりは、核医学市場の長期的な上昇余地を裏付けています。
主要レポートのポイント
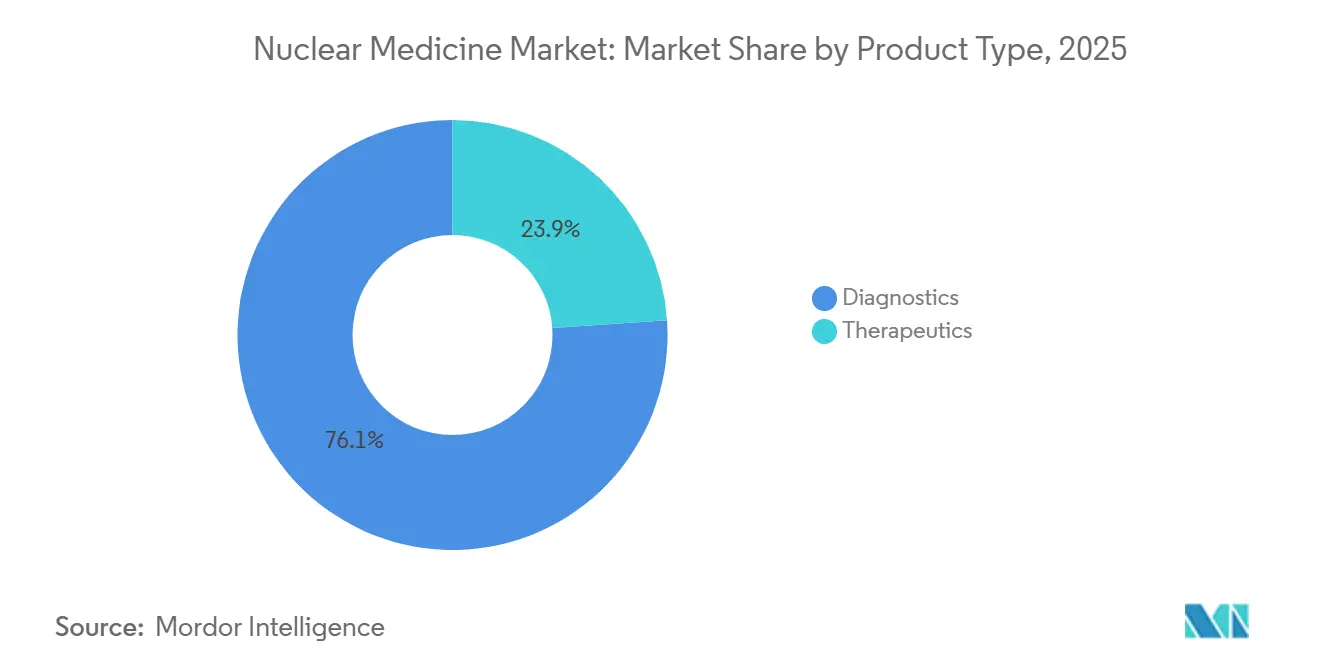
- 製品タイプ別では、診断薬が2025年の核医学市場シェアの76.12%を占め、治療薬は2031年にかけて15.45%のCAGRで成長すると予測されています。
- 放射性同位体別では、テクネチウム-99mが2025年の核医学市場規模の43.28%を占め、ルテチウム-177は2026年から2031年にかけて14.31%のCAGRで成長すると予測されています。
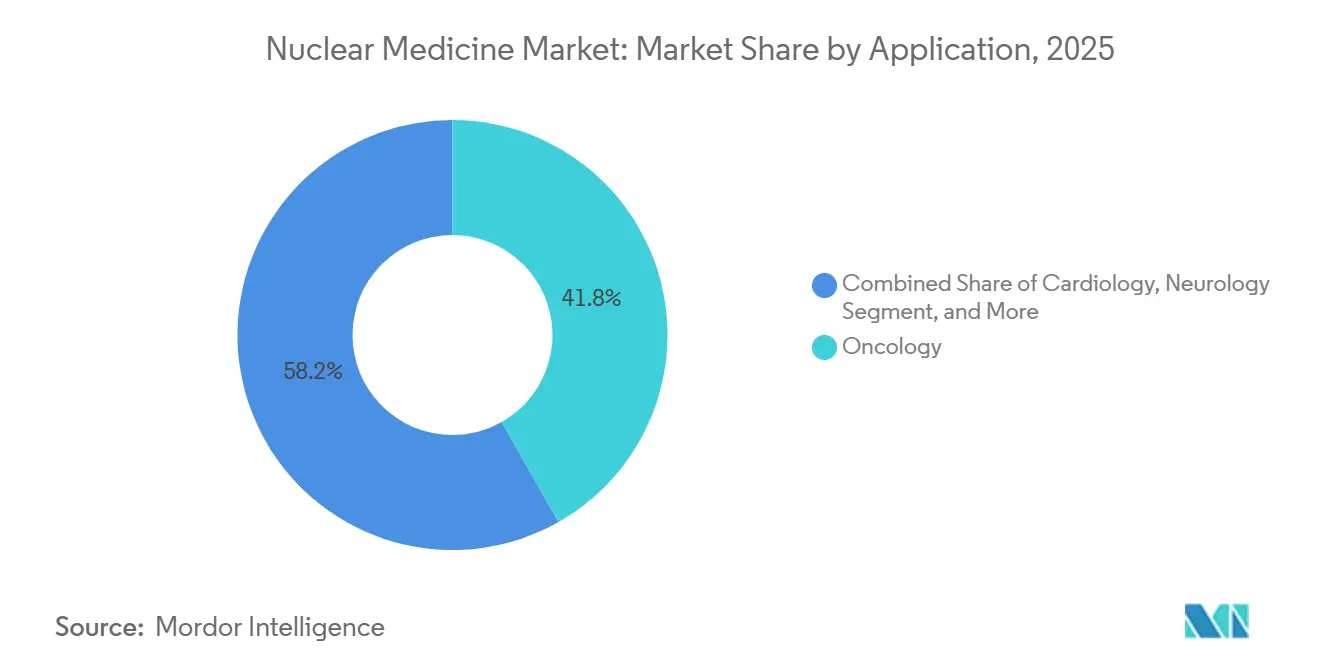
- 適用分野別では、腫瘍学が2025年に41.84%の収益シェアでトップとなり、神経学は2031年にかけて14.29%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年市場の49.69%を占め、専門放射線薬局は2031年にかけて13.61%のCAGRで成長しています。
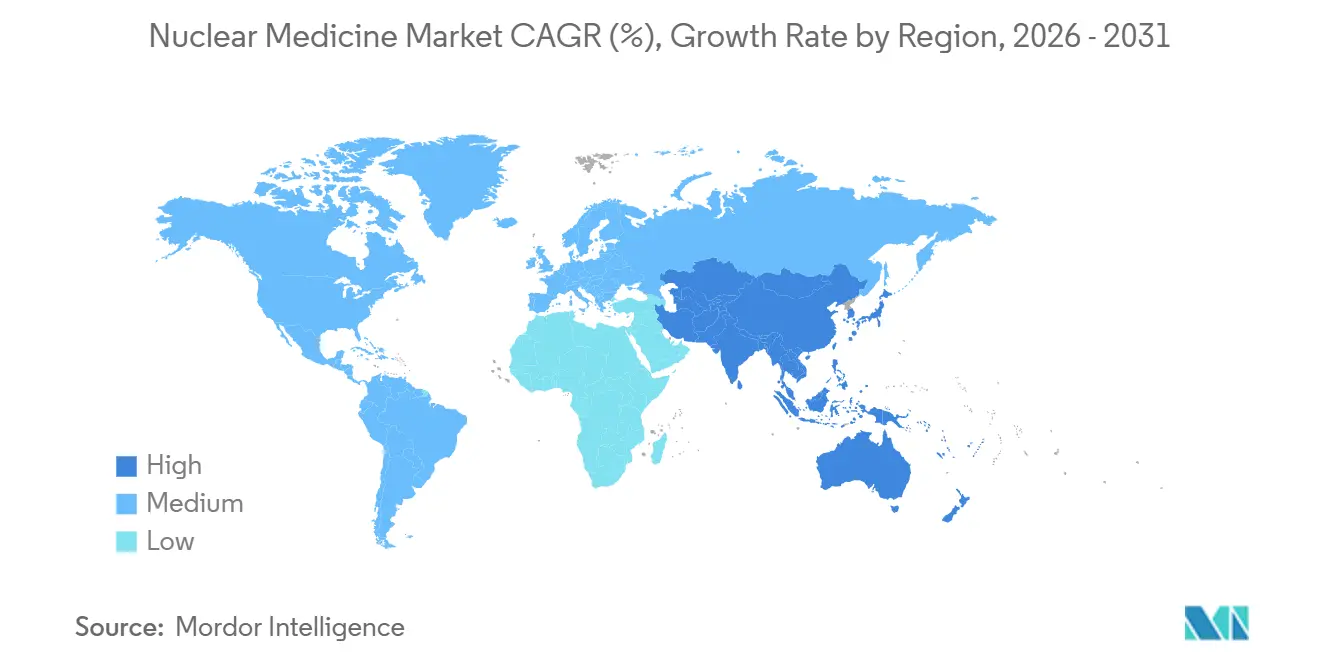
- 地域別では、北米が2025年に39.43%の収益シェアを維持し、アジア太平洋は予測期間中に14.56%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 標的疾患の負担増大(心血管疾患、 がん、神経疾患) | +2.8% | 北米と欧州で最も高い発生率を示す世界全体 | 長期(4年以上) |
| 標的放射線療法の採用拡大 | +2.4% | 北米、欧州、アジア太平洋新興市場 | 中期(2~4年) |
| 画像診断モダリティの技術的進歩 | +1.9% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| 政府および民間プレーヤーの関心の高まり | +1.6% | アジア太平洋中核(中国、インド)、中東、ラテンアメリカ | 長期(4年以上) |
| 非原子炉モリブデン-99製造技術の拡大 | +1.2% | 北米、欧州、アジア太平洋への波及 | 短期(2年以内) |
| AIを活用した放射性トレーサー定量化ワークフローの統合 | +0.9% | 北米、欧州、一部のアジア太平洋センター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
標的疾患の負担増大が精密診断を牽引
2025年に米国のがん新規症例数は200万件に達し、心血管疾患は世界の死亡原因の主因であり続けており、心臓病科では血行再建術を導くハイブリッドPET-CT生存能スキャンによるストレスのみの灌流検査の代替が進んでいます。[1] 世界保健機関は、神経疾患が世界人口の3人に1人に影響を与えると報告しており、医療システムはサイクロトロンを設置し、増加する症例数に対応するための核医学医師の育成を進めています。FDAおよびEMAによる標的腫瘍薬のコンパニオン診断義務化は、画像診断を治療アルゴリズムに組み込み、定期的な処置量を確保します。したがって、複合的な疾患負担は核医学市場の長期的な成長を支えています。公的スクリーニングプログラムへの投資や研究助成金も需要の可視性をさらに強化しています。その結果、サイクロトロンベンダーおよび放射線薬局オペレーターは、主要都市圏と地方都市の双方で容量を拡大しています。
標的放射線療法の採用が治療パラダイムを再構築
ルテチウム-177 DOTATATEを用いたペプチド受容体放射性核種療法は、神経内分泌腫瘍試験において79%の疾患制御率を達成し、化学療法のベンチマークを上回り、米国および欧州のガイドラインへの収載を促しました。2025年のメディケアによるルテチウム-177 PSMA-617の適用拡大は、転移性前立腺がんにおける全生存期間を4か月延長し、専用治療スイートへの病院投資を促進しました。ラジウム-223などのアルファ線放出体は、短距離で高線形エネルギー移動を実現し、骨髄毒性を低減することで、虚弱患者を治療する腫瘍医に支持されています。ガリウム-68画像診断とルテチウム-177療法を結びつけるセラノスティクスペアは、リアルタイムの線量測定を可能にし、不必要なサイクルを制限することで、全体的なケアコストの低減につながります。ドイツとフランスにおける外部照射放射線療法と放射性医薬品療法の償還同等性は、歴史的な障壁を取り除き、欧州での採用を加速させています。
画像診断モダリティの進歩が診断精度を向上
デジタル飛行時間型PET検出器は信号対雑音比を40%改善し、5mmという小さな病変を検出し、スキャン時間を半減させてスキャナーの稼働率を向上させます。[2] ハイブリッドPET-MRIシステムは、追加被曝なしに代謝データと解剖学的データを融合させ、小児腫瘍学および脳腫瘍画像診断での普及を促進しています。カドミウム亜鉛テルライド結晶を用いた固体SPECTカメラは、ヨウ化ナトリウムシステムに比べて感度を2倍に高め、脆弱な患者集団への低線量投与を可能にします。ポータブルガンマカメラは術中センチネルリンパ節マッピングをサポートし、手術時間を短縮して腫瘍学的アウトカムを改善します。50万件のPETスキャンで訓練された機械学習アルゴリズムは腫瘍を自動セグメント化し、多施設試験における観察者間変動を低減します。
非原子炉モリブデン-99製造の拡大が供給リスクを軽減
NorthStar Medical Radioisotopesのウィスコンシン州の中性子捕獲施設は、高濃縮ウランを使用せずに週3,000 6日キュリーのモリブデン-99を製造し、北米の供給を多様化しています。BWXT Medicalの光核反応プロセスはキャリアフリーのモリブデン-99を生産し、テクネチウム-99mジェネレーターの性能を向上させ、有効期限を20%延長します。オーストラリアのOPAL原子炉は世界のモリブデン-99の25%を供給し、東南アジア域内の配送時間を短縮しています。IAEAの調和された輸送基準は冗長な輸入許可を排除し、国境を越えた流通を加速させます。安定したモリブデン-99の供給は、画像センターの価格変動と処置キャンセルを低減し、核医学市場を強化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複数機関による複雑な 規制承認 | -1.8% | EU、新興経済圏、世界全体 | 長期(4年以上) |
| 短半減期同位体のサプライチェーン リスク | -2.3% | 世界全体、遠隔地域 | 短期(2年以内) |
| 処置および機器の 高コスト | -1.5% | 新興市場、コスト圧力の かかる地域 | 中期(2~4年) |
| 熟練した放射線薬剤師の不足 | -1.1% | アジア太平洋および発展途上経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複数機関による複雑な規制承認が市場参入を遅延
放射性医薬品はFDA、EMA、および各国の個別の承認経路を経る必要があり、それぞれが広範な化学・製造データセットおよび放射線線量測定研究を要求し、タイムラインを24か月に延長し、化合物1件あたり5,000万米ドルのコストを要します。小児調査要件の相違は、成人適応が主流であっても追加研究を加え、欧州での上市を遅延させます。セラノスティクスコンパニオン診断の一致データは規制の複雑性を増大させ、長期安全性レジストリは中小規模開発者のリソースを圧迫します。これらの障壁は大手製薬企業へのイノベーションの集中を促し、核医学産業への新規参入のペースを遅らせます。
短半減期同位体が物流上の制約を課す
フッ素-18の110分の半減期は、2時間の飛行圏内にサイクロトロンの近接を必要とし、低密度地域でのアクセスを制限し、高価なチャーター便への依存を高めます。[3] テクネチウム-99mジェネレーターは1時間あたり0.5%減衰し、スキャン量が変動する病院に在庫管理上の課題をもたらします。ガリウム-68ジェネレーターは12か月で放射能が低下し、スケジュールを乱す頻繁な交換を必要とします。輸送中のコールドチェーンの失敗は、特に物流インフラが脆弱な熱帯気候において同位体を使用不能にする可能性があります。これらの制約は銅-64やジルコニウム-89などの長半減期同位体への関心を促進していますが、規制承認にはまだ数年を要します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
治療薬がセラノスティクスの勢いで診断薬を上回る診断部門は2025年に収益の76.12%を占め、SPECTによる心筋灌流イメージングおよびPETによる腫瘍学プロトコルの広範な普及に支えられている。一方、核医学治療薬は、病院がルテチウム-177およびアクチニウム-225レジメンを採用するにつれ、2031年までに15.45%のCAGRで成長すると予測されている。この転換により、核医学市場規模における治療薬の貢献度が高まる一方、診断部門は患者選択およびフォローアップにおける基盤的役割を維持する。SPECTはスキャナーコストの低さから心臓病学および骨イメージングにおけるシェアを維持しているが、PETは優れた解像度と定量精度により腫瘍学および神経学の領域で引き続きボリュームを獲得している。アルファ線放出体の投与量はプレミアム価格(ベータ線放出体の8,000米ドルに対して30,000米ドル)を維持しており、これは放射線耐性腫瘍をより少ないサイクルで根絶できる能力を反映している。イットリウム-90やルテチウム-177などのベータ線放出体は、強固な安全性データに支えられ、肝臓および神経内分泌腫瘍治療において主流を占めている。ヨウ素-125を含む小線源治療用同位体、ロボット手術および外部照射モダリティの進歩に伴い、成長が横ばいとなっている。
治療薬の成長は薬局収益を押し上げ、ホットセル、遮蔽輸液スイート、および線量測定ソフトウェアへの設備投資を促進する。診断用トレーサーと対応する治療薬をバンドル提供するサプライヤーは、より高いウォレットシェアを獲得するだろう。セラノスティクスが成熟するにつれ、統合された治療経路は総医療コストを低下させ、支払者の支持を強化し、核医学市場の拡大を持続させる。
放射性同位体別:
ルテチウム-177がPSMA療法の採用で急増テクネチウム-99mは2025年に43.28%のシェアを維持し、大量の心臓病学および骨スキャンに牽引されています。しかし、PSMA療法が腫瘍学の主流に入るにつれ、ルテチウム-177の投与量は14.31%のCAGRで増加しており、治療用同位体の核医学市場シェアを拡大しています。フッ素-18はPET画像診断の基盤であり続けていますが、PSMAおよび線維芽細胞活性化タンパク質を標的とする新規トレーサーは、腫瘍学を超えて炎症や心臓線維症への応用を拡大しています。ヨウ素-131は甲状腺疾患の標準治療であり続けていますが、手術の進歩や経口キナーゼ阻害剤の台頭により使用量は横ばいとなっています。
ガリウム-68や銅-64などの新興同位体は、早期アクセスプログラムを実施する学術センターで勢いを増しており、サプライチェーンが成熟すれば広範な採用への道を開きます。柔軟な製造ラインの構成に投資するサプライヤーは、同位体クラス全体の需要変動に対応するための最良のポジションに立つことができます。
適用分野別:
神経学がアルツハイマー病診断需要で加速腫瘍学は2025年に収益の41.84%を占めましたが、アミロイドベータおよびタウPETトレーサーが日常的なアルツハイマー病検査に導入されるにつれ、神経学は14.29%のCAGRを記録すると予測されています。心臓病学の量はストレスのみのSPECTプロトコルが診断価値を損なわずに同位体消費を削減するため安定しています。内分泌学の適用は核医学市場全体と同様に成長し、容易に入手可能なヨウ素-123およびガリウム-68 DOTATATEの恩恵を受けています。整形外科的骨シンチグラフィーは若年層においてMRIからの圧力に直面していますが、金属インプラントを持つ高齢患者には引き続き有用です。感染症および腎臓画像診断は複雑な症例において不可欠なニッチ領域であり続け、多様な処置ミックスを維持して核医学市場を支えています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
専門放射線薬局が物流価値を獲得病院は内蔵放射線薬局と研究プログラムにより2025年の売上の49.69%を生み出しましたが、専門放射線薬局は2031年にかけて13.61%のCAGRで拡大しています。集中調製は施設内の放射線ハザードを低減し、設備コストを削減し、同位体の半減期ウィンドウ内での単位投与量配送を確保します。画像センターはトレーサー供給をアウトソーシングしながら、農村部の患者にリーチするためにモバイルPET-CTユニットを展開しています。研究機関は商業化前の新規トレーサーの検証として同位体量の8%を占めています。外来手術センターは放射線ガイド下腫瘍学的処置のためのポータブルガンマカメラの採用を開始しており、低量同位体への漸増的な需要を生み出しています。この進化するチャネルミックスは、核医学産業全体の調達戦略とベンダーパートナーシップを形成します。
地域分析
北米核医学市場
北米は2025年に39.43%の収益シェアで首位を占め、2,500台以上のPET-CTスキャナーおよびメディケアによる18種のPETトレーサーの適用範囲に支えられています。米国には、ルテチウム-177 PSMAセラピーを提供する120の病院と、アクチニウム-225の臨床試験サイト40か所が存在し、規制当局の承認を加速させ、研究上の相乗効果を促進しています。カナダは非原子炉によるモリブデン-99製造への移行により、過去の供給障害を軽減しており、メキシコでは官民によるスキャナー設置が進み、1億3,000万人の国民へのアクセスが拡大しています。
欧州核医学市場
欧州はPETの普及率が高く、ドイツでは180台のサクロトロンが稼働し、住民の95%に対してフッ素-18の当日配送を可能にしています。各国の医療保険制度はアミロイドPETおよびガリウム-68 PSMAを償還対象としており、手技件数の維持を後押ししています。イタリアとスペインは診断と治療を一か所に集約するセラノスティクスセンターへの投資を進め、医療コストの削減を図っています。ポーランドとハンガリーは旧来のガンマカメラの近代化を推進しており、最新の同位体およびソフトウェアへの需要が高まっています。
アジア太平洋核医学市場
アジア太平洋地域はCAGR 14.56%で最も成長が速い地域であり、中国が2025年に300台のPET-CTスキャナーを設置し、インドが2027年までにサイクロトロンサイトを27か所に拡大していることが牽引しています。日本では高齢化の進展によりアルツハイマー病および心臓生存能イメージングの需要が高まっており、2024年から国民保険の適用対象となっています。韓国は農村部の病院向けにPET-CT機器を補助し、待機時間を5日間に短縮しています。オーストラリアでは銅-64およびジルコニウム-89トレーサーの規制承認が進、地域の臨床試験ハブとしての地位を確立しつつあります。一方、ASEAN諸国はスケールの課題を克服するため、共有ラジオファーマシーネットワークを形成しています。
規制環境
核医学用放射性医薬品は、厳格に管理された医薬品・放射線安全規制のもとで取り扱われ、医薬品・医療機器の複合製品として扱われる場合はさらに複雑さが増す。米国では、FDAのOffice of Combination Productsが管轄を決定し、医薬品CGMP(21 CFR 210/211)と医療機器の品質システム要件(21 CFR 820)の両方への準拠、または複合製品向けの21 CFR Part 4に基づく簡素化されたアプローチへの準拠が求められ、これにより放射性医薬品局および製造業者に対する文書化と査察対応の要求が増大している。
欧州では、規制上の道筋は主たる作用機序に依存し、薬理作用が主となる一体型の医薬品・医療機器複合製品は通常、医薬品規制の枠組みの中で審査される一方、医療機器規則(EU)2017/745により、一部の構成については追加でNotified Bodyとのやり取りが必要となる場合がある。放射線防護については、IAEAの安全基準(SSG-46を含む)が、電離放射線の安全な医療利用に関して広く参照される基準を提供している。2025年6月のIAEA技術会合では、最新の放射性核種および小児核医学に関する指針の不足も指摘され、放射性核種治療後の患者退院基準についてより調和されたアプローチが必要であることが強調された。
バリューチェーン分析
核医学のバリューチェーンは、主要な医療用アイソトープの原子炉方式および非原子炉方式による生産、およびPET用アイソトープのサイクロトロン方式による生産から始まる。続いてターゲット処理、放射化学的精製、標識化、GMP下での最終製剤製造、品質管理およびロット出荷判定が行われ、その後病院、画像診断センター、専門の放射性医薬品局へ時間的制約の厳しい流通が行われる。多くのアイソトープは半減期が短いため、ラストマイルの物流とスケジューリングが価値の主要な源泉となり、供給された活性を保護し廃棄を減らすために専門の輸送業者や地域生産拠点が活用されている。
ボトルネックは、信頼できるアイソトープの供給可能性、専門的なホットセルおよび遮蔽設備、複数製品のGMP準拠を支えられる資格を持つ放射性医薬品局の運営体制に集中する傾向がある。このため、サプライヤーおよびサービス提供者は生産能力を増強し、生産から流通にかけての垂直統合を進めており、SHINE Technologiesは2026年1月にLantheusのSPECT製造資産(North Billerica拠点を含む)の買収を完了し、Cardinal Healthは2026年4月にインディアナポリスのCenter for Theranostics Advancementに高容量のアクチニウム225生産ラインを追加した。欧州では、Curiumが2026年6月にフランス・サクレーでLu-177-PSMA-I&T用の新規生産ラインを追加する計画を発表し、上流のアイソトープ生産能力とセラノスティクスに対する下流の臨床需要を整合させることを目指している。
競合環境
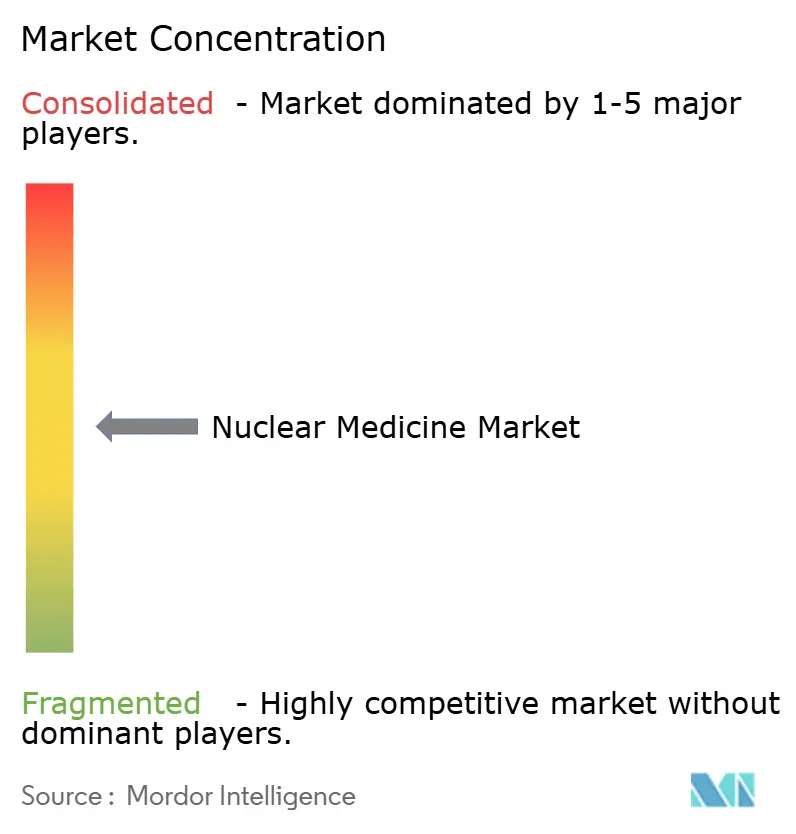
核医学市場は中程度に集中しており、上位5社であるGE HealthCare、Siemens Healthineers、Cardinal Health、Curium、Novartisが収益シェアの大部分を占めています。既存企業は垂直統合を追求し、放射線薬局と同位体施設を買収して供給を確保しマージンを拡大しており、Cardinal Healthの2024年における米国12薬局の買収がその典型例です。製薬企業が複雑な同位体製造をJubilant RadiopharmaやIBA Molecularなどの専門業者にアウトソーシングするにつれ、受託製造が勢いを増し、資本リスクを低減しています。アルファ線放出体治療薬は競争の最前線を形成しており、Actinium Pharmaceuticals、Fusion Pharmaceuticals、Orano Medが信頼性の高いアクチニウム-225サプライチェーンの確立を競っています。ベンダーはワークフロー効率によるテンダー獲得のために画像プラットフォームにAIを組み込んでおり、Siemens Healthineerの腫瘍学自動セグメント化モジュールがその例として挙げられます。FDA 21 CFR Part 212およびEMA GMP附属書3に基づく規制コストは参入障壁を高め、確立された品質システムと検証済みクリーンルームを持つプレーヤーに有利に働きます。
核医学産業リーダー
-
GE Healthcare
-
Cardinal Health Inc.
-
Siemens Healthineers
-
Novartis AG
-
Curium Pharma
- 注:主要企業の掲載順は順位を示すものではありません。
核医学市場 このレポートでカバーされる企業
- Actinium Pharmaceuticals
- Bayer
- Blue Earth Diagnostics
- Bracco Imaging S.p.A.
- BWXT Medical Ltd.
- Cardinal Health
- Cerveau Technologies
- Curium Pharma
- Eckert & Ziegler Radiopharma
- GE Healthcare
- IBA Molecular
- Isotopia Molecular Imaging
- Jubilant Radiopharma
- Lantheus
- NorthStar Medical Radioisotopes
- Novartis
- Siemens Healthineers
- SOFIE Biosciences
- Spectrum Dynamics Medical
- Telix Pharmaceuticals Ltd.
市場機会と将来展望
ライセンス生産の拡大とコンプライアンス手続きの簡素化は、病院や専門の放射性医薬品局における規模拡大を後押しするため、重点的な機会分野となっている。2026年5月、米国原子力規制委員会(NRC)は「Modernizing NRC Regulations for Byproduct Material Use」という規則案を提示し、放射性医薬品ライセンス保有者の規制負担を軽減しようとしており、この現代化により、より迅速な施設立ち上げ、標準化された運用モデル、複数拠点の流通網構築の余地が生まれている。
診断と治療の両分野における供給拡大および現地化の取り組みを通じて、調達および提携の機会も拡大している。2026年のいくつかの動きがこの方向性を示している。Curiumは2026年6月、フランス・サクレーでのルテチウム177生産能力増強に3,200万ユーロを超える投資を発表し、IBAは2026年2月にインド(Shreejiとの提携)、2026年3月に米国(Telixとの提携)で複数拠点のサイクロトロン契約を締結し、PET放射性医薬品の製造拠点を拡大した。さらにRadioMedixは2026年6月、Ga-68 PSMA-11のFDA承認を報告し、前立腺がんPET診断へのアクセス拡大を後押ししている。これらの動きを総合すると、アイソトープ生産、標識化、流通を一体化したサービスとして提供する統合サプライヤーの成長を支えるとともに、治療スイートの構築や取扱いトレーサーの拡大に関連するCDMOおよび専門放射性医薬品局への需要を喚起している。
最近の産業開発事情 核医学市場
- 2026年6月:Siemens Healthineersは、英国ダンステーブルに新設する8Xラジオファーマシーへ2,600万英ポンドを投資すると発表した。この施設は標準施設の8倍の生産能力を持つよう設計されている。この建設は地域の放射性医薬品供給の強靭性を強化し、より予測可能な用量供給によって高スループットのセラノスティクスプログラムを支える。
- 2025年11月:GE HealthCareは、セラノスティクスワークフローおよび新興のアルファ線プログラムで使用されるアイソトープを含む多エネルギー画像診断向けに位置づけられたデジタル4D SPECT/CTシステム「StarGuide GX」についてCEマークを取得した。この承認により欧州での展開の選択肢が広がり、診断と治療をペアリングする経路を構築する施設において、より標準化された定量画像診断が可能となる。
- 2024年12月:Cardinal Healthは、TerraPower Isotopesとの協業により、Center for Theranostics Advancementにおいてcgmp準拠のアクチニウム225の定期週次生産を開始した。定期的な生産体制の確立により、信頼性の高いアルファ放出体の供給に依存する臨床・商業プログラムに向けた国内供給が強化される。
核医学市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、核医学市場は、床現場における診断イメージングまたは標的治療に使用される放射性医薬品および医療用放射性同位体の価値を対象とし、医療提供機関への販売時点で計上する。
対象外の範囲:イメージング機器(PET/SPECTシステムおよびガンマカメラ)ならびに従来のCTまたはX線造影剤は計上しない。
セグメンテーション概要
- 製品タイプ別
- 診断薬
- SPECT
- PET
- 治療薬
- アルファ線放出体
- ベータ線放出体
- 小線源療法同位体
- 診断薬
- 放射性同位体別
- テクネチウム-99m
- フッ素-18
- ヨウ素-131
- ルテチウム-177
- その他
- 適用分野別
- 腫瘍学
- 心臓病学
- 神経学
- 内分泌学
- 整形外科・疼痛管理
- その他の適用分野
- エンドユーザー別
- 病院
- 診断画像センター
- 専門放射線薬局
- 研究機関
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルのガードレールを設定し、インタビューでストレステストを行う前に前提条件を現実的に保つために使用される。一般的に参照するパブリックソースとしては、核医学アクセスに関するIAEA出版物、放射性医薬品承認に関する米国FDA データベース、医療用同位体取り扱いに関する米国NRC資料、手技・設備能力のシグナルとなるOECD保健統計、およびPETとSPECTの利用動向を追跡する査読済み学術論文などが挙げられる。
これらに加え、企業の年次報告書および投資家向けプレゼンテーション、臨床学会・協会のウェブサイト、同位体供給イベントおよびトレーサー上市に関する信頼性の高い報道を精査する。一貫性の確保に立てるため、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースのサブスクリプションを活用し、公開情報を整理して重要な動向を見落とすリスクを低減する。ここで言及したデスクリサーチのソースはあくまで例示であり、データ収集、検証、および明確化の過程では他のパブリックソースおよび有料ソースも使用される。
一次インタビューおよびサーベイ
一次調査は、実際に購入・使用されているものを確認し、デスクリサーチでは明示されることが少ない価格設定とミックスの前提条件を特定するために使用される。放射性医薬品メーカーおよびディストリビューター、病院およびイメージングセンターのリーダー、核医学医師および薬剤師、ならびにAPAC、EMEA、アメリカ大陸全域の調達・オペレーションマネージャーなど、幅広いステークホルダーと対話する。彼らのフィードバックは、同位体の入手可能性、モダリティミックスの変化(PET対SPECT)、およびトレーサーと医療現場別の典型的な価格パターンに関するギャップを埋めるために活用される。
一次査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:13% | APAC:43% |
| 中位層:48% | 部門・ユニットリーダー:31% | EMEA:31% |
| 中小規模プレイヤー:14% | マネージャー:56% | アメリカ大陸:26% |
市場規模算定と予測
市場規模はトップダウン方式で算定され、手技需要とトレーサー使用率をモダリティ別に再構築し、放射性同位体および適応症別の典型的な投与量価格を用いて金額に換算する。計算の根拠を確かなものにするため、サンプリングされたサプライヤー収益のロールアップ、ディストリビューターとのチャネルチェック、および高使用頻度トレーサーのボリューム×平均販売価格(ASP)計算などのボトムアップ検証を選択的に適用する。
モデルで使用する主要インプットには、PET対SPECT手技の比率、手技あたりの投与量前提、用途別(腫瘍学、心臓病学、神経学)のトレーサーミックス、病院とイメージングセンターにわたる医療現場ミックス、および特定期間においてボリュームを制限し得る同位体供給制約が含まれる。小規模な地域においボトムアップのシグナルが不完全な場合は、設置済みPETおよびSPECT設備能力や報告された手技集中度などのプロキシ指標を用いてギャップを補完し、グローバル合計と整合させる。
予測にあたっては、トレーサー承認、償還の勢い、および供給の信頼性が急速に変化し得るため、シナリオ分析を実施する。ベースケースは高齢化人口動向やがん罹患率の方向性などの需要ドライバーに基づき設定され、その後、トレーサーの採用見込みと価格推移に関する専門家インプットを用いて調整される。
データ検証と更新サイクル
最終合計値を確定する前に、手技ボリュームの方向性、トレーサー上市のタイミング、および同位体供給の観察された変化を含む独立したシグナルと照合して出力を検証する。乖離が大きすぎると判断された場合は、前提条件を再検討し、計算を再実行し、問題が価格、ミックス、またはボリュームのいずれに起因するかを確認するために専門家に再連絡する。
レビューはアナリストによるクロスチェックから始まり、インプットと前年比の動きを検証する第二パスへと階的に進む。レポートは年次で更新され、主要な供給障害や規制・償還における重大な変更など、重要なイベントが発生した場合には中間更新が追加される。納品直前には最終レビューパスを完了し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの核医学市場規模と他の公表推計値との比較
核医学の公表市場価値は、トピック名が同じように見えても異なる場合がある。これは、計上範囲が放射性医薬品の売上、イメージングサービス収益、および機器関連価値の間でしばしば変動するためである。また、どの年をベースとして扱うか、通貨換算のタイミング、および価格をフラットな平均値としてモデル化するか、ミックスに応じて変化するトレーサーレベルのASPとしてモデル化するかによっても差異が生じる。
当社のモデルでは、更新タイミングと通貨換算タイミングを厳密に管理し、ミックスがより高価値な治療用同位体に移行する際にはトレーサーレベルのASPを更新している。これが、Mordor Intelligenceがイメージングハードウェアを除いた対象範囲におい19.60 ビリオン 米ドル(2026年)を報告する理由である。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.60 ビリオン 米ドル(2026年) | |
| 業界出版社A | 11.77 ビリオン 米ドル(2025年) | 放射性医薬品として位置付けられることが多いが、規模算定年が早く、対象範囲の重点が一部のPETおよびSPECT製品に偏る傾向があり、治療薬およびより広範な同位体ミックスの重み付けが異なる場合に総価値を過小評価する可能性がある。 |
| グローバルリサーチグループB | 21.27 ビリオン 米ドル(2025年) | 一部の推計は、より広範な核医学収益プールを組み合わせ、モダリティ全体に平均化された価格を適用しているように見受けられる。関連サービスや隣接カテゴリーが暗黙的に含まれ、通貨換算に異なるタイミングウィンドウが使用されている場合、合計値が押し上げられる可能性がある。 |
総じて、この乖離は主に何が計上されているか(医薬品および同位体価値のみ対より広範な収益プール)、ならびにベース年と価格・為替レートの更新方法によって説明される。対象範囲の境界を示し、価値を手技シグナルおよびトレーサーミックスに紐付けることで、最終数値は再確認・再現可能なインプットに対してトレーサブルな状態を維持する。
レポートで回答される主要な質問
2026年の核医学市場規模はどのくらいになりますか?
核医学市場規模は2026年に196億米ドルに達し、2031年には353億2,000万米ドルに達すると予測されています。
最も成長が速いセグメントはどれですか?
治療用放射性医薬品は2031年にかけて15.45%のCAGRで成長し、診断薬を上回ると予測されています。
現在の需要をリードする放射性同位体は何ですか?
テクネチウム-99mは大量の心臓病学および骨スキャンにより2025年の収益の43.28%を占めています。
なぜアジア太平洋は投資家にとって魅力的ですか?
中国とインドはサイクロトロンとPET-CTスキャナーを増設しており、14.56%の地域CAGRと新たな市場機会を牽引しています。
主なサプライチェーンの課題は何ですか?
フッ素-18などの同位体の短い半減期は地域的な製造拠点を必要とし、遠隔地での物流を複雑にしています。