
コンシェルジュ医療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.63 十億米ドル |
| 市場規模 (2031) | 37.98 十億米ドル |
| 成長率 (2026 - 2031) | 9.05 % |
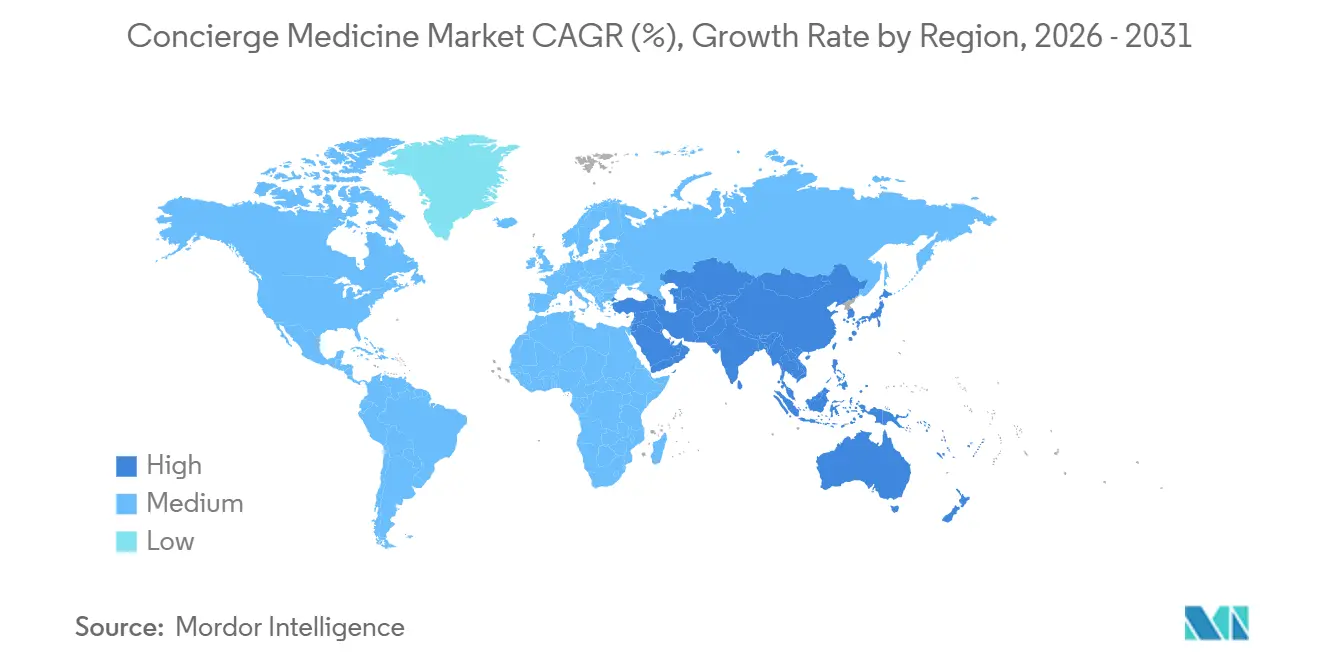
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
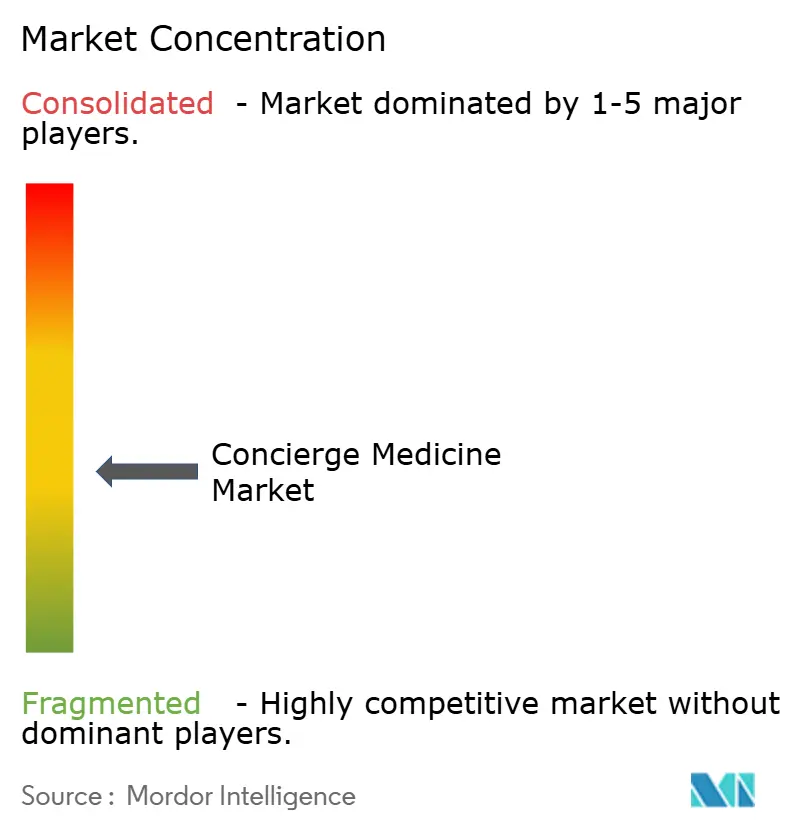
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンシェルジュ医療市場分析
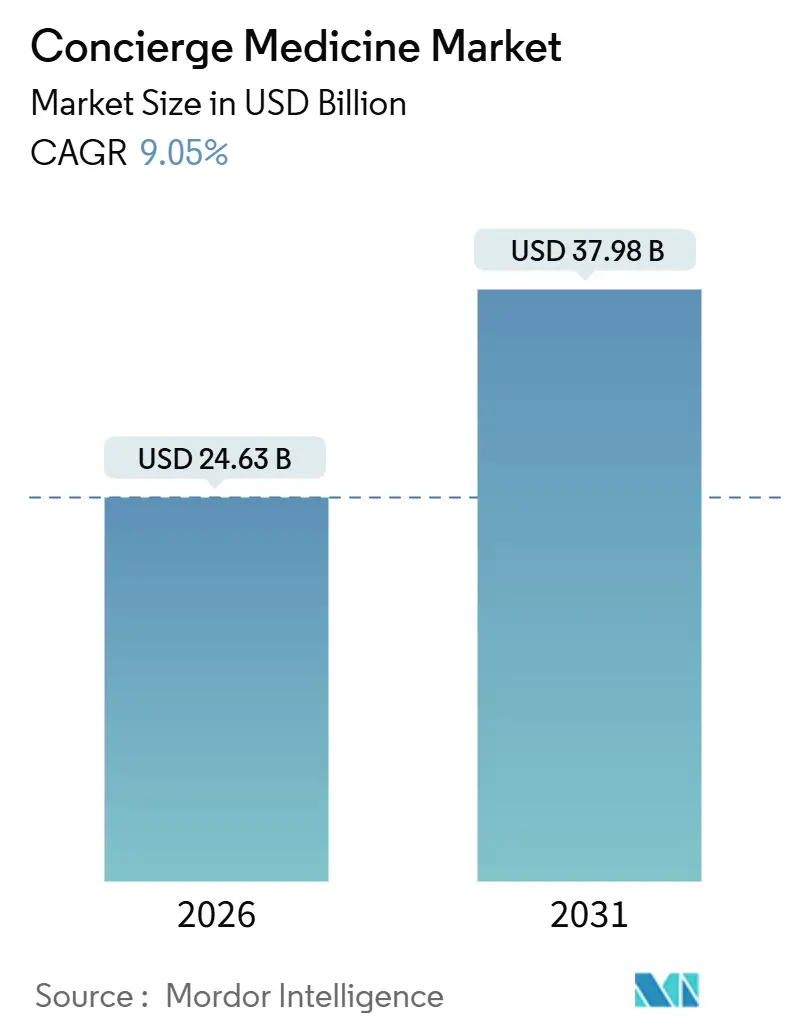
コンシェルジュ医療市場規模は2026年に246億3,000万米ドルと推定され、予測期間(2026年〜2031年)中に9.05%のCAGRで2031年までに379億8,000万米ドルに達すると予測されています。
医師のバーンアウト、高度なケアを求める法人需要の高まり、そして急速なテレヘルス普及が、コンシェルジュ医療市場を再編しており、従来のプライマリケア診療所が会員制モデルへと急速に転換しています。2018年から2023年にかけて、米国のコンシェルジュ診療所数は83.1%増加し、提携医師数は78.4%増加しており、患者がパーソナライズドケアへの支払い意欲を高めていることに対する供給側の加速度的な対応を示しています。Health Transformation Allianceなどの企業福利厚生グループは、欠勤抑制と不要な救急受診を回避するため、約500万人の被保険者従業員にコンシェルジュ会員資格を組み込んでいます。北米が最大の地域市場であり続けていますが、アジア太平洋地域はホリスティックヘルスサービスへの消費者関心の高まりとテレヘルス規制の緩和に支えられて、最も速い成長が見込まれています。
レポートの主要ポイント
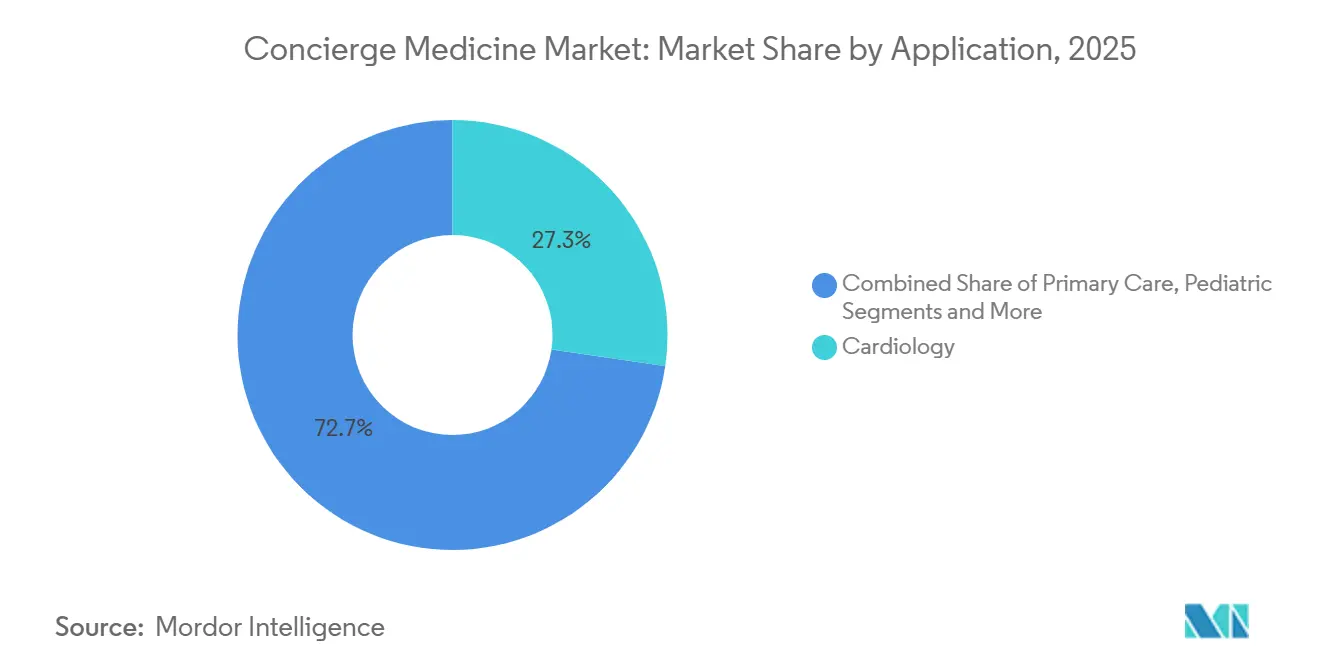
- アプリケーション別では、循環器科が2025年のコンシェルジュ医療市場シェアの27.31%を占め、小児科は2026年から2031年にかけて11.62%という最高のCAGRを記録すると予測されています。
- 所有モデル別では、医師主導のグループ開業が2025年に59.83%の売上シェアを獲得し、バーチャルのみのコンシェルジュプラットフォームは2031年に向けて12.38%のCAGRで拡大しています。
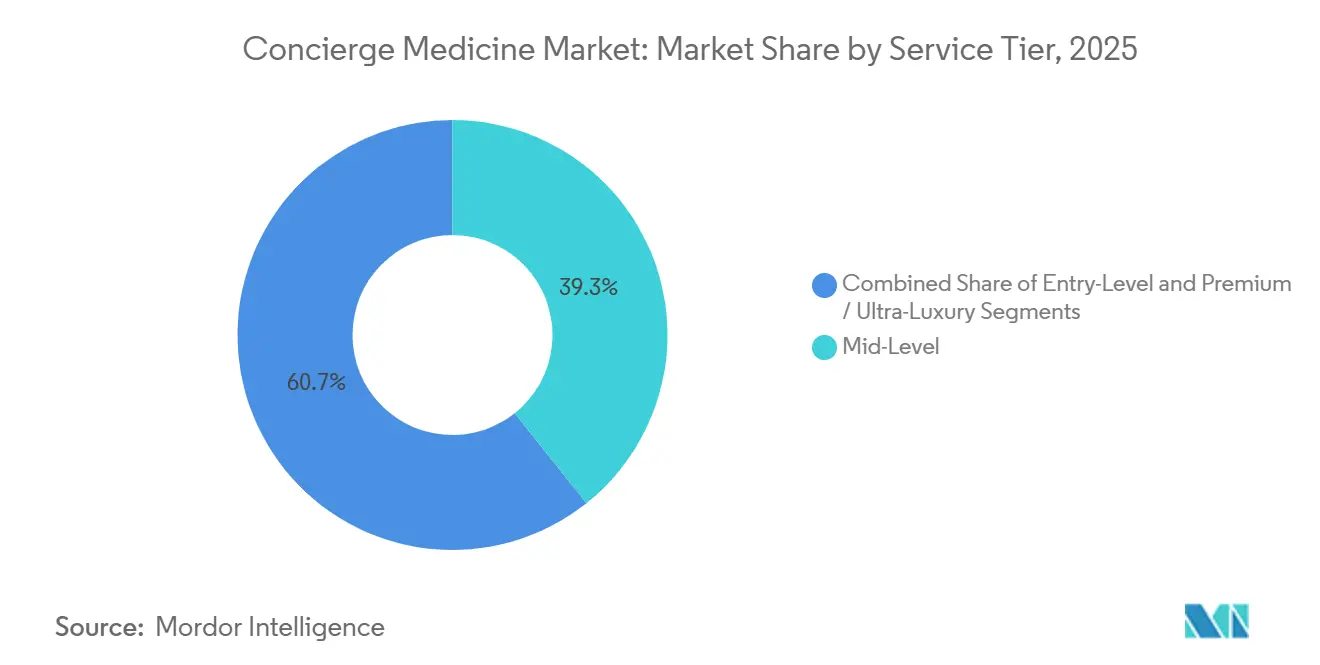
- サービス階層別では、年間3,000米ドル〜10,000米ドルで価格設定されたミッドレベル会員資格が2025年のコンシェルジュ医療市場規模の39.28%を占め、10,000米ドル超のプレミアム階層は10.16%のCAGRで成長しています。
- 提供モード別では、対面ケアが2025年のコンシェルジュ医療市場規模の62.86%を占めましたが、バーチャルのみのモデルは2031年まで13.32%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に38.36%の売上シェアを維持し、アジア太平洋地域は2026年から2031年にかけて12.38%のCAGRでリード成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パーソナライズされた、診察時間が充実したプライマリケア | +2.1% | グローバル、特に北米と西欧で顕著 | 中期(2〜4年) |
| 診療転換を促す医師のバーンアウト | +1.8% | 北米、オーストラリア、英国 | 短期(2年以内) |
| テレヘルスおよびリモートモニタリングの統合 | +1.5% | グローバル、アジア太平洋で最速 | 中期(2〜4年) |
| 高齢化する高資産(HNW)人口の拡大 | +1.3% | 北米、欧州、GCC | 長期(4年以上) |
| コンシェルジュ福利厚生を追加する雇用主 | +1.0% | 北米、欧州・アジア太平洋で新興 | 中期(2〜4年) |
| AI対応の継続的ケア | +0.9% | グローバル、北米と一部のアジア太平洋地域で先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パーソナライズされた診察時間が充実したプライマリケアへの需要拡大
患者はますます、年間1,000米ドルから50,000米ドルの直接年会費を支払って、同日予約、長時間の受診、シームレスなコーディネーションを確保しており、これらはフィー・フォー・サービス環境では得られないことが多いものです。[1]Concierge Medicine Today、「コンシェルジュ医療統計」、conciergemedicinetoday.com 2024年に実施された18,432件のオンデマンド往診訪問の分析では、52%が自己負担であり、94.2%の利用者が再予約すると回答しており、利便性のための支出に対する持続的な意欲を示しています。2024年には北米で高資産(HNW)世帯が562,000世帯増加し、プレミアム顧客基盤が拡大しました。慢性疾患患者も入院再入院リスクを回避するために会員資格を選択しており、ライフスタイル需要が安定したサブスクリプション収益に転換されています。この変化は、患者が費用を負担する価値志向のプライマリケアへの構造的シフトを示しており、コンシェルジュ医療市場の拡大を支えています。
診療転換を促す医師のバーンアウト
2024年には米国の医師の43%がバーンアウトの影響を受け、35%が2年以内に現在の役職を離れることを検討していました。[2]米国医師会、「医師のバーンアウト2024年調査結果」、ama-assn.org コンシェルジュモデルでは通常、患者数が300〜600人に制限されており、従来の診療所の2,000〜2,500人と比較して、管理上の負担が軽減されます。1,300人以上の提携医師を擁するMDVIPは、2024年12月に96%の医師満足度と90%の患者維持率を報告しました。JAMA Health Forum(米国医師会誌ヘルスフォーラム)の研究によると、病院勤務医師は独立開業医師よりも10.7%高い費用を請求しており、独立転換への圧力が高まっています。2024年には医師の42.2%しか医師所有の環境に留まっておらず、希少性によりコンシェルジュ提供者はより高い報酬を要求できるようになり、会員制診療モデルへの勢いが強まっています。
テレヘルスおよびリモートモニタリングの統合
CMS(メディケア・メディケイドサービスセンター)はパンデミック時代のテレヘルス柔軟措置を2025年まで延長し、地方制限を撤廃して音声のみの受診もカバーしています。[3]メディケア・メディケイドサービスセンター、「2025年暦年メディケア医師報酬スケジュール最終規則」、cms.gov AmazonはAmazon CliniicをOne Medicalの都度払いサービスに統合し、49米ドルのビデオ相談を提供することで、ハイブリッドバーチャルケアが獲得コストを低下させる方法を示しています。ウェアラブル端末の統合により、血糖値や心拍リズムのリアルタイムモニタリングが可能となり、より早期の介入が実現しています。アジア太平洋地域の消費者調査によると、テレヘルスの普及率は2020年から2024年にかけて2倍になり、90%が単一のケア窓口を望んでいます。非同期メッセージングにより、医師が1回の診察に費やす時間が短縮され、コンシェルジュプラットフォームが収益性を維持しながらスケールし、コンシェルジュ医療市場を拡大することが可能になっています。
高齢化する高資産(HNW)人口の拡大
北米の高資産(HNW)層は2024年に7.3%増加し、引き続き高齢化が進んでいるため、先制的なマルチスペシャルティコーディネーションへの需要が高まっています。24時間365日の医師アクセス、ゲノムスクリーニング、往診をバンドルした10,000米ドル超の超高級会員資格が注目を集めています。2025年のホワイトハウスの報告書によると、米国の子供の40%以上が慢性疾患を抱えており、富裕層の保護者の間で小児科コンシェルジュへの加入が促進されています。GCCやアジアの富裕層集積地では、エグゼクティブおよびジェリアトリックコンシェルジュモデルへの需要が局所的に生まれています。これらのセグメントでは健康維持への支出が価格非弾力的であるため、景気サイクルを通じて堅牢な収益成長が維持されます。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 保険償還の限定性 | -1.4% | グローバル、価格感応性の高い市場で顕著 | 短期(2年以内) |
| 独立開業医の減少 | -0.8% | 北米、オーストラリア、英国 | 中期(2〜4年) |
| 請求に関する規制上の曖昧さ | -0.7% | 北米、グローバルに波及 | 中期(2〜4年) |
| 公平性とアクセスに関する政策上の反発 | -0.5% | 北米と西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
保険償還の限定性・高額な自己負担費用
会員費は一般的にメディケアや商業保険の償還対象外であり、非医療的なアメニティとみなされています。CMSのガイダンスでは、追加的なカバーサービスの請求のみが認められており、年会費は完全に患者負担となっています。可処分所得が低い市場では、アフォーダビリティの障壁が対象人口を狭めています。病院勤務の医師はすでに独立開業医より10.7%高い費用を請求しており、コンシェルジュアクセスが排他的に見える費用上の懸念を高めています。3,000米ドル未満のエントリーレベルのダイレクトプライマリケア階層はリーチ拡大を目指していますが、これらの簡略化されたサービスは診断の幅に欠けることが多く、競争力が制限されています。
独立開業のプライマリケア医の減少
病院契約では、離職した医師が数年間地域内で開業することを禁じており、コンシェルジュ新興企業の参入を阻んでいます。プライベート・エクイティによる買収も出来高ベースのモデルを優先し、潜在的な転換者を引き離しています。米国医師会の調査データによると、医師の35%が現在の役職を離れることを検討している一方、多くがコンシェルジュ事業を立ち上げるのではなく、引退するか非臨床職に転じています。採用競争の激化により医師獲得コストが上昇し、地理的な展開が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
循環器科の優勢と小児科の急成長循環器科は2025年のコンシェルジュ医療市場シェアの27.31%を制し、継続的なリスク監視と迅速なカテーテル検査室へのアクセスに対するエグゼクティブ需要を背景としています。心血管系サービスに関するコンシェルジュ医療市場規模は、疾病負担を高める人口高齢化と並行して着実に拡大すると予測されています。小児科は現在規模が小さいものの、2025年5月のホワイトハウスが記録した小児肥満、糖尿病、行動障害の増加に後押しされ、2031年まで11.62%のCAGRで成長すると予測されています。
専門科目の多様化が進んでいます。精神医学コンシェルジュへの需要は、雇用主がメンタルヘルスアクセスと生産性を結びつけるにつれて高まっており、プライマリケアは広範な患者パネルの基盤として残り続けています。皮膚科、整形外科、女性の健康は、患者が美容上の結果や妊孕性モニタリングを重視する一部の地域で台頭していますが、コンシェルジュ医療市場全体規模に占める割合はまだ小さいままです。提供者はプライマリケアと専門医へのアクセスをますますバンドルして差別化を図り、ロイヤルティを深め会員資格の継続期間を延ばす複合プログラムを構築しています。


所有モデル別:
グループ開業がリード、バーチャルプラットフォームが変革医師主導のグループ開業は2025年のコンシェルジュ医療市場規模の59.83%を占め、共有インフラとクロスリファーラルのダイナミクスを活用して会員あたりのコストを抑制しています。グループの経済性は、電子記録やリモートモニタリングへの投資も支え、個人クリニックでは資金調達が難しいことが多いものです。しかし、バーチャルのみのコンシェルジュプラットフォームは2031年まで12.38%のCAGRを記録すると予測されており、最小限の不動産コストとAI強化トリアージの強みを活かして、受診品質を損なわずに医師が大規模な患者パネルを管理できるようにしています。
Amazonの傘下となったOne Medicalなどの企業所有ネットワークは200以上のクリニックを運営し、約815,000人の会員にサービスを提供しており、規模がペイヤーおよびサプライヤーとの交渉力を高めることを示しています。フランチャイズ形式は、独自技術を開発するための資本を持たない医師にターンキープラットフォームを提供しますが、病院提携プログラムは入院経路を統合しながらも、コンシェルジュレベルの対応力という点では劣る場合が多いです。全体的に、競争上のポジショニングは、ケアの親密さと業務効率のバランスを取る提供者の能力に左右されており、これはコンシェルジュ医療市場の将来の軌跡に中心的な緊張要素となっています。
サービス階層別:
ミッドレベルはアクセスを均衡させ、ラグジュアリーが富を獲得3,000米ドルから10,000米ドルの間で価格設定されたミッドレベル会員資格は2025年のコンシェルジュ医療市場規模の39.28%を確保し、プレミアムな特典なしにより迅速なアクセスを求める中上位所得世帯にとって魅力的なトレードオフを提供しています。プレミアムおよび超高級階層は10.16%のCAGRで上昇しており、グローバルな医療ナビゲーション、高度な診断、専属ケアチームを重視する高資産(HNW)個人によって推進されています。Sollis Healthは会員の救急受診回避率99%を挙げており、上位層における知覚されたROIを裏付けています。
年間3,000米ドル未満のエントリーレベル階層はコンシェルジュアクセスの民主化を目指していますが、より大きな患者パネルと限られたサービスメニューに依存することが多いです。ミッドレベルプログラムは両端からの圧迫に直面しており、エントリーレベルに対して段階的な費用を正当化しながら、高級競合他社のホワイトグローブ機能を持てずにいます。提供者はチャーンを管理するために階層差別化要素を精緻化し、オーダーメイドの検査プロトコル、専門医コーディネーション、パーソナライズドライフスタイルプランニングを価値のアンカーとして強調しています。
提供モード別:
対面が信頼の基盤、バーチャルがリーチを拡大対面ケアは2025年のコンシェルジュ医療市場規模の62.86%を占め、患者は引き続き身体検査、現地検査、そして対面による親密さを好んでいます。2024年の往診サービスのレビューでは94.2%が再予約意向を示しており、直接的なインタラクションへの持続的な需要を示しています。バーチャルのみのプラットフォームは最速の成長率である13.32%のCAGRで拡大しており、医師に継続的なバイオメトリックデータストリームを提供するリモートモニタリングデバイスの支援を受けています。
年次健康診断とテレヘルスフォローアップを組み合わせたハイブリッドモデルは効率性のバランスを取っています。2026年まで有効なCMSの規則は、地理的場所を問わずテレヘルスを継続的に償還しており、規制上の摩擦を軽減しています。しかし、バーチャルモダリティは複雑な診断において限界があり、多くのオペレーターが混合型サービスを採用する動機となっています。デジタルネイティブの若い患者はメッセージ相談を好み、コンシェルジュ医療市場内の実店舗型診療所にとってもバーチャルキャパシティが戦略的必需品となっています。
地域分析
北米コンシェルジュ医療市場
北米は2025年に38.36%の収益シェアを占め、最大規模の独立開業医プール最も高密度な高純資産人口によって支えられています。米国のコンシェルジュ医療市場規模は拡大し、診療所数は2018年の1,658件から2023年には3,036件に増加し、臨床医数も同期間に3,935人から7,021人に増加しました。米国の雇用主はさらに普及を加速させ、欠勤および救急外来支出を抑制するためにメンバーシップをバンドル提供しています。カナダとメキシコでは、越境医療観光客が継続的なケアを求める主要都市圏を中心に、初期段階の導入が見られます。
アジア太平洋コンシェルジュ医療市場
アジア太平洋地域は、特に中国とインドにおける可処分所得の急速な拡大に牽引され、2031年までに12.38%のCAGRで成長すると予測されています。アジア太平洋の消費者の80%が健康維持サービスへの関心を示しており、半数がプレミアム料金を支払う意向を持ち、90%が一元的なコーディネーションを好んでいます。遠隔医療の利用は2020年から2024年にかけて2倍に増加し、コンシェルジュプラットフォームが活用できるインフラが整備されました。AXAホンコンが2025年に実施した広域湾区医療コンシェルジュサービスネットワークのアップグレードは、越境ケアの成長を象徴しています。日本の高齢化コホートとオーストラリアの民間保険規範が、地域拡大のさらなる余地を加えています。
欧州・中東・南米コンシェルジュ医療市場
欧州では緩やかな普及が見られ、ドイツ、英国、フランスが先頭に立ち、それぞれ民間支出の増加と直接契約に関する許容的な規制の恩恵を受けています。中東のGCC諸国経済は、世界各地の赴任先での継続的なケアを求める駐在員エグゼクティブを対象とした超高級プロバイダーを歓迎しています。南米は依然として新興段階にあり、ブラジルとアルゼンチンの富裕層セグメントがコンシェルジュサービスを採用していますが、より広範な普及は負担可能性と断片化した保険の枠組みによって遅れています。多様な規制体制により現地化されたモデルが必要とされ、大手事業者は参入リスクを軽減するために地域パートナーシップを形成することが促されています。

規制環境
コンシェルジュ医療は、医療、保険、消費者保護に関する規則のパッチワークの中で運営されており、多くの司法管轄区で統一的な法定義が限られている。米国では、メディケアおよび民間保険者の規則は一般的に会員制のリテーナー料を対象外として扱っており、そのため医療提供者は追加的な適用対象サービスのみを分離して請求する必要がある。このアプローチは、二重請求や記録管理に関するコンプライアンスリスクを高める。CMSはパンデミック時代のテレヘルス緩和措置を2025年まで延長し、地理的適用範囲の拡大や音声のみでの利用を認めた。これはコンシェルジュのハイブリッド提供モデルを支える一方、州をまたいだ免許および処方箋のコンプライアンス管理の必要性を高めている。
2026年の重要なコンプライアンスの基軸は、連邦の不正・濫用防止に関する執行解釈である。2026年4月のHHS-OIGのFAQ更新では、公正市場価値(Fair Market Value)は反キックバック法(Anti-Kickback Statute)遵守のセーフハーバーにはならず、スターク法の遵守はAKSの保護を与えないことが改めて示された。これは、コンシェルジュ診療が紹介、補助的サービス、雇用主との取り決めをどのように構築するかに影響する。並行して、One Big Beautiful Bill Act(2026年1月1日施行)は、特定の料金制限の範囲内でダイレクトプライマリケア(DPC)およびHSAの取り扱いに関するより明確な法定枠組みを設け、一部の事業者がサービスをどのように位置付け、会員契約を設計するかを形作っている。カリフォルニア州などにおける「医療の企業実践(Corporate Practice of Medicine)」の州レベルの法理は、非医師による所有を引き続き制約し、企業支援型モデルをMSO(医療管理サービス組織)構造へと押し進め、対象サービス、解約条件、会員資格が保険ではないことを明確にする会員向け開示を求めている。
バリューチェーン分析
コンシェルジュ医療のバリューチェーンは、医師の供給と診療所の設立から始まり、診療形態の転換(フィー・フォー・サービス型の患者群から上限付き会員制の患者群への変換)と会員獲得を経て、対面型、ハイブリッド型、またはバーチャル専用チャネルを通じた診療提供へと進む。これを支える層には、会員管理(登録、定期課金、カスタマーサポート)、臨床ワークフロー技術(EHR連携、セキュアメッセージング、テレヘルス、遠隔モニタリング)、および診断、画像診断、検査、専門医紹介の契約サービスが含まれる。収益の回収は、患者からの直接支払いに大きく依存し、該当する場合は適用対象サービスについて別途請求が行われる。
事業運営の拡大は、多くの場合、管理サービス組織(MSO)などの仲介機関に依存している。MSOは人員配置、スケジューリング、施設、技術調達、コンプライアンス支援を提供し、企業所有に関する州のCPOM(医療の企業実践)制約に対応する。医師の確保は依然としてチェーン内のボトルネックであり、新規診療所開設のための人材確保を厳しくし、需要の高まりにもかかわらず地理的拡大を制限している。したがって、臨床医の経験改善(事務負担の軽減や患者担当数の削減など)や転換支援サービスが差別化要因となり得る。法務・コンプライアンスの助言サービスも中心的な要素であり、特に事業所が雇用主提供型の会員制度を追加したり、州をまたいでテレヘルスを拡大したりする場合、会員契約が消費者保護に関する開示および請求分離規則に整合していなければならないためである。
競争環境
コンシェルジュ医療市場は中程度に分散した状態が続いています。2023年のAmazonによるOne Medicalの39億米ドルの買収は、テクノロジー大手が臨床提供に足がかりを求める中で激化する競争を浮き彫りにしました。One Medicalは現在200以上のオフィスを運営し、約815,000人の会員にサービスを提供し、規模を活用してペイヤーとの契約交渉を行い、文書作成時間を40%削減するAIツールに投資しています。1,170のケアセンターで4,642名の医師を支援するPrivia Healthは、98%の医師総合維持率と100以上のバリューベース契約を報告しており、品質指標に沿ったモデルを示しています。
中小企業は小児ケア、エグゼクティブヘルス、美容皮膚科などのホワイトスペースニッチを追求しています。バーチャルのみの破壊的参入者は不動産コストを回避し、より低い会員価格と広い地理的リーチを可能にしていますが、身体検査の実施においては依然として障壁に直面しています。独立した供給の縮小を考えると、医師採用は最も熾烈な戦場であり続けています。書類作成の削減、患者あたりの収益向上、柔軟なスケジューリングを提供するプラットフォームが人材獲得において優位に立っています。
規制の習熟度も勝者を差別化します。メディケアの請求規定、州の保険開示規則、テレヘルスのライセンス要件に精通した提供者は、市場をより効果的にスケールできます。公平性に関する議論が評判上の精査を引き起こし、オペレーターは測定可能な成果改善を示し、医師の満足度向上がより多くの医師を臨床の場に留めるという点を強調することを迫られています。資本の豊富な参入者が既存の診療所を買収して地域的な成長を加速させるにつれ、統合が進む可能性が高く、中小規模の独立クリニックのマージンは圧迫されていくと考えられます。
コンシェルジュ医療業界のリーダー企業
MDVIP
SignatureMD
Crossover Health
Castle Connolly Private Health Partners
Concierge Choice Physicians
- 注:主要企業の掲載順は順位を示すものではありません。
コンシェルジュ医療市場
- AtlasMD
- Baylor Scott & White Premier
- Carbon Health (Concierge Tier)
- Castle Connolly Private Health Partners
- Cedars-Sinai Concierge Medicine
- Concierge Choice Physicians
- Crossover Health
- EliteHealth
- Forward
- MDVIP
- One Medical (Amazon)
- Paragon Private Health
- PartnerMD
- Peninsula Doctor
- Privia Health
- Priority Physicians
- Qliance (Legacy Case)
- SignatureMD
- Sollis Health

市場機会と将来展望
短期的なホワイトスペースは、会員制プライマリケアと雇用主提供型のアクセスモデルの交点にある。大口購入者はアクセス改善と回避可能な利用の削減のために、コンシェルジュ型の福利厚生を組み込んでいる。ヘルス・トランスフォーメーション・アライアンスは、約500万人の対象従業員に対してコンシェルジュ会員制を組み込んでおり、コンシェルジュネットワークおよび複数拠点の労働力にわたって一貫したサービスレベルを提供できる先進的プライマリケアプラットフォームにとって、拡張可能なB2B2Cルートの根拠を支えている。統合とプラットフォーム構築も、標準化されたワークフローを持つ複数地域ネットワークの余地を生み出している。その一例が、2026年に完了したプレミス・ヘルスとクロスオーバー・ヘルスの合併であり、これによりオンサイト、ニアサイト、バーチャル提供が全国規模で統合された。
もう一つの機会は、会員制の取り決めやデジタルアクセスへの期待に関する進化する規則に適合する製品・価格設計である。2026年1月1日に施行されたOne Big Beautiful Bill Actは、定められた制限の範囲内でDPC会員費に関するHSA適格性のパラメータを明文化した。これにより、一部の事業者は、患者や雇用主にとって曖昧さを減らす、コンプライアンスに準拠した明確な会員階層と請求分離を構築するようになっている。ケアモデルの側面では、市場はハイブリッド型およびバーチャル専用のコンシェルジュデザインへと移行を続けており、CMSによるテレヘルス緩和措置の2025年までの延長や、事業者が非同期メッセージングと遠隔モニタリングを活用して規模的にアクセスを管理していることがこれを支えている。特に、子どもの慢性疾患への注目の高まりに支えられた小児科分野や、複雑な患者に対する高度な連携ケアといった専門分野は、医師主導のグループと企業支援型の診療所ネットワークの双方にとって具体的な拡大ベクトルとなっている。
Recent Industry Developments in コンシェルジュ医療市場
- 2026年3月:クロスオーバー・ヘルスとプレミス・ヘルスが、400以上の組織にサービスを提供する統合型のオンサイト、ニアサイト、バーチャルケアのための最終的な合併契約を発表。この発表は統合を通じて市場構造を再編する。この合併により、多様な提供形態とより強力な企業契約を可能にする全国規模のプラットフォームが生まれる。
- 2026年2月:MDVIPが移転し、フロリダ州ボカラトンのThe Eclipseにて11年間の本社リース契約を確保。この移転は、大手コンシェルジュネットワークの規模拡大と能力拡大を示している。このリースは、全国的な提携医師ネットワークと成長のためのインフラを支える。
- 2026年1月:クロスオーバー・ヘルスとプレミス・ヘルスが、統一された全国規模のオンサイトおよびニアサイトケアプラットフォームを創設するための最終的な合併契約を発表。この発表は、会員制コンシェルジュおよび先進的プライマリケアにおける統合を加速させる。これにより、企業向けの提供モデルと支払者との契約交渉力が強化される。


コンシェルジュ医療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、患者に対して強化されたアクセス、連携、医師の診療時間を提供するコンシェルジュ医療の会員制度およびリテーナー型ケアプログラムから得られる収益として定義され、主要地域における診療所または医師主導の診療所を通じて提供される。
対象範囲の除外事項:保険で支払われる医療処置、検査、画像診断、入院、またはコンシェルジュ会員費・リテーナー料の範囲外にある薬局販売は計上しない。
セグメンテーション概要
- アプリケーション別
- プライマリケア
- 小児科
- 循環器科
- 精神科・メンタルヘルス
- その他のアプリケーション
- 所有モデル別
- 医師所有の個人開業
- 医師主導のグループ開業
- 企業所有クリニック
- 病院・ヘルスシステム提携プログラム
- フランチャイズモデル
- バーチャルのみのコンシェルジュプラットフォーム
- サービス階層別
- エントリーレベル(年間3,000米ドル未満)
- ミッドレベル(年間3,000〜10,000米ドル)
- プレミアム・超高級(年間10,000米ドル超)
- 提供モード別
- 対面
- ハイブリッド
- バーチャルのみ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、対象となる患者層と、コンシェルジュプログラムの課金・運営方法を形作る規則をマッピングするために使用された。米国医療保険福祉省(CMS)のガイダンスおよび料金規則、医師の賃金動向に関する米国労働統計局(BLS)、主要国における支出とシステム能力を理解するためのOECDの医療統計といった公的資料に依拠した。
モデルを実用的なものにするため、プライマリケアへのアクセスと医師の業務負荷に関する査読付き学術誌、政府の保健省刊行物、サブスクリプション型ケアの普及とケア提供パターンを追跡する信頼できる報道機関・団体のウェブサイトなどの資料も確認した。企業の開示資料や投資家向け資料は、価格帯、プログラム構造、地理的展開を理解するために使用された。企業財務、ニュース、特許を追跡する有料サブスクリプションは、規模の指標やサービス拡大に関するギャップを補うのに役立った。これらの例はすべてを網羅するものではなく、入力値の収集、検証、明確化のために他の多くの資料も参照された。
一次インタビューおよび調査
一次調査は、患者が実際に支払っている額と、医療提供者が現実的に提供できる内容を検証することに重点を置いた。これは、プログラムが患者担当数と医師の診療時間によって制約されるためである。主要地域にわたって、診療所経営者、医療ディレクター、診療所運営チーム、第三者管理業者と対話し、一般的な会員価格、サービス内容、および解約傾向を確認した。可能な場合は、これらの点を支払者や紹介パートナーと相互確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):12% | アジア太平洋:44% |
| ミッドティア:54% | 機能・部門リーダー:34% | 欧州・中東・アフリカ:35% |
| 中小企業:15% | マネージャー:54% | 南北アメリカ:21% |
市場規模算定・予測
コアモデルは、プライマリケアの供給能力と普及の指標から始まるトップダウン型の需要プール構築を用い、それを課金対象となるコンシェルジュ会員に変換する。国別の合計値は、参加医師数の推定値、プログラムタイプ別の平均患者担当数、年間会員費の範囲、および対面型、ハイブリッド型、バーチャル専用の提供比率などの入力値を用いて算出された。
これらの合計値は、主に主要都市圏における価格サンプル調査、提供者の集計、および簡易的な収益計算(医師1人当たりの会員数×年間費用)を通じた選択的なボトムアップ推計と照合され、過大計上を洗い出し、非現実的な浸透率を修正した。診療所レベルのデータが確認できない場合は、保守的な普及率帯を用いてギャップを処理し、インタビューを通じて再検証した。
予測に関しては、成長がいくつかの敏感なレバー(医師供給の制約、患者の支払意欲、ハイブリッドプログラムの導入ペースなど)に依存し、これらが急速に変化しうるため、シナリオ分析を使用した。短期的な傾向は、観測された価格設定および登録パターンに固定され、その後、プログラムが拡大するにつれて患者担当数とサービス強度がどのように変化する傾向があるかについての専門家の意見を用いて調整された。
データ検証・更新サイクル
結果は複数の確認を通じて検証され、成果物が実際の供給能力と価格設定に結びついたものとなるようにした。国別推定値を、医師対人口比率、プライマリケアの利用動向、公表されている会員費の範囲といった独立した指標と比較した。また、医師1人当たりの推定収益が高すぎる、または低すぎるように見える異常値についても確認した。
承認前には、モデルは段階的なレビューを経て、前提条件、単位、換算ロジックが再確認され、重要な入力値が変化した場合や解決されていないギャップが残っている場合には、対象を絞った再確認が行われる。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、納品前の最終レビューが実施されることで、クライアントは最新かつ一貫性のある見解を受け取ることができる。
Mordor Intelligenceのコンシェルジュ医療市場規模と他の公表推定値との比較
コンシェルジュ医療の公表市場価値が異なるのは、各発行元がコンシェルジュ収益として計上する範囲の線引きが異なること、また価格設定や患者数が単一の標準的な方法で報告されていないことによる。基準年、通貨のタイミング、対象地域が調査によって異なる場合にも差異が生じ、それが合計値や成長経路に影響する。
この市場における主なギャップの要因は、通常、一部の患者のみがリテーナーを支払うハイブリッドプログラムをコンシェルジュとして扱うかどうか、エントリーレベルのサブスクリプション階層の価格設定と年換算方法、そして推定値が会員費とより広範なプライマリケア支出を混合しているかどうかに帰着する。医師の参加率、現実的な患者担当数、解約率に関する前提も重要であり、これらの入力値の小さな変化が世界全体の数値を大きく変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 24.63 B (2026) | |
| グローバルコンサルティング会社A | USD 20.40 B (2024) | より早い基準年を使用し、通常は範囲を確立された対面型コンシェルジュプログラムに絞り込むため、成長率の高い国々におけるハイブリッド会員やより新しいバーチャル専用モデルを過小に計上する可能性がある。 |
| 業界専門誌B | USD 18.30 B (2024) | 簡略化された医師普及の前提と限られた価格正規化に依拠しており、患者担当数の上限やサービス階層が地域ごとの医師1人当たりの実効収益をどのように変化させるかを見落とす可能性がある。 |
この表に示される差異は、主に対象範囲の違いと、プログラムタイプ間で会員収益をどのように年換算するかによって説明される。Mordor Intelligenceのモデルでは、患者が負担する会員費およびリテーナー料のみを計上し、保険で支払われる医療サービスは、同じ診療所を通じて提供されている場合でも除外している。これらの境界を一貫して適用し、患者担当数と価格設定の確認によってストレステストを行った結果、明確な入力値と再現可能な手順に基づいて追跡しやすい結果が得られている。


レポートで回答された主要な質問
コンシェルジュ医療市場の2031年までのCAGR予測はどの程度ですか?
コンシェルジュ医療市場は2026年から2031年にかけてCAGR 9.05%で成長すると予測されています。
現在最大のシェアを持つアプリケーションはどれですか?
循環器科がリードしており、2025年の売上の27.31%を占めています。
最も速い成長が期待される地域はどこですか?
アジア太平洋地域が2031年まで12.38%のCAGRを記録すると予測されています。
ミッドレベル会員資格セグメントの規模はどのくらいですか?
3,000〜10,000米ドルで価格設定されたミッドレベル階層が2025年の売上の39.28%を占めています。
医師がコンシェルジュモデルに移行する要因は何ですか?
2024年には43%の医師がバーンアウト症状を報告する高いバーンアウト率が、より少ない患者パネルとワークライフバランスの改善を求める転換の動機となっています。
最終更新日:


