
ニオブ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
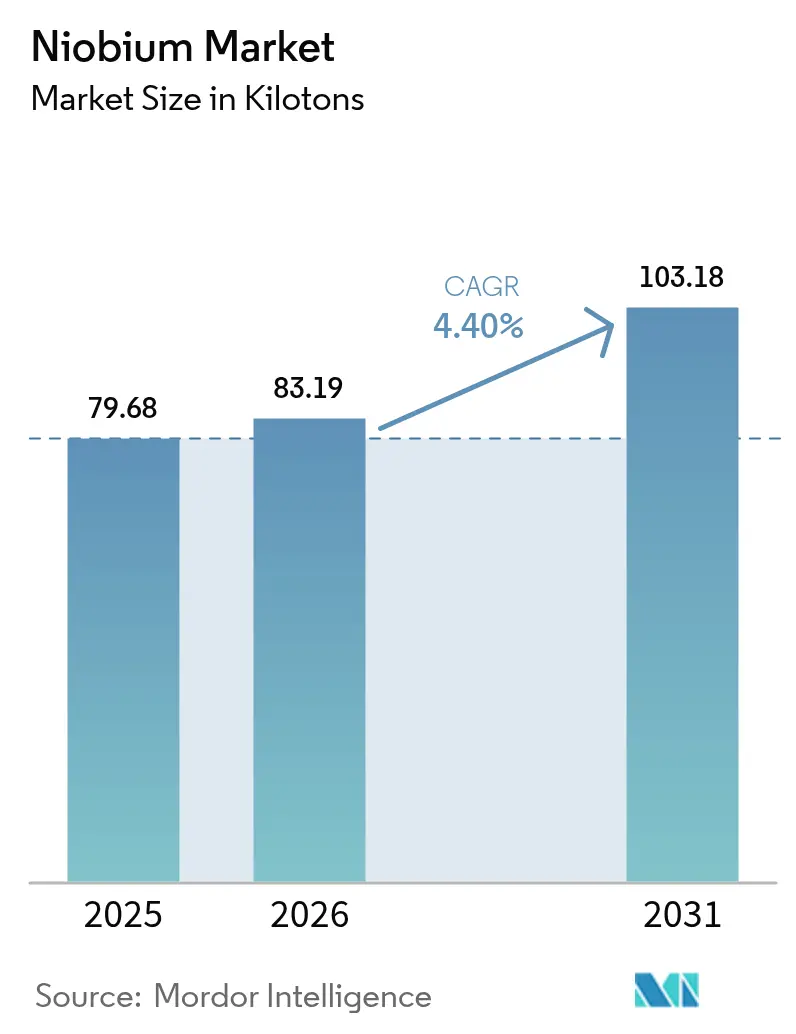
| 市場取引高 (2026) | 83.19 キロトン |
| 市場取引高 (2031) | 103.18 キロトン |
| 成長率 (2026 - 2031) | 4.40 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニオブ市場分析
ニオブ市場規模は2025年の79.68キロトンから2026年には83.19キロトンへと拡大し、2026年から2031年にかけて4.4%のCAGRで2031年までに103.18キロトンに達すると予測されています。建設および自動車製造における高強度低合金(HSLA)鉄鋼への持続的な需要がこの拡大を支えており、ニオブの微量添加によって溶接性を維持しながら引張強度を最大30%向上させることができます。ブラジルを主軸とする集中した供給基盤によって維持されているキログラム当たり45〜50米ドルという価格安定性が、大規模インフラプロジェクトにおける調達リスクを低減する長期引取契約を促進しています。ニオブをドープしたバッテリーアノード、量子グレードの超伝導体、および水素対応パイプラインスチールへの関心の高まりにより最終市場の多様性が広がり、鉄鋼サイクルにおける潜在的な減速からニオブ市場を緩衝しています。カナダおよびアメリカ合衆国における供給側の多様化の取り組みは、ブラジルの支配力に起因する地政学的リスクを軽減し、国内の重要鉱物戦略を強化することを目的としています。
主要レポートの要点
- 産出形態別では、カーボナタイトが2025年に95.85%のシェアを獲得し、ニオブ市場において2031年まで4.43%のCAGRで最も急成長する鉱床種であり続けます。
- タイプ別では、フェロニオブが2025年に92.75%のシェアを占め、ニオブ市場において酸化ニオブが2031年まで4.46%と最も高いCAGRを記録する見通しです。
- 用途別では、鉄鋼が2025年のニオブ市場シェアの92.05%を占め、2031年まで4.45%のCAGRで拡大しています。
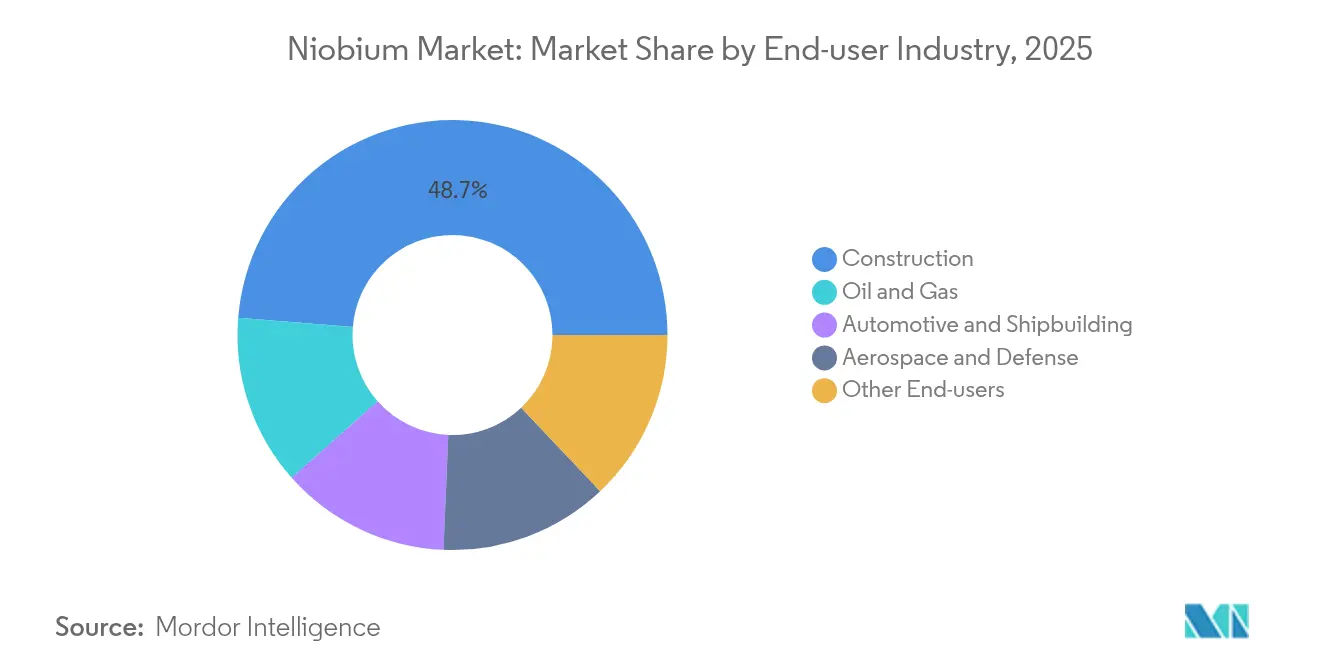
- 最終用途産業別では、建設が2025年に48.72%の収益シェアでリードしており、2031年まで4.61%という最も高い予測CAGRを示しています。
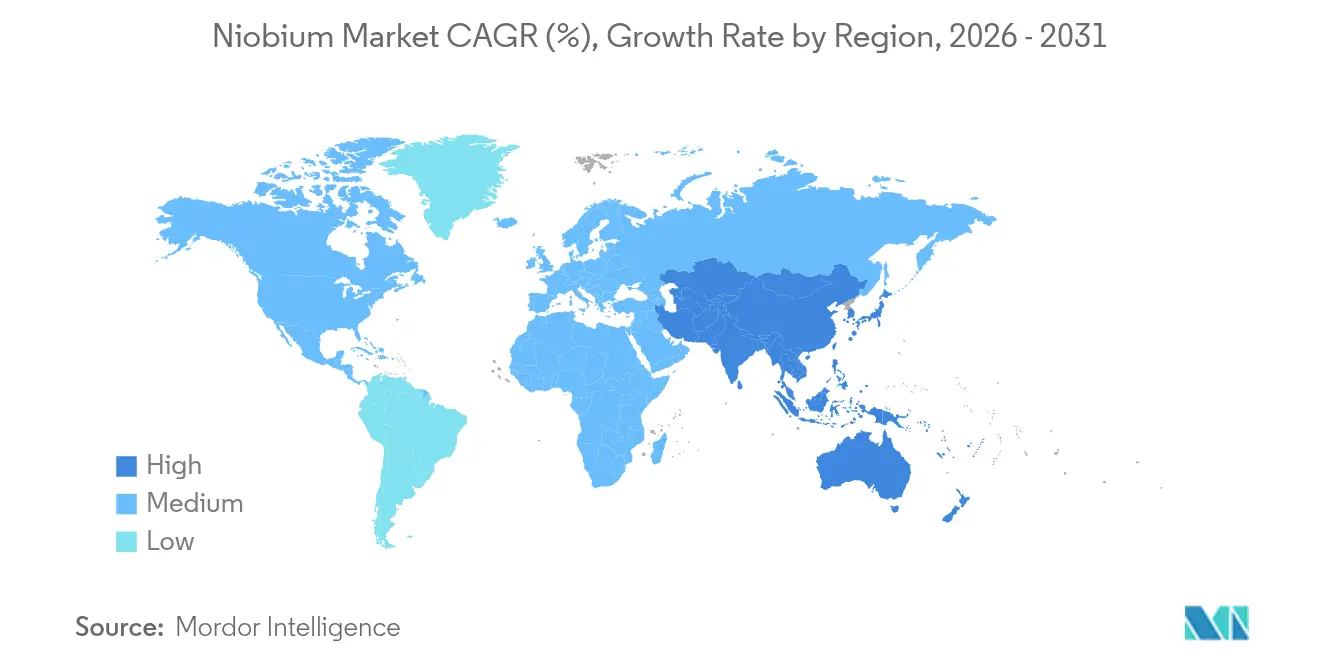
- 地域別では、アジア太平洋がニオブ市場を2025年に60.10%のシェアで支配しており、4.71%のCAGRで成長し、他の全地域を上回っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建設におけるHSLA鉄鋼採用の増加 | +1.2% | アジア太平洋、北米 | 中期(2〜4年) |
| 自動車および造船における軽量化の推進 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 水素およびLNG輸送向けパイプライン整備 | +0.8% | グローバル | 長期(4年以上) |
| ニオブをドープしたリチウムイオン電池のスケールアップ | +0.7% | アジア太平洋;グローバルへの拡大 | 長期(4年以上) |
| 航空宇宙向け積層造形ニオブ合金 | +0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設におけるHSLA鉄鋼採用の増加
建築基準法の改正により耐震性のための強度対重量比の向上が義務付けられ、0.02〜0.05%のニオブを含有するHSLA鉄鋼は従来グレードに比べて20〜30%の強度向上を実現しつつ、必要鋼材量を削減します。中国の2024年耐震基準は高層建築プロジェクト向けにニオブ微合金鉄鋼を明示的に引用しており、インドネシアおよびメキシコでも同様の更新が審議中です。材料コストのプレミアムは5〜8%にとどまるのに対し、構造用鉄鋼の使用量は最大20%削減されるため、エンジニアリング企業は長期インフラ計画全体にニオブ仕様を組み込んでいます。アジアおよびアフリカにおける新たな都市化の波が加速するにつれ、建設需要はニオブ消費全体の49%超を支え、ニオブ市場の安定した基盤を強化しています。規制上の勢いは、10年のホライゾン内でHSLA採用を事実上不可逆なものとしています。
自動車および造船における軽量化の推進
より厳格な燃費目標と海事排出規制が積極的な重量削減戦略を促進しています。ニオブを配合した先端高強度鉄鋼は現在、プレミアムセグメント車両の60%超に採用されており、OEMが衝突安全性とバッテリー誘発の重量ペナルティを両立させる中で大衆市場プラットフォームへの展開も進んでいます。造船分野では、ニオブ添加を施した極低温グレードのHSLAプレートがマイナス162℃における破壊靭性に関するLNGキャリアの要件を満たし、韓国およびカタールにおける艦隊更新を支援しています。商業用トラックおよび貨車メーカーもニオブ強化ビームおよびシャシー部品を好む傾向があり、大幅な設計変更を伴わずに積載効率を向上させています。クロスモーダルな採用サイクルは、ニオブ市場を単一セクターへの依存ではなく、複数産業のシナジーへと位置づけています。
水素およびLNG輸送向けパイプライン整備
新興の水素バリューチェーンには、100バールを超える圧力での水素脆化に耐えられるラインパイプグレードが必要です。ニオブを微合金化したAPI X70鉄鋼は優れた亀裂抑止特性を示し、ドイツおよびテキサスのパイプライン事業者がパイロットネットワークにニオブ含有化学組成を指定することを可能にしています。並行するLNGインフラには極低温でも延性を維持するプレート鉄鋼が必要であり、これもニオブが粒成長抑制に寄与するニッチ分野です。2030年までに水素プロジェクトの設備投資が2,000億米ドルを超えるにつれ、引取契約には数十年にわたるパイプライン権益にわたってニオブの漸増需要を固定する材料基準がますます組み込まれ、ニオブ市場を強化しています。
ニオブをドープしたリチウムイオン電池のスケールアップ
ニオブ-チタン酸化物(NTO)を基盤とするアノード配合は10分で80%充電を実現し、10,000サイクルを超え、フリートオペレーターの稼働率懸念に対応します。CBMMの8,000万米ドルの増設により、2030年までに酸化ニオブの生産能力が40,000トンに引き上げられ、年間約18万個の重工業用バッテリーパックを支えられる規模となります。鉱山運搬、港湾ドレイジトラック、および通勤用鉄道車両への早期展開により、過酷なデューティサイクル下でのフィールドパフォーマンスが実証されています。安全プロファイルが従来のグラファイトベースのセルを上回るため、保険会社はより低いリスクプレミアムを適用し、フリート転換の経済性を加速させています。グリッドストレージの開発者は現在、1日に複数回サイクルする周波数応答システムにNTO化学を試験導入しており、ニオブ市場をモビリティ以外にも拡大しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ブラジルにおける供給集中と価格決定力 | −0.8% | グローバル | 短期(2年以内) |
| 急性曝露に関する健康および環境上の懸念 | −0.5% | ブラジル、カナダ、新興生産国 | 中期(2〜4年) |
| ESGトレーサビリティコンプライアンスコスト | −0.3% | グローバルサプライチェーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急性曝露に関する健康および環境上の懸念
ニオブ鉱石はトリウムおよびウランと共存することが多く、採掘中に厳格な放射線管理が必要です。ブラジルの規制当局は現在、ライセンス更新前に地下水のベースラインとアイソトープマッピングを義務付けており、コンプライアンスコストが15〜25%増加しています[1]。先住民族の土地に関する論争がグリーンフィールドの許認可をさらに遅延させており、カナダのリング・オブ・ファイア地域でも同様のコミュニティエンゲージメントの障壁が現れています。産業的な曝露レベルでの慢性毒性事例は記録されていませんが、社会的認知リスクが設備投資の判断に影響し、供給側の機動性を抑制する可能性があります。
ESGトレーサビリティコンプライアンスコスト
EU電池規則および米国の重要鉱物関連法案は、鉱山から再生工場に至るまでの完全なカストディチェーン文書化を義務付けています。ブロックチェーンベースのソリューションは輸送価格の3〜5%のコストがかかり、中小規模生産者および中小合金加工業者の利益率を圧迫しています。自動車および電子機器分野のOEMは、必須の監査要件をサプライチェーンのティア構造全体に課すようになり、検証基準を満たせるサプライヤーへの需要が集中しています。こうした取り組みはレピュテーション上の耐性を高めるものの、一時的に営業費用を増加させ、調達サイクルを長期化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
産出形態別:
カーボナタイトがグローバル支配を確立カーボナタイトを母岩とする鉱床が2025年の世界供給量の95.85%を占め、ニオブ市場規模の成長軌跡を支えながら2031年まで4.43%のCAGRで拡大する見込みです。ブラジルのアラシャー鉱山は低い採掘比率と粗粒パイロクロアを特徴とし、選鉱を簡略化することで競争力のある操業コストでフェロニオブを生産しています。
現在、探査支出はグリーンランドおよびタンザニアの地下カーボナタイトを対象としていますが、アラシャーの規模に匹敵する発見は存在せず、既存の供給集中が強化されています。予測可能な鉱物組成と数十年にわたる冶金ノウハウは安定した生産量をもたらし、長期の引渡し契約を固定し、ニオブ市場の価格安定性を強化しています。日本およびドイツの戦略的備蓄者は、合金加工の品質管理を効率化する一貫した不純物プロファイルのため、引き続きカーボナタイト原料を選好しています。

注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
タイプ別:
フェロニオブが鉄鋼における優位性を維持フェロニオブは2025年の出荷量の92.75%を占め、世界粗鋼需要のパターンを反映しながら2031年まで4.35%のCAGRを記録すると予測されています。通常65%のニオブを含有するこのマスターアロイは、塩基性酸素炉の操業に容易に組み込まれ、溶解炉エンジニアが結晶粒径と析出速度論を精密に調整することを可能にしています。酸化ニオブは現在マイナーなシェアを占めるに過ぎませんが、電池および誘電体セラミックの需要増加を背景に成長ペースを加速させており、CBMMの専用酸化物ラインは2030年までに年間4万トンの生産能力を目標としています。
真空グレードの金属および特殊合金粉末は、航空宇宙エンジン、MRI磁石、および量子デバイスに供給され、少量にもかかわらず高い単位価格を維持しています。積層造形が普及するにつれ、球状C-103粉末の需要はバルクプレートおよびバーを上回るペースで拡大し、コンバーターの収益源を多様化させる可能性があります。したがって、フェロニオブは数量面のアンカーであり続けますが、高純度誘導品がニオブ産業全体の利益率のダイナミクスを形成することになります。
用途別:
鉄鋼消費が支配的だが多様化が加速鉄鋼用途が2025年需要の92.05%を占め、4.45%のCAGRで前進し、ニオブ市場の基盤的な牽引力を確保します。0.05%未満の添加量で不均衡なほどの強度向上をもたらし、ニオブの微合金としての地位を維持しながら、橋梁、高層ビル、およびエネルギーパイプラインにおける軽量材料設計を強化しています。
MRIスキャナーおよび粒子加速器の超伝導磁石は、ニオブスズおよびニオブチタン線材に依存しており、1.8K動作域へのアップグレードがシステムあたりの使用量を延長し、病院施設における成熟化を相殺しています。NTOセルがLFP化学との商業的同等性を達成すれば、電池用途は今十年末までに無視できる水準から二桁シェアへと跳躍し、ニオブ市場規模に高付加価値ノードを加える可能性があります。化学プロセス機器および医療用インプラントはニッチなセグメントを構成し、耐食性および生体適合性を活かしています。
最終用途産業別:
建設がリード、モビリティが勢いを増す建設は2025年のニオブ消費量の48.72%を占め、アジアおよびラテンアメリカ全域で大都市プログラムおよび耐震改修が普及するにつれ4.61%のCAGRを示しています。軽量車両の義務化がEVプラットフォームにおける先端高強度鉄鋼の大量採用により大型バッテリーパックの重量ペナルティを相殺する中、自動車および造船は漸増的なトン数成長の最前線に押し出されており、車両一台あたりのニオブ使用量は平均75グラムから115グラムに増加しています。航空宇宙・防衛は数量では小さいものの収益面では重要であり、ハイパーソニックプロジェクトが要求するC-103および新型耐火合金の価格水準を考慮すると特に顕著です。
水素およびLNG回廊への石油・ガス中流投資は、将来のエネルギーインフラにニオブ微合金化をさらに組み込む専用パイプグレードを支えています。電子機器や医療機器などの小規模ニッチは、ニオブのユニークな電子構造と生体適合性から恩恵を受け、拡大する最終用途の多様性を示しています。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ニオブ市場
アジア太平洋地域は2025年の世界総量の60.10%を占め、2031年までに4.71%のCAGRで成長すると予測されており、ニオブ市場において最大の地域シェアを確保している。中国の巨大な鉄鋼生産量と進化する耐震基準が大量需要を支える一方、ニオブ-シリコン合金を探求する航空宇宙プログラムが次世代推進システムへの採用を拡大している。
北米ニオブ市場
北米の成長は二つのテーマに依存している。すなわち、輸送車両の脱炭素化と防衛主導の極超音速開発である。EPA燃費規制の強化および州レベルのゼロエミッション義務化により、OEMはシャシーの軽量化のためにニオブ強化鋼の採用を推進しており、より重いバッテリーシステムとのバランスを取っている。カナダのニオベック鉱山は世界生産量の約8〜10%を供給しているが、米国の政策立案者はブラジルからの輸入依存を抑制するための戦略的必要性として、エルク・クリークを通じた多様化を引き続き重視している。
欧州ニオブ市場
欧州は、ニオブ微量合金化API X70グレードを必要とする水素パイプラインの拡張によりネットゼロ目標を追求しており、厳格な車両CO₂規制が自動車プレス加工における高強度鋼の普及を支えている。ドイツの自動車クラスターはフェロニオブ添加を活用してより軽量なボディ・イン・ホワイト組立を実現する一方、ノルウェーの鉱物戦略は改訂された許認可規則のもとで国内探査の優先事項としてニオブを位置付けている。また、同地域はCERNの加速器アップグレード向けニオブ-スズ超電導体に関する基礎研究を支援しており、より広範なニオブ市場の中で研究主導のニッチ分野を持している。
規制環境
ニオブは、重要原材料および責任あるサプライチェーンに関する枠組みの下で規制が強化されつつあり、これがライセンス供与、貿易、情報開示に影響を及ぼしている。EUの重要原材料法(2024年3月採択)は欧州重要原材料委員会を設立し、供給国との戦略的パートナーシップの仕組みを制度化したことで、フェロニオブ、酸化ニオブおよび関連派生品の下流利用者に対するデューデリジェンスの期待が強化された。
供給側では、ブラジルがより広範な重要鉱物政策の動きと合わせてコンプライアンス要件を強化している。2026年5月、ブラジル下院は法案PL No 2780/2024を承認し、重要・戦略鉱物に関する国家政策を確立した。この中には研究開発および鉱物認証メカニズムに関連する規定が含まれる(今後の立法手続きに従う)。別途、ブラジルでは2026年から規制対象の発行体および金融機関に対して、ISSB基準(IFRS S1およびS2)に整合したサステナビリティ関連の財務情報開示が義務化される方向に動いており、これによりニオブのサプライチェーン全体でESG報告およびトレーサビリティの要件が高まっている。米国では、2026年1月の加工済み重要鉱物に関する大統領令が、輸入依存の加工業者にとって貿易政策上の不確実性をさらに一層高めた。
競争環境
ニオブ市場は厳密に管理されたサプライチェーンを有しています。CMOCグループはカタラン鉱山で続き、Magris Performance Materialsはカナダのニオベックサイトを運営しており、協調的な設備投資が供給過剰リスクを軽減する寡占的なランドスケープを集合的に形成しています。競争の激しさは中程度にとどまっています:最終用途ユーザーは集中リスクをヘッジするために複数年の供給契約に依存していますが、意味のある代替物が存在しないため、サプライヤーは健全な利益率を享受しています。リサイクルにおけるホワイトスペースの機会が存在し、HSLAスクラップからのニオブ回収は技術的には実現可能ですが、まだスケール化されていません。また、純度閾値が従来の真空グレード仕様を超える量子コンピューティング向け特殊合金でも機会が存在します。全体として、市場参加者は下流の顧客との協働研究開発を重視し、新興のクリーンエネルギーおよびデジタル用途全体でニオブの役割を定着させています。
ニオブ産業のリーダー
-
CMOC
-
CBMM
-
Changsha South Tantalum Niobium Co. Ltd
-
Magris Performance Materials
-
NioCorp Development Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ニオブ市場 このレポートでカバーされる企業
- Admat Inc.
- American Elements
- Australian Strategic Materials Ltd
- CBMM
- Changsha South Tantalum Niobium Co. Ltd
- CMOC
- Grandview Materials
- Magris Performance Materials
- NioCorp Development Ltd
- Titanex GmbH
市場機会と将来展望
供給の多様化と新たな転換能力の整備により、現在集中している生産基盤の外側に具体的な余地が生まれつつある。2026年3月、Panda Hill Tanzania Limitedはタンザニア政府と大規模鉱業契約を締結し、ムベヤ地域でのPanda Hillニオブプロジェクトの開発を進めることとなった。この計画にはアフリカ初のフェロニオブ製錬所の建設が含まれ、年間生産目標は100,000トンとされている。これにより、ブラジル以外の原料が世界の合金・鉄鋼サプライチェーンに参入する道が開かれる。
下流では、電池材料が実証段階から専用の生産資産および製品ポートフォリオへと移行しつつある。CBMMはブラジルのアラシャに年間初期生産能力2,000トンのXNO活物質陽極材料施設を開設し、2026年5月にはCIBF 2026において電池材料向けのNBXCELERニオブ酸化物技術ポートフォリオを披露した。2026年6月には、CBMMも2030年までの複数年投資計画(110億レアル)を発表し、その大部分をニオブ系製品の生産能力拡大に充てるとしており、鉄鋼向けの確立されたフェロニオブ生産量基盤に加え、高純度酸化物や設計された電池投入材の機会を強化している。
最近の産業開発事情 ニオブ市場
- 2026年4月:NioCorp Development Ltd.は、Traxys North America LLCとの間で、Elk Creekプロジェクトの残存計画生産量(フェロニオブおよびスカンジウム製品を含む)の販売・購入に関する非拘束的なタームシートを発表した。この取り決めは、プロジェクトの本格的な資金調達に先立つ顧客アクセスおよび商業構造化への道筋を示すものであり、北米における新規供給の主要な課題に対応するものである。
- 2026年1月:NioCorpは、Elk Creek重要鉱物プロジェクトにおける2025年の掘削キャンペーンの最終分析結果を報告し、実現可能性評価および資金調達関連業務の技術的更新を支援した。このデータパッケージは、地質学および冶金学の更新を負債による資金調達の準備状況に結びつけることで、米国における主要なニオブ供給源としてのプロジェクト開発の説得力を強化している。
- 2024年11月:Echion TechnologiesとCBMMは、ブラジルのアラシャにおいてニオブ系陽極材料の生産施設を開設し、年間生産能力はXNO材料2,000トンとなった。この稼働開始により、ニオブ電池陽極向けの専用転換能力が加わり、鉄鋼以外への需要拡大がもたらされるとともに、急速充電型エネルギー貯蔵サプライチェーンへのニオブ供給拡大の道筋が確立された。
ニオブ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ニオブ市場はニオブ含有製品の供給と消費を対象とし、主要な最終用途および地域別に、産業用途で取引・使用されるニオブ含有製品のトン単位の数量を追跡する。
対象外の範囲:下流の鉄鋼、電子機器、バッテリーシステムの価値は除外し、ニオブ含有材料のみを計上する。これらの材料から製造された最終製品は含まない。
セグメンテーション概要
- 産出形態別
- カーボナタイトおよび関連鉱物
- コランバイト-タンタライト
- タイプ別
- フェロニオブ
- 酸化ニオブ
- ニオブ金属
- 真空グレードニオブ合金
- 用途別
- 鉄鋼
- 超合金
- 超伝導磁石およびコンデンサ
- 電池
- その他の用途
- 最終用途産業別
- 建設
- 自動車および造船
- 航空宇宙・防衛
- 石油・ガス
- その他の最終用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- ロシア
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ニオブの物理的な流通を把握することから始まり、モデルが実際の採掘、加工、貿易の動きに基づいたものとなるよう構築される。USGS鉱物統計、国連コムトレードの貿易コード、世界銀行およびIMFのマクロ経済データシリーズ、税関や鉱業省の公表データなどの公開情報源を活用し、生産量、輸入依存度、および見かけの消費パターンを把握する。また、査読済み学術誌や材料科学分野の出版物に掲載された技術・政策文献を精査し、フェロニオブや酸化物などの形態、ならびにそれらが鉄鋼や特殊用途へどのように移行するかを理解する。
実務的な前提条件を構築するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界専門誌を活用し、設備能力の更新、拡張計画、供給障害に関する情報を収集する。収集が困難なシグナルにつては、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および輸出入の船積みレベルの追跡サービスを選択的に利用し、貿易フローの相互検証や異常な単価の把握に役立てる。ここに記載した情報源はあくまで例示であり、データの収集、検証、および明確化のために他の多くの公開情報源も活用している。
一次インタビューおよびサーベイ
一次調査は、材料がサプライチェーンをどのように流通するかを確認し、換算係数、典型的な製品ミックス、および購買行動に関する前提条件を検証するために実施する。生産者、加工業者、流通業者、および大規模な産業バイヤーを対象にインタビューを行う。その後、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域の地域別ダイナミクスを再確認し、供給集中度と貿易依存度が一貫して反映されるようにする。デスクリサーチが不十分な領域では、インタビューからの情報が、用途別シェア、新規設備能力の稼働時期、および契約購買とスポット購買が報告数量にどのように現るかについて、現実的な範囲を設定するうえで役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):43% |
| 中位層:57% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域(EMEA):37% |
| 小規模プレイヤー:16% | マネージャー:57% | 南北アメリカ地域:20% |
市場規模算定と予測
市場規模の算定は、需要プールのトップダウン再構築を基盤としており、鉄鋼および特殊用途の生産量、貿易の流入・流出、および見かけの消費シグナルを、形態別のニオブ含有材料の数量に換算する。この基準値が確定した後、生産者の設備能力と稼働率のサンプリング、典型的な出荷ロットに関するチャネルチェック、および貿易データにおける平均単価のスポットチェックを含む選択的なボトムアップ検証によって合計値を裏付ける。前提条件は、これらの検証において証拠が一致した場合にのみ修正する。
この市場において重要なインプットには、フェロニオブ対酸化物対金属のミックス精鉱から使用可能な製品への換算歩留まり、高強度低合金(HSLA)鋼の生産動向、航空宇宙・超合金の生産指標、および供給可能性を変化させうる地域別の輸入依存パターンが含まれる。予測においては、鉄鋼生産量の成長と新規設備能力の稼働時期に連動したシナリオ分析を活用し、プロジェクトの立ち上げリスクおよび高強度鋼における採用見通しに関する専門家の見解を通じてシナリオウェイトを精緻化する。国別または用途別にデータが不足している場合は、関連合金需要や貿易集中度などの代替指標からスケーリングを行い、結果が再現可能となるよう論理の一貫性を維持する。
データ検証と更新サイクル
アウトプットは、推定消費量が貿易収支、既知の供給集中度、および現実的な換算歩留まりと整合しているかを確認することで三角検証を行い、外れ値が全体のパターンに合致しない場合は修正する。地域別および形態別に分散チェックを実施し、急激な変動にフラグを立てたうえで、承認前に前提条件と計算を再確認する内部レビューを行う。レポートは年次で更新され、主要な設備力の変更、輸出規制、または購買行動を変化させうる急激な価格変動など、重要なイベントが発生した場合には中間更新を実施する。納品前に最終確認を行い、クライアントが入手可能な最新のインプットに基づく最新の見解を受け取れるようにする。
Mordor Intelligenceのニオブ市場規模と他の公表推計値との比較
ニオブの公表市場規模は、特に数値が物理的なトンを表すのか、想定価格から算出した価値推計を表すのかという点でスコープが一致していないため、大きく乖離して見える場合がある。また、ある調査が中間製品と最終製品を一つの合算プールとして扱う場合や、通貨のタイミングと契約価格の取り扱いが異なる場合にも差異が生じる。
一部の外部推計は米ドル建てで報告されており、複数の製品形態を幅広い価格前提でまとめて計上することが多く、合計値が大きく変動する可能性がある。Mordor Intelligenceでは、市場はトン単位で表示され、フェロニオブ、酸化物、金属、真空グレード合金などのニオブ材料に限定しており、用途別の内訳はサプライチェーンインタビューおよび貿易ローチェックを通じて検証している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 83.19キロトン(2026年) | |
| グローバルコンサルタンシーA | 1.91 ビリオン 米ドル(2023年) | 価値ベースの市場規模算定は、価格デッキと製品ミックスの前提条件によって合計値が膨らんだり縮小したりする可能性があり、米ドル建ての数値は通貨のタイミングと契約価格のラグによって年度間比較が影響を受けやすい。 |
| 業界出版社B | 2.93 ビリオン 米ドル(2024年) | ニオブ製品の定義を広くし、単一の混合平均販売単価(ASP)アプローチを採用すると、隣接する加工品が取り込まれる可能性があり、結果は予測において価格上昇をどの程度の速さで適用するかに大きく依存する。 |
表中の乖離は主に、単位の選択と何を市場の一部として計上するかを反映しており、単なる計算の違いではない。モデルを物理的なトンに基づいて構築し、インタビューならびに貿易・生産シグナルを通じて主要な内訳を検証することで、推計値はインプットが変化した際に繰り返し実行可能な明確なステップに基づいたものとなる。
レポートで回答される主要な質問
ニオブ市場の2031年の予測数量は?
予測では2031年までに103.18キロトンに達し、2026年からの4.40%のCAGRを反映しています。
ニオブの世界消費においてどの地域がリードしていますか?
アジア太平洋が2025年需要の60.10%を占め、中国の大規模な鉄鋼およびインフラ基盤によるものです。
ニオブが水素パイプラインにとって重要な理由は何ですか?
ニオブを含有する微合金鉄鋼は水素誘起割れに対する耐性を有し、安全な高圧輸送を可能にしています。
フェロニオブと酸化ニオブはどのように異なりますか?
フェロニオブは鉄鋼メーカー向けの鉄含有マスターアロイであり、酸化ニオブは急速充電バッテリーアノードに使用される高純度形態です。
現在最もニオブを消費している最終用途産業はどこですか?
建設が需要の48.72%を占め、HSLA鉄鋼を指定する耐震強化および高層建築プロジェクトに牽引されています。
ニオブ市場に影響を与える供給リスクは何ですか?
ブラジルの78%という生産シェアが供給を集中させ、輸入国を地政学的または物流上の混乱にさらしています。