
銅市場規模およびシェア
Mordor Intelligenceによる銅市場分析
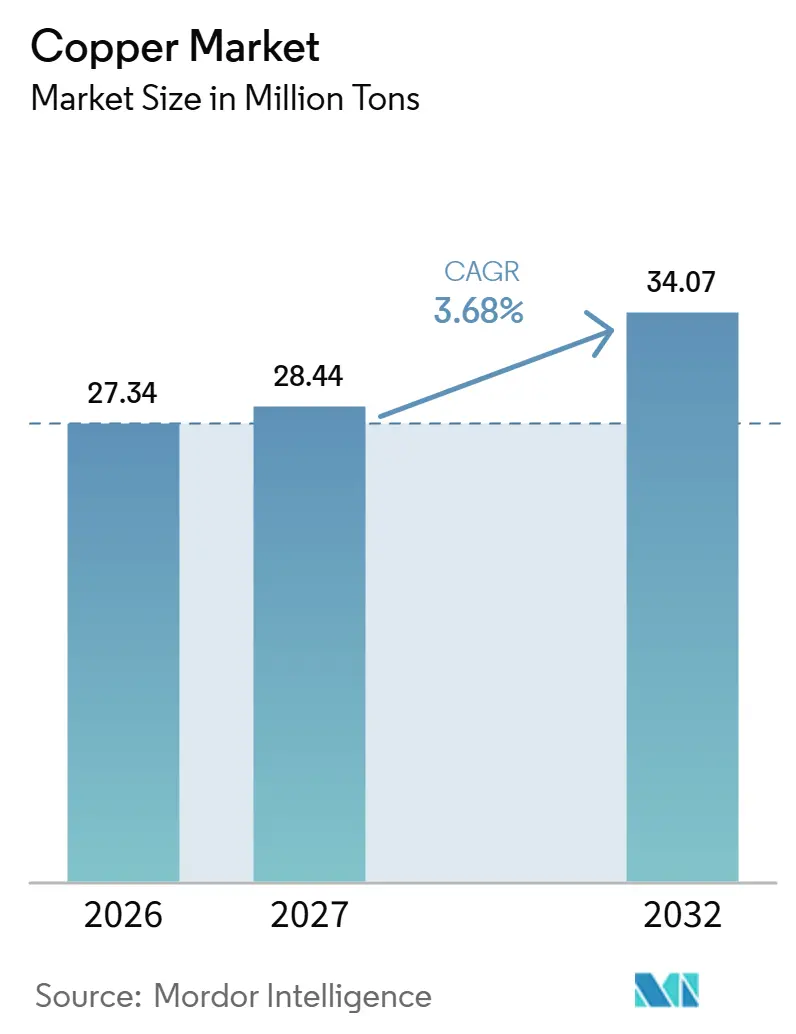
銅市場規模は2026年に2,734万トンと推定され、2027年には2,844万トン、2032年までに3,407万トンに達し、2027年から2032年にかけてCAGR 3.68%で成長すると予測されています。
電化および都市建設は、電力網と銅ケーブル(インドにおけるネットワーク拡張を含む)を通じて需要を支えています。2025年12月に始まった世界的な銅価格の上昇は、米国の関税不確実性、鉱山の操業障害、ファンドによる買いを背景としており、中国における実物需要の弱さを露呈しました。高まる電力需要は、金属を調達する加工業者への価格圧力と共存しています。リサイクル投資は処理能力を追加する一方、段階的な拡張契約は追加的な供給対応を投資承認に結びつけています。電力網および建設需要は数量を維持していますが、価格上昇が加工業者の運転資本を圧迫しているため、稼働済みの処理能力は条件付きプロジェクトよりも即時の商業的価値を持ちます。
主要レポートのポイント
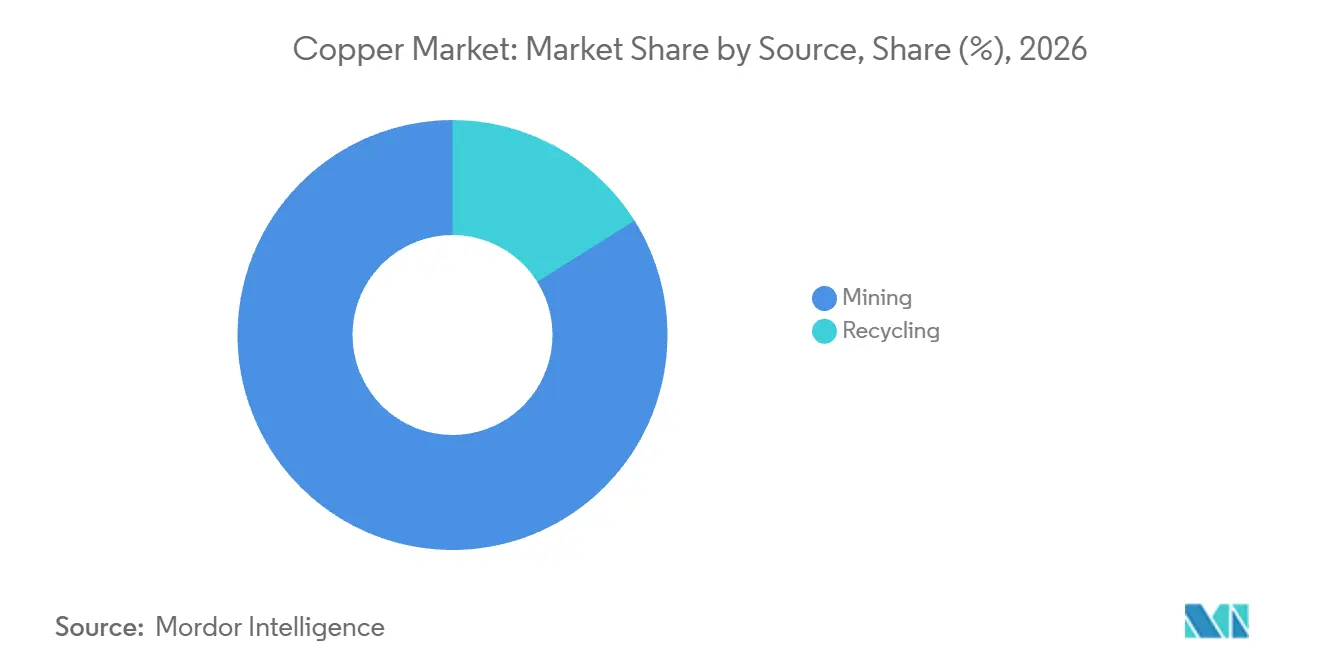
- 供給源別では、採掘が2026年の銅市場シェアの83.93%をリードし、リサイクルは2027年から2032年にかけてCAGR 5.12%で最も急速に成長するセグメントです。
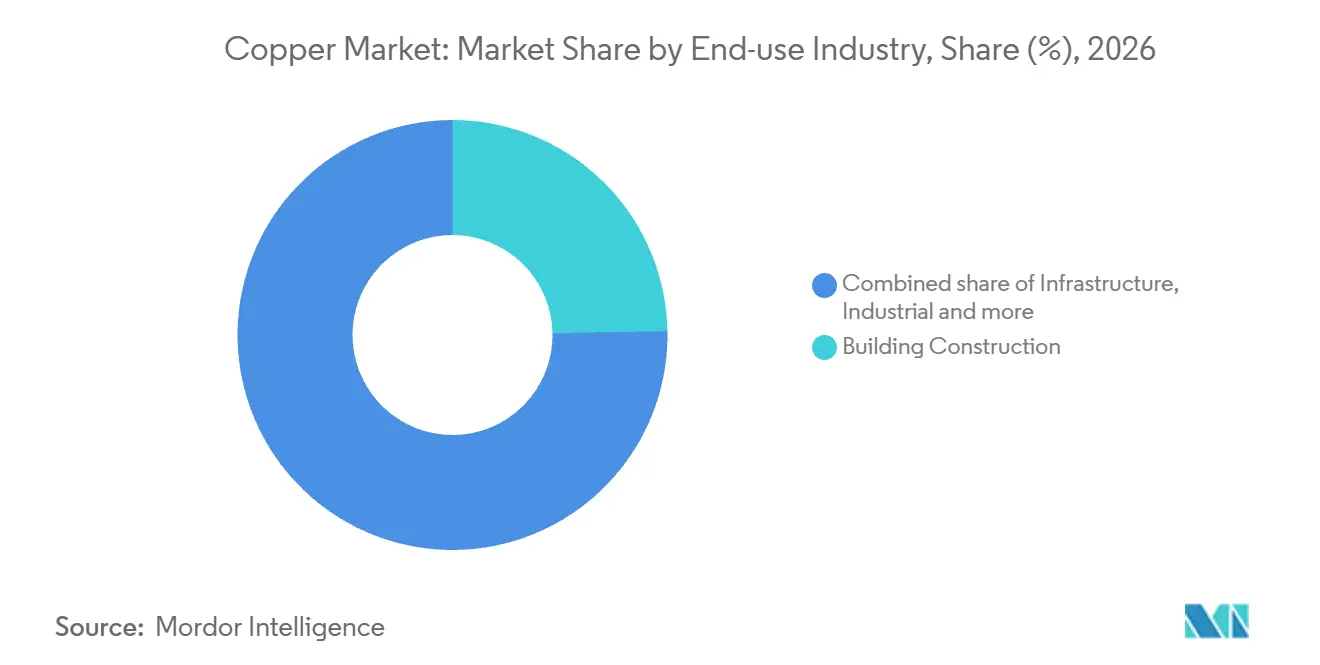
- 最終用途産業別では、建設・建築が2026年の銅市場規模の24.71%のシェアを占め、インフラは2027年から2032年にかけてCAGR 4.14%で最も急速に成長すると予測されています。
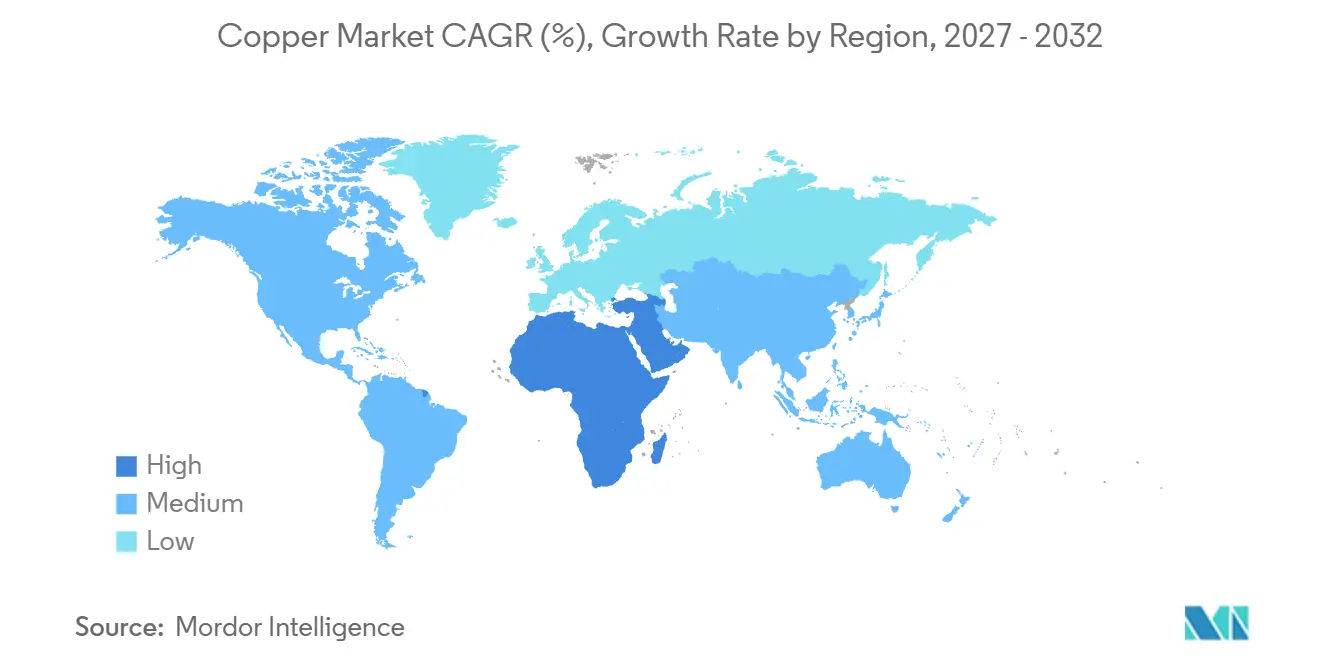
- 地域別では、アジア太平洋が2026年に70.41%のシェアでリードし、中東・アフリカは2027年から2032年にかけてCAGR 4.91%で最も急速に成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーおよび電力網電化からの需要拡大 | +2% | アメリカ合衆国 | 長期(4年以上) |
| 銅集約型EV普及の急速な拡大 | +1.4% | 中国およびベトナム | 中期(2〜4年) |
| 新興市場における都市インフラの拡張 | +1.1% | ムンバイ首都圏 | 長期(4年以上) |
| 洋上風力向けHVDC海底ケーブル | +0.8% | イングランド北東海岸 | 中期(2〜4年) |
| 医療分野における抗菌銅の普及 | +0.1% | オンタリオ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーおよび送電網電化からの需要拡大
電化による銅需要は、電力システムのどの部分に投資が行われるかによって異なります。国際エネルギー機関(IEA)がpv magazineを通じて報告した調査結果によると、世界の再生可能エネルギー設備容量の追加量は2025年に800GWに達し、2024年比で16%増加しました。ジョージア・パワーは2025年に、米国ジョージア州において25件の主要送電プロジェクトを推進しており、その内訳は送電線アップグレード5件および変電所強化20件です。[1] S&Pグローバルは、2025年から2040年にかけて、再生可能エネルギー、送配電、電気自動車(EV)、蓄電、および途上国の電化にわたって銅需要が増加すると予測しています。送電線アップグレードと変電所強化の組み合わせにより、銅サプライヤーには発電主導の建設に加え、既存ネットワークを通じたチャネルが提供されます。
銅集約型EV普及の急速な拡大
電気自動車の普及拡大は、銅サプライヤーが自動車産業を通じてアプローチできる需要基盤を強化しています。IEAは、2025年の新規電気自動車販売台数が20%増加し、世界全体で2,000万台を超えたと推定しています。同機関の電気自動車カテゴリーには、バッテリー電気自動車とプラグインハイブリッド自動車が含まれます。スポンサーであるVale Base Metalsが報告したS&Pグローバルの調査によると、EV由来の銅需要は2025年の260万メトリックトンから2040年には630万トンに増加すると予測されています。新車販売の増加は、金属需要に関するより長期的な見通しとともに、近期の生産シグナルを提供します。普及済みの車両台数の増加だけでは銅需要の継続的なフローを再現できないため、新車製造が需要の基盤となります。
新興市場における都市インフラの拡大
世界銀行は、インドの都市人口が2050年までに8億人に達すると予測しています。2026年4月、Adani Energy Solutions Limitedの子会社であるAdani Electricity Mumbai Infrastructure Limitedは、クドゥスとアーレーを結ぶ1,000MWの高電圧直流(HVDC)リンクを稼働させ、ムンバイおよびその首都圏に電力を供給しています。このリンクは、30キロメートルの架空線と、密集した都市環境向けに設計された50キロメートルの地中回廊を組み合わせています。ロンドン中心部の13キロメートルのケーブルルートでは、NG BaileyのFreedomビジネスが非標準の1,600mm²銅ケーブルを採用しました。同社の実現可能性調査では、標準設計では幅の広いトレンチに複数のアルミニウムケーブルが必要になることが判明しました。トレンチ幅が密集都市のルートを制限する場合、この設計上のトレードオフは、材料コストが高いにもかかわらず銅ケーブルサプライヤーに参入機会を与えます。
洋上風力向けHVDC海底ケーブル
洋上風力の接続は、ケーブルメーカーが個々のプロジェクト向けに送電システムを構築する際に銅の受注を生み出す。2025年、NKTはドッガーバンクCの320 kV高圧直流(HVDC)電力ケーブルが、通常処理された銅よりも低炭素フットプリントの銅を使用して製造されたと発表した。ドッガーバンクCは、イングランド北東海岸から130キロメートルから190キロメートルの沖合に位置するドッガーバンク風力発電所のフェーズの一つである。NKTは、当該フェーズのケーブルシステムについて、ルート延長270キロメートル、電力容量1,200 MWと明示している。NKTは2025年にHelix Robotics Solutionsとともに輸出ケーブルの掘削工事を完了したと発表した。これらの接続を実施することで個別の銅需要が生まれ、指定された材料特性を満たすことができるメーカーに洋上ケーブル受注への参入経路が開かれる。
制約要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な環境規制および許認可の遅延 | -0.9% | ブリティッシュコロンビア州 | 長期(4年以上) |
| 投機的取引による銅価格の変動 | -0.6% | 中国、米国、インドネシアおよびチリ | 短期(2年以内) |
| 軽量代替導体との競合 | -0.2% | ドイツおよび中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な環境規制と許認可の遅延
許認可手続きは、銅鉱山開発を支援するために必要なインフラの整備を遅延させる可能性があります。BCハイドロは、テック・ハイランドバレー・コッパー・パートナーシップの鉱山寿命延長に係る環境認可の遅延により、関連する送電プロジェクトの計画稼働開始日が2026年12月から2027年8月に延期されたと報告しました。[2] 認可は2024年10月から2025年6月に移行し、その結果、工事は2025年春の停電ウィンドウを逃し、2025年秋にずれ込みました。2025年、ブリティッシュコロンビア州は、鉱山の許認可手続きには通常、環境アセスメント証明書の発行後1〜2年を要すると説明しました。緩和策として、ブリティッシュコロンビア州は2025年にテック・ハイランドバレー・コッパー・パートナーシップの鉱山寿命延長プロジェクトに関するアセスメントと許認可申請を統合しました。この送電遅延は、アセスメントと許認可が統合された場合でも、銅鉱山開発業者にとって建設シーズンに関するリスクが残存することを示しています。
投機的取引による銅価格の変動
2025年12月に始まった世界的な銅の上昇相場は、米国の関税不確実性、鉱山の操業障害、ファンド活動の増加が組み合わさったものでした。2026年1月29日、投機的な買いによりロンドン金属取引所のベンチマーク価格が11%上昇し、メトリックトンあたり14,527.5米ドルの過去最高値を記録しました。ロイターは、中国の投機筋が上昇相場の最前線にいること、価格上昇により産業需要が弱まっていること、中国での実物需要が弱いことを報告しました。この乖離は、高い公表価格が産業顧客による消費の強さを示す信頼できるシグナルではないことを意味します。高騰したベンチマーク価格で金属を購入する加工業者にとって、変わらない実物需要でも多くの資金調達が必要となり、価格反転リスクにさらされます。金属の保有コストと見積もりコストは、基礎的な用途需要が持続している場合でも加工を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
一次供給規模と複雑なリサイクル原料採掘は2026年の銅市場規模において83.93%のシェアを占めました。2025年の世界の一次精製銅生産量は2,332万メトリックトンに達し、二次精製生産量の535万メトリックトンと比較されます。一次精製は、採掘された供給源と下流の加工工程を結ぶ実質的な処理基盤を提供します。この生産構成により、精製金属を購入する加工業者にとって、一次製錬所および精製所のスループットが主要な供給依存要因となっています。
リサイクルは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 5.12%が予測されています。Aurubis AGは2026年7月にハンブルクの複合リサイクル工場での生産を開始し、複雑なリサイクル材料おび製錬中間物を処理する能力を追加しました。[3] 同社のプロセスは複数の製錬機能を一つのユニットに統合しており、銅、鉛、硫黄を含む材料を単一の工場で処理することを可能にしています。これにより、Aurubis AGが世界的に限られた買い手しか存在しないと認識していた材料を処理できるため、この拡張は原料調達メカニズムを提供します。ハンブルクの拡張は複雑な原料を通じた成長経路を開くものであり、処理能力と並んで回収可能な原料の多様性が重要となります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設規模と公益事業建設のペース建設・建築は2026年の銅市場シェアの24.71%を占めました。中国の住宅プロジェクト必須規格GB 55038-2025(2025年5月1日施行)は、各住居の分電盤の引込線および引出線に銅導体を使用することを義務付けています。引込線の断面積は少なくも10mm²でなければなりません。中国国家統計局は、2025年に不動産開発企業が6億350万平方メートルの建物を完成させ、2024年比で18.1%減少したと報告しました。中国の住宅プロジェクトに供給するサプライヤーにとって、義務付けられた導体材料はその用途内での代替を制限し、建設量がより直接的な販売リスクの源となっています。
インフラは最も急速に成長するセグメントであり、2027年から2032年にかけてCAGR 4.14%が予測されています。国家電網公司は2026年上半期に新規電力網建設を加速しました。同社全体の固定資産投資は2025年同期比で12.6%増加しました。投資成長と並行した建設は、中国で国家電網に供給するサプライヤーにとってより大規模な設備受注を示しており、実行されたネットワークプロジェクトがインフラ連動の銅需要の具体的な出口となっています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋銅市場
アジア太平洋は2026年の銅市場規模の70.41%のシェアを保有し、最大の地域となっています。国際伸銅協議会(IWCC)は、中国の国内精製銅需要を2026年に1,548万メトリックトンと予測し、2025年の予測3.1%増加後に1%の成長を見込んでいます。オーストラリアは、BHPが完全所有するCopper South Australia事業を通じて精製金属の供給基盤を提供しており、2026年度に銅カソードを生産・販売しました。中国の予測1%増加は、2026年に約15万メトリックトンの追加精製需要を意味し、国内成長が緩やかであっても、サプライヤーに相当な増分数量の機会を提供します。
中東・アフリカ銅市場
中東・アフリカは最も急速に成長する地域であり、2027年から2032年にかけてCAGR 4.91%が予測されています。Saudi Energyは2026年上半期にサウジアラビアで49の送電変電所を稼働させました。国際銅研究グループ(ICSG)の暫定データによると、アフリカの精製銅使用量は2026年1月から7月に111,400メトリックトンとなり、2025年同期とほぼ同水準でした。オマンでは、ケーブルメーカーのOman Cables Industryが2026年第1四半期に国内市場および再生可能エネルギーチャネルの販売量が改善したと報告しました。湾岸の電力網プロジェクトは、アフリカの使用量の集計がほぼ横ばいであることで見えにくくなっている銅需要チャネルを提供しています。
北米の供給リスクは、2025年の見かけ消費量の57%を占める米国の精製銅の純輸入依存度によって示されています。欧州では、欧州連合の需要見通しの弱さが2026年10月のICSGによる2026年世界消費見通しのわずかな下方修正に寄与し、Atlantic Copperの2025年のスペインにおける主要活動は精製カソードの販売でした。南米の下流加工チャネルにはブラジルが含まれ、2025年に1,000ボルト以下の導体が銅線・ケーブル生産の暫定50.4%を占めました。チリの国内メーカーへの精製銅販売は2026年1月から8月にかけて2025年同期から減少しました。この構成は、米国の加工業者にとって供給の安定性が中心的課題であり、低電圧生産がブラジルの販売チャネルである一方、チリの精製金属販売の減少と欧州連合の需要見通しの弱さが下流の拡大を抑制していることを示しています。
規制の枠組みと見通し
選択された法域は、一次銅製錬所事業者が直面する許認可および操業条件によって比較されています。米国では、2024年5月13日以前に建設または再建された既存の主要発生源製錬所の適格要件として、該当する場合は2027年5月13日までに特定の義務が適用されます。§ 63.1449(a)に基づく必要なパフォーマンステストは期限から180日以内に実施しなければならず、2025年10月24日の大統領布告10987は、Freeport-McMoRan Miami Inc.のマイアミ製錬所について各銅規則の期限を2年間延期します。中国の一次材料製錬許可基準は、法律で禁止されている地域の施設または閉鎖指定施設への許可を拒否することを要求しており、施設の適格性が別個の商業的関門となっています。
規制表
| 判断要素 | 中国 | 米国 | ドイツ | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 生態環境部および管轄許可発行機関 | 環境保護庁(EPA)または委任された州・地方・部族当局 | バーデン=ヴュルテンベルク州の少なくとも1つの産業排出指令施設を有するサイトのRegierungspräsidien | 管轄する連邦・州・市の許認可当局 | 市の許認可当局(委任および法定例外の対象) |
| 主要な規制手段または方向性 | 対象となる一次材料操業に対するHJ 863.3-2017およびGB 25467-2010 | 適格な主要有害大気汚染物質発生源に対する40 CFR第63部サブパートQQQ | EU非鉄金属最良利用可能技術決定2016/1032および採択された産業排出指令実施法 | 補完法140/2011および一般環境許認可法15.190/2025 | 大気質法§22およびGN 893サブカテゴリー4.16(カテゴリー7の無機化学活動を除く) |
| 商業的効果 | 許可、モニタリングおよび適用される排出規制;水規制は施設の法的境界を超える直接または間接排出をカバー | 排出、作業慣行、モニタリングおよび報告義務(発生源固有のコンプライアンススケジュール付き) | 許可条件は最良利用可能技術を参照;管理システム義務は2026年10月21日から(詳細は別途連邦令で規定) | 一つの管轄当局の下での適格な潜在的汚染活動の許認可 | 記載された活動に対する暫定または完全な大気排出ライセンス(適用されるプロセス排出限度付き) |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の既存の一次材料許認可および排出義務は継続性を支持しており、2025年10月の大気基準見直しは変更された操業義務ではなく改訂作業を確立しています。大統領布告10987はマイアミ製錬所の各銅規則の期限を2年間延期し、EPAの統一アジェンダ記録は2024年規則の再検討を提案規則段階で記録し、2026年7月の通知を予定しています。ドイツの2026年10月21日からの管理システム義務は組織的コンプライアンスを追加し、ブラジルの実効的な一般許認可の枠組みは管轄ベースの承認を参入の中心に置いており、2026年8月の裁判所審問の延期が法的計画の不確実性を加えています。Palabora Copperの製錬所などの南アフリカの硫化物原料操業については、2026年8月の提案でサブカテゴリー4.16が変更されず、適用される許認可とプロセス管理の継続性を支持しています。
バリューチェーンの段階
銅のバリューチェーンは、採掘、冶金処理、ロッド加工を収益メカニズムと供給制約によって比較しています。Codelcoは2025年に自社の精製銅生産量133万メトリックトンを報告し、KGHMの2025年のポーランド構造には鉱山、製錬所、精製所、ロッド工場が含まれていました。統合はこれらの活動を一つの企業内で結びつけることができますが、各段階は材料の入手可能性とサプライヤーの収益の間に異なる関係を保持しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 採掘および選鉱 | Codelco、Freeport-McMoRan、KGHMなどの採掘会社 | 精鉱販売 | 2025年にCodelcoが報告した採掘および鉱石供給の中断 | 安全性、信頼性、操業継続性の強化 |
| 製錬および精製 | Aurubis AGおよびKGHMなどの冶金生産者 | 処理・精製料金、銅プレミアムおよびカソード販売 | 2026年6月終了の9ヶ月間のスポット処理・精製料金のマイナス | 鉱山サプライヤーの多様化と長期納品契約の活用 |
| ロッド加工 | Freeport-McMoRanおよびKGHMなどのロッド販売業者、ならびにNexansなどの統合ケーブル生産者 | ロッド製品販売 | カソードおよびスクラップ原料とロッド需要の調整 | 主要な銅量を生産者間で年間契約 |
| 情報源: Mordor Intelligence | ||||
Aurubisは、CRUを引用し、2026年6月30日終了の2025/26年度第1〜9四半期において、銅精鉱のスポット処理・精製料金がマイナスであったと報告しました。2026年8月、同社は市場ポジション、長期契約、サプライヤーの多様化に支えられ、2026/27年度第1四半期まで十分な契約精鉱カバーを確保していると報告しました。Nexansは、主要需要をカバーする所定量について、様々な銅生産者との年間契約を使用しました。適切な原料へのアクセスは商業的なボトルネックとなり得るため、追加の処理能力と収益強化を獲得する能力が分離されます。
競争環境
市場集中度
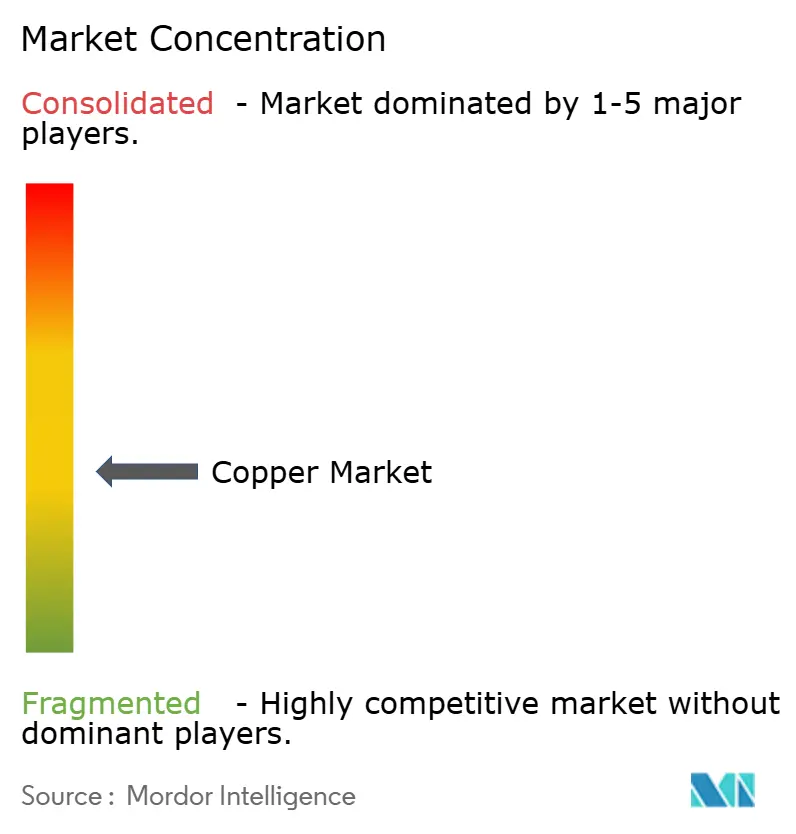
Glencore、BHP、Codelco、Freeport-McMoRan、Grupo Mexico(Southern Copper Corporation)は、採掘と冶金にまたがる競争的な分野の中で主要生産者グループを形成しています。構造は中程度に集中しており、大規模な操業企業は自社資産における実行リスクと新規プロジェクトをめぐる競争の両方に直面しています。Glencoreは2026年上半期に自社調達銅生産量39万7,000メトリックトンを報告し、2025年上半期比で15%増加しました。アフリカン・コッパーでの採掘率の向上と品位の改善、アンタミナでの品位向上が増加を牽引し、マウント・アイザの2025年7月の計画的な銅鉱山閉鎖により一部相殺されました。この生産量増加は、近期の競争的供給を採掘率と品位に結びつけており、拡張計画と同様に操業実行が重要となっています。
BHPは2026年7月に、南オーストラリアのオリンピック・ダム製錬所・精製所拡張計画についてChina Nerinとの段階的な設計・供給契約を締結しました。供給部分はBHPが2027年の最終投資決定を承認することを条件としており、この契約は追加の処理生産量を確立するものではありません。2025年第4四半期のキャピタル・マーケッツ・デーにおいて、Glencoreは銅ポートフォリオの拡大ガイダンスと、今後10年間で世界最大の生産者の一つになるための道筋を示しました。処理能力の拡大は、精製金属を求める買い手に、生産者規模の野心だけよりも追加供給への直接的な経路を提供します。
Freeport-McMoRanは2026年第2四半期の連結銅生産量を7億8,600万ポンドと報告し、生産者グループ内での操業プレゼンスを示しました。Grupo Mexicoが88.9%を所有するSouthern Copper Corporationは、メキシコとペルーで採掘・冶金施設を運営しています。第三者精鉱を含む総銅生産量は2025年に964,955トンとなり、2024年の977,200トンから1.3%減少しました。2026年8月、CodelcoとPucobreはそれぞれ40%と60%の出資でチリのTovaku社を設立し、詳細エンジニアリング、環境・セクター許可、初期工事を次のフェーズとして特定しました。これらのパートナーにとって、将来の建設に必要な許可の取得が、所有権合意を超えた競上のハードルとなっています。
銅産業リーダー
-
Glencore
-
BHP
-
Codelco
-
Freeport-McMoRan
-
Grupo Mexico (Southern Copper Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
銅市場 このレポートでカバーされる企業
- Antofagasta plc
- Aurubis AG
- BHP
- Codelco
- First Quantum Minerals
- Freeport-McMoRan
- Glencore
- Grupo Mexico (Southern Copper Corporation)
- Hindustan Copper Limited
- Jiangxi Copper Corporation Limited
- KAZ Minerals
- KGHM
市場参加者にとっての主要な機会
電力網関連の機会は、精製銅生産者がさまざまなインフラ承認経路を通じて加工業者にアプローチできる方法を比較しています。ANEELは2026年10月30日にブラジルの送電オークションを予定しており、7州の8ロットをカバーしています。Aurubis AGはドイツのハンブルクとブルガリアのピルドップで銅カソードを製造しており、下流加工業者を通じた潜在的な需要に対応できるポジションにあります。
市場機会表
| 機会 | 今が好機な理由 | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ブラジルの送電設備向け精製銅 | 2026年10月の送電コンセッションオークション | コンセッション開発者に供給するケーブルおよび電気設備加工業者 | コンセッション落札スケジュールに合わせた条件付きカソードオファーの構築 | 落札から加工までのタイミング | Aurubis AGなどのカソード生産者および設備加工業者 |
| EU電力網ケーブルプログラム向け銅供給 | 2025年12月のEU電力網および許認可提案 | EU公益事業者および電力網事業者に供給するケーブル加工業者 | プロジェクト承認前に加工業者とのカソード供給資格取得 | 提案された許認可改革のタイミングの不確実性 | Aurubis AGなどのカソード生産者およびケーブル加工業者 |
| 中国の電力網建設に合わせた銅供給 | 2026年9月の主要電力網承認・建設加速の指示 | 電力網会社の建設プログラムに供給する加工業者 | 承認済みの加工スケジュールへの納品コミットメントの連携 | プロジェクト承認と建設実行 | Aurubis AGなどのカソード生産者および電気設備加工業者 |
| 情報源: Mordor Intelligence | |||||
2026年10月30日に予定されているブラジルの送電オークションは、カソードサプライヤーに設備加工業者へのオファーを段階的に提示するための日付のある起点を提供します。コンセッション落札により、精製金属受注を生み出す可能性のある設備プログラムを持つ開発者が特定されます。これにより、落札に連動したブラジルの送電供給が中心的な機会となり、EUの提案と中国の電力網方針は日付のある購買コミットメントではなく、より早期段階のシグナルを提供します。
最近の産業開発事情 銅市場
- 2026年10月:ドイツは10月19日に産業排出指令実施法を公布し、一般的に10月21日に発効し、対象となる銅製錬所に対して詳細が別途連邦令で規定される環境管理システム義務を導入しました。
- 2026年10月:Faraday Copperは10月15日に、BHP Group Limitedの完全子会社から米国アリゾナ州のサン・マニュエル銅プロジェクトの買収を完了しました。
- 2026年10月:アルゼンチンのRIGI評価委員会は10月2日に、Glencore所有のMinera Agua RicaのカタマルカにおけるAgua Ricaプロジェクトを大規模投資優遇制度の対象として承認しました。
銅市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界の銅市場は、採掘および再生材料から供給される精製銅金属の年間消費量をトン位で測定します。世界中の加工業者およびその他の産業ユーザーに納入される精製銅を対象とし、需要は最終用途産業および地域別に分類されます。
対象外の範囲:銅鉱石および精鉱、未精製の銅含有スクラップ、ならびに精製銅が消費された後に販売される銅合金、パイプ、チューブ、その他の銅含有製品は除外されます。
セグメンテーション概要
- 供給源別
- 採掘
- リサイクル
- 最終用途産業別
- 建築・建設
- インフラ
- 産業
- 輸送
- 消費者製品および電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
国際銅研究グループの生産・使用見通しや国際展伸銅協議会の需要予測などの公開資料は、精製供給、貿易、および世界消費の動向把握に役立ちます。国際銅協会のリソースライブラリおよびノリリスクの年次コモディティ市場レビューは、最終用途需要および報告された精製銅消費量に関する文脈を補足します。
企業の年次報告書、規制当局への提出書類、投資家向け資料、および信頼性の高い報道機関は、操業産出量、リサイクル能力、プロジェクトのタイミング、および下流需要の変化に関する補足的な確認情報を提供します。例えば、年次報告書は精製金属の使用量を採掘産出量や後工程の加工製品と区別するのに役立ちます。これらの記名ソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、主要消費地域における精製銅生産者・精製業者、リサイクル業者、加工業者、ならびに購買・計画担当者から情報を収集することができます。回答者は、精製消費量、供給源の構成、最終用途および地域配分に関する二次的証拠を確認し、記録が異なる製品段階を使用している場合のギャップを明確にし、不確実なインプットを供給、貿易、加工の指標と照合して検証することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:45% |
| 中位層:40% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:25% |
| 中小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン推計は世界の精製銅消費量から始まり、精製銅の供給可能量、貿易、およ報告された使用量と照合し、消費向け納入時点で金属を一度カウントします。採掘および再生精製供給量、加工・半加工産出量、建設・インフラ活動、産業生産、および輸送の電化が、総量ならびにその供給源別・最終用途別・地域別シェアの指標を提供します。シナリオ分析はこれらのドライバーを予測期間全体に反映させ、成熟した建設需要と急速に拡大する電化用途に対して別々のパスを設定します。データが不完全な場合、アナリストは文書化された生産、貿易、需要トレンドを用いて最新の信頼できる年度から補完することができます。選択的なボトムアップによるサプライヤーおよび精製業者の数量積み上げとチャネルチェックにより、世界合計および地域別分割を検証し、専門家は変数レベルの予測が操業・購買条件に適合しているかどうかを確認することができます。これらのチェックとトップダウン推計との間のギャップは、シェアを確定する前に対象範囲、タイミング、および二重計上の可能性に照らして調整されます。
データ検証と更新サイクル
アナリストは消費推計を独立した生産、貿易、使用量、加工シグナルと照合し、承認前に異常値および重大な差異を調査します。多段階レビューにより、単位、対象範囲、タイミング、および精製金属納入境界を確認し、ソース定義が相反する場合、主要インプットが変更された場合、または差異が説明されないまま残る場合には再確認が行われます。データセットは年次で更新され、重大な市場イベント後にはサイクル間で見直され、納入前に新たなレビューが実施されます。
Mordor Intelligenceの銅市場規模算定と他の公表推計との比較
公表推計は、カウントする取引・製品および需要モデル化に使用するインプットによって異なる場合があります。本レポートは、世界中の加工業者およびその他の産業ユーザーに納入される精製銅を対象とし、需要は最終用途産業および地域別に分類されます。
主なギャップ要因には、本調査の定義された対象範囲および市場固有のモデリング上の選択が含まれます。採掘および再生精製供給量、加工・半加工産出量、建設・インフラ活動、産業生産、および輸送の電化が、総量ならびにその供給源別・最終用途別・地域別シェアの指標を提供します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 2,844万トン(2027年) | |
| 産業協会A | 2,614万メトリックトン(2024年) | 2024年ベースのこの推計は、本レポートの2027年値である2,844万トンを3年前の時点で8.1%下回っています。この先行数値は、レポート年の3年前に測定された世界の報告済み精製銅需要の予測値です。 |
| 鉱山会社年次報告書B | 2,640万メトリックトン(2024年) | 2024年ベースのこの推計は、本レポートの2027年値である2,844万トンを3年前の時点で7.2%下回っています。この先行数値は、レポート年の3年前に測定された世界の精製銅消費量の遡及的推計値です。 |
Mordor Intelligenceのアナリストは、消費推計を独立した生産、貿易、使用量、加工シグナルと照合し、承認前に異常値および重大な差異を調査します。
レポートで回答される主要な質問
銅市場の規模と成長見通しは?
規模は2027年に2,844万トン、2032年までに3,407万トンと予測され、2027年から2032年にかけてCAGR 3.68%で成長します。
銅の需要を牽引するものは何ですか?
電力網投資と電気自動車の普及が主要なドライバーです。Georgia Powerは2025年に米国ジョージア州で25件の主要送電プロジェクトを推進しました。
精製銅消費をリードする供給源はどれですか?
採掘が2026年に83.93%のシェアを保有しました。リサイクルは2027年から2032年にかけてCAGR 5.12%で最も急速に成長すると予測されています。
銅産業をリードする企業はどこですか?
主要企業にはGlencore、BHP、Codelco、Freeport-McMoRan、Grupo Mexico(Southern Copper Corporation)が含まれます。
銅需要を制約する可能性があるものは何ですか?
価格変動と許認可の遅延が主要なリスクであり、2025年12月に始まった価格上昇局面において中国での実物需要の弱さが報告されました。
銅消費をリードする地域はどこで、最も急速に成長する地域はどこですか?
アジア太平洋が2026年に70.41%のシェアでリードしました。中東・アフリカは2027年から2032年にかけてCAGR 4.91%で最も急速に成長すると予測されています。