
クロム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 46.61 キロトン |
| 市場取引高 (2031) | 56.33 キロトン |
| 成長率 (2026 - 2031) | 3.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクロム市場分析
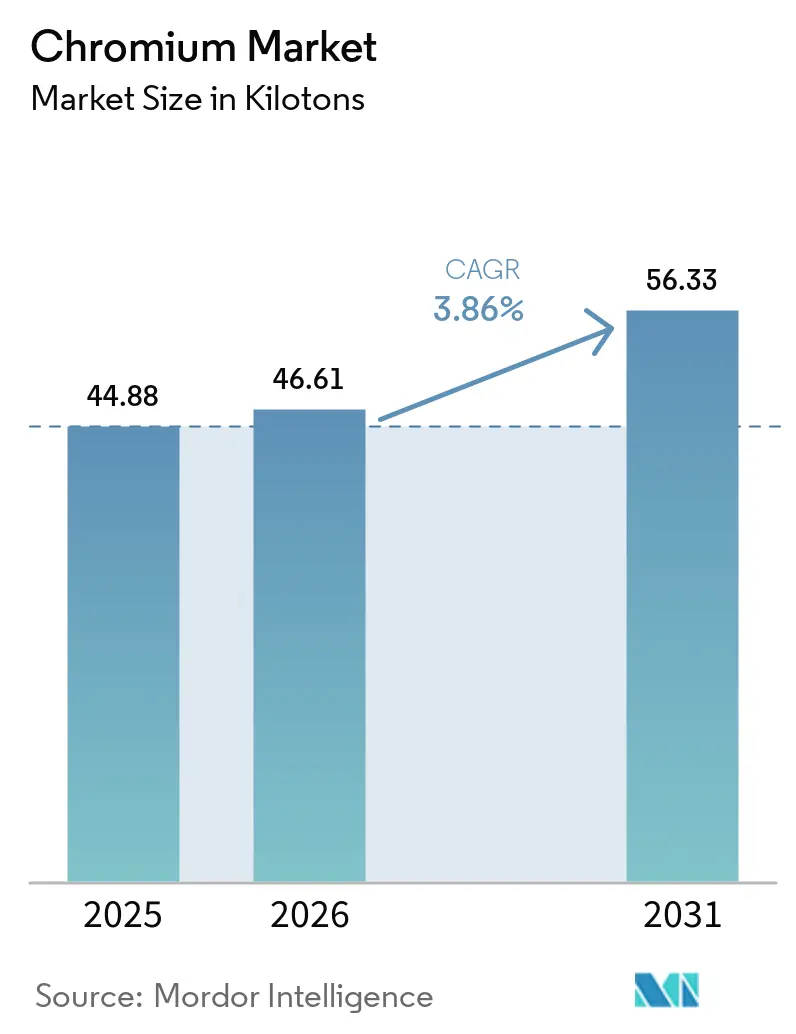
クロム市場規模は2025年に44.88キロトンと評価され、2026年の46.61キロトンから2031年には56.33キロトンに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は3.86%です。
新型コロナウイルス感染症(COVID-19)のパンデミックは、自動車、建築・建設業界に対する世界的な規制により、クロム市場に大きな影響を与えました。しかし、2021年以降、各産業は回復しており、市場も予測期間中に同様の成長が見込まれています。
- 中期的には、冶金用途への需要拡大および産業における耐火物用途の増加が市場成長を牽引すると予想されます。
- ただし、クロムへの暴露は健康および環境への影響を引き起こす可能性があり、市場成長の阻害要因となることが予想されます。
- 今後数年間で、三価クロム硬質クロムめっきプロセスの開発が市場成長につながる可能性が高いです。
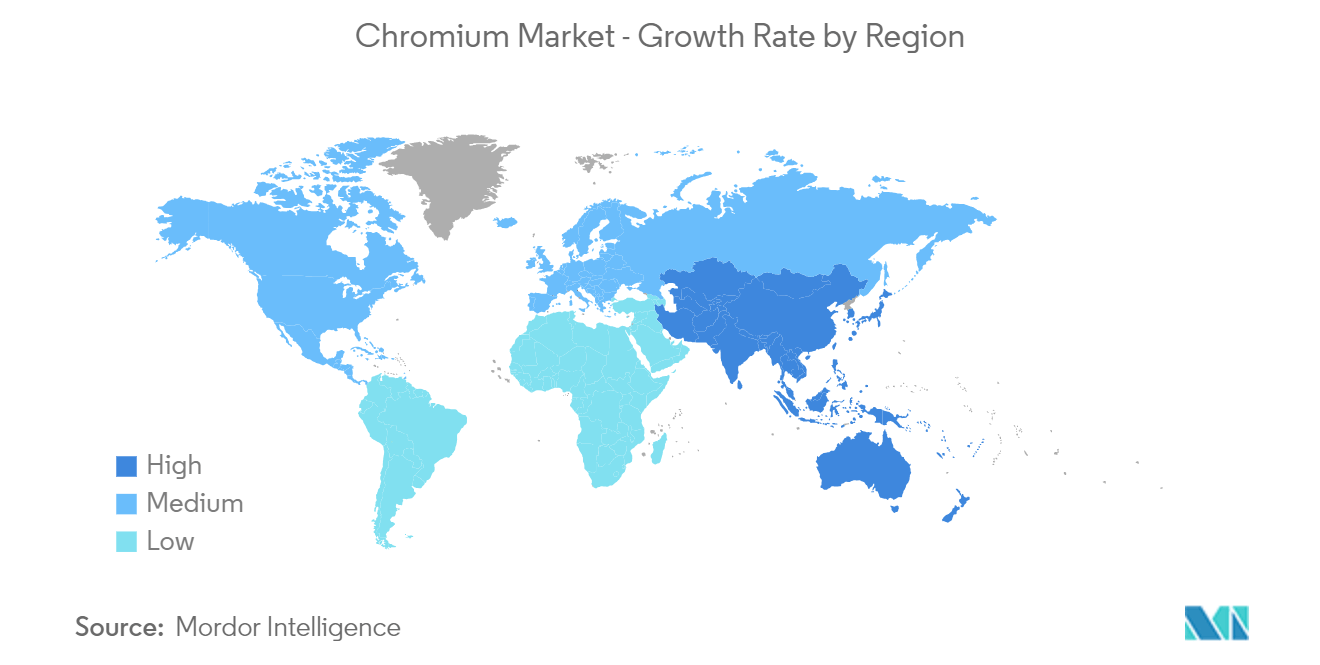
- アジア太平洋地域は過去数年間にわたり市場をリードしており、予測期間中も最高の年平均成長率(CAGR)を記録すると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のクロム市場トレンドと洞察
冶金用途は今後成長が見込まれる
- クロムは冶金プロセスにおいて、焼入れ性、衝撃強度、耐食性、他の金属への耐酸化性、その他多くの特性を向上させるために活用されており、重機、建設分野、その他の用途に使用されている。
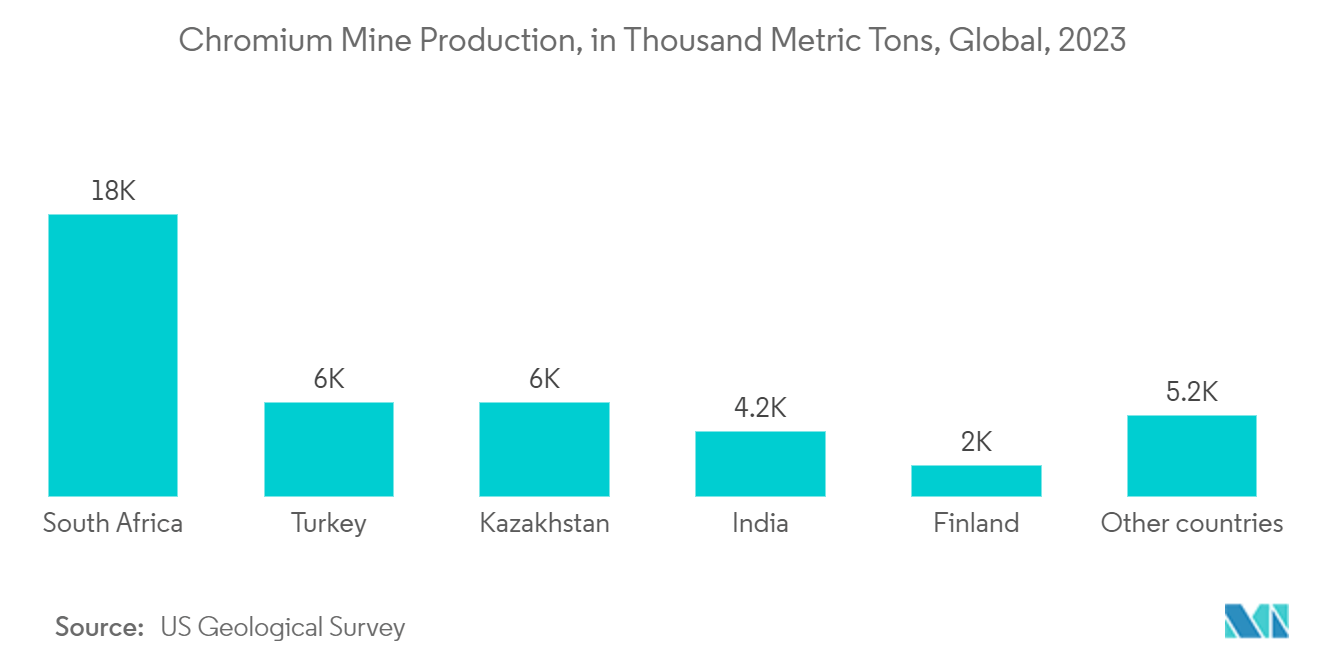
- 米国地質調査所によると、2023年に世界の鉱山から生産されたクロムは約4,100万メトリックトンに達した。南アフリカが総生産量の約45%を占め、最大のシェア(1,800万メトリックトン)を確保した。
- クロムはステンレス鋼の製造において重要な役割を果たしており、非常に高い温度に加熱された場合でも、硬化性および耐食性を維持する。同様に、クロムはアルミニウムをより強固で耐久性のあるものにし、高温加熱時の形状維持にも使用される。
- 世界鉄鋼協会によると、2023年の世界粗鋼生産量は18億4,970万トンに達し、2022年の18億3,150万トンと比較して約1%の成長を記録した。予測期間中もさらに増加することが見込まれている。
- 世界で最も多くの鉄鋼が生産されているのはアジア太平洋地域であり、特に中国、本、インドなどの国々が挙げられる。中国は引き続き鉄鋼の最大消費国であると予測されている。同国の粗鋼生産量は、消費の回復を背景に予測期間中に増加する見込みである。
- 北米の粗鋼生産量は2023年に1億960万トンとなり、2022年比で5.3%増加した。米国は2022年に8,070万トンを生産し、2022年比で7.6%増加した。
- 冶金プロセスにおいて、クロムを他の金属と混合することで、ステンレス鋼製タンカー、酸類、肥料やその他の吸水性材料の輸送に使用されるバルクホッパートレーラーなど、民間・軍用航空機エンジンの重要部品の製造に貢献できる。
- 自動車産業では、クロムは主に自動車用クロム仕上げ、電気めっき、および自動車部品の外装・内装へのコンバージョンコーティングに使用されている。国際自動車工業会(OICA)によると、2022年には世界全体で約8,501万台の車両が生産され、2021年の8,020万台と比較して5.99%の成長率を記録した。
- 北米では、OICAによると、2022年の自動車生産台数は1,479万8,146台となり、2021年の1,346万7,065台と比較して9.88%増加した。また、北米における2022年の電気自動車販売台数は110万8,000台となり、2021年の74万8,000台と比較して増加した。
- したがって、製造車両台数の増加および鉄鋼製造業における需要の高まりが、クロムの市場需要を押し上げると予測される。
アジア太平洋地域が市場を支配
- アジア太平洋地域は世界最大の市場となる見込みです。これは、中国、インド、および地域内の他の国々が非常に発展した製造業セクターを有しており、冶金産業における需要が増加しているためです。
- アジア太平洋地域は、他のどの地域よりも多くのクロムをステンレス鋼の製造に使用しています。これは、ステンレス鋼が世界中のあらゆる製造業セクターでますます重要性を増しているためです。
- 世界鉄鋼協会によると、アジアの2023年の粗鋼生産量は13億6,720万トンとなり、2022年比で0.7%増加しました。
- 中国の2023年の粗鋼生産量は10億1,910万トンに達し、2022年比で約0.6%増加しました。インドの2023年の粗鋼生産量は1億4,020万トンに達し、2022年比で11.8%増加しました。
- クロムは自動車産業においても重要です。中国が最も多くの自動車を製造していることから、同国のクロム市場は非常に速いペースで成長すると予想されます。
- アジア太平洋地域の生産・販売は主に中国、インド、日本などの国々が主導しており、これらの国々には大手自動車メーカーおよび多数の生産拠点が存在します。
- 中国自動車工業協会(CAAM)によると、2022年の総車両生産台数は2,700万台となり、中国は世界最大の自動車生産拠点となっており、2021年比で3.4%の増加を記録しました。
- 中国では、電気自動車の生産・販売拡大が主要な焦点となっています。この目的のため、同国は2025年までに年間700万台の電気自動車を生産するという目標を設定しています。2025年までに、電気自動車を中国の新車総生産台数の20%に引き上げることを目標としています。
- インドは地域内で第2位の自動車製造国となっています。インド自動車工業会(SIAM)によると、2022〜2023年度の国内自動車製造台数は2021〜2022年度比で約12.55%増加し、2,59,31,867台に達しました。
- 日本自動車工業会(JAMA)によると、2023年の国内自動車生産台数は14.84%増加し、8,998,538台となりました。
- アジア太平洋地域では、化学産業が急速に拡大しています。クロムは酸化プロセス、エチレン重合、およびポリエチレンと1-ヘキセンの工業的製造に使用されるオリゴマー化触媒における触媒として使用されており、これらの特性が今後数年間でクロム市場を押し上げると予測されています。
- したがって、上述の要因が今後数年間で市場に大きな影響を与えると予想されます。
バリューチェーン分析
クロムのバリューチェーンは、クロム鉄鉱石の採掘・選鉱から始まり、フェロクロム製錬所への輸送(多くは海上バルク輸送)が続き、その後、主にステンレス鋼やその他の冶金用途で消費され、化学および耐火物のエンドユーザーからも追加需要が発生する。上流の供給は集中しており、埋蔵量はカザフスタンと南部アフリカに大きく偏在する一方、下流の加工処理はアジア、特に中国に集中しており、中国はフェロクロムおよびステンレス鋼の主要生産国であり、クロム鉱石の主要輸入国でもある。
中流の加工処理の経済性は、フェロクロム製錬の電力集約的な性質を考えると、エネルギーの供給可能性とコストによって形成される。この繰り返し発生するボトルネックは、地域間の生産能力利用率のシフトを引き起こす可能性がある。並行して、クロム金属の生産と流通は、より小規模ながら超合金や特殊用途にとって戦略的に重要なチェーンを形成しており、そこでは局地的な生産能力の変化が輸入依存度や産業バイヤーの購買パターンに影響を与える可能性がある。
競合環境
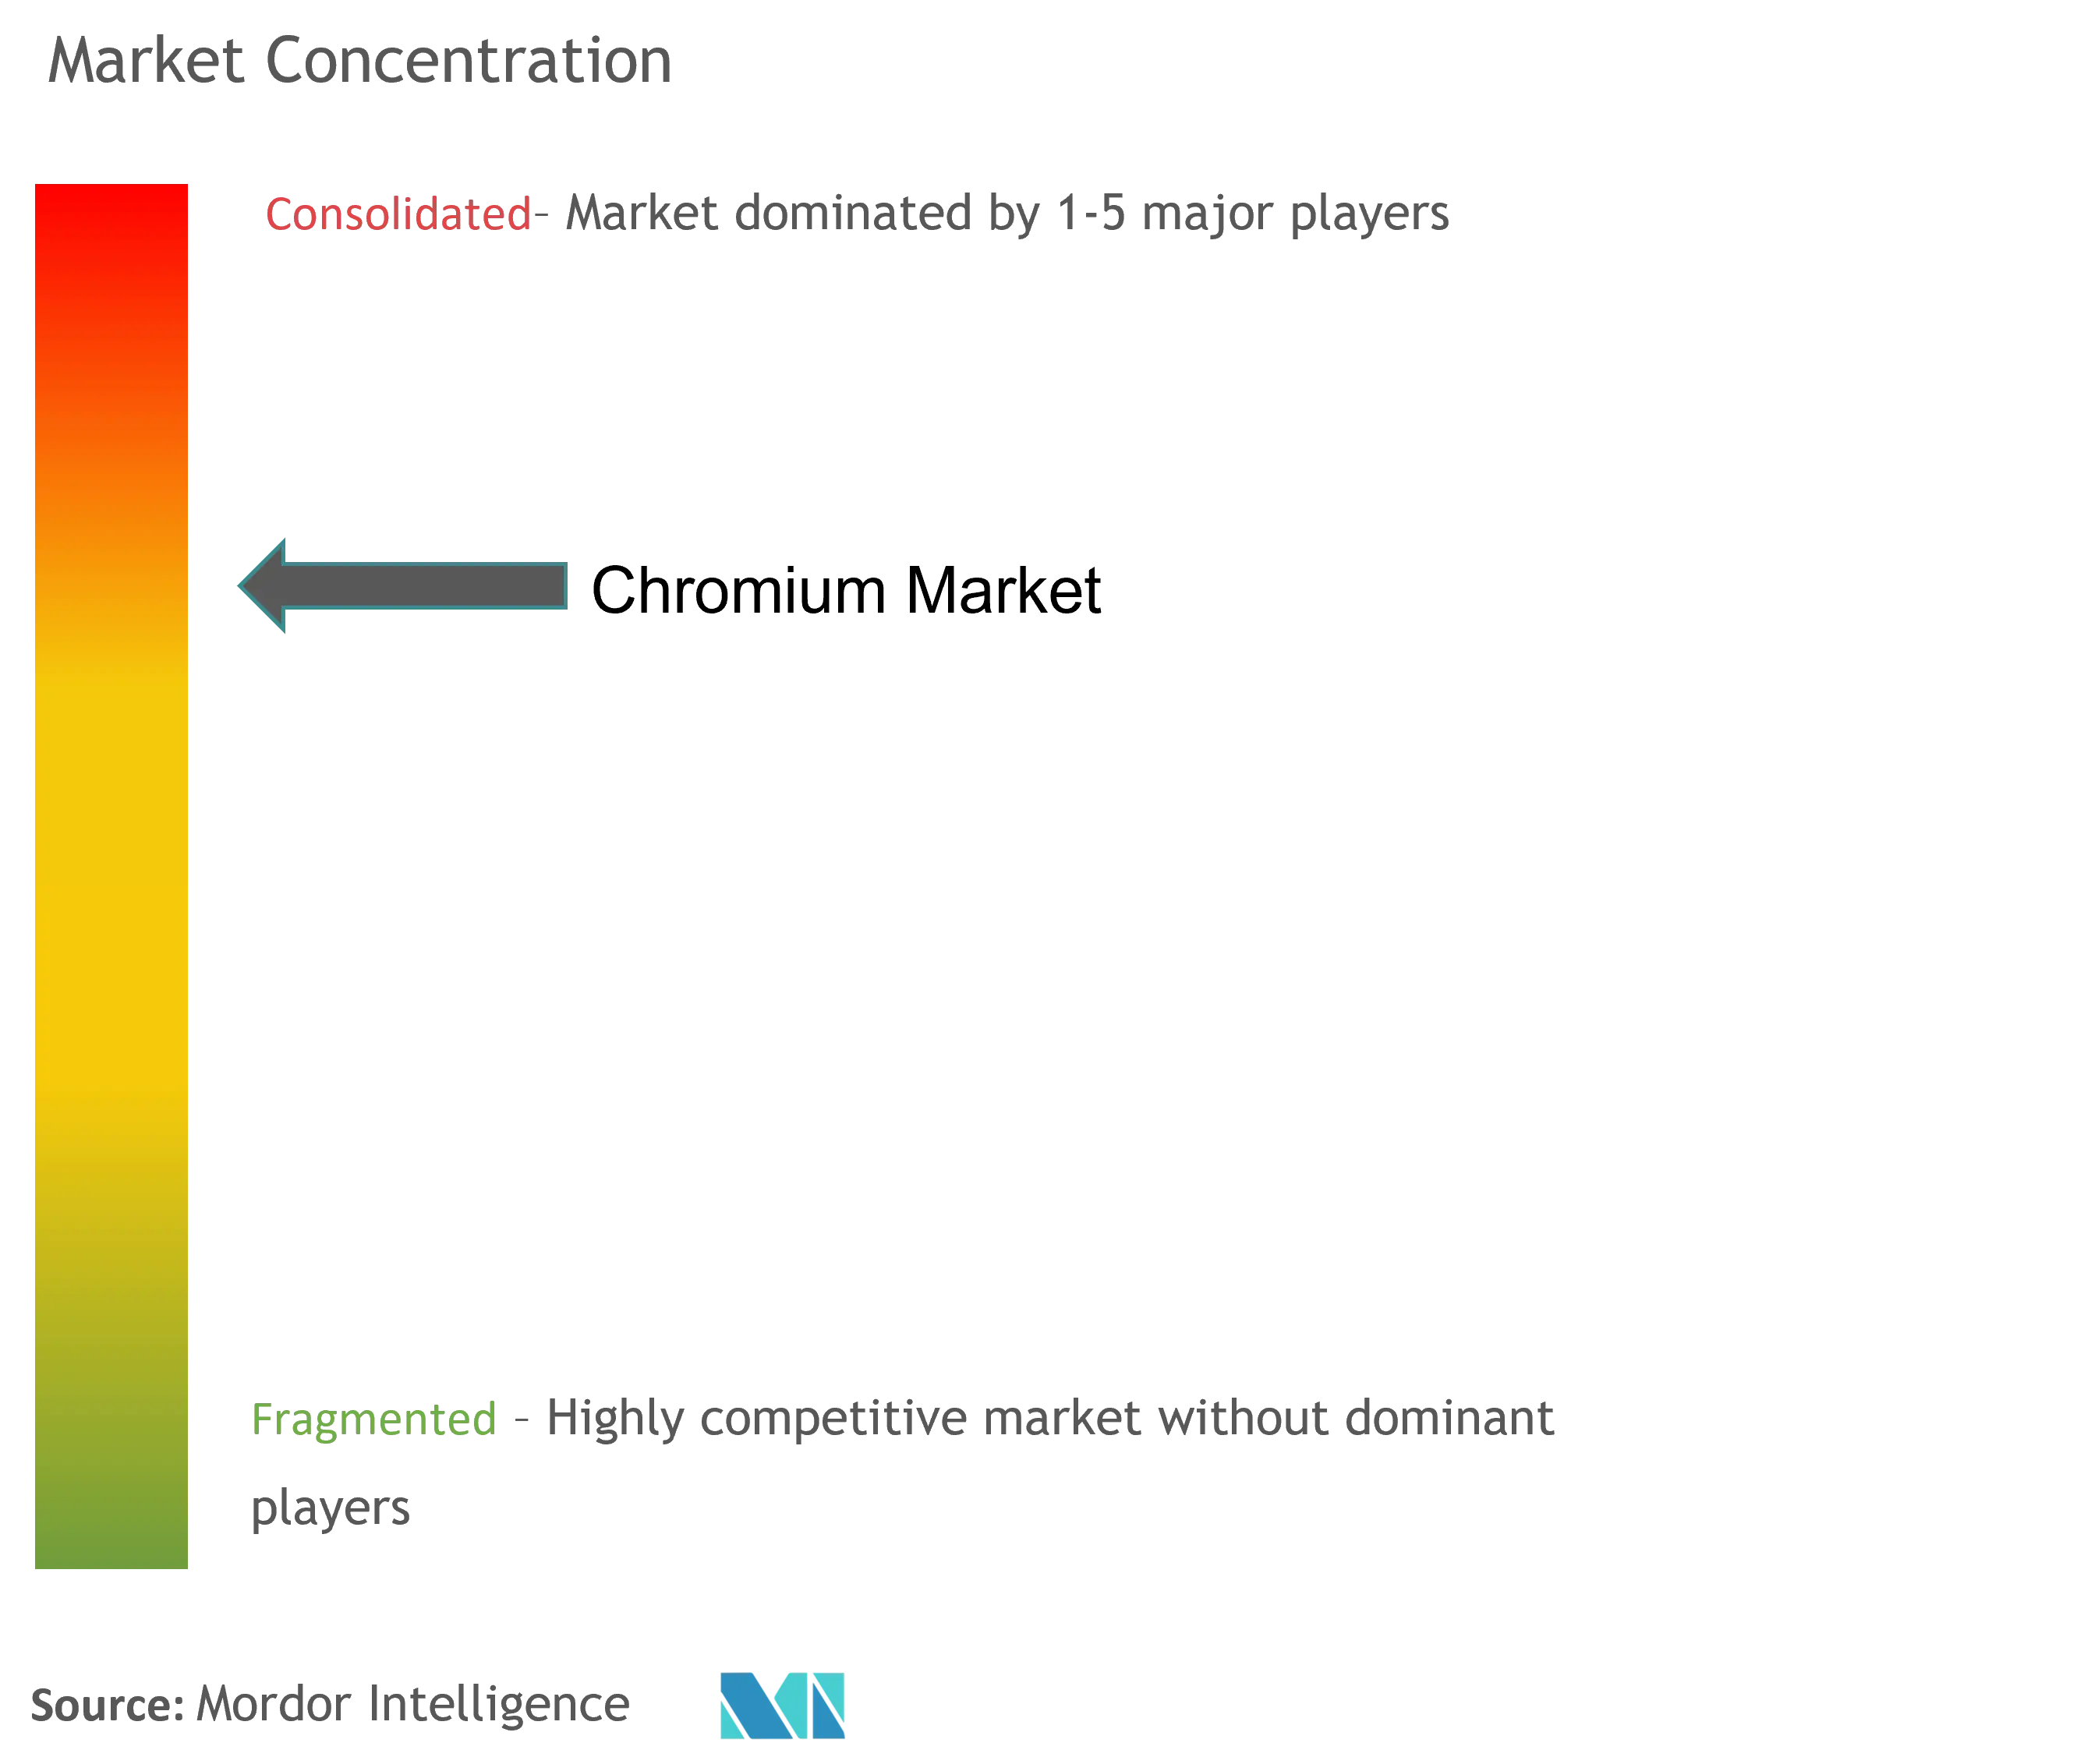
クロム市場は部分的に集約された性質を持ち、少数の主要プレーヤーが市場の大部分を支配しています。主要企業(順不同)には、Kermas Investment Group、Assmang Proprietary Limited、CVK Madencilik、Odisha Mining Corporation Ltd、Glencore などが挙げられます。
クロム産業リーダー
Kermas Investment Group
Assmang Proprietary Limited
CVK Madencilik
Odisha Mining Corporation Ltd.
Glencore
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
短期的な機会は、(i)輸入に依存してきた地域でのクロム金属の供給安定性、および(ii)フェロクロム生産におけるエネルギーと物流の摩擦を減らす上流から中流への投資において最も明確に見られる。2026年6月、AMG Critical Materialsはペンシルベニア州ニューカッスルにクロム金属工場(年間6,500トン)を開設した。これは、外部サプライチェーンへの依存を減らしつつ、高性能合金ユーザー向けの国内供給力向上に焦点を当てた取り組みの一例である。
フェロクロム側では、インドで生産能力の増強とデボトルネッキングが進行中であり、IMFAのカリンガナガル拠点における新規炉および新設ユニット計画(2026年に開始・目標設定されたと報告されている)や、2025年9月に発表されたFACORの年産33万トンのフェロクロム工場建設といった長期サイクルのプロジェクト開発によって支えられている。プロセス改善の機会は、フェロクロムの炭素集約度の低減にも重点が置かれており、最近発表された研究では、水素ベースの予備還元や代替製錬経路が、電力および還元剤の供給可能性に応じて生産者が拡大できる道筋として示されている。
最近の業界動向
- 2026年6月:Glencore Merafe Chrome Ventureは、Eskomとの1kWh当たり62セントの電力料金契約を最終決定した後、BoshoekおよびWonderkopのフェロクロム製錬所の再稼働を発表した。この再稼働は、交渉による電力条件がエネルギー集約型の南アフリカのフェロクロム資産の利用率を回復させ、同国からの輸出可能量を再調整できることを示している。
- 2026年5月:南アフリカの国家エネルギー規制委員会(Nersa)は、Glencore Merafe Chrome VentureとSamancor Chromeに対する改訂電力価格枠組みを承認した。この規制決定は、操業停止、再稼働、契約行動を含む、フェロクロム操業判断に影響を与える電力コスト構造を制度化した。
- 2025年7月:Assmangは、財務損失、高い電力コスト、市場低迷を理由に、クワズール・ナタール州にあるCato Ridge Worksのフェロクロム製錬所を永久閉鎖した。この閉鎖は、南アフリカにおける高コスト生産能力の合理化が続いていることを反映し、世界のフェロクロム供給で競争する国内製錬資産の選択肢を狭めた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、クロム市場はキロトン単位で捉えた主要産業用途全体にわたるクロム消費量として測定される。主要地域における冶金用途、化学品、耐火物消費などのエンドユーズ用途への供給からクロム需要を追跡する。
調査範囲の除外事項:本市場規模の算定は、クロムのみを含む付加価値の高い川下完成品(ステンレス鋼製品など)および無関係な表面仕上げサービス市場を除外する。
セグメンテーションの概要
- 用途別
- 化学
- 冶金
- 耐火物
- その他の用途(ガラス研磨、工業用触媒、顔料)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- カタール
- エジプト
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、クロムの生産、貿易、エンドユーズの連関に関する正確なファクトベースの構築から始まる。これらは年々検証可能なシグナルであるためである。米国地質調査所の鉱物商品サマリー、国連コムトレードの貿易フロー、世界鉄鋼協会の指標、クロマイトおよびフェロアロイの最新情報を公表する政府の鉱業・地質機関などの公開情報源を活用している。
これらのファクトを実用的な市場モデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、取引所への提出書類を精査し、設備能力の変化と操業状況を把握した。また、信頼性の高い報道機関、業界団体のウェブサイト、および船積みレベルの輸出入追跡のための有料サブスクリプション、さらに企業財務情報やニュースのコンテキストも活用した。これにより、公開データに遅延が生じた際の変曲点の検証が可能となった。ここに記載したデスクソースはあくまで例示であり、調査プロセスにおけるデータの収集、検証、明確化には他にも多数のソースが使用された。
一次インタビューおよびサーベイ
一次調査は、クロマイトのどの程度がフェロクロムに投入されるか、冶金用途と化学用途間で需要がどのようにシフトするか、価格と供給状況が代替にどのような影響を与えるかというデスク段階の前提を検証するために活用された。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたる生産者、トレーダー、加工業者、大口バイヤーと幅広く対話を行い、最終的な前提が各地域の調達行動と操業実態を反映したものとなるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):13% | アジア太平洋地域:44% |
| 中位層:51% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:21% | マネージャー:52% | 南北アメリカ地域:19% |
市場規模算定と予測
中核となる市場規模算定のロジックは、可視的な供給・使用シグナルからクロム需要をトップダウンで再構築し、インタビューで検証された用途別の分割に合わせて調整するものである。実際には、生産・貿易データを消費地にマッピングし、観察されたプロセス規範に基づいて冶金用途、化学用途、耐火物用途、その他の用途に配分する。
主要インプットには、クロマイト鉱石の産出量と貿易方向、フェロクロムの生産量と稼働率の変化、フェロアロイの最大需要牽引力としてのステンレス鋼の動向、地域別の見かけ消費量のトレンド、および1〜2四半期の在庫行動に影響しうる価格変動が含まれる。特定の国でこれらのインプットが不完全な場合は、類似経済圏のプロキシ比率を使用し、地域専門家のフィードバックで修正した。また、合計値の現実性を担保するため、サンプリングしたサプライヤーの設備能力、標準的な稼働率、および推定産出量を用いたボトムアップの選択的チェックも実施した。
予測については、クロム需要が鉄鋼サイクルや供給途絶に敏感であることからシナリオ分析を採用した。これらのシナリオは、設備能力の増強と貿易政策の方向性に関する専門家の見解に基づいて設定された。最終予測は、検証済みのシグナルおよび稼働率と需要構成に関する最も整合性の高い前提に最も適合するシナリオ加重パスである。
データ検証と更新サイクル
数値が確定される前に、生産合計、輸入依存度シグナル、川下の鉄鋼指標などの独立した指標と照合してアウトプットを検証する。国別の結果が異常に見える場合は、ドライバーを遡って追跡し、ソース系列を再確認し、変化が重要な場合は関連するインタビュー対象者に再連絡する。
前提条件、単位換算、用途マッピングを別のアナリストが承認前に確認するという多段階レビューを実施している。レポートは年次で更新され、大規模な設備閉鎖、貿易規制、急激な価格変動などの重大なイベントが発生した場合には中間更新も行われる。納品前には、最新の公開情報がモデルに反映されていることを確認するための最終チェックを実施する。
Mordor Intelligenceのクロム市場規模と他の公表推計値との比較
クロムの公表市場規模がしばしば一致しないのは、主に一部のソースが市場を鉱石および精鉱の価値として扱い、他のソースがクロム素材として扱っているためである。また、金額ではなく数量に焦点を当てているソースもある。相違点は、リサイクルされたクロム単位の取り扱い方や、分析がエンドユーズ消費に基づくものか取引材料フローに基づくものかによっても生じる。
クロムに関しては、最のギャップは通常、鉱石のみ対クロム含有インプット全体というスコープの選択と、数値が現在価格での価値として報告されているか物理的数量として報告されているかによって生じる。もう一つの要因はタイミングであり、スポット価格はトン数が安定していても米ドル建て価値を大きく変動させる可能性があり、一部の出版社はその価格前提の更新頻度が低い。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,488万米ドル(2025年) | |
| 貿易分析出版社A | 159億米ドル(2024年) | この推計はクロム鉱石および精鉱の消費価値のみを価格付けしているため、数量ベースのクロム需要数値とは比較できず、主に鉱石価格と貿易条件によって変動する可能性がある。 |
| 政府統計ダイジェストB | 7,200万米ドル(2025年) | この数値はクロム含有材料の純輸入量に基づく国レベルのプロキシであり、価値ベースであるため、国内生産の影響を除外しており、世界需要の動向を過小評価する可能性がある。 |
この表は、スプレッドの大部分が成長方向に関する単純な見解の相違ではなく、何を計測しているか、どの単位で計測しているかによって説明されることを示している。クロムを用途に配分され、貿易・設備能力シグナルと照合して再確認される物理的需要プールとして維持することで、2025年の数量合計は明確な変数に遡及可能であり、これはMordor Intelligenceが採用するモデリング上の選択である。


レポートで回答される主要な質問
クロム市場の規模はどのくらいですか?
クロム市場規模は2026年に46.61キロトンに達し、年平均成長率(CAGR)3.86%で成長し、2031年までに56.33キロトンに達すると予想されています。
クロム市場の現在の規模はどのくらいですか?
2026年、クロム市場規模は46.61キロトンに達すると予想されています。
クロム市場の主要プレーヤーは誰ですか?
Kermas Investment Group、Assmang Proprietary Limited、CVK Madencilik、Odisha Mining Corporation Ltd.、Glencore がクロム市場で事業を展開する主要企業です。
クロム市場で最も成長が速い地域はどこですか?
アジア太平洋地域は予測期間(2026〜2031年)中に最も高い年平均成長率(CAGR)で成長すると推定されています。
クロム市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋地域がクロム市場において最大の市場シェアを占めています。
このクロム市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、クロム市場規模は46.61キロトンと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年のクロム市場の過去の市場規模を網羅しています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年のクロム市場規模を予測しています。
最終更新日:



