
永久磁石市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
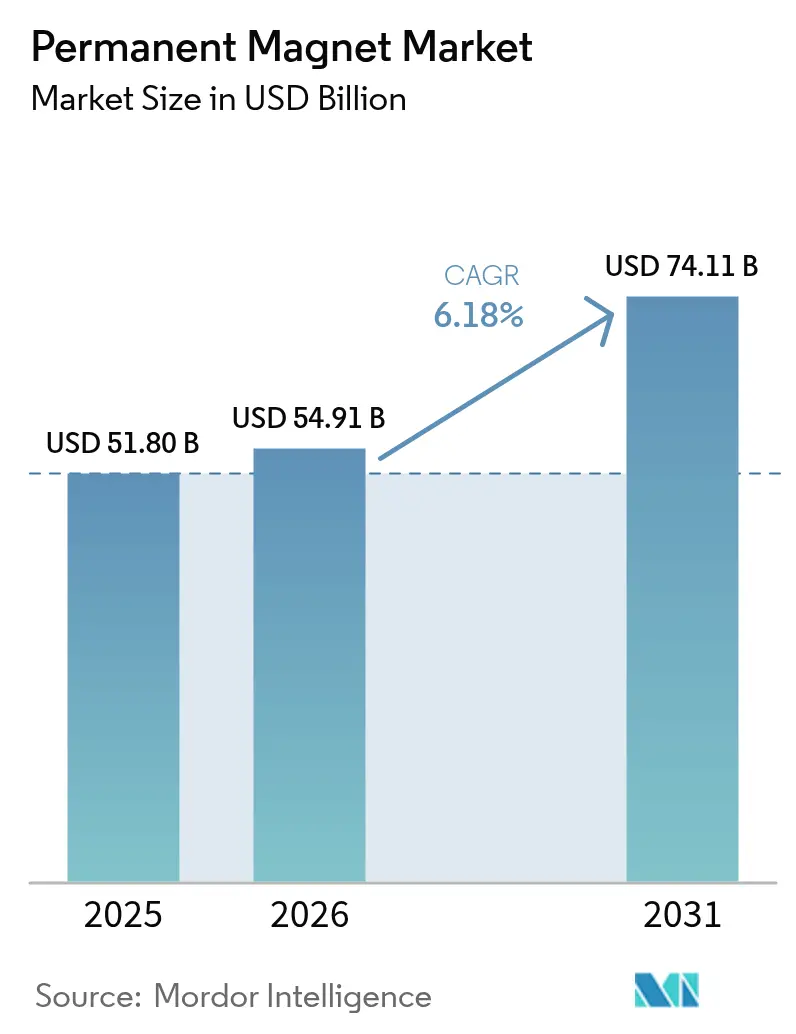
| 市場規模 (2026) | 54.91 十億米ドル |
| 市場規模 (2031) | 74.11 十億米ドル |
| Growth Rate (2026 - 2031) | 6.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
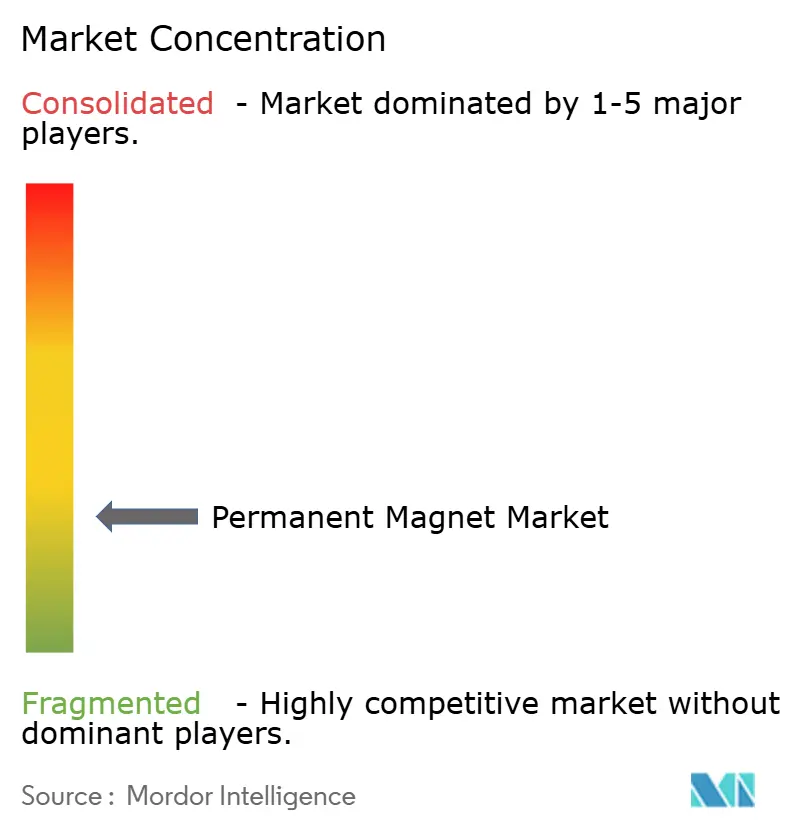
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる永久磁石市場分析
永久磁石市場規模は、2025年の518億米ドルから2026年には549億1,000万米ドルに成長し、2026年から2031年にかけて年平均成長率6.18%で拡大して2031年には741億1,000万米ドルに達すると予測されています。輸送分野の電動化要件、再生可能エネルギー目標、および精密製造のアップグレードが連動し、特に焼結ネオジム鉄ボロン(NdFeB)磁石を中心とした高エネルギー密度グレードへの長期的な需要を押し上げています。フェライト磁石は補助モーターや低電力デバイスにおいてコスト競争力があるため、2025年の収益の約半分を依然として占めています。しかし、トラクションドライブや直接駆動式風力発電機の設計者は、より高温に耐え、より強い磁場に対応できる希土類組成へと移行しています。磁石サプライヤーは粒界拡散によってジスプロシウム含有量を削減し、不安定な重希土類価格へのエクスポージャーを抑制する一方、川下のバイヤーは使用済みモーターやハードディスクドライブからネオジムを回収するリサイクルループへの投資を進めています。適度な産業集中度により、地域の専門メーカーが積層造形、粒界拡散化学、および航空宇宙・ロボティクス・医療画像向けの幾何学的に複雑な部品を迅速にプロトタイプ化するカスタム小ロット生産において成功を収めることが可能となっています。
主要レポートのポイント
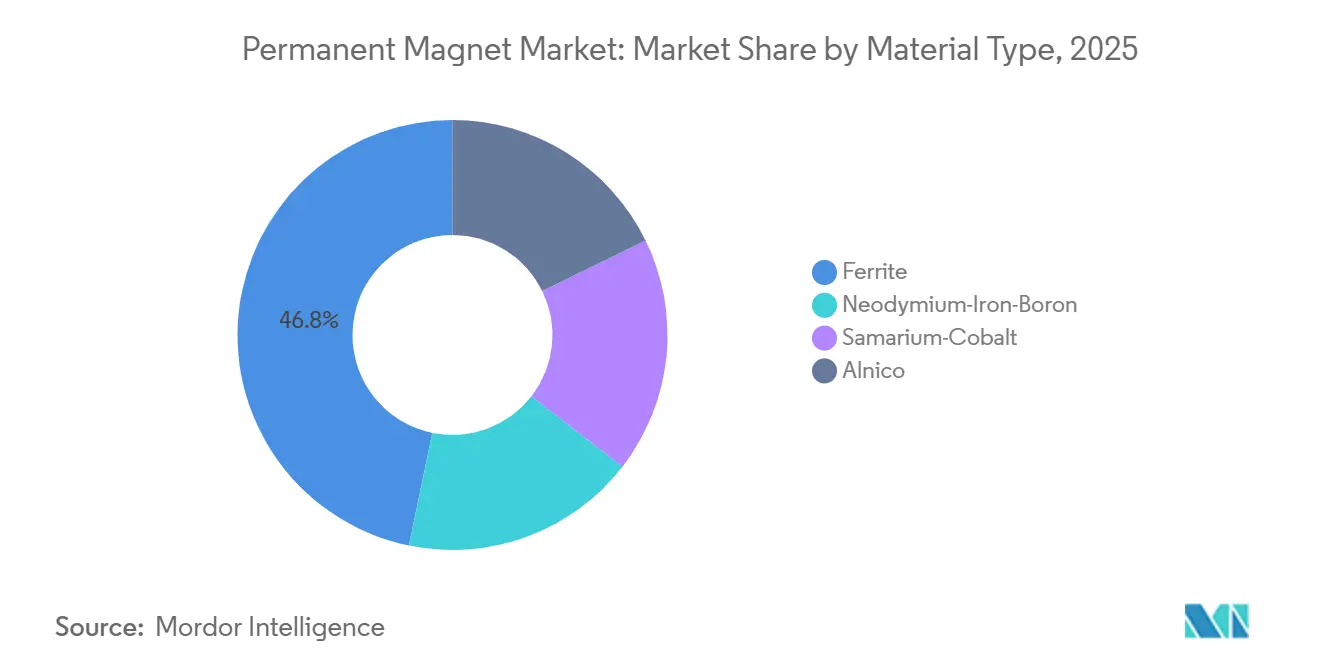
- 材料タイプ別では、フェライト磁石が2025年の永久磁石市場シェアの46.76%を占め、ネオジム鉄ボロングレードは2031年にかけて最速の年平均成長率7.18%を記録すると予測されています。
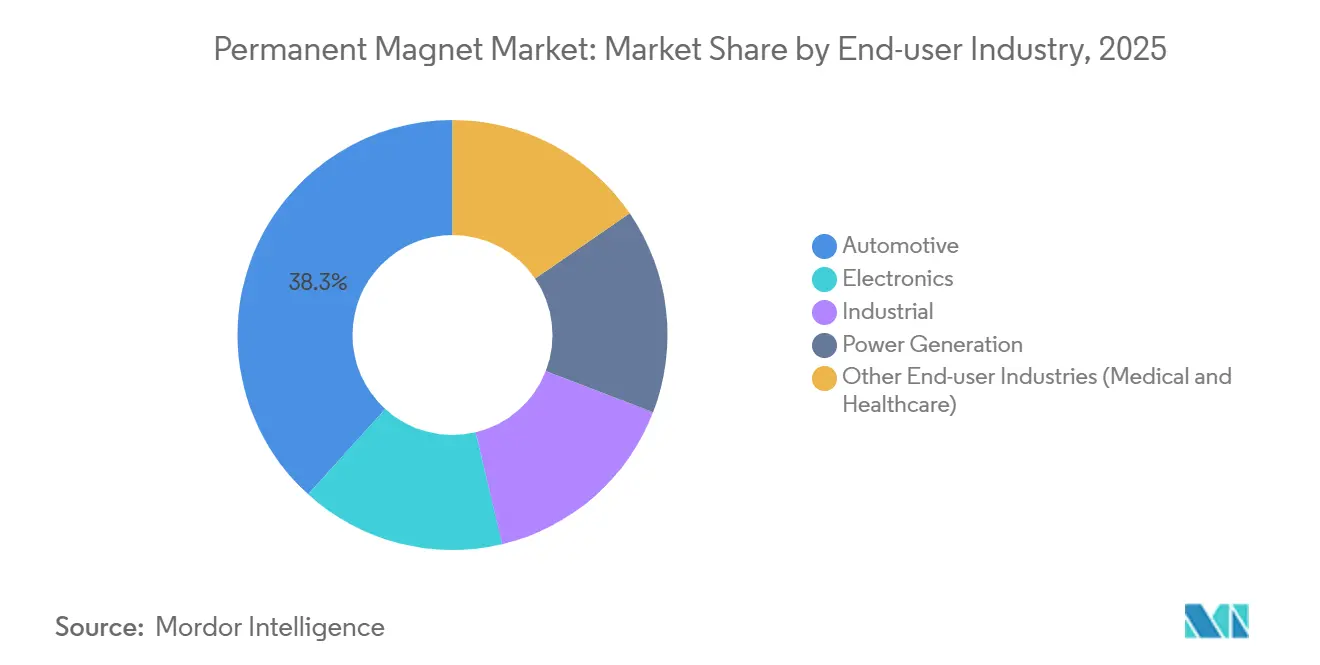
- エンドユーザー産業別では、自動車が2025年に38.29%の収益シェアでトップとなり、医療画像や外科用ロボティクスを含むその他のエンドユーザー産業セグメントは2031年にかけて年平均成長率8.54%で成長する見込みです。
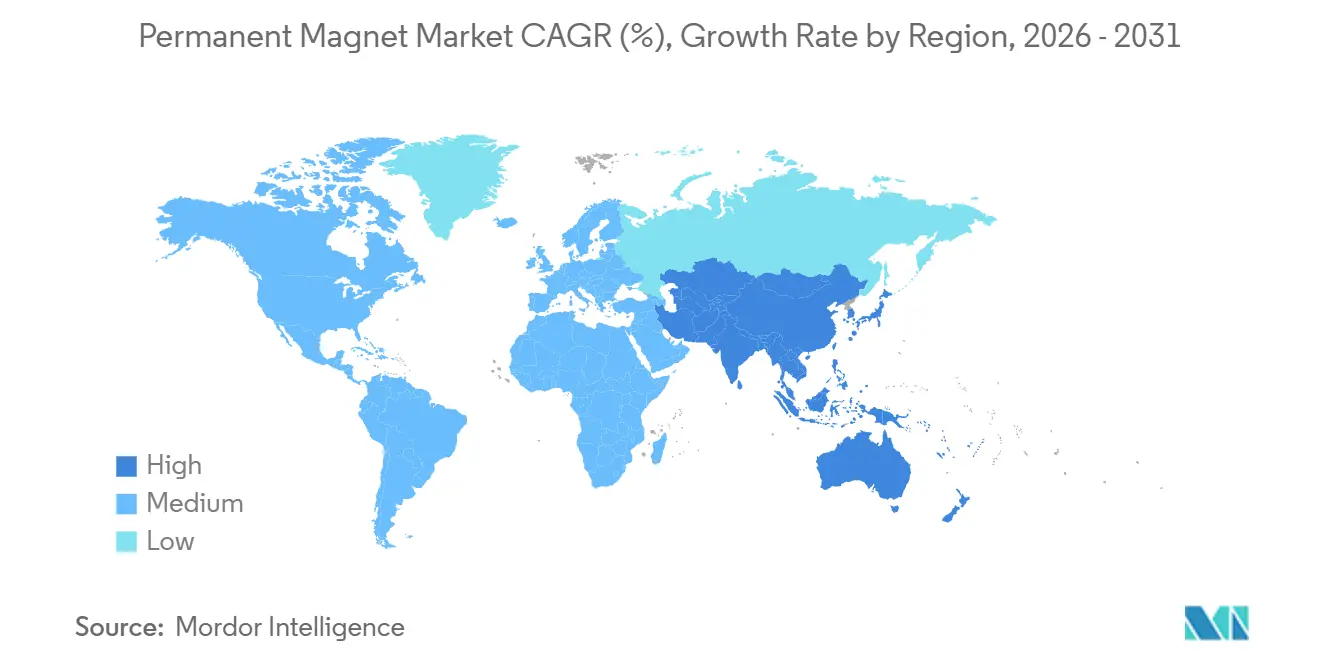
- 地域別では、アジア太平洋が2025年の収益の53.72%を占め、2031年にかけて年平均成長率7.25%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乗用車および商用電気自動車フリートの電動化 | +1.8% | アジア太平洋および欧州が主導するグローバル | 中期(2〜4年) |
| 直接駆動式風力タービン設置数の急増 | +1.2% | 欧州オフショア、中国、米国大西洋岸 | 長期(4年以上) |
| 高精度民生用電子機器の小型化 | +0.9% | アジア太平洋中核、北米への波及 | 短期(2年以内) |
| 産業オートメーションおよびヒューマノイドロボットへの投資 | +1.4% | 北米、欧州、日本、新興中国 | 中期(2〜4年) |
| 3Dプリント正味形状磁石の商業化 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗用車および商用電気自動車フリートの電動化
バッテリー電気自動車の生産台数は2025年に1,400万台に達し、乗用車1台あたり平均2kgの焼結NdFeB、大型トラックでは最大8kgが使用されている。BYDのeプラットフォーム3.0は180℃定格のNdFeBローターを採用し、ダイムラートラックとボルボはデュアルモーター駆動系における磁石使用量を2倍に増やした。2025年7月に施行されたユーロ7排気規制により、新型都市バスへの永久磁石同期モーターの採用が義務付けられ、永久磁石市場において4万台の更新サイクルにわたる長期的な需要が確立された。
直接駆動式風力タービン設置数の急増
2025年にオフショア風力は22GWを追加し、そのうち68%がタービン1基あたり600〜1,200kgのNdFeB磁石を必要とする直接駆動式発電機を採用しました。中国の42GWパイプラインおよび最近の米国リース区域も同じトポロジーを採用しており、高品位希土類磁石の需給バランスが引き締まっています。
高精度民生用電子機器の小型化
アップルのiPhone 16は超薄型焼結NdFeB微小磁石を採用し、触覚力を30%向上させながら体積を18%削減しました。完全ワイヤレスイヤホンは2025年に4億5,000万台出荷され、135トンのNdFeB磁石を消費しました。これは厳格な研削・コーティング許容差によって支えられた高マージンのニッチ市場です。Samsung Galaxy Z Fold 6などの折りたたみ式スマートフォンはデテントマグネットを統合し、超薄型需要をさらに押し上げました。
産業オートメーションおよびヒューマノイドロボットへの投資
Figure AIの28関節ヒューマノイドロボットには2.1kgの高グレードNdFeBが搭載されており、シリーズCの資金調達は2028年までに50万台の生産を目指す意図を示している。中国における工場用サーボモーターの出荷台数は2025年に19%増加し、空気圧駆動が40%のエネルギー削減を実現する永久磁石フレームレスモーターへと置き換えられた。Boston Dynamicsは1時間あたり800箱の移動を実現するリニアモーター搭載の倉庫ロボットを導入し、永久磁石市場全体においてプレミアムグレード磁石の採用を正当化するスループット向上を示した。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 希土類価格の変動と輸出規制 | -0.8% | グローバル、非中国系生産者に深刻 | 短期(2年以内) |
| フェライト・軟磁性複合材代替品の台頭 | -0.6% | 自動車および産業補助機器 | 中期(2〜4年) |
| 高品位NdFeB技術に関する特許制限 | -0.3% | 東南アジアおよびインドの生産者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
希土類価格の変動と輸出規制
ミャンマーが重希土類の生産を停止し、中国が15%の輸出関税を課したことで、2025年にネオジム酸化物価格が42%急騰し、中国以外の精製業者が圧迫されてLynasの利益率は22%まで低下した。プラセオジム・ネオジム合金のスポット価格は平均68米ドル/kgとなり、2kgのEVモーター部品表に32米ドルのコスト増をもたらし、永久磁石市場全体にコスト圧力を生じさせた。
フェライト・軟磁性複合材代替品の台頭
TDKが2025年に発売した0.46Tフェライトにより、フォルクスワーゲンは12V補助機器のボンドNdFeB磁石を置き換え、年間180トンを代替しました。軟磁性複合材は産業用サーボ出荷の8%に達し、ピークトルクよりもコスト安定性を優先するコンベヤーおよびパッケージングOEMに評価されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
NdFeBのプレミアム化がミックスを再形成ネオジム鉄ボロン(NdFeB)磁石は、電動モビリティおよび風力発電の設計者が35MGOeを超えるエネルギー積を求めるため、2031年にかけて年平均成長率7.18%で永久磁石市場を上回るペースで成長しています。フェライトはスマートフォン、スピーカー、低速モーターがキログラムあたりの低コストを重視するため、2025年の収益の46.76%を維持していますが、トラクションモーターが焼結NdFeB磁石を標準化するにつれてそのシェアは低下しています。サマリウムコバルトは250℃を超える安定性のおかげで航空宇宙および石油・ガスツール向けのニッチ市場に留まり、アルニコはセンサーや精密機器において希土類オプションに置き換えられた後、5%を下回っています。Shin-Etsuは2025年度に焼結NdFeB磁石の出荷量を14%増加させ、ボンド形態からの移行を裏付けています。
ボンドNdFeB磁石は、正味形状成形がエネルギー限界を上回る薄型マイクロスピーカーリングやスマートウォッチの触覚デバイスに限定されています。したがって、NdFeB向けの永久磁石市場規模は、フェライトが概ね世界GDPに連動する中、2031年にかけて絶対的な価値増加の不均衡なシェアを獲得すると予測されています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


エンドユーザー産業別:
医療と自動車が異なる軌跡を描く自動車は2025年の収益の38.29%を占め、バッテリー電気プラットフォームは内燃機関車の0.8kgに対して平均3.5kgの永久磁石を使用しています。厳格なユーロ7規制と中国のゼロエミッションバス義務化は、高品位回転子、ステアリングアシスト、ブレーキバイワイヤアクチュエーターへの持続的な需要を支えています。一方、MRIスキャナーや外科用ロボットが主導するその他のエンドユーザー産業セグメントは年平均成長率8.54%で拡大しており、これは他のどのセグメントよりも高い成長率です。3Tおよび7T機器は1台あたり1,800kgのNdFeB磁石を含む大型シミングアレイを必要とするためです。
電子機器はスマートフォン出荷が冷え込んだ2025年に緩やかな上昇を記録しましたが、ウェアラブルとイヤホンが一部を補い、フェライトおよびボンド希土類の安定した需要を維持しました。産業機械の成長は油圧機器を置き換えるサーボモーターの改修によって牽引され、発電は直接駆動ユニット向けのオフショア風力受注の中で成長しています。これらのダイナミクスが総合的に作用し、ユニット数量が横ばいになる場合でも永久磁石市場規模の拡大を維持しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の永久磁石市場
アジア太平洋地域は2025年に世界全体の価値の53.72%を創出し、7.25%のCAGRで成長を続けており、永久磁石市場におけるリーダーシップをさらに強固なものとしている。中国だけで世界の希土類酸化物の85%を精製し、187,000トンのNdFeB磁石を生産しており、低電力コストと鉱山から磁石までの一貫した産業クラスターによって支えられている[2]中国工業情報化部、「統計速報2025」、miit.gov.cn。日本は技術的なリーダーシップを維持しているが、国内原材料の不足により生産量は31,000トンに留まっている。インドの生産量は、新工場の設備投資の最大20%を還付する生産連動型インセンィブの下で18%増加した。
北米および欧州の永久磁石市場
北米と欧州は2025年に相当な収益を計上した。MP Materialsのステージ II 精製所はカリフォルニア州でネオジム・プラセオジム酸化物を生産し、2015年以来初となる米国における一貫磁石製造に向けた上流工程の第一歩を記し、米国の永久磁石市場を強化した。ドイツのVACUUMSCHMELZEは、複数年にわたるテイク・オア・ペイ契約の下で欧州のEV工場に供給するため、ハーナウの焼結能力を30%引き上げた。
欧州・中東・アフリカ、南米およびアジア太平洋地域の永久磁石市場
南米および中東・アフリカ地域では永久磁石への需要が高まっている。ブラジルの洋上風力発電の拡大は地域の磁石アセンブリを支援しており、南アフリカの鉱山では永久磁石式コンベヤードライブを導入することでエネルギーを25%削減している。韓国は2025年に18,000トンの磁石を輸出し、ベトナムおよびタイのサプライチェーンに供給した。欧州全域では、2025年に発効した改正エコデザイン指令により産業用モーターの効率基準が引き上げられ、7.5kW以上の定格において久磁石同期機が事実上優位となっている。

バリューチェーン分析
バリューチェーンはレアアース(特にネオジム、プラセオジム、ジスプロシウム、テルビウム)の採掘・選鉱、およびレアアース以外の原料(鉄、ホウ素、フェライト用のバリウム/ストロンチウム)から始まる。酸化物や金属・合金への処理・分離は依然としてレアアース磁石における重要な障壁であり、中国は採掘、精製、焼結NdFeB完成品の各段階で優位性を維持している。重希土類(ジスプロシウムおよびテルビウム)は、EV駆動モーターや直接駆動型風力発電機に使用される高温グレード向けとして、依然としてボトルネックとなっている。上流の変動性と政策動向は中流のコストに波及し、輸入NdFeB磁石に対する2026年の米国通商法301条関税環境も、購買企業に調達および物流の見直しを促している。
中流工程には、粉末製造(ストリップキャスティング、水素化崩壊/粉砕)、成形と焼結、熱処理、機械加工/研削、表面コーティングが含まれ、その後に着磁と品質検査が行われる。下流では、磁石は部品メーカーやティアサプライヤーを経て、自動車の駆動用・補助用モーター、風力発電機、産業用サーボ、民生用電子機器などの最終用途に組み込まれる。流通は、大手OEMプログラム向けの直接供給契約と、特殊形状や小ロット生産向けの専門チャネルとに分かれている。新規または拡張中の生産拠点やリサイクルループを通じて、このチェーンはより地域化が進んでおり、MP Materialsによるテキサス州ノースレイクの磁石工場の推進や、インディアナ州マリオンにおけるReElement Technologiesの精製・磁石リサイクル設備向け米国国防省資金提供などが挙げられる。欧州でも、エストニアのナルヴァにあるNeo Performance Materialsの磁石製造拠点を通じ、中国以外の生産能力が拡大している。
競合環境
永久磁石市場は分散した性質を持っています。鉱山企業は川下統合を進めており、LynasとBlue Lineは国内希土類原料を活用した4億5,000万米ドルのテキサス州磁石工場を建設する予定です。General MotorsやStellantisなどの自動車メーカーは磁石製造への少数株主持分に3億2,000万米ドルを投資し、供給を確保しました。
リサイクルが競争上の柱として台頭しています。Hitachi Metalsは使用済みハードディスクドライブからネオジムとジスプロシウムを98%回収するパイロットプロジェクトで120トンの酸化物を生産し、そのコストは新規原料より30%低く、2030年までにリサイクル原料が15%をカバーすると予測しています。スタートアップ企業は非希土類化学を探求しており、Niron Magneticsは28MGOeの窒化鉄磁石をパイロット生産し、コスト重視のコンベヤードライブに適しています。特許活動は2025年に22%増加し、そのうち3分の2が中国の出願者によるもので、既存の拡散特許を侵害せずに重希土類使用量を削減しようと各社が競っています。
永久磁石産業のリーダー企業
Hitachi Metals, Ltd.
JL MAG Rare-Earth Co., Ltd.
Shin-Etsu Chemical Co., Ltd.
NINGBO YUNSHENG co., Ltd
VACUUMSCHMELZE GmbH & Co. KG
- *免責事項:主要選手の並び順不同
永久磁石市場
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- Dmegc.de
- Galaxymagnets
- Hitachi Metals, Ltd.
- JL MAG Rare-Earth Co., Ltd.
- Lynas Rare Earths Ltd.
- NEO
- NINGBO YUNSHENG co., Ltd
- Powder Metallurgy
- Shin-Etsu Chemical Co., Ltd.
- TDK Corporation
- VACUUMSCHMELZE GmbH & Co. KG
- Yantai Zhenghai Magnetic Material Co.,Ltd.
- Zhongke Sanhuan

市場機会と将来展望
地域内での精製、合金化、焼結を軸とした、中国以外の適格NdFeBサプライは、政府プログラムと企業の垂直統合に支えられ、重要な機会分野として浮上している。インドは、統合レアアース永久磁石生産能力6,000MTPAを構築するため、INR 7,280クローレの制度(2025年発表)を承認した。一方、英国政府は国内製造を支援するため、5,000万英ポンドの重要鉱物プログラムと、2,000万英ポンドのMagnet Hubコンペティション(2026年6月)を発表した。米国では、磁石サプライチェーンに関する政策的注目と立法活動、Magnets Value Chain Support Act of 2026の導入などが、MP Materialsがテキサス州ノースレイクの120エーカーの敷地を10X磁石製造キャンパス用に選定したことや、USA Rare Earthがオクラホマ州スティルウォーターの施設でフェーズ1a商業用磁石生産ラインを稼働させたことなどの拡張と連動している。
循環型サプライと重希土類リスクの低減は、EV、HVAC、産業用モーター分野における第二の機会軸となっている。購買企業は、より高性能な製品にのみ依存するのではなく、コストと供給の安定性を追求している。HyProMag USAがサウスカロライナ州およびネバダ州のリサイクル拠点に関する拡張構想調査(2026年1月)を進めていることは、リサイクルNdFeB原料のスケールアップに向けた取り組みを示しており、これはプロセスおよび化学組成の改善によりジスプロシウム含有量を削減する磁石メーカーの取り組みを補完するものである。需要面では、直接駆動型風力、EV駆動、産業オートメーションが高グレード焼結NdFeBの需要を引き続き牽引している一方、低出力補助機器におけるフェライト代替は、より価格主導型の分野を生み出し、混合モーターポートフォリオ全体で材料選択と性能対価格を調整できるサプライヤーに有利に働いている。
Recent Industry Developments in 永久磁石市場
- 2026年6月:信越化学工業は、日本の福井県に新しいレアアース精製施設を建設するため、350億円(約2.2億米ドル)の投資を発表し、ジスプロシウム、テルビウム、イットリウムの生産を目指す。本プロジェクトは、EVおよび風力用途で使用される高温NdFeBグレードを支える重希土類へのアクセスを改善する。また、外部精製のボトルネックへの依存低減を望む日本国内および地域顧客の供給多様化を支援する。
- 2026年2月:MP Materialsは、テキサス州ノースレイクを10Xレアアース磁石製造キャンパスの用地として選定した。この決定は、上流のレアアースから完成磁石へと至る大規模な米国内経路を前進させ、リードタイムの短縮と、地域のEVおよび産業需要への供給の整合を目指すものである。この動きは、顧客がより強靭な調達選択肢を求める中、既存サプライヤーへの競争圧力を高めている。
- 2025年11月:Lynasは西オーストラリア州のカルグーリー処理工場を稼働させ、混合酸化物生産能力4,000トンを追加した。この稼働開始は、下流の合金・磁石生産を支えることのできる中国以外の処理能力を拡大し、追跡可能かつ自由貿易に整合した供給網を重視する購買企業を支援する。また、中国以外でのレアアース中間製品の入手可能性を高めることで、地域の磁石プロジェクトの実現性を向上させる。


永久磁石市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、外部電源なしで磁性を保持する永久磁石の販売から生じる収益を対象とし、主要地域全体で自動車、電子機器、産業機器、発電などの最終用途に供給される磁石を含む。
対象外事項:磁石が有価部品内に組み込まれた下流組立品、および通電励磁を必要とする一時磁石または電磁石システムは対象から除外する。
セグメンテーション概要
- 材料タイプ別
- ネオジム鉄ボロン
- フェライト
- サマリウムコバルト
- アルニコ
- エンドユーザー産業別
- 自動車
- 電子機器
- 産業
- 発電
- その他のエンドユーザー産業(医療・ヘルスケア)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、供給・需要指標および価格動向を用いて明確なファクトベースを構築するために用いられ、後続の前提条件を公開データ系列にまで遡って追跡できるようにする。レアアースおよび関連鉱物統計については米国地質調査所、EVおよびエネルギー転換指標については国際エネルギー機関、マクロおよび産業生産の方向性については世界銀行およびIMFなどの資料を確認する。
貿易および製造に関する指標についても、国境を越えた物流に関するUN Comtradeなどの資料に加え、政府の関税通知、税関発行資料、磁石グレードや性能動向を論じる査読済み材料科学ジャーナルを通じて確認する。企業の年次報告書、投資家向け資料、信頼性の高い報道記事は、生産能力の増強、工場再稼働、最終市場への露出を追跡するために使用され、選択的な有料サブスクリプションは企業財務・インテリジェンス、特許検索、輸出入の出荷単位の確認を支援する。このデスクリサーチのソースリストは例示に過ぎず、データ収集、検証、および調査内容の明確化には他にも多数の資料が用いられた。
一次インタビューおよび調査
一次調査は、デスクリサーチでは十分に解明できないギャップ、特にグレード別の実勢価格、用途別の磁石使用強度、地域別の短期的な需要変動を補うのに役立つ。合金・粉末サプライヤー、磁石メーカー、流通業者、および自動車、電子機器、産業機器、発電を担当する技術・調達関係者など、チェーン全体にわたる参加者にインタビューを行い、APAC、EMEA、南北アメリカを対象範囲とする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):14% | APAC:48% |
| ミドルティア:58% | 部門/事業責任者:32% | EMEA:30% |
| 中小プレイヤー:14% | マネージャー:54% | 南北アメリカ:22% |
市場規模算定と予測
規模算定モデルは、まずトップダウン方式で構築され、EVおよびハイブリッド生産動向、風力発電導入容量の増加、産業用モーターおよびオートメーション活動、電子機器製造出力などの指標から最終用途需要プールを再構築し、その後、磁石種別ごとの典型的な使用強度係数と構成比を用いて磁石需要へと変換する。次に、材料およびグレード別の実勢平均販売価格帯を用いて価値を算出し、地域および用途構成に応じて調整することで、総額が実際の市場の販売実態から外れないようにする。
結果の妥当性を保つため、サプライヤーの永久磁石収益への露出のサンプリング、流通業者のマークアップに関するチャネル確認、磁石種別(NdFeB、フェライト、SmCo、アルニコ)ごとの数量×ASPによる相互確認など、選択的なボトムアップ推計を用いて総額を裏付ける。小規模な国や用途で信頼できる数量指標が得られない場合は、近隣国の製造強度、輸入依存度、地域のEVおよび風力導入パターンなどの代理指標を用いてギャップを処理し、その後、電話確認により前提条件を再確認する。予測は主にシナリオ分析を用いて構築され、入力変数の見通しを専門家の合意に整合させることで、原材料の供給引き締まり、政策変更、磁石種間の代替が実務的に反映されるようにする。
データ検証と更新サイクル
検証は複数回にわたって行われ、まず最初の確認では、レアアース供給動向、発表された磁石生産能力の変化、地域別の貿易方向の変化といった独立した指標と結果を比較する。モデル上の変動が価格変動や需要急増などの明確な要因で説明できない場合は、入力条件を再確認し、専門家に再度連絡して前提を確認する。
最終承認前には、単位の整合性、通貨換算の時期、地域別区分の論理について確認を行い、その後、最終テーブルがモデルと整合していることを確認するアナリストレビューの工程を完了する。レポートは年次で更新され、大規模な供給の混乱、大規模な生産能力の稼働開始、EVや再生可能エネルギー導入見通しを変える政策措置など、重大な事象が発生した場合には中間更新も行われる。提供直前には、クライアントが最新の更新済みの見解を受け取れるよう、最終確認が実施される。
Mordor Intelligenceの永久磁石市場規模と他の公表推計との比較
永久磁石の公表市場規模は、対象とするトピックの表示が同じであっても異なる場合がある。これは、各企業が同じ収益項目を必ずしも計上せず、同じ価格・構成比の前提を同時期に更新しているわけではないためである。この差異は通常、下流部品が含まれているかどうか、磁石グレード構成の扱い方、レアアース価格が急速に変動する際の通貨換算タイミングの処理方法によって生じる。
一部の外部推計は、広範な地域平均を用いて磁石のみの販売により近い値にとどまるものもあれば、隣接する磁性材料や完成部品の一部を組み込んで総額を拡大しているものもある。Mordor Intelligenceでは、永久磁石収益は磁石販売レベルでのみ計上され、グレード構成別のASPの推移はインタビューおよび貿易指標を通じて再確認されるため、短期的な価格上昇が需要成長と誤認されることはない。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 51.80 B (2025) | |
| 業界出版社A | USD 33.18 B (2024) | より早い基準年と異なる予測期間を採用しており、公表された総額は、用途別のグレード構成引き上げの明確な確認なしに、より広範な平均価格に依拠しているように見える。 |
| グローバル出版社B | USD 25.90 B (2025) | 保守的な平均価格の前提から生じ得るより低い値の基準を示しており、EV生産や風力発電の増加といった最終用途需要指標との整合性確認も限定的である。 |
これらの数値の差異は、主に対象範囲の設定、基準年の選択、グレード構成別の価格設定と通貨換算タイミングの持ち越し方によって説明される。規模算定の手順が再現可能な需要指標に結び付けられ、現場からのフィードバックと相互確認されることで、総額が年ごとにどのように変動し、異なる出版物がなぜ異なる値に到達するのかを追跡しやすくなる。


レポートで回答される主要な質問
2031年までに永久磁石の世界需要はどの程度になるか?
永久磁石市場は、予測期間中に年平均成長率6.18%で成長し、2031年までに741億1,000万米ドルに達すると予測されています。
2031年にかけて最も速く拡大する地域はどこか?
アジア太平洋は、中国における統合された希土類供給とインドおよび日本における電気自動車生産の増加により、年平均成長率7.25%でトップとなっています。
希土類供給途絶のリスクはどの程度深刻か?
2025年の価格急騰は、ミャンマーや中国の輸出が引き締まると数カ月以内にネオジム酸化物が40%急騰する可能性を示し、市場の年平均成長率を0.8パーセントポイント押し下げました。
自動車においてフェライト磁石はNdFeB磁石に取って代わっているか?
低電力補助機器においてのみ代替が進んでいます。トラクションドライブは依然として、フェライトがスペースと重量の制約内で実現できない高磁束NdFeB磁石を必要としています。
2030年までにリサイクルはどのような役割を果たすか?
Hitachi Metalsの98%回収工場などのパイロットプロジェクトは、リサイクル原料が日本の磁石需要の15%を供給できる可能性を示唆しており、新規希土類採掘への圧力を緩和しています。
3Dプリント磁石はいつコスト競争力を持つようになるか?
生産者は年間生産量500トン付近で損益分岐点に達すると見積もっており、航空宇宙・防衛分野の生産量において2028年頃に商業的な同等性が実現することを示唆しています。
最終更新日:



