
金属粉末市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
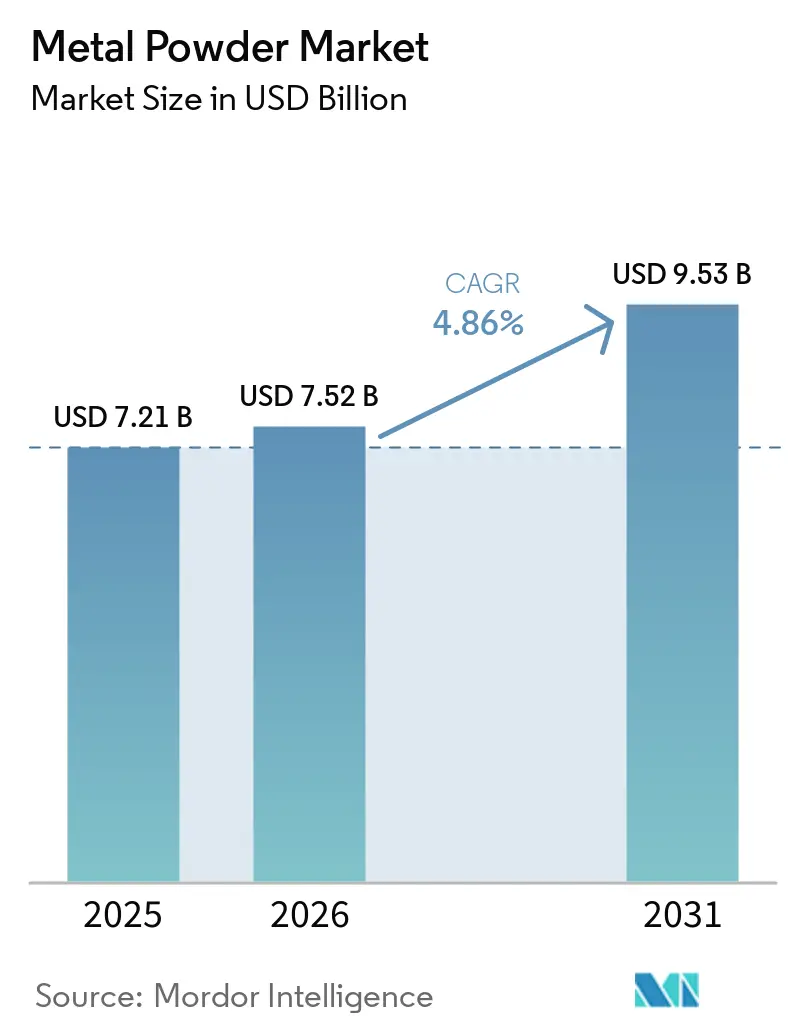
| 市場規模 (2026) | 7.52 十億米ドル |
| 市場規模 (2031) | 9.53 十億米ドル |
| 成長率 (2026 - 2031) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属粉末市場分析
金属粉末市場の規模は、2025年の72億1,000万米ドル、2026年の75億2,000万米ドルから、2031年までに95億3,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.86%を記録すると予測されています。車両の電動化、バインダージェット積層造形の急速な産業化、および水素ベースの直接還元鉄(DRI)プロジェクトが、プロセス技術および合金タイプ全体にわたる需要パターンを再形成しています。アトマイゼーションは自動車・家電向けの大量生産用途において引き続き主流を占めていますが、湿式冶金ルートはエネルギー節約をもたらすことからより速い成長を享受しています。チタンおよび耐火合金粉末は、医療用インプラントメーカーおよび極超音速兵器プログラムが超低酸素含有量のニアネットシェイプ部品を必要とするにつれて注目を集めています。アジア太平洋地域は、中国とインドが政府のインセンティブ制度とともに水素DRI能力を拡大する中、数量と成長の両面で中心的な役割を担っており、北米は生産クレジットおよびタイトルIII資金を通じて国内の航空宇宙・防衛サプライチェーンを保護しています。
主要レポートのポイント
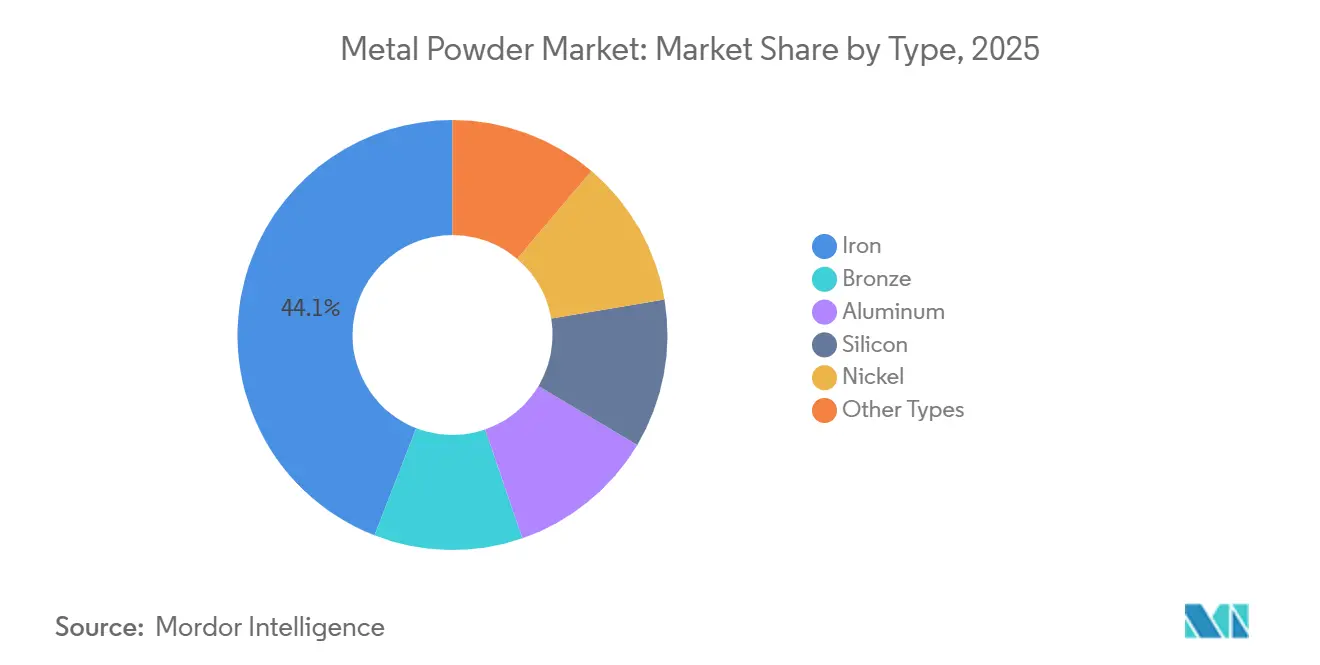
- タイプ別では、鉄粉末が2025年に44.08%のシェアを獲得し、「その他のタイプ」は2031年までCAGR 5.85%で拡大すると予測されています。
- プロセス別では、アトマイゼーションが2025年に金属粉末市場シェアの69.79%を占め、その他のプロセスは2031年までCAGR 5.38%で拡大する見込みです。
- 製造方法別では、プレス・焼結が2025年に91.18%のシェアを占め、積層造形は2031年までCAGR 6.10%を達成すると予測されています。
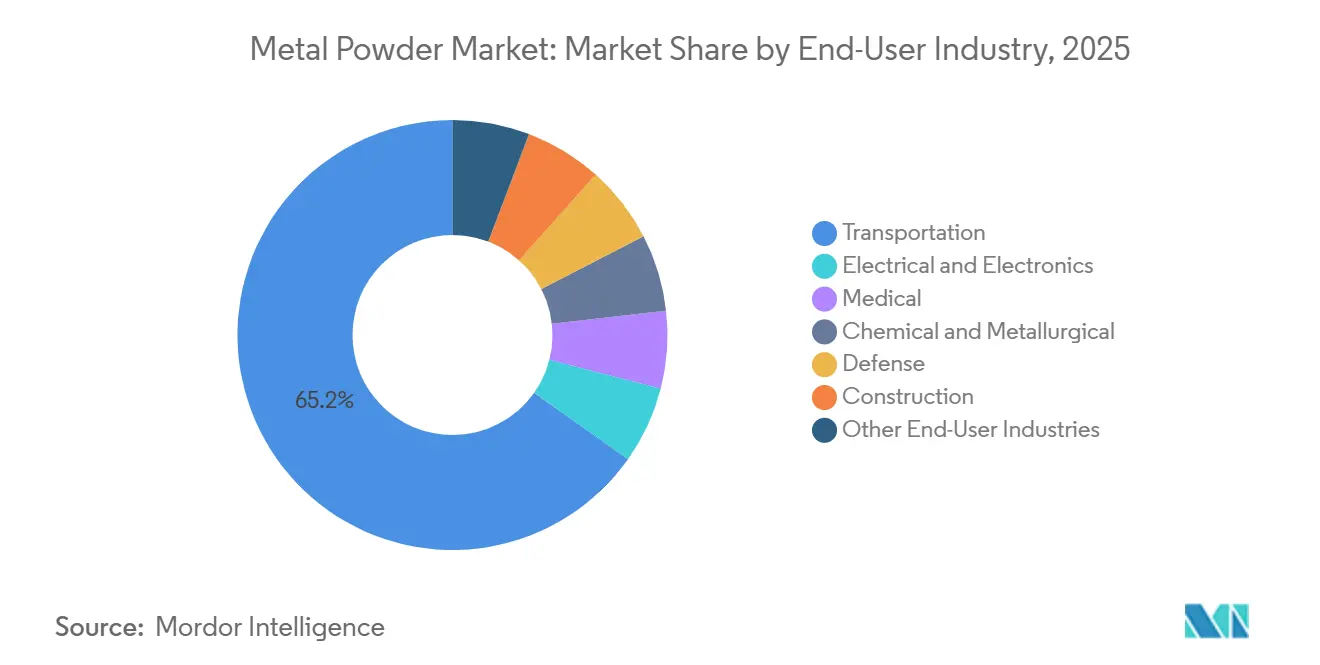
- エンドユーザー産業別では、輸送が2025年に65.21%のシェアでトップとなり、医療用途は2031年までCAGR 6.26%を記録する見込みです。
- 地域別では、アジア太平洋が2025年に44.26%のシェアを占め、2026年から2031年にかけてCAGR 5.48%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
金属粉末市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・航空宇宙の軽量化プログラムの急増 | +1.2% | 北米、欧州、中国に集中したグローバル規模 | 中期(2〜4年) |
| バインダージェット積層造形の急速な産業化 | +0.9% | 北米・欧州が中核、アジア太平洋での採用が加速 | 中期(2〜4年) |
| 電子機器の高密度化による超微細粉末需要の拡大 | +0.6% | アジア太平洋(中国、韓国、台湾)、北米への波及 | 短期(2年以内) |
| 水素ベースのDRIルートの台頭による高純度鉄粉末の創出 | +0.8% | 中国、インド、中東(サウジアラビア、UAE) | 長期(4年以上) |
| 極超音速システム向け防衛グレードの耐火合金 | +0.5% | 米国、欧州(フランス、英国)、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車・航空宇宙の軽量化プログラムの急増
自動車・航空宇宙メーカーは、歯車、コネクティングロッド、ブラケット、油圧マニホールドなどの部品に粉末冶金をますます活用しています。この転換は、車両・航空機の質量を削減するだけでなく、ライフサイクル排出量と燃料消費量の大幅な削減にもつながります。例えば、ゼネラルモーターズはUltium電気自動車プラットフォームにプレス・焼結歯車を統合し、20万サイクルにわたる疲労寿命を維持しながら部品質量を削減することに成功しました。同様に、エアバスはA320neoにアルミニウム・シリコン粉末ブラケットを採用し、重量削減とリードタイムの大幅な短縮を実現しました。これらの成果は、複数年にわたる粉末供給契約への道を開き、アトマイゼーション能力を逼迫させています。その結果、航空宇宙グレードのアルミニウム粉末の価格は2025年に上昇すると予測されています。CAFEおよびユーロ7からの規制圧力が軽量化を推進する中、航空宇宙認証を保有する粉末サプライヤーはマージンプレミアムを獲得できる立場にあり、これはコモディティ鉄粉末ベンダーには与えられない特権です。
バインダージェット積層造形の急速な産業化
Desktop MetalのP-50システムは、バインダージェット技術を単なるプロトタイピングから本格的な量産へと推進しました。この進歩により、自動車サプライヤーはユニットバッチにおける金属射出成形のコスト効率に匹敵する競争力のある価格設定が可能となりました。重要な承認として、GEエアロスペースはRISEエンジンプログラム向けにバインダージェットチタンを承認し、焼結密度が鍛造材料を上回ることを確認しました。粉末への需要が高球形チタンフィードストックへと傾く一方で、高温真空炉の不足というボトルネックが生じており、リードタイムが1年に延びています。この状況は、粉末と焼結の両方の能力を持つ垂直統合企業にとって有利に働いています。
電子機器の高密度化による超微細粉末需要の拡大
2025年、韓国および台湾のコンデンサメーカーは長期供給契約を締結し、樹枝状電解ニッケル粉末の需要が前年比で急増しました。先進的なスマートフォンおよびデータセンターハードウェアは現在、積層セラミックコンデンサに依存しており、優れた誘電性能のためにサブミクロンのニッケルおよび銅粉末によって強化されています。その結果、電解精製能力を持つ粉末メーカーは、5µm以下の粉末を経済的に生産することが困難なアトマイザーを凌駕し、利益マージンが東アジアの特殊サプライヤーへとシフトしています。
水素ベースのDRIルートの台頭による高純度鉄粉末の創出
中国宝武鋼鉄集団およびJSWスチールは水素DRIラインを立ち上げ、従来の高炉では達成不可能な仕様を下回る酸素含有量のスポンジ鉄を生産しています。このスポンジ鉄の一部は粉末アトマイゼーション向けに確保されており、低酸素含有量による焼結密度と表面仕上げの向上からプレミアム価格で取引されています。一方、中東の生産者は手頃な再生可能エネルギーを活用して高純度粉末を欧州に輸出しています。そこでは、CBAM関税がグリーン鉄フィードストックにコスト上の優位性をもたらしています[1]。
金属粉末市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナノスケール生産における呼吸器・爆発ハザード | -0.7% | 北米・EUでの規制執行により深刻なグローバル規模 | 短期(2年以内) |
| リサイクルフィードストックストリームにおける品質のばらつき | -0.6% | 北米・欧州(航空宇宙認証要件)、アジア太平洋への波及 | 中期(2〜4年) |
| エネルギー集約型アトマイゼーションによる持続可能性指標への影響 | -0.5% | 欧州(炭素価格)、中国(デュアルコントロール政策)、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ナノスケール生産における呼吸器・爆発ハザード
2025年1月、労働安全衛生局(OSHA)は10µm未満の粉末に対して密閉取り扱いおよびリアルタイム粒子モニタリングを義務付けました[2]。この要件により、各生産ラインのコンプライアンスコストが大幅に増加しました。一方、欧州のATEX規制は、防爆電気設備および不活性ガスブランケットへの改修コストが高いため、小規模生産者をナノ粉末ラインから遠ざけています。2024年に相次いだ粉塵爆発事故を受けて、保険料が上昇しました。この急騰により、安全投資の負担をより広いポートフォリオ全体に分散できる統合プレーヤーへの供給集中が進んでいます。
エネルギー集約型アトマイゼーションによる持続可能性指標の悪化
1キログラムあたり大量のエネルギーを消費するガスアトマイゼーションは、ネットゼロへのコミットメントと相反します。2026年以降、このエネルギー消費はCBAM関税につながり、アジアでの輸入コストを増加させます。HöganäsとRio Tinto Metal Powdersはいずれも、水素プラズマおよび再生可能電力への改修に向けた多額の投資を誓約しています。両社の目標は、2027年までに粉末1kgあたり1kg CO₂未満の炭素フットプリントを達成することです。一方、小規模アトマイザーは苦境に立たされています。自動車・航空宇宙クライアントがスコープ3の上限を強制する中、高炭素フィードストックを使用する企業はペナルティに直面し、これらの小規模プレーヤーのマージンが圧迫されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
金属粉末市場セグメント分析
タイプ別:
鉄が数量を支配、チタンおよび特殊合金が成長をリード鉄は2025年に44.08%のシェアを占め、大量生産の歯車、軸受、構造部品における役割を反映していますが、コモディティ化によりマージンは引き続き抑制されています。「その他のタイプ」は、整形外科・歯科用インプラント、極超音速システム、半導体熱管理部品が超高純度粉末を必要とするにつれて、年率5.85%で成長すると予測されています。鉄サプライヤーはEVバッテリートレイにおける車両電動化数量を取り込むことでマージンリスクをヘッジし、プレミアム合金メーカーは価格を保護する医療・防衛顧客との長期テイクオアペイ契約を確保しています。

プロセス別:
アトマイゼーションが数量を支え、湿式冶金が純度を追求アトマイゼーションは、2025年に金属粉末市場シェアの69.79%を占めました。これは、プレス・焼結用鉄粉およびアルミニウム粉末の低コスト生産に向けた数十年にわる投資が定着しているためであり、アトマイズ金属粉末は大量生産用途における重要なプロセスとなっています。「その他のプロセス」は、流動床電解および水素還元がエネルギー消費を大幅に削減し、低品位鉱石の利用を可能にすることで、2031年にかけて5.38%のCAGRで拡大し、従来のアトマイゼーションとの金属粉末市場規模のコスト差を縮小させる見込みです。アトマイゼーションの既存プレイヤーは、規模の経済、自社スクラップの活用、および自動車ティアワンサプライヤーとのトーリング契約を活用しつつ、シェア防衛のためにプラズマおよび水素プラズマへのアップグレードにも投資しています。電気化学的手法を用いる新興プレイヤーは、純度と形態が高いプレミアムを生む電子機器・航空宇宙向けのチタン、銅、ニッケル粉末に注力し、小ロットサイズでのコスト同等性が近づくまで大量生産での正面衝突を避けています。したがって、競争の激しさはスループット単独ではなく、エネルギー経済性と原料の柔軟性を軸に展開しています。
製造方法別:
プレス・焼結が経済性を守り、積層造形が認証取得で勢いを増すプレス・焼結は2025年に91.18%のシェアを維持し、バインダージェットと比較してスケールでの部品コストが低いという優位性を示しました。このコスト優位性は、トランスミッションおよびドライブトレイン部品におけるリードを強固なものにしています。承認が積み重なるにつれて、積層造形は2031年までCAGR 6.10%を記録し、積層造形グレードのフィードストック向け金属粉末市場を押し上げるでしょう。経済的な転換点は、特定の部品バッチサイズを下回るか、機械加工後に大幅なコスト削減が可能なジオメトリに設定されています。その結果、積層造形ベンダーは航空宇宙ブラケット、整形外科用インプラント、工具インサートに注力し、バルクパワートレイン部品を避けています。これに対し、プレス・焼結オペレーターはマルチマテリアルスタックおよびウォームコンパクション技術で多様化し、市場ポジションを強化しています。
エンドユーザー産業別:
輸送が数量を支え、医療がマージンをリード輸送は2025年に65.21%のシェアを吸収し、EV採用の増加の中でも歯車および構造鋳造代替部品向けの鉄粉末需要が持続していることが背景にあります。一方、医療機器は関節置換術のトレンドおよび単回使用手術器具のプロトコルに支えられた堅調な年間成長率により、最も急成長するコンシューマーとして台頭しています。医療機器は最も急成長するコンシューマーであり、関節置換術の人口動態および単回使用手術器具プロトコルを背景に年率6.26%で拡大しています。ISO 13485認証と米国食品医薬品局(FDA)との実績を持つ粉末メーカーは、標準コモディティグレードに対して価格プレミアムを享受しており、規制の精査が厳しくなるにつれてこの差は拡大する可能性が高いです。
地域分析
アジア太平洋地域の金属粉末市場
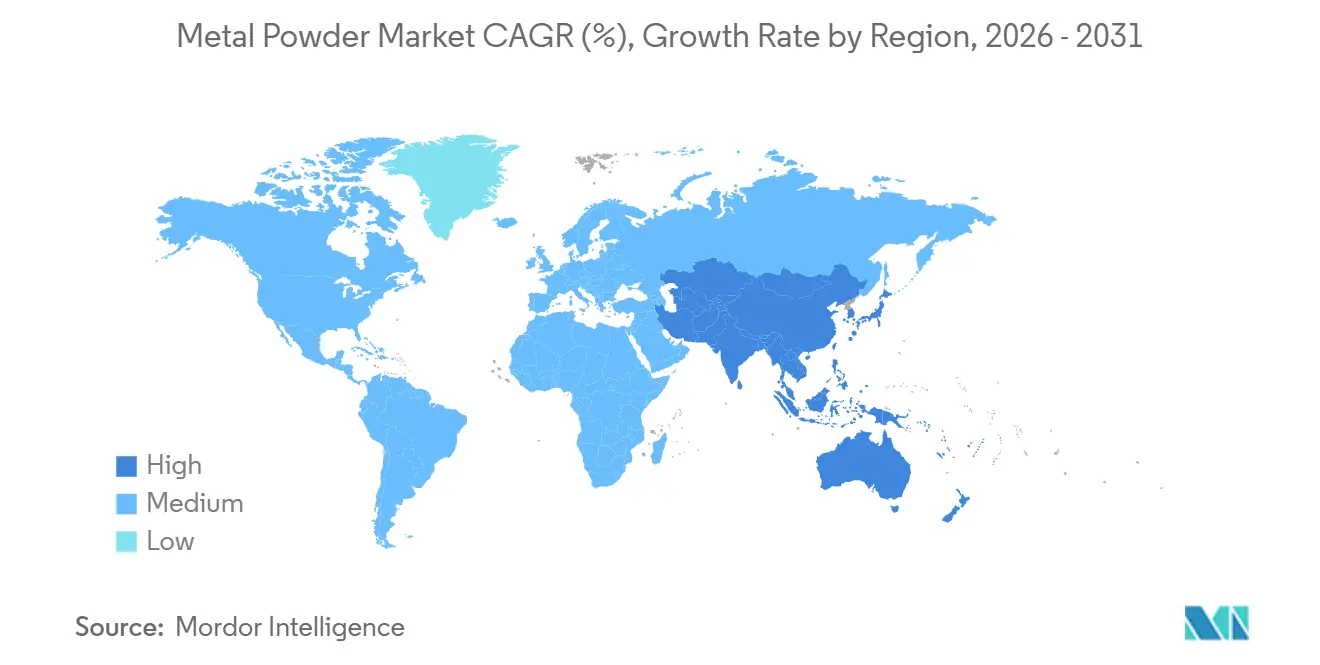
アジア太平洋地域は2025年の金属粉末市場シェアの44.26%を占め、2031年までに最速の5.48% CAGRを記録すると予測されている。この成長は主に、中国とインドにおける水素DRI生産および電気自動車プラットフォームの拡大に関する取り組みによって牽引されている。中国の業界リーダーであるBaowuは、上流のスポンジ鉄と水アトマイズをシームレスに統合することで、西側諸国の競合他社に対して大きなコスト優位性を享受している。一方、インドの生産連動型インセンティブ(PLI)制度は、2025年にプレス・アンド・シンター能力の大幅な強化を発表した。日本と韓国はいずれも、積層セラミックコンデンサ向けに特化した超微細銅・銀粉末に特化したニッチを確立し、南北アメリカおよびヨーロッパにおける輸出優位性を強固なものとしている。
北米の金属粉末市場
北米は2025年の市場数量において相当な割合を占め、航空宇宙、防衛、および電気自動車セクターからの堅調な需要によって牽引されている。国内チタン粉末生産ラインはタイトルIII補助金によって強化され、インフレ抑制法の先進製造クレジットは、EVモーターおよび風力タービンギアボックスに不可欠なグリーン粉末生産を促進している。水力発電の優位性を活かし、ケベック州のクラスターはRio Tinto Metal PowdersおよびTeknaのうな大手企業を、米国とヨーロッパ双方への主要な低炭素サプライヤーとして位置づけている。
EMEAおよび南米の金属粉末市場
ヨーロッパは2025年の市場において相当なシェアを保有しているが、軽自動車生産の停滞により成長制約に直面した。しかし、同地域は低CO₂粉末を優遇するスコープ3脱炭素化インセンティブに勢いを見出した。HöganäsおよびMetalysisのような企業は、CBAMの関税が輸入価格を押し上げる中、市場リーダーシップを目指して水素プラズマおよび電解技術を急速に推進している。一方、ドイツとイタリアの中小アトマイザーは、航空宇宙および高級工具用粉末に注力し、利益率を戦略的に守っている。南米および中東・アフリカは市場において合計でより小さな割合を占めているが、特にブラジルの自動車産業の野望およびサウジアラビアの再生可能エネルギーと水素DRI戦略への推進により、成長の可能性がある。
バリューチェーン分析
金属粉末のバリューチェーンは、一次金属(鉄、ニッケル、チタン、銅、アルミニウム)、合金元素、リサイクルスクラップなどの上流原料から始まり、アトマイズ法、固相還元法、電解法、その他の化学的または湿式冶金的手法を含む粉末製造工程へと進む。中流工程には、微粉および反応性粉末の厳格な取り扱いプロトコルに基づく粉末分級・篩分け、混合、熱処理、包装、物流が含まれ、その後、自動車のプレス・焼結、金属射出成形、積層造形、電子機器、航空宇宙、医療用途向けのエンドユーザー仕様に対する適格性確認および認証が行われる。MPIF(およびその金属粉末製造業者協会)やISO/TC 119などの業界団体も、国境を越えた供給を支える共通の試験方法や仕様策定手法に影響を与えている。
下流では、サービスビューローやOEMがプレス・焼結ライン、バインダージェットおよびレーザー方式の積層造形、部品仕上げによって粉末を加工する。炉の稼働可能性、酸素管理、トレーサビリティ要件などの容量制約が、航空宇宙および医療グレードにおいて制約要因となり得る。時間の経過とともに、このチェーンは、製造業者間でのISO 9001/14001/45001導入を含むコンプライアンスおよび品質管理システムによって、また長距離の粉末物流への依存を減らす取り組み、すなわち輸送・汚染リスクの低減を目指した局所生産向けのDirectPowder型システムに関する2026年のライフサイクル研究で議論されているオンデマンドのバー・トゥ・パウダー構想によって、より強く形づくられるようになっている。
競合環境
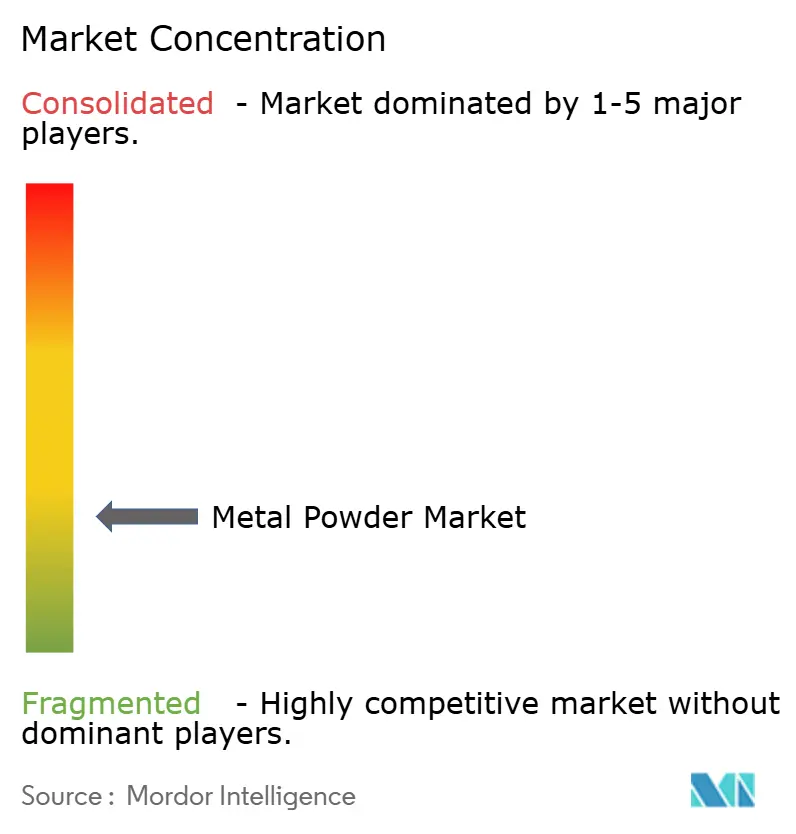
金属粉末市場は中程度に分散しています。競争の激しさは二極化しており、規模の経済がコモディティ化したプレス・焼結鉄を引き続き支配する一方、認証の参入障壁と独自のプロセス知的財産が航空宇宙、医療、防衛合金のマージンプールを保護しています。予測期間中、低炭素エネルギーや独自のアトマイゼーションアップグレードを確保できない既存プレーヤーは、シェアとEBITDAの両方が侵食されるリスクにさらされています。
金属粉末産業のリーダー企業
-
Höganäs AB
-
GKN Powder Metallurgy
-
Sandvik AB
-
ATI
-
Kymera International
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた金属粉末市場の企業
- Advanced Technology & Materials Co., Ltd.
- Alcoa Corporation
- ATI
- Aubert & Duval
- BASF
- CNPC Powder
- CRS Holdings, LLC.
- Erasteel
- GKN Powder Metallurgy
- H.C. Starck Tungsten GmbH
- Hitachi High-Tech India Private Limited
- Höganäs AB
- JFE Steel Corporation
- Kymera International
- Linde Plc
- Metalysis Ltd.
- Outokumpu
- Polema
- Rio Tinto Metal Powders
- Sandvik AB
- Seiko Epson Corporation
- Tekna
- Valimet
市場機会と将来展望
特殊用途向けおよび用途適格化粉末は、認証、トレーサビリティ、コンプライアンス要件が、コモディティ鉄粉よりも持続的な差別化を支えるホワイトスペースを生み出している。これは特に、航空宇宙、宇宙、医療、防衛用途向けの積層造形において顕著である。2026年6月のサンドビックによる、ゆりかごから出荷までのトレーサビリティを備えた宇宙用途向けOsprey GRCop-42の発表などの動きは、需要が文書化された出所情報と、熱管理および高熱流束用途向けの高性能合金粉末へと移行していることを示している。
地域における生産能力の拡大とサプライチェーンの現地化も、適格な生産能力を追加し、厳格化する安全・化学規制を満たせる製造業者にとって、より具体的な機会につながっている。SSABによるオクセルスンドでの鋼粉増産(2028年第1四半期までに年間350トン計画)や、アメロがテネシー州で追加のEIGAアトマイザーを稼働させたことなど、2026年の投資発表や商業運転開始のマイルストーンは、積層造形用材料の拡大路線が続いていることを示している。並行して、2026年7月14日に採択されたEU REACH改正(EU)2026/1289は、六価クロムの溶出限度を2027年1月1日付で0.001ppmに引き下げ、欧州向けサプライヤーにとって、規格適合粉末の製造、試験、文書化の価値を高めている。
金属粉末市場における最近の業界動向
- 2026年6月:サンドビックが、要求水準の高い宇宙用途向け積層造形用に設計された銅-クロム-ニオブ合金粉末Osprey GRCop-42を発売した。同製品は高熱流束および推進系関連の要件を対象とし、トレーサビリティと用途特化型の粉末エンジニアリングによる差別化を強化している。
- 2026年6月:サンドビックは、そのOsprey金属粉末事業をスウェーデンの投資会社Mimirに売却する契約を発表し、先進金属粉末に特化した独立プラットフォームを創設した。この事業分離は、積層造形およびMIM粉末における統合と専門化を後押しし、この移行は、顧客が専業事業者から認証済み粉末を調達する方法も変えることになる。
- 2026年4月:GKNパウダーメタラジーは、ミシガン州オーバーンヒルズの拠点にHP Metal Jet技術を追加し、米国におけるバインダージェッティングの事業基盤を拡大した。この拡大は、量産部品向け粉末の国内加工能力を高め、地元での製造と適格性確認を優先する自動車、熱管理、防衛関連プログラム向けの供給選択肢を強化する。
金属粉末市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、粉末冶金および積層造形の原料として商業的に販売される金属粉末を市場の対象としています。これには、アトマイゼーション、還元、電解、およびその他の関連プロセスによって製造され、世界の主要最終用途産業で消費される粉末が含まれます。
調査範囲の除外事項:下流の完成部品の収益は除外し、部品製造、機械加工、または組み立てによる付加価値ではなく、金属粉末材料の価値のみに焦点を当てています。
セグメンテーション概要
- タイプ
- 鉄
- 青銅
- アルミニウム
- シリコン
- ニッケル
- その他のタイプ(チタンなど)
- プロセス
- アトマイゼーション
- 化合物の還元
- 電解
- その他のプロセス(湿式冶金ルートなど)
- 製造方法
- プレス・焼結(従来型粉末冶金)
- 金属射出成形
- 積層造形・3Dプリンティング
- その他の方法(熱間静水圧プレスなど)
- エンドユーザー産業
- 輸送
- 電気・電子
- 医療
- 化学・冶金
- 防衛
- 建設
- その他のエンドユーザー産業(積層造形サービスビューローなど)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
まず、市場の境界、典型的な変換工程、および粉末が実際に消費される需要センターを特定するためにデスクリサーチを実施しました。公開情報源は、USGS鉱物・金属統計、国連Comtrade貿易フロー、Eurostat産業生産シリーズ、USITC貿易データ、および粉末・積層造形関連の定義に関するASTM Internationalなどの標準化団体の刊行物を含み、調査の骨格と入力データの確立に活用しました。
次に、企業の年次報告書、投資家向けプレゼンテーション、および技術ノートを用いて、鉄、アルミニウム、ニッケル、および特殊粉末にわたるポートフォリオ構成、ならびに設備増強が発表されている場所を把握しました。並行して、企業財務および報道スクリーニング向けの有料データベースサブスクリプションを活用するとともに、アトマイゼーションおよび粉末ハンドリングにおける技術動向を追跡するために特許データベースも使用しました。このデスクリサーチのソースリストは網羅的なものではなく、データポイントの収集、前提条件の検証、および未解決の疑問点の明確化のために、追の公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、二次情報源で確認した内容、特に輸送、産業用粉末冶金、および積層造形による需要の分割状況、ならびに粉末タイプと純度による価格差異を検証するために活用しました。主要地域の粉末メーカー、販売代理店、設備エコシステム参加者、および大手最終ユーザーと幅広く対話し、現地の供給パターンや輸入依存度が異なる場合にモデルの前提条件を修正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:16% | アジア太平洋:45% |
| 中位層:51% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:17% | マネージャー:49% | 南北アメリカ:18% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのアプローチを組み合わせて構築しました。まず、産業生産、貿易、および最終用途産出指標を用いて地域別の金属粉末需要プールを再構築し、次に選択的なサプライーおよびチャネルの概算値と照合しました。金属粉末はプレス・焼結部品に大量に使用されており、積層造形においても増加しているため、モデルは年度ごとに確認可能な実用的な指標に紐付けて維持しました。
需要側では、主要生産地域別の粉末冶金部品産出量、輸送生産動向(輸送は大量消費産業であるため)、積層造形の採用シグナル、および貿易が重要な関連粉末カテゴリーの輸出入バランスなどの入力値を使用しました。価格面では、粉末タイプ、純度、およびプロセスルート(アトマイズ対還元およびその他)別の平均販売価格に関する前提条件を検証しました。これらの差異は、数量が安定しているように見えても市場総額を変動させる可能性があるためです。小規模国でクリーンなボトムアップ積み上げが困難な場合は、製造産出量や貿易集中度などの代理指標を用いてギャップを補完し、一次調査のフィードバックを受けて調整しました。
予測については、積層造形における異なる採用速度、および輸送・産業生産における異なるサイクルを反映するためにシナリオ分析を使用しまし。地域別および最終用途別の成長率はインタビューの入力値と照合して見直し、その後主要変数に適用しました。収益の推移は、単純なCAGRショートカットを使用するのではなく、更新された数量と価格推移から再計算しました。
データ検証と更新サイクル
アウトプットは、地域別製造活動、貿易動向、および供給可用性に反映されるはずの公開されている設備増強・拡張発表など、独立したシグナルとの三角測量によって検証しました。推計値が乖離しているように見えた場合は、前提条件を再検討し、価格、ミックス、または地域マッピングの問題のいずれかに起因する外れ値を特定し、次のステップに進む前に修正しました。
計算、単位換算、および地域別分割が第二のレビュアーによって確認されるよう、複数ステップのアナリストレビューを実施しました。大規模な設備増強、主要な貿易規制、または輸送・積層造形における急激な需要変動など、重要なイベントが発生した場合、チームは業界関係者への再コンタクトを実施し、主要パラメーターを更新します。レポートは年次で更新れ、最新の公開情報が数値に反映されていることを確認するために、最終納品前の最終確認を実施しています。
Mordor Intelligenceの金属粉末市場規模と他の公表推計値との比較
金属粉末の市場規模が公表ごとに異なるのは通常のことです。各出版社が境界線を若干異なる場所に引いており、価格、ミックス、および最終用途のウェイト付けの扱いが異なると、その価値は急速に変動する可能性があります。通常、相違点は金属粉末収益として何がカウントされるか、どの最終用途が含まれるか、および年度の通貨と価格の扱い方から生じます。
最終用途の需要シグナルを追跡し、各サイクルで価格とミックスの前提条件を更新することで、Mordor Intelligenceは2025年の合計を粉末材料収益のみ(完成部品を除く)に紐付けており、積層造形と粉末冶金のバリューチェーンが混在した場合に生じる過大計上を抑制しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.21 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 9.00 ビリオン 米ドル(2023年) | より古いベースイヤーを使用しており、下流の粉末冶金部品価値や広範な先端材料収益を含む可能性のある粉末関連価値をより広く束ねているように見受けられ、ミックスの変化を再確認せずに成長を延長しています。 |
| 地域コンサルタントB | 7.50 ビリオン 米ドル(2024年) | 供給側の発表や設備の見出し容量に依存する傾向があり、稼働率、輸出、および用途レベルの消費が地域別に十分に照合されていない場合、実現売上高を過大評価する可能性があります。 |
公表数値間のばらつきは、主に調査範囲と、価格および用途ミックスの年度ごとの更新方法に起因しています。モデルが観察可能な最終用途需要に紐付けられ、貿易および設備のコンテキストと照合されることで、データの一部が完全に可視化されていない場合でも、最終的な市場価値は説明・再現が容易になります。
レポートで回答される主要な質問
2031年における金属粉末市場の予測値はいくらですか?
世界の消費量は2026年に75億2,000万米ドルであり、2031年までに95億3,000万米ドルに達すると予測されており、CAGR 4.86%を反映しています。
現在、世界の金属粉末生産を支配しているプロセスはどれですか?
アトマイゼーションが69.79%のシェアでリードしており、確立されたガスおよび水アトマイゼーションラインによって牽引されています。
2031年までに最も速く成長するエンドユーザーセグメントはどれですか?
医療機器はCAGR 6.26%を記録すると予測されており、他のすべての産業を上回っています。
CBAMは欧州の金属粉末調達にどのような影響を与えますか?
この関税はアジアからの輸入コストを引き上げ、欧州のバイヤーが地域で生産された低炭素粉末へとシフトすることを促しています。