
ジルコニウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
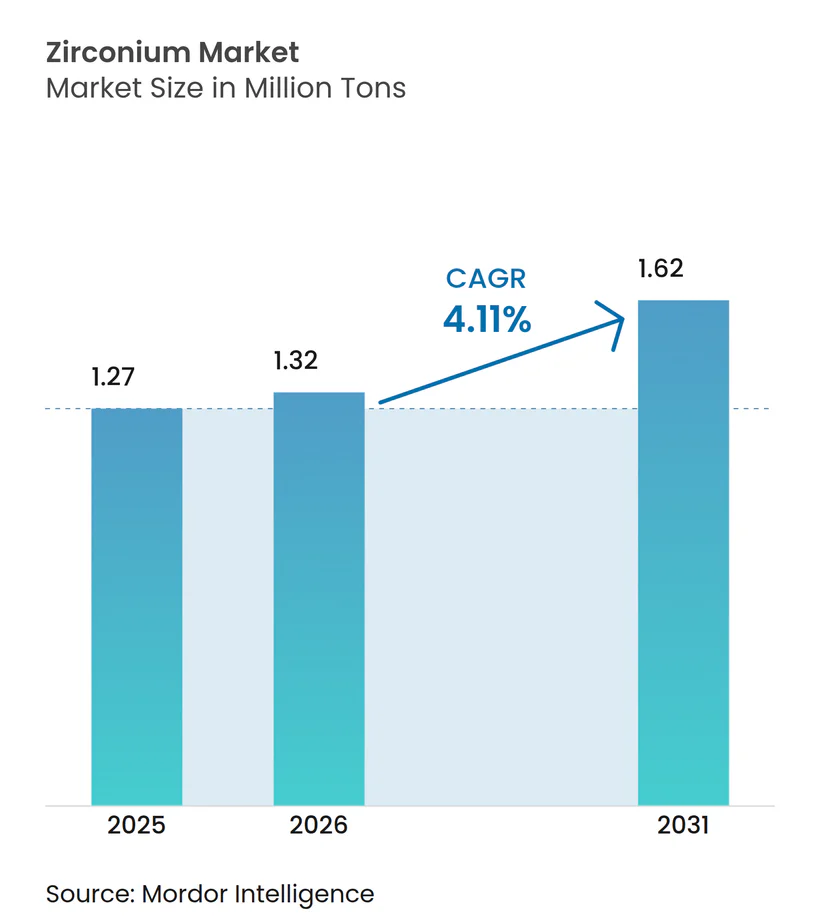
| 市場取引高 (2026) | 1.32 百万トン |
| 市場取引高 (2031) | 1.62 百万トン |
| 成長率 (2026 - 2031) | 4.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジルコニウム市場分析
ジルコニウム市場規模は、2025年の127万トン、2026年の132万トンから2031年には162万トンへと拡大し、2026年から2031年にかけてCAGR 4.11%を記録する見込みである。2025年には中国が世界消費を主導した。しかし2024年から2025年にかけて、米国の関税措置と欧州のフレンドショアリング義務化が貿易ルートを再編し、購買者を同盟国サプライヤーへと誘導した。鋳造・耐火物セクターが数量面でのリーダーシップを維持する一方、固体電池や航空宇宙用熱バリアコーティングにおけるジルコニアの急速な採用がバリューチェーンを再定義し、トン数成長予測を上回る結果となった。供給面では、主要鉱物砂採掘企業が精鉱供給の相当なシェアを占めた。しかし、オキシ塩化ジルコニウム生産の大部分は依然として中国に集中しており、西側諸国の購買者を価格・供給面の脆弱性にさらしている。さらに、オーストラリア、インドネシア、ブラジルにおける天然放射性物質に関する規制強化が新規採掘ライセンスの発行を制限し、原状回復コストを増大させた。
主要レポートの要点
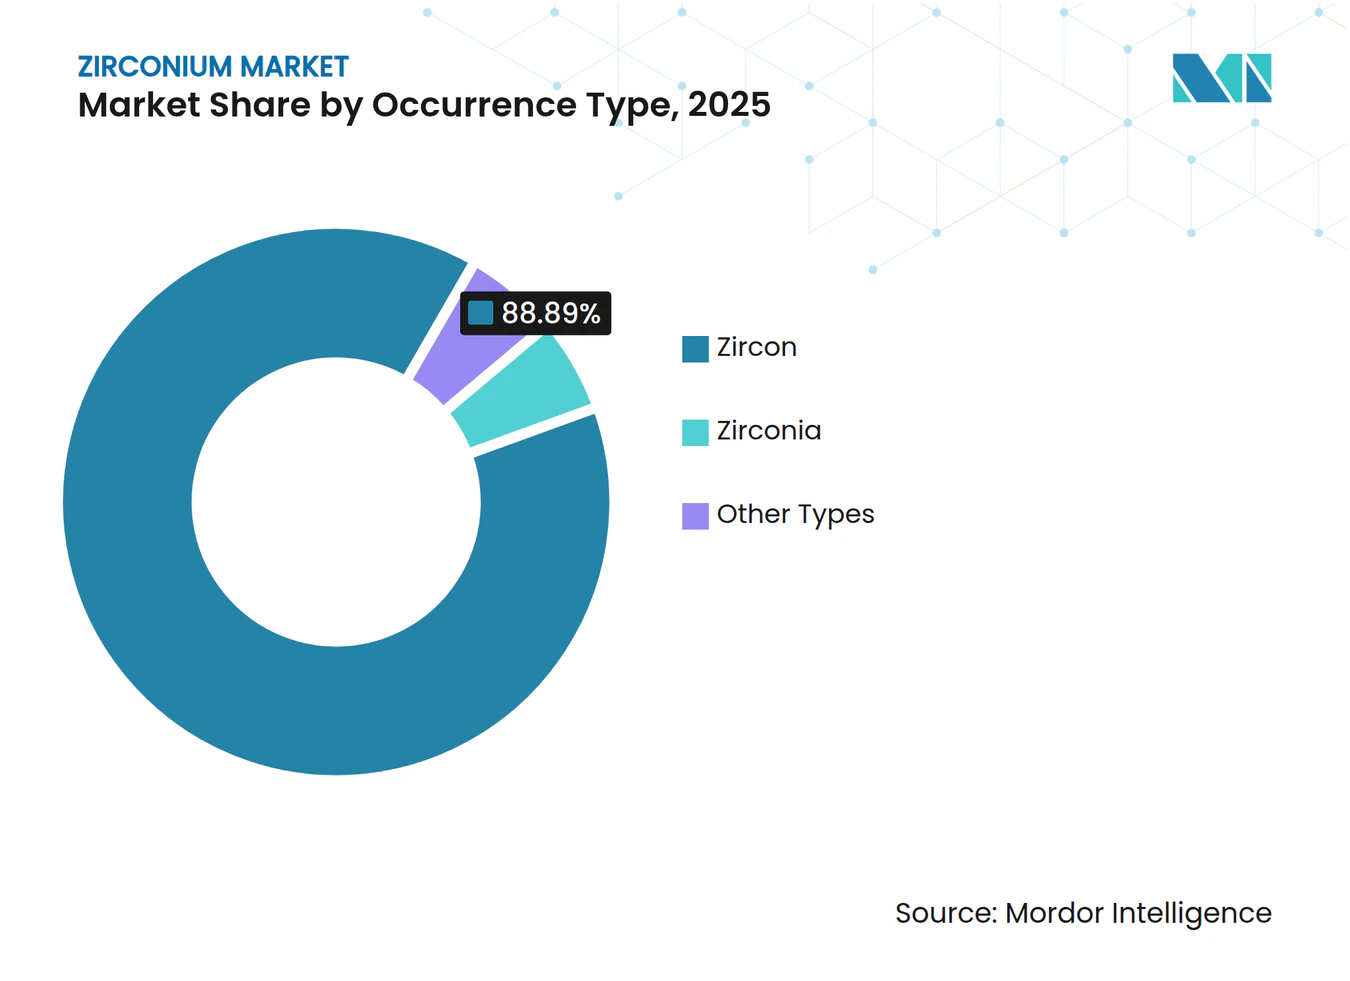
- 産出タイプ別では、ジルコンが2025年のジルコニウム市場シェアの88.89%を占め、ジルコニアは2031年にかけてCAGR 5.27%で拡大する見込みである。
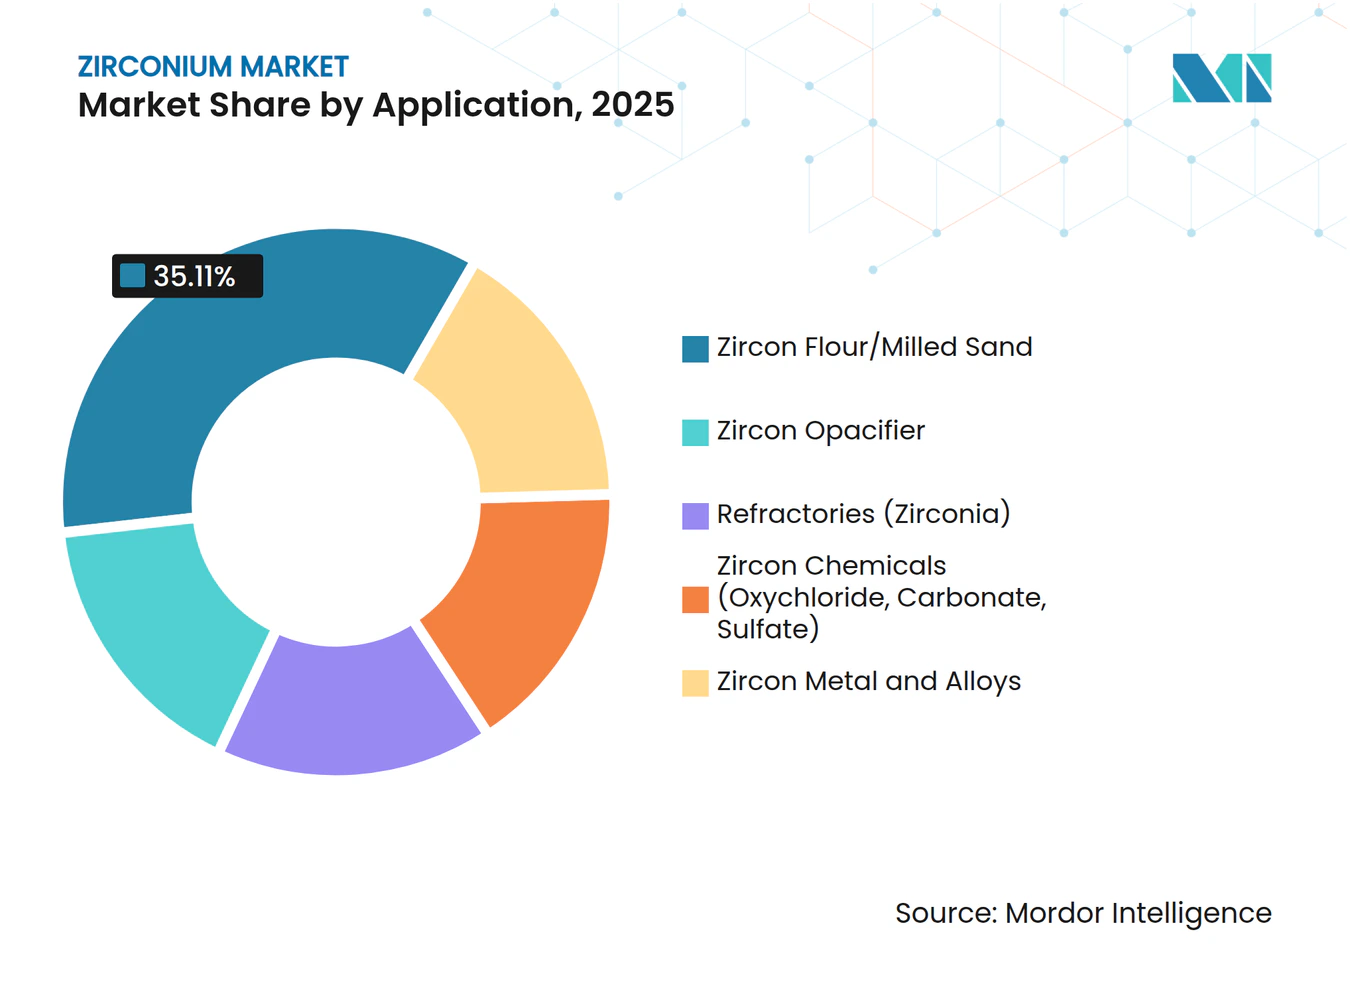
- 用途別では、ジルコンフラワー/粉砕砂が2025年のジルコニウム市場規模の35.11%を占め、ジルコン金属および合金は2031年にかけてCAGR 6.21%で成長する見込みである。
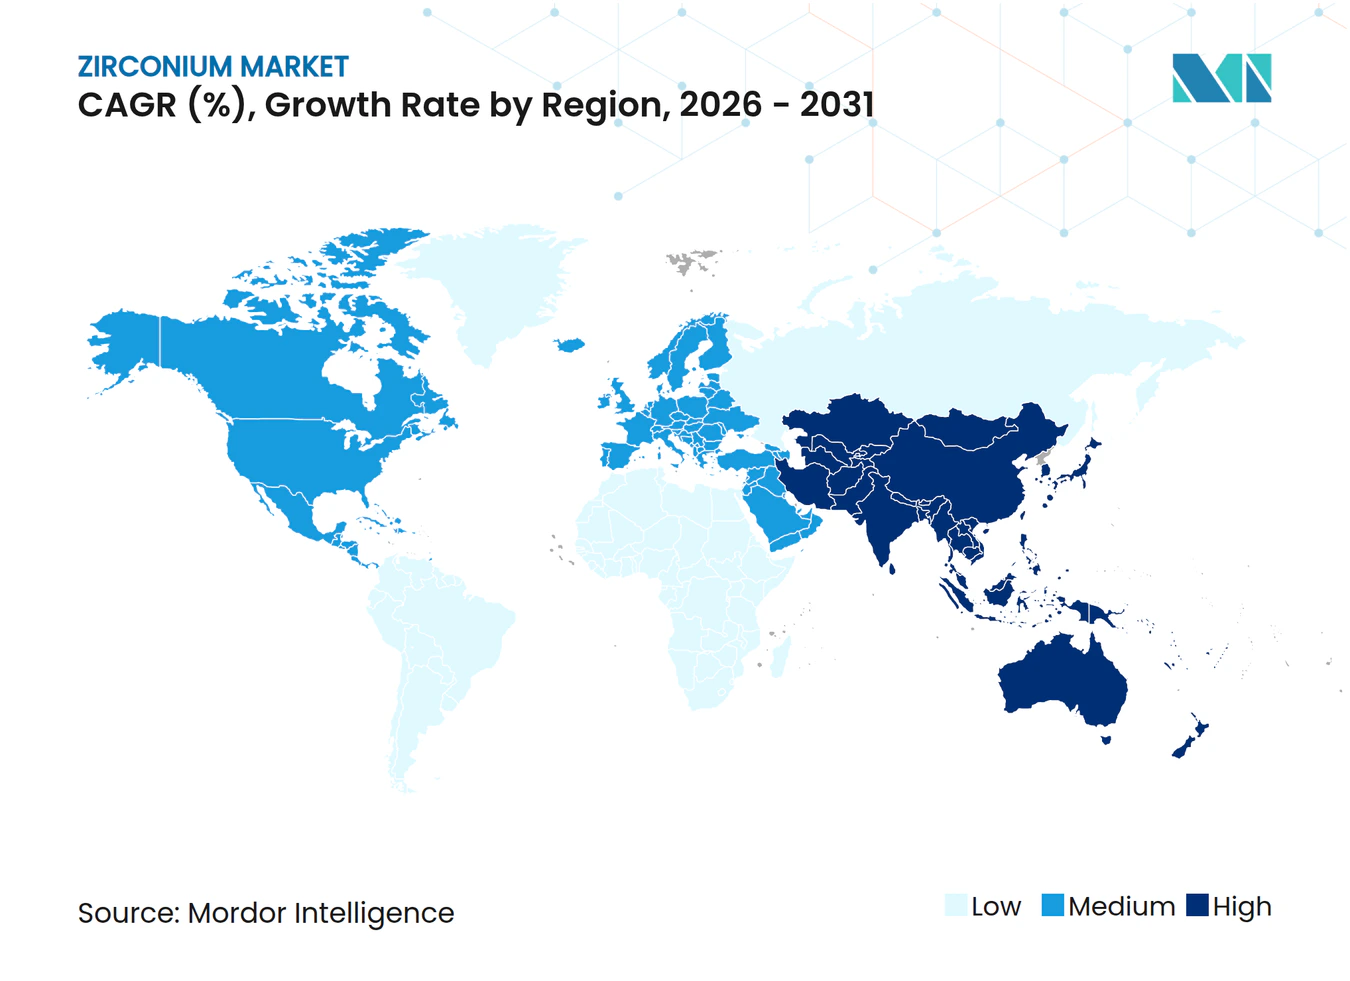
- 地域別では、中国が2025年に53.36%の収益シェアでトップとなり、2031年にかけて最速のCAGR 4.78%を記録する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鋳造・耐火物産業からの持続的需要 | +1.20% | 中国、インド、欧州連合に集中する世界全体 | 長期(4年以上) |
| 先進セラミックスおよびコーティングにおけるジルコン系乳白剤の利用拡大 | +0.90% | アジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2~4年) |
| 次世代電池向けジルコニア固体電解質の商業化 | +0.70% | 北米、欧州連合、中国、韓国 | 中期(2~4年) |
| フレンドショアリングおよび欧州連合重要原材料法による新規精製能力の促進 | +0.50% | 欧州連合、北米、オーストラリア | 長期(4年以上) |
| 航空宇宙用熱バリアコーティング向け高純度ジルコニア | +0.40% | 北米、欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鋳造・耐火物産業からの持続的需要
2025年、世界の鋳造業者は、低熱膨張性や化学的不活性といったジルコンの優れた特性を重視し、精密コアおよび鋳型にジルコン砂を多用した。コスト重視の用途ではジルコンに代わりクロマイトやオリビンが選好され始めたものの、Noram Technologyの砂リサイクル特許がヨーロッパにおけるジルコンの価値維持に重要な役割を果たした。耐火物配合業者はジルコニアにマグネシアとアルミナを混合することで炉の寿命を延長し、代替の困難さにもかかわらずジルコニア需要を押し上げた。一方、欧州の厳格な放射性廃棄物処理規制がクローズドループ鋳造操業を推進し、ジルコン分画の保持を確保した。
先進セラミックスにおけるジルコン系乳白剤の利用拡大
2025年、セラミックスはジルコン砂使用量の相当な割合を占め、デジタル印刷タイルが1平方メートル当たりのジルコン配合量を増加させた。世界最大のタイル生産国である中国とインドは乳白剤需要を拡大させ、超低鉄粉末の需要を生み出した。積層造形における微細グレードへの需要は年々急増し、電子機器や再生可能エネルギーデバイスにおいてプレミアムニッチ市場を形成した。このトレンドを活かし、Iluka Resourcesは収益性の高い販売を取り込むべく粉砕能力を増強した。
次世代電池向けジルコニア固体電解質の商業化
2025年、ジルコニア系NASICONおよびLLZO化学系が実験室規模からパイロット規模へと移行し、より安全なナトリウムイオン電池およびリチウム金属電池を実現するイオン伝導率を達成した[1]。中国、韓国、米国のパイロットプロジェクトは2031年までの高純度ジルコニアの年間生産を目標とし、価格はコモディティグレードを上回る水準で推移した。戦略的な動きとして、Energy FuelsはAustralian Strategic Materialsと連携し、中国の中間業者を巧みに回避した鉱山から金属までの一貫サプライチェーンを構築した。
フレンドショアリングおよび欧州連合重要原材料法
同法は2030年までに重要鉱物の国内処理を義務付けることで、オキシ塩化ジルコニウム能力における中国の支配力の抑制を直接的に目指した[2]。2025年、Australian Strategic Materialsの韓国パイロット施設は脱ハフニウムジルコニウム金属の生産に成功した。同時に、Energy Fuelsはケムアーズとの戦略的提携によりユタ州での精製プロセスを現地化した。この戦略的転換により、購買者はこれらの提携先からの素材に対してプレミアムを進んで支払うようになり、中国国外での能力強化が進んだ。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鋳造・耐火物におけるクロマイト/オリビンへの代替 | -0.60% | 欧州連合、北米に集中する世界全体 | 中期(2~4年) |
| 重鉱物砂採掘に対する放射性物質規制およびESG規制の強化 | -0.80% | オーストラリア、インドネシア、ブラジル、スリランカ | 短期(2年以内) |
| 中国の川下支配および米国関税によるサプライチェーンの混乱 | -0.50% | 北米、欧州連合、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鋳造・耐火物におけるクロマイト/オリビンへの代替
クロマイトはより安価であり、耐火性において競合素材に匹敵する。同時に、オリビンはシリカ含有量が少なく、珪肺症のリスクを軽減する。その結果、欧州および北米の鋳造業者はジルコンからの段階的な移行を検討している。Noram Technologyはリサイクル砂からクロマイトまたはジルコンを選択的に抽出する方法の特許を取得し、バージン材料への依存を低減している。耐火物メーカーはマグネシア・アルミナブレンドを優先的に採用し、ジルコニアを極端な高温にさらされる部位に限定して使用している。
重鉱物砂採掘に対する放射性物質規制およびESG規制の強化
オーストラリアのARPANSAは作業者の被ばく限度を設定し、ウラン・トリウム濃度が高い精鉱の欧州連合向け取引を禁止している。2024年には、インドネシア、スリランカ、ブラジルで複数のライセンス申請が遅延した。さらに2025年には、西オーストラリアの採掘業者が粉塵管理設備の改良を実施し、操業コストが増大した。ジルコンは特定の放射能濃度閾値を超えた場合、輸送上の放射性物質として分類され、追加的な物流上の障壁が生じる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
産出タイプ別:
ジルコンが基盤を維持し、ジルコニアがマージンを牽引2025年、ジルコンは市場を主導し、総数量の88.89%という相当な割合を占めた。オーストラリアと南アフリカがサプライチェーンで重要な役割を果たす中、確立されたセラミックスおよび鋳造セクターはジルコンの安定した供給を享受した。成熟した鉱山が新たな鉱体へと移行するにつれ、ジルコニウムセクターにおけるジルコンの市場規模は2025年に注目すべき水準に達しただけでなく、着実な成長軌道にも乗った。ジルコンは数量面でリードしているものの、その価格動態は建設サイクルと密接に連動しており、採掘業者をセクターの変動にさらしている。
一方、ジルコニアはトン数では小規模ながら、2026年から2031年にかけてCAGR 5.27%で成長する見込みである。この成長は、固体電池、バイオセラミックス、航空宇宙コーティングなどの用途における高純度ジルコニアへの需要急増によって促進される。サブミクロン粉末を提供できるメーカーは大幅な価格プレミアムを享受し、収益性を高めた。Energy FuelsがASMの高純度技術を採用するという戦略的な動きは、従来中国の加工業者が享受してきたマージンを獲得しようとする業界の野心を示している。対照的に、バデレアイトなどの他の変種はロシアに主に埋蔵されているという地政学的課題もあり、ニッチな位置づけにとどまっている。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
フラワーが主導し、合金が加速2025年、ジルコンフラワー/粉砕砂は合計で総数量の35.11%を占めた。このセグメントは緩やかな年間成長を経験したものの、特に電子機器に使用される45ミクロン以下のプレミアムフラワーが持続的な収益性を確保した。ジルコン金属および合金は最小のトン数を占めるにもかかわらず、2026年から2031年にかけてCAGR 6.21%を記録する見込みである。この成長は主に原子炉建設の世界的増加に起因し、ジルカロイ燃料被覆管の需要を押し上げている。ジルコニウムセクターにおける核合金市場は、新規建設炉に関連する長期調達サイクルにより、2031年までに重要なマイルストーンを達成する見込みである。
乳白剤は中国とインドのセラミックスブームの波に乗り、デジタル印刷技術の進歩によるタイル1枚当たりのジルコン配合量増加の恩恵を2025年に受けた。耐火物はジルコニア・マグネシアブレンドによる炉寿命延長を図ったが、クロマイトとの競合に直面した。ジルコン化学品はオキシ塩化ジルコニウムに重点が置かれており、その生産の大部分が中国に集中していることは注目に値する。この集中化は川下ユーザーに脆弱性をもたらし、地政学的変動の影響を受けやすくしている。こうした課題を踏まえ、Australian Strategic MaterialsとEnergy Fuelsはともに化学品生産の現地化を重視しながらサプライチェーンの多様化に積極的に取り組んでいる。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
中国ジルコニウム市場
2025年、中国は世界消費量の53.36%という支配的なシェアを占め、2026年から2031年の予測期間を通じてCAGRが4.78%で成長すると予測されている。中国の広範な物流ネットワークとジルコニウム化学品における主導的な役割により、国内価格を世界平均以下に維持することが可能となっている。しかし、米国の関税およびEUのフレンドショアリング規制により、セラミックおよび合金の購買企業はサプライヤーの多様化を進め、オーストラリアおよびアフリカからの調達を増加させている。2025年半ばまでに、中国の原子炉建設はジルコニウムの主要消費源となっており、新たな設備承認により、この傾向は2031年まで継続すると見込まれている。
北米および欧州ジルコニウム市場
2023年、北米は多量の精鉱を利用した後、ユタ州およびジョージア州に新たな加工施設の設立を開始し、従来中国の精製業者に譲渡されていた付加価値の回収を目指している。米国の固体電池イニシアチブに関連するジルコニウム市場は現時点では規模が小さいものの、電気自動車メーカーがLLZO電解質の実験を進めるにつれ、急速に勢いを増している。2025年の需要において相当なシェアを占める欧州は、高純度セラミックおよび航空宇宙コーティングを優先している。重要原材料法が設定した加工目標により、フランスおよびドイツでの合弁事業が促進されているが、これらのプロジェクトの資本集約的な性質が課題となっている。
アフリカ、アジア太平洋、欧州およびオセアニアジルコニウム市場
2023年、オーストラリアおよび南アフリカは世界の採掘ジルコンの大部分における主要供給源として台頭した。しかし、老朽化した資産を抱える中、ブラウンフィールドの再稼働が急務となっている。2026年3月、Rio Tintoはモザンビークのズルティサウスにおける再稼働を承認し、IlukaのバルラナルドプロジェクトはLate 2025年に年間生産能力を増強した。モザンビーク、マダガスカル、ケニアの新興拠点は、許認可およびESGコンプライアンスを条件に、2031年までの潜在的な年間供給を視野に入れている。インドはタイル輸出および核合金への投資に牽引され、より大きなシェアを確保しつつある。一方、ロシアはバデレアイトへの注力が国内安全保障を強化する反面、グローバルな展開を制限している。
競合状況
市場集中度
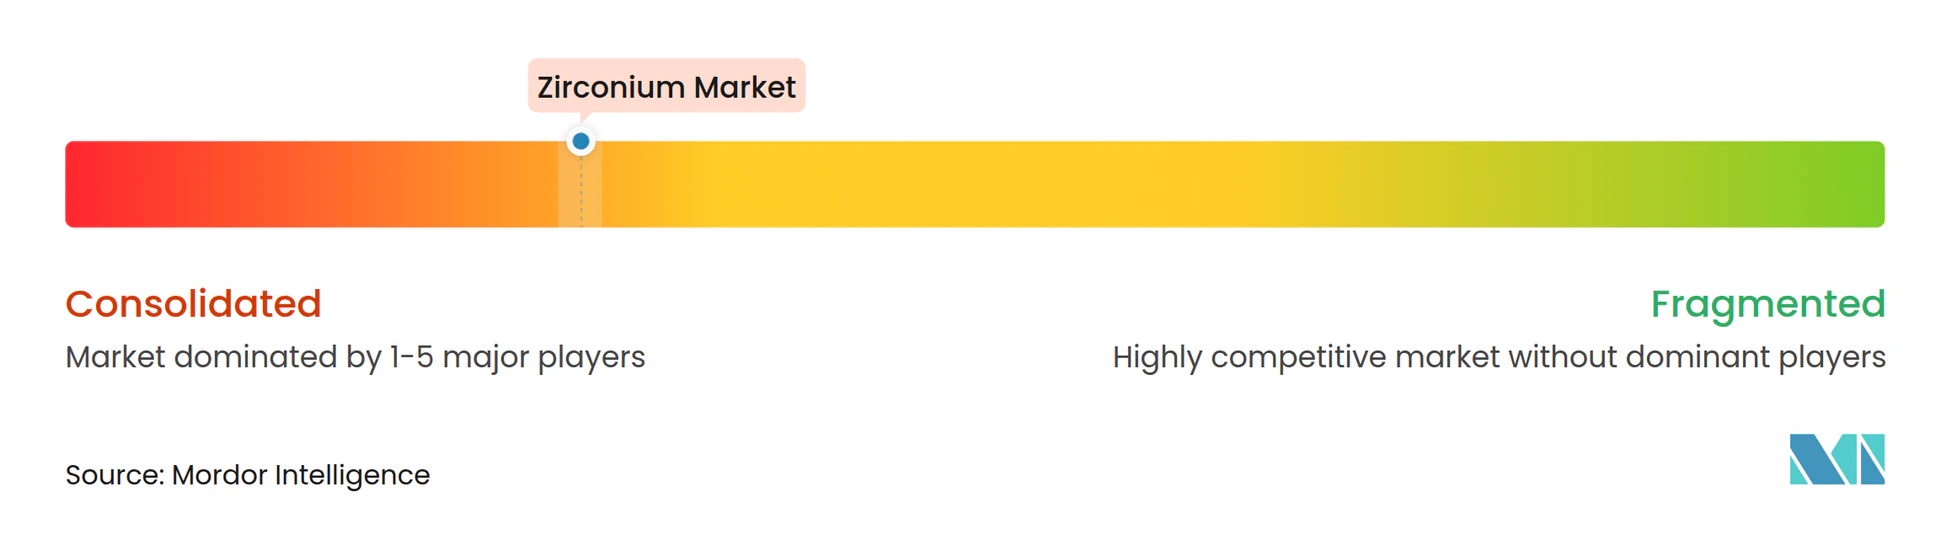
ジルコニウム市場は集約されている。2025年、Iluka Resources、Tronox Holdings、Rio Tinto、Kenmare Resources、Base Resourcesなどの主要上流プレーヤーがジルコン精鉱生産量を集合的に支配した。オーストラリア、アフリカ、米国にまたがる事業展開により、購買者に十分な柔軟性を提供している。しかし、価格を高めるための戦略的な動きとして、採掘業者は選択的に生産量を削減している。例えば、Kenmareは2026年のガイダンスを修正し、「数量よりも価値」という方針を強調した。中流部門では、中国のオキシ塩化ジルコニウムの主要生産業者が国内市場を支配しており、西側諸国のセラミックスおよび合金メーカーを政策変更の影響を受けやすい状況に置いている。
垂直統合の傾向が高まっている。2026年2月、Energy Fuelsは脱ハフニウムジルコニウム金属の専門知識を獲得すべくAustralian Strategic Materialsを買収し、注目を集めた。同時に、ケムアーズはユタ州での国内処理強化を目的とした提携を締結し、その地位を固めた。Ilukaはモマ精鉱処理施設のアップグレードに多額の投資を行い、当面の間、支配的な原料供給ポジションを確保した。Tronoxは自社の二酸化チタン能力を活用して事業を最適化している。技術革新が主要な差別化要因として台頭しており、Noramの先駆的なクローズドループ砂リサイクル技術はバージン材料需要の削減を約束している。一方、Australian Strategic Materialsのパイロットプラントはハフニウム含有量1重量パーセント未満を達成し、厳格な航空宇宙・核基準を満たすことで、多くの非中国系競合他社との差別化を図っている。
調達戦略も進化している。西側諸国の購買者はオーストラリア、モザンビーク、マダガスカルの採掘業者と複数年契約を締結しており、多くの場合、中国のスポット価格にプレミアムを上乗せしており、安全保障を重視する姿勢を示している。並行して、中国の精製業者は上流への統合を進め、電池グレードのLLZO粉末などの製品に参入し、国内での付加価値保持をさらに強固にしている。ジルコニウム業界は、採掘業者が川下マージンの強化と関税による市場変動への対応を目的として専門精製業者を視野に入れる中、統合の加速に向けて準備を進めている。
ジルコニウム産業リーダー
-
Iluka Resources Limited
-
Tronox Holdings plc
-
Rio Tinto
-
Kenmare Resources plc
-
Base Resources Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ジルコニウム市場 このレポートでカバーされる企業
- Astron Group
- Australian Strategic Materials Ltd.
- Base Resources Ltd
- Energy Fuels Inc.
- Eramet SA
- Iluka Resources Limited
- Image Resources NL
- Iwatani Corporation
- Kenmare Resources plc
- Lanka Mineral Sands Ltd
- Mineral Commodities Ltd
- Rio Tinto
- The Chemours Company
- Tronox Holdings plc
最近の産業開発事情 ジルコニウム市場
- 2026年4月:化学者が初の単一配位子チタンおよびジルコニウム錯体を単離した。これらは七配位であり、単座ガリウム配位子のみによって安定化されていた。
- 2025年9月:Iluka Resources Limitedは、顔料需要の低迷を理由に西オーストラリアのカタビーサイトでの採掘を1年間停止すると発表し、ジルコンおよびルチルの生産に影響を与えた一方、ジャシンス・アンブロシア鉱山でのジルコン生産は継続した。
世界ジルコニウム市場レポートの調査範囲
ジルコニウムは灰白色の金属であり、産業、商業、科学の幅広い分野で応用されている。地殻中で20番目に豊富な元素であり、一般的にケイ酸塩形態の鉱物ジルコン(ZrSiO4)として産出される。酸化物形態の鉱物バデレアイト(天然ジルコニアまたはZrO2)としての産出は比較的少ない。
ジルコニウム市場は産出タイプ、用途、地域によってセグメント化されている。産出タイプ別では、ジルコン、ジルコニア、その他の産出タイプにセグメント化されている。用途別では、ジルコンフラワー/粉砕砂、ジルコン乳白剤、耐火物(ジルコニア)、ジルコン化学品、ジルコン金属および合金にセグメント化されている。本レポートは主要地域の10カ国におけるジルコニウムの市場規模と予測も対象としている。各セグメントの市場規模と予測は数量(トン)ベースで行われている。
セグメンテーション概要
| ジルコン |
| ジルコニア |
| その他タイプ |
| ジルコンフラワー/粉砕砂 |
| ジルコン乳白剤 |
| 耐火物(ジルコニア) |
| ジルコン化学品(オキシ塩化物、炭酸塩、硫酸塩) |
| ジルコン金属および合金 |
| 生産分析 | オーストラリア |
| ブラジル | |
| 中国 | |
| インド | |
| インドネシア | |
| 南アフリカ | |
| ウクライナ | |
| その他の地域 | |
| 消費分析 | 中国 |
| 米国 | |
| 日本 | |
| 欧州連合 | |
| インド | |
| ロシア | |
| その他の地域 |
| 産出タイプ別 | ジルコン | |
| ジルコニア | ||
| その他タイプ | ||
| 用途別 | ジルコンフラワー/粉砕砂 | |
| ジルコン乳白剤 | ||
| 耐火物(ジルコニア) | ||
| ジルコン化学品(オキシ塩化物、炭酸塩、硫酸塩) | ||
| ジルコン金属および合金 | ||
| 地域別 | 生産分析 | オーストラリア |
| ブラジル | ||
| 中国 | ||
| インド | ||
| インドネシア | ||
| 南アフリカ | ||
| ウクライナ | ||
| その他の地域 | ||
| 消費分析 | 中国 | |
| 米国 | ||
| 日本 | ||
| 欧州連合 | ||
| インド | ||
| ロシア | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年のジルコニウム市場の規模はどのくらいか?
ジルコニウム市場規模は2026年に132万トンであり、CAGR 4.11%で2031年までに162万トンに達する見込みである。
最も急速に拡大するセグメントはどれか?
ジルコン金属および合金は、原子炉建設がジルカロイ被覆管需要を押し上げる中、2031年にかけて最速のCAGR 6.21%を記録する見込みである。
なぜジルコニアが電池メーカーにとって戦略的に重要になっているのか?
NASICONおよびLLZO固体電解質化学系は、高いイオン伝導率と安全性の利点をもたらす超高純度ジルコニアを必要とし、99.9%グレード材料のプレミアム市場を開拓している。
西側諸国の購買者は中国のサプライチェーンにどの程度依存しているか?
中国はオキシ塩化ジルコニウム能力の約95%を支配しており、西側諸国のセラミックス、電池、航空宇宙企業は重大な供給安全保障および価格リスクに直面している。
採掘プロジェクトに影響を与える規制上の問題は何か?
厳格なNORM規制が作業者の放射線被ばくを制限し、精鉱中のウラン・トリウム含有量を制限しており、オーストラリア、インドネシア、ブラジルでのライセンス取得を遅延させ、コンプライアンスコストを増大させている。
供給を多様化する可能性のある新規プロジェクトはどれか?
Rio TintoのズルティサウスとEnergy Fuelsのマダガスカルのトリアラプロジェクトは、2031年までに同盟国の管轄区域において合計11万トン以上のジルコン精鉱能力を追加することを目指している。