
NANDフラッシュメモリ市場規模およびシェア
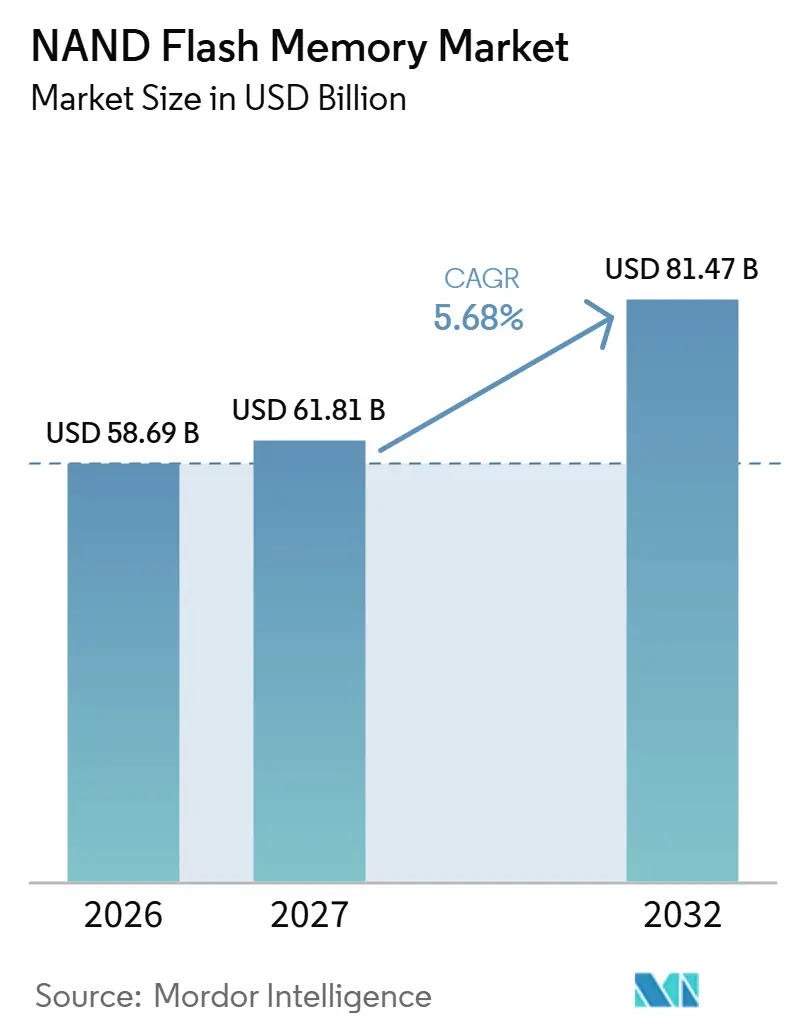
Mordor IntelligenceによるNANDフラッシュメモリ市場分析
NANDフラッシュメモリ市場規模は、2026年の58.69 ビリオン 米ドルから2027年には61.81 ビリオン 米ドルに増加し、2032年までに81.47 ビリオン 米ドに達すると予測されており、2027年から2032年にかけてCAGR 5.68%で成長します。
AIトレーニングは、ストレージ容量と並んでデータ配信をサポートするフラッシュへの需要を生み出しています。ハンドセットおよびSSD搭載コンソールは購買層を拡大し、大容量QLC構成はエンタープライズストレージを統合できます。サプライヤーは、先進的なフラッシュプロセス、統合コントローラー、および日本における製造投資で対応しています。耐久性の限界、柔軟性に欠くプロデューサーコスト、および機器ライセンスの制約が、それらの技術を広範かつ迅速に展開できる範囲を制限しています。したがって、商業的優位性は、各アプリケーションのストレージ役割を、実現可能な生産と、次の製造サイクルを支えられる耐久性のある顧客コミットメントに合致させることにかかっています。
主要レポートのポイント
- タイプ別では、TLCが2026年のNANDフラッシュメモリ市場シェアの63.61%をリードし、QLCは2027年から2032年にかけて7%のCAGRで最も速く成長するセグメントと予測されています。
- 構造別の内訳では、3D NANDがリードし、2026年のNANDフラッシュメモリ市場規模の87.76%のシェアを占め、2027年から2032年にかけて6.7%の最も速い予測CAGRを記録しています。
- インターフェース別では、PCIe / NVMeが2026年に市場の56.26%を占め、2027年から2032年にかけて7.8%のCAGRで最も速く成長すると予測されています。
- アプリケーション別では、スマートフォンが2026年に市場の40.54%をリードし、エンタープライズおよびデータセンター向けSSDが2027年から2032年にかけて8%のCAGRで最も速く成長すると予測されています。
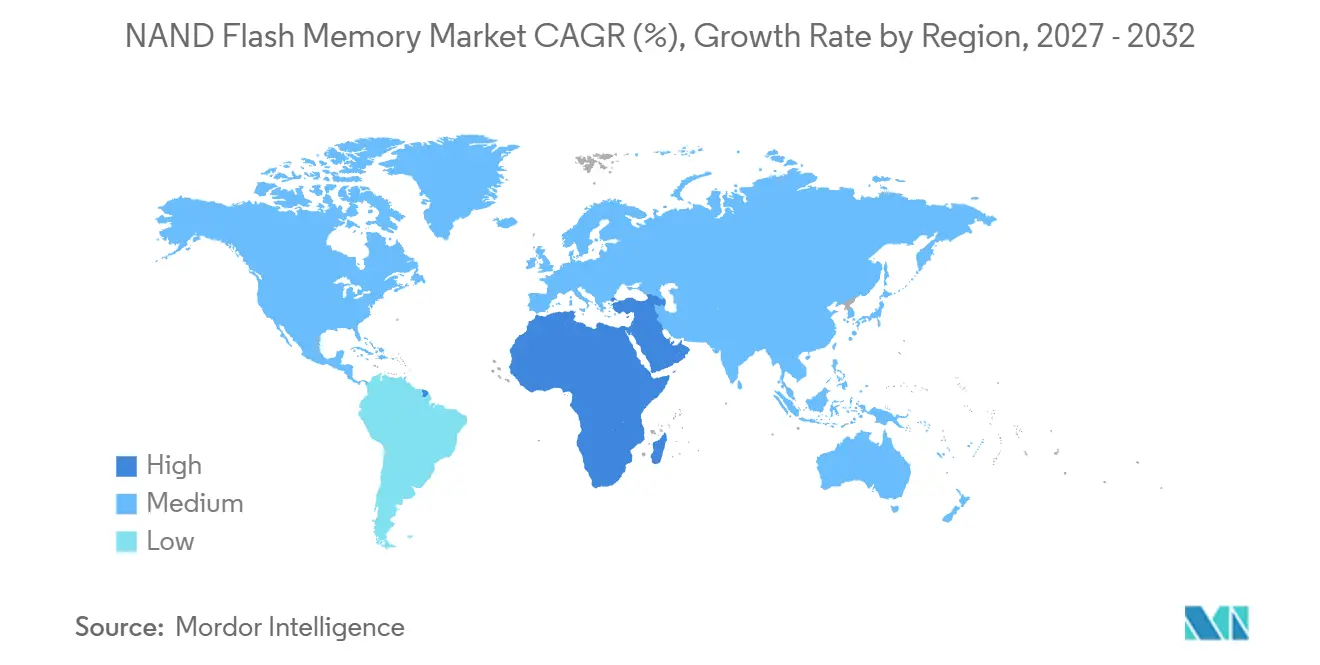
- 地域別では、アジア太平洋地域がNANDフラッシュメモリ市場において2026年に市場の55.31%を占め、中東・アフリカが2027年から2032年にかけて8.6%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データセンターにおけるAI・機械学習ストレージの急増 | +2.6% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 5Gおよび大規模モノのインターネットデバイスの普及 | +1.5% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| PCおよびコンソールにおけるHDDからSSDへの移行 | +1.3% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| エンタープライズにおけるコスト効率の高いQLC SSDへの転換 | +1.6% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 国内NANDファブの自国内整備プログラム | +0.8% | 日本の北上 | 短期(2年以内) |
| CXL対応コンピュテーショナルストレージの開発 | +0.3% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターにおけるAI / MLストレージの急増
AIトレーニングは、インストールされたストレージ量と並んで、データアクセスの動作を商業的に重要なものにしています。Metaは、L3キャッシュとして地域フラッシュバックストレージファブリックを使用したAIトレーニングデータロードシステムの迅速な本番採用を報告しました。オペレーターは、数百のGPUにわたる同時データおよびチェックポイントロード、ホットモデルウェイト、および再起動関連のトラフィックスパイクを説明しています。その分散データキャッシュは、地域フラッシュ層とは別に、GPUホスト上の予備メモリを使用しています。Metaの地域フラッシュ層はHDDバックアップの信頼できる情報源の前に位置し、通常、トレーニングエポック間での再利用のために設定された期間データを保持します。地域フラッシュ層がHDDの信頼できる情報源に先行し、トレーニングエポック間での再利用のためにデータを保持するため、この設計におけるフラッシュ需要は、保存容量だけでなく繰り返しのトレーニング読み取りにも従います。
5Gおよび大規模IoTデバイスの普及
より大きな接続デバイスエコシステムは、スマートフォンおよび組み込み電子機器に使用されるNANDの潜在的な顧客基盤を拡大します。Ericssonは、2026年第1四半期にグローバルの5Gサブスクリプションが1億6,200万件増加し、31 ビリオン件に達したと報告しました。GSMAのデータによると、2025年末時点で世界中で10 ビリオン件以上のアクティブなNB-IoTおよびLTE-M接続が使用されており、Compare the Cloudが報告しています。2025年5月、MicronはそのUFS 4.0ストレージがMotorolaのRazr 60 Ultraに設計採用されたと述べました。これは、Motorolaが日本で512 GBの内部ストレージを搭載してリストした5Gハンドセットです。この設計採用により、NANDサプライヤーは組み込みストレージコンテンツを通じて接続ハンドセットへの具体的なルートを得ており、コンポーネント需要は追加サブスクリプションごとではなくデバイス設計から生じています。
PCおよびコンソールにおけるHDDからSSDへの移行
PCの買い替えとSSDベースのコンソールは、NANDストレージ需要への別々のルートを生み出しています。Sony Interactive Entertainmentは、2025年4月から2026年3月までのFY2025において、返品および再生品を含む全世界でのPlayStation 5ハードウェアの販売台数が1,600万台であったと報告しました。PlayStationによると、PS5コンソールは内部超高速SSDストレージを使用し、互換性のあるM.2 SSD拡張をサポートしています。2025年第3四半期において、HDDからSSDへの移行はEaseUS Softwareが追跡したWindowsシステム移行操作の10.56%を占めました。互換性のあるPS5拡張SSDもゲームやメディアアプリを直接実行し、コンソール内の使用可能な容量を追加します。HDDストレージをSSDに置き換えることでPCアップグレーにフラッシュコンテンツが生まれ、コンソール設計は内蔵ストレージと互換性のある拡張を通じてNANDをサポートします。
エンタープライズにおけるコスト効率の高いQLC SSDへの転換
HDD容量を置き換えるエンタープライズストレージオペレーターは、ラック密度を通じてQLCから価値を得ることができます。2026年5月、MicronはAI、クラウド、エンタープライズ、およびハイパースケールワークロード向けにG9 QLC NANDで構築された245 TB 6600 IONデータセンターSSDの出荷を開始しました。[1] 同社はこれを世界最大容量の市販SSDと説明し、同等の生ストレージ容量でHDD展開と比較して82%少ないラック数を報告しました。固定ラックエンベロープに直面するオペレーターにとって、その比較は容量統合をHDD容量をQLC SSDに置き換える具体的な理由にします。MicronはまたそのG9 QLCがデータセンターSSDに使用される競合QLCより少なくとも1世代先行していると述べました。クラウドプロバイダーのITGLOBAL.COMは、2025年のクラウドプロジェクトの30%以上でQLC NVMe SSDを使用し、読み取りを高速化してストレージコストを削減したと報告しており、サプライヤーの提供と並んでオペレーターの採用を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度セルの耐久性限界 | -0.9% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| 価格の循環性と設備投資負担 | -1.0% | アジア太平洋および北米 | 短期(2年以内) |
| 輸出規制による装置のボトルネック | -0.4% | 中国・大連 | 中期(2〜4年) |
| 高層フォブに対するサステナビリティ上の精査 | -0.2% | アジア太平洋および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高密度セルの耐久性限界
高いストレージ密度は、アプリケーションのメモリ書き込み耐久性との不一致を解消するものではありません。Metaは、書き込み耐久性の低さ、高コスト、および歴史的に低いドライブ容量が、データセンターにおけるQLCフラッシュの採用を遅らせてきたと述べています。ストレジオペレーターにとって、この制限により、デバイスが提供する容量と並んで書き込み量が重要な要素となります。Metaは、書き込み帯域幅の要件が低頻度かつ比較的少ない読み取り集約型ワークロードにQLCを適用することを目標としました。同社のエンジニアによれば、QLCの読み取りスループットは書き込みスループットの4倍以上に達する可能性があり、レイテンシに敏感な読み取りが書き込みの後ろに並ばないよう、慎重に調整されたレートコントローラーとI/Oスケジューラーが必要とされます。したがって、QLCをそのストレージ層に組み込むには、ソフトウェアエンジニアリングの取り組みと適切な書き込みプロファイルが必要であり、容量のみに基づく代替を制限します。
価格の循環性と設備投資負担
NANDメーカーにとって、設備能力の拡張は、固定費の調整よりも速く低下する可能性のある販売価格に対して資金調達しなければなりません。Kioxiaは、業界の供給が需要を上回ったり、顧客在庫が積み上がったりした場合、フラッシュメモリの販売価格が急速かつ大幅に低下する可能性があると警告しています。また、大規模な設備投資と継続的な研究開発により、フラッシュメモリ事業において高い固定費が生じると述べています。収益の減少は、資本集約的な生産基盤を支えるキャッシュを減少させるため、これらのリスクは相互に強化し合う可能性があります。部品価格の低下はデバイスメーカーに恩恵をもたらす一方で、供給を追加するために必要なメーカーの経済性を弱める可能性があります。この非対称性は、下流のストレージ需要がより多くの設備能力を正当化する場合でも拡張を遅らせ、サプライヤーにサイクルを通じた資金調達負担を残す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
TLC生産の深度とQLCクライアント採用TLC(トリプルレベルセル)は2026年のNANDフラッシュメモリ市場規模の63.61%のシェアを占めました。SK hynixは321層1Tb TLC 4D NANDの量産を報告しました。SK hynixはその製品が業界初の300層以上のスタッキング時代を開いたと評価しました。最大のセルタイプを指定するストレージ製品メーカーは、したがって300層を超えてすでに量産中のプロセスからTLCを入手でき、その確立した市場ポジションを先進的なスタッキングに結びつけています。
QLC(クアッドレベルセル)は、2027年から2032年にかけて7%のCAGRでタイプ別最速成長セグメントと予測されています。SK hynixは2026年4月にDell Technologiesへの321層QLC NANDを使用した1 TBおよび2 TB容量のPQC21クライアントSSDの供給を開始しました。SK hynixはPQC21を321層QLC技術を搭載した最初の製品と説明しました。


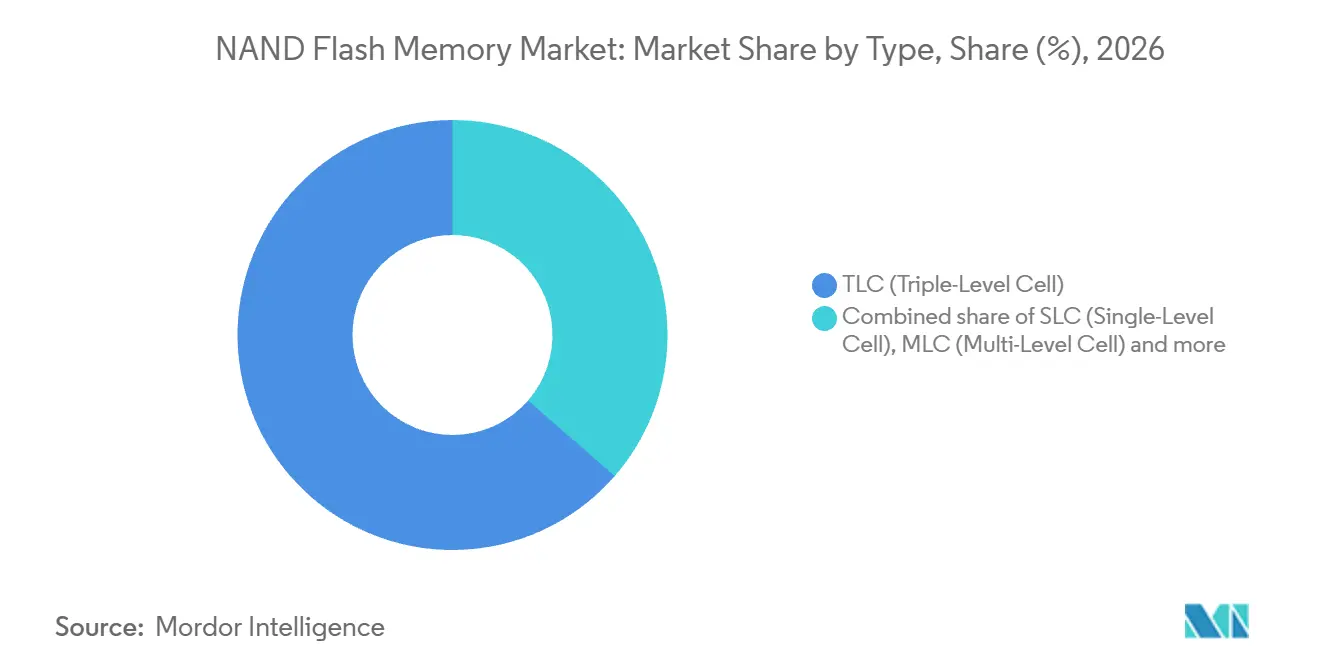
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
構造別:
先進的なスタッキングが生産を固定し、プレーナー製品は段階的廃止へ3D NANDは2026年に市場の87.76%を占め、2027年から2032年にかけて6.7%のCAGRで構造別最速成長セグメントと予測されていす。2026年第2四半期、SK hynixは321層NAND製品が自社のNAND生産の最大シェアを占めると述べました。SK hynixはまた、321層製品が2026年末までに韓国のNAND生産能力の約50%に達する計画を立てていました。これは確立された生産ミックスと、アーキテクチャ内のさらなる計画された容量移行を結びつけています。その移行のペースが、新世代がプロデューサーの商業的供給基盤に到達する速さを決定します。
2D(プレーナー)NANDは縮小が予測されており、この構造の購入者にとって製品の継続性が明確な問題となっています。2026年3月31日、Kioxia Electronics(中国)は特定のフローティングゲート2D NAND製品の計画的な廃止を顧客に通知し、最終出荷は2028年12月31日まで予定されています。この通知は第3世代BiCS FLASH製品もカバーし、最終調達予測の締め切りを2026年9月30日に設定しました。影響を受けるコンポーネントを使用するデバイスメーカーにとって、計画された出荷スケジュールはその設計に有限の供給期間を生み出します。出荷の予定終了は、ストレージ容量要件とは独立して影響を受ける設計を変更する理由なります。
インターフェース別:
PCIe生産の進歩とモバイルデザインウィンPCIe / NVMeは2026年に市場の56.26%を占め、インターフェース別で最も成長が速いセグメントとなり、2027年から2032年にかけてCAGR 7.8%が予測されています。MicronのPCIe Gen6 9650データセンターSSDは、2026年3月16日までに大量生産に入りました。Micronはこれを、NVIDIA BlueField-4 STXアーキテクチャ上のエージェンティックAIワークロード向けに最適化された、業界初の大量生産PCIe Gen6 SSDと説明しており、インターフェースの進化を定義されたAIストレージプラットフォームと結びつけ、システム設計者に構築の基盤となる商用製品を提供しています。
UFSは、UFS / eMMCカテゴリ内のストレージコンポーネントにおいて、ハンドセット固有の経路を提供します。Xiaomiは2026年6月4日にインドで17Tを発売し、256 GBおよび512 GBのUFS 4.1ストレージバリアントを提供しました。この仕様はXiaomiがファームウェアによってアップグレードされたものと認定しています。ハンドセットメーカーにとって、この構成は、別途購入する拡張製品ではなく、デバイス自体に組み込まれたストレージ設計を示しています。SATAは縮小すると予測されており、インターフェースの組み合わせはモバイル設計の機会と縮小しつつあるレガシーカテゴリの両方を提示しています。

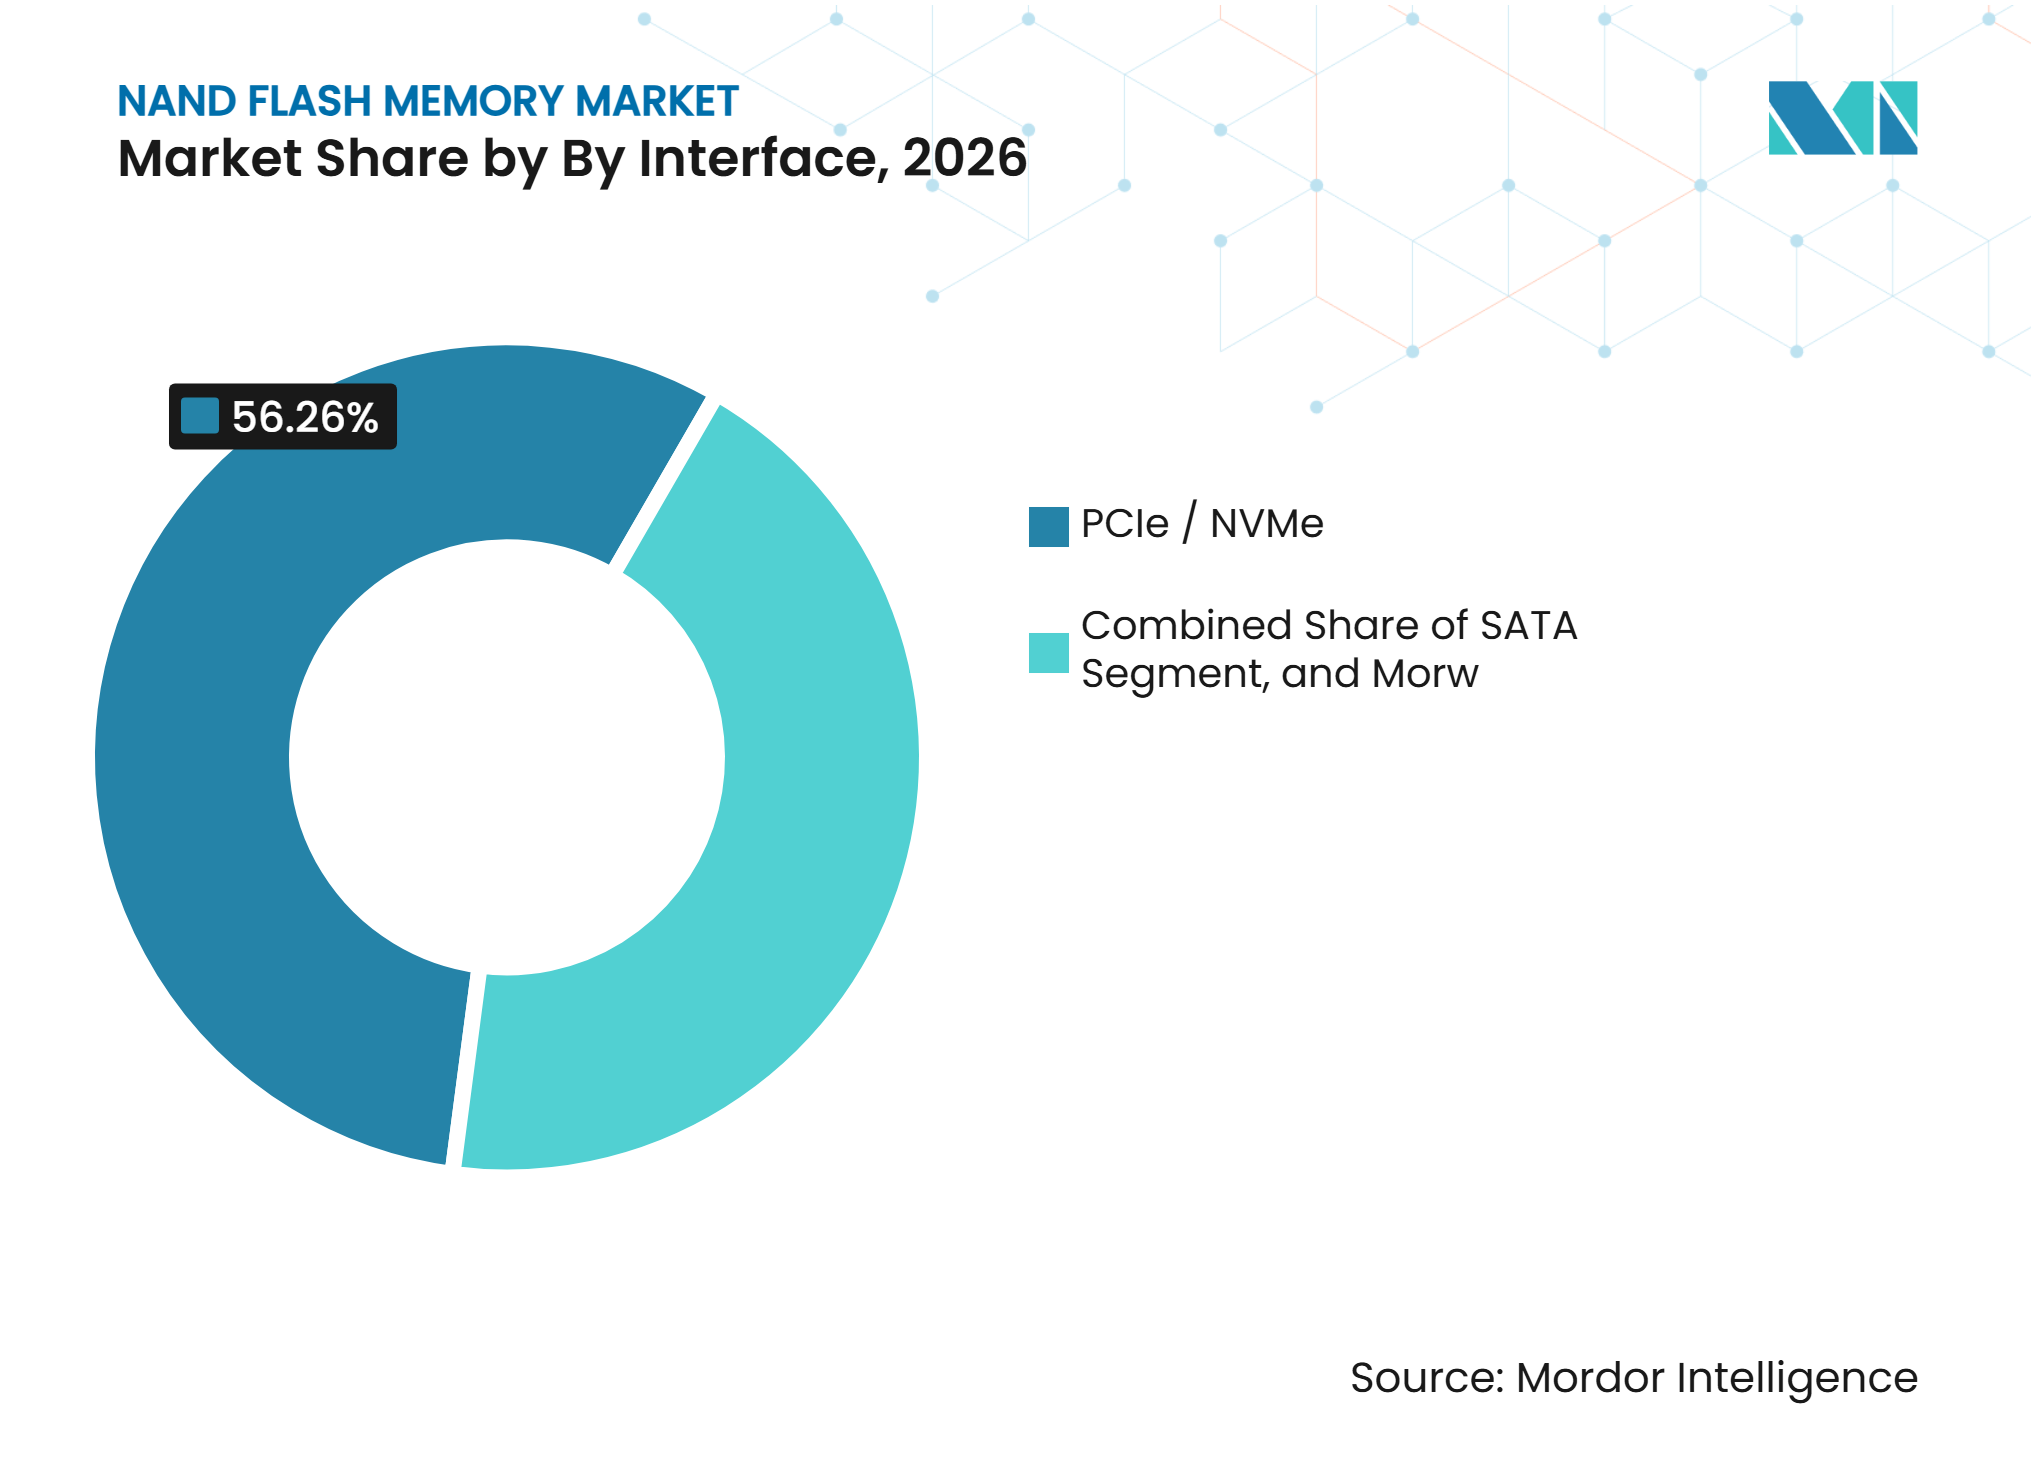
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
アプリケーション別:
ハンドセットの規模とエンタープライズストレージの拡大スマートフォンは2026年にNANDフラッシュメモリ市場シェアの40.54%を占めました。Samsung ElectronicsのDX部門は2025年に2億1,430万台のスマートフォンを生産し、2024年の1億9,350万台と比較されます。主要なスマートフォン生産拠点は韓国、ベトナム、インド、ブラジルにありました。Samsungは2025年2月14日にシンガポールでGalaxy S25シリーズを発売し、Galaxy S25 Ultraは256 GB、512 GB、1 TBの内蔵メモリ構成で提供されました。ハンドセットの生産規模とストレージ構成はスマートフォンプログラムをNANDサプライヤーにとってユニット量と差別化された容量要件の両方の源泉にしています。
エンタープライズおよびデータセンターSSDは、2027年から2032年にかけて8%のCAGRで最速成長アプリケーションセグメントと予測されています。Sandiskは、エンタープライズSSDを供給するより広いデータセンターエンドマーケットの収益がFY2026においてFY2025比で437%成長したと報告し、主に販売量と価格の上昇によるものでした。そのエンドマーケットで販売された製品は、同期間にエクサバイト換算で約120%増加しました。ボリューム拡大は成長メカニズム容量基盤を与え、より大きな収益増加には価格も組み込まれています。Sandiskはまた、そのより広いデータセンターエンドマーケットにおけるギガバイト当たりの収益がFY2026においてFY2025比で約150%上昇したと報告しました。
地域分析
アジア太平洋のNANDフラッシュメモリ市場
アジア太平洋は2026年のNANDフラッシュメモリ市場規模の55.31%のシェアを占めました。Kioxiaは2026年8月に日本の北上工場のFab3のサイト準備を開始し、BiCS FLASH 3Dフラッシュ容量を拡大し、FY2029の稼働を目標としています。Fab3は既存のFab2の南側の土地に建設される予定であり、容量追加は確立された北上サイトを拡張します。台湾では、中央研究院生物医学科学研究所が2025年9月に各30,720 GBのMicron 6500 ION SSD 11台の購入を受注しました。計画された日本のフラッシュ容量と台湾の受注済み研究ストレージ購入は、サプライヤーをチェーンの異なるポイントに置き、将来のコンポーネント供給を機関向け完成ドライブチャネルから分離しています。
中東およびアフリカのNANDフラッシュメモリ市場
中東およびアフリカは、2027年から2032年にかけて8.6%のCAGRで最速成長地域と予測されています。Microsoftは2026年11月にサウジアラビア東部データセンターリージョンの顧客向け提供開始を予定しました。計画されたリージョンにより、サウジアラビアの公共および民間セクター組織は対象となるクラウドおよびAIワークロードとデータを国内でホストできるようになります。対象となるワークロードとデータは王国内でホストされるため、それらを提供するストレージは海外のリージョンから供給されるのではなく国内に設置される必要があります。
北米のデータセンター拡張がストレージ需要を牽引
CBREによると、北米の主要データセンター市場は2026年上半期に1,456 MWの正味吸収を記録しました。欧州では、調査対象セクターで従業員10名以上または自営業者を有するEU企業の71.5%が2025年に有料クラウドファイルストレージを使用しており、ポーランドのジェシュフ環境保護地域局はSSD、コンピュータ機器、ソフトウェアを対象とした調達を完了しました。ブラジルのデータセンタープロジェクトは2025年末時点で26.2 GWの基幹系統接続を求めており、これらの申請は契約済み電力でも建設保証でもありません。チリのアルミランテ・アドリアソラ海軍病院は2025年5月に500 GB SATA SSD 15台の注文を受け付けました。これらの公共部門の購入はクラド利用と並んで具体的なストレージ機器の調達経路を示す一方、ブラジルのプロジェクトからの潜在的な注文は接続と建設に依存しています。
規制の枠組みと見通し
この比較は、メモリ生産と国境を越えた販売を管理する統合NANDサプライヤーの観点から選択された管轄区域をカバーしています。輸出認可、条件付き税制支援、および役割依存のネットワークデータ義務は、そのサプライヤーの運営モデルの一部に影響を与える可能性があります。したがって、商業的比較は、輸出アクセスを維持し適用されるデータ義務を満たすために必要な作業に対して、生産およびR&D支援を比較検討します。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 |
|---|---|---|---|---|
| 主要機関 | 産業安全保障局 | 申請については科学技術革新省、資格認定についてはデジタル変革科学技術事務局 | 担当税務署およびR&D認定機関 | サイバースペース管理局、関連する電気通信および公安当局と連携 |
| 主要な手段または方向性 | 2025年12月31日付けでEAR VEU削除が発効、2026年年間機器ライセンス | Decreto 10.615/2021に基づくPADIS、Decreto 13.065/2026により改正 | R&D税額控除、2027年まで適格資産の減価償却期間、2028〜2032年の法人税スケジュール | サイバーセキュリティ法、ネットワークデータセキュリティリスク評価措置 |
| 商業的効果 | 指定された中国ファブでの対象機器のライセンス、BISは拡張やアップグレードではなく操業のライセンスを意図 | 適格参加者および対象用途に対する特定税制優遇、ブラジルでの年間適格R&D投資 | 適格R&Dへの税制支援および適格動産への減価償却タイミング優遇 | 対象ネットワークオペレーターへの義務、重要データ処理者への年次評価 |
| 現在の政策の魅力度 | 低 | 高 | 中 | |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の「低」評価と「変化なし」の方向性は、2025年12月31日のVEU削除後の品目固有のライセンスを反映しており、ライセンスは2026年暦年をカバーし、Reutersによると2026年10月15日時点で追加の米国製機器および技術に対する2027年ライセンスは発行されていませんが、BISが容量拡大や技術アップグレードではなく操業のライセンスを意図しているという声明は制限されたルートの継続性を支持しています。ブラジルの「高」評価は条件付き税制優遇と定義された総収益基盤の少なくとも5%のブラジルでの年間適格R&D投資を反映しており、2026年7月16日に発効したBrasil Semiconデクレは税制優遇、研究支援、民間投資、および輸出入プロセスの簡素化のための政策軸を追加し、2029年12月31日までのインセンティブ認可内での「緩和」を支持しています。ドイツの「高」評価と「緩和」の方向性は、上限付き適格R&D支援と2028年から2032年にかけての制定済み法人税削減を組み合わせています。中国の「中」評価と「変化なし」の方向性は、20268月20日に発効した措置に基づくネットワークオペレーターへのサイバーセキュリティ法上の義務と重要データ処理者への年次リスク評価を反映しており、統合NANDサプライヤーが中国でネットワークを運営するか重要データを処理する範囲でそれを拘束しています。
バリューチェーンの段階
この比較は、製造装置からメモリ生産を経てコントローラーベースのストレージ統合までNANDを追跡します。サプライヤーは、エッチングシステムの販売からメモリコンポーネントおよびストレージエンジニアリングサービスまで、異なるトランザクションポイントで価値を獲得します。エッチング能力は先進的なメモリ構造を支援し、統合はエンジニアリングおよび完成ストレージ製品を通じて別の収益ルートを追加します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製造装置 | Lam ResearchおよびApplied Materialsなどのエッチングシステムサプライヤー | 機器販売 | 変化するNAND構造へのエッチング能力の適合 | ターゲット製造プロセスに対して機器を認定する |
| NANDテクノロジーと生産 | KioxiaおよびMicronなどのフラッシュメモリプロデューサー | NANDコンポーネント販売 | 異なるアプリケーション要件への生産能力の適合 | アプリケーション固有のエンジニアリングおよび生産パスを維持する |
| コントローラーベースのストレージ統合 | Phisonなどのコントローラーおよびストレージソリューションプロバイダー | 設計サービス料およびストレージソリューション販売 | NAND能力を異なるストレージ製品に変換する | アプリケーション固有のエンジニアリングでコントローラーIPを再利用する |
| 情報源: Mordor Intelligence | ||||
2026年6月、Applied Materialsは3D NANDワードライン分離用のモリブデンエッチングシステムを発表し、新しいシステムが主要なチップメーカーによって使用されていると述べました。これは機器開発をメモリプロデューサーが利用できるプロセス能力の上流に置き、生産レジリエンスを部分的に機器認定の成功に依存させます。下流では、PhisonのコントローラーIP、ASICデザインサービス、およびストレージソリューションの組み合わせが複数のデバイフォーマットを中心としたエンジニアリングビジネスを生み出しています。したがって、機器認定はエッチングサプライヤーに、それが生産するメモリに依存するストレージインテグレーターよりも新しいNAND構造への早期の商業的参入を与えます。
競合環境
市場集中度
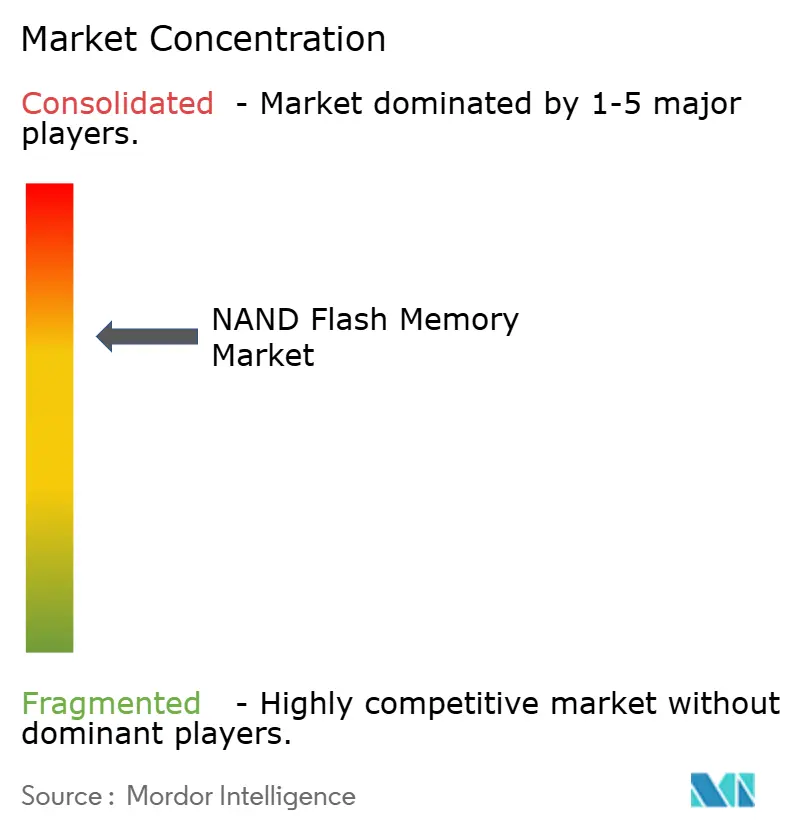
競争は、NANDテクノロジーを商業的に製造されたストレージ製品と結びつけることができるメーカーに集中しています。Samsung Electronics Co., Ltd.とSK hynix Inc.はNAND供給とSSD事業を組み合わせています。Kioxia Corporation、Sandisk Corporation、およびMicron Technology, Inc.もフラッシュ生産またはNANDベースのストレージ製品を通じて競争しています。2026年7月、Samsungは第9世代V-NANDと4ナノメートルコントローラーを搭載したPM1763 PCIe 6.0エンタープライズSSDの量産を開始しました。完成したエンタープライズ製品内でメモリとコントローラーの開発を組み合わせることで、差別化はバイヤーが入手できるストレージシステムに依存するようになり、複数の技術能力を持つメーカーに顧客価値への幅広い経路を与えています。
共同製造は、個別に差別化されたSSDとは異なる競争メカニズムを生み出します。なぜなら、パートナーは同じ生産プラットフォームを通じてフラッシュテクノロジーを進歩させることができるからです。2026年7月、Kioxia Holdings Corporationの子会社であるKioxia Corporationとサンディスクは、日本の北上にあるFab2で第10世代3Dフラッシュテクノロジーの生産を開始しました。[2] Kioxia Iwate Corporationが北上工場を運営しているため、KioxiaとSandiskは一つの共有サイトで生産しています。顧客の技術的選択肢はこの共有生産基盤に部分的に依存しており、競合他社はフラッシュサプライチェーンの同じ段階で競争するために、製品設計だけでなく製造能力も確立しなければなりません。
Sandiskは、FY2027のビット数の約50%、FY2028の約3分の2をカバーする新ビジネスモデル契約を8社の顧客と締結したと報告しました。[3] これらの契約は、コミット済みボリューム、最低財務保証、および構造化された価格メカニズムを使用しています。2026年10月16日、SK hynixは、2023年に完成した大連Mod B施設が米国政府の認可のもとで装置設置を受けており、そこでの設備能力拡張を求めていないと述べました。Sandiskは、将来のビット量の大部分を顧客と事前に確定することで、従来の業界変動へのエクスポージャーを低減するものとして契約を提示しています。SK hynixは代わりに、拡張を求めることなく大連Mod Bでの認可済み装置設置を説明しており、将来の供給取り決めが顧客コミットメントと中国NANDサイトの装置設置に関する規制条件を伴うことを示しています。
NANDフラッシュメモリ産業のリーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Kioxia Corporation
-
Sandisk Corporation
-
Micron Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
NANDフラッシュメモリ市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Corporation
- Sandisk Corporation
- Micron Technology, Inc.
- Yangtze Memory Technologies Co., Ltd. (YMTC)
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- GigaDevice Semiconductor Inc.
- Integrated Silicon Solution, Inc. (ISSI)
- Elite Semiconductor Microelectronics Technology Inc. (ESMT)
- Dosilicon Co., Ltd.
- SkyHigh Memory Limited
- Shenzhen Longsys Electronics Co., Ltd.
- XTX Technology Inc.
市場参加者にとっての主要な機会
これらの機会は、商業化の異なる段階にあるプログラム全体にわたるデバイス設計とAIインフラストラクチャのニーズを比較しています。2026年8月3日、SandiskとSK hynixは、AIインファレンスシステムおよびアクセラレーター設計者に共通の統合フレームワーク提供する、高帯域幅フラッシュ(HBF)に関する最初のOCP技術仕様を公開しました。[3] 商業的な課題は、これらの技術的経路を、デバイスおよびインフラストラクチャのバイヤーが導入できるストレージ設計に転換することです。
市場機会テーブル
| 機会 | 今なぜか | 購入者 / リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 先進モバイルデバイス向けUFS 5.0設計 | Samsungの2026年6月の計画は2026年第4四半期の量産を目標としていた | フラッグシップスマートフォン、XRヘッドセット、AIウェアラブルメーカー | 計画されたUFS供給パスを中心にストレージ設計を開発する | 量産準備とデバイス統合 | Samsungおよび参加デバイス設計パートナー |
| ワークロード固有のエンタープライズSSD | SK hynixは375層4D NANDを使用したeSSD生産を2027年半期に計画 | AIデータセンターストレージ購入者 | IOPSの最適化、帯域幅、およびアダプティブメディアストレージで協力する | 顧客との特化機能の商業化 | SK hynixおよびストレージシステム統合パートナー |
| 推論向けNANDベースのニアコンピュートメモリ | 2026年8月のHBF仕様が共通の技術フレームワークを提供 | AI推論システムおよびアクセラレーター設計者 | メモリ容量と帯域幅要件が正当化する場合にHBF統合をエンジニアリングする | アーキテクチャ統合、標準化のタイミング、およびシステム経済性 | Sandisk、SK hynix、および参加システム設計者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、デバイスおよびアクセラレーターアーキテクチャが確定する前のアプリケーション固有のストレージエンジニアリングです。モバイルデバイスの機会は計画された供給を生産に移行させることに依存し、HBF統合はリリースされた仕様を超えたアーキテクチャおよび経済的な作業を必要とします。早期の協力はNANDサプライヤーをそれらの設計内に位置づけることができ、商業的リターンは製造されたデバイスと運用インフラへの移に結びついています。
最近の産業開発事情 NANDフラッシュメモリ市場
- 2026年10月:SK hynixは、大連Mod B施設での装置設置が米国政府の認可のもとで行われており、そこでの設備能力拡張を求めていないと述べました。
- 2026年8月:Kioxiaは、BiCS FLASH 3Dフラッシュ容量を拡大するため、日本の北上工場においてFab3のサイト準備を開始し、2029年度の稼働を目標としています。
- 2026年8月:SK hynixは、韓国清州に計画しているM17 NANDファブへの投資を承認し、クリーンルームは2028年12月に開設予定です。
- 2026年7月:Samsungは、PCIe 6.0ベースのPM1763エンタープライズSSDの量産を発表しました。第9世代V-NANDと4nmコントローラーを搭載し、AIおよびハイパフォーマンスコンピューティング(HPC)サーバー環境向けに設計されており、性能と電力効率が強化されています。
NANDフラッシュメモリ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルNANDフラッシュメモリ市場は、デジタルストレージおよびコンピューティング製品への使用を目的として販売されたNANDフラッシュメモリコンポーネントのサプライヤーレベルの年間販売収益を測定します。売上は世界規模で集計され、メモリテクノロジー、構造、インターフェース、アプリケーション、および地域によって分類されます。
対象外の範囲:DRAM、NORフラッシュ、およびその他の非NANDメモリ、完成品のスマートフォン、PC、コンソール、サーバー、SSD、メモリカード、およびUSBドライブ、ならびに別途販売されるNANDファブ装置および製造サービスは除外されます。
セグメンテーション要
- タイプ別
- SLC(シングルレベルセル)
- MLC(マルチレベルセル)
- TLC(トリプルレベルセル)
- QLC(クアッドレベルセル)
- 構造別
- 2D(プレーナー)NAND
- 3D NAND
- インターフェース別
- SATA
- PCIe / NVMe
- UFS / eMMC
- アプリケーション別
- スマートフォン
- ソリッドステートドライブ(PCおよびコンソール)
- エンタープライズ / データセンターSSD
- メモリカードおよびUSBドライブ
- 産業用および自動車用電子機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
オープンNANDフラッシュインターフェースワーキンググループの資料などの公開資料および企業資料は、コンポーネントレベルのNANDインターフェースと、標準化されたコンポーネントがストレージ製品に設計される方法を明確にしています。Samsung Electronicsの2025年サステナビリティレポートおよびSK hynixの年次報告書は、NAND事業、製品、および製造状況に関する企業開示を提供しており、供給およびアプリケーションの証拠を確認するのに役立ちます。Kioxia HoldingsのIntegrated Reportは、NANDの製品および技術基盤を説明しており、プロセス変更および供給状況の確認にさらなるメーカーの視点を加えています。
企業の提出書類、10-K、投資家向け資料、および信頼性の高い報道は、報告されたNAND売上、設備能力の変化、製品発売、およびエンドマーケットの動向を相互確認することができます。これらの記名ソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューまたは構造化サーベイには、NANDサプライヤー、ストレージ製品およびデバイスメーカー、ならびに関連ディストリビューターが含まれ、コンポーネント売上、製品ミックス、実現価格、設備能力、およびアプリケーション別需要に関する質問が行われます。アナリストはこれらの議論を活用して、二次ソースの解釈を検証し、変数レベルの予測経路を検討し、欠落または矛盾する証拠を特定し、独立した供給、出荷、およびエンドマーケット指標に対してセグメントおよび地域の前提を確認します。証拠が不完全な場合、アナリストはそのギャップを記録し、実務的な場合は関連回答者に明確化を求め、一つのアカウントを決定的なものとして扱うのではなく、ソースの三角測量を通じて推定値を調整します。
一次調査フィールドワーク回答者の分
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | アジア太平洋:50% |
| 中位層:45% | 部門 / ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):20% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
グローバルの金額推定はサプライヤーレベルのNANDコンポーネント収益から始まり、セルタイプ、構造、インターフェース、アプリケーション、および地域にわたって分類されます。アナリストはNANDビット出荷量と実現価格を追跡して、供給および需要の成長指標として、設備能力と稼働率、ファブ投資とノード移行、デバイスおよびSSD出荷量、ならびにデータセンターストレージ需要とともに、ボリューム変化を価格および製品ミックス効果から分離します。セグメントシェアは関連するコンポーネントおよびエンドマーケットの証拠から構築され、世界全体のカテゴリが市場合計と一致するよう調整されます。
世界のサプライヤー収益のトップダウン推定がコアモデルとなり、比較可能な情報が入手可能な場合は、開示されたサプライヤーのNAND売上と推定NANDボリュームに対するサンプリングされた平均販売価格からの選択的なボトムアップ確認が行われます。シナリオ分析は、価格サイクル、設備能力の増強、およびエンタープライズSSDまたは高密度セルタイプへのシフトが予測をどのように変えるかを検証し、アナリストはこれらの変数レベルの経路を企業およびチャネルの証拠と比較し、サプライヤーおよびデバイスメーカーのマネージャーなどの一次回答者にレビューを依頼し、推定値が乖離した場合は明確化を求めます。サプライヤーの開示がNANDと他のメモリまたは完成ストレージ製品を組み合わせている場合、アナリストはボトムアップ確認に分離可能なNANDコンポーネントの証拠のみを使用し、未解決の配分ギャップを記録し、バンドルされた収益をNAND売上として扱うのではなく、それらの確認値を合計に調整します。
データ検証と更新サイクル
アナリストは、市場合計をサプライヤーの開示、出荷および価格指標、デバイスおよびストレージ需要、ならびに地域の製造シグナルと照合し、範囲、タイミング、単位、およびミックスの差異を調査します。第2のアナリストによるレビューでは、サインオフ前にソースのトレーサビリティ、セグメントの調整、予測の前提、および異常な動きを確認します。重大な不整合は、ターゲットを絞ったソースレビューまたは回答者への再連絡を促します。モデルは年次で更新され、重大な市場イベントが供給または需要を変化させた場合は年次サイクルの間に更新され、納品前に新たな証拠と計算のレビューが行われます。
Mordor IntelligenceのNANDフラッシュメモリ市場規模と他の公表推定値との比較
公表されている推定値は、集計する取引や製品、および需要をモデル化するために使用するインプットが異なる場合があります。グローバルNANDフラッシュメモリ市場は、デジタルストレージおよびコンピューティング製品への使用を目的として販売されたNANDフラッシュメモリコンポーネントのサプライヤーレベルの年間販売収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。アナリストはNANDビット出荷量と実現価格を追跡して、供給および需要の成長指標として、設備能力と稼働率、ファブ投資とノード移行、デバイスおよびSSD出荷量、ならびにデータセンターストレージ需要とともに、ボリューム変化を価格および製品ミックス効果から分離します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 61.81 ビリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 75.15 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値61.81 ビリオン 米ドルを1年後の時点で21.6%上回っています。NANDチップに加え、SSD、組み込みフラッシュモジュール、メモリカード、USBドライブ、および関連する製造・サポートサービスを含んでおり、評価対象の製品範囲が広がっています。 |
| グローバルリサーチパブリッシャーB | 55 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値61.81 ビリオン 米ドルを2年後の時点で11.0%下回っています。2025年の収益ベースを使用し、上昇する将来系列を公表しているため、測定年は2027年の比較年より前になります。 |
Mordor Intelligenceのアナリストは、市場合計をサプライヤーの開示、出荷および価格指標、デバイスおよびストレージ需要、ならびに地域の製造シグナルと照合し、範囲、タイミング、単位、およびミックスの差異を調査します。
レポートで回答される主要な質問
NANDフラッシュメモリ市場の規模は2032年までにどのように変化しますか?
規模は2027年の61.81 ビリオン 米ドルから2032年までに81.47 ビリオン 米ドルに増加し、2027年から2032年にかけて5.68%のCAGRを記録すると予測されています。
NANDストレージへの需要を牽引しているものは何ですか?
AIトレーニング、接続デバイス、およびSSD採用が主要なドライバーです。MetaはAIトレーニング向けの地域フラッシュバックL3キャッシュの本番使用を報告しました。
最大のシェアを持つNANDセルタイプはどれですか?
TLCは2026年に市場の63.61%を占め、QLCは2027年から2032年にかけて7%のCAGRで最速成長が予測されています。
NAND産業をリードする企業はどこですか?
Samsung Electronics、SK hynix、Kioxia、Sandisk、およびMicron Technologyが主要な競合企業です。
NANDサプライヤーの見通しを制約するものは何ですか?
耐久性の限界はQLCの書き込みワークロードへの適合を制限します。Metaは限られた耐久性をデータセンターでの歴史的に遅い採用の理由として特定しました。
NANDセクターをリードする地域はどこですか?
アジア太平洋が2026年に市場の55.31%でリードしました。中東およびアフリカは2027年から2032年にかけて8.6%のCAGRで最速成長が予測されています。