
日本フラッシュメモリ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
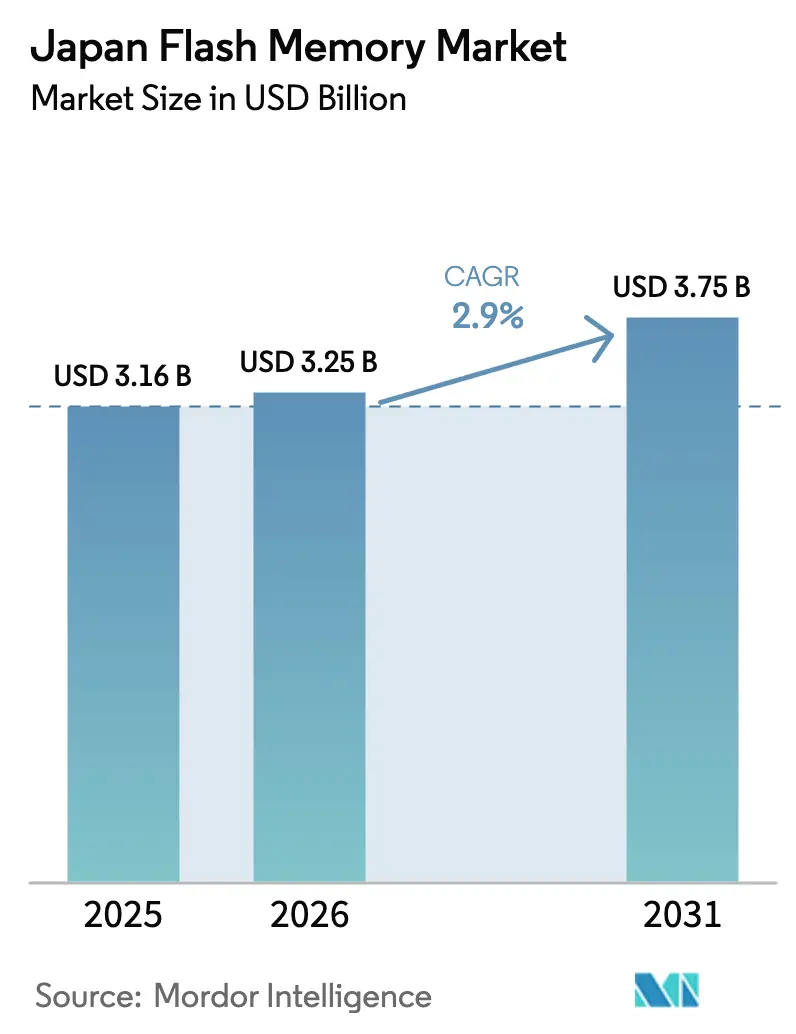
| 基準年の市場規模 (2025) | 3.16 十億米ドル |
| 市場規模 (2026) | 3.25 十億米ドル |
| 市場規模 (2031) | 3.75 十億米ドル |
| Growth Rate (2026 - 2031) | 2.90 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本フラッシュメモリ市場分析
2026年の日本フラッシュメモリ市場規模は32億5,000万米ドルと推定され、2025年の31億6,000万米ドルから成長しており、2031年には37億5,000万米ドルに達する見通しで、2026〜2031年の期間において2.90%のCAGRで成長しています。政府のインセンティブ、規律ある設備増強ロードマップ、およびデータセンターと自動車向けワークロードの高性能ソリッドステートストレージへの移行が、この安定した成長を支えています。一方、周期的な価格変動と上昇するエネルギーコストは、特にスポットNAND相場にさらされているファブ事業者の近期収益性を抑制しています。218層以上の3D NANDノードにおける技術的リーダーシップはコスト削減を可能にし、価格圧力の一部を相殺しています。また、MRAMなどの新興不揮発性メモリフォーマットは、極限の耐久性を求める産業用ソケットの獲得を始めています。ウェーハ出力とモジュール組立の両方を保有する垂直統合型生産者は、純粋なアセンブラーよりも良好なマージンを確保しています。その結果、日本フラッシュメモリ市場は、300層アーキテクチャへの移行に資金を投じることができる少数の規模の大きいプレイヤーを中心に統合が続いています。
主要レポートのポイント
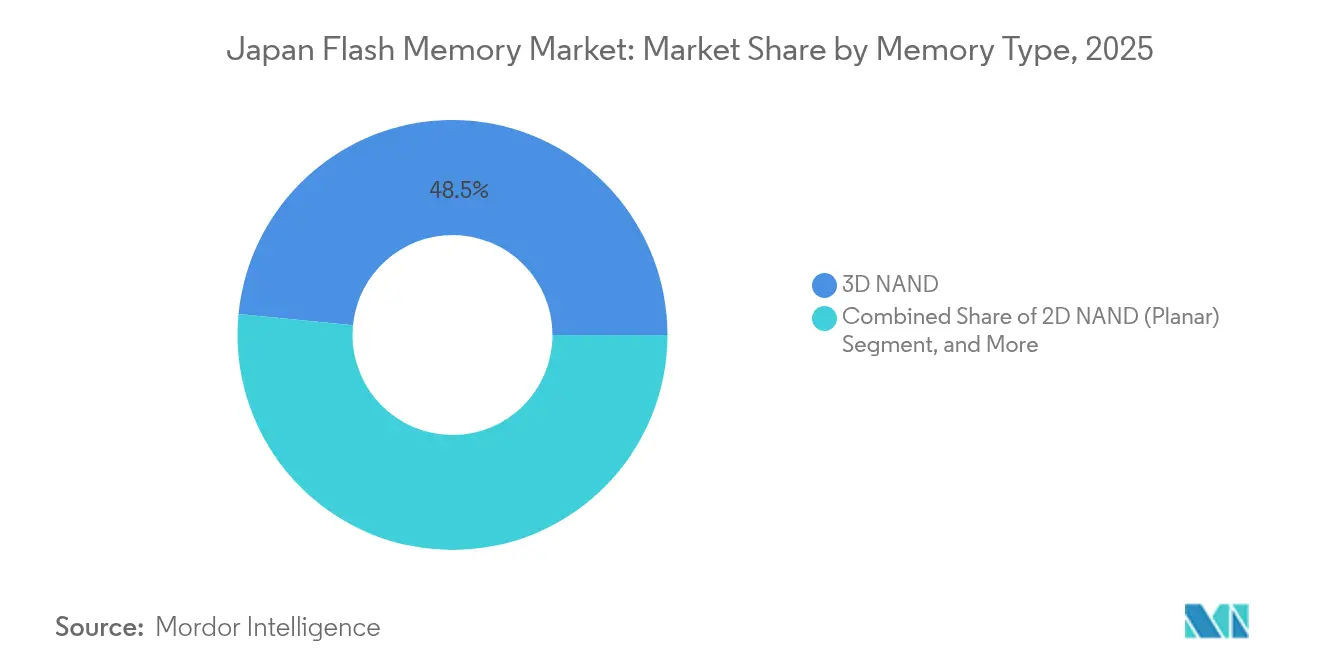
- メモリタイプ別では、3D NANDが2025年の日本フラッシュメモリ市場シェアの48.45%を占めてリードしており、MRAMおよびその他の新興不揮発性メモリは2031年にかけて4.05%のCAGRで最速の成長を記録すると予測されています。
- 密度別では、64 Gb〜256 Gbの帯域が2025年の日本フラッシュメモリ市場において収益の37.15%を占めており、512 Gb以上の帯域は2031年にかけて3.62%のCAGRで拡大する見通しです。
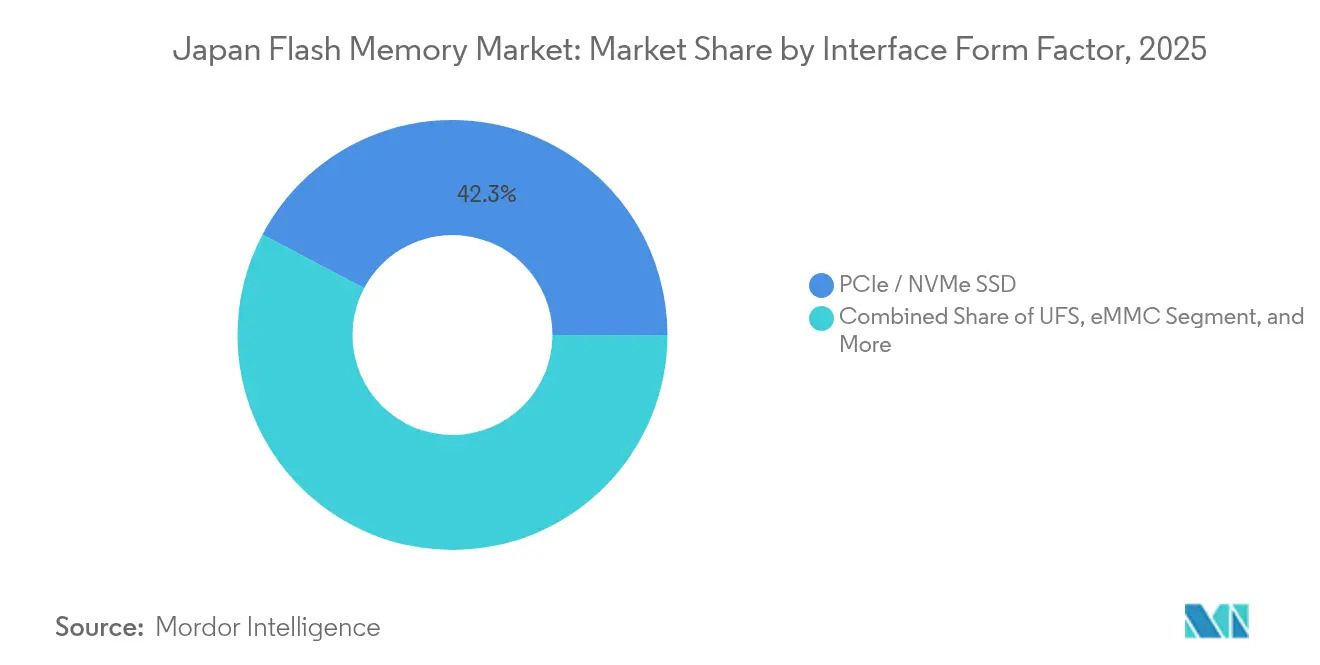
- インターフェース別では、PCIe/NVMe SSDが2025年の日本フラッシュメモリ市場において収益シェアの42.25%を獲得しており、ユニバーサルフラッシュストレージは自動車向け採用の加速を背景に3.90%のCAGRで上昇すると予測されています。
- エンドユーザー別では、モバイルおよびタブレットが2025年の日本フラッシュメモリ市場において収益の38.20%を占めており、自動車向けアプリケーションは2031年にかけて3.82%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本フラッシュメモリ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者向けおよびエンタープライズPCにおけるSSD採用の急増 | +0.6% | 関東、関西(エンタープライズハブ) | 中期(2〜4年) |
| より大容量の車載ストレージを搭載したスマートフォン生産の拡大 | +0.5% | 関東・関西(設計センター)、九州(組立) | 短期(2年以内) |
| 自動車向けADASおよびカーインフォテインメントの急速な成長 | +0.7% | 中部・九州(自動車クラスター) | 長期(4年以上) |
| ローカルフラッシュストレージを必要とするIoTエッジデバイスの普及 | +0.4% | 全国的、関東工業ゾーンに集中 | 中期(2〜4年) |
| 国内先進フラッシュファブに対する政府インセンティブ | +0.5% | 東北・九州・北海道(ファブサイト) | 長期(4年以上) |
| メタバース関連の日本製ウェアラブルにおける3D NANDの使用 | +0.2% | 関東(東京圏)、関西(大阪圏) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
消費者向けおよびエンタープライズPCにおけるSSD採用の急増
エンタープライズのリフレッシュサイクルは、一桁マイクロ秒のレイテンシを実現するNVMeストレージへと決定的にシフトしており、東京と大阪に立地するデータセンタークラスターのラックフットプリントと消費電力を削減しています。[1]Western Digital ニュースルーム、「Western DigitalがBiCS フラッシュ218層を搭載した新データセンターSSDポートフォリオを発表」、westerndigital.com ノートパソコンメーカーも、PCIe Gen4ドライブが中価格帯システムで主流となるにつれ、この動向を反映しています。Western Digitalの218層BiCSデバイスは現在量産出荷中であり、金融および公共部門のワークロード向けに1日あたり3回のドライブ書き込み耐久性を提供しています。消費者採用は、5Gのロールアウトがルーターおよび基地局におけるローカルキャッシングの需要を促進することで加速しています。これらの要因が合わさって全体成長に0.6パーセントポイントを加算し、ピーク影響は2026〜2028年の間に見込まれています。
より大容量の車載ストレージを搭載したスマートフォン生産の拡大
ソニー、シャープ、京セラのプレミアムハンドセットは256 GBおよび512 GBストレージを搭載しており、4K動画撮影とAI駆動の撮像を可能にしています。[2]ソニー広報チーム、「Xperia 1 VI 発売製品仕様および機能」、sony.com Appleは圧倒的なシェアを維持していますが、国内ブランドは耐久性と高解像度カメラを重視するニッチなセグメントを確保しています。第5世代無線通信の普及はすでに加入者ベースの半数以上をカバーしており、写真・動画のファイルサイズを増大させています。これらのトレンドが長期CAGRに0.5パーセントポイントの押し上げをもたらしています。
自動車向けADASおよびカーインフォテインメントの急速な成長
国内自動車メーカーは、AEC-Q100規格に適合したフラッシュモジュール上にライダー、レーダー、カメラデータをローカルにバッファリングするレベル2以上の運転支援スイートを統合しています。KioxiaのUFS 4.0デバイスは4,200 MB/sの読み取りスループットを提供し、リアルタイムのセンサーフュージョンを実現しています。[3]Kioxia テクニカルブリーフ、「BiCSフラッシュロードマップと市場見通し」、kioxia.com インフォテインメントヘッドユニットは、OTA地図更新と高精細コックピットディスプレイに対応するため、32 GB eMMCから128 GB UFSへと移行しています。自動車向けへのシフトは市場拡大に0.7パーセントポイントをもたらし、半自律機能が普及するにつれ2028年以降も継続します。
国内先進フラッシュファブに対する政府インセンティブ
東京はKioxia-Western Digitalジョイントベンチャーへの直接補助金として2,430億円を配分し、次世代メモリR&Dにさらに1,500億円を確保しました。[4]経済産業省、「半導体・デジタル産業戦略」、meti.go.jp Micronは広島拠点に5,000億円を投資することを表明し、新たな地域サプライクラスターを確立しています。これらのインセンティブは実効的な資本集約度を低下させ、日本のファブが韓国の層数に匹敵することを可能にし、成長軌道に0.5パーセントポイントを加算しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 周期的なNAND価格変動および在庫過剰 | -0.5% | 全国的、すべてのファブ事業者に影響 | 短期(2年以内) |
| 1z nm以下ノードにおける信頼性課題 | -0.3% | 関東・関西(研究開発センター)、東北(パイロットライン) | 中期(2〜4年) |
| ファブ経済を圧迫する国内高エネルギーコスト | -0.4% | 全国的、九州・東北で特に深刻 | 長期(4年以上) |
| 高純度HFおよびフォトレジスト化学品の供給リスク | -0.2% | 全国的、上流は中部・関東に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
周期的なNAND価格変動および在庫過剰
契約価格は2024年第4四半期に前四半期比6.2%下落し、2025年第1四半期にはさらに10〜15%下落した後、緩やかな反発が予測されています。ファブ事業者は新規設備が立ち上がるまさにそのタイミングでマージン圧縮に直面しています。KioxiaはIPO目論見書において90日分の在庫を明示しており、さらなる値引きにさらされています。この価格の急変動は予測CAGRから0.5パーセントポイントを差し引き、2026年までのキャッシュフロー計画を複雑にしています。
ファブ経済を圧迫する国内高エネルギーコスト
日本の電力網は輸入液化天然ガスに依存しており、電力料金は競合製造ハブを上回る水準に押し上げられています。Kioxia単独で四日市・北上拠点において年間1 TWh以上を消費しており、同社は2030年までに再生可能エネルギーの調達比率を30%にする目標を設定しています。Micronの広島拡張は地域送電ネットワークにさらに200 MWの負荷を加えることになります。高エネルギーコストは予測期間を通じて成長から0.4パーセントポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メモリタイプ別:3D NANDが統合し、MRAMが加速
3D NANDは、オールフラッシュアレイへのデータセンター転換およびUFS 4.0モジュールの自動車採用を背景に、2025年の収益において48.45%を獲得しました。このシェアは予測期間を通じて日本フラッシュメモリ市場を支え、218層を超える密度スケーリングが平均販売価格を競争力ある水準に維持しています。Samsung and SK hynixは300層デバイスに向けて取り組んでおり、地元競合各社へのコスト圧力をかけながらも、テラバイト級パッケージの普及により対象市場全体を拡大しています。
主にMRAMおよびReRAMを含むその他の不揮発性技術は、自動車および産業機器が即時起動能力と百万サイクル耐久性を必要とするため、4.05%のCAGRで拡大すると予測されています。SK hynixと共同開発されたKioxiaのOCTRAMクロスポイント設計がこの急増を支えています。NORおよびプレーナーNANDはレガシー設計に留まりつつも、垂直スタッキングがダイコストを縮小するにつれてシェアを譲っています。これらのダイナミクスにより、日本フラッシュメモリ市場は予測期間にわたって多様性を保ちながらも3D構造に傾いています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


密度別:512 Gb以上の帯域が上昇
64 Gb〜256 Gbクラスは、128 GBおよび256 GBの容量を好むスマートフォンの部品表に結びついており、2025年の収益において37.15%を占めました。写真・動画のファイルサイズの増大と、無制限データの通信事業者バンドルが相まって、消費者をより上位のSKUへと促しています。
512 Gb以上の帯域は3.62%のCAGRで成長すると予測されており、AIエッジデバイスとADASプラットフォームが1 TBストレージモジュールを搭載するにつれ、この密度グループの日本フラッシュメモリ市場規模を押し上げています。Kioxiaの新型2 Tb QLCダイは単パッケージ1 TB UFSパーツを実現し、移行を加速させています。低密度帯域は、エネルギー効率と小型フォームファクターが絶対的な容量を上回るマイクロコントローラーおよびIoTセンサーにとって依然として不可欠です。
インターフェース/フォームファクター別:UFSがトラクションを獲得
PCIe/NVMe SSDは、スループットとレイテンシを優先するエンタープライズ展開を背景に、2025年の収益において42.25%を達成しました。日本のハイパースケーラーはSATAエンクロージャーをGen4およびGen5 NVMeユニットに切り替え、AI推論のためのパフォーマンスヘッドルームを確保しました。
ユニバーサルフラッシュストレージは、自動車向けプラットフォームが自動車グレードの温度耐性を持つ高速マネージドフラッシュを義務付けるにつれ、3.90%のCAGRで最速のインターフェース成長を記録すると予測されています。eMMCはコスト重視のIoTエンドポイントに残存しており、SATAはニッチな産業向けリフレッシュを除いて衰退しています。これらのトレンドにより、コントローラーベンダーは将来のチップセットにNVMeとUFSの両ホスト準拠を統合する必要があり、日本フラッシュメモリ市場のサービス可能なアプリケーションを拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザーアプリケーション別:自動車がハンドセットを上回るペースで成長
スマートフォンおよびタブレットは、安定したプレミアムフォンのリフレッシュに支えられ、2025年の収益において38.20%を占めました。しかし、自動車向けに配分された日本フラッシュメモリ市場規模は、2026〜2031年の期間において3.82%のCAGRで拡大し、クライアントPCを抜いて第2位の消費垂直市場になると予測されています。
レベル2以上のADASシステムはマルチセンサーデータをローカルにキャッシュし、インフォテインメントヘッドユニットはHD地図とOTAファームウェアを保存しています。データセンターは、一貫したサービス品質を必要とするAI推論ワークロードを処理するために最高耐久性のSSDを吸収しています。産業用およびIoTノードは、絶対的な信頼性が最優先とされる環境で引き続きeMMCと低密度UFSを採用し続けています。
地域分析
関東は日本フラッシュメモリ市場への最大の寄与者であり続けており、Kioxia、ソニーセミコンダクタ、Renesas の本社および研究ラボが東京に集中していることによって支えられています。Western DigitalはKioxiaと協力してCXL対応メモリファブリックの主要アーキテクチャセンターを横浜に維持しています。信越化学工業は近隣の群馬でフォトレジスト出力を拡大し、地域ファブへの材料供給を確保しています。このクラスター効果により設計サイクルタイムが圧縮され、同地域のリーダーシップポジションが維持されています。
九州は2030年にかけて最も成長速度の速い地域になると見込まれています。TSMCの熊本工場はすでに28 nmおよび16 nmノードの生産を開始しており、2027年までに7 nmノード向けの第2工場建設を計画しています。九州にはJASMとKioxiの両方に供給するフォトレジストおよび化学メーカーも立地しており、台湾の新竹ハブを彷彿とさせるサプライチェーンが形成されています。韓国ファブへの近接性により、ウェーハ投入とダイ出荷の物流リードタイムが短縮されています。
東北には東京エレクトロンの装置工場とPSMCの仙台ラインが立地し、組み込みフラッシュマイクロコントローラーを生産しています。中部はトヨタ、ホンダ、デンソーを通じて強い需要を生み出しており、これらの企業は新しいADASアーキテクチャにUFS 4.0モジュールを統合しています。関西はパナソニックとRohmを支援しており、オンチップフラッシュを埋め込んだ電力管理デバイスファブを有しています。北海道はRapidusの2 nmロジック工場に向けて準備を進めており、計画中のメモリパッケージングラインに隣接しています。中国・四国は規模が小さいものの、九州コンプレックスの拡大に伴うスピルオーバーの恩恵を受けています。
規制環境
日本のフラッシュメモリ市場は産業政策と輸出管理によって形作られており、経済産業省(METI)が半導体活性化措置および先端製造・研究開発向けの重点補助金を管轄している。この政策姿勢には国内生産や技術高度化に結びついた直接的な支援策が含まれ、2026年7月に発表されたMicronの広島拠点拡張支援に対するMETIの後押しがその一例であり、国内能力構築とサプライチェーンの強靭性に対する注目を強めている。
コンプライアンス面では、フラッシュメモリ供給企業や機器OEMは、ワッセナー・アレンジメントに準拠した日本の輸出管理体制のもとで事業を行っており、これに加えて、コネクテッド機器やデータセンターにおけるストレージの下流展開に影響を及ぼす製品・データ関連の義務が存在する。個人情報保護法(APPI)やサイバーセキュリティ関連の枠組みといった業種横断的な要件が企業向けストレージの認定に影響を与える一方、化学物質審査規制法(CSCL)に基づく化学物質取扱いやRoHS準拠の物質規制といった素材・環境コンプライアンスが、ウェーハ工場、組立、電子機器製造全体にわたって管理上の負荷を増している。
バリューチェーン分析
日本のフラッシュメモリのバリューチェーンは、上流の材料・装置からウェーハ製造、コントローラー・ファームウェア設計、モジュール組立・パッケージング、認定、そしてモバイル、自動車、産業用、データセンターストレージを含む最終市場への流通に至る。製造の中核では、KioxiaとSandisk(旧SanDisk)が四日市および北上でNANDフラッシュの合弁生産を長年運営しており、国内のウェーハ出荷とノード移行の基盤となっている。北上Fab2におけるCMOS直接接合アレイ(CBA)などのプロセスアーキテクチャは、ロジックとメモリの工程統合が高密度化とコスト改善を支える様子を示している。
下流での価値獲得は、ダイ供給とリファレンスデザイン、そして自動車・エンタープライズ用途向けの認定を組み合わせられる企業に、ますます集中している。Micronの広島拠点は、日本の材料供給企業への依存を含む現地調達とサプライヤーエコシステムの役割を浮き立たせており、一方Western Digitalは日本国内に研究開発拠点を維持し、これをKioxiaとのNAND製品向け合弁生産に結び付けている。物流と顧客対応力は、自動車、電子機器、ハイパースケールITにおける現地OEM集積によって強化されており、長期にわたる認定サイクルや耐久性・温度要件が、単なる生ビットの供給を超えて、試験・検証・ファームウェア調整を差別化要因として押し上げている。
競合状況
KioxiaとWestern Digitalは四日市と北上において日本最大の3D NAND設備を共同運営しており、ダイ出力と歩留まり学習において規模の優位性を持っています。SamsungとSK hynixは290層および321層スタックで技術的リーダーシップを守り、地元競合各社にR&D支出の加速を迫っています。Micronの広島拡張は日本フラッシュメモリ市場へのコミットメントを強調しており、耐久性を重視する自動車および産業向けソケットの獲得を目指しています。
Renesas、ソニーセミコンダクタ、パナソニックは、信頼性がギガバイト単価を上回るマイクロコントローラー、イメージセンサー、特殊産業モジュール向けの組み込みフラッシュに注力しています。コントローラー設計者のPhisonとSilicon MotionはAI駆動のエラー訂正を統合し、QLCベースのSSDのライフサイクルを延長して、生のNAND供給を超えた差別化を加えています。MRAMおよびReRAMを対象とするスタートアップは、工場自動化ワークロード向けに百万サイクル以上の耐久性を必要とするホワイトスペースの機会を活用しています。
規制上の補助金は資本集約度を低下させる一方、主権的レジリエンスとサプライチェーンセキュリティに関する精査も高めています。市場構造は、ウェーハ、コントローラー、完成ドライブを自己認定できる垂直統合プレイヤーに有利です。UFS 4.0とPCIe Gen5の標準化の進展はインターフェース層でのコモディティ化を加速させ、日本フラッシュメモリ市場においてセル構造とファームウェアアルゴリズムのコアIPへの価値捕捉を押し進めています。
日本フラッシュメモリ産業リーダー
Western Digital Corp
Micron Technology Inc.
Renesas Electronics Corporation
Kioxia Holdings Corporation
GigaDevice Semiconductor Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
国内の半導体政策と、目に見える大規模投資プログラムは、日本国内で先端フラッシュ製造、材料、支援IPを現地化できる供給企業にとっての空白領域を生み出している。METIが進める半導体戦略には、2026年の報道で言及された、2040年までに国内生産半導体の売上を40兆円に高めるという国家的な目標が含まれており、これがメモリメーカーおよびその下流モジュールエコシステムに向けたファブ装置、特殊化学品、認定済みサプライチェーンへの複数年にわたる需要を支えている。
需要側では、性能・信頼性要件がシステム当たりの搭載量を高める領域、特にデータセンターにおけるAI主導のストレージ更新サイクルや自動車グレードの管理型フラッシュに機会が集中している。2026年、Kioxiaは資本支出と研究開発を重視するAI推論時代向けの成長投資姿勢を開示し、Sandiskと共同で北上Fab2において第10世代3Dフラッシュの生産を開始し、先端3D NANDの供給、コントローラー、パッケージングサービスに対するエコシステムの引き上げを示している。METIの支援を受けたMicronの2026年7月の広島拡張計画もまた、日本における先端メモリ容量の増強を強化し、メモリ出力を自動車・エンタープライズプラットフォームに結び付ける電源、試験、高信頼性コンポーネント供給の隣接機会を拡大している。
最近の業界動向
- 2026年7月:Micron Technology Inc.は広島県の製造施設において1兆5,000億円規模の拡張工事に着手した。この開発は日本のハイエンドメモリ生産能力を拡大し、戦略的拠点としての役割を強化し、地域のサプライチェーンを再構築するものである。この投資は、日本市場における自動車用・産業用メモリアプリケーションに対するMicronの取り組みを裏付けている。
- 2026年7月:Kioxia Holdings Corporation(Sandisk/SanDiskと共同)は、北上工場のFab2(K2)において第10世代3Dフラッシュメモリの生産を開始した。この動きは日本におけるAI最適化メモリ容量を加速させ、北上拠点全体におけるKioxia SanDisk合弁事業の基盤を強化する。この拡張はエンタープライズおよび自動車向けアプリケーションにおける高密度NANDの需要を支える。
- 2026年6月:Kioxia Holdings Corporationは、今後3年間で資本支出に約4,700億円、研究開発に約2,300億円を配分する成長投資戦略を発表した。この計画は積極的な規模拡大と、AI時代のメモリ需要に対応するための218/300層超のNANDエコシステムへの推進を示している。増額された資本支出は、プロセスの成熟度向上と、先端メモリノードにおけるリーダーシップの維持を目指している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、日本国内で販売・使用されるフラッシュメモリについて、コンシューマー機器、PC・ストレージ、産業用電子機器、自動車用電子機器、データセンターストレージなどの主要な最終用途にわたって生じる収益を市場の対象とする。
対象範囲の除外事項:DRAMおよびその他の非フラッシュメモリ種別は除外し、下流機器の価値、サービス、ソフトウェアは対象に含めない。
セグメンテーション概要
- メモリタイプ別
- 3D NAND
- 2D NAND(プレーナー)
- NORフラッシュ
- その他のメモリタイプ
- 密度別
- 256 Mb以下
- 512 Mb〜2 Gb
- 4 Gb〜32 Gb
- 64 Gb〜256 Gb
- 512 Gb以上
- インターフェース/フォームファクター別
- eMMC
- UFS
- SATA SSD
- PCIe / NVMe SSD
- SPI NOR
- USBフラッシュおよびリムーバブル
- エンドユーザーアプリケーション別
- データセンターおよびエンタープライズサーバー
- モバイルおよびタブレット
- 自動車(ADAS、インフォテインメント)
- 産業用およびIoTデバイス
- クライアントコンピューティング(PC、ノートパソコン、クライアントSSD)
- コンシューマーエレクトロニクス(ゲーミング、ウェアラブル)
- その他のエンドユーザーアプリケーション
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開資料を用いて確認可能な需要・供給の背景を構築することから始まる。通常、日本の貿易統計(税関統計)、METIの産業統計、日本統計局の発表、OECDおよび世界銀行のマクロ指標、IEEEおよびその他の査読付き学術誌の関連文献などを参照し、出荷動向、生産の兆候、技術シフトを把握する。
その後、企業の年次報告書、投資家向け説明資料、決算説明会の記録、信頼性のある報道記事を用いて、生産能力の増強、製品構成の変化、データセンターや自動車といった最終市場への関与度をマッピングする。可能な場合には、当社のアナリストは企業財務インテリジェンス、特許データベース、出荷レベルの貿易データの有料サブスクリプションも利用し、数量および価格動向のクロスチェックを補強する。ここに列挙したソースは例示的なものであり、作業の過程でデータポイントを収集・検証・明確化するために、これら以外にも多数の参考資料が用いられた。
一次インタビューおよび調査
一次調査は、用途、価格サイクル、ノード移行によってしばしば変動するデスク上の仮定を検証するために用いられる。当社は、製造企業、部品ディストリビューター、OEM調達チーム、そしてデータセンター、コンシューマーエレクトロニクス、自動車プログラムにおけるストレージ需要を追跡する専門家を含む、日本の半導体エコシステムの関係者と広く対話を行った。これらの情報は、ASP(平均販売価格)の方向性、NANDとNORの構成比の変化、最終用途別の現実的な採用時期を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部(CXO):12% |
| ミドル層:50% | 機能・部門責任者:28% |
| 小規模プレイヤー:22% | マネージャー:60% |
市場規模算定と予測
規模算定は、日本国内の需要プールを電子機器生産・貿易の兆候、ストレージ出荷指標、最終用途の採用パターンを用いて再構築するトップダウン方式から始まる。この初期算定が形成された後、サンプル調査によるサプライヤー収益の分解、チャネルからの出荷実行率に関するフィードバック、主要用途に対するASP×数量の整合性確認といった、選択的なボトムアップ推計との照合が行われる。
フラッシュメモリにとって通常重要度の高い複数の要因が注意深く追跡された。これには、NAND価格サイクルの方向性、クライアントおよびエンタープライズ向けSSD搭載率、スマートフォンおよびPCの台数動向、自動車用電子機器の搭載量成長、データセンターストレージの更新頻度が含まれる。予測にあたっては、主にシンプルな時系列チェックに支えられたシナリオ分析を用い、過剰適合を避けつつサイクル的な価格変動や回復のタイミングを反映できるようにしている。サブセグメントのデータが乏しい場合には、最も比較可能な最終用途の兆候を用いて仮定を橋渡しし、その後インタビューを通じて再検証してから合計値を確定させる。
データ検証と更新サイクル
出力結果は複数のチェックを経て検証され、異常な変動が見逃されないようにしている。当社はモデルの総計を、貿易動向、報告された生産能力の変化、最終市場の出荷動向といった独立した指標と比較し、価格サイクルや需要動向と一致しない差異を調査する。
最終承認の前に、作業は段階的にレビューされ、ASP変動、製品構成、または最終用途配分にギャップが生じた場合には追加のヒアリングが実施される。レポートは年次で更新され、価格、供給、需要に影響を与える大きな事象が発生した場合には中間更新が行われる。納品直前には最終レビューが実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceによる日本のフラッシュメモリ市場規模と他の公表推計との比較
日本のフラッシュメモリ市場について公表されている市場規模は、発行元ごとに対象とするメモリ種別、需要ポイント、収益算定の価格基準が異なるため差異が生じる。また、サイクルに応じて変動する市場において、価格の前提がどの程度の頻度で更新されるかによっても差異が生じる。
一部の公表値は、より広範な半導体メモリ収益を総額に含めていたり、出荷の兆候に基づかない価格経路を適用していたりする。この差異は概ね対象範囲と更新頻度によって説明できる。Mordor Intelligenceは日本国内のフラッシュメモリ収益のみを対象とし、モデルを用途レベルの需要チェックと現行の価格動向に確実に結び付けているためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.16 B (2025) | |
| グローバルコンサルティング会社A | USD 3.72 B (2024) | 国レベルでより広範なメモリの定義を用い、複合メモリチップ総額にDRAMを含めている可能性があり、これがフラッシュのみの数値と比較して日本の値を高めている。 |
| 業界出版社B | USD 4.58 B (2025) | モジュールレベルの隣接価値を含めることが多く、より滑らかで楽観的なASPの推移を適用しており、下降サイクルまたは回復初期の年において収益を過大評価する可能性がある。 |
このベンチマークの差異は主に、収益プールに何が含まれるか、そして価格が年ごとにどのように引き継がれるかに関連している。推計をフラッシュのみの需要要因、現実的な数量指標、明確に示された価格の前提に対して追跡可能な状態に保つことで、最終的な数値はより再現しやすく、計画立案に活用しやすいものとなる。


レポートで回答される主要な質問
2026年の日本フラッシュメモリ市場規模はいくらですか?
日本フラッシュメモリ市場規模は2026年に32億5,000万米ドルに達し、2031年には37億5,000万米ドルに向けて順調に推移しています。
2031年にかけての日本フラッシュメモリの予測CAGRはいくらですか?
総収益は2026〜2031年の予測期間にわたって安定した2.90%のCAGRで成長する見通しです。
日本においてフラッシュメモリの最も成長の速いアプリケーションはどれですか?
自動車エレクトロニクス、特にレベル2以上のADASおよびインフォテインメントシステムは、2031年にかけて3.82%のCAGRで拡大する見通しです。
日本のフラッシュストレージにおいて最も急速に台頭しているインターフェース技術はどれですか?
ユニバーサルフラッシュストレージは、自動車およびモバイルデバイスがUFS 3.1およびUFS 4.0モジュールを採用するにつれ、3.90%のCAGRで成長すると予測されています。
政府のインセンティブは国内フラッシュ製造にどのような影響を与えていますか?
2,430億円を超える補助金が新規ファブの資本集約度を低下させ、長期的な市場成長に0.5パーセントポイントを加算しています。
最終更新日:



