
ハイバンドワイドスメモリ市場規模およびシェア
Mordor Intelligenceによるハイバンドワイドスメモリ市場分析
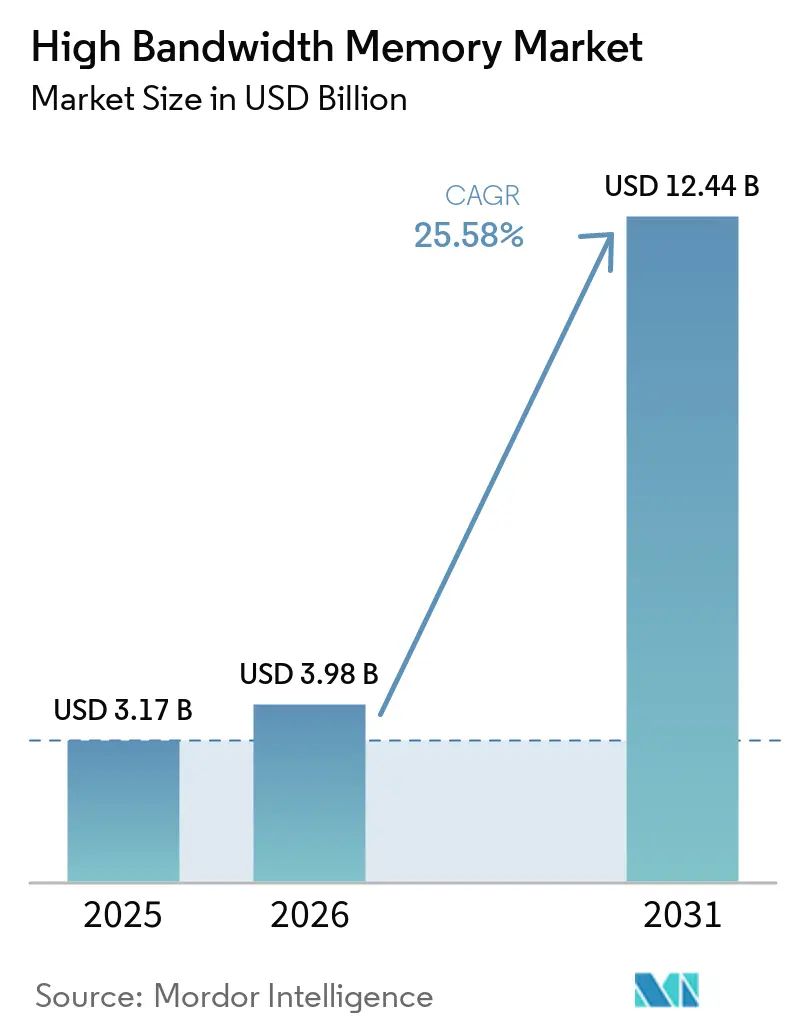
ハイバンド幅メモリ市場規模は、2026年の39.8億ミリオン 米ドルから2027年には50億ミリオン 米ドルに増加し、2032年には159.9億ミリオン 米ドルに達すると予想されており、2027〜2032年にかけて26.18%のCAGRで成長します。
クラウドの拡大により、HBM需要はAIトレーニングプラットフォームおよび各コンピューティングシステに組み込まれたメモリコンテンツと連動しています。大型スタックは、アクセラレーター設計内においてメモリコンテンツを増加させるもう一つの経路を生み出します。メーカーはこれらの構成から利益を得られますが、スタックの欠陥や限られた組み立て能力が完成したコンピューティングハードウェアの納期を遅らせる可能性があります。米国の輸出ライセンスおよび2026年2月より始まった中国でのライセンス済みH200販売に関する中国政府の規制は、アクセラレーターへのアクセスを複雑にしています。追加されたメモリコンテンツは、スタック出力と組み立てスロットが一致した場合にのみ購入者に届けられ、対象となる販売においては許可された顧客アクセスも必要となります。
主要レポートのポイント
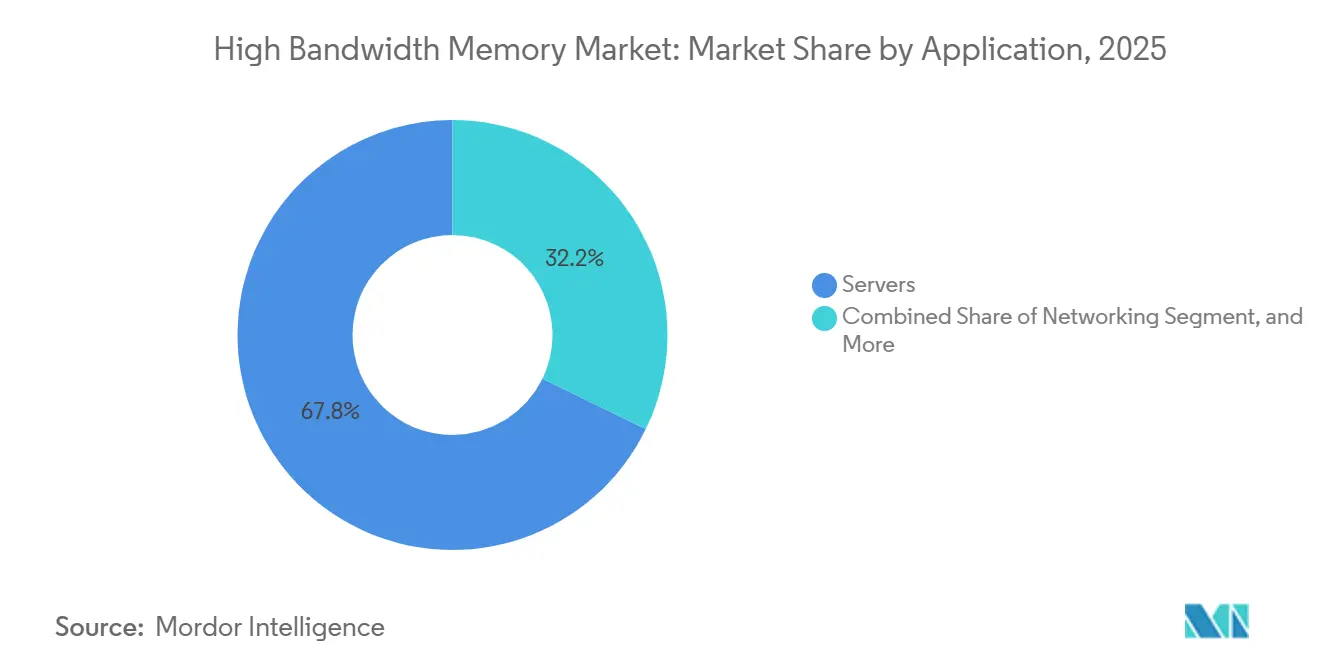
- アプリケーション別では、サーバーが2026年のハイバンド幅メモリ市場シェアの68.13%を占めてトップとなり、自動車・輸送は2027〜2032年にかけて27.4%のCAGRで最も速く成長すると予測されています。
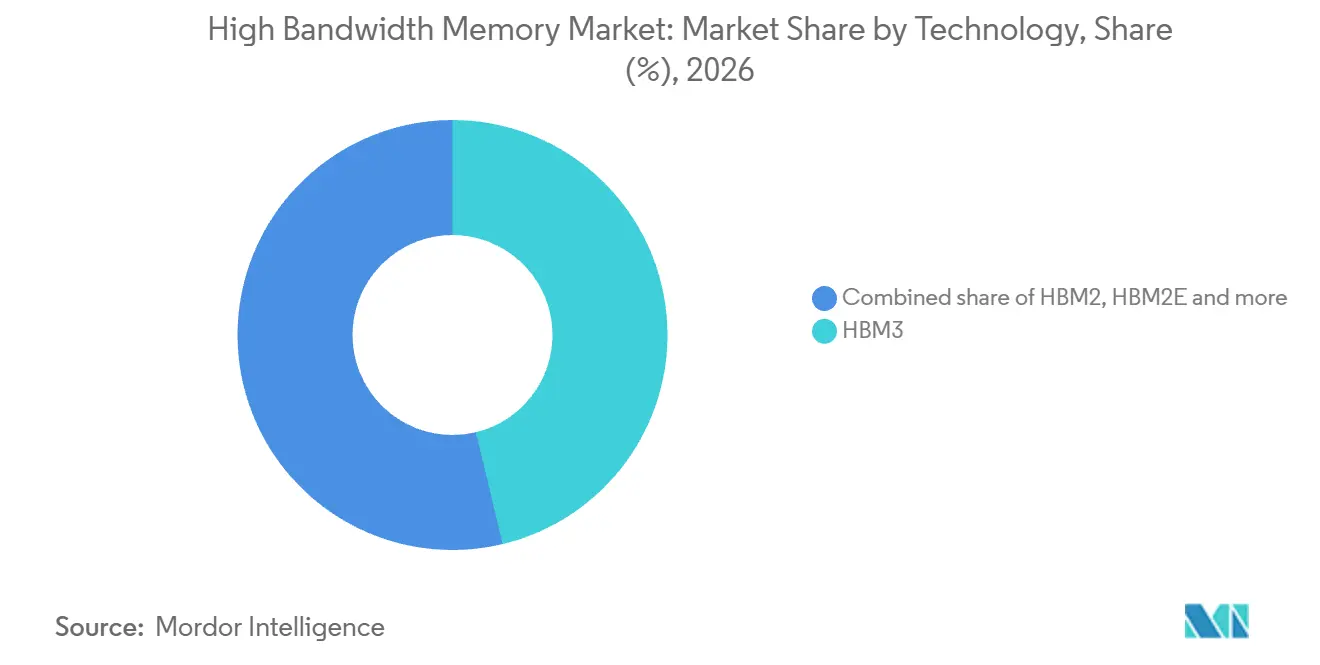
- テクノロジー別では、HBM3が2026年のハイバンド幅メモリ市場規模の46.25%のシェアを占め、HBM3Eは2027〜2032年にかけて27%のCAGRで最も速く成長するセグメントになると予測されています。
- スタックあたりのメモリ容量別では、16 GBスタックが2026年に38.59%のシェアを占めてトップとなり、32 GB以上のスタックは2027〜2032年にかけて27.2%のCAGRで最も速く成長すると予測されています。
- プロセッサインターフェース別では、GPUが2026年に63.83%の最大シェアを保有し、AIアクセラレーターおよびASICが2027〜2032年にかけて26.6%のCAGRで最も速い成長を示すと予測されています。
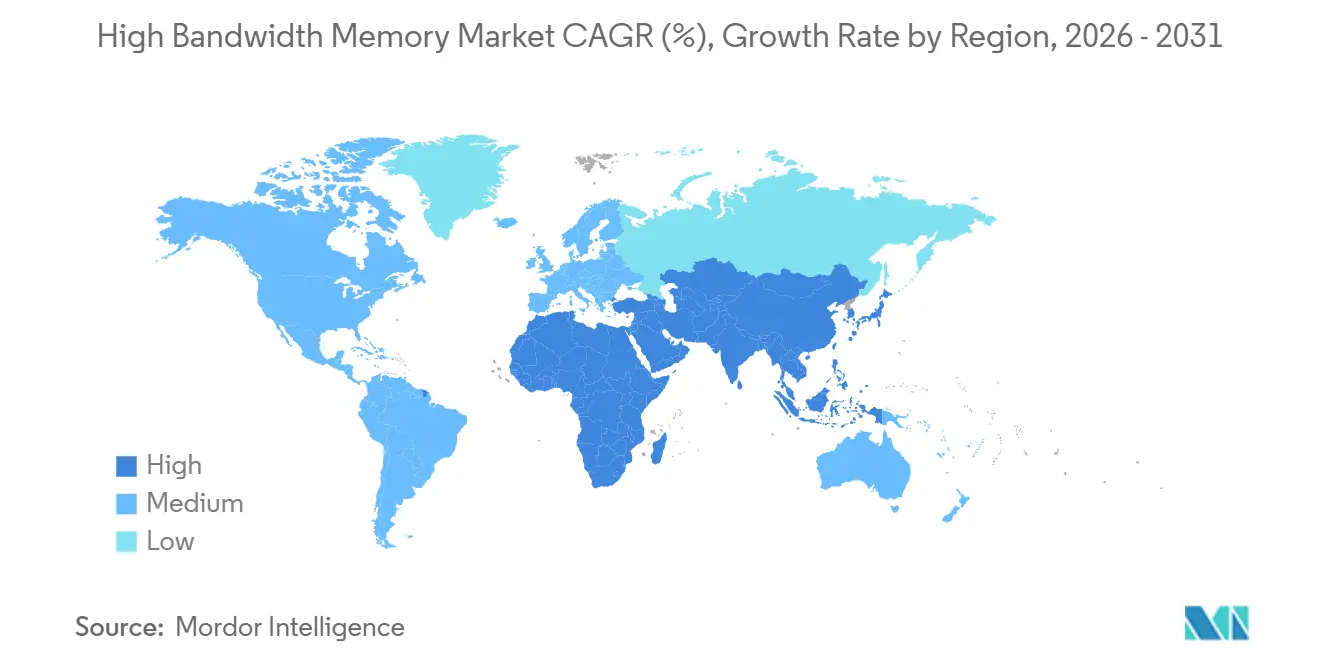
- 地域別では、アジア太平洋が2026年に41.31%のシェアを占めてトップとなり、2027〜2032年にかけて26.9%のCAGRで最も速く成長する地域になると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIサーバーの普及とGPUアタッチ率 | +18% | 米国AIコンピュートセンター | 中期(2〜4年) |
| データセンターのDDR5および2.5Dパッケージングへの移行 | +7% | 韓国パッケージングセンター | 中期(2〜4年) |
| 自動車ADASにおけるエッジAI推論 | +3% | 米国自動車開発 | 長期(4年以上) |
| ハイパースケーラーのシリコンインターポーザースタックへの選好 | +4% | 米国クラウドコンピューティング拠点 | 中期(2〜4年) |
| 地域化されたメモリ生産補助金(韓国、米国、日本) | +2% | 日本先端メモリ製造拠点 | 長期(4年以上) |
| フォトニクス対応HBMロードマップ | +1% | 米国、韓国およびシンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIサーバーの普及とGPUアタッチ率
クラウドの拡大は、展開されるアクセラレーターの数と各システムのメモリコンテンツの両面からHBMの機会を拡大しています。2026年3月までの1年未満の期間に、Microsoftは世界のデータセンターフットプリント全体に数十万台の液冷Grace Blackwell GPUを展開しました。[1]米国はその稼働拠点の一つであり、Microsoftは2025年12月にグレーター・アトランタ・メトロのフットプリントに先進AIスーパーコンピューターを保有していることを報告しています。NVIDIAは、GB200 NVL72ステムあたり72基のBlackwell GPUと13.4 TBのHBM3Eを仕様として定めています。ラック構成はGPU展開台数がメモリ要件にどう反映されるかを決定するため、アクセラレーターの台数だけではHBM供給ニーズを特定することはできません。
データセンターのDDR5および2.5Dパッケージングへの移行
データセンターのアクセラレーターとホストプロセッサーは、同一の商用コンピューティングサービス内において補完的なメモリ要件を生み出します。OracleのOCI BM.GPU.MI300X.8ベアメタルインスタンスは、8基のAMD Instinct MI300X GPU、合計1.5 TBのGPU HBM3、および2 TBのDDR5システムメモリを組み合わせています。Oracleがクラウドサービスを運営し、AMDがアクセラレーターを供給しています。TechInsightsの2025年4月のNVIDIA GB100 GPU分析では、8基のHBMパッケージがTSMCシリコンと共にコパッケージされていることが確認され、CoWoS-Lが商用パッケージング技術として説明されました。コパッケージングはHBM供給をアクセラレーターの組み立て要件内に位置づけ、メモリ需要をパッケージ統合およびクラウドインスタンス構成の両方に結びつけています。
自動車ADASにおけるエッジAI推論
走行モルの車外トレーニングは、自動車開発インフラにおけるHBM要件を生み出します。2025年第2四半期、Teslaはギガファクトリー・テキサスのCortexに16,000基のH200 GPUを追加し、コンピューティング容量をH100換算67,000基相当に引き上げました。NVIDIAはH200を141 GBのHBM3Eメモリ、4.8 TB/sとして仕様定義しています。TeslaはCortexを監視FSDシステムの車外トレーニングインフラとして運用していました。追加されたH200にはそれぞれ141 GBのHBM3Eが搭載されているため、この拡張は1つの自動車メーカーのモデル開発容量に大量のスタックメモリを付加するものとなりました。
ハイパースケーラーのシリコンインターポーザースタックへの選好
ハイパースケーラー独自のアクセラレータープラットフォームは、クラウド顧客がコンピューティングサービスを選択する前にHBM要件を確立することができます。Google CloudはAIトレーニングおよび推論向けにTPU7x Ironwoodを提供しており、チップあたり192 GiBのHBMを備えています。GoogleはTPUプラットフォームを設計・運営し、クラウドサービスを通じてアクセスを提供しています。TechSearch Internationalの2025年10月のプレゼンテーションでは、AWS Trainium2のトレーニングおよび推論向けにTSMCのCoWoS-Rパッケージが採用されていることが示されました。供給の機会はオペレーターのハードウェアプラットフォームから始まるため、メモリコンテンツとパッケージ統合を一体的に設計する必要があります。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 12層以上のスタックにおけるTSVイールドの課題 | -3.5% | 韓国製造センター | 中期(2〜4年) |
| CoWoS/SoIC先端パッケージング能力の制限 | -3% | 台湾先端パッケージングセンター | 短期(2年以内) |
| HBMデバイスにおける熱スロットリング | -1.5% | 韓国生産センター | 中期(2〜4年) |
| AIアクセラレーターに対する地政学的輸出管理 | -1% | 米国および中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
12層以上のスタックにおけるTSVイールドの課題
製造歩留まりは、追加メモリがアクセラレーターメーカーに届く前に大容量HBMを制約する可能性があります。2026年8月、Semiconductor Engineeringは業界関係者の証言を引用し、より多くのTSV、薄いダイ、アンダーフィルボイド、プロセスのばらつきが、より高いスタックの歩留まりとDRAM供給を損なう可能性があると報告しました。[2]同記事は、これらの欠陥のいずれか一つがスタック全体のダイを非常に高価なスクラップに変えてしまう可能性があると述べ、SK hynixの16層HBM研究がさらに重要な製造要因を露呈していると指摘しました。これにより、処理されるダイの数ではなく、使用可能な出力量が、スタック高さを拡大するサプライヤーにとって商業的に重要な指標となります。アクセラレーターメーカーにとって、容量アップグレードはメモリ設計と同様に信頼性の高いスタック生産にも依存します。この制約は、廃棄された組み立て品のコストをスタックあたりのメモリ増加の価値に直接対峙させるものです。
CoWoS/SoIC先端パッケージング能力の制限
パッケージング能力の可否は、アクセラレーターベンダーHBMスタックを完成したコンピューティングシステムに変換できる速度に別の上限を設けています。2025年10月、TSMCはCoWoS能力が需要に対して不足しており、その差を縮めるべく取り組んでいると述べました。2026年10月15日、同社はGlobalFoundriesとのインターポーザー協業について協議する中で、バックエンド能力のわずかな不足を説明しました。このような組み立て制約は、追加のメモリスタックが利用可能になっても製品の納品を制限する可能性があります。TSMCは顧客の製品導入に十分な能力を確保するためGlobalFoundriesと協力したいと述べました。残存するリスクは、追加の単独HBM出力だけでは解消できない納期遅延です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
サーバー規模と自動車プログラムの可能性サーバーは2026年のハイバンド幅メモリ市場規模の68.13%のシェアを占めました。2026年第2四半期、SK hynixはAIインフラ投資による持続的な需要成長の中、高性能AIサーバー製品が価格上昇を牽引したと述べました。同社は、この価格設定が前四半期の過去最高業績を超える助けとなったと述べました。SK hynixの発表は、AIーバーの購入者が高性能製品に高い価格を支払っていることを示しており、サーバー需要は構築されるシステムの台数だけでなく価格面でも生産者の業績を押し上げています。
自動車・輸送は最も速く成長するアプリケーションセグメントであり、2027〜2032年にかけて27.4%のCAGRが予測されています。自動車・輸送はサーバーよりもはるかに小さい売上規模からスタートしています。より速い成長率であっても、2027〜2032年に追加される売上はサーバーが追加する金額を大幅に下回るため、同セグメントはアプリケーションミックスを緩やかにしか変化させません。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
テクノロジー別:
HBM3の導入状況とHBM3E製品ミックスHBM3は2026年のハイバンド幅メモリ市場シェアの46.25%を占め、最大のテクノロジーセグメントとなりました。Petrobrasは2025年10月にHarpiaが稼働していると報告しました。このブラジルのシステムはTOP500の2026年6月リトにHBM3を使用するNVIDIA H100 SXM5 GPUを搭載したシステムとして登場しました。Harpiaは2025年10月にHBM3を使用するH100 GPUで稼働を開始しており、2025年に新たに稼働したシステムが依然としてHBM3に依存していることは、同世代が最大のテクノロジーセグメントとしての地位を占めていることと合致しています。
HBM3Eは最も速く成長するテクノロジーセグメントであり、2027〜2032年にかけて27%のCAGRが予測されています。2025年第3四半期、SK hynixはAIインフラへの顧客投資がメモリ需要を押し上げる中、高付加価値の12層HBM3E製品の販売増加が過去最高の四半期業績に貢献したと述べました。これは、まったく異なるメモリ世代への移行を必要とせず、HBM3E内の高付加価値スタック構成の販売拡大と連動しています。HBM3E内での成長はより豊かな製品ミックスを伴う可能性があり、サプライヤーに単位需要に加えてスタックあたりの売上向上への経路を提供します。
注記: 各セグメントのシェアはレポート購入後に入手可能です
スタックあたりのメモリ容量別:
スタックコンテンツとプロセッサメモリスケール16 GBスタックセグメントは2026年に38.59%の最大シェアを保有しました。2026年6月、TOP500はSamsung Electronics Co., Ltd.が運営しHPEが供給する、NVIDIA H100 SXM5 GPUを使用したコンピューティングシステムSSC-24を韓国のシステムとして記録しました。NVIDIAは当該GPU構成について5スタックで合計80 GBのHBM3を仕様として定めています。この構成は個々のスタック容量ティアをより大きなGPUメモリ合計に結びつけています。各H100 SXM5プロセッサーは16 GBのスタックを5つ必要とするため、プロセッサーを1つ追加するだけで複数スタックの需要が発生します。
32 GB以上のセグメントは最も速く成長する容量セグメントであり、2027〜2032年にかけて27.2%のCAGRが予測されています。Micron Technology, Inc.は2026年第1四半期にNVIDIA Vera Rubin向けに設計された36 GB HBM4 12Hスタックの量産出荷を開始しました。スタックを一定に保った場合、より大きなスタックはプロセッサー設計に組み込まれるメモリ容量を増加させることができます。アクセラレーターベンダーにとって、これは更多くのメモリスタック数を増やすことなく大容量を確保する代替手段を提供します。Micronの量産出荷はこのティアの供給経路を確立しており、採用は大容量スタックを指定するアクセラレーター設計に結びついています。
プロセッサインターフェース別:
GPU出荷台数とカスタムクラウドアクセラレーターGPUは2026年に63.83%のシェアを占め、最大のプロセッサインターフェースセグメントとなりました。Epoch AIは2025年第4四半期までのNVIDIA B300出荷台数に合計431.7 PBのHBMおよび12.01 EB/sのメモリ帯域幅が組み込まれていると推定しました。単一のGPU製品ラインだけでも相当のメモリ要件を持つことから、HBMサプライヤーにとってのチャネルとしてGPUプログラムの重要性が裏付けられています。これらの出荷は帯域幅と容量の両方を備えているため、GPUプログラムはスタック数だけでなくスタック速度の需要も決定します。
AIアクセラレーターおよびASICは最も速く成長するプロセッサインターフェースセグメントであり、2027〜2032年にかけて26.6%のCAGRが予測されています。2026年5月、Googleは顧客が要求度の高いAIトレーニングジョブのためにIronwoodをスケールで利用していると報告しました。Google CloudはIronwoodチップあたり7,380 GBpsのHBM帯域幅を仕様として定めているため、顧客がトレーニングに使用するすべてのチップにはそのメモリに対する定義された帯域幅要件があります。持続的な顧客トレーニングは、このセグメントのHBM需要をGoogleのアクセラレーター展開に結びつけています。
地域分析
アジア太平洋ハイバンド幅メモリ市場
アジア太平洋は2026年のハイバンド幅メモリ市場規模の41.31%のシェアを占め、最大かつ最も速く成長する地域であり、2027〜2032年にかけて26.9%のCAGRが予測されています。2026年第2四半期の事業業績において、韓国に本拠を置くメモリメーカーSK hynixは、自社製品に対する顧客需要が供給能力を上回ったと述べました。同社は2026年8月にHBMおよび次世代DRAMを対象とした龍仁工場計画を発表し、2029年6月に最初のクリーンルーを開設することを目標としています。2026年9月、Micronはシンガポールのスバンド幅メモリ先端パッケージング施設におけるクリーンルーム準備が計画より前倒しで進んでおり、2027年の早い時期に初期出力が見込まれると述べました。計画されている追加設備は2027年初頭の初期パッケージング出力と2029年6月の新たな製造スペースを目標としており、SK hynixが2026年第2四半期に説明した供給不足を超えた供給成長に対応するものです。
北米では、Argonneが2025年1月27日にAuroraをユーザーに開放しました。同システムはIntel Xeon CPU Maxプロセッサーあたり64 GBのHBMおよびIntel GPU Maxユニットあたり128 GBのHBMを搭載しています。欧州では、2025年9月にドイツのユーリッヒでJUPITERが開所し、約24,000基のHBM搭載NVIDIA GH200 Grace Hopper SuperchipがEviden供給のブースターに搭載されました。スペインのMareNostrum 5には72基のHBMコンピュートノードがあり、それぞれ128 GBのHBMを搭載しています。米国とスペインにおける科学的コンピューティングは、GPUを超えたHBMアプリケーションを生み出し、CPUを搭載したシステムをサプライヤーの機会加えています。
南米では、ブラジルのサンタカタリーナ連邦大学が2025年4月にAI研究・応用向けにNVIDIA DGX H100を搭載したVLAB@UFSCを開所しました。同機のリファレンス構成にはHBM3が含まれています。UFSCはVLABを通じてDGX H100を研究者、学生、および地域社会に提供しているため、そのHBM3容量は単一機関を通じた共有ユーザーベースに提供されています。アルゼンチンのイノベーション・科学技術庁とFundación Sadoskyは2026年7月に企業・組織が複合プロジェクトのためにClementina XXIへアクセスできるようにする協定に署名しました。中東・アフリカ地域では、G42傘下のCore42が2025年10月にアラブ首長国連邦で企業、スタートアップ、開発者、政府機関向けにセルフサービスのNVIDIA H100クラウドアクセスを開始しました。
規制の枠組みと見通し
対象となる輸出と適格な半導体投資を検討するHBMメーカーの視点から、選定された法域を比較しています。米国の枠組みは輸出管理および条件付きライセンス例外を通じて対象となるHBM取引を直接規制しています。ブラジルは適格な研究・開発・イノベーション(R&D&I)支出に支援を連動させており、韓国は半導体クラスターインフラへの資金提供を認めています。商業的な比較はしたがって、メーカーが対応できる取引と適格プロジェクトが相殺できる投資コストに帰着します。
規制テーブル
| 判断要素 | 米国 | ブラジル | ドイツ | 韓国 |
|---|---|---|---|---|
| 主要機関 | 産業安全保障局 | PADIS適格化のための科学技術イノベーション省 | 国家補助承認のための欧州委員会 | 産業通商資源部 |
| 主要手段または方向性 | 輸出管理規則および条件付き第740.25条HBMライセンス例外 | PADISおよびデクレ13,065(2026年7月16日発効) | 2つの指定半導体工場プロジェクトへのプロジェクト固有の補助金承認および審議中のChips Act 2.0提案 | 半導体特別法および施行令(2026年8月11日発効) |
| 商業的効果 | 対象HBM輸出および移転に関する適格性管理 | 適格企業の前四半期R&D&I控除は、指定最小R&D&I投資算定基準の13.1%を上限とする | 2つの指定半導体工場プロジェクトへの補助金承認済み | 政府は適格な半導体クラスターインフラプロジェクトコストの50%〜100%を支援可能 |
| 現在の政策の魅力 | 低 | 中 | 中 | 高 |
| 政策の魅力の将来的方向性 | 変化なし | 変化なし | 変化なし | 緩和 |
| 情報源: Mordor Intelligence | ||||
米国の管理は米国原産のHBMおよび先端コンピューティング外国直接製品ルールに適用される外国製HBMを対象とし、ライセンス例外に関する継続的な適格条件を設けています。ブラジルの2026年7月の算式は、PADIS適格化と実際の前四半期支出を条件として投資優遇を付与し、その支出連動措置の継続性を支持しています。ドイツの2025年12月の補助金承認はプロジェクト固有のものであり、2026年6月のEU代替提案は2026年10月時点で委員会審議中であり、中程度の魅力と現行の規制枠組みの継続性を支持しています。韓国の2026年8月の枠組みは半導体クラスターにおけるインフラコスト共有を認め、新たに制定された資金調達経路を通じた適格投資にとって好ましい方向性を生み出しています。
バリューチェーンの各段階
バリューチェーンはスタック生産、先端パッケージング、およびシステム統合を比較しており、HBM搭載コンピューティングプラットフォームの異なる部分から収益を上げています。SK hynix Inc.は2026年第2四半期にHBM4の量産出荷を開始しました。[3]この商業的なマイルストーンは、生産段階が開発作業だけでなく納品可能なメモリスタックを通じて価値を獲得する理由を示しています。後段階は、メモリを他のチップおよび完成したコンピューティングシステムと組み合わせることで別の収益機会を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| HBMスタック生産 | SK hynix Inc.およびSamsung Electronics Co., Ltd.などのメモリメーカー | メモリスタック販売 | 新世代生産立ち上げの実行 | 出荷立ち上げに合わせた能力増強の順序付け |
| 先端パッケージングおよびテスト | Amkor Technology, Inc.などのアウトソーシング組み立て・テストプロバイダー | 組み立て・テストサービス収益 | スタック供給とパッケージ統合の調整 | メモリ納品とパッケージ組み立てスケジュールの整合 |
| アクセラレーターおよびシステム統合 | NVIDIA Corporationなどのスバンド幅メモリ搭載システムベンダー | 統合されたコンピューティングシステムの販売 | メモリの変更を完成したシステム設計に統合すること | アクセラレーターとメモリ構成を合わせて検証する |
| 情報源: Mordor Intelligence | ||||
Amkorがある種のFCBGA製品においてシリコンインターポーザーを使用していることは、パッケージング専門企業がチップ統合を通じてバリューチェーンに参加する方法を示しています。NVIDIAの下流システムとしての役割は、HBMを完成したコンピューティングプラットフォームに組み込むことで異なる価値提案を生み出しています。これらの明確に異なる役割は、すべての参加者がスタックメーカーになることを要求せずに、統合サービスがメモリ販売と並行して収益を獲得する余地を残しています。
競争環境
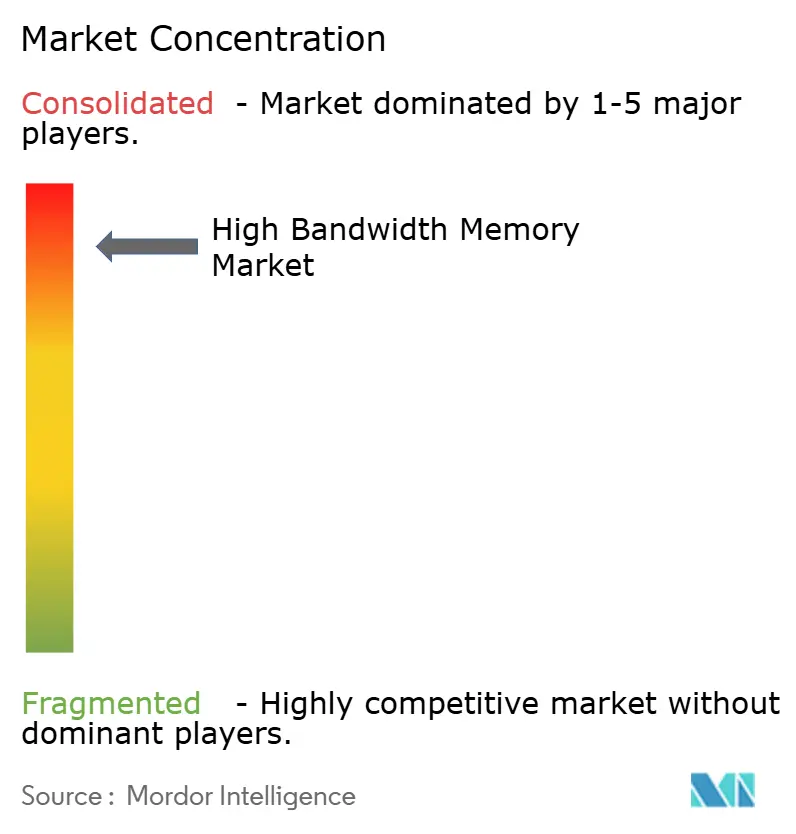
競争は特定の専門的なファウンドリーおよび組み立て能力に支えられた、集中したメモリメーカーグループを中心に展開されています。Micron Technology, Inc.、Samsung Electronics Co., Ltd.、およびSK hynix Inc.がHBMを生産しています。Taiwan Semiconductor Manufacturing Company Limitedが先端パッケージングを提供し、ASE Technology Holding Co., Ltd.がパッケージングおよびテスト事業を通じて参加しています。Samsungは2026年2月にHBM4の量産を開始し、顧客に商業製品を出荷しました。Samsungの商業出荷はシステム設計者に量産プログラム向けのHBM4供給オプションを提供したため、競争は製品サンプリングを超えて生産実行にまで及んでいます。
2026年1月、韓国の通信社Yonhapは匿名の情報筋を引用し、NVIDIAがVera Rubinプラットフォーム向け2026年HBM4需要の約70%をSK hynixに割り当てたと報じました。SK hynixは2025年9月にHBM4開発を完了し、量産準備完了を発表していました。報告された割り当ては競争上の問題を、準備状況だけでなく特定プラットフォームの要件のどれだけをサプライヤーが満たせるかという観点に転換させます。その要件の残りの部分は、SK hynixについて報告された集中した調達関係と並行して、同一サイクル内での競合サプライヤーに対する開口部を残しています。
パネルベースのパッケージング、HBMをコンピューターデバイスと統合するための追加の競争経路を提供しています。2026年5月、ASE Technology Holdingのメンバーであるアドバンスト・セミコンダクター・エンジニアリングは、HBMを含むヘテロジニアス統合向けの自動化された310 mm × 310 mmパネルレベルパッケージングラインを発表しました。ASEはこのラインがFOCoSおよびFOCoS-Bridge全体でデザインルールの一貫性を保ちながら、ウェーハレベルからパネルレベルパッケージングへの移行を可能にすると述べました。2026年7月30日、経営陣は2027年第1四半期までの生産開始を目標としました。同ラインが生産を開始するまで、そのパネル形式パッケージングはシステム設計者にとって計画段階のオプションです。
ハイバンド幅メモリ業界リーダー
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
ASE Technology Holding Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ハイバンド幅メモリ市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL (Silicon Products)
- Graphcore Limited
市場参加者にとっての主要な機会
各機会は、拡大するアクセラレーターインフラへの異なる参入経路として、量産供給、カスタムメモリ開発、AIファクトリー統合を比較しています。2026年8月、AWSは2027〜2028年にかけてAIファクトリーを含む世界のインフラ全体に200万台の追加NVIDIA Blackwell Ultra、Rubin、およびRubin Ultra GPUを展開する計画を発表しました。NVIDIAはまた、AmazonのAnnapurna LabsがNVLink Fusionコラボレーション内でNVHBMに最初に取り組む企業となることを発表しました。展開計画は潜在的な量産経路を生み出し、カスタムメモリコラボレーションはより早い段階の設計・検証経路を生み出しています。
市場機会テーブル
| 機会 | なぜ今なのか | 購入者/主要セグメント | 推奨する戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| クラウドGPU拡大向けのHBM供給 | 2027〜2028年に計画されたマルチ世代インフラのロールアウト | クラウドオペレーターに対応するGPUプラットフォームサプライヤー | アクセラレーター出荷スケジュールに適格HBM出力を整合させる | メモリ出力とシステム展開の同期 | 適格HBMメーカーおよびNVIDIA |
| AI ASIC設計向けカスタムHBM | NVHBMコラボレーションおよびメモリパートナー検証経路の発表 | Annapurna Labsなどのカスタムチップ設計者 | チップ設計パートナーとともにメモリの開発・検証を行う | 商業化前の検証 | 参加メモリベンダー、Annapurna LabsおよびNVIDIA |
| AIファクトリーシステム向けHBM構成 | AIファクトリーが計画されたインフラ拡張に含まれる | AIファクトリーシステムインテグレーター | 完成したシステムパートナーシップを通じてHBM構成を提供する | メモリとアクセラレーター統合の調整 | AIファクトリーシステムベンダーと連携したHBMサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心となる機会は、商業化に先立ってNVHBMを検証するメモリパートナーとの設計ポジションです。AWSの計画はGPUの世代を特定していますが、匿名のメモリパートナーによるNVHBM検証は設計段階においてメモリ供給ポジションを未定のままにしています。どちらの発表も名前を挙げたサプライヤーにHBM需要を割り当てていないため、検証作業は将来の設計ポジションをめぐる競争への参入ポイントを提供しています。
最近の産業開発事情 ハイバンド幅メモリ市場
- 2026年9月:Micron Technology, Inc.はシンガポールのHBM先端パッケージング施設におけるクリーンルーム準備が計画より前倒しで進んでおり、2027年の早い時期に初期出力が見込まれると報告しました。
- 2026年8月:SK hynix Inc.はインディアナ州ウェスト・ラファイエットにてHBM先端パッケージングおよびテスト施設の起工式を行い、ウェーハは韓国から供給される予定です。
- 2026年8月:NVIDIAはAmazonのAnnapurna LabsがNVLink Fusionコラボレーション内でNVHBMに最初に取り組む企業となることを発表しました。
ハイバンド幅メモリ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ハイバンド幅メモリ市場は、世界市場におけるスタック型ハイバンド幅メモリデバイスの販売から得られるサプライヤーの年間売上を計測します。販売はエンドアプリケーション、HBM世代、スタック容量、プロセッサインターフェース、および地域別に分類されます。
対象範囲の除外事項:DDR、GDDR、およびLPDDRを含む非HBMメモリデバイス、プロセッサー、アクセラレーター、サーバー、ネットワーク機器、コンシューマーエレクトロニクス、完成品として販売される車両、ならびに個別に販売されるパッケージングサービス、インターポーザー、生産設備、およびHBM製造投入物は除外されます。
セグメンテーション概要
- 用途別
- サーバー
- ネットワーキング
- ハイパフォーマンスコンピューティング
- コンシューマーエレクトロニクス
- 自動車・輸送
- 技術別
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- スタックあたりのメモリ容量別
- 4 GB
- 8 GB
- 16 GB
- 24 GB
- 32 GB以上
- プロセッサインターフェース別
- GPU
- CPU
- AIアクセラレーター / ASIC
- FPGA
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、メモリおよび半導体サイクを概観するための世界半導体市場統計予測、アクセラレーター構成におけるHBM容量と帯域幅を確認するためのNVIDIA製品仕様、ならびに製品立ち上げ、出荷タイミング、スタック世代、およびサプライヤーコメントを確認するためのSamsungおよびSK hynixのニュースルームや財務開示などの公開情報源を活用します。これらのソースを組み合わせることで、HBM固有のシグナルをより広範なDRAM、パッケージング、およびアクセラレータートレンドと区別し、製品ミックスと供給の変化について日付付きの証拠を提供します。
企業の提出書類、年次報告書、決算資料、および信頼性の高い半導体専門誌は、財務的背景を加え、出荷、能力、および顧客プログラムの証拠を公開シリーズと照合します。挙げられているソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
一次リサーチでは、HBMサプライヤーの経営幹部・マネージャー、メモリ製品・セールスリーダー、パッケージングおよびファウンドリー専門、アクセラレーターおよびシステム調達リーダー、ならびに地域のチャネル専門家へのインタビューを活用します。インタビューの質問は、出荷、スタック世代、実現価格、顧客資格認定、および能力制約に関する二次証拠を検証し、報告された売上が完成したHBMスタックに帰属するかどうかを明確にします。回答が異なる場合または証拠が不完全な場合、アナリストは未解決の事項を記録し、別の立場または公開記録から裏付け証拠を求め、モデルにおいて支持可能な仮定のみを維持するためにトライアンギュレーションを使用します。
一次リサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | CXO:20% | アジア太平洋:45% |
| ミドルティア:45% | 機能部門/事業部門リーダー:35% | 欧州・中東・アフリカ:25% |
| 中小プレーヤー:25% | マネージャー:45% | アメリカ大陸:30% |
市場規模算定と予測
モデルは完成したHBMスタックに帰属するグローバルサプライヤー売上からトップダウンで開始し、2026年のシェアミックスを推定して2032年まで同米ドル売上基準で予測します。主要指標にはAIサーバーおよびアクセラレーターの展開台数、プロセッサーあたりのHBMコンテンツ、世代・容量ミックス、サプライヤーの出荷・売上開示、および先端パッケージングの可用性が含まれます。これらは需要、システムあたりの売上、製品ミックス、および顧客に届けられる出力量を示します。開示された製品配置、顧客プログラム、サプライヤーコメント、および地域需要の証拠を用いて、アナリストは合計値をアプリケーション、テクノロジー、スタック容量、プロセッサインターフェース、および地域カテゴリーに配分し、選択したサプライヤー合計値と平均販売価格×数量のサンプルを市場推定値と照合します。
予測については、シナリオ分析によりアクセラレーター展開台数、HBMコンテンツ、世代移行、価格設定、および出荷制約を変動させることができ、安定したシリーズが支持する場合には時系列平滑化が適用されます。サプライヤーまたはセグメントに直接観察値がない場合、アナリストは最も近い文書化された出荷、製品構成、または価格指標を用し、支持されない値を観測値として扱うのではなく感度検査のために仮定を記録します。インタビュー証拠はこれらの変数レベルの予測の方向性と実際の限界を検証し、見解の相違は独立した証拠によって解決されるまで代替シナリオとして可視化されたままとなります。
データ検証および更新サイクル
数値を採用する前に、アナリストはHBM製品、売上基準、年度、および地域をサプライヤーの提出書類、製品発表、市場シリーズ、出荷・価格設定シグナル、およびアクセラレーター構成と照合します。外れ値を調査し、合計値とセグメントシェアを照合し、予測の変化を独立した需要・供給指標と比較し、第2のアナリストが計算と証拠の経緯をレビューする前に各調整を文書化します。新たな提出書類、製品立ち上げ、または独立して観察された市場シグナルと重大な回答が矛盾する場合、再接触が行われます。モデルは年次で更新され、重大な供給、製品、または貿易イベントの後にサイクル間でレビューされ、納品直前に新鮮なソースと計算の確認が行われます。
Mordor Intelligenceのハインド幅メモリ市場規模算定と他の公表推定値との比較
ハイバンド幅メモリ市場は、世界市場におけるスタック型ハイバンド幅メモリデバイスの販売から得られるサプライヤーの年間売上を計測します。開示された製品配置、顧客プログラム、サプライヤーコメント、および地域需要の証拠を用いて、アナリストは合計値をアプリケーション、テクノロジー、スタック容量、プロセッサインターフェース、および地域カテゴリーに配分し、選択したサプライヤー合計値と平均販売価格×数量のサンプルを市場推定値と照合します。
主要なギャップの要因は、一貫した取引境界、市場固有の需要インプット、および本調査全体にわたるクロスチェックによって対処されています。数値を採用する前に、アナリストはHBM製品、売上基準、年度、および地域をサプライヤーの提出書類、製品発表、市場シリーズ、出荷・価格設定シグナル、およびアクセラレーター構成と照合します。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 50億ミリオン 米ドル(2027年) | |
| グローバル市場調査版社A | 505億ミリオン 米ドル(2026年) | 2026年ベース値は、1年後の本レポートの2027年値である50億ミリオン 米ドルを910.0%上回っています。 |
| グローバル市場調査出版社B | 86.7億ミリオン 米ドル(2026年) | 2026年ベース値は、1年後の本レポートの2027年値である50億ミリオン 米ドルを73.4%上回っています。 |
Mordor Intelligenceは、本研究の定義された対象範囲と需要モデルに推定値を結びつけています。数値を採用する前に、アナリストはHBM製品、売上基準、年度、および地域をサプライヤーの提出書類、製品発表、市場シリーズ、出荷・価格設定シグナル、およびアクセラレーター構成と照合します。
レポートで回答される主要な質問
ハイバンド幅メモ市場の規模と成長見通しはどのようなものですか?
市場は2027年に50億ミリオン 米ドル、2032年までに159.9億ミリオン 米ドルに達すると予想されており、2027〜2032年にかけて26.18%のCAGRを示します。
HBMの需要を促進するものは何ですか?
クラウドインフラの拡大と大型スタック構成が需要を支えています。2026年3月までの1年未満の期間に、Microsoftは世界のデータセンターフットプリント全体に数十万台の液冷Grace Blackwell GPUを展開しました。
最大のHBMシェアを持つアプリケーションはどれですか?
サーバーが2026年に68.13%のシェアを保有し、アプリケーションセグメントをリードしています。
HBM業界をリードする企業はどこですか?
主要参加者にはMicron Technology, Inc.、Samsung Electronics Co., Ltd.、SK hynix Inc.、Taiwan Semiconductor Manufacturing Company Limited、およびASE Technology Holding Co., Ltd.が含まれます。
HBMの見通しを制限する要因として何が考えられますか?
高層スタックの歩留まりリスクとパッケージング上の制約が使用可能な出力を制限する可能性があります。2026年10月、TSMCはバックエンド能力のわずかな不足を報告しました。
HBM業界をリードする地域はどこですか?
アジア太平洋が2026年に41.31%のシェアを占めてトップとなり、2027〜2032年にかけて26.9%のCAGRで成長すると予測されており、最速の地域成長率となっています。