
モバイル医療画像サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
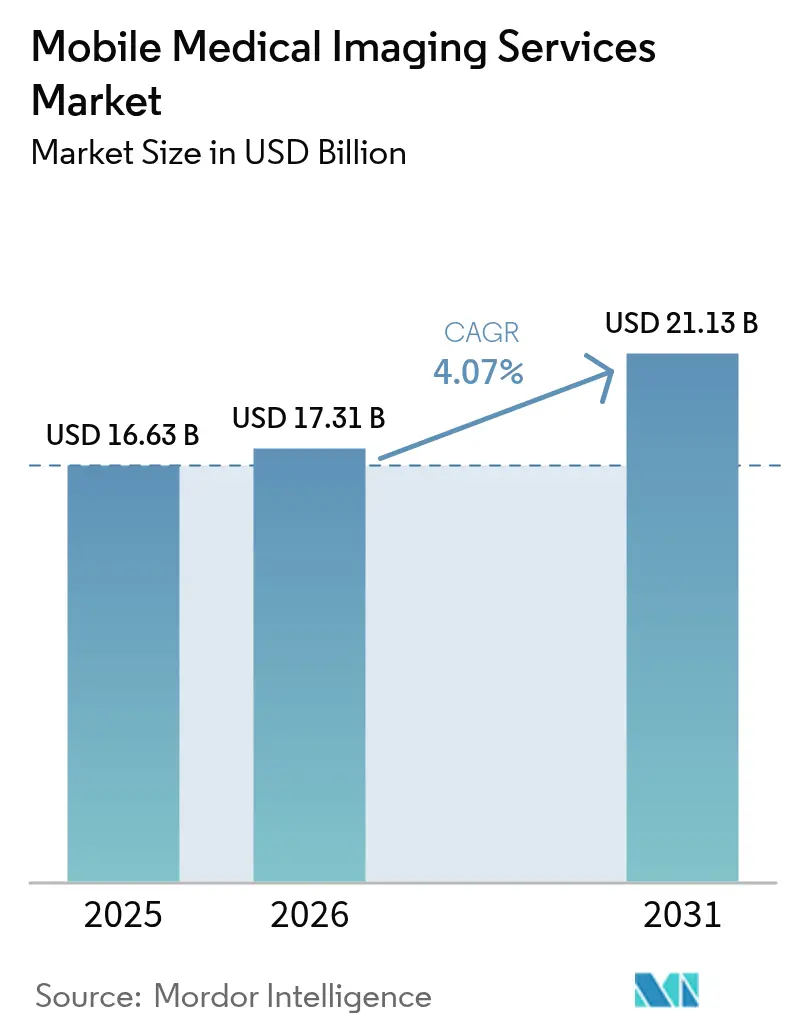
| 市場規模 (2026) | 17.31 十億米ドル |
| 市場規模 (2031) | 21.13 十億米ドル |
| Growth Rate (2026 - 2031) | 4.07 % |
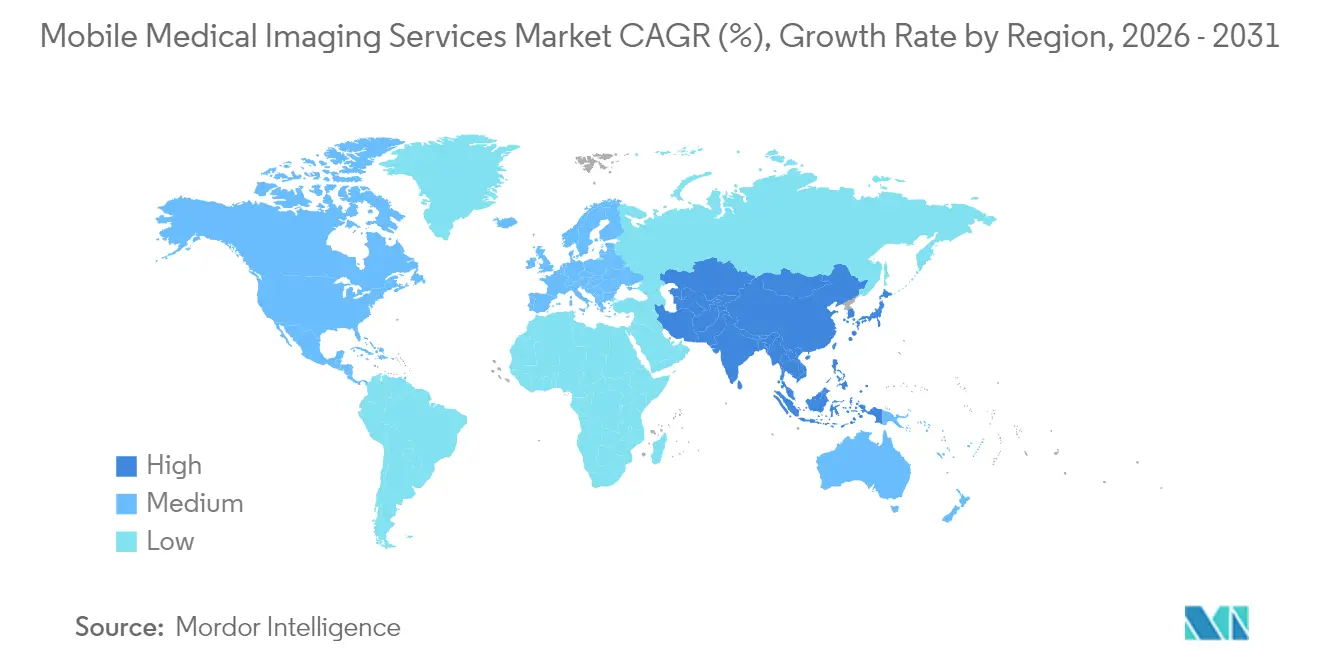
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
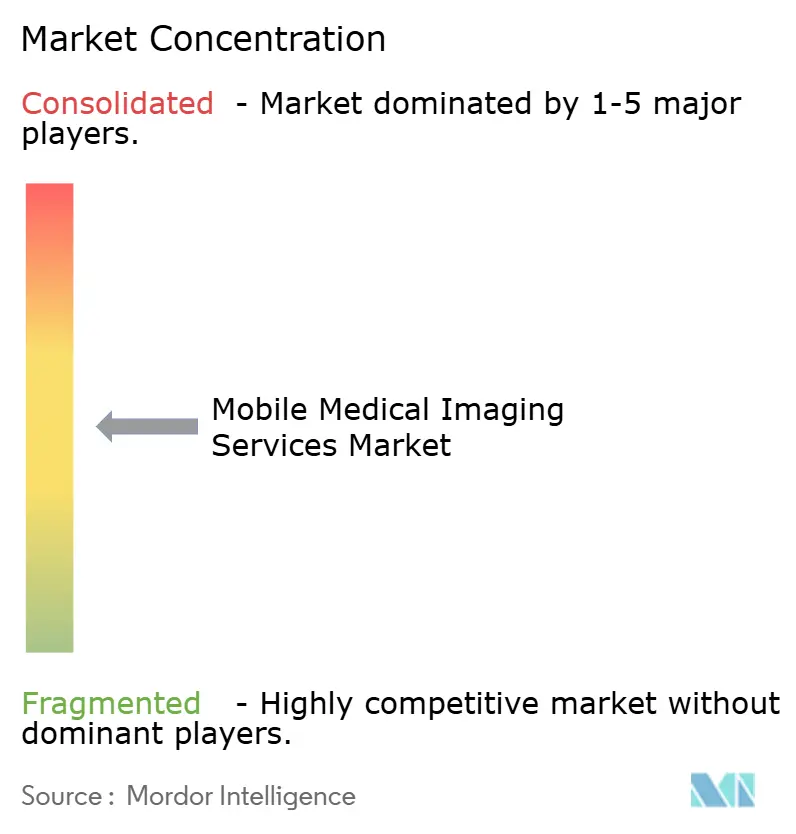
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイル医療画像サービス市場分析
モバイル医療画像サービス市場規模は、2025年の166億3,000万米ドルから2026年には173億1,000万米ドルに成長し、2026年から2031年にかけて年平均成長率(CAGR)4.07%で推移し、2031年までに211億3,000万米ドルに達すると予測されます。ケアの広範な分散化、技術のミニチュア化、および有利な診療報酬改革が需要を押し上げており、ポイント・オブ・ケア診断が施設内スキャンに取って代わり続けています。磁気共鳴画像法が最大の収益基盤を維持しているものの、陽電子放出断層撮影/CTは心臓および腫瘍学的処置がモバイルプラットフォームに移行するにつれ、最も速いペースで拡大しています。プロバイダー戦略は、在宅入院プログラムへのベッドサイドスキャンの統合を進めており、搬送コストの削減と患者アドヒアランスの向上をもたらしています。成長は、支持的な規制、慢性疾患負荷、およびインフラ投資が組み合わさる地域、特に北米およびアジア太平洋全域で最も顕著です。継続的な労働力不足、サイバーセキュリティの義務化、および機器の資本支出が全体的な勢いを抑制しているものの、モバイル医療画像サービス市場の広範な上昇軌道を妨げるには至っていません。
主要レポートのポイント
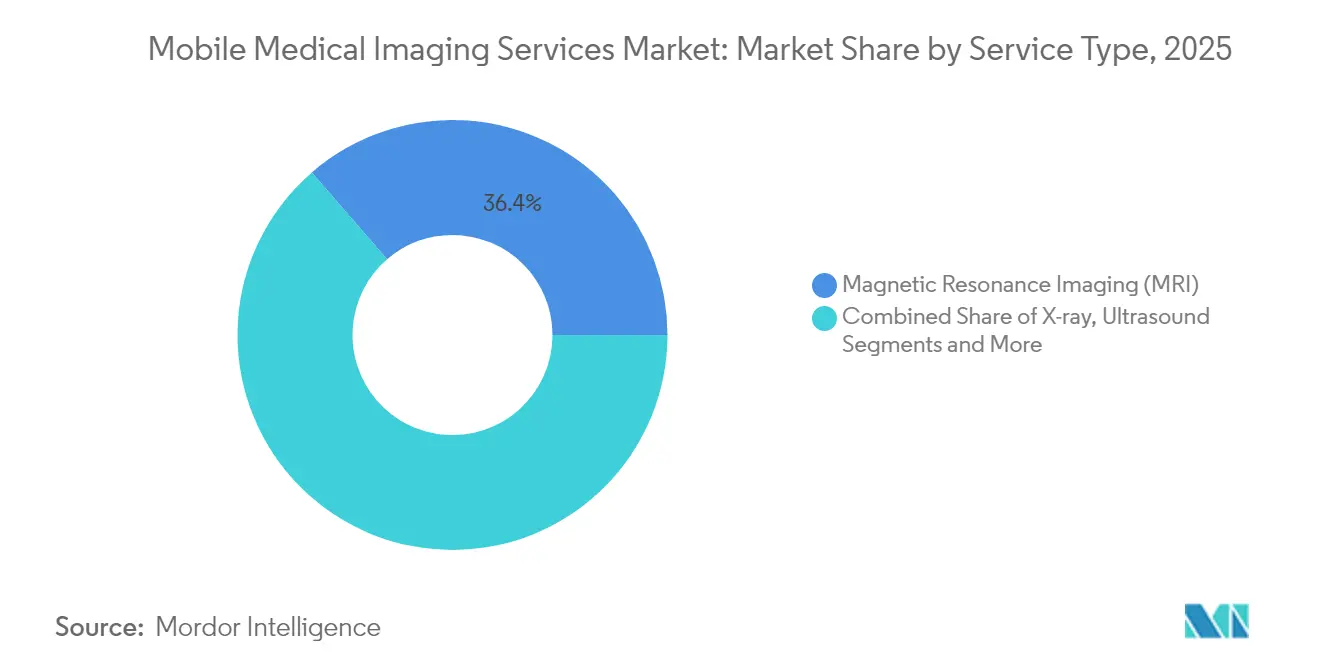
- サービスタイプ別では、磁気共鳴画像法が2025年のモバイル医療画像サービス市場シェアの36.35%をリードし、PET/CTは2031年まで年平均成長率(CAGR)5.61%で成長すると予測されます。
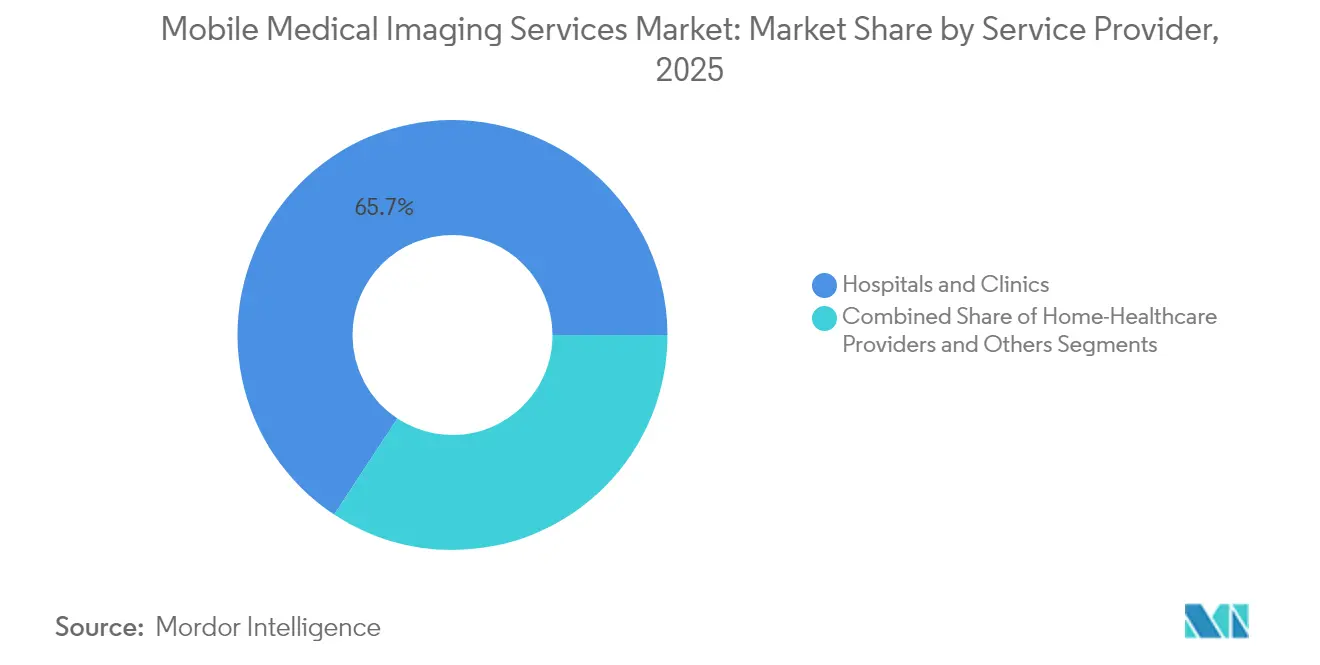
- サービスプロバイダー別では、病院およびクリニックが2025年の収益の65.72%を占め、在宅ヘルスケアプロバイダーは2031年まで年平均成長率(CAGR)5.55%で前進しています。
- 地域別では、北米が2025年の収益の40.18%を獲得し、アジア太平洋は2031年まで年平均成長率(CAGR)5.88%で最も速い成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への(概算)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ポータブル画像技術とサービスに対する需要の増加 | +1.2% | 北米および欧州連合での早期採用を伴うグローバル | 中期(2~4年) |
| 慢性疾患の負荷の増大 | +0.8% | グローバル、特にアジア太平洋および北米で顕著 | 長期(4年以上) |
| 技術の進歩 | +1.0% | 北米および欧州連合が先導し、アジア太平洋が追随 | 短期(2年以内) |
| 「在宅入院」診療報酬コードの拡大 | +0.9% | 北米、欧州連合のパイロットプログラムを伴う | 中期(2~4年) |
| 医療インフラの拡大 | +0.7% | アジア太平洋を中心に、中東・アフリカおよびラテンアメリカへ波及 | 長期(4年以上) |
| 遠隔医療および遠隔放射線診断の採用拡大 | +0.6% | グローバル、農村部および医療過疎地域で加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポータブル画像技術とサービスに対する需要の増加
ポータブルスキャナーは画像品質を損なうことなく、農村クリニック、救急車、集中治療室に到達するようになりました。2024年の米国食品医薬品局(FDA)によるPositrigoのNeuroLF脳部PETおよびHyperfineのAI強化型Swoop MRIの認可は、超コンパクト形状に対する規制当局の信頼を裏付けました。Exo Irisのようなハンドヘルドタイプのポータブル超音波プラットフォームは、カートベースのシステムと比較して最大80%のコスト削減を達成し、臨床医のポケットに収まるほど小型化されており、プライマリケアにおける日常的な使用を促進しています。[1]出典:Exo、「Iris FDA認可アプリケーション」、explore.exo.inc プロバイダーは、重篤なケアエピソード中の有害事象リスクを低減する患者搬送時間の短縮も指摘しています。ポイント・オブ・ケア機能は診断サイクルを短縮し、脳卒中および外傷の転帰を改善します。これらの変化は全体として、かつては到達不可能と考えられていた環境を開拓することで、モバイル医療画像サービス市場を拡大させています。
慢性疾患の負荷の増大
心血管疾患、がん、糖尿病の罹患率の上昇により、スキャン件数は年々増加し続けています。PET心筋血流イメージングは2018年から2023年の間に25%成長し、迅速な介入を促進するオンサイト評価に対する心臓専門医の選好を反映しています。人口スクリーニングを対象としたモバイルマンモグラフィーユニットは、高齢者の移動負担を軽減し、年1回の検診への遵守を向上させます。ポータブル超音波による糖尿病性足部合併症の頻繁な画像検査は、虚血性組織の早期発見をもたらし、切断率を低下させます。これらの臨床的要請は、特に高齢化地域におけるモバイル医療画像サービス市場の構造的拡大を強固にしています。
技術の進歩
スキャナー内部に組み込まれた人工知能アルゴリズムは解析時間を約30%短縮し、フォトンカウンティング検出器は放射線量を削減しながら解像度を向上させます。クラウドワークステーションが処理をオフロードすることで、輸送車やカートを軽量かつエネルギー効率の高い状態に保つことができます。次世代MRIユニットのミニチュア化された傾斜コイルにより、シールドルームの必要性がなくなり、プロバイダーは救急ベイにシステムを搬入することが可能となります。これらのアップグレードにより、放射線診断専門医の生産性が向上し、応用範囲が広がることで、モバイル医療画像サービス市場における先行者の競争力が強固なものとなっています。
「在宅入院」診療報酬コードの拡大
2025年のメディケア医師報酬スケジュールは、診断手技の遠隔監督に対するパリティを付与し、長年にわたる財務上の障壁を除去しました。民間保険会社もこの方針を踏襲し、モバイルスキャンを在宅ケアパッケージに組み込んでいます。プロバイダーは、看護師やバーチャルケアチームとともに患者の自宅に赴くターンキー型画像フリートを立ち上げることでこれを活用しています。これらの診療報酬制度は、郊外および農村郡全体へのサービス普及を加速し、モバイル医療画像サービス市場のステークホルダーに対する収益の可視性を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(概算)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| モバイルセットアップおよびスキャナーの高い資本コスト | -0.8% | グローバル、特に小規模プロバイダーへの影響が大きい | 中期(2~4年) |
| 放射線被曝コンプライアンス上の障壁 | -0.5% | グローバル、欧州連合および北米でより厳格な執行 | 長期(4年以上) |
| モバイルエンドポイントに対するサイバーセキュリティの義務化 | -0.4% | グローバル、北米で特に重点的 | 短期(2年以内) |
| 認定モバイル技師の不足 | -0.9% | グローバル、北米および欧州連合で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
モバイルセットアップおよびスキャナーの高い資本コスト
モバイル画像機器に対する多大な資本要件は、市場参入および拡大に対する重大な障壁をもたらしています。モバイルPET/CTの取得には150万米ドル~300万米ドルの費用がかかる可能性があり、モバイルMRIは200万米ドルを超えることも少なくありません。[2]出典:Medco Blue、「モバイルMRIの購入コストはいくらか」、medcoblue.com CTトレーラーのレンタル料は搬送・遮蔽費用を除いて月額3万米ドルに近づきます。再生品は20~40%のコスト削減をもたらしますが、入手可能性が限られており、AIアップグレードで遅れが生じる場合があります。財務上の制約は、モバイル画像サービスが最も必要とされながら経済的実行可能性が最も困難な農村部および医療過疎市場に特に影響を与えます。
認定モバイル技師の不足
資格を持つ画像技師の深刻な不足が市場成長を著しく制約しています。放射線技師の欠員率は、退職者数が新卒者の流入を上回る中、2024年に18.1%まで上昇しました。モバイル業務は機器の操作・設置や単独作業者の安全管理などの追加スキルを要求し、施設内業務より15~25%高い賃金を生み出しています。人材派遣会社が空白を埋めていますが、間接費用が増加し、小規模事業者の地理的リーチが制限され、モバイル医療画像サービス市場内の能力成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
PET/CT加速の中でのMRI優位性磁気共鳴画像法は2025年の収益の36.35%を維持し、シールドルームおよび固定冷媒の必要性を回避するポータブルシステムによって支えられています。神経学、整形外科、心臓科にわたるこのモダリティの汎用性は、モバイル医療画像サービス市場における支配的な役割を確固たるものにしています。しかしながらPET/CTは、心臓血流検査の急増と精密腫瘍学診断に後押しされ、年平均成長率(CAGR)5.61%で勢いを増しています。PETスキャン件数は2023年に前年比10.2%増加し、外来環境におけるリアルタイム代謝画像に対する潜在需要を示しています。
超音波はカートベースのシステムのわずかなコストで済むハンドヘルドトランスデューサーの恩恵を受け、プライマリケア医へのアクセスを民主化しています。ポータブルX線は、その速度と低放射線量により、集中治療室や老人ホームにおける主力であり続けています。フォトンカウンティングCTおよび光干渉断層撮影をカバーするニッチな「その他」コホートは、今後10年間にわたって専門的スキャンにおけるモバイル医療画像サービス市場規模を拡大する次世代ツールのパイプラインを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


サービスプロバイダー別:
在宅ケアの加速の中で病院システムが主導病院およびクリニックは2025年の収益の65.72%を生み出し、既存の紹介フローをベッドサイド画像能力へと転換しています。統合型デリバリーネットワークはモバイルフリートを救急および移植経路に組み込み、規模の経済を実現しコンプライアンス文書を簡素化しています。これらの既存事業者は資本予算を活用してスキャナーを定期的に更新し、モバイル医療画像サービス市場における患者の信頼を強化する品質基準を維持しています。
在宅ヘルスケアプロバイダーは最も速く成長するコホートであり、パリティ診療報酬が在宅診断を正当化するにつれて2031年まで年平均成長率(CAGR)5.55%で前進しています。DispatchHealthおよび類似事業者は放射線技師を看護師プラクティショナーとともに派遣し、かつては救急部門への搬送を必要とした急性評価を可能にしています。別の「その他」カテゴリーは、緊急ケアフランチャイズ、遠隔医療ハブ、専用モバイル画像ベンダーを包含し、それぞれが地理またはモダリティの専門化に基づくマイクロニッチを確立しています。これらのグループ全体の勢いは、プロバイダータイプの多様化がより広範なモバイル医療画像サービス市場をいかに推進しているかを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米モバイル医療画像サービス市場
北米は、早期FDA認可、CMS償還制度の革新、および確立されたテレラジオロジーネットワークの強みにより、2025年の収益の40.18%を維持しました。RadNetやRAYUSなどの画像チェーンへのプライベートエクイティからの資本流入は、機器更新サイクルを強化し、フリート取得を加速させました。人材不足が逆風となっているものの、教育パイプラインはコホート規模を拡大しており、将来の欠員率を緩和する見込みです。全体として、北米のモバイル医療画像サービス市場規模は、在宅入院パイロットプログラムが主流のサービスラインへと移行するにつれ、2030年に向けて着実に拡大する見通しです。
アジア太平洋モバイル医療画像サービス市場
アジア太平洋地域は、慢性疾患の有病率の上昇および大規模なインフラ投資に牽引され、5.88%のCAGRで最も成長の速い地域となっています。中国、インド、インドネシアの各国政府は、都市部と農村部の格差を解消するため、ポイントオブケアスキャナーを搭載したモジュール式クリニックへの補助金を提供しています。HyperfineやPositrigoなどの技術ライセンサーは複数国にわたる流通契約を締結しており、導入の遅れを短縮しています。国内メーカーもコスト効率の高い超音波およびX線装置の生産を拡大しており、競争力のある価格設定を促進することで、低所得地域全体にわたるモバイル医療画像サービス市場を拡大しています。
EMEAおよび南米モバイル医療画像サービス市場
欧州、中東・アフリカ、および南米は、償還環境の違いや通貨変動に起因する混在した成長軌跡を示しています。欧州連合による新MDR規則の遵守により、製品認証サイクルは長期化しているものの、機器品質への信頼も高まっています。中東のヘルスシティプロジェクトは、恒久的な施設が建設される間の暫定的なソリューションとしてモバイルフリートを位置づけています。ラテンアメリカにおける導入率は、設備投資の障壁を相殺する官民金融パートナーシップにかかっています。これらの動向は総じて、モバイル医療画像サービス市場のフットプリントを拡大する分散型診断への世界的な転換を反映しています。

規制環境
モバイル医療画像サービスに関する規制は、機器の市場認可、放射線安全、そして携行型サービスの許認可によって形づくられている。米国では、FDAが品質システムの監督を品質マネジメントシステム規則(QMSR)に移行し、2026年2月2日に発効、ISO 13485:2016を参照規格として組み込んだ。画像関連ソフトウェア機能は、依然としてFDAの機器およびデジタルヘルスの枠組みの下で取り扱われており、一方でCMSの携行型X線サプライヤーに関する規則(42 CFR Part 486, Subpart C)は、償還対象への参加を、適用される州・地方の許認可および検査要件への準拠と結びつけている。複数州で展開するモバイル事業者にとって、これらの許認可・検査要件は実務上の制約要因として作用する。
管轄区域固有の運用上の制約は、車両フリートの配備やルート計画にも影響を及ぼす。米国のいくつかの州では、モバイルX線をいつ使用できるかについて明示的な制限が維持されており、ネバダ州やアイオワ州の州レベルの要件に見られるように、固定設置施設への搬送が現実的でない場合にモバイル利用を求める規則も含まれる。放射線防護についても州法によって施行されており、例えばオハイオ州行政法典にはX線登録および管理に関する規定がある。欧州では、モバイル画像診断システムの市場アクセスは引き続きEU医療機器規則(規則(EU)2017/745)によって規律されており、EUDAMEDへの移行は、モジュール利用が2026年に施行されるにつれて、製造業者および証明書保有者にとっての運用上のコンプライアンス業務を増加させている。
競合状況
この分野は、地域の専門事業者が全国的な病院ネットワークと競合する中、適度に分散した状態を維持しています。RadNetによる乳房AI企業iCADの1億300万米ドルの買収は、分析機能をワークフローに深く組み込む垂直統合の一例です。GE HealthCareによるIntelligent Ultrasoundの5,100万米ドルでの買収は、超音波AIポートフォリオを拡大し、機器とソフトウェアプロバイダーの継続的な融合を示しています。
戦略的アライアンスはクラウドおよび人工知能の有効化に焦点を当てています。GE HealthCareとアマゾン ウェブ サービスは、より迅速なトリアージと自動レポート作成を約束する生成AI画像ツールで協力し、すべての参加者に対する技術水準を引き上げています。私募株式は統合を加速させており、Affinity Equity PartnersによるAffinity Equity Partnersの6億5,800万米ドルの診断画像グループへの入札は、調達およびコンプライアンス管理における規模の利益への需要を反映しています。これらの動きは市場シェアを統合させていますが、モバイル医療画像サービス業界が進化し続ける医療過疎農村地域を中心に、機敏な新規参入者のための十分な白地が残っています。
競争はますます労働力モデルとサイバーセキュリティの信頼性に左右されるようになっています。認定技師を採用し、ゼロ侵害記録を維持できる事業者は、より容易に病院契約を獲得します。AI駆動のメンテナンススケジュールと遠隔診断はダウンタイムを削減し、稼働率を向上させます。最終的に、差別化はハードウェア、ソフトウェア、スタッフィング、および診療報酬ノウハウのシームレスな統合にあり、これらのテーマが今後5年間にわたってモバイル医療画像サービス市場におけるリーダーシップポジションを定義することになります。
モバイル医療画像サービス業界リーダー
Akumin Inc (Alliance Healthcare Services)
DMS Health Technologies
Front Range Mobile Imaging
Accurate Imaging Inc
Cobalt Imaging Center
- *免責事項:主要選手の並び順不同
モバイル医療画像サービス市場
- Akumin Inc (Alliance HealthCare Services)
- TridentCare
- DMS Health Technologies
- Cobalt Imaging Center
- Accurate Imaging
- InHealth Group Ltd
- RAYUS Radiology
- Star Equity Holdings (Digirad)
- Front Range Mobile Imaging
- Interim Diagnostic Imaging
- Atlantic Mobile Imaging
- MD Laboratory
- Shared Medical Services
- RadNet Mobile Solutions
- Mobile xUSA
- OnSite Imaging (US)

市場機会と将来展望
在宅入院(ホスピタル・アット・ホーム)の償還制度および在宅診断は、固定型の診療スイートに依存せずに、住宅、急性期後施設、外来診療の各パスにわたって携行型モダリティを運用できるモバイル画像診断プロバイダーに新たな余地を生み出している。政策上の兆しとして、第119回米国連邦議会にH.R. 2477が提出されており、これは在宅型超音波検査に対するメディケアの適用範囲を提案している。これが採択されれば、より広範なケアの分散化と整合し、派遣ワークフローと遠隔画像診断を組み合わせたサービスモデルを後押しすることになる。
技術とサービスモデルの融合は、プロバイダーが既存の設置ベースをどのように収益化するかも変化させている。既存の画像診断資産から能力を拡張するソフトウェア主導のアップグレード(標準的なCアーム型X線システムで3D撮像を可能にするFDA承認済みソフトウェア〔Provect AI、2026年〕を含む)は、CTの追加がコスト的に困難なモバイル・外来環境を支えている。規模拡大への需要は、統合や長期委託契約という形でも表れており、その一例が、medneoがRamsay Health Care UKのモバイル画像診断資産を取得することで英国での事業を拡大し、複数年にわたる独占的モバイル画像診断契約(2026年)を締結した動きである。これらの取引は、全国規模でのフリート網カバレッジと標準化されたサービスレベルへの需要が続いていることを示しており、規模の小さい地域事業者は、モダリティの専門化(例えばモバイル型マンモグラフィ)やパートナーシップ主導のネットワークカバレッジを通じてこれに対応できる。
Recent Industry Developments in モバイル医療画像サービス市場
- 2026年7月:medneoがRamsay Health Care UKのモバイルMRIおよびCT資産を取得し、6年間の独占的モバイル画像診断契約を締結した。この取引はmedneoのフリート網を拡大し、長期サービス契約による継続的な需要をもたらし、英国の地域モバイル事業者に対する競争圧力を高めている。
- 2025年7月:連邦裁判所は、DMS Health Technologiesに関わるデータ漏洩に関連する過失および契約違反の訴えを棄却しなかった。この判断により訴訟リスクは依然として存在しており、分散拠点にサービスを提供するモバイル画像診断プロバイダーにとって、サイバーセキュリティおよびエンドポイント管理が契約上の優先事項であることが再確認された。
- 2024年11月:Akumin社は、United Imaging社との複数年・複数モダリティにわたる戦略的提携を発表し、フロリダ州プランテーションの拠点を全国的な「センター・オブ・エクセレンス」として指定した。この提携により、複数モダリティ機器へのアクセスが改善され、運用手順が標準化されることで、フリートの更新サイクルの高速化とモバイルサービス提供におけるモダリティカバレッジの拡大が支えられている。


モバイル医療画像サービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
モバイル医療画像サービス市場は、患者を固定型の画像診断部門へ移動させる代わりに、モバイルユニットと臨床スタッフを用いて患者のいる場所で診断画像を提供することによって得られる収益を対象とする。これは、病院、診療所、介護施設における診断ワークアップに用いられる一般的なモダリティ全般にわたるサービス提供を含む。
対象範囲の除外事項:製品として販売される画像診断機器およびソフトウェアの販売、並びにモバイルサービスとして提供されない純粋な院内画像診断は除外する。
セグメンテーション概要
- サービスタイプ別
- X線
- 超音波
- 磁気共鳴画像法(MRI)
- PET/CT
- その他
- サービスプロバイダー別
- 病院およびクリニック
- 在宅ヘルスケアプロバイダー
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サービスの境界と需要状況を定義することから始まり、その後、固定型の診療拠点以外での画像診断利用を示す基準指標を収集した。医療提供能力および利用状況の背景については、CDCのデータセット、CMSの料金表および利用状況ダッシュボード、OECDの医療統計、WHOの医療費プロファイル、IAEAの診断画像アクセスに関する資料など、公開資料を検討した。
これらのシグナルを市場モデルへ変換するため、プロバイダーのウェブサイト、年次報告書、投資家向け説明資料、償還政策に関する資料、および信頼できる報道も検討し、モダリティ構成、ケアの提供場所の変化、サービス提供上の制約について理解を深めた。入手可能な場合には、企業財務・ニュースの有料サブスクリプション、特許データベース、および出荷単位での輸出入データも用いて、モバイル展開と整合する時系列と機器移動のシグナルを相互検証した。ここに挙げたデスクリサーチのソースは例示であり、データ収集、検証、および明確化のために追加の公開資料および有料資料も使用された。
一次インタビューおよび調査
一次調査は、特にモバイルユニット当たりの利用率、平均契約価格、人員確保上の制約、およびケア環境ごとのモダリティ構成の変化について、デスクリサーチの前提を検証するために用いられた。主要地域全体にわたり、サービスプロバイダー、病院・診療所の管理者、放射線科の運営責任者、およびチャネル側の専門家に話を聞くことで、単に公表された平均値ではなく、サービスが実際にどのように購入・スケジュールされているかを反映した契約・紹介行動をモデルに取り込んだ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 経営幹部(CXO):16% | APAC: 42% |
| Mid tier: 57% | Functional/Unit leaders: 35% | EMEA: 33% |
| Smaller Players: 17% | Managers: 49% | Americas: 25% |
市場規模算定と予測
当社の市場規模算定は、まずトップダウン方式から始まり、ケア提供場所における活動およびモダリティ利用状況から画像診断手技の需要を再構築し、その後、実質的にモバイル提供によって対応可能な部分に配分する。この需要プールは、サービス一式(スキャン実施、人員配置、輸送・設置、および該当する場合の基本的な報告支援)を反映した価格水準を用いて価値に変換され、その後地域別に整合される。
モデルを現実に即したものとするため、いくつかの入力を主要な変動要因として扱った。具体的には、外来および長期介護環境へ移行した画像診断の割合、設置済みかつ稼働中のモバイルユニット数、モダリティ別のユニット当たり平均スキャン数、償還および契約料金の範囲、そして人員確保状況とターンアラウンド期待に結びついた利用率の変動である。その上で、プロバイダーの集計データ、サンプル抽出した契約価格、および容量ロジック(ユニット数×稼働可能スキャン枠数)を用いたボトムアップでの検証を選択的に適用し、合計値の妥当性を確認し、ユニット数や利用率の開示状況が国ごとに不均一な部分の欠落を補った。
予測にあたっては、分散型ケアの導入速度、償還制度の変化、およびモダリティ構成の変化(例えばMRIと超音波・X線の比較)が異なる場合を見通しに反映できるよう、シナリオ分析を用いた。変動経路はインタビューでの情報と照らし合わせて検討され、暗示される利用率と価格動向が、実務者が年ごとに実現可能と述べた内容と整合していることを確認した上で、最終予測を確定した。
データ検証および更新サイクル
検証は複数の層で行われ、異常値がモデルに知らぬ間に紛れ込むことを防いでいる。画像診断手技の動向、ケア環境における利用状況、プロバイダーの事業拡大発表といった独立したシグナルと市場出力を比較し、その上で、暗示される価格およびユニット当たりの生産性が各モダリティにおいて現実的かどうかを確認する。
地域またはモダリティ別に大きなばらつきが見られた場合、前提を見直し、専門家に再度確認を取り、そのばらつきが実際の市場変化なのか、モデル上の副産物なのかを検証する。承認前には、算術チェック、各セクション間の整合性、主要変数への感度に重点を置いた複数のアナリストレビューを経る。レポートは年次で更新され、価格、償還、サービス提供状況に重要な変化をもたらす事象が発生した場合には中間更新を行い、公表内容が最新であることを確認するための最終的な事前確認作業を実施する。
Mordor Intelligenceによるモバイル医療画像サービス市場規模と他の公表推定値との比較
モバイル医療画像サービスに関する公表市場価値は、サービスの境界が資料ごとに一致していないこと、また価格および利用状況が同時に更新されていないことから、しばしば異なる。通貨換算のタイミング、バンドル型か非バンドル型かのサービス価格の扱い、そして新たな償還シグナルがどれだけ速やかに反映されるかによって、最終的な数値は目に見える幅で変動しうる。
本調査では、2026年の値は直近の価格検証および整合的な外国為替タイミングに沿って保持されており、新たなプロバイダーの生産能力や人員確保上の制約が報告された際にはユニット当たりの利用率を再検証している。これが、Mordor Intelligenceに組み込まれた更新周期と検証チェックポイントが、この推定値の位置付けを支えている理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 17.31 B (2026) | |
| 業界出版社A | USD 6.22 B (2025) | モバイル画像診断をサブセットとして捉える、より狭い定義を採用しており、基準年の値は異なる価格バンドルおよびより古い利用率の前提群によって形成されているため、フルサービス型モバイル提供の収益を過小評価する可能性がある。 |
| メディアブリーフB | USD 2.20 B (2026) | 対象範囲がより小さく、価格設定が保守的である傾向があり、限定的なモダリティカバレッジと簡略化された為替タイミングを組み合わせている可能性があるため、包括的なグローバルサービス構築との比較可能性が低下する。 |
総じて、公表されている数値の差は主に、各出典がモバイルサービスとして何を数えるか、モダリティおよび用途の境界がどのように引かれているか、そして価格および外国為替が算定年に近い時点で更新されているかどうかによって説明できる。明確な需要指標(手技の実施場所の変化、稼働中ユニットの容量、および現実的なユニット当たりスキャン数)にモデルを結びつけ、その上で一次検証を通じて価格ロジックを検証することで、最終的な値は追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
モバイル医療画像サービス市場の2031年までの予測CAGRはどのくらいですか?
市場は2026年から2031年の間に年平均成長率(CAGR)4.07%で拡大する見込みです。
現在最大の収益シェアを誇るサービスタイプはどれですか?
磁気共鳴画像法が2025年の収益の36.35%でリードしています。
PET/CTが最も速く成長するモダリティである理由は何ですか?
心臓血流および腫瘍学的画像に対する需要の増加により成長が牽引され、2031年まで年平均成長率(CAGR)5.61%となっています。
診療報酬改革は採用にどのような影響を与えていますか?
遠隔診断に対するメディケアのパリティおよび民間保険会社の方針整合により、プロバイダーは収益上のペナルティなしにモバイルフリートを展開できるようになり、在宅ヘルスケア環境全体での普及が加速しています。
プロバイダーにとっての主な業務上の課題は何ですか?
認定技師の不足(欠員率が18%を超えている)が主要なボトルネックであり、人件費を押し上げ、フリートの拡大を制限しています。
最も高い成長潜力を持つ地域はどこですか?
アジア太平洋は、医療インフラの拡大と高齢化人口に牽引され、年平均成長率(CAGR)5.88%で最も速い地域成長を達成すると予測されています。
最終更新日:



