
磁気共鳴画像法(MRI)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
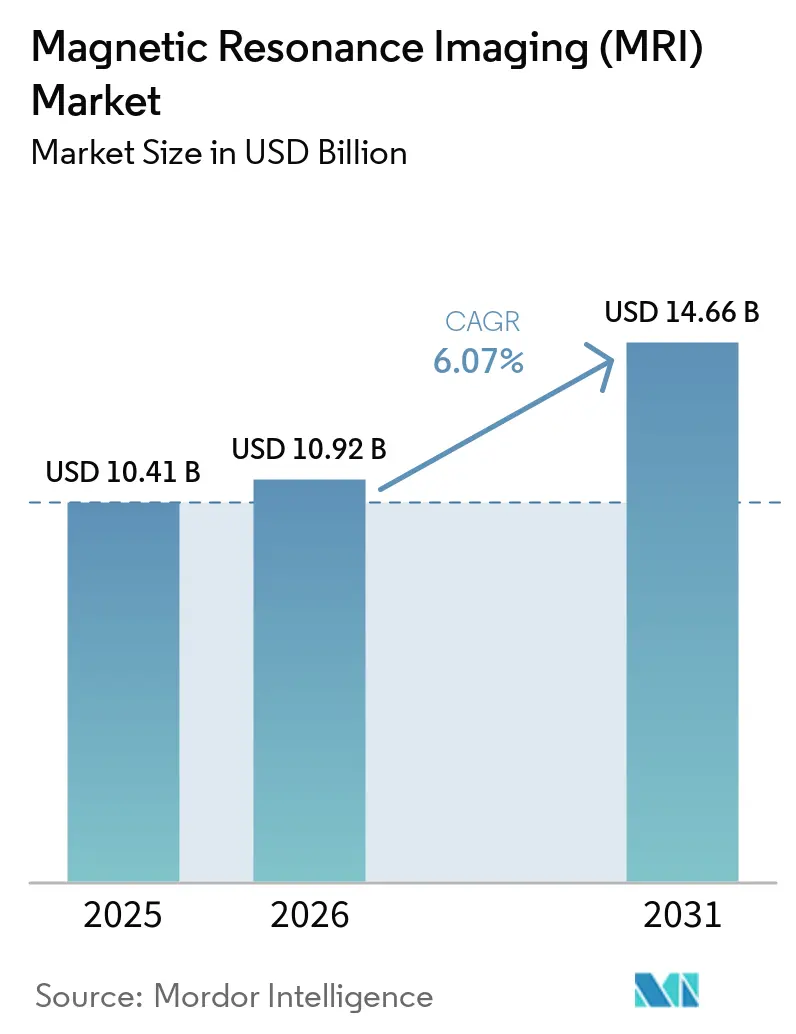
| 市場規模 (2026) | 10.92 十億米ドル |
| 市場規模 (2031) | 14.66 十億米ドル |
| 成長率 (2026 - 2031) | 6.07 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる磁気共鳴画像法(MRI)市場分析
磁気共鳴画像法市場規模は、2025年に104億1,000万米ドル、2026年に109億2,000万米ドルと予測され、2031年までに146億6,000万米ドルに達し、2026年から2031年にかけてCAGR 6.07%で成長する見込みです。
ソフトウェア駆動による高速再構成、ヘリウムフリーマグネット、およびポータブル低磁場プラットフォームが所有コストを低下させ、臨床環境を大学病院から農村部のモバイルユニットへと拡大しています。ポイントオブケアシステムおよびAIアルゴリズムに対する規制当局の承認が、かつては実験的であった概念を償還可能な標準へと転換させており、一方で高齢化人口と慢性疾患のサーベイランスがスキャン件数を引き続き押し上げています。ベンダー戦略はアップグレード可能なハードウェアとサブスクリプションベースのソフトウェアへとシフトしており、施設は画像品質を犠牲にすることなく更新サイクルを延長できるようになっています。ただし、ヘリウム供給不足とスタッフィングの課題が運営上の逆風を生み出しています。
主要レポートのポイント
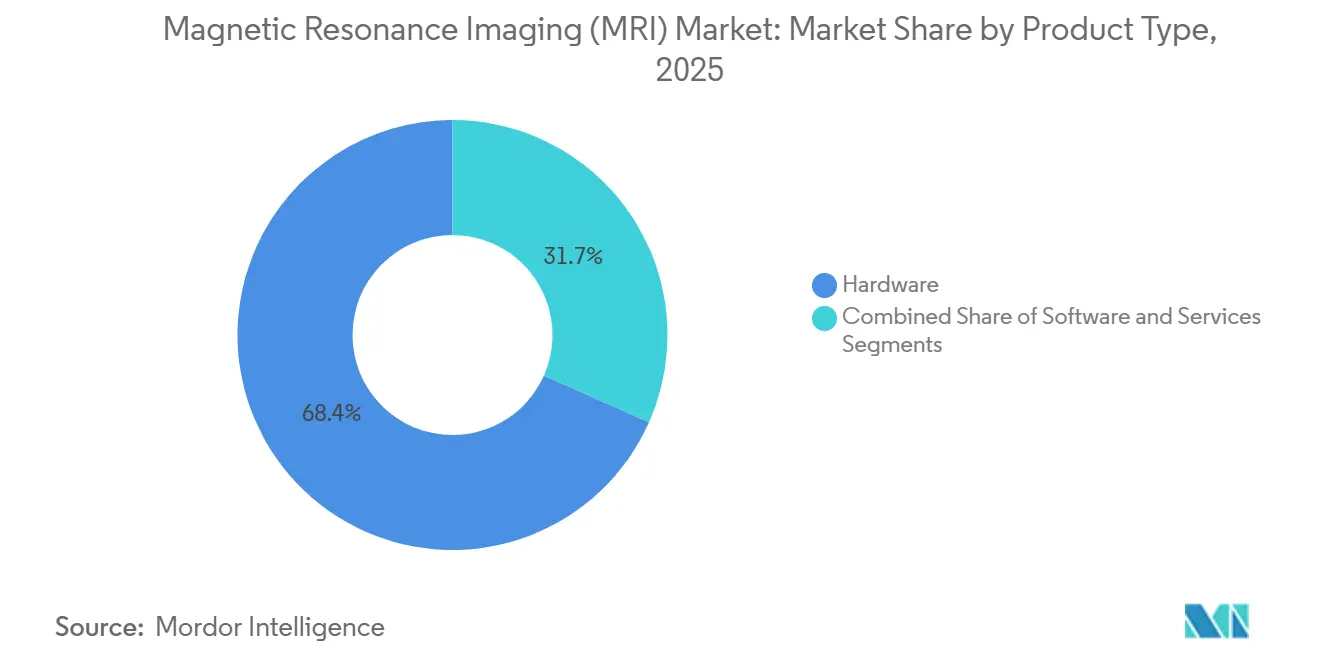
- 製品タイプ別では、ハードウェアが2025年に68.35%の収益シェアでリードしており、ソフトウェアは2031年にかけてCAGR 10.55%で成長すると予測されています。
- アーキテクチャ別では、閉鎖型システムが2025年ベースの74.24%を占めており、開放型システムは2031年にかけてCAGR 8.34%で成長すると予想されています。
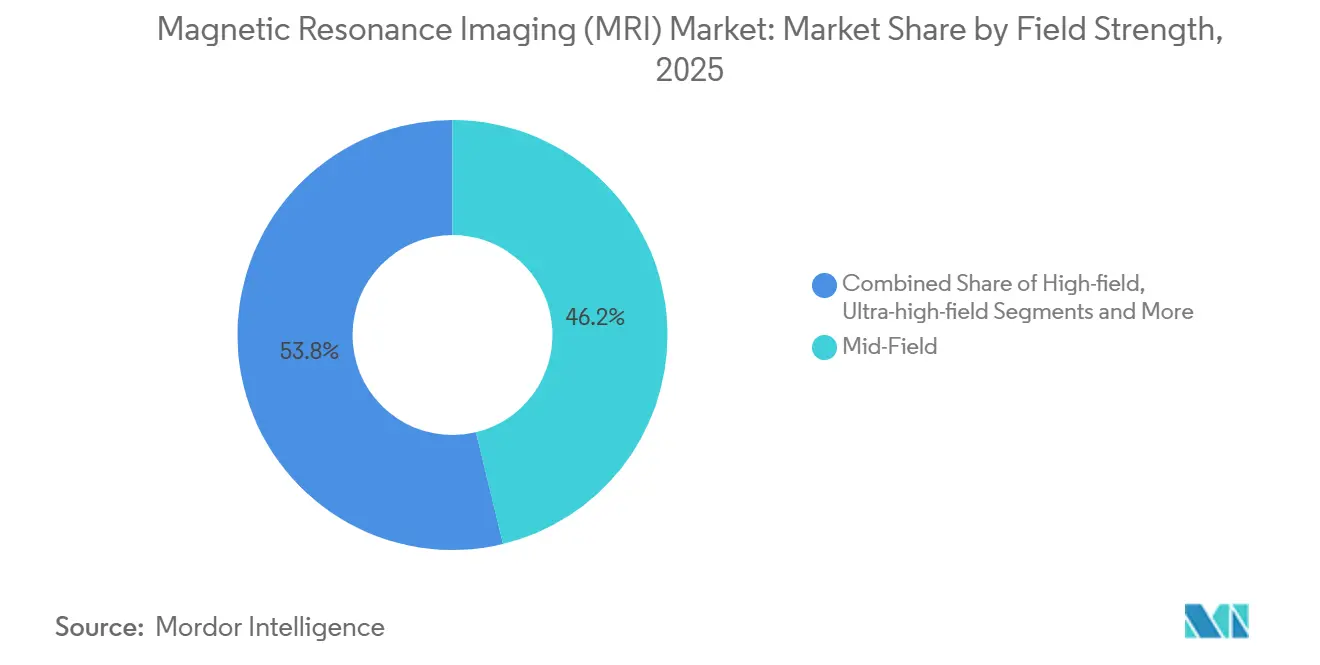
- 磁場強度別では、中磁場スキャナーが2025年に46.23%のシェアを占めており、高磁場3Tシステムは7.25%のCAGRで拡大する見込みです。
- 用途別では、神経学が2025年に33.75%の収益を獲得しており、循環器学は2031年にかけてCAGR 8.02%で成長すると予測されています。
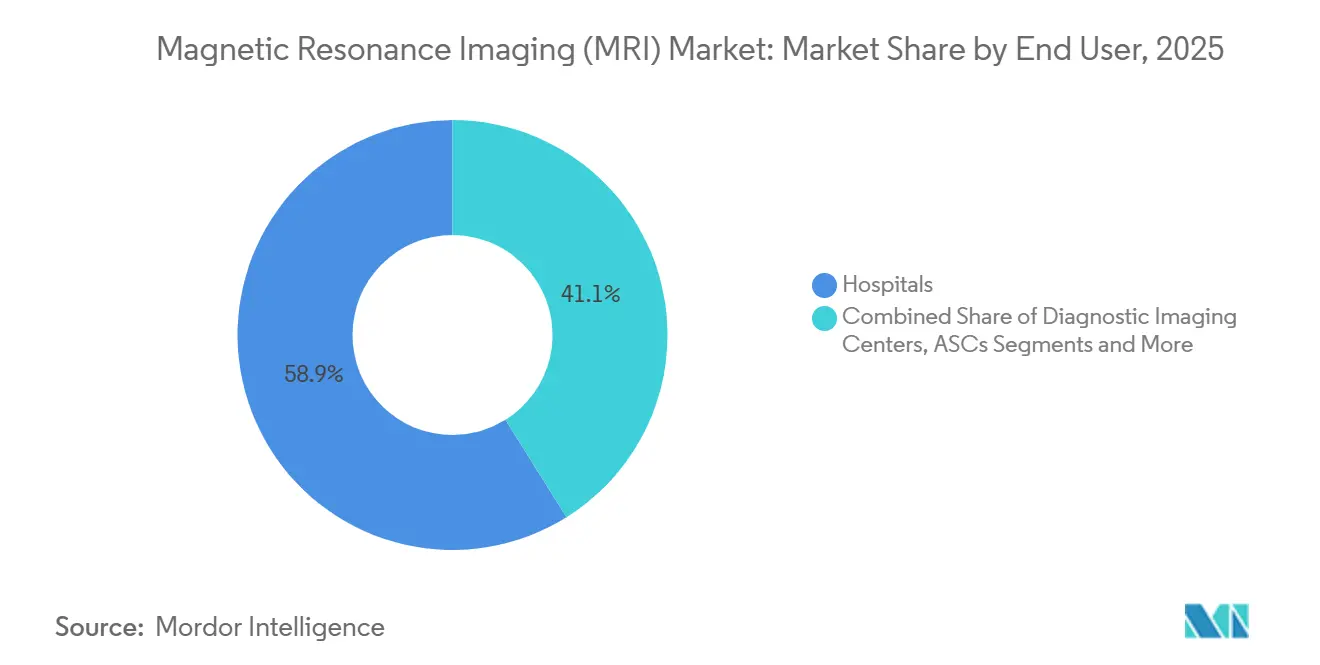
- エンドユーザー別では、病院が2025年に58.89%の収益を維持していますが、外来手術センターはCAGR 9.03%で成長する見込みです。
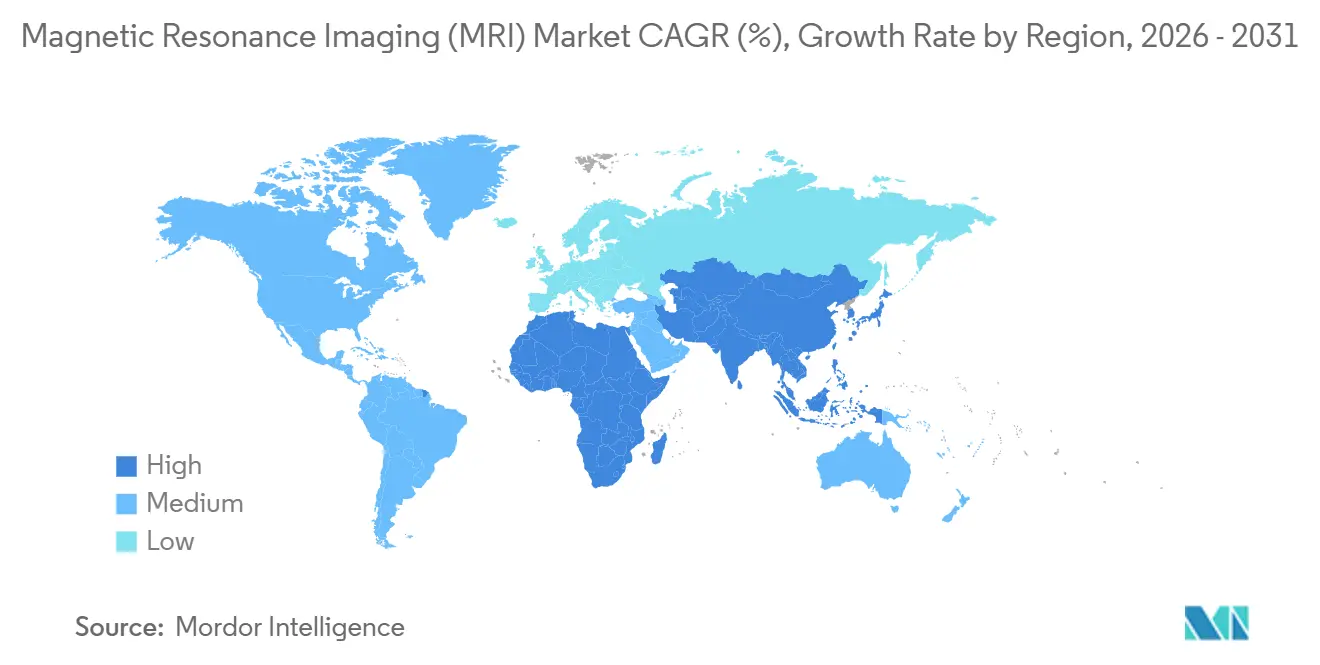
- 地域別では、北米が2025年収益の37.86%を占めており、アジア太平洋地域は2031年にかけてCAGR 8.91%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患画像診断需要の増加 | +1.2% | 北米、欧州、高齢化が進むアジア太平洋市場 | 長期(4年以上) |
| 高齢者人口基盤の拡大 | +1.0% | 日本、ドイツ、イタリア、米国サンベルト州 | 長期(4年以上) |
| AI強化高磁場MRIイノベーション | +1.3% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ヘリウムフリーアップグレード可能マグネットプラットフォーム | +0.9% | 中東・アフリカおよび東南アジアのヘリウム輸入依存地域 | 中期(2〜4年) |
| ポータブル・ポイントオブケア低磁場MRI | +0.8% | 米国農村部、アジア太平洋の第2・第3層都市、サブサハラアフリカ | 中期(2〜4年) |
| 外来画像診断センターの普及 | +0.7% | 北米、西欧 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患画像診断需要の増加
非感染性疾患は2024年に世界の死亡者数の74%を占め、臨床医は繰り返しモニタリングにおいてMRIの放射線フリープロファイルを好む傾向が強まっている。心臓MRIと磁気共鳴血管造影は心血管評価においてますます活用されており、ガドリニウム造影プロトコルにより偽陽性が40%減少することが研究で示されている。[1] 腫瘍科チームは現在、CTが解剖学的変化を検出するよりも早期に腫瘍反応を追跡するために、拡散強調および動的造影シーケンスに依存している。神経科医は7Tシステムを使用して1.5Tでは見えない病変を可視化し、MRIを一回限りの診断ではなく生涯にわたるバイオマーカープラットフォームとして統合している。この臨床的移行により、磁気共鳴画像法市場に繰り返しの需要量が組み込まれている。
高齢者人口基盤の拡大
世界の65歳以上の人口は2070年代後半までに22億人に達すると予測されています。2030年代半ばまでに、80歳以上の人口は2億6,500万人に達すると予測されています。[2] 外科医が人工関節置換術前に精密な関節画像を必要とするため、整形外科MRI需要が加速しており、認知症の有病率は20年ごとに倍増し、2024年に承認された疾患修飾薬を導くためにアミロイド感受性シーケンスが必要とされています。高齢患者は電離放射線を避けるためにCTよりMRIを好みますが、虚弱さにより撮影時間が延長するため、スループットを維持するためにAI加速プロトコルが不可欠です。これらの要因が総合的に磁気共鳴画像法市場を拡大させています。
AI強化高磁場MRIイノベーション
深層学習再構成は、2024年のSiemens Deep Resolveで示されたように、診断信頼度95%以上を維持しながら脳・脊椎スキャン時間を最大60%短縮します。[3] CanonのAiCEは1,000万枚のアノテーション付き画像を活用し、追加スキャン時間なしにサブ1mm等方性筋骨格系検査を実現します。GEのAIR Recon DLはk空間を直接処理し、動きによって失われていた信号を回復します。これらのツールにより、1.5Tマグネットが3T近くの性能を模倣できるようになり、磁気共鳴画像法市場における差別化がマグネット強度からアルゴリズム強度へとシフトしています。
ヘリウムフリーアップグレード可能マグネットプラットフォーム
地政学的な供給ショックを受けて、2024年にスポットヘリウムが1リットルあたり30米ドルを超え、補充コストが3倍になりました。Siemens DryCoolはシステムあたり1,500リットルを削減し、年間5万米ドルを節約します。Philips BlueSealはヘリウムを7リットルに削減し、クライオジェンインフラのないサイトでの導入を可能にします。GEのFreeliumレトロフィットは補充間隔を10年に延長します。これらの進歩により所有コストが削減され、アップグレードが加速し、磁気共鳴画像法市場の拡大を後押ししています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・サービスコスト | -0.8% | 価格に敏感なアジア太平洋および中東・アフリカ市場 | 長期(4年以上) |
| 償還圧力の逆風 | -0.6% | 北米、欧州 | 中期(2〜4年) |
| ヘリウム供給の不確実性 | -0.4% | ヘリウム輸入依存地域 | 短期(2年以内) |
| MRI技師・放射線科医の不足 | -0.5% | 北米、西欧、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本・サービスコスト
3Tシステムの定価は250万〜300万米ドルであり、年間サービス費用は30万米ドルを超える場合があります。RF遮蔽のための建設費用はさらに50万〜100万米ドルが加算され、低ボリューム地域では回収期間が10年に延びます。50万米ドルのポータブルユニットでさえ、1日8件のスキャンで損益分岐点に達するまで3年かかります。スキャン単位の賃貸は助けになりますが、安定した患者フローが必要であり、予算制約のある地域での磁気共鳴画像法市場の普及を抑制しています。
償還圧力の逆風
CMSは2025年の医師報酬スケジュールを2.83%削減し、MRI支払いを1件あたり15〜30米ドル削減しました。英国のNHSは紹介件数が12%増加したにもかかわらず画像診断予算を横ばいに維持し、待機時間を延ばしています。民間保険会社による事前承認の障壁が検査を遅らせ、件数を約8%削減しています。プロバイダーは低いマージンを相殺する高重症度検査を重視することで対応していますが、価格圧力は依然として磁気共鳴画像法市場に重くのしかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェアが収益拡大を加速ソフトウェア収益は2031年にかけてCAGR 10.55%が見込まれており、クラウドPACSとAI再構成が機器からサブスクリプションへと価値をシフトさせることで、ハードウェア成長の2倍以上となっています。ハードウェアは依然として2025年の磁気共鳴画像法市場シェアの68.35%を占めており、4万台を超えるスキャナーの設置台数に支えられています。GE AIR Recon DLのようなソフトウェアアドオン(価格15万米ドル)は、クリニックが同等の画像品質を達成しながら200万米ドルのマグネットアップグレードを先送りすることを可能にします。サービスの磁気共鳴画像法市場規模は安定していますが、ヘリウムフリー設計によりクライオジェンメンテナンス費用が削減されるため、マージンの侵食が見られます。
ベンダーのビジネスモデルは現在、定期収益を中心に展開しています。Philips SmartSpeedとSiemens syngo.viaは、複数年契約のもとでAI、可視化、クラウドアーカイブを組み合わせた継続的なアルゴリズム更新とクラウドストレージを提供しています。この仕組みにより予測可能なキャッシュフローが確保され、アルゴリズムをプロバイダーに直接ライセンス供与するソフトウェア専業の新規参入者の破壊的影響が分散されます。ハードウェアイノベーションは、CanonのVantage Orian 3Tのようなモジュール式でアップグレード可能な設計に集中しており、更新サイクルを10年から5年に短縮し、支出を臨床イノベーションに合わせています。

アーキテクチャタイプ別:
開放型システムが患者アクセスを容易に閉鎖型スキャナーは磁場均一性の優位性から2025年収益の74.24%を提供しましたが、肥満および閉所恐怖症の患者が増加するにつれ、開放型システムは年率8.34%で成長すると予想されます。閉所恐怖症は不完全スキャンの10〜15%を引き起こし、しばしば1件あたり500〜1,000米ドルの鎮静が必要となります。開放型C字型マグネットは不安を和らげ、スキャン失敗を60%削減し、350ポンドを超える患者にも対応します。四肢専用システムは、100万米ドル未満の価格が診療予算に合うスポーツ医学クリニックで成長しています。
Hyperfine Swoopのような1.5Tモバイルトレーラーおよびカートベースの0.064Tユニットが遠隔地でのアクセスを拡大しています。2024年に取得したFDAおよびIACの認証が支払者の不確実性を解消し、メディケアの適用を可能にし、需要を触媒しました。病院が3T閉鎖型、開放型小児用、ポータブルICUユニットといったフリートを構築するにつれ、磁気共鳴画像法市場におけるアーキテクチャの選択は一枚岩ではなく用途特化型になっています。
磁場強度別:
3Tが優位性を獲得中磁場デバイス(0.5〜1.5T)は汎用性を反映して2025年に46.23%を占めました。高磁場3Tスキャナーは、より速く精細な解像度を好む循環器学および前立腺プロトコルに支えられ、CAGR 7.25%で拡大すると予測されています。AI再構成により1.5Tシステムが3T画像品質を模倣できますが、スキャン時間が長くなるため、繁忙なセンターではスループットが制限されます。ポータブル低磁場ユニットは救急・農村ニッチを開拓しており、超高磁場7Tシステムは100台未満が、てんかんおよび多発性硬化症研究のために学術研究室に集中しています。
サプライヤーはアップグレードパスを提供することでリスクをヘッジしています。Philips Ingenia Elitionはフィールドで1.5Tから3Tへの変換が可能であり、顧客が進化する償還および臨床需要にマグネット強度を合わせることができます。この柔軟性は、初期資本リスクを抑えながら磁気共鳴画像法市場における更新を支援します。
用途別:
循環器学が成長をリード神経学は2025年においても最大のセグメントであり続けているが、心臓MRIが成長エンジンとなっており、2031年までに8.02%のCAGRを目標としている。脳PET-MRIシステムは、認知症クリニックや運動障害センターへの統合が進んでいる。米国心臓病学会は、心筋炎に対する心臓MRIにクラスI推奨を、冠動脈虚血評価にはクラスIIa推奨を付与し、米国における年間検査件数を約200万件拡大した。パラメトリックマッピングおよびストレス灌流プロトコルは1検査あたり800〜1,500米ドルの費用を要し、通常の脳または脊椎スキャンよりも高価格であり、画像診断センターの収益性を向上させている。
筋骨格系画像診断は、AIによる軟骨および靭帯のセグメンテーションにより読影速度が40%向上し、腫瘍学分野では治療反応を早期に検出するDWIおよびDCEシーケンスの活用が拡大している。乳房MRIは、2024年の米国における乳腺密度通知義務化を受けて勢いを増し、補完的スクリーニングの件数が加速している。このような症例構成の多様化により、アプリケーション別の磁気共鳴画像法(MRI)市場規模における平均償還額が向上している。
エンドユーザー別:
外来センターが勢いを獲得病院は2025年に58.89%の収益を維持しましたが、整形外科・脊椎手術がコスト効率の高い施設へと移行するにつれ、外来手術センターはCAGR 9.03%が見込まれています。プライベートエクイティが支援する画像診断チェーンは、ネットワーク規模を活用して機器割引と放射線科医の共有を実現しています。研究機関は収益規模は小さいものの、AIおよび7Tプロトコルの採用に影響を与え、後に通常ケアへと普及します。
ペット保険の普及率が米国で4%に上昇するにつれ、獣医需要が台頭しており、専門クリニックに専用の1.5T開放型システムが設置されています。ポータブルMRIはさらに画像診断を緊急ケアクリニックや熟練看護施設へと分散させ、磁気共鳴画像法市場内のエンドユーザー基盤を拡大しています。
地域分析
北米磁気共鳴画像法(MRI)市場
北米は2025年に世界収益の37.86%を供給し、学術研究拠点および7 Tの早期臨床導入から恩恵を受けた。しかし、CMSの診療報酬削減およびサイトニュートラル支払い制度により、診療量が独立型センターへシフトし、収益分布が変化している。カナダの官パートナーシップは待機時間を最大20%短縮した一方、メキシコの国境沿いクリニックは40〜60%低い価格設定で米国患者を引き付けている。
アジア太平洋磁気共鳴画像法(MRI)市場
アジア太平洋地域は磁気共鳴画像法市場において最も成長が速い地域であり、CAGRは8.91%と見込まれている。United Imagingは2024年までにuMR Omega 3 Tスキャナーを200台以上展開し、西側競合他社との30〜40%の価格差を活用した。インドの69億米ドルのアーユシュマン・バーラト予算配分は、新規設置を地区病院へ向け、紹介遅延を短縮している。日本は中央年齢49歳および神経学への注力が高磁場需要を支え、韓国は地域人口特性に合わせたAIアルゴリズムを活用している。オーストラリアは放射線科設備のアップグレードに5億豪ドル(3億3,000万米ドル)を拠出し、3 T機器を中心に据えている。
欧州・中東・アフリカおよび南米磁気共鳴画像法(MRI)市場
欧州では、予算上限が設けられた国民医療制度が事前承認を厳格化し、更新サイクルを長期化させている。ドイツの法定保険者はMRIの適応症を絞り込み、2024年に診療量を5〜8%削減した。英国では、紹介件数の増加にもかかわらず画像診断予算が横ばいであり、待機列が長期化している。南欧では、大規模設置を行わずにアクセスを改善するため、人口希薄地域にポータブルユニットを展開している。中東では新設の三次病院向けに3 Tおよび7 Tシステムを購入しており、サハラ以南アフリカはインフラの脆弱さからモバイルトレーラーに大きく依存している。南米市場は、通貨変動および輸入関税により新規購入よりも再生整備機器が優遇されるため、慎重な姿勢をとっている。
規制環境
MRIシステムおよび関連アクセサリーは、医療機器規制およびMRI固有の合意規格によって今なお形作られており、これらは安全性ラベリング、電磁互換性、そしてベンダーが臨床性能について主張できる内容に影響を与えている。2026年には、MRI環境における安全マーキングがEN IEC 62570:2026-01(2026年1月1日発効)により更新された基準を得た一方、2026年6月1日から発効とされるEN IEC 60601-2-33:2026は、MR機器全般における適合性および調達仕様に関する要件を強化した。
放射線科ワークフローで使用されるソフトウェアおよびAIに対する規制上の注視も強まっている。米国では、FDAが2026年6月17日発効の最終命令を公表し、事前に定めた変更管理計画を備えた放射線学的機械学習に基づく定量的画像診断ソフトウェアをクラスII(特別管理)に分類した。これにより、定義された管理枠組みの下でのライフサイクル更新が支援される。欧州は、依然としてEU医療機器規則(MDR)(EU)2017/745を主要な枠組みとして運用を続けており、これに加えて2025年から2026年にかけて進行中の改革提案が、調整体制および専門家パネルの能力向上を目的として進められている。これらは、MRIハードウェアおよび医療機器としてのソフトウェア構成要素における認証スケジュールとエビデンス要件の両方に影響を与えている。
競合環境
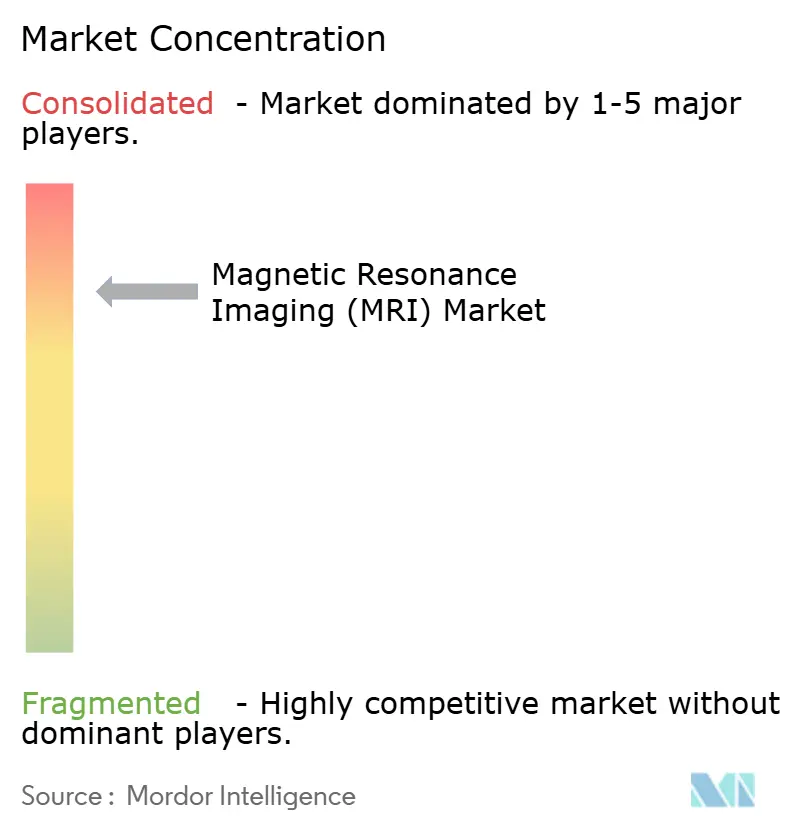
Siemens Healthineers、GE Healthcare、Philips、Canon Medicalが2025年収益の主要シェアを支配しており、磁気共鳴画像法市場における高い集中度を示しています。中国ベンダーのUnited Imaging、Mindray、Neusoft は30〜40%の割引と国内サービスネットワークで価格に敏感な地域のシェアを獲得しています。既存企業はSiemens syngo.viaおよびGE Edisonといったソフトウェアエコシステムで対応し、AI、可視化、クラウドアーカイブを組み合わせたサブスクリプションモデルにユーザーを囲い込んでいます。
ヘリウムフリーマグネットはかつての差別化要因でしたが、現在は標準となっています。Siemens DryCool、Philips BlueSeal、GE Freeliumはいずれもクライオジェン補充を不要にしています。戦略はモジュール性に収束しており、CanonのVantage Orianはマグネットを交換せずにグラジエントコイルを交換でき、更新サイクルを半減させます。ArterysやSubtle Medicalのようなソフトウェアネイティブ企業はFDA承認済みアルゴリズムをプロバイダーに直接ライセンス供与し、バリューチェーンを断片化しています。特許出願によると、Siemensは2024年にAI MRI特許を47件申請し、自動計画とモーション補正に注力しており、アルゴリズム競争を強調しています。2024年にFDAが発行した医療機器としてのソフトウェアに関する規制の明確化がAIツールの商業展開を加速させ、ハードウェアとソフトウェアプレイヤーの境界を曖昧にしています。
磁気共鳴画像法(MRI)業界リーダー
-
Canon Medical Systems Corporation
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Koninklijke Philips N.V.
-
Siemens Healthineers
- 注:主要企業の掲載順は順位を示すものではありません。
磁気共鳴画像法(MRI)市場 このレポートでカバーされる企業
- Siemens Healthineers
- GE HealthCare Technologies, Inc.
- Koninklijke Philips
- Canon
- Fujifilm Holdings Corp.
- United Imaging Healthcare Co., Ltd.
- Shenzhen Anke High-Tech Co., Ltd.
- Esaote S.p.A.
- Hyperfine, Inc.
- Bruker
- FONAR Corporation
- Neusoft
- Aurora Healthcare U.S.
- Medonica Co., Ltd.
- Time Medical Systems
- Aspect Imaging Ltd.
- IMRIS (Deerfield Imaging)
- Paramed Medical Systems
- Synaptive Medical
市場機会と将来展望
より高速な撮像、造影剤依存の低減、ワークフローの自動化をより緊密に組み合わせる明確な機会が生まれており、ハードウェアのロードマップはシステムの完全な置き換えよりもソフトウェアのアップグレードに結び付く傾向が強まっている。GEヘルスケア、シーメンスヘルスィニアーズ、フィリップス、富士フイルムにわたる2026年の複数の米国FDA 510(k)承認は、1.5Tおよび3Tプラットフォームにおける継続的な買い替え・アップグレードサイクルを示すとともに、課金可能な性能差別化要因としてのディープラーニング再構成およびワークフロー機能の装着率上昇を示している。ISMRM 2026で発表されたフィリップスのTitanionは、超高勾配性能(150 mT/m)を備え、施設が高度なプロトコルで差別化を図る定量的および全身バイオマーカー画像診断への需要も示している。
造影剤を節約する心臓MRIも、新しいプロトコルパッケージとAIアドオンの実用的な採用の梃子となっている。2026年7月、オックスフォード大学による前向き多施設共同試験は、Virtual Native Enhancement(VNE)AIが、心臓発作患者の3分の2において色素注入なしで造影心臓MRIを模倣できることを報告し、外来展開および造影剤に制限のある患者に対してより拡張性の高い経路を生み出した。供給側では、持続可能性とインフラの簡素化が追加の設置環境を後押ししている。シーメンスヘルスィニアーズは、オックスフォードシャーに56,000平方メートルのMRI生産施設を計画しており、DryCool技術(ヘリウムを1,500リットルから1リットル未満へ削減)に注力している。これは、現場準備の負担軽減とヘリウム供給の変動に対する耐性を優先する調達プログラム、特にモバイルおよび分散型画像診断ネットワークに合致するものである。
最近の産業開発事情 磁気共鳴画像法(MRI)市場
- 2026年7月:キヤノンメディカルシステムズは、AiCE再構成を備えたVantage Fortian/Orian 1.5T MRIシステム構成について米国FDA 510(k)承認を取得し、中磁場設置における画質とスループット向上のためにディープラーニングを活用する動きを強化した。この承認は、病院および外来画像診断センターが資本制約を管理しながら1.5Tプラットフォームをアップグレード可能なソフトウェア定義型資産として位置付け直すことを支援する。
- 2025年7月:フィリップスは、1.5Tおよび3T MRIシステム向けのデュアルAIディープラーニング再構成ソフトウェアであるSmartSpeed Preciseについて米国FDA 510(k)承認を取得した。このマイルストーンは、混在する設置ベース全体にわたるソフトウェア装着機会を強化し、磁石の置き換えを必要とせずに生産性を向上させるサブスクリプション型アップグレードへの移行を加速させる。
- 2024年12月:フィリップスは、AI対応のSmart Readingを統合した次世代ヘリウムフリーMRIシステムBlueSealを発表し、ヘリウム最小化のロードマップを日常的な臨床スキャンへ拡張した。この方向性は、冷媒依存度の低減とサイティング要件の簡素化を求める購入者を支援するとともに、検査時間の短縮と再検査の削減を求める運用上の圧力に合致する。
磁気共鳴画像法(MRI)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、固定型、移動型、閉鎖型、開放型、ポイントオブケアスキャナーを含む人体臨床画像診断に使用されるMRIシステムから得られる収益、およびMRIソリューションの一部として販売される関連MRIソフトウェアとサービスを対象としている。
対象外の範囲:獣医用MRI、中古品またはレンタルユニット、別販売されるサービス契約、スタンドアロンアクセサリーとして販売されるコイルは集計対象外とする。
セグメンテーション概要
- アーキテクチャ別
- 閉鎖型MRIシステム
- 開放型MRIシステム
- ポータブル・ポイントオブケアMRIシステム
- 磁場強度別
- 低磁場(≤0.5T)MRIシステム
- 中磁場(1.0T〜1.5T)MRIシステム
- 高磁場(3T)MRIシステム
- 超高磁場・極超高磁場(>3T)MRIシステム
- モビリティ別
- 固定室内システム
- モバイルトレーラーベースシステム
- 用途別
- 神経学
- 腫瘍学
- 循環器学
- 筋骨格系
- 消化器学・肝臓学
- その他の用途
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- 湾岸協力会議
- 南アフリカ
- その他の中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
ベースラインを設定するため、まず地域全体のMRI需要、医療キャパシティ、および機器導入パターンを説明するのに役立つ公開データを収集した。画像診断キャパシティのシグナルおよび支出の背景として、世界保健機関、世界銀行、OECDヘルス統計、各国保健省などのソースを使用した。また、放射線学会や査読済み学術誌の刊行物をレビューし、交換サイクルに影響を与える可能性のある利用動向、スキャンタイプ、および技術的変化を把握した。
供給側については、企業の年次報告書、規制・基準の参考資料、信頼性の高い報道資料を確認し、製品発売、導入済みベースの方向性、および価格動向をマッピングした。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の出荷レベルデータベースへの有料サブスクリプションを活用し、報告収益における出荷方向と為替効果を証した。これらのソースは例示的なものであり、最終的な前提条件の収集・検証・明確化には他の公開文書も使用した。
一次インタビューおよびサーベイ
デスクリサーチの結果は、OEM向けおよびプロバイダー向けの役割を担うMRIステークホルダーとの専門家インタビューおよび構造化サーベイを通じて検証された。これにより、価格および数量の前提が公表された声明のみに依存しないようにした。回答者のインプットは、ソフトウェアとサービスが取引においてどのようにバンドルされているか、また為替レートの変動が機器受注の報告USD価値に迅速に影響を与える可能性がある箇所を確認するのに役立った。インプットはアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって検証され、調達タイミングが異なり為替効果が収益報告に現れる市場に特に注意を払った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋地域:41% |
| 中間層:54% | 部門・ユニットリーダー:38% | 欧州・中東アフリカ地域:33% |
| 中小規模プレイヤー:16% | マネージャー:47% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、地域別の医療画像診断キャパシティシグナルと導入・交換行動を組み合わせてMRI収益を再構築し、現実的な価格ラダーを用いてその需要プールをシステムおよびソリューション収益に換算するトップダウン構築から始まる。実際には、MRI導入済みベースの拡大、交換サイクルの長さ、1.5Tおよび3Tプラットフォームへのシェアシフト、ポイントオブケアおよびポータブルシステムの普及、バンドル取引における典型的なサービスアタッチメント、病院および画像診断センターにおける利用強度などの変数を追跡している。
これらの合計値は、主要国におけるサンプリングされた平均販売価格と推定ユニット数量の積、ディストリビューターおよびチャネルチェック、サプライヤー側の出荷方向などの選択的なボトムアップ近似値と照合され、公開情報が乏しいギャップを調整するのに役立てられる。予測については、償還圧力、調達タイミング、および技術更新ペースに関するシナリオ分析を使用し、最終的な軌跡を一次回答者が最も可能性の高い需要経路として見込むものに合わせる。
データ検証と更新サイクル
アウトプットは、報告された受注モメンタム、該当する場合の輸出入方向、地域の医療支出および画像診断キャパシティ指標などの独立したシグナルと照合される。国レベルの結果が異常に見える場合は、価格設定、交換、および数量の背後にある前提を見直し、公開証拠で差異を説明できない場合は回答者に再確認する。
レポートは年次で更新され、主要な為替変動、画像診断償還に影響する政策変更、または重要な製品シフトなどの重大なイベントは中間更新のトリガーとなる場合がある。納品前に最新のアナリストレビューが完了し、クライアントは明確で再現可能なインプットに対応した最新の見解を受け取ることができる。
Mordor Intelligenceのグローバルなマグネティックレゾナンスイメージング市場規模と他の公表推計値との比較
公表されているMRI市場の数値がしばしば異なるのは、各社が為替レートのタイミング、ソフトウェアとサビスのバンドルに関するルール、および低磁場システムと高磁場システム間の価格侵食とミックスシフトの処理方法を異なる形で適用しているためである。これらの項目が逆方向に動く場合、基礎となるユニットの状況が類似していても、最終的なUSD合計値は大きく乖離して見える可能性がある。
本調査では、通貨換算は規模算定年に合わせており、平均販売価格のステップは最近の取引フィードバックおよびソリューションバンドル検証チェックを使用して更新されている。これが、Mordor Intelligenceにおける2026年の数値がその水準に落ち着く理由である。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 109.2億米ドル(2026年) | |
| 業界出版社A | 80.0億米ドル(2026年) | この推計は機器のみの収益に近いと見られ、バンドルされたMRIソフトウェアとサービスが除外されている可能性があり、サービスアタッチメントが増加している年においては合計値が低くなる。 |
| 業界出版社B | 70.0億米ドル(2026年) | この数値は、複数のソリューション要素を除外するより狭い定義を適用している可能性が高く、異なるUSD換算タイミングを使用している可能性があり、FXボラティリティが高い時期には収益を過小評価することがある。 |
表中の差異は主に、スキャナー販売に関連して何がカウントされるか、および磁場強度間でミックスがシフトするにつれて価格がどのように更新されるかによって説明される。インプットを実際の需要指標に結びつけ、市場参加者との価格設定およびバンドルの前提を再確認することで、年々追跡・再実行しやすい数値が得られる。
レポートで回答される主要な質問
2031年の磁気共鳴画像法市場の予測値はいくらですか?
磁気共鳴画像法市場規模は2031年までに146億6,000万米ドルに達し、CAGR 6.07%で成長すると予想されています。
MRI採用において最も急成長している製品セグメントはどれですか?
ソフトウェアが最も急成長しているセグメントであり、AI再構成とクラウドPACSが普及するにつれてCAGR 10.55%で拡大すると予測されています。
外来手術センターがMRIベンダーにとって重要な理由は何ですか?
メディケアのサイトニュートラル支払いが画像診断件数を外来センターへとシフトさせており、2031年にかけてCAGR 9.03%で成長すると予測されています。
ヘリウムフリーマグネットはスキャナーの所有コストにどのような影響を与えていますか?
Siemens DryCoolやPhilips BlueSealのような技術がヘリウムを除去または最小化し、年間運営コストを最大5万米ドル削減しています。
2031年にかけて最も高いMRI成長率が見込まれる地域はどこですか?
アジア太平洋地域は中国の国内製造とインドのインフラプログラムに牽引され、CAGR 8.91%で最も急速な拡大が見込まれています。
ポータブルMRIシステムの台頭を促進しているものは何ですか?
FDA承認、サイトニュートラル償還、および救急・集中治療室でのベッドサイド画像診断の必要性がポータブルMRIの採用を促進しています。