
前臨床イメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
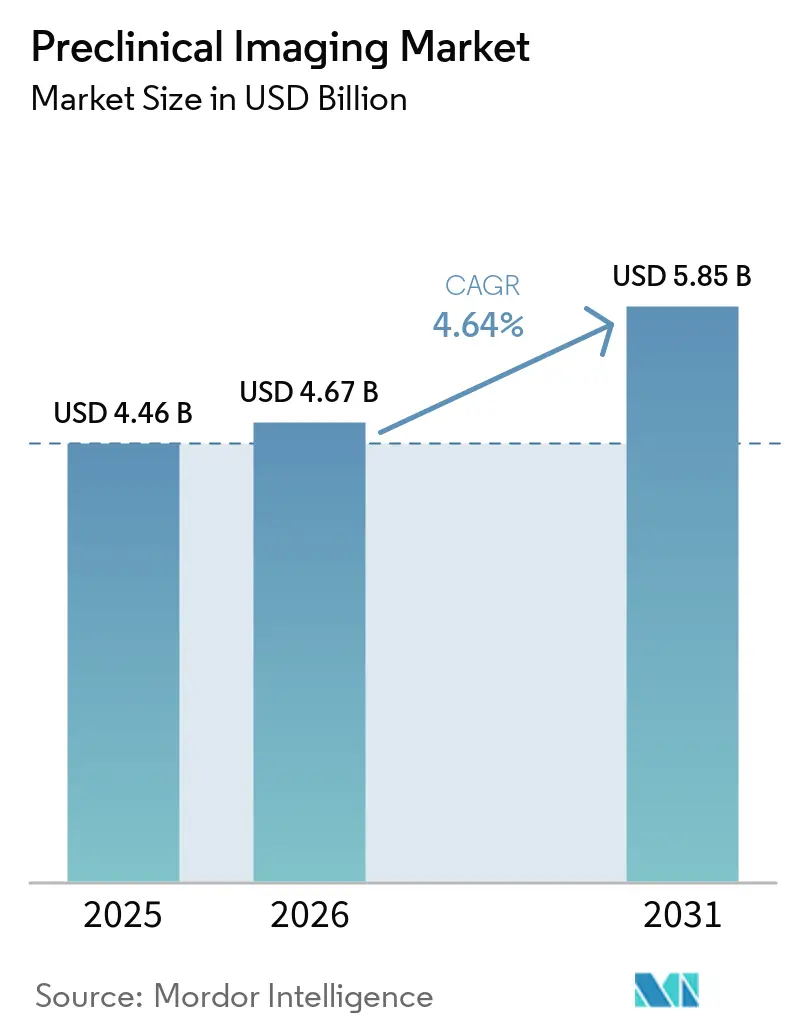
| 市場規模 (2026) | 4.67 十億米ドル |
| 市場規模 (2031) | 5.85 十億米ドル |
| 成長率 (2026 - 2031) | 4.64 % |
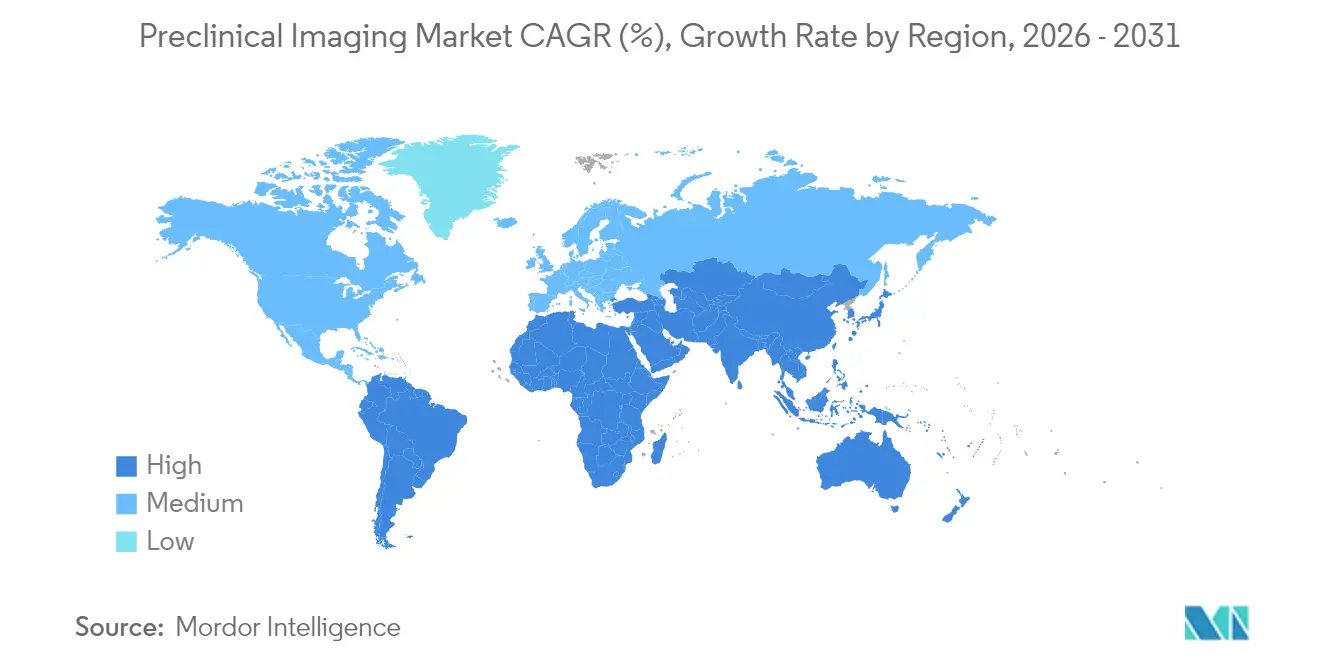
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
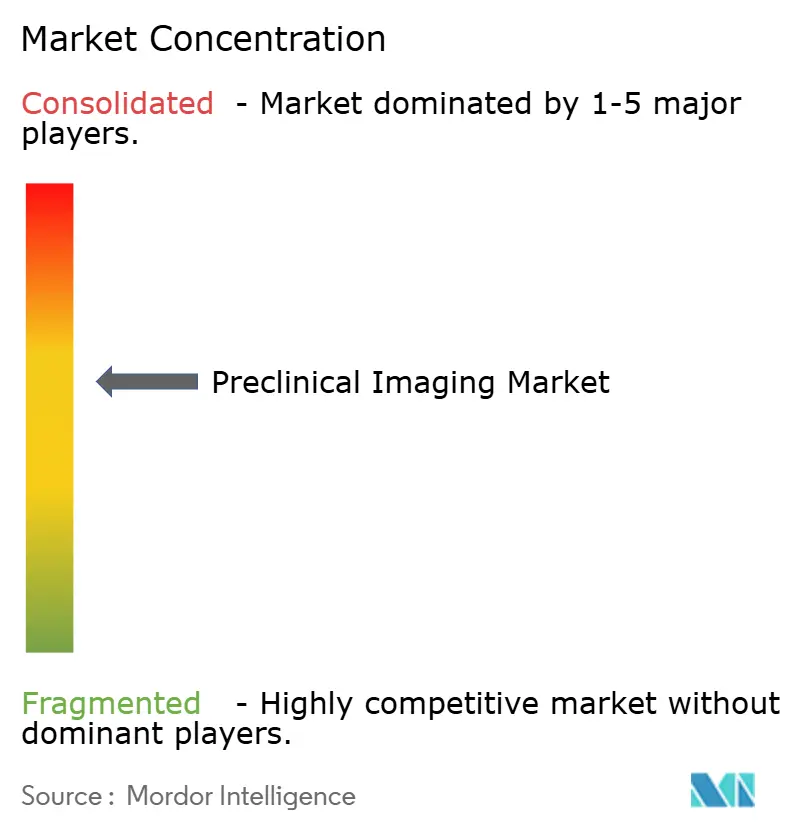
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる前臨床イメージング市場分析
前臨床イメージング市場規模は2026年に47億ドルと推定され、2025年の44.6億ドルから成長し、2031年には58.5億ドルに達する見込みで、2026年~2031年にかけてCAGR 4.64%で成長します。
市場の勢いは、AIを活用したマルチモーダルシステムの採用拡大、製薬研究開発費の持続的な支出、およびイメージングインフラへの安定した公的投資に支えられています。光学モダリティは低コストとリアルタイム可視化の優位性から引き続き市場を主導していますが、研究者が1回のセッションでより豊富なデータセットを求めるにつれ、ハイブリッドプラットフォームが注目を集めています。受託研究機関(CRO)は、多くの医薬品開発企業が社内に持たない最先端機器と規制上のノウハウへのターンキーアクセスを提供することで、ますます注目を集めています。北米は依然として需要の中心地ですが、アジアの急速なインフラ整備が格差を縮め、前臨床イメージング市場のグローバルサプライチェーンを再編しています。
レポートの主要ポイント
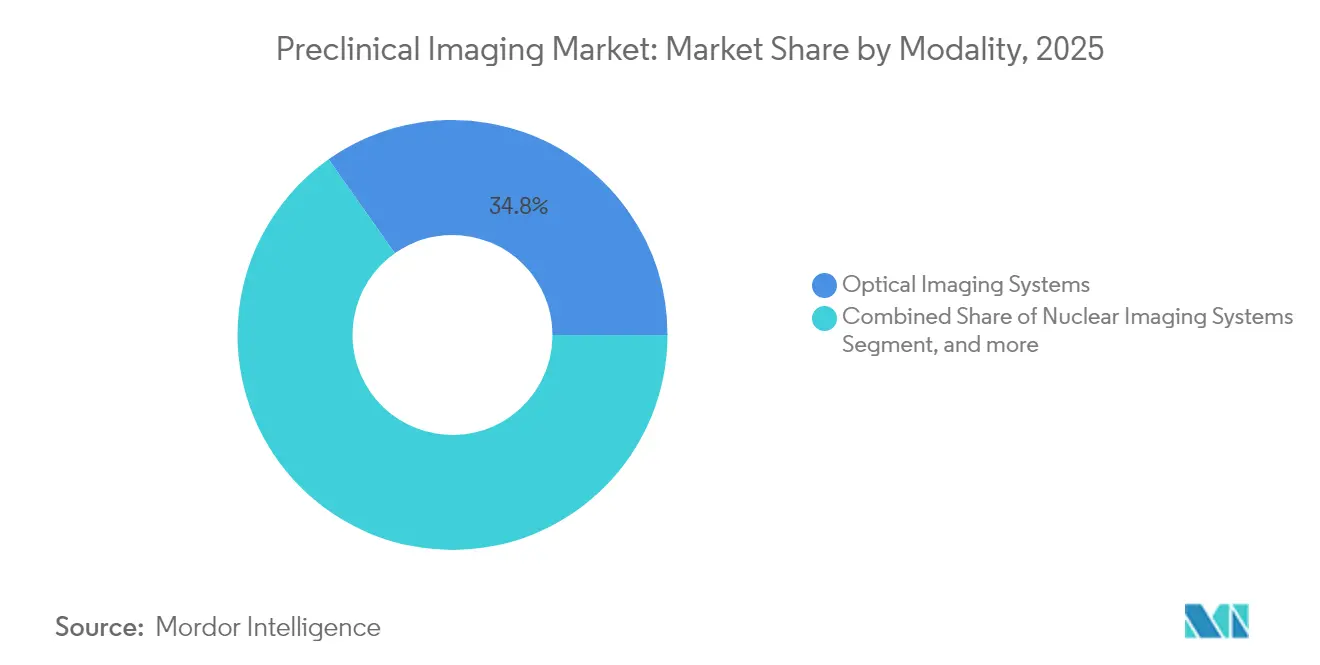
- モダリティ別では、光学システムが2025年に34.78%の収益シェアを占め首位を維持し、ハイブリッド・マルチモーダルプラットフォームは2031年までCAGR 9.43%で成長する見込みです。
- 用途別では、腫瘍学が2025年に前臨床イメージング市場シェアの39.55%を占め、神経学は2031年までCAGR 10.02%で拡大する予測です。
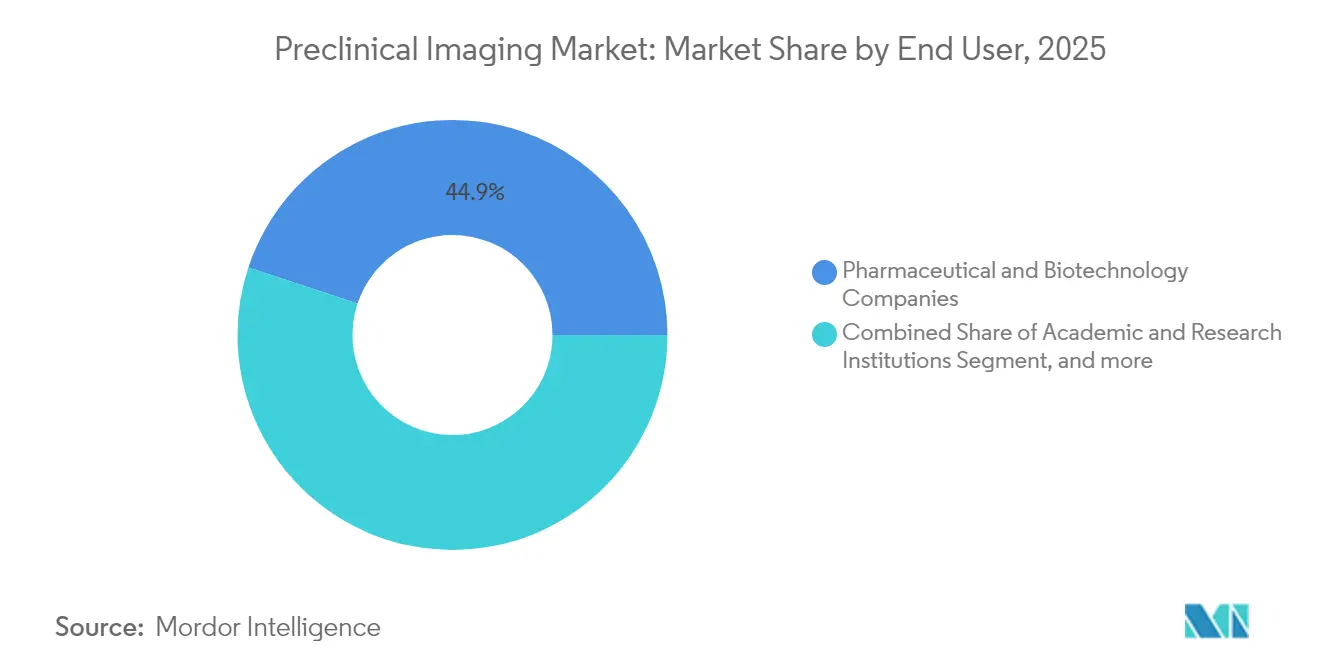
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の前臨床イメージング市場規模の44.92%を占め、CROは2026年~2031年にCAGR 11.34%で最も速い成長を示します。
- 地域別では、北米が2025年に前臨床イメージング市場の47.62%を占め、アジア太平洋は2031年までCAGR 9.16%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | (概算)% CAGRへの影響 | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 小動物研究向け AIを活用したマルチモーダルイメージングプラットフォームの急速な採用 | +0.9% | 北米;欧州 | 中期 (2~4年) |
| 縦断的生体内 追跡需要を牽引する細胞・遺伝子治療パイプラインの拡大 | +0.8% | グローバル | 長期(4年 以上) |
| 政府主導の 国家前臨床イメージングインフラプログラム | +0.6% | 北米;アジア | 中期 (2~4年) |
| 民間・公的機関による 前臨床研究資金の増加 | +0.5% | 欧州;アジア | 中期 (2~4年) |
| ポイントオブニード齧歯類イメージングを可能にする 高磁場MRI磁石の小型化 | +0.4% | グローバル | 長期(4年 以上) |
| CRISPRベースの動物モデルとの 分子イメージングの統合 | +0.3% | グローバル | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
AIを活用したマルチモーダルイメージング:研究能力の再定義
人工知能を活用した自動像取得とクロスモダリティ解析により、処理時間が最大70%短縮され、研究者はデータ処理ではなく解釈に集中できるようになった。[1] この技術により、同一動物内での解剖学的・機能的・分子的読み取りが同期して行われ、コホートサイズを縮小しながら統計的検出力を高めることができる。蛍光顕微鏡と3T〜7T MRIを組み合わせたマルチモーダルイメージングは、心臓および神経組織におけるイオンシフトへの洞察を深め、プレクリニカルイメージング市場が疾患進行の非侵襲的・縦断的観察へと向かっていることを示している。AIパイプラインを組み込んだ商用プラットフォームは、験の浅い研究室でも導入を容易にし、ユーザー層を拡大してプレクリニカルイメージング市場に新たな需要をもたらしている。
縦断的生体内追跡需要を牽引する細胞・遺伝子治療パイプラインの拡大
2024年までに米国で承認された16件の細胞・遺伝子治療は、創薬および毒性評価ワークフロー全体に波及効果をもたらしています。[2] スタンフォード大学の細胞・遺伝子治療センターなどの学術拠点は、レポーター遺伝子イメージングにより移植細胞を数ヶ月にわたって追跡し、規制当局が求める安全性と持続性データを提供する方法を示しています。[3] これらのニーズは、感度の高い全身追跡が可能なマルチモーダルスキャナーへの持続的な需要につながり、前臨床イメージング市場の長期的成長を支えています。
政府主導の国家前臨床イメージングインフラプログラム
米国中小企業イノベーション研究イニシアチブのような助成金制度は、イメージング技術開発に最大1.8 ミリオン 米ドルを投入し、学術予算だけでは支援できないイノベーションをスタートアップが商業化することを促進している。公的資金は高磁場MRIおよびハイブリッドPET/SPECT/CTプラットフォームのコスト障壁を低下させ、プレクリニカルイメージング市場全体にわたって導入基盤を拡大し、サービス収益を刺激している。東南アジアの新興経済国はがん罹患率の上昇に対応するためハイブリッドイメージングにインフラ予算を配分しているが、高い資本コストが依然として障壁となっている。
民間・公的機関による前臨床研究資金の増加
2024年に英国の3大学に対して行われた5,700万ポンド(7,670万米ドル)の助成は、先進イメージング、量子技術、医療技術を対象とした資本の世界的な急増を示しています。スタンフォード大学ウー・ツァイ神経科学研究所が発行する5,000米ドルのMRIパイロット助成などの補完的なマイクログラントは、後に商業的需要へと成熟する新規応用のパイプラインを育成します。より多くの機関が参入することで共有機器の使用時間が増加し、前臨床イメージング市場内の消耗品およびメンテナンス収益を押し上げています。
抑制要因の影響分析*
| 抑制要因 | (概算)% CAGRへの影響 | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 新興市場における マルチモーダルシステムの熟練オペレーター不足 | -0.7% | 新興市場 | 中期 (2~4年) |
| 前臨床研究における 厳格な規制 | -0.6% | 欧州;北米 | 中期 (2~4年) |
| 前臨床イメージング モダリティに関連する高い導入・運用コスト | -0.5% | グローバル | 短期(2年 以内) |
| イメージングモダリティと プロトコル間の標準化の欠如 | -0.4% | グローバル | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
新興市場におけるマルチモーダルシステムの熟練オペレーター不足
ハイブリッドスキャナーは、MRI、PET、光学、データサイエンスにわたるクロストレーニングを必要とし、これらのスキルを一人で持つ人材はほとんどいません。資格を持つスタッフが高賃金の拠点に移動すると研究室のダウンタイムが発生し、能力拡大が制約されます。ベンダーはクラウドベースのリモート操作ダッシュボードで施設全体の専門家サポートを拡張することで対応していますが、人材不足は依然として続いており、アジア、ラテンアメリカ、アフリカの一部での新規導入ペースを抑制しています。
前臨床研究における厳格な規制
欧州連合における動物福祉に関する改訂ガイダンスは、動物数のより深い正当化を義務付け、文書作業の負担を増大させ、試験期間を延長させています。同一動物を経時的にモニタリングするための先進イメージングを統合できないプロジェクトは、より厳しい審査に直面し、設備の整っていない施設にとってコンプライアンス上の障壁となり、前臨床イメージング市場の一部の需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モダリティ別:
ハイブリッドプラットフォームが確立された光学リーダーを上回る光学システムは2025年に前臨床イメージング市場の34.78%を維持し、手頃な価格、直感的な操作、および日常的な腫瘍学・感染症研究に適したリアルタイム読み取りから恩恵を受けています。このセグメントの導入基盤はハイスループットスクリーニングにとって依然として重要ですが、そのCAGRは新興の代替手段に遅れをとっています。PET/SPECT/CTおよびPET/MRなどのハイブリッドシステムは、研究者が複数の麻酔イベントなしにマルチパラメトリックな洞察を求めるにつれ、2031年まで年率9.43%で成長する見込みです。MILabs VECTorなどの先進機器は、4µmまでの機能的・解剖学的イメージングを統合し、実験設計の自由度を拡大しています。RevvityのIVIS SpectrumCT 2は、光学データにCT減弱補正を追加することで定量精度を高め、ハイブリッドプラットフォームの前臨床イメージング市場規模を拡大する収束トレンドを体現しています。
部品コストの低下と改善されたワークフロー自動化がハイブリッド採用をさらに加速させています。アジアと欧州の研究コンソーシアムは、共有機器の調達時にマルチモーダル機能をますます義務付けており、単一モダリティへの依存からの戦略的転換を浮き彫りにしています。これらの選好は、サービス契約とソフトウェアアップグレードへの継続的な需要を生み出し、前臨床イメージング市場全体でベンダーの収益源を深化させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
腫瘍学が首位を維持しながら神経学が急成長腫瘍学用途は2025年に収益の39.55%を生み出し、免疫腫瘍学と標的薬物送達における継続的なイノベーションに支えられています。化学交換飽和移動(CEST)MRI、ナノ粒子強化CT、および光学レポーターにより、早期腫瘍反応評価が可能となり、用量選択を導き、開発継続・中止の意思決定を加速させています。一方、神経学は2031年までCAGR 10.02%で最も速い成長を示し、高齢化人口と神経変性疾患における未充足ニーズに後押しされています。高磁場機能的MRIと磁気共鳴分光法を組み合わせることで、研究者はトランスジェニックマウスモデルにおける構造と代謝の両方を調査できるようになり、この進歩はBrukerのBioSpec Maxwellシリーズに体現されています。
神経学と細胞ベース治療の間の相互作用がさらなる勢いを加えています。遺伝子編集・再生医療が概念から臨床へと移行するにつれ、スポンサーは縦断的イメージングを活用してベクターの生体内分布と移植片の生存率を追跡し、神経学的適応症に関連する前臨床イメージング市場規模を拡大しています。
エンドユーザー別:
CROが製薬アウトソーシングから勢いを獲得製薬・バイオテクノロジー企業は、重要な社内創薬・毒性評価業務を引き続き担うことで、2025年に前臨床イメージング市場の44.92%を占めました。しかしながら、CROはターンキーのマルチモーダル機能、認定品質システム、および迅速な試験開始を提供することで、CAGR 11.34%で成長しています。小規模バイオテクノロジー企業は設備投資を避けるために外部イメージングを選択し、大手製薬企業はパイプラインのピーク時に能力を柔軟に調整するためにCROを活用しています。このアウトソーシングの波は、スケーラブルなシステムとクラウド対応分析ダッシュボードの販売を刺激し、サービスプロバイダーが担う前臨床イメージング市場規模を拡大しています。
CROの統合も進んでいます。地域プロバイダーが合併して臨界規模を達成し、より良い機器価格を交渉し、エンドツーエンドの規制データセットを提供しています。このトレンドにより、機器ベンダーはメンテナンスとトレーニングサービスをパッケージ化するようになり、CROクライアントがスタッフを増員することなく高い稼働率を維持しコンプライアンスを保つことを支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米プレクリニカルイメージング市場
北米は2025年のプレリニカルイメージング市場において47.62%のシェアを占めた。SBIRなどの連邦助成金および継続的なベンチャーキャピタルの資金流入が、学術・産業間の密な連携ネットワークを支えている。MDアンダーソンがんセンターなどの施設には7T MRIおよびトリモダリティPET/SPECT/CTシステムが導入されており、同地域が技術的優位性の維持に注力していることを示している。統合フォトアコースティックトモグラフィー・MRIワークフローなどの革新的技術が米国の研究機関から生まれており、血管および代謝の同時イメージングを可能にすることで腫瘍の特性評価を精緻化している。
アジア太平洋プレクリニカルイメージング市場
アジアは2031年までのCAGR 9.16%で最も急成長している地域である。中国と日本が高度な施設への投資を牽引する一方、国家的な資金調達スキームが調達承認を効率化している。香港理工大学による7T MRIおよび先進フォトアコースティック超音波の導入は、同地域における急速な能力構築を反映している。各国政府は国内CROの育成にも取り組み、イメージングコンポーネントへの高い輸入関を相殺する補助金を提供することで、プレクリニカルイメージング市場への地域参加を拡大している。
欧州プレクリニカルイメージング市場
欧州は官民パートナーシップの緊密な連携を通じて堅調なシェアを維持している。厳格な動物福祉規制が、使用動物数を削減する非侵襲的モダリティへの需要を加速させており、倫理的優先事項と科学的優先事項を一致させている。Discovery Park VenturesによるVox Imaging Technologyへの出資などの投資手段が、MRI小型化に新たな資本を注入し、自国発のイノベーションパイプラインを確保している。ベンダーはプレクリニカルラインとクリニカルライン全体にわたるソフトウェアプラットフォームの統一を重視しており、United Imagingのトランスレーショナルアーキテクチャにより、げっ歯類からヒトの研究へとデータがシームレスに流通し、臨床予測性の高いイメージングワークフローへの欧州の注力を強化している。
規制環境
前臨床イメージングプラットフォームは、システム、アクセサリー、またはソフトウェアが診断用途として販売される場合、あるいは規制当局への申請を裏付けるエビデンスが生成される場合に、医療機器規制と交わる。米国では、FDAがTitle 21 CFRの下で放射線機器を規制しており、磁気共鳴診断機器も一般的に510(k)経路(例:21 CFR 892.1000)に従う。要件は実質的同等性、ラベリング、および品質システムに関する期待に基づいており、申請に使用される前臨床試験データも前臨床作業向けの優良試験所基準(GLP)原則によって形作られる。
欧州では、EU医療機器規則(MDR 2017/745)の下で事業を行う製造業者は、包括的な技術文書を維持し、一般安全性能要求事項(GSPR)への適合を証明しなければならず、これにより文書化された前臨床評価への重視が高まっている。委員会委任規則(EU)2026/1451(2026年3月20日付)は、特定の機器カテゴリーにおける臨床試験免除に関連する要素を改正する一方で、より広範な臨床評価義務は維持している。より高リスクの機器については、EMA専門家パネルの科学的助言メカニズムが試行段階から確立されたプログラムへ移行しており(試行的な申請受付は2026年6月30日に終了)、画像性能と検証データセットが中心となる高リスク医療機器についてスポンサーがエビデンス計画を調整するための追加的な手段を提供している。
競合状況
前臨床イメージング市場は中程度の集中度を示しています。主要プレーヤーであるBruker、Siemens Healthineers、Revvityは集合的に相当規模の導入基盤を持ち、戦略的買収によりポートフォリオを強化しています。Brukerの空間トランスクリプトミクスへの参入は、全生物体の分子読み取りを目的とした多角化を示し、クロスオミクスワークフローへの影響力を強化しています。Siemensは臨床MRIラインと社内前臨床システムのエンドツーエンド統合を推進し、磁石製造におけるスケールメリットを活用しています。RevvityはAI駆動の分析をパッケージ化して試験サイクルを短縮し、ハードウェアを超えた競争上の差別化を図っています。
MedisoBやMR Solutionsなどの専門企業は、クライオジェンフリーMRIや超高分解能SPECTなどのニッチなモダリティ向けにイメージングスイートをカスタマイズすることで成長しています。その機動性により、多角化コングロマリットが方向転換する前に新興治療領域への迅速なカスタマイズが可能です。一方、クラウドネイティブのスタートアップはデータ調和とリモートスキャナー制御に注力し、オペレーター不足に対応しながら機器ベンダーとサービス研究室の両方にとって不可欠なパートナーとして位置づけています。規制上の専門知識がますます競合他社を差別化しており、FDA前臨床ガイダンスに沿った検証済みワークフローを提供するサプライヤーは、申請書類の合理化を望む製薬クライアントを引き付けています。
前臨床イメージング産業リーダー
-
Bruker Corporation
-
PerkinElmer Inc.
-
FUJIFILM Holdings Corporation
-
Mediso Ltd
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
プレクリニカルイメージング市場 このレポートでカバーされる企業
- Bruker
- PerkinElmer
- FUJIFILM
- Siemens Healthineers
- Mediso
- MR Solutions
- Aspect Imaging
- Trifoil Imaging
- Miltenyi Biotec B.V. & Co. KG
- United Imaging Healthcare
- Rigaku
- MILabs
- VisualSonics Inc. (FUJIFILM Sonosite)
- Photon etc.
- AXT Pty Ltd
- IVIM Technology
- Advanced Molecular Vision
- Cubresa Inc.
- Scanco Medical AG
- Thermo Fisher Scientific
市場機会と将来展望
前臨床トランスレーショナルリサーチ向けの超高磁場MRIおよびフォトンカウンティングCTにおいて、技術主導の空白領域が出現しており、これに加えて大規模な集中型PEG基盤への依存を減らす、より手頃な代替手段も登場している。BrukerがChampalimaud財団(ポルトガル)に18テスラのBioSpec前臨床MRIを設置したことは、ハイエンドの神経科学およびがんイメージングへの投資継続を示しており、Euro-BioImagingネットワークを通じてCharles Universityが導入したMARSカラーフォトンカウンティングCTシステムは、より高解像度で定量的な生体内フェノタイピングに対する欧州の需要拡大を示している。
サービスおよびアウトソーシングモデルも、特に専門的な放射性医薬品作業が専用ワークフローに依存する場合において、先進的なモダリティの対象基盤を拡大している。2026年4月のPerceptive DiscoveryとMH3Dのパートナーシップによるa-Sightサービスの立ち上げ(アルファ放出放射性医薬品の直接生体内イメージング用のAlpha-SPECT Miniを基盤とする)は、CRO型の差別化がニッチなモダリティへのアクセスを繰り返し発生するサービス収益へと転換できることを示している。同時に、冷却CMOSカメラを用いたより低コストのチェレンコフ光イメージングの学術的実証や、心臓フェノタイピング向けフォトンカウンティングマイクロCTなどの進展は、より小型のシステムやソフトウェア主導のアップグレードへ製品化できる手法のパイプラインを生み出している。これらの方向性は、設置コスト、オペレーター不足、プロトコル標準化に関する購入者の制約とも一致している。
最近の産業開発事情 プレクリニカルイメージング市場
- 2026年5月:Brukerは、神経科学およびがん研究を支援するため、ポルトガル・リスボンのChampalimaud財団にBioSpec 18テスラ前臨床MRIシステムを設置した。この導入により、超高磁場小動物MRIの性能上限が引き上げられ、高度なシーケンスおよび長期的バイオマーカー測定を取り巻くエコシステムが強化された。
- 2025年6月:FUJIFILM VisualSonicsは、前臨床超音波研究向けのVevo F2 LAZR-X20光音響イメージングプラットフォームを発売した。この発売により、構造的超音波と機能的光音響コントラストを組み合わせる選択肢が拡大し、小動物研究におけるマルチモーダルワークフローが強化された。
- 2024年2月:BrukerはSpectral Instruments Imagingを買収し、生物発光、蛍光、X線を含む生体内光イメージング機能を追加した。この取引により、Brukerの前臨床イメージング製品群が拡大し、トランスレーショナルリサーチで使用される他のモダリティと光学測定を結びつける統合ワークフローが支援された。
プレクリニカルイメージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、プレクリニカルイメージング市場は、主に創薬およびプレクリニカル研究開発を支援するために、生体動物における生物学の可視化・定量化に使用されるイメージングシステムならびに関連ソフトウェアおよびサービスを対象とする。収益は、製品およびサービスがエンドユーザーに販売された時点で計上される。
対象外の範囲:ヒトを対象とした臨床診断イメージング手順および病院における通常の放射線診断ワークフローは、本市場から除外される。
セグメンテーション概要
- モダリティ別
- 光学イメージングシステム
- 核医学イメージングシステム(PET/SPECT)
- マイクロMRI
- マイクロCT
- マイクロ超音波
- フォトアコースティックイメージングシステム
- ハイブリッド・マルチモーダルプラットフォーム
- その他のモダリティ
- 用途別
- 腫瘍学
- 神経学
- 心血管疾患
- 免疫学・感染症
- 代謝疾患
- その他
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 受託研究機関
- 政府・非営利研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより市場の境界を設定し、毎年確認可能なベースラインシグナルを取得した。研究活動指標についてはNIHおよびNCBI PubMedなどの公的・公式情報源を、マクロ経済および研究開発強度の文脈についてはOECDおよび世界銀行のデータセットを、非臨床試験の要件についてはFDAおよびICHのガイダンスを、核イメージングおよび同位体取り扱いの文脈についてはIAEA資料を参照した。また、助成金交付の概要、大学・研究機関の刊行物、および試験件数に影響を与える倫理・動物管理ガイダンスも適宜参照した。
これらのシグナルを規模算定のインプットに変換するため、企業の開示書類、投資家向けプレゼンテーション、年次報告書、業界団体のウェブサイト、および信頼性の高い科学・医療関連の報道も参照した。開示情報が限られている場合に収益レンジや事業部門の露出を相互確認するため、企業財務・インテリジェンスに特化した有料サブスクリプションサービスを選択的に活用した。ここに記載した情報源は網羅的なものではなく、データ収集・検証・調査の明確化のために他の多くの公開文書やデータセットも参照している。
一次インタビューおよびサーベイ
一次調査は、モデルの前提条件を確定する前に、実際に購入されているものや、モダリティ・エンドユザー・サービスモデルにわたる予算配分の実態を検証するために実施した。製造業者、販売代理店、イメージングサービスチーム、CROスタッフ、および南北アメリカ・EMEA・APACにわたる研究室側ユーザーと幅広く対話し、データのギャップを埋め、規模算定ロジックのストレステストを行った。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:21% | APAC:38% |
| 中位層:53% | 部門・ユニットリーダー:21% | EMEA:35% |
| 小規模プレイヤー:21% | マネージャー:58% | 南北アメリカ:27% |
市場規模算定と予測
中核となる規模算定には、トップダウン型の需要プール再構築手法を用いており、プレクリニカル研究の強度をモダリティミックスおよびエンドユーザー配分パターンに基づいてイメージング支出に変換し、インタビューで検証している。プレクリニカル研究開発支出の方向性、出版物および治験関連データセットからの試験活動プロキシ、イメージングシステムの導入済みベースの更新タイミング、サービスおよびメンテナンスのアタッチメント率、マルチモーダルプラットフォームへのシフト速度などの市場フィンガープリントを活用した。
最初の合計値が算出された後、一般的に導入されているシステムのサンプルASP×ユニット数量チェックや、流通が重要な場合のチャネルレベルの妥当性確認など、選択的なボトムアップ推計を用いて補完・調整を行う。予測はシナリオ分析に基づいており、資金調達サイクル、技術更新のペース、および動物施設における導入の障壁に関する専門家の見解によってインプットが形成される。小規模な国やニッチなモダリティについてクリーンなプロキシデータが得られない場合、比較可能な市場からの比率ベースのスケーリングによってギャップを補い、フォローアップの検証コールで再テストを行う。
データ検証と更新サイクル
単一のデータセットが最終アウトプットを左右しないよう、検証は段階的に実施される。モデルの合計値を、設備更新の必要性の示唆、研究開発支出の方向性、研究活動のトレンドなどの独立したシグナルと比較し、承認前に急激な変動や異常な地域別分布を調査する。
市場計算、通貨換算、および前提条件の一貫性については別途アナリストレビューを実施し、インタビューで重大な不一致が生じた場合は再コンタクトのトリガーを設ける。レポートは年次で更新され、資金調達・供給・購買行動に重大な変化をもたらすイベントが発生した場合は中間更新を行う。納品前に最終確認を実施し、クライアントが前提条件の整合した最新の見解を受け取れるようにする。
Mordor Intelligenceのグローバルプレクリニカルイメージング市場規模と他の公表推計値との比較
プレクリニカルイメージングの公表市場規模は、テーマ名が同じように見えても、正確に一致しないことが多い。そのギャップは通常、含まれる収益バケットの違い、機器とサービスの取り扱い方の違い、および通貨換算とインフレ調整に使用される基準年の一貫性の有無から生じる。
モダリティレベルのミックス、サービスアタッチメント率、および通貨タイミングの確認を追跡することで、Mordor Intelligenceは合計値をより広いライフサイエンスイメージング支出ではなく、プレクリニカルの購買パターンに基づいて維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.46 ビリオン 米ドル(2025年) | |
| 業界出版社A | 4.50 ビリオン 米ドル(2025年) | この推計は、試薬・ソフトウェア・サービスがシステムと並行してより完全に計上される可能性があるなど、より広い収益バスケットを含んでいると考えられ、2025年の合計値を押し上げる要因となり得る。 |
| グローバルコンサルタントB | 3.13 ビリオン 米ドル(2025年) | この推計は、収益ストリームの対象範囲をより狭く設定し、製品とイメージングサービスの分割方法が異なることを反映しており、サービス更新や複数年契約の認識方法が異なる場合に計上市場が縮小する可能性がある。 |
全体として、この差異は主に隣接収益に関するスコープの選択と、数式においてサービスおよびソフトウェアが機器需要にどのように紐付けられるかによって説明される。当社の規模算定ステップは再現可能なインプットに対してトレーサブルであり、モダリティおよび地域にわたって採用がシフトするにつれて数値の監査と更新が容易になる。
レポートで回答される主要な質問
前臨床イメージング市場の現在の規模はどのくらいですか?
前臨床イメージング市場規模は2026年に47億米ドルです。
最も速く成長しているモダリティはどれですか?
ハイブリッド・マルチモーダルプラットフォームは2026年から2031年にかけてCAGR 9.43%で拡大しています。
CROがシェアを獲得している理由は何ですか?
製薬企業は専門機器と規制上の専門知識にアクセスするためにイメージングをCROにアウトソーシングしており、CRO収益のCAGR 11.34%を牽引しています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋は、研究インフラの拡大と研究開発予算の増加により、2031年までCAGR 9.16%を記録する予測です。
AIは前臨床イメージングにどのような影響を与えていますか?
AIは画像処理時間を最大70%短縮し、クロスモダリティバイオマーカー探索を可能にすることで、試験速度と再現性を向上させています。
より広範な採用を制限する財務上の障壁は何ですか?
高磁場MRIシステムは100万米ドルを超える場合があり、年間サービス契約は最大11万4,000米ドルに達するため、多くの小規模機関は共有イメージングセンターに依存しています。