
中国磁気共鳴画像診断市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
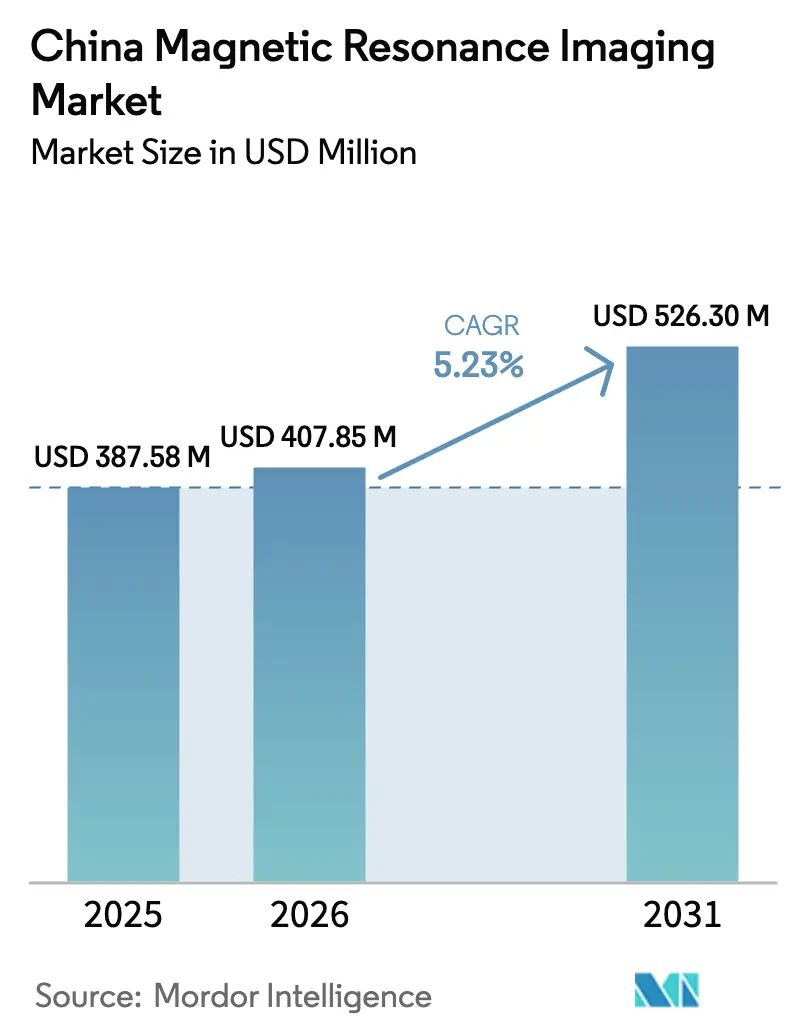
| 基準年の市場規模 (2025) | 387.58 百万米ドル |
| 市場規模 (2026) | 407.85 百万米ドル |
| 市場規模 (2031) | 526.3 百万米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
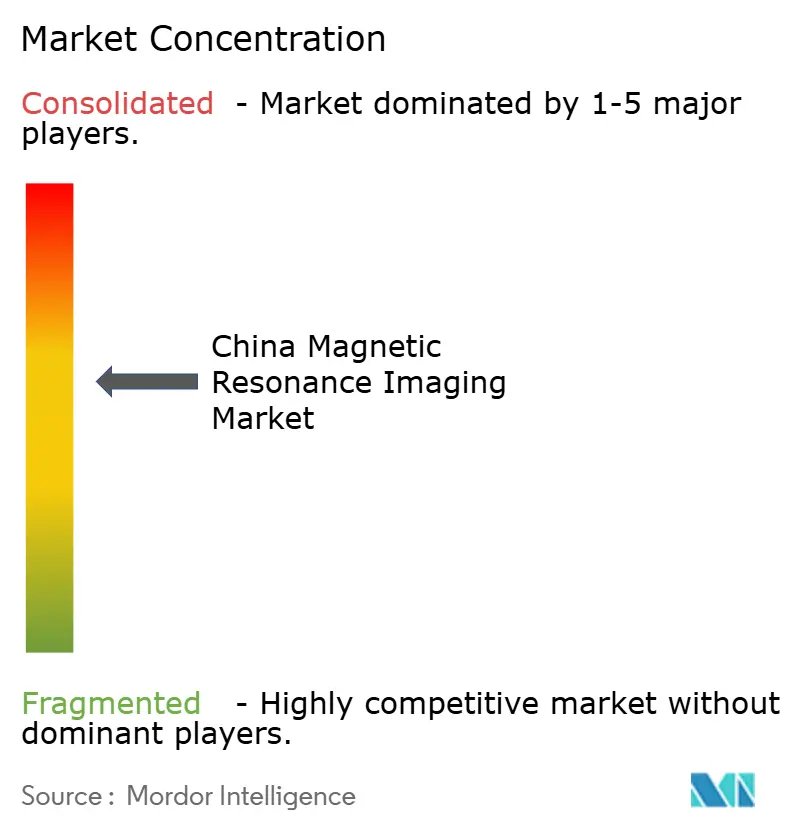
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国磁気共鳴画像診断市場分析
中国MRI市場規模は2025年にUSD 3億8,758万と評価され、2026年のUSD 4億785万から2031年にはUSD 5億2,630万に達すると予測されており、予測期間(2026年〜2031年)においてCAGR 5.23%で成長する見込みです。継続的な公衆衛生支出、ヘリウムフリー磁石の普及、および病院全体でのAI導入の拡大により、長引くマクロ経済の不確実性にもかかわらず需要は底堅さを維持しています。国内ベンダーは現在、中磁場ユニットの大部分を供給しており、価格を圧縮しながらも設置台数のカバレッジを拡大するボリュームベース調達ラウンドによって奨励されています。ヘリウム不足が固体冷却技術の革新を加速させる一方、ポータブル低磁場システムは農村部における脳卒中ケアのために全く新しいアクセス層を開拓しています。最後に、「健康中国2030」政策下での規制上の迅速審査が、新規システムの市場投入までの期間を短縮し、国内研究開発投資を保護しています。
主要レポートポイント
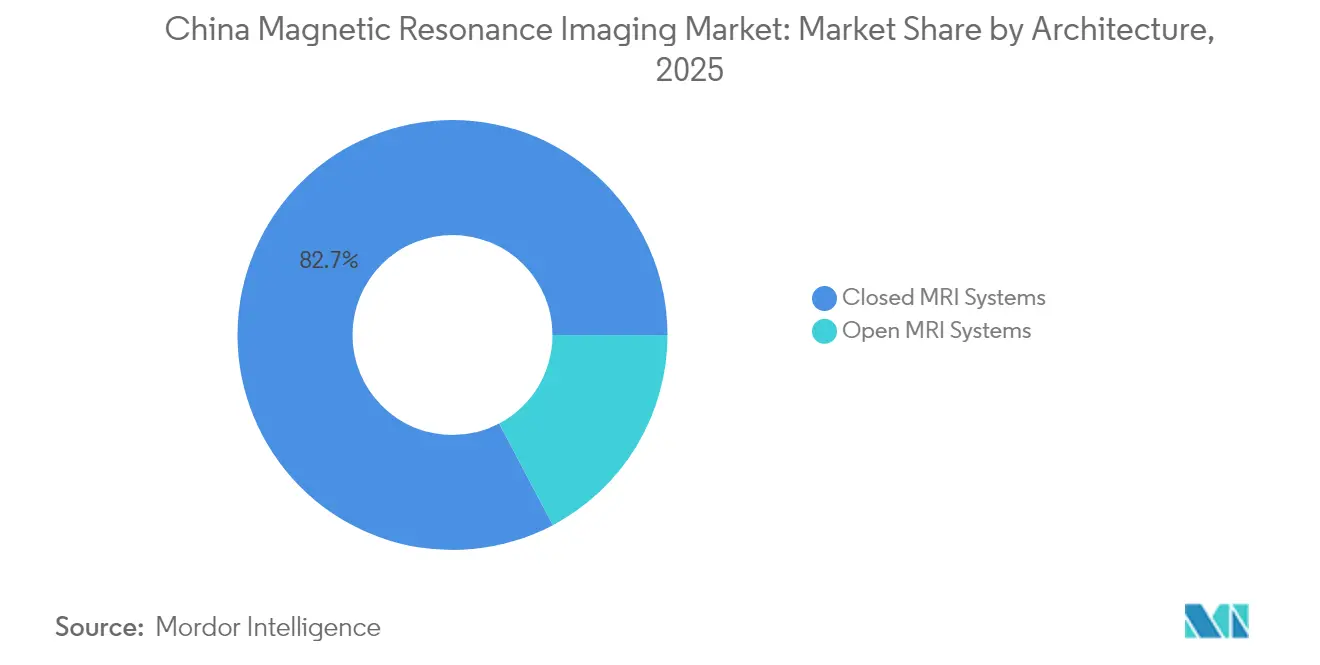
- アーキテクチャ別では、クローズドMRIシステムが2025年に82.73%の収益シェアを占め、オープンシステムは2031年までCAGR 6.02%で拡大すると予測されています。
- 磁場強度別では、中・高磁場(1〜3 T)システムが2025年に中国MRI市場シェアの55.74%を占め、超高磁場(>3 T)システムは2031年までCAGR 5.63%で成長すると予測されています。
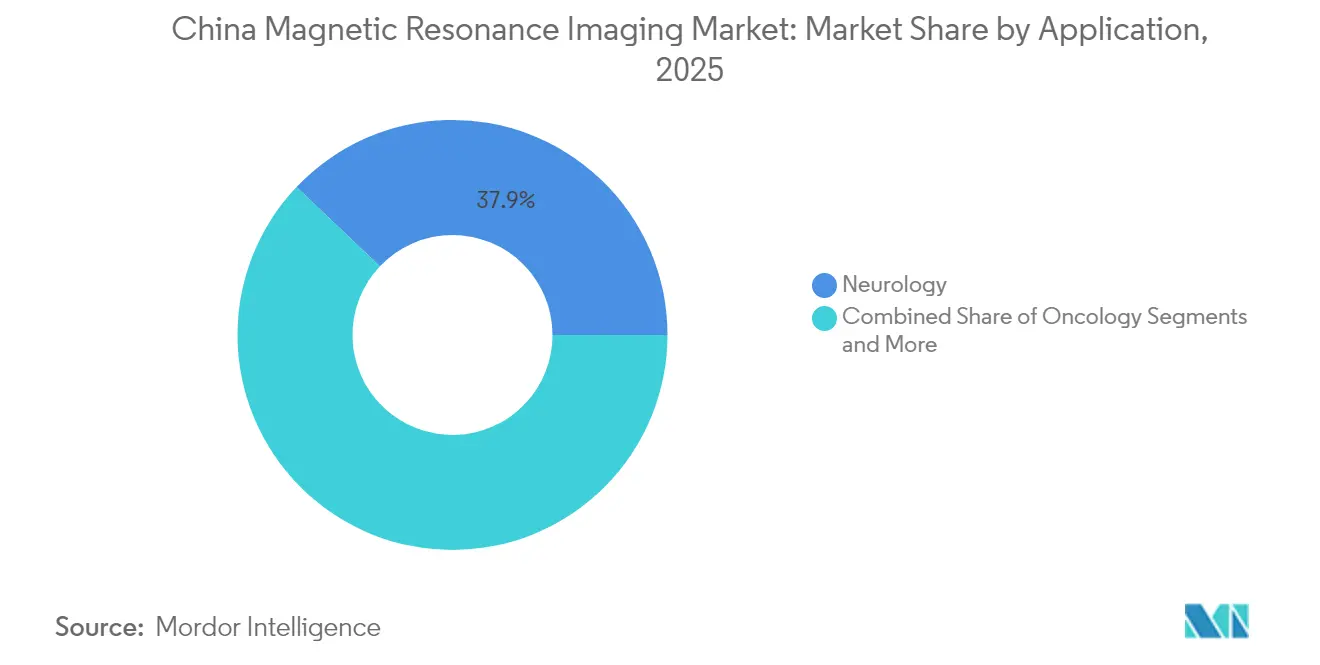
- 用途別では、神経学が2025年に中国MRI市場規模の37.92%を占め、腫瘍学は2031年までCAGR 6.03%で拡大しています。
- エンドユーザー別では、病院が2025年に中国MRI市場規模の47.88%を占め、独立型画像診断センターは2031年までCAGR 6.18%という最も速い成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国磁気共鳴画像診断市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢化社会と慢性疾患負荷 | +1.2% | 国内全体、特に第一層都市に集中 | 長期(4年以上) |
| 国民皆保険の拡大 | +0.8% | 国内全体、農村部を重点に | 中期(2〜4年) |
| 「健康中国2030」に基づく強力な中央政府のコミットメント | +1.0% | 国内全体 | 長期(4年以上) |
| 高磁場・超高磁場およびハイブリッドMRIの採用 | +0.7% | 第一層・第二層都市 | 中期(2〜4年) |
| 国内OEMを推進するボリュームベース調達 | +0.9% | 国内全体 | 短期(2年以内) |
| 脳卒中トリアージに向けたポータブル低磁場MRIの台頭 | +0.5% | 農村部および救急医療現場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化社会と慢性疾患負荷
急速に高齢化する中国社会は、65歳以上の入院患者の医療費が2024年に1回の入院当たり平均USD 1,199.24に達し、引き続き上昇していることから、画像診断需要を押し上げています[1]何山恒、「中国における高齢者の入院費用研究」、フロンティアーズ・イン・パブリック・ヘルス、frontiersin.org。慢性的な心疾患および脳神経血管疾患はMRIによる経過観察を必要とすることが多く、世界水準を大幅に上回る7%という頭蓋内動脈瘤の有病率が神経学的なワークロードをさらに集中させています。第一層病院は、微小血管スキャンに不可欠なシグナル対ノイズ比を向上させる高磁場アップグレードで対応しています。AI搭載の心臓MRIは現在、8つのセンターにわたってAUC 0.988で11の心血管病態をスクリーニングしており、採用を強化する臨床上の利点を示しています。これらの人口動態および疾患トレンドが合わさって検査件数を増加させ、次世代システムに向けたより広範な設備投資予算を正当化しています。
国民皆保険の拡大
商業医療保険料は2025年に人民元9,000億元に達し、公的保険を補完することで先進的な画像診断に対する償還範囲を広げています。診断群分類(DRG)による支払い上限は入院費の80%以上をカバーし、患者の待機リストを解消する高速多目的スキャナーを病院が購入する動機付けとなっています。農村部のカプセル型クリニックのパイロット事業では、壁コンセントに接続するポータブル装置を活用し、固定式1.5 Tルームに匹敵する脳卒中トリアージ精度を実現し、アクセスの格差を解消しています。こうした保険カバレッジの拡大と柔軟な償還の枠組みが、MRI活用を都市圏をはるかに超えて拡大させています。
「健康中国2030」に基づく強力な中央政府のコミットメント
規制改革は引き続き極めて重要です。国家薬品監督管理局(NMPA)は2025年1月、革新的医療機器に対する並行審査と税額控除を含む24の措置を発出しました。資本補助金と調達優遇措置は国内OEMを優先しており、2025年までに中国の医療機器企業6社をグローバルトップ50に入れるという目標と一致しています。Neusoft Medicalへの国家支援による資本注入などの戦略的合併が、海外で競争し国内市場シェアを守ることができる国内チャンピオン企業を育成しています。
高磁場・超高磁場およびハイブリッドMRIの採用
United ImagingのFDA認可済み5 Tスキャナーは、主流の3 Tと研究用グレードの7 Tの間のギャップを埋め、サブミリメートルの神経画像診断を日常診療において実行可能にしています。超高勾配3 Tプラットフォームは現在、診断品質を維持しながら前立腺検査を5.5分で完了させます。ハイブリッドPET/MRIは腫瘍学分野での基盤を継続しながらも、放射性医薬品の承認件数の増加とともに心臓学およびてんかんケアでの採用が進んでいます。これらのアップグレードにより、病院はスループット時間を短縮し精度を高めるプレミアムモダリティへの移行が促進されています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い設備投資とヘリウム関連の運営費 | -1.5% | 国内全体、第二層・第三層都市で特に深刻 | 中期(2〜4年) |
| NMPAクラスIII医療機器承認の長期化 | -0.8% | 国内全体 | 短期(2年以内) |
| 放射線科医不足とワークフローのボトルネック | -0.7% | 国内全体、農村部で特に深刻 | 長期(4年以上) |
| 集中価格上限による利益率の圧迫 | -1.0% | 国内全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資とヘリウム関連の運営費
中国は年間2,565万m³のヘリウムを消費する一方、国内生産量はわずか130万m³にとどまり、輸入依存度は95%に達しています。スポット価格は2015年以降250%急騰しており、病院の予算を圧迫し、サービス契約の遅延を引き起こしています。従来型スキャナーは毎年世界のヘリウム消費量の約27%を占めており、供給が配給制となった場合には稼働停止に追い込まれることもあります[2]ヘンダーソン・メアリー、「MRI用ヘリウムの潜在的不足に注目」、RSNAニュース、rsna.org。OEMは現在、固体冷却磁石の展開を急いでおり、Wandong Medicalのヘリウムフリー1.5 Tシステムは、コイル温度を-269°Cに維持しながら運営コストを半分以上削減しています。これらの技術的進歩はコスト圧力を緩和しますが、下位層都市においてはまだ完全には解消されていません。
NMPAクラスIII医療機器承認の長期化
クラスIIIMRI機器は中国で最も厳格な審査サイクルを受けており、市場参入を長期化させる多施設試験が求められます。2025年の改革パッケージにもかかわらず、輸入モデルは国内開発品よりも長い審査待ちを強いられており、入札資格取得前に国内品質管理システムを構築しなければなりません。この時間的遅れは、急展開する調達ラウンドにおいて外資系ベンダーを不利な立場に置き、最新ソフトウェア機能を望むエンドユーザーへの技術普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:クローズドシステムが優位性を維持
クローズドユニットは、より高い磁場強度が複雑な神経腫瘍学および心臓プロトコルを支援するため、2025年の中国MRI市場の82.73%を占めました。スループット圧力と患者のポジショニングを自動化する新しいアルゴリズムにより、これらの密閉型トンネルは現在、脳スキャンを最短4分で完了させることができます。より広いボアのクローズドシステムの登場により、患者の快適性がさらに向上し、従来のオープンMRIの優位性が侵食されています。しかしながら、外科医が術中ガイダンスを採用し、画像診断センターが肥満または閉所恐怖症の患者に対応するため、オープン型はCAGR 6.02%で成長しています。二次都市の病院は、クローズド型の画像精度をセミオープンの形状で実現することを約束するハイブリッドモデルをますます購入しており、汎用性とワークフロー効率のバランスを取っています。
並行する工学的トレンドは、長期的な所有コストを大幅に削減し、サプライチェーンへの依存を抑えるヘリウムフリークローズド磁石に焦点を当てています。国内ベンダーは政府補助金を活用して、固体冷媒を中心にコイルアーキテクチャを再設計し、入札文書における価値提案を強化しています。エンドユーザーが設備投資と機能性を比較検討する中、クローズドシステムは建築上の好みが多様化する中でも中国MRI市場規模の最大のシェアを維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


磁場強度別:中磁場が主流、超高磁場が加速
中・高磁場1〜3 Tユニットは、臨床上の汎用性と適度な設置要件から、2025年の中国MRI市場規模の55.74%を占めました。デュアルグラジエントハードウェアとAI駆動の再構成により、現在1.5 Tスキャナーは一部の整形外科検査で3 T並みの詳細度を実現しており、設置済み中磁場基盤を即時の陳腐化から守っています。一方、超高磁場>3 Tプラットフォームは、精密医療研究、高度なてんかんマッピング、および認知症試験における微小血管画像を背景に、CAGR 5.63%を記録しています。United Imagingの5 Tシステムは、既存のスイートに収まりながらもサブミリメートル分解能を解放する実用的な架け橋を提供しており、超高磁場臨床の主流化をより広い範囲で予告しています。
かつてニッチ用途に限定されていた低磁場システムは、弱い信号を補償するディープラーニング再構成を通じて関連性を取り戻しています。全身0.05 Tプロトタイプは現在、RFシールドルームなしでオープンワード(開放型病棟)において診断画像を生成します。この復活は郡レベルの病院におけるアクセスの不公平に対処するとともに、救急車ベースのユニット内での脳卒中ケアを提供します。
用途別:神経学がリード、腫瘍学が加速
神経学は2025年の中国MRI市場シェアの37.92%を占め、これは中国の不均衡な頭蓋内動脈瘤および脳卒中負荷を反映しています。高分解能血管シーケンスと後処理AIが、手動読影では見落とされがちな3 mm未満の動脈瘤を検出します。腫瘍学はCAGR 6.03%で拡大しており、肺がんおよび大腸がんに対する積極的なスクリーニングプログラムと、治療計画に向けたPET/MRI採用の増加から恩恵を受けています。心臓学では、AI搭載の心臓MRI(CMR)が日常診療に導入され、ほぼリアルタイムのストレイン解析を実現し、虚血性心疾患クリニックのスループットを向上させています。筋骨格系および消化器学セグメントも、モーション補正ソフトウェアおよび肝線維化ステージングを改善するナノプローブベースの造影剤から恩恵を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:病院が優位、画像診断センターが急増
病院は2025年の中国MRI市場規模の47.88%を占め、バンドル型調達契約と統合サービスカバレッジを活用しています。DRG連動の償還インセンティブは三次医療センターに対し、1日のスロット回転を最大化する自動化ワークフローを持つ高速スキャナーを設置するよう促しています。しかし、独立型画像診断センターはCAGR 6.18%で拡大しており、商業保険チャンネルがプレミアム検査を償還し、企業家が郊外の診療圏に高スループット施設を建設しています。農村部のモバイルクリニックと研究機関はより小規模ではあるものの戦略的な「その他」セグメントを形成しており、重いインフラなしに特定の診断ニーズを満たすポータブルまたは特殊コイルを採用することが多いです。
地理的分析
第一層都市—北京、上海、広州、深圳—は3 T以上のシステムの最も密な集積を誇り、これは高い可処分所得と研究病院クラスターを反映しています。多くのアカデミックセンターは、微小出血および小血管病変を研究するために専用の神経科学部門に7 Tスキャナーを設置しており、技術インキュベーターとしての評判を強固にしています。省都の病院は、運営コストを削減しながらも包括的なプロトコルカバレッジを提供するヘリウムフリー1.5 Tユニットを購入することでこれらのリーダーを模倣しています。農村省から沿岸大都市への人口移動が画像診断ボリュームを維持し、補完的なサービス契約を支えています。
第二層・第三層都市は次の採用の波を構成しています。地方政府は中央の刺激補助金を活用して医療機器を近代化し、従来の3 Tルームに伴う電力アップグレードコストを回避できる中磁場スキャナーを優先しています。ボリュームベース調達ラウンドにより、複数の郡病院が注文を統合でき、ユニット価格が低下し、国内メーカーの競争力が強化されます。民間保険会社が拡大するにつれ、これらの都市の画像診断センターは高齢者医療やインターベンショナルペインマネジメントに対応するオープン構成を展開し、収益チャンネルを多様化しています。
農村地域は依然としてアクセスの格差に直面していますが、0.23 T脳卒中トリアージシステムを搭載したモバイルカプセルクリニックが数百キロメートルの距離を結んでいます。5Gネットワーク上のリアルタイム遠隔放射線診断が村の医師と都市の神経放射線科医を接続し、スタッフが少ない場合でも適時の読影を確保しています。政府の「インターネット+医療」政策がこれらの遠隔ネットワーク基盤に資金を提供し、AIトリアージアルゴリズムがレポートのターンアラウンドタイムをさらに短縮しています。予測期間にわたって、国内OEMが中国の広大な内陸部に適した堅牢なユニットを洗練させるにつれ、均衡のとれた地域展開が期待されています。
規制環境
MRIシステムは中国においてクラスIII医療機器として規制されており、登録審査および臨床評価は国家薬品監督管理局(NMPA)とその医療機器技術審査センター(CMDE)によって監督されている。2026年6月23日、CMDEは「医用磁気共鳴画像診断システム登録審査ガイドライン(2026年改訂版)」(2026年第21号公告)を発出し、ゼロヘリウムアーキテクチャ、AI対応画像機能、RFコイル構成などの分野における技術的要件を更新した。これにより、OEMは製品ドシエの準備方法や試験・検証計画の立て方を見直す必要が生じている。
2026年の政策方向性は、MRIに関する証拠要件のさらなる簡素化と標準策定の推進も示していた。2026年4月30日、NMPAは永久磁石型、常伝導型、超電導型のMRIシステムを臨床評価免除カタログに追加することを提案し、これにより適格な構成については大規模な臨床試験への依存を軽減できる可能性がある。並行して、2026年2月11日に公表された「医療機器業界標準策定・改訂計画」には、MRIパラメータ(分光関連項目を含む)に関する新規・改訂標準が含まれ、製品仕様、型式試験、調達適格性との整合性が強化された。
バリューチェーン分析
中国のMRIバリューチェーンは、上流の磁石および極低温サブシステム(ヘリウムまたは代替冷却スタックを含む)、勾配アンプ、RFコイル、電子機器およびソフトウェア、シールドおよび室内構築を含み、その後にシステム統合、設置、ライフサイクルサービス(保守、アップグレード、該当する場合はヘリウム管理)が続く。ヘリウム供給は市場において構造的な入力リスクとして残っており、輸入依存度が高く、価格変動も大きい。これにより、密閉型、低ヘリウム型、ヘリウムフリーの磁石設計へのエンジニアリング上の代替が加速し、総所有コストを抑制するための現地部品調達とサービス能力の重要性が高まっている。
下流側では、商業化は入札参加、病院や画像診断センター向けの代理店・直販網、そしてDRG連動のスループット圧力の下で稼働率要求を満たせるサービス網に依存している。多国籍サプライヤーは、国内での製造・研究開発拠点を通じて中国国内でのチェーンの一部の現地化を続けている。例えば、シーメンスヘルスケアの現地化の取り組みやGEヘルスケア中国の製造拠点が最近の報道で言及されている。国内OEMはその後、量に基づく調達力学を活用して設置台数を拡大し、価格圧縮下でマージンを守るためにバンドルサービス、ソフトウェア、トレーニングを付加している。
競争環境
中国MRI市場は適度に集約されており、United Imaging Healthcare、Neusoft Medical、およびWandong Medicalがコスト競争力のある入札とヘリウムフリーの差別化によりシェアを拡大しています。国際的な既存プレーヤーであるSiemens Healthineers、GE HealthCare、およびPhilips Healthcareは超高磁場研究における技術リーダーとしての地位を維持していますが、集中入札の価格上限が利益率を圧迫しています。国内企業は国外でのクラスIII認可をますます取得しており—5 TのJupiterスキャナーが2024年に米国FDAの承認を取得—輸出の信頼性を高め、威信格差を縮小しています。
戦略的アライアンスが増殖しています。Neusoft Medicalは中国技术集团(General Technology Group)と提携して資金調達を確保しサービスネットワークを拡大した一方、Siemensは1.5 Tおよび3 T生産を現地化する新しい蘇州製造拠点にUSD 3億1,400万を投入しました。Hyperfineはポータブルスキャナーの流通を中東市場に拡大し、ポイントオブケア超低磁場プラットフォームへのグローバルな需要を示しました[3]Hyperfine Inc.、「Hyperfineがヨーロッパおよび中東への流通を拡大」、hyperfine.io。その結果として生じたイノベーション競争は、AIワークフローエンジン、量子加速型再構成ソフトウェア、および密閉型磁石冷却スタックに及んでいます。
ボリュームベース調達の下で価格決定力は買い手側に傾いており、ベンダーはサービス契約、AIモジュール、およびトレーニングを単一の継続収益型サブスクリプションにバンドルするよう圧力をかけられています。このモデルを習得した企業は更新時の固定性と、アルゴリズム改良に不可欠なデータレイク資産を確保します。今後5年間で、国内チャンピオン育成に向けた規制上の奨励とヘリウム制約のせめぎ合いが、シェアの再編を左右するでしょう。
中国磁気共鳴画像診断業界リーダー
Siemens AG
Canon Medical Systems
GE Healthcare
Koninklijke Philips NV
JiangSu Magspin Instrument Co. Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2026年の規制・標準の更新は、中国特有の技術要件、特にヘリウムフリーまたは低ヘリウムの磁石プラットフォームやAI対応画像機能に製品ロードマップを整合させるOEMにとって、新たな余地を生み出している。2026年6月23日付のCMDE「医用磁気共鳴画像診断システム登録審査ガイドライン(2026年改訂版)」および2026年2月11日に公表された2026年標準策定作業計画は、より明確なコンプライアンスおよび検証の目標を提供している。これにより、現地化プラットフォームや中国の入札仕様を対象としたRFコイルポートフォリオの反復サイクルの高速化が支えられている。
第二の機会は、国内の産業能力を基盤としつつハイエンドおよび専門的なMRIを位置付けることにある。NMPAの優先審査プログラムには超高磁場MRIシステム(5T以上)が明示的に含まれている。NMPAはまた、2025年に76件の革新的医療機器承認と、25件の優先審査承認(前年同期比212.5%増)を報告しており、差別化されたシステムや高度な臨床ソフトウェアの活発な流通経路を示している。供給側では、CMEF 2026における万東医療の第三世代液体ヘリウムフリーMRIの発売や、現地化されたMRIラインナップを含むシーメンスヘルスケアの現地化の取り組みなどの動きが、運用コスト削減、現地化、ワークフロー生産性を中心に調達側の需要とエンジニアリング上の選択が収束していることを反映している。これは特に、償還制度に基づくスループット目標を管理する二次・三次病院や画像診断センターにおいて顕著である。
最近の業界動向
- 2026年7月:MRI用PhaseXCool低ヘリウム超電導磁石技術の産業化を加速するため、約1億元のシリーズA資金調達を完了。この資金はPhaseXCool磁石の展開を加速し、現地化の潮流の中で国内ハイエンドMRIのパイプラインを強化する。この投資は国内の磁石開発能力の拡大を支え、高性能MRIシステムのサプライチェーンの強靭性を高める。
- 2025年4月:シーメンスヘルスケアはCMEFにおいて、2025年度に近く20の現地化製品を発売する計画を発表。MAGNETOM Flow MRIおよびMAGNETOM Terra.X 7Tを含む。この現地化展開は国内生産拠点を拡大し、国内プレーヤーに対する競争力を強化する。この動きは中国国内での先進的画像診断能力へのアクセスを強化し、医療機器の広範な現地化戦略と整合する。
- 2024年4月:シーメンスヘルスケアは上海電気メディカルと提携し、Ultramarine 1.5T MRIを含む3種の国内生産医療画像機器を発表。この協業は中国国内でのイノベーションおよび画像診断機器の現地製造基盤を推進する。国内製品ラインナップは病院ネットワークの最新画像診断ソリューションへのアクセスを広げ、現地産業協力を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、中国の磁気共鳴画像診断(MRI)市場は、病院や画像診断センターにおいて中国国内で販売・設置されたMRIシステムから生じる収益、およびスキャナーの購入・据付に直接付帯するシステムレベルの構成要素を対象とする。
範囲の除外:CT、X線、超音波、PET(PET-MRIがPETシステムとして価格設定・契約される場合を含む)、通常のサービスのみの契約、およびMRIシステム購入の一部として販売されないスタンドアロンソフトウェアは除外する。
セグメンテーション概要
- アーキテクチャ別
- クローズドMRIシステム
- オープンMRIシステム
- 磁場強度別
- 低磁場(<1T)
- 中・高磁場(1〜3T)
- 超・極超高磁場(>3T)
- 用途別
- 神経学
- 腫瘍学
- 心臓学
- 筋骨格系
- 消化器学
- その他(泌尿器学、婦人科学等)
- エンドユーザー別
- 病院
- 独立型画像診断センター
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実地調査によって仮説を検証する前に、市場を中国における実際の需要シグナルに結び付けるために用いられた。国家衛生健康委員会の発表、国家統計局の時系列データ、部品や医療機器のフローに関連する場合の中国税関貿易統計など、公開されている非有料のソースに依拠した。また、病院や省レベルのプラットフォームによって公開されている調達・入札情報も確認した。中国におけるMRI購入は入札結果を通じて可視化されることが多いためである。
モデルを実用的にするため、利用動向に関する査読済み放射線医学ジャーナル、健康中国2030に関連する政策文書、設置およびコンプライアンスの傾向を反映する業界団体の更新情報などから構造化されたチェックを追加した。企業の年次報告書、投資家向け説明資料、信頼性のある報道は、製品の位置付け、価格戦略、現地製造の拡大状況を検証するために用いられた。企業財務データの有料サブスクリプション、および世界的な契約・入札データベースは、選定した取引の相互確認のために選択的に使用された。このデスクソースのリストは例示にすぎず、本調査中のデータ収集、検証、明確化には他にも多くの参考資料が用いられた。
一次インタビューおよび調査
一次調査は、更新サイクルやアップグレード判断を直接把握しているMRIシステムサプライヤー、代理店、病院の放射線科調達担当者、サービスパートナーとのインタビューおよび構造化調査に重点を置いた。これらの議論を用いて、磁場強度別の価格帯、量に基づく調達がASPに与える影響、そして主要各省でトップクラス病院と県レベル施設との間で需要がどのように異なるかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:38% | 経営幹部(CXO):12% |
| ミッドティア:47% | 機能・部門責任者:38% |
| 中小プレーヤー:15% | マネージャー:50% |
市場規模算定と予測
市場規模の算定は、まずトップダウン方式で構築され、中国のMRI需要は稼働中の設置台数、想定される更新サイクル、そして病院の設備拡張や政策主導のアップグレードに関連する新規台数の増加から再構築された。これらの合計は、主要省における観測された台数に入札価格サンプルを乗じるなどの選択的なボトムアップ推計や、限定的なスキャナーカテゴリーに関するサプライヤーおよび販路の集計によって、合計が現実的な範囲内にとどまっているかを確認するためにチェックされた。
モデルにおいては、いくつかの実用的な変数が大きな比重を占めた。これには、クローズド型システムとオープン型システムの購入割合、磁場強度別(1T未満、1~3T、3T超)の導入比率、放射線科における典型的な稼働圧力、そして調達規則がユニットカバレッジを拡大しつつASPを圧縮する仕組みが含まれる。また、神経学や腫瘍学主導の需要が高磁場強度を牽引する可能性があるため、アプリケーションの需要も考慮された。これは台数が大きく変化しなくても価値の結果を変化させる。予測については、一次専門家の合意に支えられたシナリオ分析を用いた。基本シナリオは想定される資本予算、更新時期、調達強度を反映し、取引の可視性の欠如は保守的な仮定によって処理され、その後、入札パターンや輸出入指標との再確認が行われた。
データ検証と更新サイクル
検証は複数層のチェックを通じて行われ、最終的な数値が単一の仮定に依存しないようにした。入札活動の方向性、病院拡張の発表、磁場強度構成の観測された変化といった独立したシグナルと照合した。大きな差異が見られた場合は、承認前に調査が行われた。ある仮定が市場を過度に変動させた場合、チームは要因を再確認し、デスク調査の証拠を見直し、必要に応じて関連するインタビュー対象者に再度連絡した。
レポートは毎年更新され、主要な調達政策の変更や大規模な価格リセットなどの重大事象が発生した場合には中間更新が行われる。提出前には、アナリストがモデル入力と最新の公開情報を改めて確認し、クライアントが最新の市場状況と整合した最新の見解を受け取れるようにしている。
Mordor Intelligenceの中国磁気共鳴画像診断(MRI)市場規模と他の公表推計値との比較
中国MRIの公表市場規模は、同じテーマを対象としているように見えても、含まれる収益項目や価格設定の前提とする年が異なるため、値が異なる場合がある。一部の推計は台数出荷のみを重視し、他の推計はより広範な画像診断機器の収益を混在させており、これが最終的な合計値を変化させている。
モデル内で入札成立価格帯と更新のタイミングを追跡することにより、Mordor Intelligenceは、価値を膨らませる可能性のあるサービスのみの契約や隣接する画像診断モダリティを混在させることなく、中国におけるスキャナーシステム収益に整合した推計値を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における不足点 |
|---|---|---|
| Mordor Intelligence | USD 387.58 M (2025) | |
| 業界団体A | USD 430.00 M (2025) | MRIシステム収益を中国におけるより広範な診断画像診断機器バスケットと組み合わせることが多く、入札主導のASP圧縮を完全には反映しない定価前提を用いる場合がある。 |
| 地域コンサルティング会社B | USD 350.00 M (2025) | 病院への新規システム出荷に重点を置く傾向があり、更新需要やアップグレードを過小評価する可能性があり、より高い磁場強度システムへの構成変化を完全には調整していない場合がある。 |
表における差異は、主にMRI収益として何を計上するか、および調達サイクル中にASPをどのように扱うかによって説明される。当社のアプローチは、観測可能な購入活動、更新のタイミング、磁場強度の構成に価値を結び付けることで再現性を保っており、最終的な合計値が確定する前に入札情報やインタビューによるフィードバックを通じて確認されている。


レポートで回答される主要な質問
中国磁気共鳴画像診断市場の規模はどのくらいですか?
中国磁気共鳴画像診断市場規模は2026年にUSD 4億785万に達し、CAGR 5.23%で成長し2031年にはUSD 5億2,630万に達すると予測されています。
用途別で最も速く成長しているセグメントはどれですか?
腫瘍学画像診断が2031年までCAGR 6.03%という最も速い拡大を示しています。
中国磁気共鳴画像診断市場の主要プレーヤーは誰ですか?
Siemens AG、Canon Medical Systems、GE Healthcare、Koninklijke Philips NV、およびJiangSu Magspin Instrument Co. Ltdが中国磁気共鳴画像診断市場で事業を展開する主要企業です。
ヘリウム不足はMRI所有コストにどのような影響を与えますか?
過去10年間でヘリウム価格が250%上昇したことにより、運営費が増大し、ヘリウムフリー磁石への需要が高まっています。
最終更新日:



