
米国磁気共鳴画像診断市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
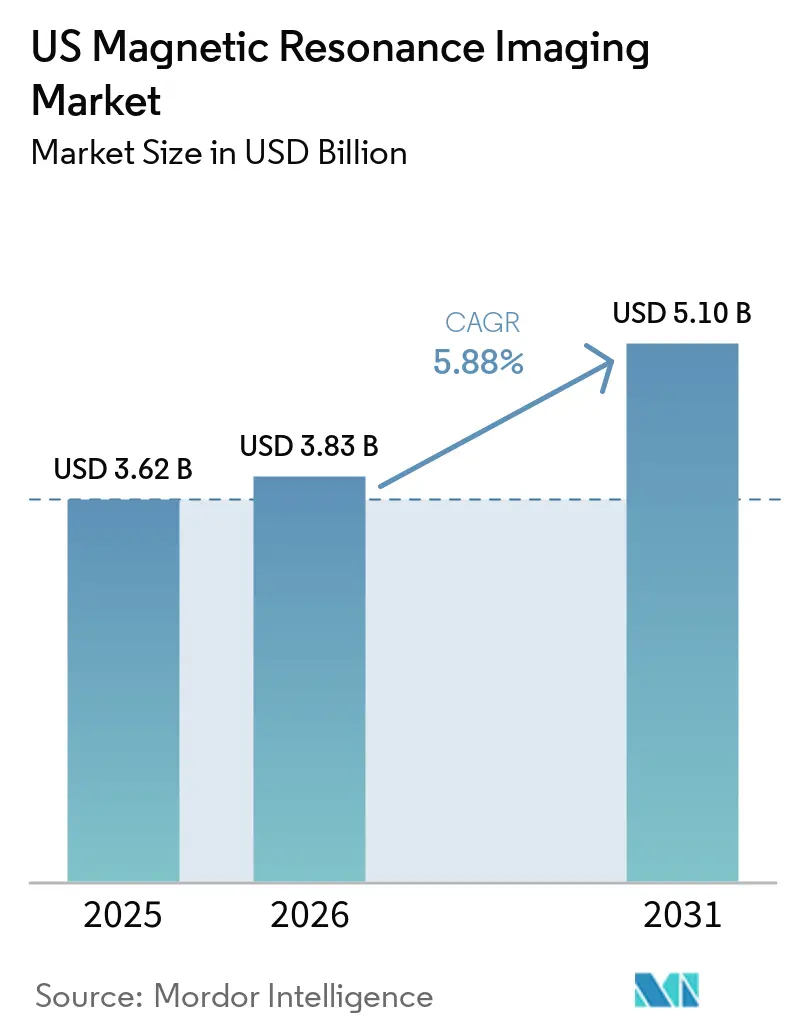
| 基準年の市場規模 (2025) | 3.62 十億米ドル |
| 市場規模 (2026) | 3.83 十億米ドル |
| 市場規模 (2031) | 5.10 十億米ドル |
| 成長率 (2026 - 2031) | 5.88 % |
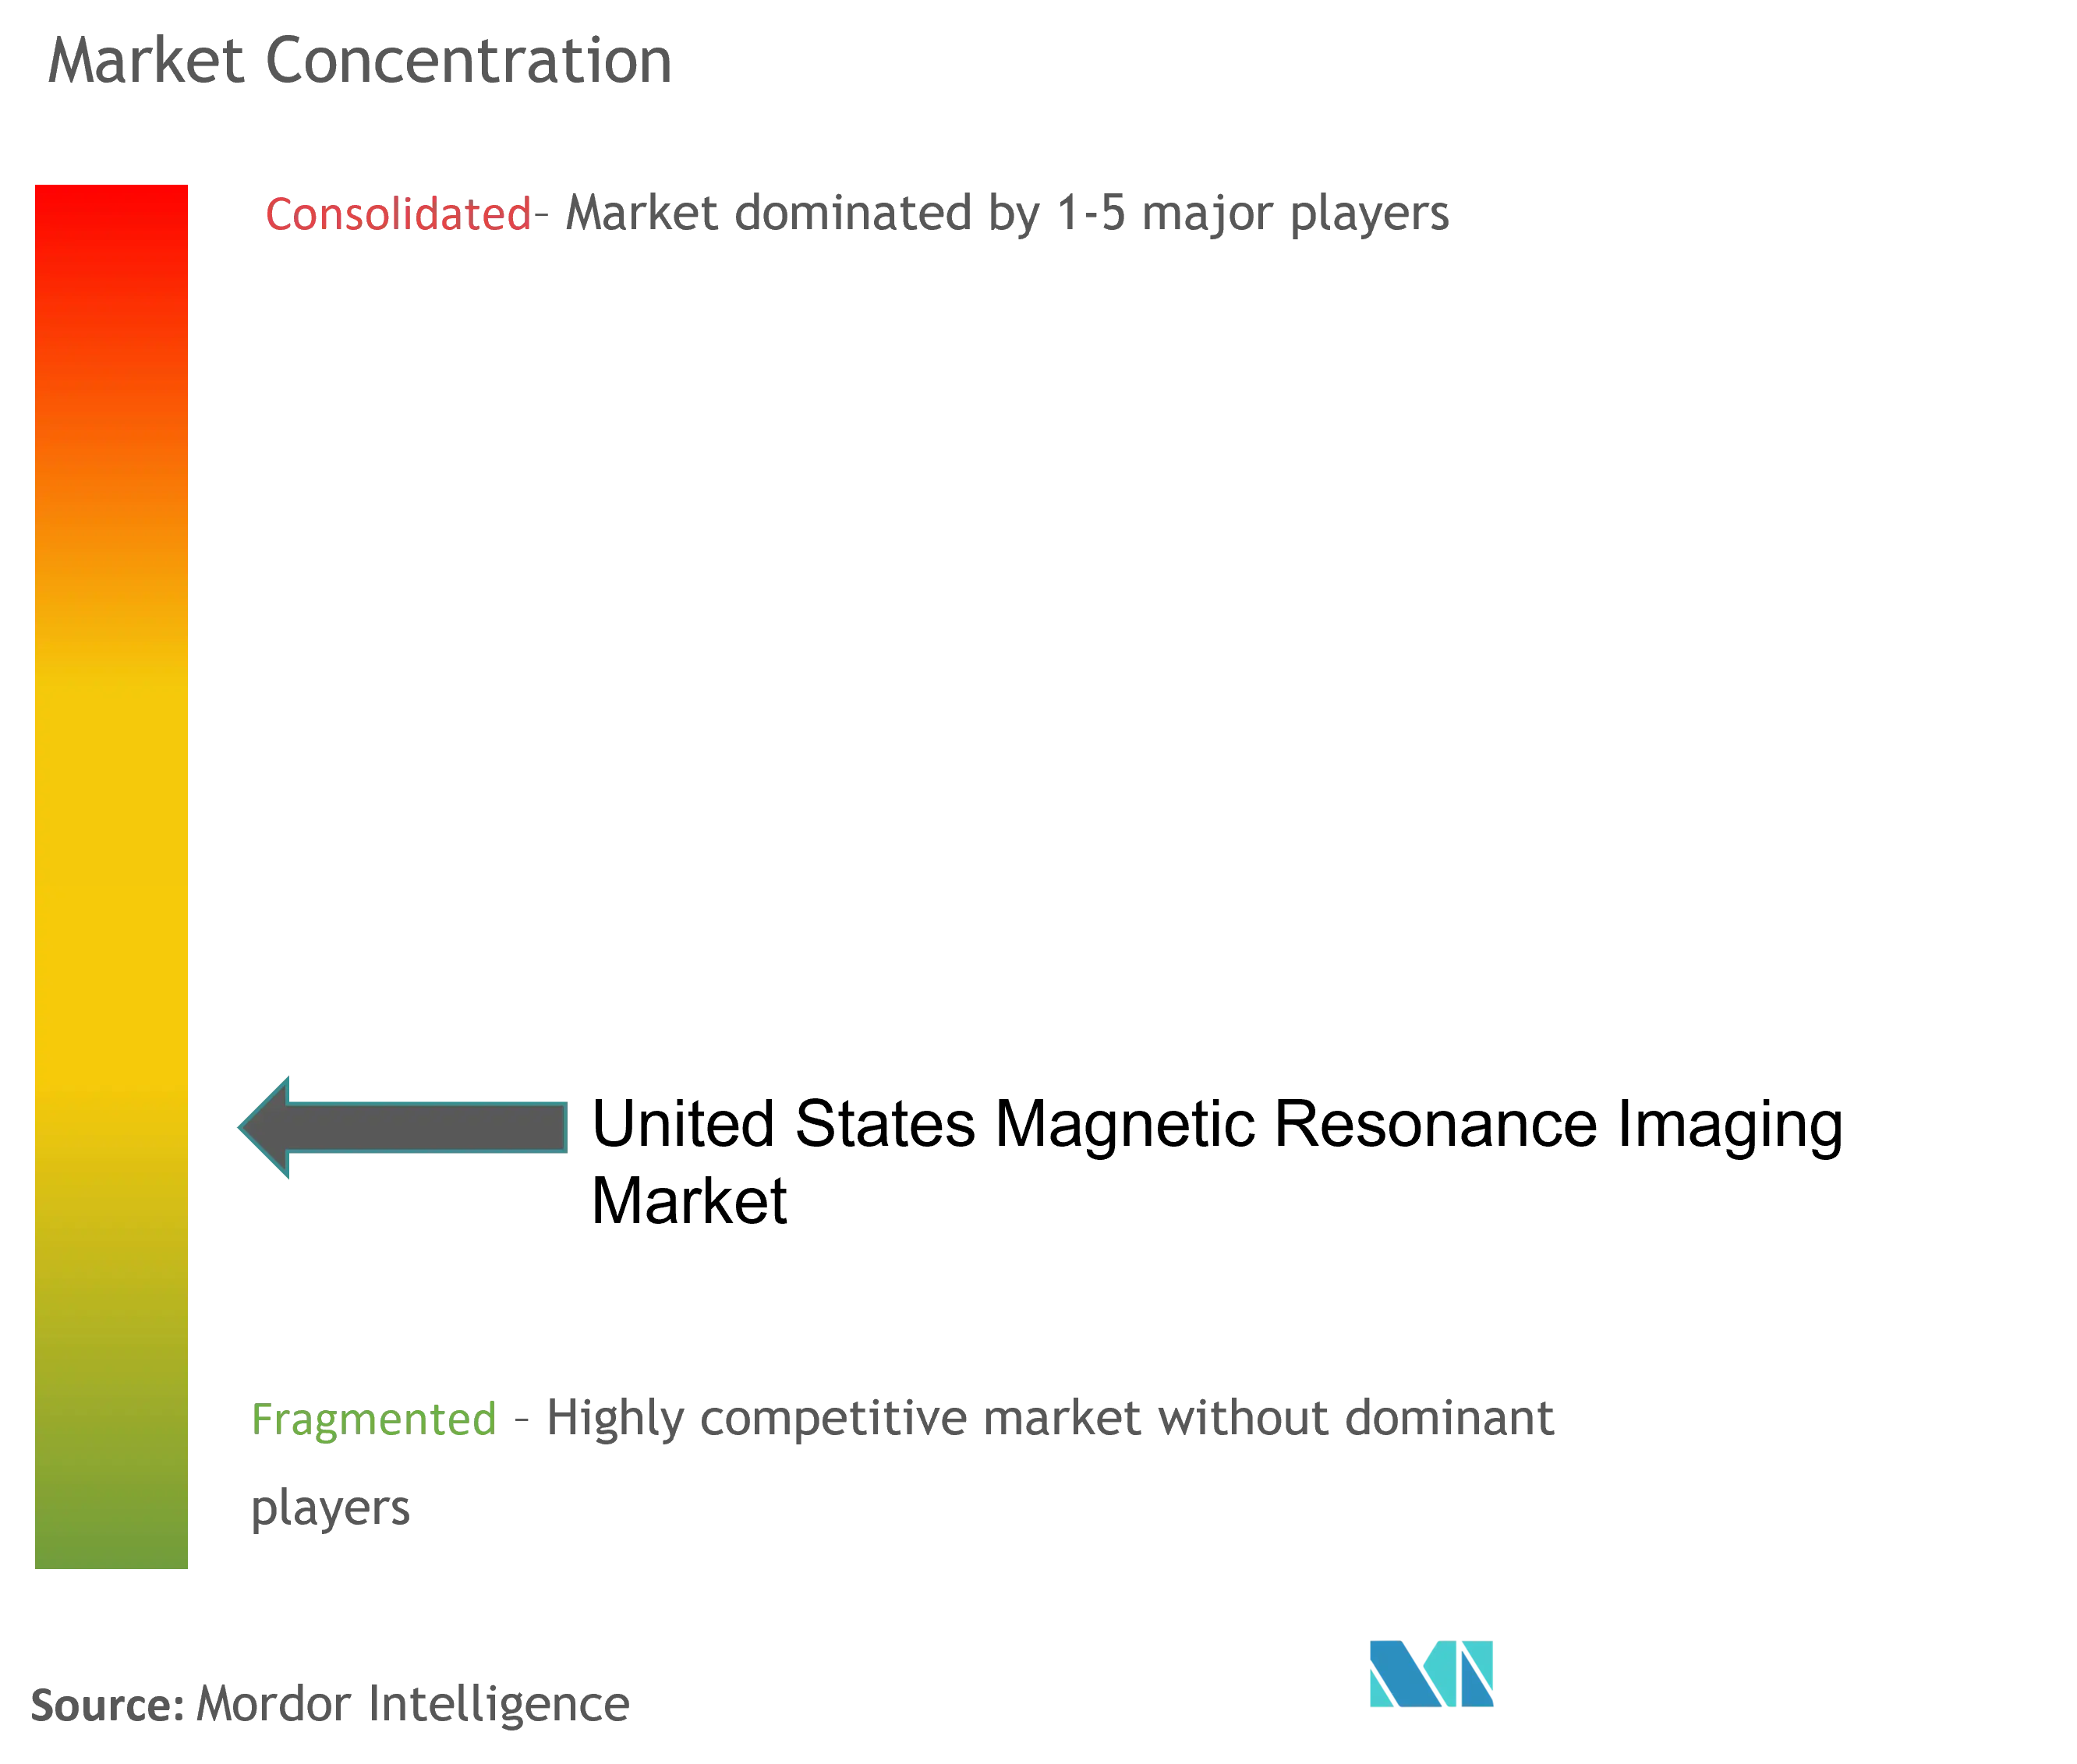
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国磁気共鳴画像診断市場分析
2026年における米国MRI市場規模は38億3,000万米ドルと推定され、2025年の36億2,000万米ドルから成長し、2031年には51億米ドルに達すると予測されており、2026年〜2031年にかけてCAGR5.88%で拡大します。人口の高齢化、慢性疾患の広範な増加、ならびに病院および外来患者向け画像診断インフラの継続的な近代化が、需要を総合的に支えています。閉鎖型ボアシステムは引き続き臨床の主力装置ですが、プロバイダーが柔軟性と低い資本的支出を求めるなか、ポータブルシステムおよび超低磁場プラットフォームが存在感を高めています。メディケア・アドバンテージの加入者増加が出来高払い方式への圧力を緩和することから、償還政策は徐々に支持的な方向へ移行しています。人工知能はスキャン時間を短縮し画像品質を向上させることで、追加装置を設置することなくスキャナーのスループット向上をプロバイダーに可能とさせます。競争上の差別化は現在、ワークフローソフトウェア、ヘリウムフリーマグネット、および稼働率を保証するサービスパートナーシップを中心に展開されています。
主なレポートの要点
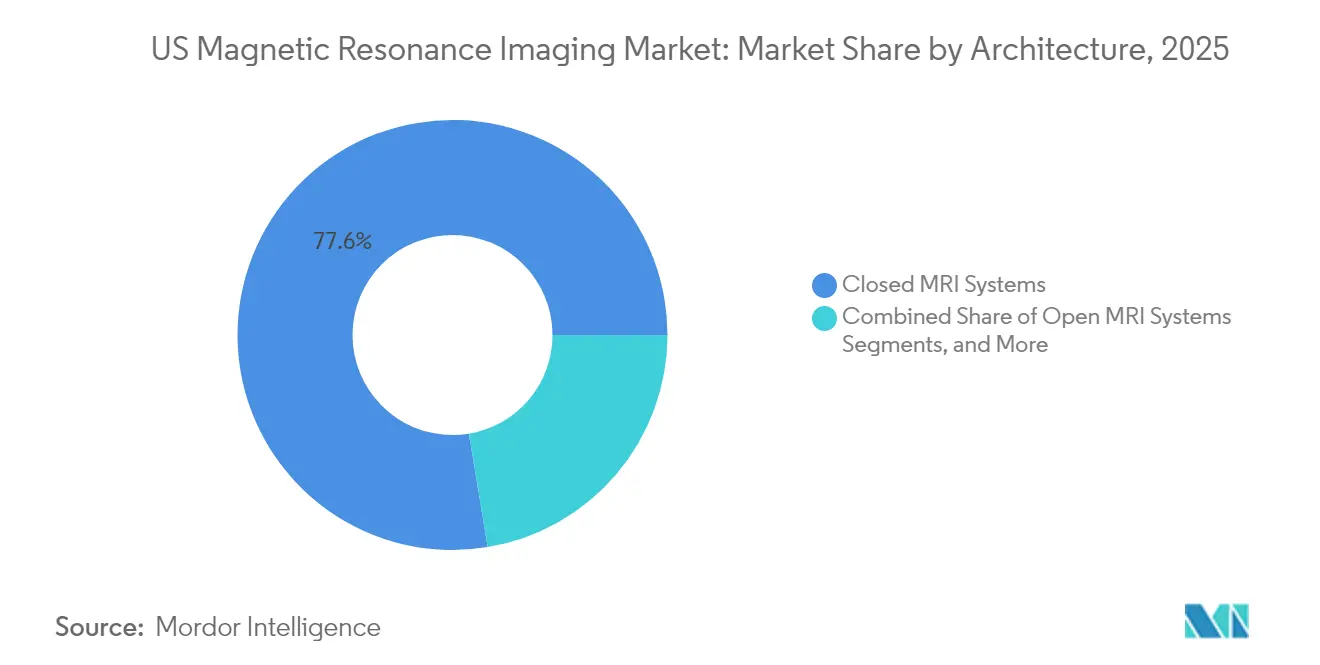
- アーキテクチャ別では、閉鎖型システムが2025年の米国MRI市場シェアの77.62%を占めてリードし、ポータブルユニットは2031年にかけてCAGR6.31%を記録する見込みです。
- 磁場強度別では、中磁場1.5Tカテゴリが2025年の米国MRI市場シェアの47.62%を占め、極超高磁場プラットフォームは2031年にかけてCAGR5.98%で進展しています。
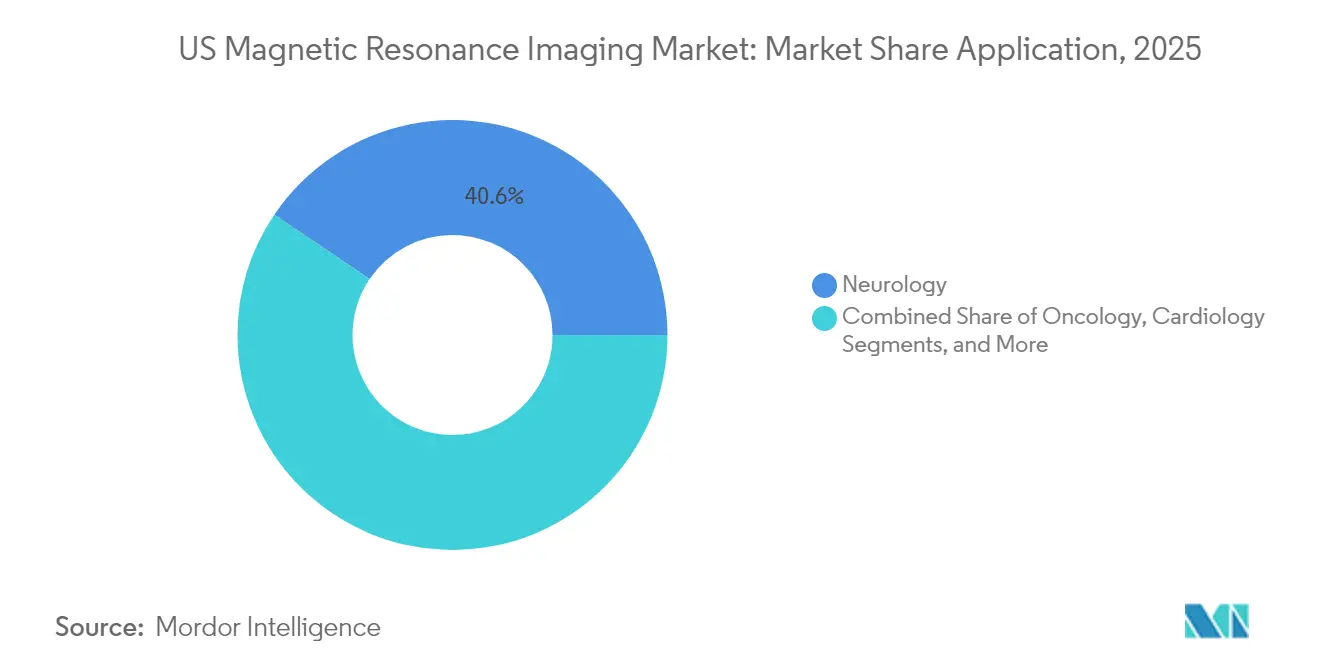
- 適用分野別では、神経学が2025年の米国MRI市場規模の40.55%のシェアを占め、腫瘍学画像診断は予測期間においてCAGR6.86%で最も速い拡大が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疾患および加齢関連疾患の 世界的な負担の増大 | +1.5% | 高齢化人口集中地域および 大都市圏を中心とした全国的影響 | 長期 (4年以上) |
| 高価値画像診断モダリティに対する 償還範囲の拡大および政府の支援強化 | +1.0% | メディケア・アドバンテージの拡大および 州メディケイドプログラムを重点とした全国的影響 | 中期 (2〜4年) |
| MRIにおける技術的ブレークスルー | +1.2% | 主要大都市圏および 学術医療センターでの早期導入を中心とした全国的影響 | 中期 (2〜4年) |
| 医療費支出の安定的な拡大と世界的な病院・外来 画像診断インフラの近代化 | +0.8% | 医療過疎地の農村部および 郊外市場での加速的成長を中心とした全国的影響 | 長期 (4年以上) |
| MRIの臨床適応の拡大 | +0.6% | 専門医療センターおよび 研究機関を中心とした全国的影響 | 中期 (2〜4年) |
| 患者中心型・非電離放射線診断手法への シフト | +0.5% | 消費者志向の医療市場での 高い普及を中心とした全国的影響 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患および加齢関連疾患の世界的な負担の増大
2025年において、米国成人の76.4%が少なくとも1つの慢性疾患を有していると報告しており、このパターンが神経学的、腫瘍学的、および心臓評価におけるMRI利用の持続的な需要に直結しています。プロバイダーは、早期発見が治療アウトカムを改善するアルツハイマー病、多発性硬化症、および虚血性脳卒中の診断に際し、本モダリティの軟部組織コントラストを好んで利用しています。GE HealthCareの頭部専用SIGNA MAGNUS 3.0 Tプラットフォームに対するFDA認可は業界の対応を体現するものであり、より短いセッションで専門的な神経画像診断を提供しています[1]。同様の人口動態シフトが腫瘍学画像診断を加速させています。これは、精密医療プロトコルが繰り返しの高解像度腫瘍マッピングに依存するためです。慢性疾患の負担は、総合的に長期市場成長に1.8パーセントポイントの押し上げ効果をもたらします。
高価値画像診断モダリティに対する償還範囲の拡大および政府の支援強化
CMS(米国医療保険・医療補助サービスセンター)は2026年のメディケア・アドバンテージプランに対して5.06%の料率引き上げを最終決定し、診断画像診断ボリュームに流入する250億米ドル超の追加資金を解放しました[2]。CMSが腰椎MRI指標を品質報告から削除したことで行政上の負担軽減も実現し、プロバイダーのワークフローが改善されました。民間保険会社も追随し、患者をコスト効率の高い外来センターへ誘導しており、これらのセンターはネットワーク契約を獲得するために新型スキャナーへの投資を増やすケースが多く見られます。これらの動きは総合的に中期成長に1.2パーセントポイントを付加するとともに、診療報酬削減に起因する過去の収益変動性を低減します。
MRIにおける技術的ブレークスルー
深層学習再構成はスキャン時間を約30%短縮し、画像品質を損なうことなく1日のスキャナー処理能力を最大3分の1向上させます。PhilipsのSmartSpeed Preciseエンジンは、2つのAIアルゴリズムを組み合わせて鮮明度を80%向上させ、検査時間を3分の1に短縮することでこの効果を倍増させます。一方、周波数スペクトルの反対端では、0.05T超低磁場プロトタイプが標準コンセントで稼働し、高周波数シールドの必要性を省くことで設置コストを約90%削減します。Bayerのガドコアトラン造影剤はガドリニウム暴露量を60%低減し、腎機能障害患者の安全性を向上させます。病院がAIスイートおよびヘリウムフリーマグネットを採用するなか、技術革新は総合的にCAGRに1.5パーセントポイントを付加します。
医療費支出の安定的な成長と世界的な病院・外来画像診断インフラの近代化
アレゲニー・バレー病院は放射線科スイートの拡充に1,200万米ドルを投資し、モバイルMRIを導入して週40枠の新規スロットを開設しました。必要証明書(CON)制度の改革が外来施設の整備を加速させており、US Radiology Specialistsは2025年に12の独立型センターを開設して医療過疎地域へのアクセス拡大を計画しています。VizientはAdvanced外来画像診断が今後10年間で13%拡大すると予測しており、このシフトが米国MRI市場の軌跡を支えています。GE HealthCareとSutter Healthの7年間契約は300施設をカバーし、AIトリアージツールを統合しており、ベンダーがエンタープライズ契約を通じて長期的なボリュームを確保する手法を示しています。
抑制要因影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| MRIシステムの高コスト | -0.8% | 農村部・医療過疎地域および地域病院への 顕著な影響を伴う全国的影響 | 長期 (4年以上) |
| 認定MRI診療放射線技師の不足 | -1.2% | 農村部、第2次市場および非都市圏での 深刻な不足を伴う全国的影響 | 短期 (2年以内) |
| 先進画像診断に対する償還率の低下 | -0.9% | メディケア依存プロバイダーおよび 農村病院への特定的影響を伴う全国的影響 | 短期 (2年以内) |
| 患者に関する安全性および適合性への懸念 | -0.4% | 高齢者患者および体内インプラントを有する 患者への高い影響を伴う全国的影響 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
MRIシステムの高コスト
高磁場スキャナーは通常225,000米ドルを超える費用を要し、高周波数シールドおよび極低温冷却を含む高額な設置準備費用が必要です[3]。財政的に逼迫している農村病院はこのような購入を先送りしており、2010年以降の100施設超の閉鎖に寄与し、農村部住民の約5分の1が画像診断アクセスを失っています。技術がこの障壁を緩和し始めており、約22,000米ドルで購入可能な超低磁場ハードウェアはヘリウムを不要とし、PhilipsのBlueSealマグネットは2018年以降1システムあたり500万リットルのヘリウムと40MWhのエネルギーを節約しています。取得コストが低下しつつある中でも、価格は長期成長に対して0.8パーセントポイントのマイナス要因として残ります。
認定MRI診療放射線技師の不足
診療放射線技師の空席率は2025年に18.1%に達しており、3年前の6.2%と比較して大幅に上昇しています[4]。人員不足により待機時間が長期化し、一部の部門では夜間または週末のスケジュールを削減せざるを得ず、スループットが最大20%低下しています。給与の中央値は83,740米ドルに上昇しましたが、教育・訓練の受け入れ能力が需要に追いついていません。プロバイダーはUS Radiology SpecialistsのTechnologist Advancement Academy(技師昇進アカデミー)などの見習いプログラムで対応しており、2025年には19名の技師を修了させ27名の研修生を在籍させています。AIオートメーションが繰り返し行われるポジショニングおよびプロトコル選択の負担を軽減しますが、患者安全および品質保証に対する人的監視は不可欠であり、短期成長から1.2パーセントポイントを差し引く要因となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:
ポータブルの革新にもかかわらず閉鎖型システムが優勢閉鎖型ユニットは2025年の米国MRI市場の77.62%を占め、複雑な神経・腫瘍症例における全身・高磁場画像診断へのモダリティへの依存を裏付けています。標準的なワイドボア70cmフォーマットは勾配性能を損なうことなく患者の不安を軽減しており、汎用性を必要とする地域病院に理想的な組み合わせです。四肢専用マグネットは整形外科クリニックに対応していますが、総収益への影響は依然として限定的です。ポータブルシステムは救急部門、集中治療室、および農村施設がポイント・オブ・ケア診断オプションを求めるなか、2031年にかけてCAGR6.31%という最速の成長を示しています。HyperfineのFDA認可済みSwoopはNVIDIA AIを採用して脳画像品質を向上させており、人工呼吸器カートと同等のフットプリントでモバイル設置が可能であることを実証しています。開放型マグネットは閉所恐怖症または高度肥満患者に対して引き続き存在感を保っていますが、その低い磁場強度は閉鎖型1.5Tまたは3Tデザインと比較した場合、精密な神経血管系の評価に制限をもたらします。
ポータブルMRIの台頭は、ベッドサイド画像診断が高コストの患者搬送を回避し鎮静リスクを低下させることから、価値に基づいたケアの目標と交差しています。しかし、償還コードは依然として従来の検査室を優先しているため、導入はパイロット事業に資金提供できる学術センターに集中しています。ベンダーは現在、ファイナンシングとAIソフトウェアをバンドルしてパイロット受注をフリート展開へと転換しており、この戦術は購入価格よりも総所有コストを中心とした競争の広がりを反映しています。老朽化した1.5Tスキャナーを交換する病院は、原材料価格変動へのヘッジのためにヘリウムフリーマグネットを選択することが多く、この選択が閉鎖型アーキテクチャのリーダーシップをさらに強固にする一方で、ポータブルユニットは非従来型の環境における新たな収益源を開拓しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
磁場強度別:
中磁場の優位性と極超高磁場の成長1.5Tスキャナーは2025年の磁場強度別米国MRI市場規模の47.62%を占め、バランスの取れた取得コスト、メンテナンス、および臨床的に十分な信号雑音比が評価されています。地域病院では、勾配アップグレードとAI再構成により多くの体部および心臓適応において3T性能に迫るため、1.5Tが優先されています。0.3T未満の低磁場マグネットは、金属インプラントやコスト上の制約から高磁場使用が困難な場合に引き続き活用されていますが、ポータブル高性能オプションの登場とともにそのシェアは低下しています。GE SIGNA Sprintは1.5T勾配パワーを200mT/mまで引き上げ、3Tシステムとの従来の性能差を縮小させています。
7Tを超える極超高磁場プラットフォームは2031年にかけてCAGR5.98%を記録しており、主として微細構造的脳画像診断または分光法を必要とする研究病院において活用されています。FDAは限定的な臨床用途に向けて7Tを認可しており、てんかんに対する術前マッピングは切除マージンを導くサブミリメートル解像度の恩恵を受けています。ただし、7Tユニットの設置には補強された床面と新しい電力供給設備が必要であり、利用できる施設は主要な神経学センターに限られています。超高磁場3Tは、コントラスト剤を使用しない多パラメトリックプロトコルを可能にする高い信号雑音比が有益な先進的筋骨格系および前立腺の評価において重要なニッチを維持しています。投資家は極超高磁場の収益ポテンシャルと稼働率リスクを比較検討しており、そのため多くは精密画像診断への中間的な道筋としてAI加速と組み合わせた3Tアップグレードを選択しています。
適用分野別:
神経学のリーダーシップと腫瘍学の加速神経学は2025年の用途別米国MRI市場規模において40.55%を占め、脳卒中トリアージ、認知症精査、および多発性硬化症モニタリングにおるMRIの支配的な役割を裏付けています。3Tマグネット対応コイルは2024年のMRIコイル市場シェアの46.1%を占め、神経腫瘍学、高度な心臓および軟骨研究におけるこのモダリティの不可欠性を反映しています。SIGNA MAGNUSの頭部専用プラットフォームは、集中した磁場均一性が優れた皮質の詳細をもたらす神経学への製造業者のコミットメントを示しています。心臓への応用は、灌流マッピングを鮮明にするフルルピリダズなどの造影剤の進歩により着実に成長しています。筋骨格系画像診断は専用四肢コイルの恩恵を受け、スポーツ医学や関節置換術を求める高齢のベビーブーマー世代に対応しています。
腫瘍学は6.86%のCAGRで最も急速な成長軌道を示しており、罹患率の傾向と精密療法の両方を反映しています。短縮乳房MRIプロトコルにより検査時間が10分未満となり、多忙な外来センターでのハイリスクスクリーニングが実現可能になっています。ウォータールー学の合成拡散シーケンスにより悪性組織が明確に描出され、外科医が確信を持って切除マージンを計画できるようになっています。AIが病変のセグメンテーションと治療効果評価を推進し、放射線科医に臨床試験のエンドポイントに直接結びつく定量的バイオマーカーを提供しています。支払者が償還を転帰に連動させるにつれ、こうした分析はMRIを解剖学的スナップショットから縦断的意思決定プラットフォームへと高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
米国は地域的なコントラストを示しており、それがスキャナーの組み合わせと手技ボリュームに影響を与えています。ニューヨーク、ロサンゼルス、シカゴなどの主要大都市圏は、学術医療センターおよび高い一人当たり医療費を背景に、3Tおよび実験的7T設置の最高密度を誇っています。CMSは2032年まで年間5.6%の国内医療費成長を予測しており、この動向がこれらの主要拠点における継続的なフリート更新を資金面で支えています。北東部および西海岸のプロバイダーは強固な資本基盤によりソフトウェアサブスクリプション費用を相殺できるため、AIの早期ロールアウトを実行しています。これらの地域の患者は診断プロセスの初期段階でMRIを受診し、国平均を上回る利用水準をもたらしています。
農村部コミュニティは人口の約20%を占めているにもかかわらず、2010年以降100施設超の病院閉鎖を経験しており、州の保健機関がポイント・オブ・ケアソリューションの補助金交付を迫られる画像診断過疎地帯が生まれています。Hyperfineおよびその他のポータブルベンダーは、超低磁場ユニットをインフラ改修なしに重症患者受け入れ病院に神経画像診断を提供するブリッジテクノロジーとして位置づけています。南部および中西部の州は複合的な動態を示しており、都市部では3Tアップグレードへの投資が進む一方、農業地域では人員不足の問題が続いています。地域の必要証明書(CON)制度の改革が規制を緩和し、外来開発業者が成長する郊外近くに画像診断センターを開設できるようになっており、今後5年間で地域のスキャンボリュームを押し上げる変化が見込まれます。
メディケア・アドバンテージの普及率は地域によって大きく異なり、フロリダ州では55%を超える一方、ワイオミング州では25%未満にとどまっており、新技術に対する償還ニーズを左右しています。メディケイド拡大に積極的な州も需要を促進しており、カリフォルニア州の地域病院は補完的支払いを活用してヘリウムフリーマグネットを脱炭素化への取り組みの一環として導入しています。カリフォルニア州のSutter Health–GEの300施設規模の契約は、ベンダー・プロバイダーの提携が州全体にAI機能を拡大する手法を示しており、中部大西洋岸の医療システムは地域の営利チェーンからの競争圧力に対抗するために同様の契約を追求しています。
規制環境
米国におけるMRIシステムは、米国食品医薬品局(FDA)の医療機器・放射線保健センター(CDRH)によって規制されている。従来型の磁気共鳴診断機器は一般にクラスII機器(21 CFR 892.1000)として規制され、商業化前に510(k)クリアランスが求められることが多い。実質的同等性のない機器については、リスク判定に応じて臨床試験に治験機器免除(IDE)が必要となる場合がある。
コンプライアンスへの期待は、調和された品質システムへの移行も進んでいる。FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に施行され、ISO 13485:2016に整合した要件を組み込み、OEMの設計管理、サプライヤー資格、市販後プロセスに影響を与えている。同時に、MR環境における安全性のための試験およびラベリングに関するFDAガイダンスは、病院や外来画像診断センターにおけるラベリング、アクセサリーの互換性、施設安全対策に引き続き影響を及ぼしている。
バリューチェーン分析
米国のMRIバリューチェーンには、超電導磁石、冷凍技術または密閉型磁石技術、グラジエントおよびRFサブシステム、コイル、電子部品の上流サプライヤーが含まれ、その後にOEMによるシステム統合、ソフトウェア構成、品質保証が続く。価値の集中は最終組立および統合、ワークフロー・再構成ソフトウェア、設置サービス(必要に応じたサイト計画やRFシールディングを含む)、大規模医療システムの稼働率とフリート標準化を支えるライフサイクルサービス契約に見られる傾向がある。
高磁場磁石アセンブリや特定の精密サブシステムは、欧州や日本の確立された製造拠点から輸入されることが多いため、調達動向は主要な差別化要因のままである。流通とサービスは、OEMのフィールド組織やサードパーティサービスプロバイダーを通じて行われる。FDAのサプライチェーン耐性室(OSCR)も医療機器サプライチェーン監視の制度的な支柱となっており、サプライヤーの多様化、部品の入手可能性、稼働中設備の性能に関する遠隔監視の戦略的重要性を強化している。
競争環境
米国MRI市場は中程度の集中度を示しており、GE HealthCare、Siemens Healthineers、およびPhilipsの3社の多国籍企業が最も幅広いポートフォリオを擁しています。各社は年間10億米ドル以上を研究開発に投資し、サービス収益を確保するエンタープライズ契約を締結しています。GEはSutter Healthと7年間のシステム全体の画像診断リフレッシュ契約を締結し、別途RadNetと提携して二桁台の生産性向上を見込むSmartTechnology AIスイートのパイロットを推進しています。Siemensは深層学習再構成技術DeepResolveとマグネットの耐用期間中のソフトウェアアップデートをバンドルするオープンサブスクリプションモデルで対抗しています。Philipsは持続可能性に注力しており、BlueSealヘリウムフリーマグネットは世界的なヘリウム不足に関連したダウンタイムを最小化します。
ディスラプターはニッチなペインポイントを攻略しています。United ImagingはuMR Jupiter 5TスキャナーのFDA認可を取得し、サイト計画期間を数ヶ月から数週間に短縮するホワイトグローブ(丁寧な)デリバリーモデルを提供しています。Hyperfineは脳卒中ユニットでのベッドサイド神経画像診断を事業化しており、主要製品を自社で侵食することなく複製することが既存企業には困難なワークフローを構築しています。特許活動は活発であり、Philipsは2024年の1年間だけで欧州特許庁に594件の医療技術出願を行い、マグネット設計、AI、およびワークフローオーケストレーションにおける継続的な競争激化を示しています。
価格競争は中磁場システムを中心に激化しており、Canon、Fujifilm、Esaote、およびNeusoft等の多数のベンダーがより低いコストで堅牢な性能を提供しています。サービスの差別化は、コイル故障を予測し、ダウンタイムが発生する前にメンテナンス部品を提案するリモートモニタリングを通じて実現しています。第2層の病院は複数ブランドが混在するフリートを合理化するためにマルチベンダーサービス契約を検討しており、OEMはハードウェア販売以外の価値を証明することを求められています。全体として、市場競争はハードウェア、ソフトウェア、およびライフサイクルファイナンシングをプロバイダーのコスト制約と品質指標に沿った単一の提案へと統合するサプライヤーに報いる構造となっています。
米国磁気共鳴画像診断業界リーダー
-
Fujifilm Holdings Corporation
-
Siemens Healthcare GmbH
-
GE HealthCare
-
Canon Inc.(Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
米国磁気共鳴画像市場 このレポートでカバーされる企業
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon Inc. (Canon Medical Systems)
- Fujifilm Holdings Corp. (incl. Hitachi MRI)
- United Imaging Healthcare
- Shenzhen Anke High-Tech
- Esaote
- Neusoft Medical Systems Co.
- Aurora Imaging Technology
- Fonar Corp.
- Hyperfine, Inc.
- Bruker Corp.
- Imris (Deerfield Imaging)
- Aspect Imaging
- Paramed Medical Systems
- Medtronic plc (MRI-guided surgical systems)
- Insightec Ltd. (MRI-guided focused ultrasound)
- Hitachi Ltd. (legacy installed base)
- Synaptive Medical
- Time Medical Systems
市場機会と将来展望
買い替え需要と近代化は、ベンダーやサービスパートナーにとって広範な対象プールを生み出しており、特に2025年に報告された放射線技師の欠員率18.1%と並んで、医療提供者がスループットと人員配置効率に注力する中で顕著である。AI対応の再構成やワークフロー自動化は、中磁場・高磁場アップグレード(1.5Tおよび3T)における空白領域を開き、医療提供者は部屋を増やさずに検査能力を高めることができる。こうした企業レベルの購買パターンは、GE HealthCareとSutter Healthとの7年契約のような合意に見られ、300施設を対象とし、ソフトウェア・サービス・標準化のバンドル化を反映している。
持続可能性を重視した選択は、新規設置および更新サイクル全体において短期的な機会を拡大しており、ヘリウムフリーまたは実質的にヘリウムフリーの磁石設計や低エネルギー運用を含む。Siemens Healthineersの実質的にヘリウムフリーなMAGNETOM Flow 1.5Tプラットフォームや、AI心臓計画とMR対応放射線治療シミュレーションにわたるPhilipsのソリューションといった最近のFDAクリアランスおよび2026年の発売は、MRIの用途を通常の診断を超えて腫瘍治療ワークフローや、より標準化された各施設での心臓MR導入へと広げる製品経路を示している。
最近の産業開発事情 米国磁気共鳴画像市場
- 2026年5月:PhilipsがFDA 510(k)クリアランスを取得したPhilips 4D MR-RTを放射線治療シミュレーション向けに導入。この発売はMR対応放射線治療計画能力を拡大し、AI・造影統合がワークフロー効率と精度を高める。
- 2026年2月:SIGNA Sprint Elite 1.5T MRIがInovaにて心臓、腫瘍、小児画像診断向けにクリアランス・導入された。この能力追加は、米国の主要病院ネットワークにおけるGEのAI対応パイプラインを強化し、複数拠点への拡張性の可能性を持つ。
- 2026年1月:Magnetom Flow 1.5T MRIプラットフォームがFDAクリアランス(実質的にヘリウムフリー)を取得。持続可能性を重視したシャーシのアップグレードは、米国市場における低ヘリウム・ヘリウムフリー磁石への傾向を示し、ヘリウムフリー技術の広範な採用を支える。
米国磁気共鳴画像市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場とは病院、画像診断センター、および類似の医療施設において米国内で販売・設置された新規磁気共鳴画像診断(MRI)スキャナーの価値であり、販売年の現行米ドルで計上されます。
対象範囲の除外事項:サービス契約、ソフトウェアのみのアップグレード、別途販売されるコイルおよび消耗品、ならびに再生品または中古MRIシステムからの収益は除外します。
セグメンテーション概要
- アーキテクチャ別
- 閉鎖型MRIシステム
- 開放型MRIシステム
- ワイドボアMRIシステム
- 四肢MRIシステム
- 磁場強度別
- 低磁場MRIシステム(0.3T以下)
- 中磁場MRIシステム(0.3T〜1.0T)
- 高磁場MRIシステム(1.5T)
- 超高磁場MRIシステム(3T)
- 極超高磁場MRIシステム(7T以上)
- 適用分野別
- 腫瘍学
- 神経学
- 循環器学
- 消化器学
- 筋骨格系
- その他の適用分野
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、米国全体の需要と価格設定について現実的な範囲を設定するために使用されます。公的な医療利用および支払いシグナルを参照し、それらを機器の導入状況と照合することで、MRIが米国の医療現場で実際にどのように使用されているかと仮定が整合するようにしています。
主要な参照資料には、メディケア・メディケイドサービスセンター(CMS)のデータセットおび料金表、CDCの健康統計、FDAの機器および安全性に関するコミュニケーションページ、ならびに画像診断の強度を相互確認するためのOECD健康指標など、有料購読を必要としない情報源が含まれています。また、公開ファイリングにおける病院および医療システムの設備投資予算注記、認定協会の出版物、査読済み放射線学ジャーナル、および信頼性の高い報道機関の報道を活用して、更新サイクルに関する記述を検証しました。企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する一部の有料購読は、タイムラインおよび商業化シグナルの確認に使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、公開データからは観察が困難な事項、特に磁場強度別の平均販売価格の範囲、更新対拡張の購入トリガー、および米国における外来画像診断センターと病院の調達の違いを検証することに重点を置きました。プロバイダー、放射線科オペーションリーダー、生物医学エンジニアリングチーム、ならびに流通・サービスチャネルの関係者と幅広く対話し、償還および利用の実態が反映されるよう確認作業は米国固有の内容に限定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:13% |
| 中位層:46% | 部門・ユニットリーダー:37% |
| 中小規模プレーヤー:17% | マネージャー:50% |
市場規模算定および予測
規模算定は、画像診断手技件数、施設の能力増強、および設置済みベースの経年に連動した更新活動から米国のMRI需要を再構築するトップダウン構築から始まります。その需要プールが形成されると、システムあたりの典型的なスループットおよびMRIに留まる検査の割合と隣接モダリティへの移行割合によって、ユニット需要に変換されます。
数値の信頼性を確保するため、チャネルチェックで議論されたサンプリングされたユニット出荷数、プロバイダーの購入パターン、および主要構成における実用的な平均販売価格×数量の積み上げなど、選択的なボトムアップ近似値用いて合計を裏付けています。最も重要な入力項目には、メディケアおよび民間保険の償還動向、外来画像診断センターの拡大、マグネットの稼働率とスケジューリング強度、磁場強度ミックスの変化(例:1.5T対3T)、ならびにヘリウムおよび部品の入手可能性に連動した価格変動が含まれます。予測は専門家の見解に支持されたシナリオ分析を用いて作成され、単発の調達急増が将来に投影されないようトレンドロジックを用いて平滑化されました。ボトムアップの視認性が薄い箇所では、最終実行を確定する前のフォローアップコールで再検証された保守的な採用シェアによってギャップを処理しました。
データ検証および更新サイクル
アウトプットは、手技件数の成長、施設拡張ニュース、ならびに米国市場における短期的な供給変化を説明し得る輸入・生産指標など、独立したシグナルと照合されます。差異が大きいと判断された場合、仮定を再検討し、ユニットから収益への換算を再計算し、明確な市場イベントによって変化を説明できない場合は回答者に再連絡します。
モデルのロック、入力値、および前年比の動きが承認前に検討される多段階の内部レビューが実施されます。レポートは年次で更新され、価格設定、更新サイクル、または購入予算に重大な変化をもたらすイベントが発生した場合には中間更新が実施されます。納品前に最新の公開情報を反映するための最終確認を行い、クライアントが米国MRIスキャナー市場の最新の見解を受け取れるようにしています。
Mordor Intelligenceの米国磁気共鳴画像診断市場規模と他の公表推計値との比較
米国のMRI市場の公表数値が大きく乖離して見えることがあるのは、各出版社が市場の定義を異なる形で設定し、ユニットから収益への換算方法も異なるためです。最大の乖離は通常、収益として計上されるものの定義、再生品機器の取り扱い方法、およびモデルが手技需要に基づくかサプライヤーの出荷仮定に基づくかによって生じます。
一部の推計はサービス契約、ソフトウェアアップグレード、またはコイルおよびアクセサリーまで対象範囲を拡大しており、スキャナーの出荷数が安定していても合計が自然に膨らみます。Mordor Intelligenceでは、価値を米国の医療施設に販売された新規の工場製造MRIシステムに限定し、インタビューで検証された更新サイクルチェックおよび構成レベルの平均販売価格範囲を用いて合計の整合性を維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.2億米ドル(2025年) | |
| 地域コンサルタントA | 20.0億米ドル(2024年) | 特定のシステムタイプを除外するより狭い製品定義を採用し、古い平均販売価格の仮定を適用した上で、完全な更新サイクルチェックを行わずに限られた出荷シグナルから米国の数値を推計しています。 |
| 業界専門誌B | 20.9億米ドル(2024年) | グローバルから米国へのシェア分割と単一の需要代理変数に依存しており、ユニット成長が緩やかな場合でもスキャナーの平均販売価格と収益を動かす外来拡大や構成ミックスの変化を見逃す可能性があります。 |
3つの数値の乖離は主に対象範囲の選択と、ユニットおよび稼働率から収益への換算方法によって説明されます。需要を米国の手技・能力シグナルに結びつけ、実用的な平均販売価×数量チェックでストレステストを行うことで、推計値は再確認・更新可能な入力値に対して追跡可能な状態を維持しています。
レポートで回答される主要設問
米国磁気共鳴画像診断市場の規模はどのくらいですか?
米国磁気共鳴画像診断市場規模は2026年に38億3,000万米ドルに達し、CAGR5.88%で成長して2031年までに51億米ドルに達することが見込まれています。
最大のシェアを持つMRIアーキテクチャはどれですか?
閉鎖型ボアシステムは、優れた画像品質とスキャン汎用性を背景に、2025年の米国MRI市場シェアの77.62%を占めました。
米国磁気共鳴画像診断市場における主要企業はどこですか?
Fujifilm Holdings Corporation、Siemens Healthcare GmbH、GE HealthCare、Canon Inc.(Canon Medical Systems Corporation)、およびKoninklijke Philips N.V.が米国磁気共鳴画像診断市場における主要企業です。
市場成長を制限する主な課題は何ですか?
認定MRI診療放射線技師の不足が最も差し迫ったボトルネックであり、2025年の空席率は18.1%に達しています。