
医療機器校正市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
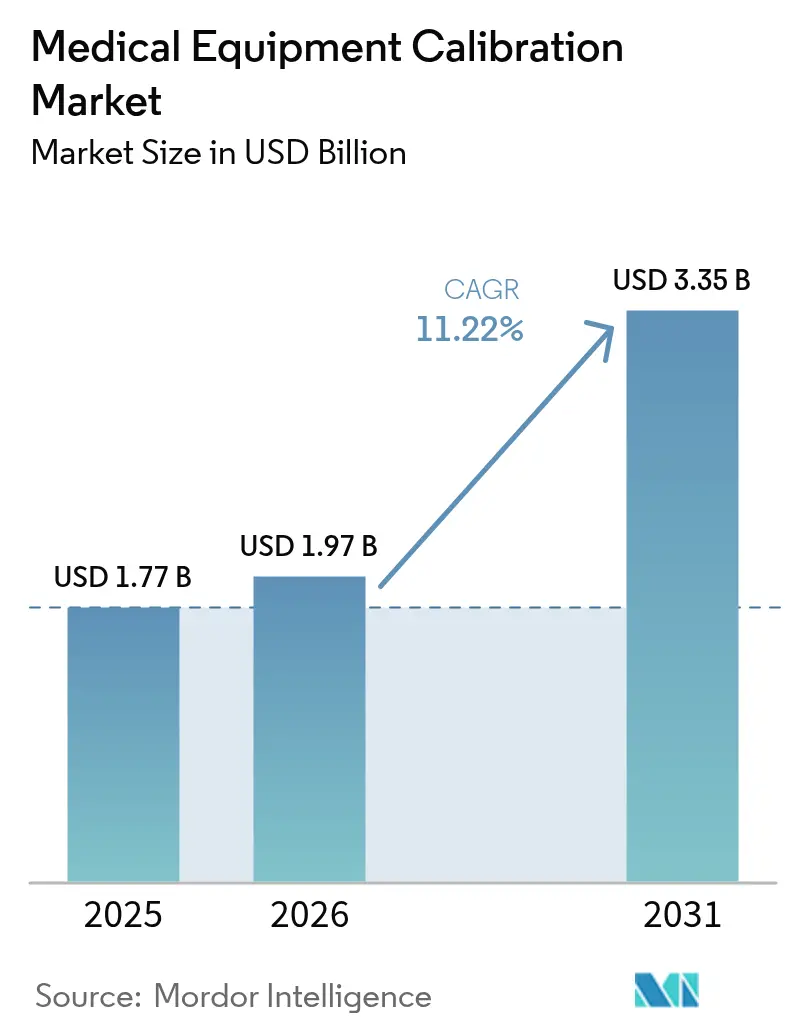
| 市場規模 (2026) | 1.97 十億米ドル |
| 市場規模 (2031) | 3.35 十億米ドル |
| Growth Rate (2026 - 2031) | 11.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器校正市場分析
医療機器校正市場の2026年における市場規模は19億7,000万米ドルと推定され、2025年の17億7,000万米ドルから成長し、2031年には33億5,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 11.22%で成長します。
需要は三つの収束する力によって牽引されています。すなわち、より厳格なグローバル品質規制、急速な技術更新サイクル、そして先進的な医療インフラの着実な普及です。2026年に発効するFDA品質マネジメントシステム規制の改正により、米国の規則がISO 13485:2016と整合され、追跡可能な校正記録の必要性が強化されます。AI対応イメージング機器、人工呼吸器、ネットワーク接続型モニターへの設備投資は医療機器校正市場を拡大させます。なぜなら、出荷される新規デバイスはすべて下流の校正要件を伴うからです。また、病院は価値に基づくケアの下でデバイス精度指標に診療報酬を連動させており、校正を運営予算に一層組み込んでいます。
主要レポートの要点
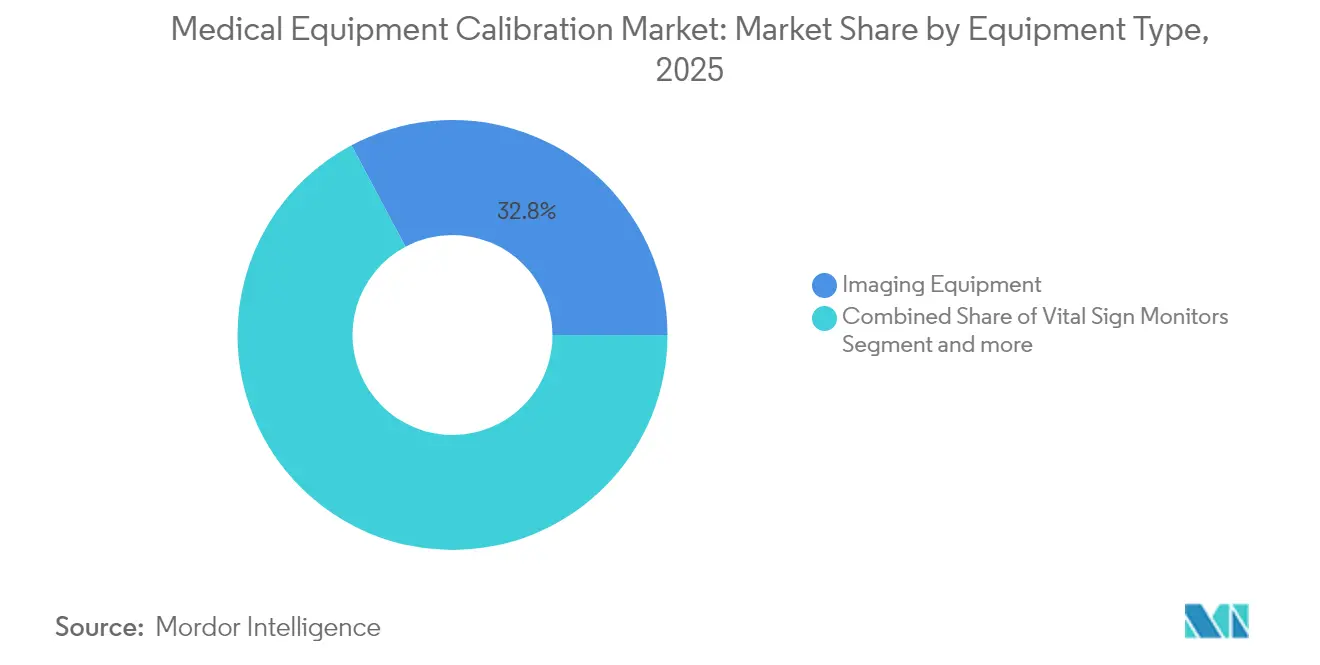
- 機器タイプ別では、イメージング機器が2025年の医療機器校正市場シェアの32.78%を占め、バイタルサインモニターは2031年に向けてCAGR 13.73%で成長しています。
- サービスタイプ別では、OEMが2025年に市場の51.12%を支配し、サードパーティ企業は2031年にかけてCAGR 13.96%で最速の成長を記録しています。
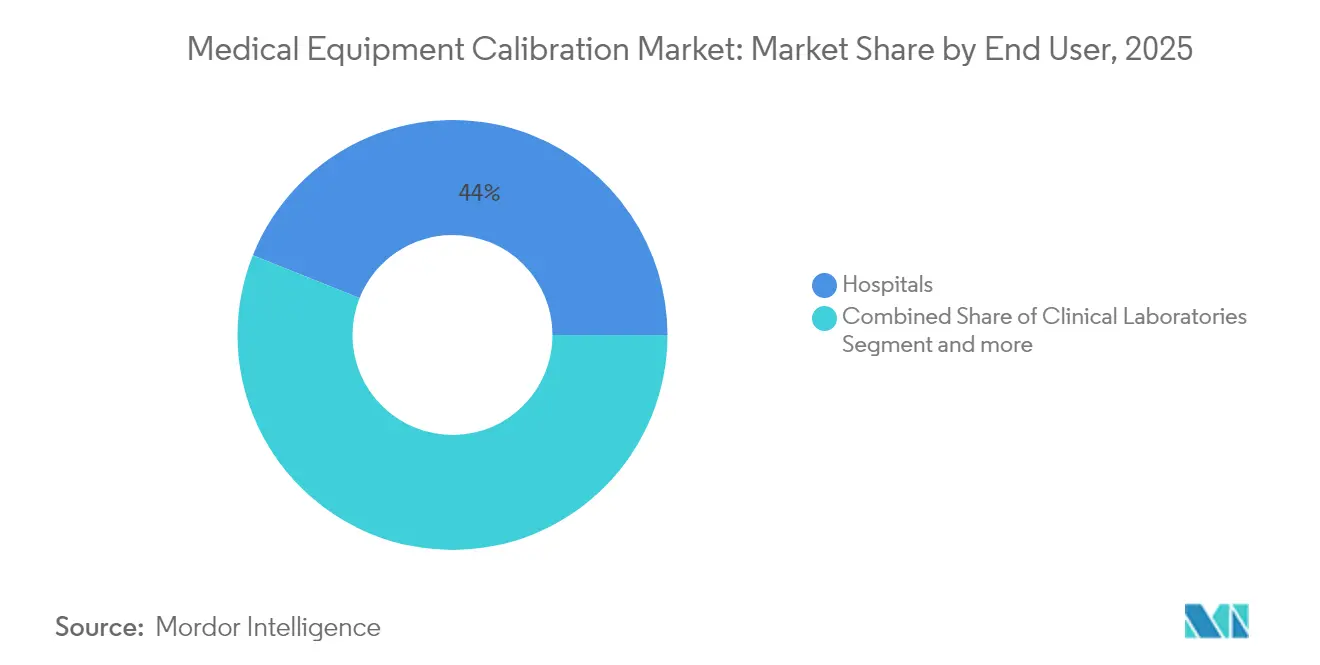
- エンドユーザー別では、病院が2025年の医療機器校正市場規模の43.95%のシェアを占め、在宅ケアおよびポイント・オブ・ケア環境はCAGR 15.71%で2031年まで拡大しています。
- 地域別では、北米が2025年に39.12%の収益でリードし、アジア太平洋は2031年にかけてCAGR 12.14%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なグローバル規制 | +2.8% | 北米およびEUでの早期採用を伴うグローバル | 中期(2~4年) |
| 高価値イメージング機器および生命維持システムの導入基盤の拡大 | +2.1% | 先進市場に集中したグローバル | 長期(4年以上) |
| デバイスのダウンタイムを削減する予防保全契約 | +1.9% | 主に北米およびEU、APACへ拡大中 | 中期(2~4年) |
| マイクロ校正を可能にするIoT連携自己診断センサー | +1.7% | APACが中核、北米へのスピルオーバー | 長期(4年以上) |
| 精度KPIへの診療報酬連動による価値に基づく調達 | +1.5% | 北米およびEU、APACでのパイロットプログラム | 中期(2~4年) |
| フィールド校正キットを必要とする在宅・POCデバイス | +1.2% | 北米での最速採用を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なグローバル規制が校正の標準化を推進
規制の調和は、校正のトレーサビリティを品質監査およびデバイス承認に組み込むことで、医療機器校正市場を高度化させます。FDA QMSRはISO 13485:2016を反映し、二重コンプライアンスのサイロを排除し、文書化の深度を拡大しています。[1]米国食品医薬品局、「品質マネジメントシステム規制最終規則」、fda.gov 欧州のMDRおよびIVDRは、基本的な安全確認をはるかに超えた同等のファイル保管義務を課し、サプライヤーにすべての校正イベントの保管連鎖記録の維持を求めています。中国のNMPA改革は同じ基準と連動しながら、国内臨床試験の要求を追加し、国内外の研究機関に新たな認定業務を生み出しています。規制当局はサイバーセキュリティにも監督を拡大しており、米国のガイダンス草案では「サイバーデバイス」に対するソフトウェア部品表の提出を求めているため、校正ルーティンにはセキュリティ検証ステップが増加しています。[2]医療計測機器振興協会、「医療機器におけるサイバーセキュリティ」、aami.org これらの相互に絡み合う規則は、調達、サービス契約、および技術者トレーニングを総体的に再形成しています。
高価値イメージング機器および生命維持システムの導入基盤の拡大
病院の設備投資予算は現在、AI対応CT、MRI、および人工呼吸器プラットフォームを中心に展開されています。PhilipsのヘリウムフリーMRIアーキテクチャは運用コストを削減しますが、従来の1,500リットル容器に代わる7リットルマグネットに対応する新たな校正プロトコルが必要です。[3]Philips NV、「BlueSealマグネット技術」、philips.com GE HealthCareとNVIDIAの自律型X線および超音波に関する提携は、ソフトウェアモデルが機械部品と同じトレーサビリティを必要とするため、さらなる校正レイヤーを追加します。これらのイノベーションはデバイスのバリアントを増加させ、サービスミックスをアルゴリズム検証、IoTセンサー確認、マルチモーダル性能テストへとシフトさせることで医療機器校正市場を拡大します。新興の生命維持システムはリアルタイムフィードバックループを組み込んでおり、患者の安全を守り、価値に基づくサービス契約で交渉された稼働時間保証を維持するために、より頻繁なマイクロ校正が求められます。
デバイスのダウンタイムを削減する予防保全契約
病院は場当たり的な修理から、校正、ソフトウェア更新、部品交換を定額予算にまとめた複数年の価値パートナーシップへと移行しています。Siemens HealthineersとナントのUniversity Hospital(5,990万米ドル相当)との12年間の契約は、稼働時間を保証し、計画外ダウンタイムにペナルティを結びつける取引の典型例です。OEMダッシュボードやIBM Maximoなどのサードパーティプラットフォームを通じて提供される予測分析は、精度が低下する数週間前にドリフトを予測します。このアプローチは労働力を節約し、在庫計画を改善し、校正を年次確認ではなく継続的なデータループに組み込みます。その結果、医療機器校正市場はスコープと粘着性の両方を獲得します。
マイクロ校正を可能にするIoT連携自己診断センサー
組み込みセンサーは、回路温度、流量、電圧安定性に関するリアルタイムフィードバックをケアチームに提供します。例えば、PhilipsのMRI向けe-Alertsは異常をリアルタイムで検知し、障害が患者スケジュールを乱す前にサービスを手配します。センサーテレメトリは、各アラートが予防点検と完全再校正の間隔を縮めるターゲット型マイクロ校正を引き起こすため、医療機器校正市場を拡大させます。採用はアジア太平洋で最も速く、新設のグリーンフィールド病院が当初からネットワーク接続デバイスを指定していますが、北米のプロバイダーも人員不足の中で急速に追随しています。特定の輸入モニターへのバックドアアクセスに関する報告を受け、サイバーセキュリティが完全なリモート制御校正を依然として抑制していますが、セキュアなVPNトンネルとゼロトラストアーキテクチャがリスクを徐々に軽減しています。
制約の影響分析*
| 制約 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における高コストおよびスケジューリングの複雑性 | -1.8% | APAC新興市場、ラテンアメリカ、中東・アフリカ | 中期(2~4年) |
| ISO/IEC 17025認定技術者の不足 | -1.4% | グローバル、APACおよび新興市場で最も深刻 | 長期(4年以上) |
| リモート校正アクセスを制限するサイバーセキュリティ規則 | -1.1% | グローバル、北米およびEUで最も厳格な施行 | 短期(2年以内) |
| AIオートキャリブレーションのデータ整合性に関する懸念 | -0.9% | 主に北米およびEU、グローバルへ拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興市場における高コストおよびスケジューリングの複雑性
低所得地域の医療システムはライフサイクルサービスよりもハードウェア取得を優先します。サプライチェーンの混乱により、2024年には物流コストがメーカー収益の最大5%上昇し、輸入基準機器の校正費用が増加しました。地理的な広がりにより、技術者はサービス1日につき2日間の移動を要する場合があり、定期訪問を妨げ、医療機器校正市場を抑制しています。通貨変動は、ハード通貨建ての複数年契約をさらに複雑にします。大手プロバイダーは需要を集約するか、Trescalのようなグローバル企業に地域ハブの設立を促すことで、コスト負担を徐々に軽減しています。
ISO/IEC 17025認定技術者の不足
デバイスの複雑性が増す一方で、トレーニングのパイプラインは縮小しています。20%近くに達する欠員率はサービスのリードタイムを延ばし、世界的に価格を押し上げる残業割増賃金を強いています。認定取得にはサイバーセキュリティ、リスクベース思考、クラウド分析の専門知識が求められるようになり、新規参入者のハードルが上がっています。プロバイダーは自動化でギャップを埋めています。例えば、Tektronix CalWebは自動テストベンチを稼働させ、結果をコンプライアンスダッシュボードに送信することで、現地作業時間を半減させます。それでも、人材不足は医療機器校正市場がどれだけ速くスケールできるかに上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
イメージングシステムが地位を維持しながらモニターが急成長イメージングプラットフォームは2025年の医療機器校正市場の32.78%を占め、ガントリーアライメントから線量校正に至る広範な校正タッチポイントを反映しています。ソフトウェアの改訂とハードウェアの改修はそれぞれ増分的なサービス収益を生み出し、長期契約を固定化します。アルゴリズムによるイメージング手法は、古典的な幾何学的確認を超えたビデオレートの調整を追加し、スコープを拡大します。一方、バイタルサインモニターは在宅ケアの採用がユニット数を増加させるため、CAGR 13.73%を記録しています。居間に出荷されるすべてのモニターは、医療機器校正市場を非施設環境に拡大し、ポータブルフィールド校正キットを必要とします。ヘリウムフリーグラジエントMRI、AI対応超音波、接続型輸液ポンプはすべて専用手順を必要とし、専門家需要を固定化します。
ネットワーク接続デバイスの急速な普及により、校正はセンサー、組み込みファームウェア、クラウドAPIを日常的にカバーするようになっています。輸液ポンプは流量精度のために重量測定校正に依存しており、ファームウェアパッチはコンプライアンスの時計をリセットします。人工呼吸器の校正はパンデミック中に注目を集め、集中治療室における重要な安全対策として引き続き重視されています。外科用器具および臨床検査機器は安定した成長を維持し、医療機器校正市場内の収益の多様性を補完しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


サービスタイプ別:
OEMがリードし、サードパーティのニッチが拡大OEMは2025年の医療機器校正市場シェアの51.12%を支配し、組み込み診断と独自ソフトウェアのアンロックから強みを引き出しています。多くのOEMプランはファームウェア更新、サイバーセキュリティパッチ、軽微な修理をバンドルし、リスク回避を重視する病院にとってワンストップソリューションとなっています。サードパーティプロバイダーは、独立系クリニックに低コストとマルチベンダー対応を提案することで年率13.96%成長しています。また、OEMの競合他社が時に外注するレーザー出力校正や電気医療安全性などのニッチな専門知識を開発しています。
院内検査室は、機器群が専用ベンチを正当化できる非常に大規模な病院ネットワーク内で繁栄しています。日常業務をオンサイトに維持しながら、複雑なモダリティをOEMや専門企業に戻すハイブリッドな取り決めが登場し、柔軟性をもたらしリスクを分散させています。デジタルポータルは3つのモデル全体でコンプライアンス文書とサービスリマインダーを管理し、それらを単一の監査証跡に統合することで、医療機器校正市場における総支出を拡大しています。
エンドユーザー別:
病院のコアが分散ケアの勢いに直面病院は2025年に43.95%の収益を占め中心的な存在であり続けています。これは、カテーテル検査室の透視装置や陽子線治療装置などの高度急性期デバイスが実体のある施設内に留まるためです。価値パートナーシップ契約は数百台のデバイスにわたる稼働時間を保証し、予測可能なサービスウィンドウを生み出します。検査室は、検査精度を維持するために頻繁なアライメントを必要とする生化学分析装置や血液検査装置の形でボリュームを追加します。
在宅ケア、外来、OEM検査室は、支払者が患者に近い場所でのケアを推進するにつれて年率15.71%成長しています。ポータブル透析装置、血糖値計、胎児モニターが住宅や外来クリニックに移行し、軽量フィクスチャとクラウドログ証明書を重視する新たな校正ワークフローを引き起こしています。救急隊員が採用するポイント・オブ・ケア分析装置は移動環境での校正タスクを導入し、医療機器校正業界の景観を広げ、堅牢な校正キットを必要としています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米医療機器校正市場
北米は2025年に世界収益の39.12%を創出し、ISO 13485への早期適合およびFDAの定期サーベイランス監査によって支えられています。調達チームはISO/IEC 17025認定を義務付けるサービス条項をサービス契約に組み込み、高い参入障壁を確立するとともに、規模の大きい事業者に優位性をもたらしています。カナダの規制近代化およびメキシコの輸出志向型医療機器生産が地域的な追い風を加えています。北米の医療機器校正市場規模は、画像診断機器の刷新、遠隔ICUの展開、およびサイバーセキュリティ義務化と歩調を合わせて拡大する見込みです。
アジア太平洋医療器校正市場
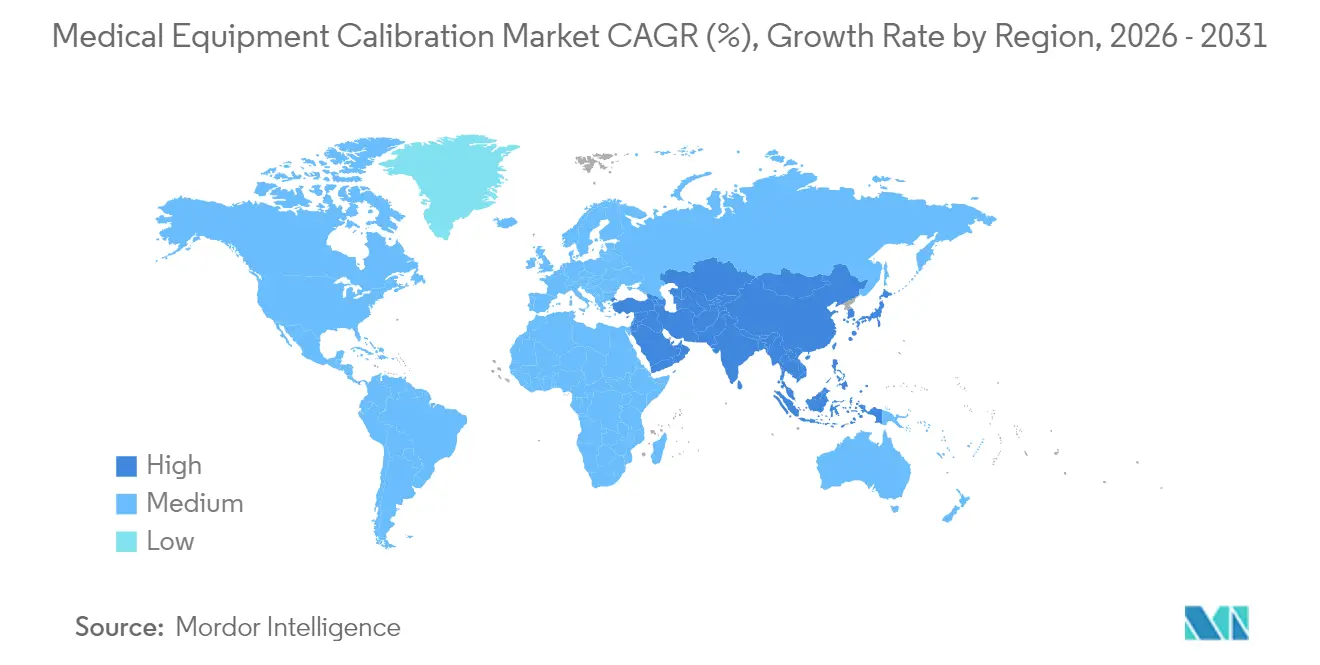
アジア太平洋地域は12.14%のCAGRで急速に成長しており、中国、インド、韓国における製造拠点の拡大、および東南アジア全域での新規病院建設が成長を牽引しています。高度生産の国内化を促す政府インセンティブにより、サプライヤーは国内校正能力の構築を進め、国境を越えた合弁事業を活性化させています。日本の高齢化社会は画像診断機器の高い利用率を促進し、一方でASEAN医療機器指令は10カ国にわたる書類手続きを簡素化し、ベンダーのオンボーディングを加速させています。これらの要因が相まって、医療機器校正市場は地域全体に定着しつつあります。
欧州・中東・アフリカおよび南米医療機器校正市場
欧州は大規模な導入済み機器基盤と詳細な規制の枠組みを有しています。MDRおよびIVDRの改定により、校正の対象が放射線科から体外診断薬にまで拡大し、業務量の増加とサービス契約期間の長期化をもたらしています。ドイツの輸出パイプライン、フランスの病院投資、および英国のブレグジット後の規制整合努力が、総じて需要を高水準に維持しています。持続可性への志向により、ヘリウムフリーMRIなどの新たな校正手法が普及する余地が生まれ、従来の冷却・クライオジェン点検が時代遅れとなりつつあります。一方、中東、アフリカ、南米では、老朽化した機器群の更新および新規三次医療センターの建設を背景に、相対的に速い成長が見られますが、技術者不足と通貨リスクが普及を抑制しています。

規制環境
米国では、FDAの品質マネジメントシステム規則(QMSR)が2026年2月2日に施行され、ISO 13485:2016を参照規格として組み込み、機器製造およびサービス品質システム全体における校正のトレーサビリティおよび文書化要件を強化した。FDAの査察実施方法も変化し、QSITが廃止され、更新版のコンプライアンスプログラム7382.850が使用されるようになったことで、保守履歴、許容範囲外の影響評価、該当する場合の明確な使用前・使用後の校正記録といった証拠への注目が高まっている。
世界的には、ISO/IEC 17025が校正試験所の能力および国家計量機関(例えばNISTなど)へのトレーサビリティの主要な基準であり続けており、多くの入札や監査においてサプライヤー資格の判断基準となっている。欧州では、EU医療機器規則(MDR 2017/745)が測定機能を持つ機器のライフサイクル義務を強化しており、製造業者やサービス提供者は、認証機関による審査および市場後監視の要件に沿った、監査可能な校正・保守管理を維持することが求められている。
競合環境
医療機器校正市場は、多角化した産業グループ、OEMサービス部門、専門計量企業が混在しています。プライベートエクイティが支援するTrescalは、多国籍デバイスメーカーのフットプリントに対応できるグローバルネットワークを構築するため、2024年に4大陸にわたる1,310万米ドルの買収を完了しました。GE HealthCare、Siemens Healthineers、Philipsなどのメーカーは校正を企業全体のイメージング刷新にバンドルし、顧客を7年から12年のサイクルで固定化しています。IBMやBeamexなどのテクノロジー企業はAIを活用してドリフトを予測し、ターンアラウンドタイムを短縮し、ROIを実証しています。
新興経済圏では、数十の地元企業が電気安全試験と基本的な流量計を管理しており、断片化が続いています。統合業者はこれらのターゲットに目を向け、地理的な広がりと人材の深みを獲得しようとしています。サイバーセキュリティの認証が現在、受注決定に影響を与えており、ソフトウェアハッシュを検証し校正ファイルを暗号化できるプロバイダーが優遇されています。
医療機器校正業界リーダー
JM Test Systems Inc.
Tektronix, Inc.
Godrej.com
ISS Solutions, Inc(Biomed Technologies Inc.)
Fortive(Fluke)
- *免責事項:主要選手の並び順不同

医療機器校正市場
- Fortive
- Trescal
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Transcat
- Tektronix
- JM Test Systems
- TAG Medical
- BC Group International
- Beamex
- Keysight Technologies
- JPen Medical
- NS Medical Systems
- Medserve Ltd
- Godrej Biomed
- Biomed Technologies (ISS Solutions)
- TBS Group
- Aramark Services
- Pentax Medical Services
- Rigel Medical

市場機会と将来展望
実用的なホワイトスペース領域は、特に機器管理と校正トレーサビリティに関して、ISO 13485に準拠した校正管理を強化し、監査対応可能な文書をサービス提供の一部として整備することで、事業者が2026年のFDA QMSR変更への対応を実務化する支援となっている。病院や機器メーカーがより証拠密度の高い査察に備える中、より多くのモダリティおよび地域におけるISO/IEC 17025認定対象の需要が高まっており、手作業による記録処理を減らし、管理連鎖、不確かさの報告、許容範囲外判断におけるギャップを解消するワークフローツールへの需要も拡大している。
技術主導の機会は、デジタル化と連携型サービス提供に集中している。校正管理プラットフォームは、複数拠点の医療ネットワークや複数ベンダーの機器群を支援するために、完全性保護機能を含むクラウドワークフローとデジタル校正証明書へ移行しつつある。ドリフトや使用データの分析を用いた状態基準型の戦略、および該当する機器カテゴリー向けの接続センサーによるリモート校正は、固定間隔での現地訪問を超えて対応可能なサービスモデルを拡大させる一方、機器インターフェースや校正データへのアクセスを保護するサイバーセキュリティ対応プロセスへの需要も生み出している。
Recent Industry Developments in 医療機器校正市場
- 2026年2月:FDAの品質マネジメントシステム規則(QMSR)が施行され、ISO 13485:2016を参照規格として組み込み、品質監督において校正・保守の証拠がどのように評価されるかを変化させた。この移行により、トレーサブルな校正記録、体系的な許容範囲外影響評価、そして製造業者およびサービス提供者全体における監査対応能力を支える文書管理の厳格化の重要性が高まった。
- 2025年4月:JM Test Systemsが試験・校正能力の拡大を目的にAlabama Scale and Instrument, Inc.(ASI)を買収した。この買収により、サービス能力が拡大し、大量の機器群を運用する医療・生命科学分野の顧客に活用できる、はかり関連の専門性が加わった。
- 2025年3月:JM Test SystemsはBHD Instrumentationの買収を通じてカナダへ事業を拡大した。この拡大により、複数拠点を持つ顧客向けの地理的カバレッジが広がり、一貫した認定と文書化がサービス選定の中心となる規制対象の校正ワークフローに対する国境を越えた支援が強化された。


医療機器校正市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医療機器が臨床使用中に必要な精度限界内にあることを確認・調整する有償の校正活動を対象としており、コンプライアンスと患者安全を支える現地校正および工場返送校正作業を含む。
対象範囲外:規制対象外であり、医療診断または治療に使用されない、純粋な産業用機器および非臨床の消費者向け機器の校正は対象外とする。
セグメンテーション概要
- 機器タイプ別
- バイタルサインモニター
- 人工呼吸器
- 胎児モニター
- 心臓血管モニター
- イメージング機器
- 輸液ポンプ
- その他の機器
- サービスタイプ別
- 院内校正サービス
- サードパーティ校正サービス
- OEM校正サービス
- エンドユーザー別
- 臨床検査室
- 病院
- その他(在宅ケア、外来、OEM検査室)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、校正需要がどこから生じ、医療提供者全体での校正頻度を何が左右するかを把握することから始まる。用語やコンプライアンス要件の基盤とするため、FDAの医療機器・品質システムガイダンス、ISOおよびIEC規格の概要、CMSおよびOECDの医療制度統計、WHOの医療能力指標、各国保健省の公表資料などの公的資料を用いた。
これらの背景情報を規模算定のためのインプットへ転換するため、年次報告書や投資家向け説明資料、校正・計量関連団体の資料、査読済みの生体医工学分野の論文、さらに機器の稼働率や品質監査に関する信頼性の高い報道を確認した。有用な場合には、企業財務情報のための有料サブスクリプションツールや特許データベースを用いて、サービスミグの傾向や技術変化を確認した。このデスクリサーチのソースリストは例示であり、多くの追加の公的資料が相互確認と明確化のために使用された。
一次インタビューおよび調査
校正サービス提供者、病院・研究所のエンジニアリングチーム、品質・コンプライアンス責任者との一次的な議論を通じて、主要な機器カテゴリーにおけるサービス範囲、価格設定行動、再校正頻度を確認した。本市場が世界的なものであるため、規制圧力、外部委託の水準、および設置台数の増加が地域ごとにどのように異なるかも確認し、主要地域全体で前提条件が現実的な内容となるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):16% | APAC: 44% |
| ミドルティア:52% | 機能・部門リーダー:27% | EMEA:32% |
| 小規模プレーヤー:19% | マネージャー:57% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウン方式で構築されており、医療機器の設置台数と利用状況の指標を年間校正需要プールへ変換し、その後サービス価格設定の考え方を用いて収益へ変換している。モデルを管理可能な範囲に保つため、機器カテゴリー別のサンプル平均販売価格、サービスバンドルに関するチャネルからのフィードバック、公表収益分割が入手可能な少数のサービス提供者からの集計といった選択的なボトムアップチェックを用いて総額を裏付けた。
モデルに影響を与えた主要なインプットには、義務的な定期校正対象機器の割合、機器カテゴリー別の一般的な校正間隔、外部委託と内部作業の浸透度、現地校正対比工場返送校正の平均サービス単価、そして病院・臨床検査室における新規機器導入のペースが含まれる。一部の機器グループについて明確な公的データが不足していた場合には、関連カテゴリーを用いた上で、専門家レビューを通じて範囲を絞り込んだ。
予測には、想定される規制執行の強度、病院の資本支出サイクル、生体医工学チームの人材確保状況に連動した、基準・保守的・加速の各シナリオを用いたシナリオ分析を実施した。前提条件はその後、専門家の合意に合わせて調整し、成長が観測可能な能力や導入制約を上回らないようにした。
データ検証と更新サイクル
算出結果は、医療施設の増加、主要カテゴリーにおける医療機器出荷の勢い、報告されているサービス収益動向といった独立した指標と照合され、入力ドライバーと一致しない異常な変動についてレビューされる。差異が見られた場合は、単位の前提、通貨換算、およびサービス範囲が近接する保守作業へ移行し得た時点を再確認する。
承認前には複数段階の社内レビューが完了し、前提条件が大きく変化した場合には選定したインタビュー対象者との確認事項を再確認する。本レポートは年次で更新され、大きな規制変更、マクロ的事象、または病院支出の段階的変化が観測された場合には中間更新を行う。提供の直前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
他の公表推定値と比較したMordor Intelligenceの医療機器校正市場規模
医療機器校正の市場規模が発行元によって異なるのは、サービス範囲、エンドユーザー、通貨正規化の時期が必ずしも一致していないためである。また、あるいは、あるある推定値がバンドル化されたサービス契約を校正収益として扱う一方で、別の推定値は校正を修理や予防保守から分離して扱っている場合にも差異が生じる。
設置台数の増加、校正間隔の標準、そして校正専用収益と関連サービス分野との明確な区分を追跡することで、Mordor Intelligenceは、より広範な保守バンドルや非臨床機器業務によって膨張していない2026年の総額に到達している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.97 B (2026) | |
| グローバルコンサルティング会社A | USD 1.64 B (2024) | 2024年を基準年とし、OEM、サードパーティ、内部対応モデル全体にわたって校正サービスをバンドル化された提供物として重視しているように見え、価格設定や契約パッケージ化が、機器需要に基づく需要構築とは異なる収益タイミングを生じさせる可能性がある。 |
| 業界出版社B | USD 1.83 B (2025) | 2025年を基準年とし、サービスを提供モデル別にグループ化しているため、予防保守やコンプライアンス試験が地域全体で校正専用業務から一貫して分離されていない場合、対象範囲が広がる可能性がある。 |
数値のばらつきは主に、基準年の選択の違いと、校正が近接するサービス活動からどの程度厳密に分離されているかの違いを反映している。対象範囲を一貫させ、需要ドライバーを機器の需要と校正頻度に結び付けることで、結果は地域全体でより追跡しやすく、再現しやすいものとなる。


レポートで回答される主要な質問
2031年における医療機器校正市場の予測規模はどのくらいですか?
医療機器校正市場規模は、2026年から2031年にかけてCAGR 11.22%のもと、2031年までに33億5,000万米ドルに達すると予測されています。
現在最大のシェアを占める機器カテゴリーはどれですか?
CT、MRI、X線装置などのイメージングシステムが、医療機器校正市場において2025年のグローバル収益の32.78%を占めています。
サードパーティ校正プロバイダーがOEMサービス部門よりも速く成長しているのはなぜですか?
病院やクリニックがマルチベンダーのコスト最適化戦略を採用しており、医療機器校正市場においてサードパーティ企業は2031年にかけてCAGR 13.96%で成長しています。
FDAの新規制は校正需要にどのような影響を与えますか?
FDA QMSRは米国の規則をISO 13485と整合させ、より深いトレーサビリティを義務付け、文書化およびサービス要件を拡大しています。
どの地域が最も速い校正サービスの成長を見せますか?
アジア太平洋は、急速な病院建設と国内デバイス製造の拡大により、医療機器校正市場においてCAGR 12.14%を2031年まで記録すると予測されています。
世界的にサービス能力の拡大を遅らせている主なボトルネックは何ですか?
ISO/IEC 17025認定技術者の不足(一部地域では欠員率が20%近くに達する)が、プロバイダーがどれだけ速くスケールできるかを制限しています。
最終更新日:



