
外科機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
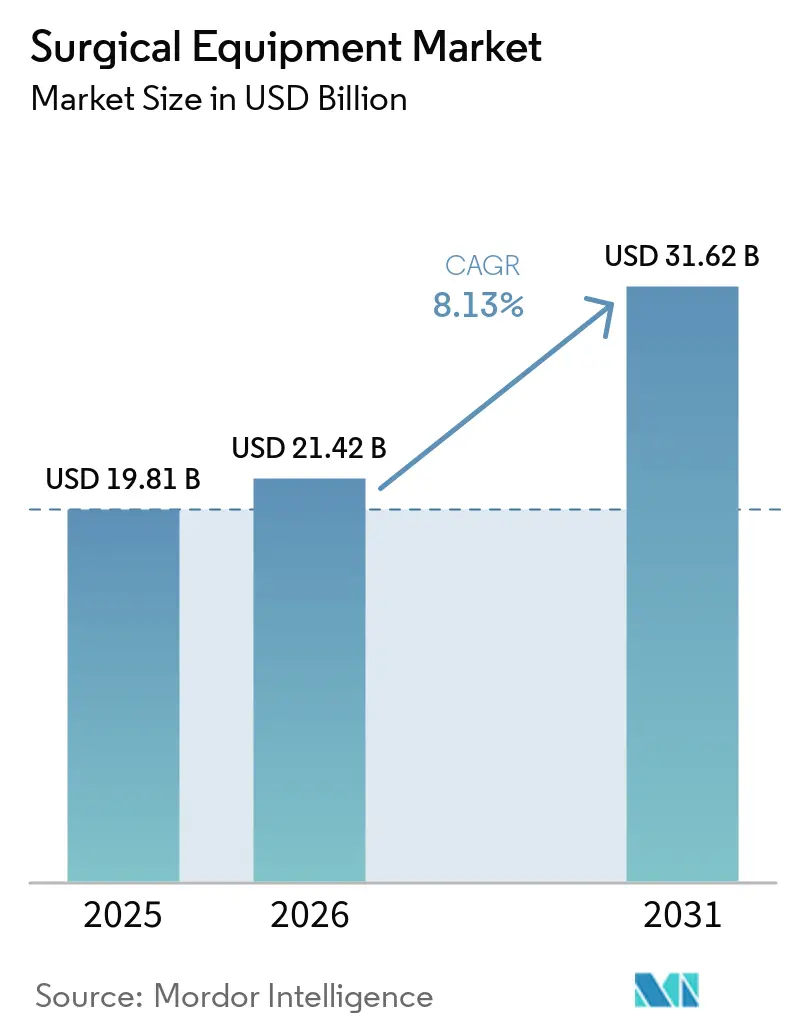
| 市場規模 (2026) | 21.42 十億米ドル |
| 市場規模 (2031) | 31.62 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
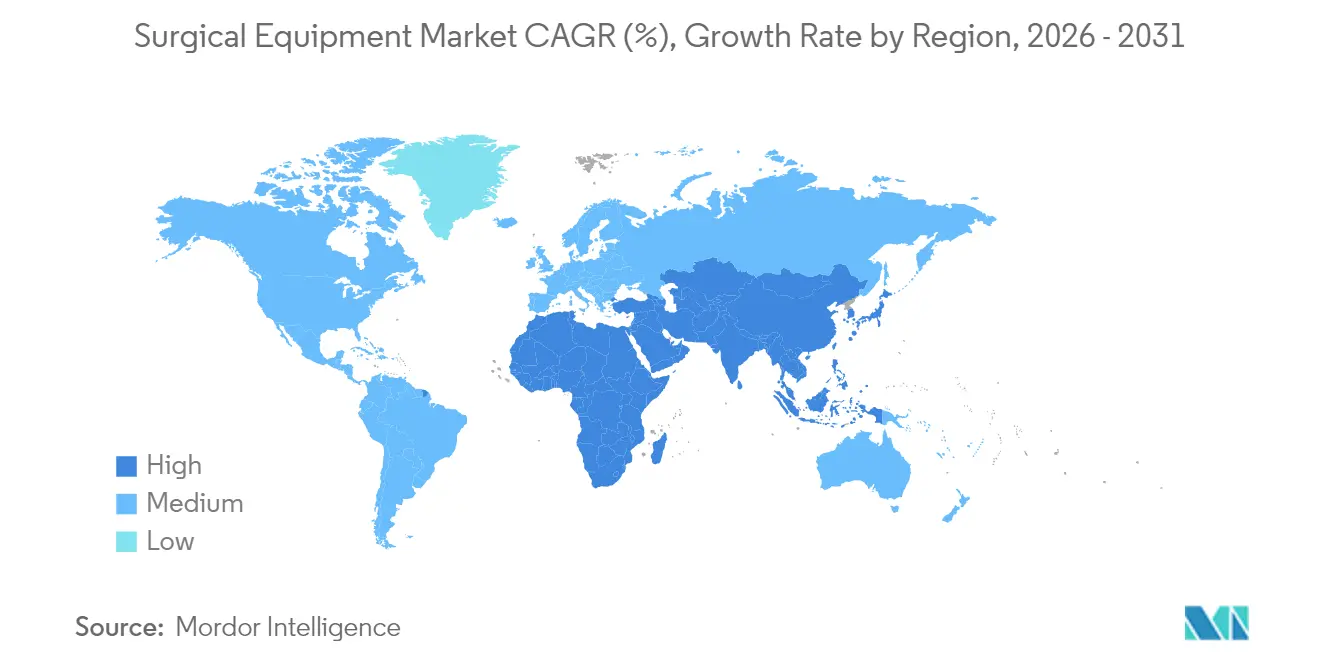
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
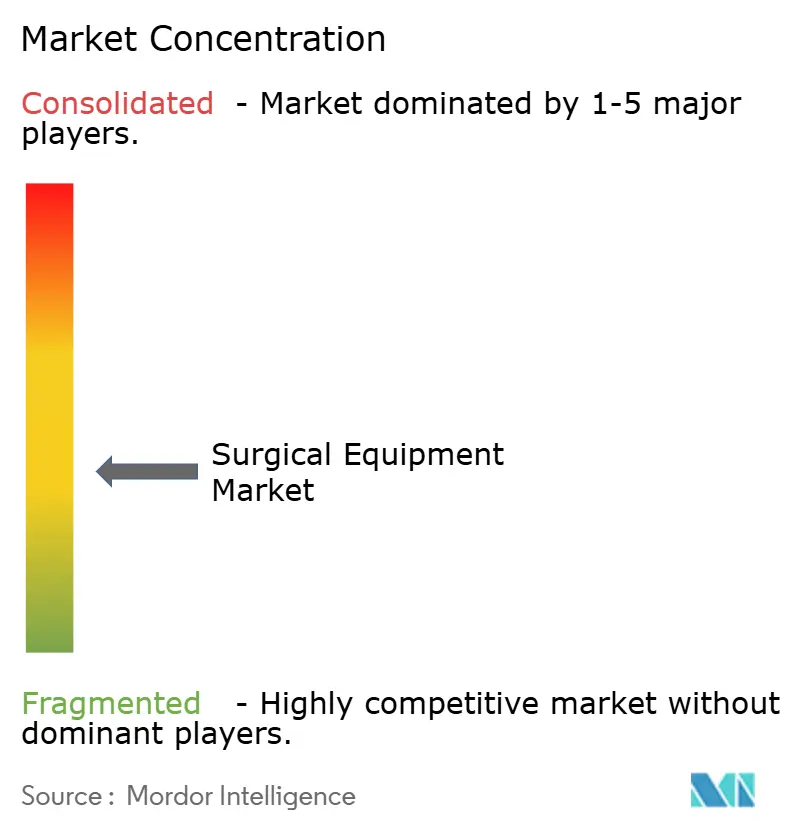
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外科機器市場分析
外科機器市場規模は、2025年の198億1,000万米ドルから2026年には214億2,000万米ドルに成長し、2026〜2031年にかけて8.13%のCAGRで2031年までに316億2,000万米ドルに達すると予測されています。
手術件数の増加が見通しを強化しており、低侵襲技術の急速な普及と外来手術センター(ASC)の存在感の高まりが市場を牽引しています。動力式・電気外科デバイスは、臨床医が切開・封止・凝固を一工程で行える器具を求める中、製品成長をリードする見込みです。アジア太平洋地域は最も速い地域拡大を記録する軌道にあり、中国とインドにおける設備増強と着実に増加する手術件数を反映しています。ニッチなイノベーターが外来設定向けにコンパクトかつワークフロー特化型のシステムで既存ブランドに挑戦する中、競争の激しさが増しています。病院やASCにおける資本制約が、サプライヤーを柔軟なファイナンスや手術ごとの価格設定へと誘導し、外科機器市場全体の購買ダイナミクスを再形成しています。
主要レポートのポイント
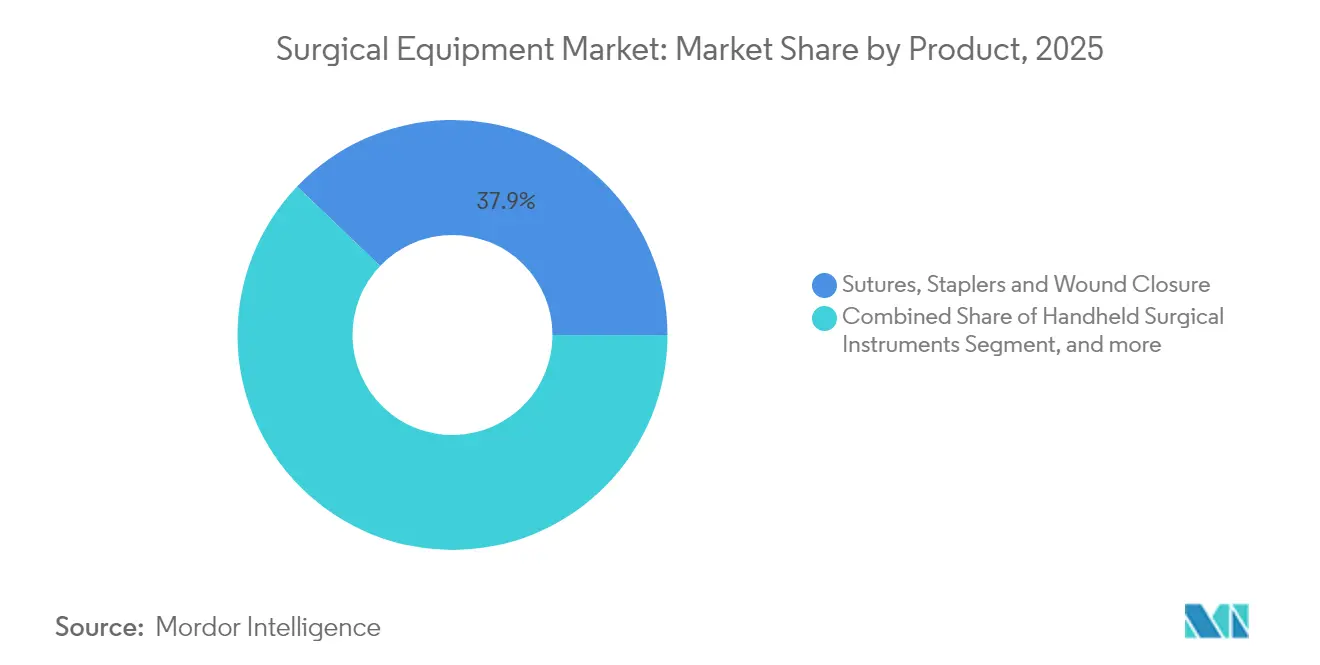
- 製品タイプ別では、縫合糸、ステープラー、その他の創傷閉鎖デバイスが2025年の外科機器市場シェアの37.86%を占め、動力式・電気外科デバイスは2031年までに8.45%のCAGRで成長する見込みです。
- 用途別では、整形外科・外傷手術が2025年の外科機器市場規模の24.55%のシェアを占め、形成・美容・熱傷再建は2031年までに8.76%のCAGRで拡大すると予測されています。
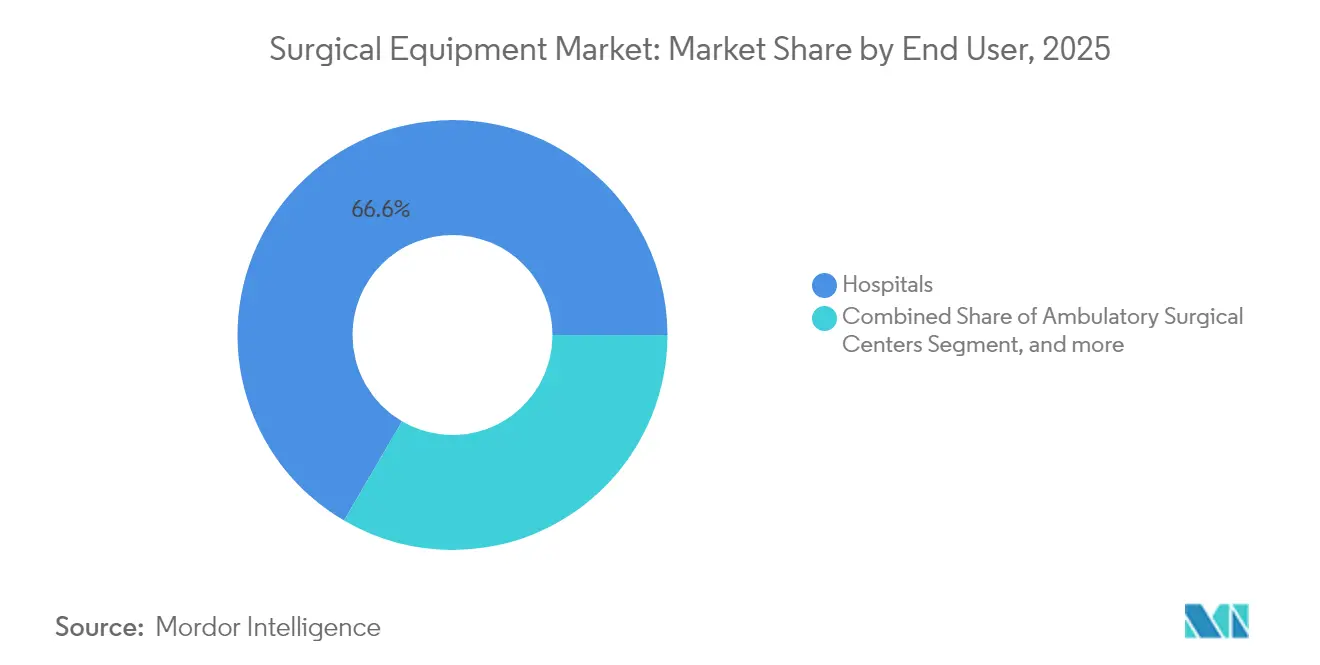
- エンドユーザー別では、病院が2025年に66.58%の収益シェアを維持し、ASCは2031年までに8.97%のCAGRで拡大しています。
- 地域別では、北米が2025年に35.12%の収益シェアでリードし、アジア太平洋地域は2026年から2031年にかけて8.69%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 手術件数の 増加 | +2.1% | 北米、 欧州、グローバル | 中期 (2〜4年) |
| 交通事故および その他の事故の増加 | +1.2% | 新興地域、 グローバル | 短期( 2年以内) |
| 低侵襲・ ロボット支援手術への移行 | +2.5% | 北米、 欧州、先進アジア太平洋 | 中期 (2〜4年) |
| ASCおよび 外来ケアの成長 | +1.8% | 北米、 欧州で拡大中 | 短期( 2年以内) |
| 使い捨て・ 単回使用器具の採用 | +1.0% | 先進市場、 グローバル | 短期( 2年以内) |
| 新興経済国における 医療インフラの拡大 | +1.9% | アジア太平洋、中東、 ラテンアメリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化と慢性疾患の有病率に伴う手術件数の増加
手術件数は増加を続けており、年間約2億3,500万件の大規模手術が実施されています。世界人口の高齢化と慢性疾患の負担増加に伴い、整形外科、心臓血管、腫瘍外科手術が増加分の多くを占めています。[1]Johnson & Johnson MedTech、「世界の手術件数成長見通し」、jnjmedtech.com メーカーは、汎用セットを提供するのではなく、高件数の専門分野に特化した器具を提供することで対応し、スループットの向上と廃棄物の削減を実現しています。整形外科手術は年間7.2%成長しており、動力式のこぎり、ドリル、ナビゲーション補助器具への需要を喚起しています。心臓血管インターベンションは年間5.8%のペースで拡大しており、画像診断と低侵襲機能を組み合わせたハイブリッド手術室への投資を促しています。その結果、高頻度の日常使用に耐えられる信頼性の高い手術特化型システムへの持続的な需要が生まれています。
交通事故およびその他の事故の増加
交通事故や職場での外傷は、骨折固定ハードウェア、ポータブル画像診断、および緊急時の迅速な介入を可能にするナビゲーションシステムへの需要を引き続き高めています。[2]BMJ Innovations、「外傷デバイスの進歩」、bmj.com 従来のプレートやスクリューを超えて、外傷外科医はリアルタイムでスクリュー挿入をガイドし、手術時間を短縮し、再手術を制限できる統合プラットフォームを求めています。デバイスメーカーは整形外科内に専用の外傷セグメントを確立しており、病院が重傷センターを拡充し外傷対応キットを備蓄する中、その成長は一般整形外科機器を上回っています。
低侵襲・ロボット支援手術への加速的な移行
ロボットおよび腹腔鏡技術は泌尿器科、婦人科、一般外科において採用の閾値を超え、より小さな切開、迅速な退院、合併症の減少をもたらしています。競争力のある価格帯と垂直的な専門分野への拡大を約束する20の新しいロボットシステムが開発中です。大腸から胸部手術へシームレスに移行できる多臓器対応プラットフォームが、適応性の高いロボットアーキテクチャへの価値評価を変えています。デバイス価格の低下に伴い、中堅病院や高件数のASCが市場に参入し、設置基盤を拡大し、関連器具や消耗品の手術件数を増加させています。
外来手術センターおよび外来ケアモデルの成長
ASCは現在、米国の手術の72%を実施しており、病院と比較して45〜60%のコスト削減を背景に、2029年までに25%の件数増加が見込まれています。外来施設の運営者は、迅速な室内転換をサポートするコンパクトで容易に滅菌できるデバイスを優先しています。コンソールを小型化し、画像診断とエネルギーモダリティを単一ユニットにまとめられるサプライヤーが支持を得ています。複雑な整形外科・心臓コードを外来診療報酬リストに追加する政策転換が症例移行を加速させており、病院は外科サービスラインを再構築し、機器調達戦略を更新することを余儀なくされています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資本・ 維持コスト | -1.5% | グローバル、 価格感応度の高い市場で顕著 | 中期 (2〜4年) |
| 厳格な 規制要件 | -0.8% | 北米、 欧州、グローバル | 中期 (2〜4年) |
| 熟練した外科 人材の不足 | -0.9% | 新興地域、 グローバル | 長期( 4年以上) |
| 機器アップグレードを 遅らせる予算制約 | -0.7% | 北米、 欧州、グローバル | 短期( 2年以内) |
| 情報源: Mordor Intelligence | |||
高度な外科システムの高い資本・維持コスト
最高水準のロボットプラットフォームは200万米ドル以上のコストがかかり、年間サービス契約がさらに10〜15%を加算します。小規模病院やASCは購入を先送りするか、費用を利用率に連動させる従量課金モデルを求めることが多いです。[3]米国病院協会、「ロボットプラットフォームのコスト」、aha.org リース、利益分配、リスクプーリング契約が徐々に障壁を緩和しつつありますが、資本集約型システムは依然として大規模な学術センターに集中しています。
厳格な規制承認・コンプライアンス要件
市販後サーベイランスの義務化とユニークデバイス識別子が製品上市の複雑さとコストを増大させています。英国の進化する医療機器規制とFDAのAI搭載デバイスへの強化された審査が承認期間を長期化させています。大手メーカーはこれらのコストをより容易に吸収できるため、多国籍企業とスタートアップ企業の競争格差が拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
創傷閉鎖が主導し電気外科が加速縫合糸、ステープラー、およびその他の閉創デバイスは、2025年の外科用機器市場シェアの37.86%を占めており、専門分野を超えた普遍的な役割を示している。結び目を不要にするバーブド縫合糸は、帝王切開の閉創時間を平均1分43秒短縮し、ワークフロー上の価値を実証している。Johnson & JohnsonのECHELON ENDOPATH Staple Line Reinforcementは、生体材料の進歩が組織を保護し、液漏れを低減できることを示す好例である。
電動および電気外科システムは、2031年までに8.45%のCAGRで拡大すると予測されている。MedtronicのLigaSure Marylandジョーのような機器は、切開と血管シーリングを組み合わせ、手術ステップと副次的損傷を削減する。外科用リトラクター、ハンドヘルド鉗子、および外科用電動工具は引き続き不可欠な基本機器であるが、最前線はエネルギー、イメージング、煙排出を統合し、無菌野を効率化するコンソールにある。外来センターが省スペースのために多機能タワーを採用するにつれ、電動デバイスに関する外科用機器市場規模はさらに勢いを増す可能性が高い。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
整形外科がリードし美容外科が加速整形外科・外傷症例は2025年の外科機器市場規模の24.55%を占めました。リアルタイムの穿孔深度フィードバックを提供するStrykerのCD NXT動力システムは、より安全でデータ豊富な関節再建への推進力を示しています。Makoなどのロボットガイダンスプラットフォームは低侵襲関節置換術の採用を拡大し、入院期間を短縮し、再手術率を低下させています。
形成・美容・熱傷再建手術は、美容強化への患者の関心の高まりと再生組織技術の改良に支えられ、2031年までに8.76%のCAGRで成長すると予測されています。心臓血管・胸部外科は高い疾患有病率により堅調な需要を維持し、神経外科は術中可視化の改善から恩恵を受けています。外科機器産業は多様化を続けており、肥満外科・婦人科専門分野がトロカール挿入と術後疼痛を軽減するロボット単孔式プラットフォームを採用しています。
エンドユーザー別:
病院が主導しASCが急成長病院は2025年に世界収益の66.58%を支配し、複雑な手術のために多職種チームと集中治療バックアップを活用しています。しかし、運営コストの上昇が資本予算を圧迫しており、購入が先送りされる中、設置機器の平均使用年数が上昇しています。このダイナミクスは、アップグレードパスと使用量ベースのファイナンスを提供するベンダーに機会をもたらしています。
ASCは8.97%のCAGRで成長しており、調達基準を再定義しています。デバイスはフロアスペースを正当化するために、コンパクトで迅速に滅菌でき、専門分野を超えて相互運用可能でなければなりません。ASCに関連する外科機器市場規模は、病院外でより複雑な整形外科・心臓コードを償還するCMSの規則変更によって増幅されています。専門クリニックや医師オフィスはニッチですが、超ポータブルなバッテリー駆動プラットフォームの機会を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米外科用機器市場
北米は2025年の収益の35.12%を占め、有利な償還制度およびロボット・AI対応システムの早期導入によって牽引されている。病院はコスト圧力にさらされているが、外来手術センター(ASC)は繁栄しており、支払者のインセンティブおよび日帰り手術に対する患者の選好を反している。継続的な設備近代化の遅延により機器の平均ライフサイクルが延長し、医療提供者はサービス契約およびレンタルモデルへと移行している。それにもかかわらず、米国およびカナダの施設は次世代ロボット・デジタル手術スイートの実証の場であり続けている。
欧州外科用機器市場
欧州は、強固な公衆衛生システムを基盤とした幅広い市場環境を呈している。ドイツ、フランス、および英国が低侵襲プラットフォームの普及を牽引している。新たな医療機器規制により市販後監視が強化され、コンプライアンスコストは上昇しているものの、患者の安全性は向上している。レガシーインフラを更新中の南欧および東欧市場は、中価格帯の汎用性の高い機器が支持を集めるキャッチアップ成長の拠点となっている。
アジア太平洋外科用機器市場
アジア太平洋地域は最も成長の速い地域であり、2031年までCAGR 8.69%で拡大している。中国は現在、ロボット手術室の第2位の購入国となっており、現地予算に合わせた設計を行う国内メーカーが支援している。日本は一人当たりの手術件数トップを走り、インドは税制優遇措置および承認手続きの簡素化を通じて年間15%のデバイス普及率を目標としている。東南アジア諸国は地方拠点に手術室を増設しており、現地トレーニングおよびサービス保証を含むターンキー型バンドル機器パッケージへの需要を喚起している。
中東・アフリカおよび南米外科用機器市場
中東・アフリカおよび南米は、各国政府が外科インフラへの医療予算を拡大するにつれ、長期的な成長ポテンシャルを提供している。ブラジルおよび湾岸協力会議(GCC)における民間病院チェーンはロボットシステムの早期採用者であり、公的施設が追随しようとするベンチマークを設定している。

規制環境
外科用機器市場は、品質、使いやすさ、市販後要件によって形成されており、これらは調和が進みつつも、主要各法域では依然として要求水準が高い。米国では、FDAが2026年2月2日に品質マネジメントシステム規制(QMSR)の実施を開始し、機器の品質システム要件をISO 13485にさらに整合させ、グローバルに販売するメーカーに対する供給者管理とライフサイクルコンプライアンスを強化した。
欧州では、医療機器規則(MDR)の移行期限が製品の入手可能性と認証計画に引き続き影響を与えている。旧来型機器の使用は、一部の高リスク機器については2027年12月31日まで、その他のクラスについては2028年12月31日まで延長されており、認証機関および所管当局が監督する定められた申請およびコンプライアンス条件に従うことが条件となる。世界レベルでは、国際医療機器規制当局フォーラム(IMDRF)が2026年2月26日に「医療機器規制信頼性プログラムのためのプレイブック」を発表し、2026年3月にシンガポールで開催された業界合同ワークショップでは、多国籍の外科用機器ポートフォリオにおける重複審査サイクルを削減できる信頼性ベースの経路の運用化がさらに推進された。
競合状況
外科機器市場は適度に分散しており、Medtronic、Johnson & Johnson、Stryker、Intuitive Surgicalが幅広いポートフォリオとグローバルサプライチェーンを通じてリーディングポジションを占めています。技術中心の差別化が激化しており、Medtronicは外科計画にAIを重ね合わせてステープル線の選択を最適化し、Johnson & Johnsonは整形外科インプラントのワークフローにデジタルトラッキングを統合しています。20の新興ロボットプラットフォームがパイプラインにあり、競争の激化と価格圧力の可能性を示しています。メーカーが画像診断、ソフトウェア、術後モニタリングへと事業を拡大し、継続的な収益を確保して顧客の粘着性を高める中、垂直統合が進んでいます。
ニッチな挑戦者は単一専門分野システム、コスト効率の高い消耗品、またはASC向けのミニコンソールに注力しています。Strykerによる機械的血栓除去デバイスを追加するためのInari Medical買収などの戦略的買収は、既存企業が能力のギャップを埋め、高成長の隣接分野に参入する方法を示しています。ハードウェア、ソフトウェア、分析を束ねるエコシステムプレイブックは、複数ベンダーの調整を簡素化するエンドツーエンドのソリューションを求める購買者の間で標準となりつつあります。
外科機器産業のリーダー企業
CONMED Corporation
Olympus Corporation
Stryker Corporation
B Braun Melsungen AG
Smith & Nephew plc
- 注:主要企業の掲載順は順位を示すものではありません。
外科用機器市場
- Medtronic
- Johnson & Johnson
- Stryker
- B. Braun
- Olympus
- Boston Scientific
- Smiths Group
- Zimmer Biomet
- Conmed
- Intuitive Surgical
- Siemens Healthineers
- 3M
- Frankenman International Ltd.
- Meril Life Science
- Teleflex
- Karl Storz
- Arthrex
- Alcon
- Steris plc
- Surgical Holdings Ltd.

市場機会と将来展望
外来手術への移行とスループット向上の要求は、ASC向けに調整されたコンパクトで相互運用性のある電動および電気手術プラットフォームに白地を生み出している。ASCでは迅速な部屋の入れ替えとスペースの制約により、統合されたエネルギーおよびスモーク管理と、簡素化された滅菌ワークフローが好まれる。供給側の位置づけを示す証拠は、ステープル、縫合糸、低侵襲消耗品の製造投資に見られる。Healthium MedTechは2026年1月にSri City(インド)工場の拡張が完了したと発表し、外科用ステープル、縫合糸、低侵襲機器の生産能力を40%以上増加させた。これは、標準化された高ボリュームの創傷閉鎖および使い捨て器具カテゴリーに対する需要と一致している。
規制およびコンプライアンスの変化も、品質システム、ヒューマンファクター文書、および地域間の追跡性を、製品の更新サイクルを遅らせることなく標準化できるベンダーに向けて機会を押し出している。FDAは2026年5月29日、連邦官報において機器のマーケティング申請におけるヒューマンファクター情報の内容に関する最終ガイダンスを発表し、QMSRの展開はISO 13485に整合したグローバル運用モデルからの見返りを増大させている。ロボット支援およびデジタル対応の手技エコシステムを中心としたポートフォリオ拡大は、商業提携や生産能力の拡大によって強化されており、その一例として、Microbot MedicalとSanminaが2026年6月にLIBERTY Endovascular Robotic Systemの生産能力を拡大するための製造契約を締結したことが挙げられる。これは、受託製造パートナーシップが次世代手技プラットフォームとそれに関連する器具・消耗品需要の拡大をいかに加速できるかを反映している。
Recent Industry Developments in 外科用機器市場
- 2026年5月:Olympus Corporationは、BioProtect Ltd.を2億7,000万米ドルで買収する最終契約を発表し、泌尿器科技術ポートフォリオを拡大した。取引完了は2026年第2四半期末を目標としている。この取引により、Olympusの手技主導型泌尿器科ワークフローへの関与が強化され、治療用プラットフォームと器具・関連消耗品のより広範なバンドル化が支援される。また、差別化された外科用および内視鏡技術を中心とした統合の継続を示すものでもある。
- 2026年3月:CONMEDは、Duraclip、Precisor、Optibiteの消化器内視鏡製品ラインのグローバル販売権をMicro-Tech Endoscopyに売却する最終契約を締結し、消化器内視鏡事業からの戦略的撤退の一環とした。この取引は、低侵襲・腹腔鏡手術、スモーク排出、整形外科軟部組織修復を含むCONMEDの優先外科フランチャイズへのポートフォリオの再集中を反映している。市場にとっては、特定の手技用ツールカテゴリーにおける流通経路の管理と競争の激しさを再構築するものである。
- 2025年2月:Strykerは、Inari Medicalの買収を完了し、FlowTrieverやClotTrieverなどの機械的血栓除去システムでポートフォリオを拡大した。この買収により、Strykerの血管内治療における手技カバレッジが拡大し、病院顧客と相互活用できる隣接介入能力を追加する戦略が強化された。また、末梢血管および静脈血栓塞栓症ソリューションを提供する既存企業への競争圧力も高まった。


外科用機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、病院および外来手術施設において、外科的処置の実施、支援、および閉創に使用される外科用機器から生じる収益を対象とする。手術室および処置室向けに調達される、基本的な外科用ツール、エネルギー・電動デバイス、および創傷閉鎖製品が含まれる。
対象外の範囲:モデルで価格設定されている外科用機器カテゴリーにバンドルされている場合を除き、資本的イメージングシステム、完全な外科用ロボット、滅菌インフラ、および一般的な手術室家具は除外する。
セグメンテーション概要
- 製品別
- ハンドヘルド外科器具
- 鉗子・把持器
- メス・刃
- リトラクター・ダイレーター
- 動力式・電気外科デバイス
- 高周波電気外科ユニット
- 超音波・プラズマエネルギーシステム
- 外科用動力工具
- 縫合糸、ステープラーおよび創傷閉鎖
- 吸収性縫合糸
- 非吸収性縫合糸
- 手動ステープラー
- シーラントおよび組織接着剤
- その他
- ハンドヘルド外科器具
- 用途別
- 整形外科・外傷
- 心臓血管・胸部
- 産科・婦人科
- 神経外科・脊椎
- 形成・美容・熱傷再建
- 消化器・肥満外科
- その他の手術
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニックおよび医師オフィス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の基本構造を設定し、後にインタビューで確認される主要な前提条件を固めるために使用される。世界保健機関、OECDヘルスデータ、米国CDC、米国FDA機器データベースなどのソースから入手可能な公的医療統計および処置件数を主に参照する。また、処置の組み合わせと技術の普及を把握するために、査読済みの臨床ジャーナルも精査する。
供給および価格のコンテキストについては、企業の年次報告書、投資家向け資料、外科用機器・デバイスコードが有益な公式貿易・税関統計、さらに評判の高い医療協会のウェブサイトや病院調達関連の刊行物を精査する。並行して、企業財務および特許データベースに関する有料サブスクリプションデータを活用し、平均販売価格を長期的に変動させうるイノベーションの強度や製品ローンチを追跡する。上記の例は網羅的なものではなく、データ収集、検証、および明確化のために他の公的ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは十分に説明できない事項、特に価格設定、交換サイクル、ならびにハンドヘルドツール、電動・電気外科デバイス、縫合糸・ステープラー間の製品ミックの変化を検証するために使用した。主要地域のメーカー、販売業者、グループ購買・調達部門、外科医、および手術室マネージャーと対話し、最終的な前提条件を確定する前に利用パターンと購買経路を把握した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:13% | アジア太平洋:48% |
| 中位層:40% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:21% | マネージャー:60% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、外科的処置件数、施設数、および処置あたりの典型的な機器使用量を用いて対応可能な需要プールを再構築するトップダウン方式から始まる。次に、地域別の価格ベンチマークを用いて需要を金額に換算する。
グローバル合計が形成されたら、製品グループ別のサプライヤー収益マッピングや平均販売価格のチャネルチェックなど、選択的なボトムアップ推計と照合する。これにより、ソース間で製品定義や対象範囲が異なる場合の過大・過小計上を修正する。
モデルを形成する主要インプットには、専門分野別の年間処置件数の成長、機器ミックスを変化させる低侵襲アプローチの普及、症例あたりの電気外科・電動ツールの利用率、縫合糸・ステープラーの使用強度、交換・メンテナンスサイクル、および多国間正規化のための通貨タイミングが含まれる。小規模市場でボトムアップのシグナルが不完全な場合は、代理比率(処置あたり消費量および施設あたり購買量)を使用し、現地インタビューで検証する。
予測にあたっては、選択的手術バックログの正規化、医療費の方向性、回答者から共有された調達予算の見通しなど、短期サイクル指標を用いたシナリオ分析を実施する。予測は測定可能なドライバーに追跡可能な形で紐付けられており、一次インプットが近期の価格またはミックスの変化を示す場合には小幅な調整を行う。
データ検証と更新サイクル
検証は段階的に実施され、処置件数の成長、デバイス出荷に関するコメンタリー、および公開財務開示などの独立したシグナルと合計値を比較する。また、地域別・製品グループ別の外れ値についても出力を精査する。需要や価格のロジックに裏付けられない急激な上昇をモデルが示す場合は、前提条件を再検討し、関連する専門家に再度確認する。
承認前に、別のアナリストが作業をレビューし、時系列全体にわたって計算、換算、および定義が一貫していることを確認する。レポートは年次で更新され、主要な規制変更、急激な通貨変動、または処置件数の大幅な変化など、重大な事象が発生した場合には中間更新が実施される。納品直前には、最新の公開情報とインタビューからの知見を反映するための最終確認を行う。
Mordor Intelligenceの外科用機器市場規模算定と他の公表推計との比較
外科用機器の公表市場規模は、類似した表現を使用していても、主に製品スコープと価格ロジックが同一でないために異なることが多い。また、あるパブリッシャーが古いベースイヤー価格を使用している場合や、地域カバレッジと通貨換算のタイミングが一致していない場合にも差異が生じる。
主な乖離は、資本的イメージング、完全なロボティクスプラットフォーム、広範な手術室インフラなど、隣接する手術室カテゴリーが合計に含まれているかどうかによる。Mordor Intelligenceは外科用機器カテゴリー(ハンドヘルド、電動・電気外科デバイス、縫合糸・ステープラー)のみを計上し、これらの隣接項目はスコープ外としている。その他の乖離は通常、処置主導の需要を金額に換算する方法、平均販売価格の上昇をどの程度許容するか、エネルギーデバイスへのミックスシフトが明示的にモデル化されているか、および臨床医・調達担当者との前提条件の再確認頻度に起因する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 21.42 ビリオン 米ドル(2026年) | |
| 産業調査パブリッシャーA | 20.02 ビリオン 米ドル(2025年) | 異なるベースイヤーを使用しており、すべての地域で外科用機器を隣接カテゴリーから明確に分離していないため、価格およびミックスの前提条件が年度間で比較した際にずれる可能性がある。 |
| 産業調査パブリッシャーB | 20.30 ビリオン 米ドル(2025年) | ロボティクスやイメージングなどの先進技術を取り上げているが、包含に関する一貫したルールがなく、資本的プラットフォームや広範な手術室技術が混在した場合に合計が膨らむ可能性がある。 |
この表は、乖離が算術的な差異よりも定義の選択、および価格とミックスの繰り越し方法によって生じていることを示している。スコープルールを明示し、購買チェックを伴う処置活動に需要を紐付けることで、条件が変化した際に再現・更新しやすい市場価値に到達している。


レポートで回答される主要な質問
外科機器市場の現在の規模はどのくらいですか?
外科機器市場規模は2026年に214億2,000万米ドルです。
市場はどのくらいの速さで成長すると予想されますか?
収益は2031年までに316億2,000万米ドルに達すると予測されており、8.13%のCAGRを反映しています。
最も速く拡大している製品カテゴリーはどれですか?
動力式・電気外科デバイスは2031年までに8.45%のCAGRを記録する見込みです。
外来手術センターが機器サプライヤーにとって重要な理由は何ですか?
ASCは米国の手術の72%を実施しており、コンパクトで迅速な転換が可能な器具を求めており、関連機器販売において8.97%のCAGRを牽引しています。
最も強い成長見通しを示す地域はどこですか?
アジア太平洋地域はインフラ拡大と手術件数の増加に支えられ、最も高い地域CAGRの8.69%を示しています。
高度なロボットシステムの採用を妨げているものは何ですか?
1ユニットあたり200万米ドルを超える高い資本支出と厳格な規制上のハードルが、小規模病院やASCにおける普及を制限しています。
最終更新日:



