
医療用保護具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
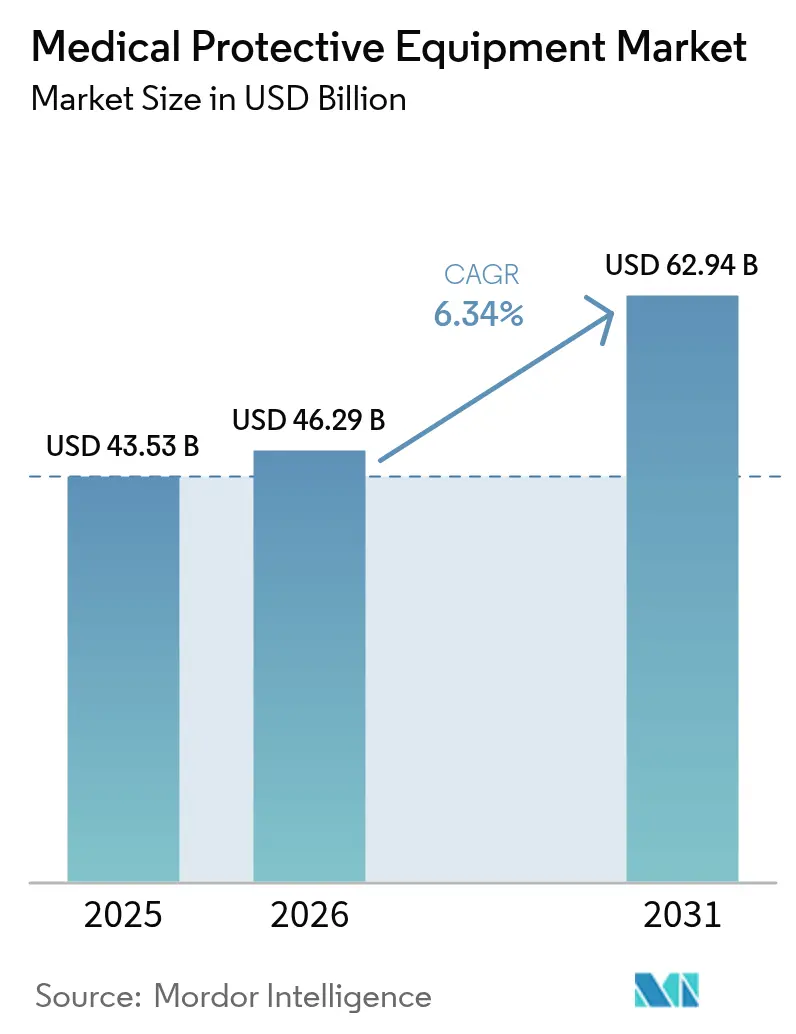
| 市場規模 (2026) | 46.29 十億米ドル |
| 市場規模 (2031) | 62.94 十億米ドル |
| Growth Rate (2026 - 2031) | 6.34 % |
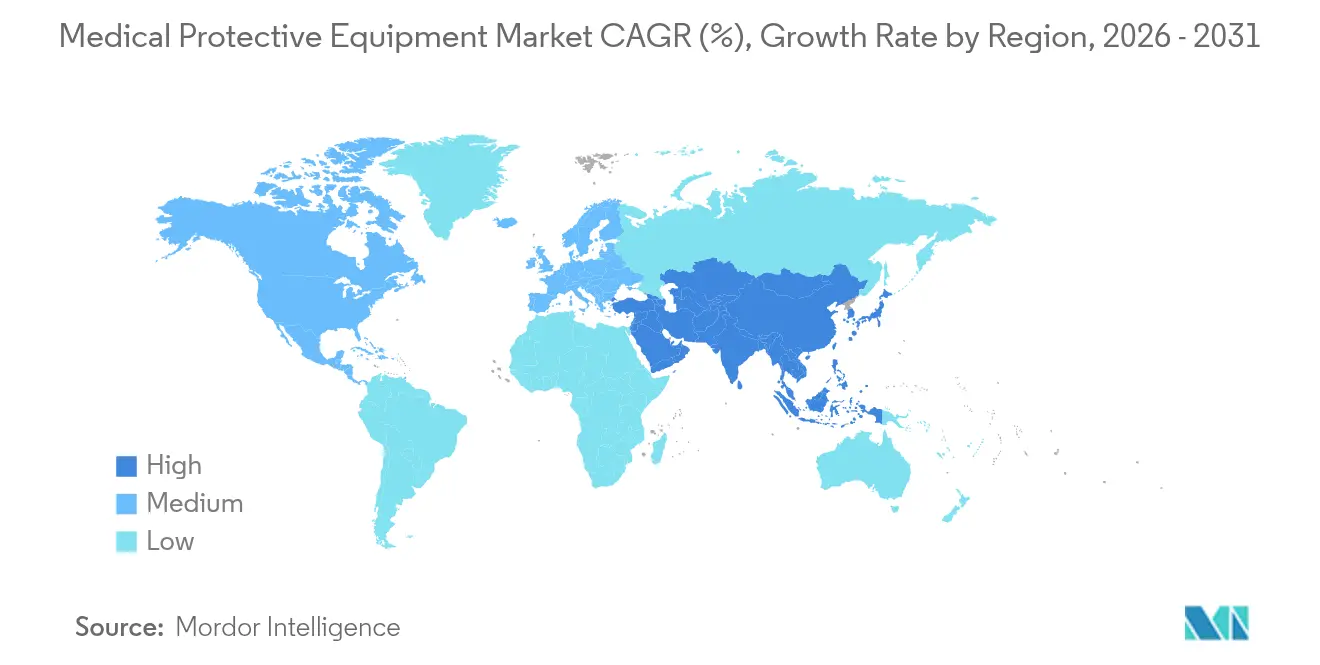
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
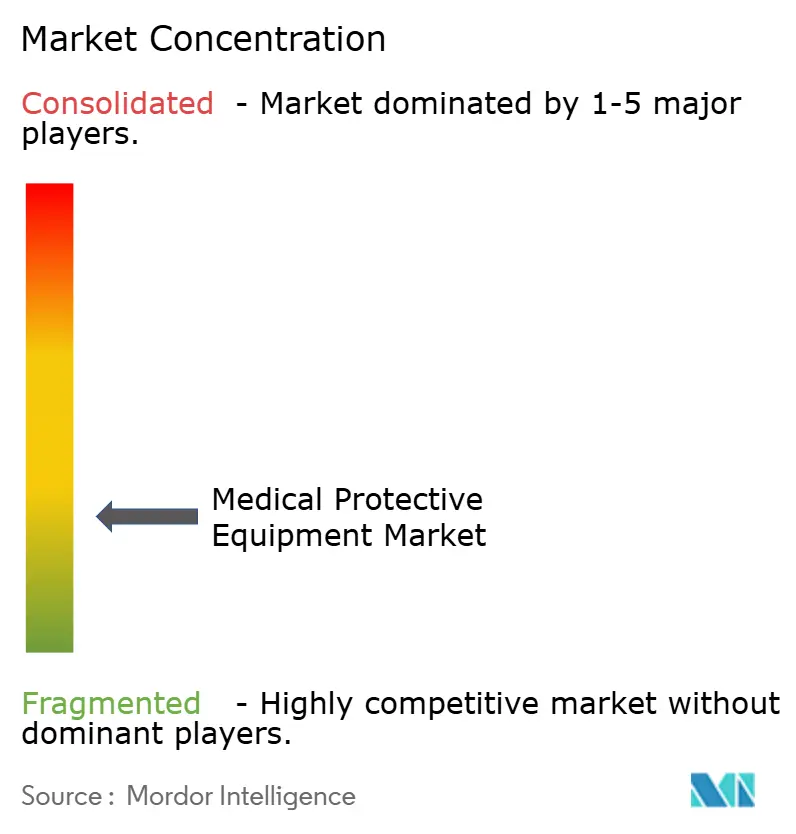
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用保護具市場分析
医療用個人保護具市場規模は、2025年の430億5,300万米ドルから2026年には460億2,900万米ドルへと成長し、2026〜2031年にわたる年平均成長率(CAGR)6.34%のもと、2031年までに629億4,000万米ドルに達すると予測されています。COVID-19を経て制度化された高度な安全基準が、断続的な需要急増を構造的なベースライン消費の持続的拡大へと転換させており、特に手術室、検査室、在宅ケア環境においてその傾向が顕著です。外来手術件数の拡大、フィットテストの義務化、再使用可能テキスタイルへの持続可能性志向のシフトが、さらなる成長を支えています。北米はFDAの厳格な監督のもとで調達面のリーダーシップを維持しており、アジア太平洋地域は製造能力の拡大を背景に加速しています。サプライチェーン戦略は現在、ニトリルおよびポリプロピレンの価格変動に対応するためにデュアルソーシングと国内生産の強化を重視しており、先進的な材料科学が保護性能を損なうことなく着用者コンプライアンスを向上させる軽量・通気性に優れた素材の開発を可能にしています。環境への精査強化が同時に進むなか、メーカーはサーキュラーデザインの原則を組み込む必要に迫られており、生分解性樹脂およびマルチユース・バリアシステムに関する研究が推進されています。
主要レポートのポイント
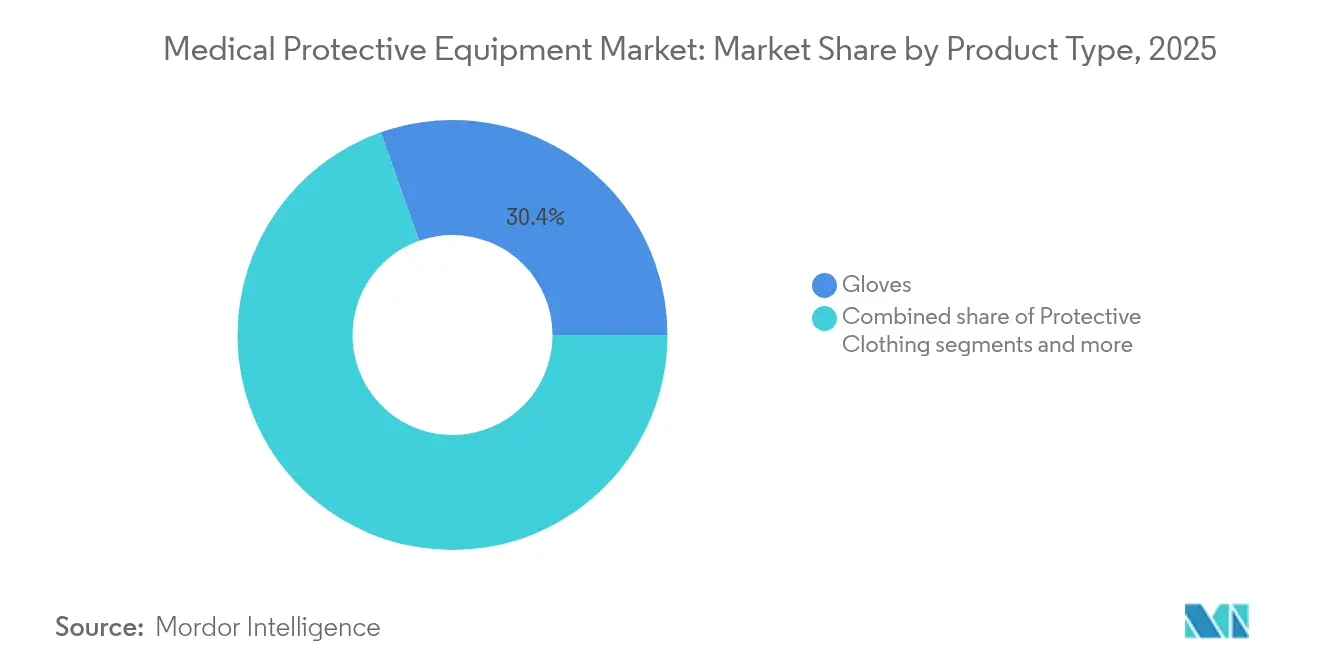
- 製品タイプ別では、手袋が2025年の医療用個人保護具市場シェアの30.42%を占めてトップとなり、一方で保護服は2031年にかけて年平均成長率(CAGR)6.75%で拡大すると予測されています。
- 材料別では、ニトリルゴムが2025年の医療用個人保護具市場規模において37.63%のシェアを占め、天然ゴム・ラテックスは2031年にかけてCAGR 6.98%で成長しています。
- 使用性別では、使い捨て製品が2025年の医療用個人保護具市場規模の69.05%のシェアを獲得し、一方で再使用可能製品は2031年にかけて最高のCAGR 7.10%を記録する見込みです。
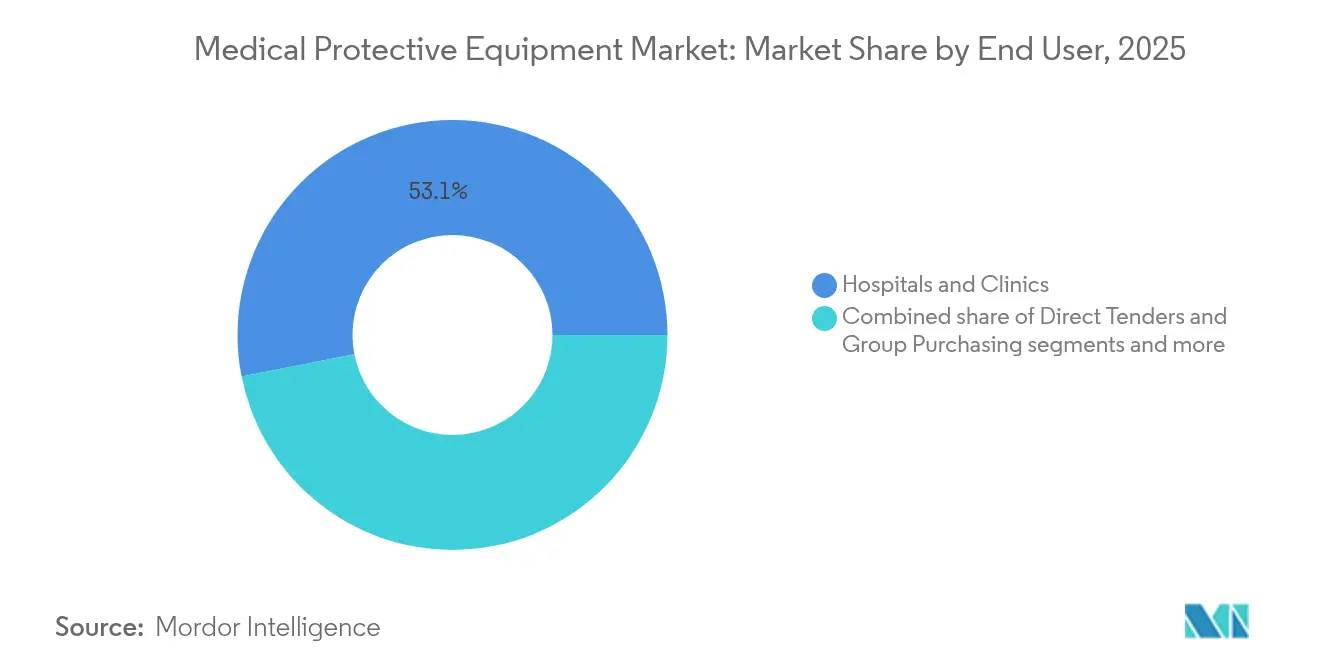
- エンドユーザー別では、病院・クリニックが2025年の医療用個人保護具市場シェアの53.10%を占め、診断検査室は2031年にかけてCAGR 7.32%で成長する見通しです。
- 流通チャネル別では、病院薬局が2025年の医療用個人保護具市場規模の57.95%を管理し、直接入札およびグループ購買は2031年にかけてCAGR 7.52%で増加すると予測されています。
- 地域別では、北米が2025年の収益の41.65%を占めてトップとなり、アジア太平洋地域は2031年にかけて最速の地域別CAGR 7.85%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 外科手術件数の増加 | +1.2% | 北米および欧州に集中する世界規模 | 中期(2〜4年) |
| COVID-19後の感染予防義務の強化 | +1.8% | 先進医療システムで最も強く、世界規模 | 短期(2年以内) |
| 廃棄物・コスト削減を目的とした再使用可能PPEへのシフト | +0.9% | 北米・欧州が先導し、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 軽量バリア素材を実現する先進材料科学 | +0.7% | 北米・欧州にR&Dセンターを持つ世界規模 | 長期(4年以上) |
| カスタマイズされたレスピレーターのオンサイト3Dプリンティング | +0.4% | 北米・欧州、アジア太平洋地域でパイロットプログラム実施中 | 長期(4年以上) |
| AI主導の需要感知による流通業者在庫回転率の向上 | +0.3% | 先進市場での早期採用を含む世界規模 | 中期 |
| 情報源: Mordor Intelligence | |||
外科手術件数の増加
延期された待機手術の積み残しと高齢化人口の増加が、世界の年間外科手術件数を押し上げており、特に外来手術センターでは今後5年間で12%増加すると予測されています。各手術では複数の手袋交換、耐液性ガウン、スプラッシュシールドが必要とされ、これらがいずれも医療用個人保護具市場を直接拡大させています。外来センターは少量在庫で運営されているため、頻繁な少量配送を保証できるサプライヤーが優先されます。複雑な低侵襲手術では専用レスピレーターや精密バリアドレープが必要とされ、製品の幅がさらに拡大しています。外来患者数の増加に伴い、調達モデルは手術スケジュールに連動した自動発注点を組み込み、流通業者と医療機関の連携を強化しています。
COVID-19後の感染予防義務の強化
更新された米国疾病予防管理センター(CDC)の目標は、プライマリケアクリニックや在宅医療訪問などの低重症度施設においても基本的なPPEの在庫を維持することを義務付けており、医療用個人保護具市場に持続的な需要を根付かせています。臨床検査室はすべての機器についてバイオセーフティリスク評価を文書化する必要があり、より高いグレードの手袋やゴーグルへの要件が生じています。フィットテスト監査では、従業員の5人に1人が従来のレスピレーターで安全なシールを達成できないことが明らかになっており、インクルーシブなサイジングやカスタムフィットソリューションへの需要が高まっています。病院認定機関はこれらの基準への遵守と診療報酬を連動させており、継続的な在庫補充を促しています。規制当局も使用期限の監視を強化しており、施設は在庫切れリスクを冒さずに期限切れを最小化する需要感知ソフトウェアの導入を推進しています。
廃棄物・コスト削減を目的とした再使用可能PPEへのシフト
使い捨てガウンを再使用可能テキスタイルに切り替えた病院では、固形廃棄物が最大93%削減され、ガウンの支出が従来の60%に減少しました。ユニバーシティ・ヘルス・ネットワーク(University Health Network)は現在週12万枚のガウンを洗濯しており、スケールの実現可能性を実証しています。米国学術研究会議(National Academies)は、現代のバリア素材が耐液性を維持しながら75回の洗濯サイクルに耐えることを指摘しています。州の政策立案者は再使用可能製品の50%採用を義務付けるクォータ制の導入を議論しており、これが調達を洗濯、品質チェック、RFIDによるトレーサビリティをカバーする長期サービス契約へと転換させることになります。これにより、洗濯インフラ、抗菌コーティング、クローズドループ回収プログラムへの投資が必然的に誘導され、材料サプライヤーおよびサービスプロバイダーの収益構造が変革されています。
軽量バリア素材を実現する先進材料科学
ナノ粒子を配合した綿素材は、通気性を保ちながら大腸菌(E. coli)および黄色ブドウ球菌(S. aureus)の99%を遮断します。酸化グラフェンスプレーは気流を妨げることなく抗ウイルス性能を発揮し、無電解銀メッキはSARS-CoV-2を60分以内に不活化します。スマートテキスタイルは着用者のバイタルサインを捉え、統合センサー向けに運動エネルギーを採取することができ、ブリーチや体温上昇をスタッフに警告するガウンの実現を示唆しています。これらのイノベーションは着用者の快適性を向上させており、コンプライアンスと密接に関連するこの特性が、従来フルバリア着用を敬遠していた環境での採用を拡大しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料価格の変動(ニトリルおよびポリプロピレン) | -1.4% | 世界規模 | 短期(2年以内) |
| 使い捨てプラスチックへの環境的反発 | -0.8% | 欧州、北米 | 中期(2〜4年) |
| 偽造認証スキームによる購買者信頼の低下 | -0.5% | 新興市場 | 中期(2〜4年) |
| PPE使用強度を低下させるロボット支援「ノータッチ」手術 | -0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動(ニトリルおよびポリプロピレン)
ニトリルブタジエンゴムのコストは四半期内で二桁の変動を示す可能性があり、2025年の関税をめぐる議論が新たな不確実性を加えています。米国運輸保安局(TSA)の手袋需要のうち国内調達は15%にとどまっており、地政学的ショックへのエクスポージャーを浮き彫りにしています。手袋メーカーはデュアルソーシングとデリバティブ契約によるヘッジを行っているものの、病院は依然として四半期ごとのカタログ価格改定に直面しています。ポリプロピレンも同様の価格変動に従っており、製油所の操業停止がメルトブロー不織布の供給に波及しています。これらの変動は、固定価格契約のマージンを圧迫し、運転資本が在庫バッファーに転用されることで設備投資を遅延させる可能性があります。
使い捨てプラスチックへの環境的反発
EU使い捨てプラスチック指令および近く施行されるPFAS禁止措置は、調達チームに使い捨て品の監査を促し、サーキュラーな選択肢を優先させています。英国国民保健サービス(NHS)は廃棄物削減イニシアチブにより年間1,100万米ドルの節約を見込んでおり、再利用の経済的論拠を強固なものにしています。メーカーは、バリア性能を損なうことなく新しいバイオベースポリマーを迅速に認証する必要があり、これは中小企業が資金調達に苦慮する高コストの研究開発作業となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
手袋が規模を維持し、保護服がペースを上げる手袋は2025年の医療用個人保護具市場において132億4,000万米ドル(市場全体の30.42%相当)を生み出し、これは普遍的な手術用途と急速な消耗に支えられたものです。ラテックスアレルギーへの代替としてのニトリル素材が、緊急ケアおよび待機ケアの両方において手袋の不可欠性を固定しています。イノベーションの焦点は、臨床医が器具の感触を維持しながら穿刺警告を得られる触覚センシングコーティングに向けられています。CAGR 6.75%に支えられた保護服は、拡大された隔離プロトコルとリサイクルポリプロピレン繊維を組み込んだ新素材ブレンドの恩恵を受けています。RadiciGroupのResponsible®素材はクローズドループサプライに向けた勢いを体現しています。着用時間を記録し、ガウンの交換時期を知らせる統合センサースレッドが、アフターマーケットのソフトウェア収益をもたらしています。
マスクやレスピレーターなどの第2層カテゴリはパンデミックのピーク後に安定しているものの、フィットテストコンプライアンスが高仕様SKUを要求する環境では依然として重要です。顔・目の保護具はスプラッシュガイドラインに関連した段階的な成長を見せており、フットカバーはクリーンルームでの重要性を維持しています。これらのニッチ市場が総合的に手袋価格サイクルへのヘッジを求めるベンダーの製品多様化を確保し、医療用個人保護具市場内の競争の激しさを強化しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


材料別:
ニトリルがリードを維持し、天然ゴムが再台頭ニトリルゴムは、優れた耐薬品性とラテックスフリーでの受け入れを背景に2025年の収益シェアの37.63%を維持し、医療用個人保護具市場規模の拡大を支えています。しかしながら、COVID-19期間中の供給ショックが戦略的な調達転換を天然ゴムへと促し、ラテックス手袋をCAGR 6.98%へと押し上げました。タイは高齢化人口とともに医療スループットが上昇する中でラテックス輸出の着実な増加を予測しています。患者側にニトリル、外側に生分解性層を組み合わせたハイブリッドコンポジットは、コスト・快適性・持続可能性のバランスを追求しています。ポリプロピレンはメルトブロー不織布マスクおよびSMS(スパンボンド-メルトブロー-スパンボンド)ガウンにおいて依然として基盤的な素材であるものの、再生材の割合は年々増加しています。銀ナノ粒子を組み込んだ織り綿は再使用可能ガウンのパイロット運用に入っており、専門需要の成長する一角を切り開いています。
使用性別:
使い捨てが支配的、再使用可能が加速単回使用品は依然として医療用個人保護具市場シェアの69.05%を占めており、これは無菌保証と歴史的なガイドラインの偏重に支えられています。しかしながら、再使用可能システムはCAGR 7.10%を示しており、説得力あるライフサイクル分析がコストおよび廃棄物削減の便益を実証しています。UCLAヘルス(UCLA Health)が再使用可能ガウンによって達成した28%のエネルギー節約は、その運用上の価値を裏付けています。バリア素材は現在75回のオートクレーブサイクルに耐え、RFIDタグが洗濯履歴を追跡して完全性を保証します。ベンダーの収益モデルは、テキスタイル、回収ビン、消毒監査をバンドルしたサブスクリプションサービスへと進化しており、これは使い捨て品に典型的な原材料価格変動を緩衝する安定収益源となっています。
エンドユーザー別:
病院が基盤を固め、検査室が急成長病院・クリニックは2025年収益の53.10%を消費しましたが、診断検査室はCAGR 7.32%という急速な成長を示しており、医療用個人保護具市場規模を拡大しています。CDCのバイオセーフティ指令は、検査室管理者がPPEグレードを病原体リスクに対応させることを義務付けており、基本的な手袋からトリプルグローブおよびパワードエア式レスピレーターのプロトコルへとレベルアップしています。ゲノム科学および腫瘍学における受託検査の成長が、検査室のフットプリントをさらに拡大しています。外来手術センターは入院手術室を上回るペースで成長を続けており、コンパクトなPPE保管とベンダーマネジメント在庫が求められています。在宅医療看護は、マスク、手袋、シューカバーを単一の密封ポーチに統合した軽量キットに依存しており、プライベートラベルサプライヤーが注目するニッチ市場となっています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
流通チャネル別:
病院薬局が主導し、直接入札が台頭病院薬局は流通の57.95%を管理しており、実際の使用状況に基づいて補充を自動的に算出するEMR連動型の集中発注ポータルを活用することで、医療用個人保護具市場を流動的に保っています。直接入札およびグループ購買機構はCAGR 7.52%で上昇しており、調達システムが第三者再流通業者を迂回して供給能力を確保しようとしています。プレミア社(Premier Inc.)によるプレスティージ・アメリテック(Prestige Ameritech)への20%出資は、国内手袋ラインを確保する垂直統合型パートナーシップの典型例です。電子カタログAPIに支えられたオンラインプラットフォームは、小規模クリニックの付随的支出品目を取り扱い、貨物コスト削減のための統合ドロップシッピングを提供しています。小売薬局は、ウォークイン予防接種会場や緊急ケアチェーンへの対応によりニッチなシェアを維持しています。
地域分析
北米医療用防護具市場
北米は2025年の売上の41.65%を創出しました。これはFDAによるISO 13485への準拠が高品質基準を要求し、5億1,000万米ドルの予算配分による国内回帰(リショアリング)イニシアチブを促進したことによるものです。医療用個人防護具市場は、高度なメルトブローンラインへの設備投資リスクを軽減する複数年の引き取り契約を締結できる統合型医療システムの恩恵を受けています。再使用可能なガウンに関する啓発キャンペーンは米国の気候変動対策アジェンダと連動し、病院の購買委員会を持続可能なSKUへと誘導しています。
アジア太平洋医療用防護具市場
アジア太平洋地域は、各国政府による医療インフラの拡充およびOEMによるニトリルグローブ工場の拡張を背景に、2031年までに7.85%のCAGRが見込まれています。マレーシアの関税優遇措置およびインドのPPE技術繊維パークが地域サプライチェーンの基盤を担う一方、ASEANの医療機器指令を通じた規制の調和が海外参入企業の登録手続きを加速させています。中間層の医療費支出の増加が外科手術件数を押し上げ、対象需要を拡大させており、多国籍ブランドが現地適合フィットテストのための合弁事業設立に乗り出しています。
欧州・中東・アフリカおよび南米医療用防護具市場
欧州は、現在PPEをカバーする医療機器規則(MDR)のもとで着実に進展しています。英国におけるCEマーキングの延長措置はブレグジット後の不確実性を緩和し、欧州域内の貿易フローを維持しています。グリーンディールに体現された持続可能性の要請は再使用可能製品を優先し、病院が滅菌可能な呼吸用保護具の試験導入を進める動きを後押ししています。南米および中東・アフリカは絶対値では依然として低水準にありますが、民間病院が感染管理基準を強化している地域では成長の兆しが見られ、医療用個人防護具市場における将来の拡大回廊を示しています。

規制環境
米国では、規制および調達政策の変更により、品質システムおよび調達要件が厳格化され、ヘルスケアPPEの供給を形作っている。FDA品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、医療機器の品質要件をISO 13485の要求事項により一層整合させ、医療現場向けの規制対象保護製品を供給するメーカーに対するコンプライアンスの水準を高めた。
連邦政府の購買規則もPPEの国内調達を後押ししている。2026年5月、米国退役軍人省(VA)はVAAR 825および852に基づく「Make PPE in America Act」を実施するクラス逸脱を発出し、VAの入札公告および契約条件に「Made in America」証明要件を組み込んだ。欧州では、PPEは依然として規則(EU) 2016/425の下で規制されており、欧州委員会は欧州委員会実施決定(EU) 2026/1279(2026年6月16日)を通じて調和規格リストを更新し、メーカーおよび公認機関が利用する適合性推定の経路に影響を与えている。
バリューチェーン分析
バリューチェーンは、上流の原料および特殊材料、特にグローブ、マスク、ガウン用のニトリルブタジエンゴムおよび不織布ポリプロピレン、それに添加剤、伸縮性部材、包装材から始まる。メーカーはこれらの原材料を、ディッピング(グローブ)、メルトブローンおよびスパンボンド不織布の加工、衣料製造、そして最終用途に応じた滅菌または清潔管理の工程を経て加工する。品質保証、試験機関、認証機関は重要な結節点であり、認定済みの原材料や生産拠点の変更は、長期の再検証・再認証サイクルを引き起こす可能性があるため、原材料価格が変動しても迅速な供給元切り替えが制限される。
下流では、グローバル物流事業者や医療流通業者を経て、病院、クリニック、検査機関、共同購買・入札チャネルへと流れ、在庫の可視性やコンプライアンス文書がサプライヤー選定にますます影響を与えている。貿易および関税の不確実性は継続的な運営上の制約であり、2025年9月に米国商務省産業安全保障局がPPEおよび医療消耗品の輸入に関するセクション232国家安全保障調査を開始したことがその一例である。したがって、サプライヤーはサービスレベルを守るためデュアルソーシング、地域化された生産拠点、より高い安全在庫を組み合わせつつ、コスト競争力を維持するためグローバルな製造ネットワークを維持している。
競争環境
当セクターは中程度に分散しており、上位5社が収益の約半分を占め、機敏な地域プレーヤーの参入余地が残されています。ハネウェル(Honeywell)による13億2,500万米ドルのPPE事業売却は、コングロマリットがコアな垂直市場に集中を研ぎ澄ませる一方、専門企業がスケール効率を追求している様子を示しています。AnsellによるKimberly-ClarkのPPE部門の6億4,000万米ドルでの買収は、ヘルスケア用手袋のポートフォリオを深化させるとともにリサイクルプログラムを組み込んでおり、クローズドループ提供への戦略的賭けを反映しています。
テクノロジーは決定的な差別化要因です。ゴアテックス(GORE-TEX)はAIを活用してより広い顔型に適合するレスピレーターの形状を繰り返し改良し、不合格率と市場投入までの時間を削減しています。3Mのソーラーパワードコミュニケーションヘッドセットはエネルギーハーベスティングと聴覚保護を融合させ、産業安全分野へのクロスセルを拡大しています。地域のチャレンジャー企業は速度を競争上の優位性として位置付け、病院を数週間ではなく数日以内に補充できる「ニアショア」の選択肢として自社をブランディングしています。リベート価格がマージンを圧迫する中、企業はトレーニング、在庫監視ソフトウェア、廃棄物回収をバンドルした成果ベース契約へと軸足を移しており、医療用個人保護具市場でのスティッキネスを深めています。
規制対応力もランキングを形成する重要な要素です。ISO準拠の品質システムを持つ企業はFDAの2026年品質管理システム規制(QMSR)最終規則にすでに準拠しており、高コストの是正措置を回避できます。中小企業は投資またはパートナリングが必要となり、2027年までに第2波の業界再編が予想されています。
医療用保護具業界のリーダー企業
Ansell Limited
Top Glove Corporation Bhd
DuPont de Nemours, Inc.
3M Company
Kimberly-Clark Corporation
- *免責事項:主要選手の並び順不同
医療用防護具市場
- 3M
- DuPont
- Ansell
- Cardinal Health
- Medline Industries
- Lakeland Industries, Inc.
- MSA Safety Incorporated
- Molnlycke Health Care
- Top Glove
- Supermax
- Hartalega Holdings
- Alpha Pro Tech, Ltd.
- Medtecs International Corp.
- Owens & Minor, Inc.
- Steris plc
- Dynarex

市場機会と将来展望
国内調達プログラムおよびサプライチェーンの強靭化施策は、原産地、トレーサビリティ、品質性能を大規模に証明できるメーカーにホワイトスペースを生み出している。米国では、CMSが2026年1月にPPEおよび必須医薬品の国内製造強化政策に関する意見公募を開始し、VAは2026年5月に「Make PPE in America Act」の要件をクラス逸脱を通じて運用化し、PPE調達に影響を与えている。これらの動きは、準拠可能で検証可能な供給体制の水準を高め、確立された品質システムと調達対応文書を持つサプライヤーを優位にしている。
生産能力の増強と地域拠点も、特にオートメーションが労働コスト上昇を相殺する場合において、グローブやその他の高処理量消耗品でシェアを獲得する短期的な道筋を提供している。Fulflexは2026年7月、テキサス州ジャクソンビルにある30万平方フィートの自動化医療製品製造施設の買収を完了し、北米生産拠点への継続的な投資を示している。アジアでは、Mallcom India Limitedが2026年6月、グジャラート州サナンド施設におけるPPE製造拡大のため10億ルピーの投資を発表し、PUコーティンググローブ用の新規NBRディッピングラインを含んでいる。一方、Molnlycke Health Careは2026年5月、中国においてZhende Medicalとの合弁事業を発表し、規制の厳しいヘルスケア市場でのポートフォリオアクセスとチャネル到達を支援する地域提携の重要性を示している。
Recent Industry Developments in 医療用防護具市場
- 2026年6月:DuPontはASEAN市場でTyvek APXを発売し、通気性のあるバリア保護が求められる用途向けの使い捨て保護衣料用ファブリックの提供を拡大した。この展開により、DuPontは高性能保護衣料材料における地位を強化し、産業用途およびヘルスケア関連の感染管理ニーズに対応するチャネルパートナーを支援している。
- 2025年3月:Ansellは、企業リリースで発表された製品およびラインアップの更新を通じて、ヘルスケアおよび保護機器ポートフォリオを拡大し、より高スペックの用途やコンプライアンス重視の購買者を対象とした。この追加は、標準化とサプライヤー統合が入札結果に影響する病院やクリニックへのクロスセルを支援する。
- 2024年7月:Ansellは、Kimberly-Clarkのパーソナル・プロテクティブ・イクイップメント事業(KCPPE)を6億4,000万米ドルで買収完了し、KimtechやKleenGuardなどのブランドをポートフォリオに追加した。この統合により、Ansellはヘルスケア、クリーンルーム、産業セグメント全体での存在感を拡大し、大規模な機関契約において製品とサステナビリティプログラムをバンドルする能力を高めた。


医療用防護具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、感染性病原体および体液への暴露を軽減するためにヘルスケア現場で使用される医療用保護機器から得られる収益を対象とし、日常的なケア、処置、検査業務にわたり、機器の販売時点で集計される。
対象範囲外:建設業や一般的な職場安全のために使用される非医療用の産業用PPEなどは、この市場規模の算定から除外される。
セグメンテーション概要
- 製品タイプ別
- 保護服
- マスク・レスピレーター
- 手袋
- 顔・目・頭部の保護具
- フット・シューカバー
- その他
- 材料別
- 不織布ポリプロピレン
- ニトリルゴム
- 天然ゴム・ラテックス
- ポリエチレンおよびその他のプラスチック
- 使用性別
- 使い捨て
- 再使用可能
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 診断検査室
- 在宅医療
- 研究・学術機関
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- 直接入札・グループ購買
- オンラインプラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、需要シグナルがヘルスケア活動と整合しているかを検証するために使用される。米国FDAの製品・安全性に関する公表資料、米国CDCの感染予防ガイダンス、WHOによるPPE使用に関する技術指針、および関連するHSコード(マスク、グローブ、保護衣料に対応することが多い)についてUN Comtradeが発表する貿易データシリーズなどの公開情報源を調査した。
前提条件の根拠を確保するため、処置件数に関する各国の医療統計、病院利用状況指標、入札条件が仕様変更(例:呼吸用保護具の認証要件)を明確にする公共調達ポータルなどの情報源も参照した。企業の開示資料、投資家向け説明資料、信頼できる報道は、生産能力の増強、価格の正常化、チャネル構成を把握するために使用され、検証が必要な場合には企業財務情報の有料サブスクリプションおよび輸出入の出荷レベルデータベースを併用した。これらのデスクリサーチの情報源は例示であり、分析中のデータ収集、相互確認、明確化のために他の多くの公開情報源が使用された。
一次インタビューおよび調査
一次調査は、何が購入され、どのくらいの頻度で交換され、価格や供給不足が製品タイプ間でどのように変動するかを確認するために使用され、メーカー、流通業者、共同購買機関、ヘルスケア調達および感染管理担当者からの情報を収集した。重複計上を避けるため、主要地域全体の専門家とも意見交換を行い、病院、クリニック、検査機関、外来センターにおける利用パターンを比較できるようにし、最終的な合計をデスクベースの需要シグナルと整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):13% | APAC: 37% |
| Mid tier: 53% | Functional/Unit leaders: 29% | EMEA: 37% |
| Smaller Players: 15% | Managers: 58% | Americas: 26% |
市場規模算定と予測
コアモデルはトップダウン型の需要プールを用いて構築され、処置件数、入院・外来受診数、検査業務量が、ケア環境ごとの一般的な消費率および交換サイクルを用いて製品使用量に変換される。需要プールが形成された後、製品構成の変化(例:サージカルマスクと呼吸用保護具の間の変化、または使い捨てガウンと再利用可能ガウンの間の変化)を調整した平均販売価格を用いて価値が算定される。
出力を現実的なものに保つため、サンプル抽出したサプライヤーおよび流通業者の収益配分、施設向け需要と小売需要のチャネルチェック、グローブなど高出荷量品目に対するASP×数量の整合性チェックなど、選択的なボトムアップ近似を用いて合計を裏付けている。ボトムアップチェックでギャップが生じた場合は、インタビューから得られた範囲を用いて前提を精緻化し、入札仕様、輸入強度、認証主導の製品代替といった観察可能な指標に結び付ける。予測にあたっては、感染管理の強度、選択的処置の成長、供給能力の正常化を軸としたシナリオ分析を適用し、最終的な軌道は地域別の価格および利用に関する専門家の見通しと照らして検証される。
データ検証と更新サイクル
検証は複数の段階で行われ、最終的な市場規模が単一のデータ系列に依存しないようにしている。処置件数の傾向、病院の稼働状況、貿易フロー、公共調達活動などの独立したシグナルとモデル出力を比較し、承認前に相違点を調査する。
グローブの価格急変や規制による呼吸用保護具使用の変化など、前提が大きく変動した場合、アナリストは方向性と規模を確認するために情報源に再接触する。本レポートは年次で更新され、需要または供給に影響を与える大きな出来事が発生した場合には中間更新が行われ、公開前の最終レビューを完了させることで、最新の市場観が公表数値に反映されるようにしている。
Mordor Intelligenceの医療用保護機器市場規模と他社公表推計との比較
医療用保護機器に関する公表数値は、同一のテーマを扱っているように見えても、対象とする製品群やエンドユース環境が必ずしも一致しないため、大きく異なることがある。基準年の設定時期の違い、価格急変期後の価格正常化の方法、推計が病院活動シグナルに対して検証されているかどうかも、差異の一般的な要因である。
主な差異の要因は通常、医療グレードの保護具として何が計上され、いつ計上されるかに関連している。一部の調査では、より広範な職場用PPEや消費者向け小売保護具を含めているのに対し、他の調査ではヘルスケア認証品目のみに範囲を絞っており、これによりグローブやマスクといった高出荷量カテゴリーの収益プールが急速に変化する。価格の取り扱いも重要であり、積極的な価格回復の前提は短期的な値を押し下げる一方、より緩やかな正常化はそれを押し上げる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法における差異 |
|---|---|---|
| Mordor Intelligence | USD 46.29 B (2026) | |
| 業界出版社A | USD 27.90 B (2026) | より狭いヘルスケアPPE収益プールを使用しており、日常的なケアで購入される複数の隣接する医療保護カテゴリーを除外しているように見え、これにより計上される量が減少し、同一年の総額が圧縮される。 |
| 業界出版社B | USD 26.18 B (2025) | モデルの基準年が異なり、より小さい初期市場価値を使用しており、これは急増後の価格および利用がより速く正常化すると想定される場合や、外来・検査使用の一部がより低い強度で計上される場合に生じうる。 |
産業用グレードの保護具はMordor Intelligenceの対象範囲外であり、これが、予測前提を比較する前でも、より広範な安全機器を対象とする一部の調査が異なる総額に至る理由の一つを説明している。総合すると、公表値の差異は主に、製品の対象範囲、基準年の整合性、そして観察可能な需要シグナルとインタビューで検証された範囲を用いてASPをどのように将来に反映させるかによって説明される。


レポートが回答する主要な質問
医療用保護具市場の規模はどれくらいですか?
医療用保護具市場の規模は2026年に460億2,900万米ドルに達し、年平均成長率(CAGR)6.34%で成長して2031年までに629億4,000万米ドルに達する見込みです。
医療用保護具市場の現在の規模はどれくらいですか?
2026年、医療用保護具市場の規模は460億2,900万米ドルに達する見込みです。
医療用保護具市場の主要プレーヤーは誰ですか?
Ansell Limited、Top Glove Corporation Bhd、DuPont de Nemours, Inc.、3M Company、およびKimberly-Clark Corporationが医療用保護具市場において事業を展開する主要企業です。
医療用保護具市場で最も急成長している地域はどこですか?
アジア太平洋地域は予測期間(2026〜2031年)にわたって最高のCAGRで成長すると推定されています。
医療用保護具市場で最大のシェアを持つ地域はどこですか?
2026年、北米が医療用保護具市場において最大の市場シェアを占めています。
この医療用保護具市場レポートはどの年をカバーしており、2025年の市場規模はどれくらいでしたか?
2025年、医療用保護具市場の規模は460億2,900万米ドルと推定されました。レポートは医療用保護具市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年をカバーしています。レポートはまた、2026年、2027年、2028年、2029年、2030年、2031年の医療用保護具市場規模を予測しています。
最終更新日:



