
ペッサリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 494.98 百万米ドル |
| 市場規模 (2031) | 620.32 百万米ドル |
| Growth Rate (2026 - 2031) | 4.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペッサリー市場分析
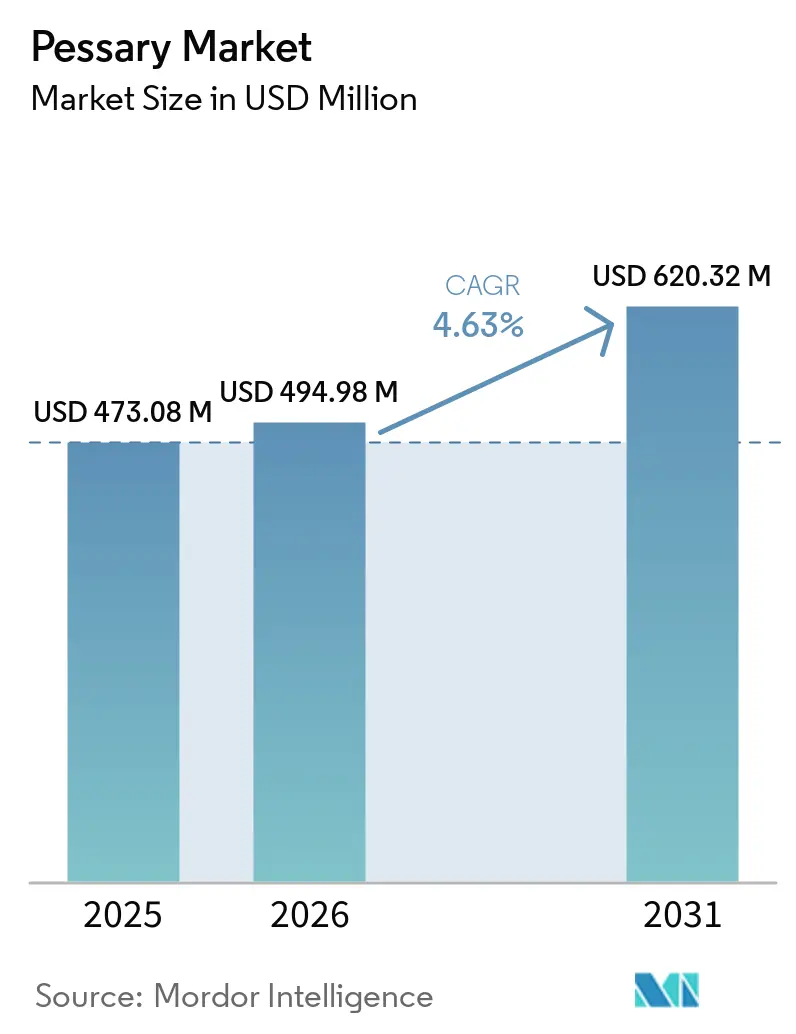
ペッサリー市場規模は、2025年の473.08 ミリオン 米ドルから2026年には494.98 ミリオン 米ドルに成長し、2026〜2031年の4.63% CAGRで2031年までに620.32 ミリオン 米ドルに達すると予測されています。
人口高齢化、骨盤底障害の発生率上昇、そして保険適用範囲の拡大(CMSが2024年にHCPCSコードA4564を新設したことに示されるように)が、現在の市場拡大の基盤を形成している[1]Centers for Medicare & Medicaid Services、「Healthcare Common Procedure Coding System Level II、2024 Update」、cms.gov。デバイスのイノベーションも重要な推進力であり、セルフマネジメントを容易にする折りたたみ式デザインから、フィト感をパーソナライズするFDA認可の3Dプリント製品まで多岐にわたる。デジタル対応の流通チャネルはアクセス障壁を低下させており、遠隔骨盤底泌尿器婦人科プラットフォームが処方、教育、および自宅配送を連携させている。一方、欧州連合における持続可能性に関する規制要件と医療グレードシリコーンにおける素材の革新により、メーカーは患者安全と並行して製品ライフサイクルへの影響に注力し続けている。サプライチェーンの脆弱性と償還制度のギャップが逆風となっているものの、人口動態的需要、外来ケアへのシフト、およびデジタルコマースの勢いが相まって、ペッサリー市場の堅調な成長見通しを支えている。
主要レポートのポイント
- タイプ別では、リングデザインが2025年のペッサリー市場シェアの45.98%をリードし、キューブモデルは2031年までに最速の6.12% CAGRを記録すると予測されています。
- 素材別では、医療グレードシリコーンが2025年のペッサリー市場規模の78.02%のシェアを占め、ラテックス・ゴムは2031年にかけて6.45% CAGRで拡大しています。
- 適用別では、POPステージI〜IIの治療が2025年のペッサリー市場規模の43.02%を占め、腹圧性尿失禁は2031年までに7.35% CAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年のフィッティングの51.87%を担い、オンライン薬局および直店舗は7.02% CAGRが見込まれています。
- 地域別では、北米が2025年のペッサリー市場シェアの38.11%を占め、アジア太平洋地域が予測期間中に5.18% CAGRで最も速い成長を遂げる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のペッサリー市場トレンドと考察
推進要因影響分析*
| 推進要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 骨盤臓器脱および尿失禁の有病率上昇 | +1.2% | 世界規模、北米および欧州で最高 | 長期(4年以上) |
| 非外科的外来管理へのシフト | +0.8% | 北米およびEU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 意識向上および女性健康イニシアチブの拡大 | +0.6% | 世界規模、先進市場では政策主導 | 中期(2〜4年) |
| 医療グレードシリコンおよび人間工学的デザインの進歩 | +0.4% | 世界の製造拠点、新興市場への技術移転 | 短期(2年以内) |
| AI駆動の3Dプリントカスタムペッサリー | +0.3% | 北米および欧州での早期普及、アジア太平洋での選択的採用 | 長期(4年以上) |
| 遠隔泌尿婦人科学による遠隔自己管理の実現 | +0.5% | 北米がリード、EUが追随、アジア太平洋での普及は限定的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
骨盤臓器脱および尿失禁の有病率上昇
骨盤臓器脱(POP)の症例数は2050年までに46%増加すると予測されており、70〜79歳の女性で最も顕著な増加が見込まれています。生活の質に関する研究では、罹患女性の56%が尿失禁を経験し、52%が脱垂を発症しており、充足されていないニーズが浮き彫りになっています[2]Taryn Hall、「骨盤底疾患症状負担調査」、Frontiers in Public Health、frontiersin.org。米国における年間外科的費用はすでに15億2,300万米ドルを超えており、非外科的代替療法への支払者の関心が高まっています。脱垂手術の82%は現在、外来センターで実施されており、こうした場ではペッサリーフィッティングの統合が容易です。これらの臨床的・経済的事実が保存療法への安定した需要を支え、ペッサリー市場の長期的な基盤を強化しています。出典:Taryn Hall、「骨盤底疾患症状負担調査」、Frontiers in Public Health、frontiersin.org
非外科的外来管理へのシフト
前向き研究では、ペッサリー使用者において排尿症状の40%改善、切迫感の38%低下、切迫性尿失禁の29%減少が記録されている。米国泌尿器婦人科学会の2024年コンセンサスにより、従来のガイドラインの空白を補う形でケアパスウェイが正式化された。折りたたみ式リングなどの人間工学的改良により、挿入時の痛みが軽減され、セルフケアが支援される[3]Ashford Hosseini、「Collapsible Pessary Comfort Study」、American Journal of Obstetrics and Gynecology、ajog.org。遠隔骨盤底泌尿器婦人科プラットフォームは現在、遠隔処方を可能にしており、フォローアッププロトコルがソフトウェアワークフローに組み込まれている。HCPCSコーディングによる償還認定は、外来における保存的管理が臨床的にも経済的にも実行可能であることをさらに裏付けている。
意識向上および女性健康イニシアチブの拡大
2024年、米国は女性の健康研究に1億米ドルを投入し、歴史的に過小診断されてきた骨盤底疾患への資金配分を転換しました。フェムテック(FemTech)の2032年までの1,770億5,000万米ドルへの成長見込みは、ペッサリー普及に結び付く臨床試験、教育、医療提供者研修の幅広いエコシステムを育成しています。TOPSYなどの試験では、自己管理型ペッサリーがクリニックベースのケアと同等のパフォーマンスを示し、実行可能な提供モデルの幅が広がっています。専門学会による標準化されたフィッティングガイドラインの発行が、医療従事者の信頼を高めています。ソーシャルメディアによる啓発活動が親密な健康についての議論を日常化させ、ペッサリー市場内でアクセスしやすい保存療法への需要を喚起しています。
医療グレードシリコンおよび人間工学的デザインの進歩
素材科学の進歩により、ペッサリーは汎用品から精密機器へと進化しました。NuSil単独でFDAのマスターファイルを700件以上保有しており、厳格な品質基準が強調されています。Mediplusの2024年POPYシェルフモデルは、解剖学的形状と10年間の保存期間をもたらします。臨床監査では、中止の26.6%が不快感に起因することが示されており、メーカーはより柔らかいデュロメーターと形状記憶インサートを優先しています。オートクレーブ対応の設計は患者一人あたりのコストを削減しながら感染管理基準を満たし、バイオプラスチックへのR&Dは生体適合性を損なうことなく環境規制に対応することを目指しています。これらのイノベーションは患者のアドヒアランスを高め、ペッサリー市場の競争プロファイルを強化しています。
阻害要因影響分析*
| 阻害要因影響分析 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 患者の不快感、合併症および不安 | −0.7% | 世界規模、文化的背景によって調整 | 短期(2年以内) |
| 償還適用範囲の限界 | −0.5% | 新興市場、先進国では不均一 | 中期(2〜4年) |
| 医療グレードシリコンのサプライチェーンの脆弱性 | −0.4% | 世界規模、原材料を輸入に依存する地域で深刻 | 短期(2年以内) |
| 単回使用プラスチックへの持続可能性の圧力 | −0.3% | 欧州がリード、北米およびアジア太平洋に波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者の不快感、合併症および不安
最近の多施設研究では合併症発生率が21%と報告されており、そのうち脱出が40.8%、疼痛が26.6%を占めている。複雑な症例の34.2%では外科的対応が必要となり、臨床医の慎重な姿勢を形成している。適応となる女性の最大30%が、不快感や脱落への不安から試用を拒否している。解剖学的制約として、膣長7.5cm未満は使用中断を予測する因子であるが、プライマリケアでは普及していない専門的な評価ツールを必要とする。文化的タブーが特定の地域での普及をさらに抑制してる。折りたたみ式およびカスタマイズデバイスが多くの問題を軽減しているものの、価格と医療従事者への普及は技術的可能性に遅れをとっている。
償還適用範囲の限界
CMSの使い捨てペッサリーの料金表は平均67.21米ドルであるが、民間保険およびメディケイドの方針は大きく異なる。固定収入で生活する高齢女性は、フィッティングおよびフォローアップの自己負担費用を負うことが多い。世界的に見ると、多くの支払者はペッサリーを必須医療機器ではなく任意の消耗品とみなしている。調整を含む継続的なケアには、複数のシステムで専用の請求コードが存在せず、医療提供者の関与を妨げている。価値に基づくケアは手技ではなくアウトカムに報酬を与える可能性があるが、リスク共有モデルのためのデータインフラは未成熟のままである。直接支払いによるeコマースは一部の患者を支援するが、経済的不平等を拡大させる。これらの支払い上の障壁が、ペッサリー市場の本来堅調な見通しを抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:リングの優位性がカスタム化による混乱に直面
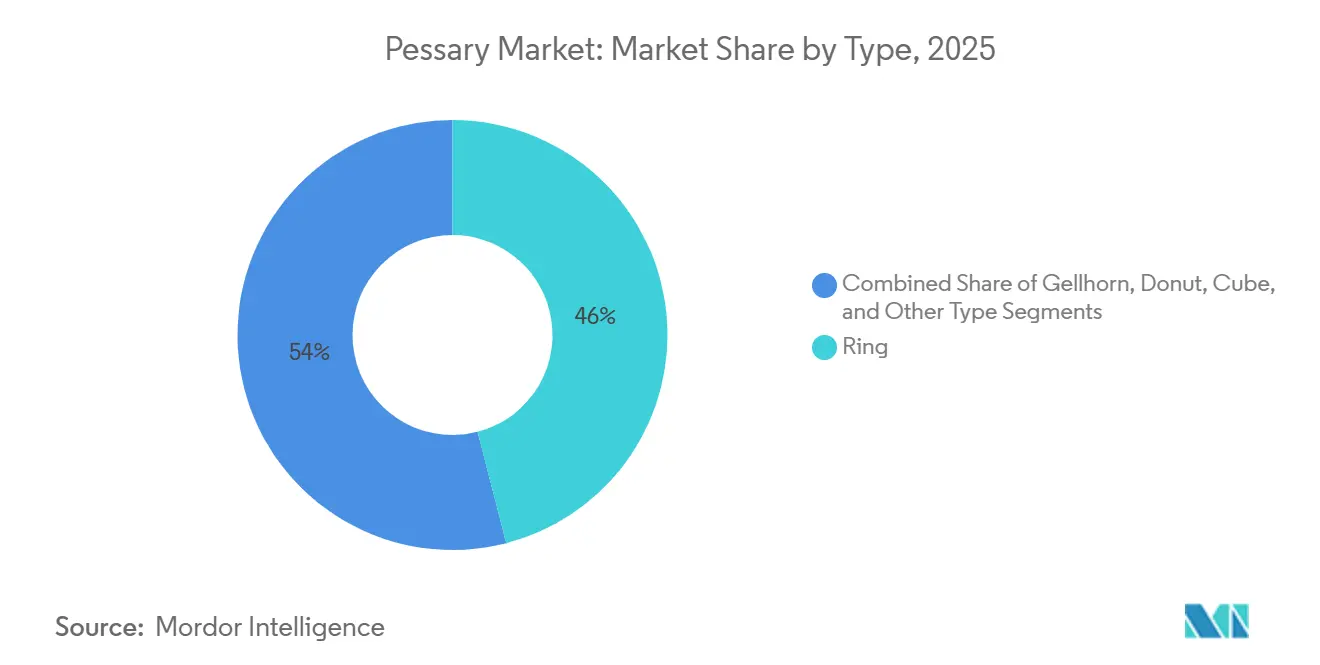
リングペッサリーは2025年のペッサリー市場シェアの45.98%を生み出しており、医療提供者の深い親しみと幅広い適応範囲を裏付けています。しかしキューブデバイスは、進行した脱垂シナリオで好まれ、2031年までに年平均成長率6.12%でペッサリー市場全体を上回る成長が予測されています。ゲルホーンおよびドーナツの変形は特定の解剖学的ニッチを満たし、新興の折りたたみ式および3Dプリント製モデルは技術的フロンティアを占めています。
カスタム製造が臨床プロトコルを再定義しています。Cosm MedicalのFDA承認済みGynethoticsプラットフォームは、解剖学的イメージング、AIを活用した設計、院内3Dプリントを提供し、試行錯誤の時間を短縮し、フィット感を向上させるプロセスを実現しています。プリントコストが低下し、臨床データが蓄積されるにつれ、リングの優位性が侵食される可能性があります。しかし、リングデザインは依然として最低の単価と確立された償還コーディングという恩恵を受けており、ペッサリー市場全体でパーソナライゼーションが進展する中でも基本的ソリューションとしての地位を維持しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


素材別:シリコンの優位性が持続可能性への挑戦を受ける
医療グレードシリコンは、比類のない生体適合性、引張耐性、滅菌可能性により、2025年のペッサリー市場規模の78.02%を維持しました。ラテックス・ゴムの年平均成長率6.45%は、医療制度のコスト制約と新興地域における低価格品への患者需要を反映しています。熱可塑性エラストマーはリサイクル性の利点を提供するものの、ニッチな位置にとどまっています。生体吸収性ポリマーと複合3Dプリントは、持続可能性と個別化された形状を融合させるR&Dの地平線に位置しています。
EUの環境スコアリングは、調達チームに臨床有効性とともにカーボンフットプリントと廃棄処分を考慮するよう促しています。ライフサイクルテンダーを採用する医療制度は、徐々により環境にやさしい素材へとボリュームを移行させる可能性があります。それでも、シリコンの長年にわたる検証実績は規制上のハードルを低く保ち、普及の摩擦を最小限に抑え、ペッサリー市場における近期的な優位性を維持しています。
適応別:腹圧性尿失禁が成長加速を牽引
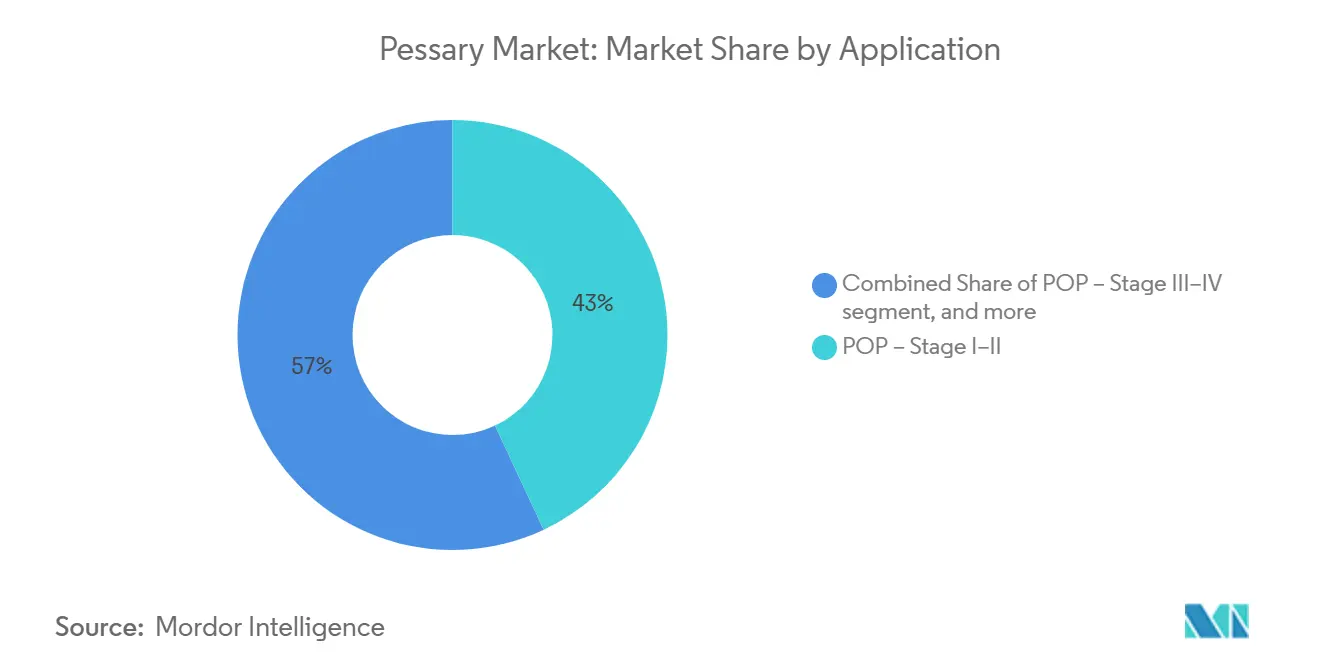
骨盤臓器脱ステージI〜IIの治療は2025年のペッサリー市場規模の43.02%を占めており、その臨床的有病を反映している。腹圧性尿失禁は7.35%のCAGRを記録すると予測されており、スティグマの低下と第一選択の保存的ケアの普及に伴い、他の適応用途を上回る成長が見込まれる。骨盤臓器脱ステージIII〜IVおよび専門的適応(子宮頸管無力症、術後サポート)は、ハイリスク患者にとって控えめながらも不可欠な役割を維持している。
デジタル骨盤底トレーニングデバイスは機械的サポートを補完し、包括的な管理パスウェイを創出している。臨床比較では、アプリガイドプログラムが監督なしの自宅ルーティンと比較して優れた症状改善をもたらすことが示されている。センサーやコンパニオンアプリを統合するペッサリーメーカーは、クロスセルの機会を獲得し、長期的なケアに組み込まれることで、ペッサリー市場をさらに拡大させることができる。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー別:デジタルトランスフォーメーションが流通を再形成
病院は2025年のフィッティングの51.87%を担っており、これは従来の紹介経路とバンドル型償還を反映しています。オンライン薬局および直販店舗は、遠隔医療の処方と合理化された物流に支えられ、年平均成長率7.02%が見込まれています。外来センターおよび泌尿婦人科クリニックは、ハイタッチな専門知識と外来経済性を橋渡しし、小売チェーンは市販品の存在感を維持しています。
Eコマースが2027年までに7,500億米ドルへと躍進すると予測されており、仮想診察、保険審査および自宅配送を結び付ける新たなパートナーシップが触媒となっています。メーカーは競争力を維持するために、SEO、遠隔フィッティングキット、HIPAA準拠のサポートを習得する必要があります。直接チャネルはより高い利益率を約束しますが、教育とフォローアップのコストもサプライヤーに転嫁され、ペッサリー市場全体の利益構造を再形成しています。
地域分析
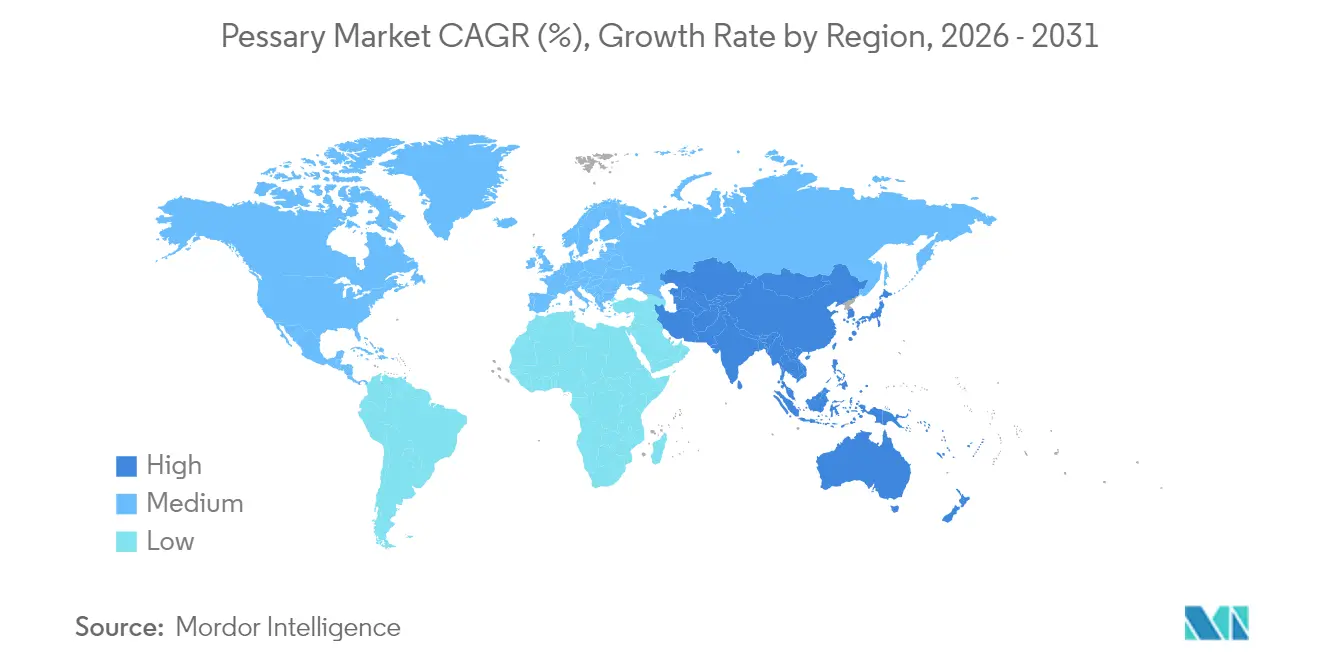
北米は2025年のペッサリー市場において38.11%の収益シェアでリードしており、広範な泌尿婦人科ネットワーク、的を絞った女性健康資金調達、明確なFDA承認経路に支えられています。米国政府による1億米ドルの研究資金配分は、需要を促進する臨床試験と医療提供者研修を育成しています。CooperSurgicalの2024年の収益は12億8,600万米ドルに達しており、確立された企業が医療従事者との関係と償還の知見を活用することで10%の成長を達成できることを証明しています。保険会社の料金圧縮と適用範囲の格差が引き続き障壁となっているものの、遠隔医療の規制正常化が患者へのリーチを広げています。カナダとメキシコは、医療制度の近代化を通じて段階的な上昇余地を加えています。
アジア太平洋は2031年までに年平均成長率5.18%で全地域を上回る成長が予測されています。日本と韓国の高齢化人口動態は西側諸国の傾向を反映し、中国の中間層の拡大と病院整備が数量ポテンシャルを解放しています。同地域の医療テクノロジー収益は2030年までに2,250億米ドルに達する可能性があり、ペッサリー市場にとって好意的な文脈を提供しています。規制の多様性と文化的スティグマが展開を複雑にしていますが、ソーシャルコマースの統合とフェムテック(FemTech)リテラシーの向上が普及を促進しています。2024年のプライベートエクイティ投資と公共インフラ資金調達が国内サプライチェーンを強化し、持続的成長の基盤を築きました。
欧州のユニバーサルヘルスケアの普及とエビデンスに基づく診療文化は、安定した一桁台中盤の成長を支えています。EU MDRおよびIVDRの品質基準はコンプライアンスコストを引き上げますが、確立されたQMSフットプリントを持つ既存企業を保護しています。持続可能性指令はメーカーに生分解性原料と循環型経済パッケージへの移行を促し、素材イノベーションを潜在的に活性化しています。中東・アフリカおよび南米の市場状況は依然として黎明期ながら有望であり、インフラ整備、医療従事者教育、支払者適用範囲の拡大が世界のペッサリー市場におけるシェアを解放するカギとなっています。

競合環境
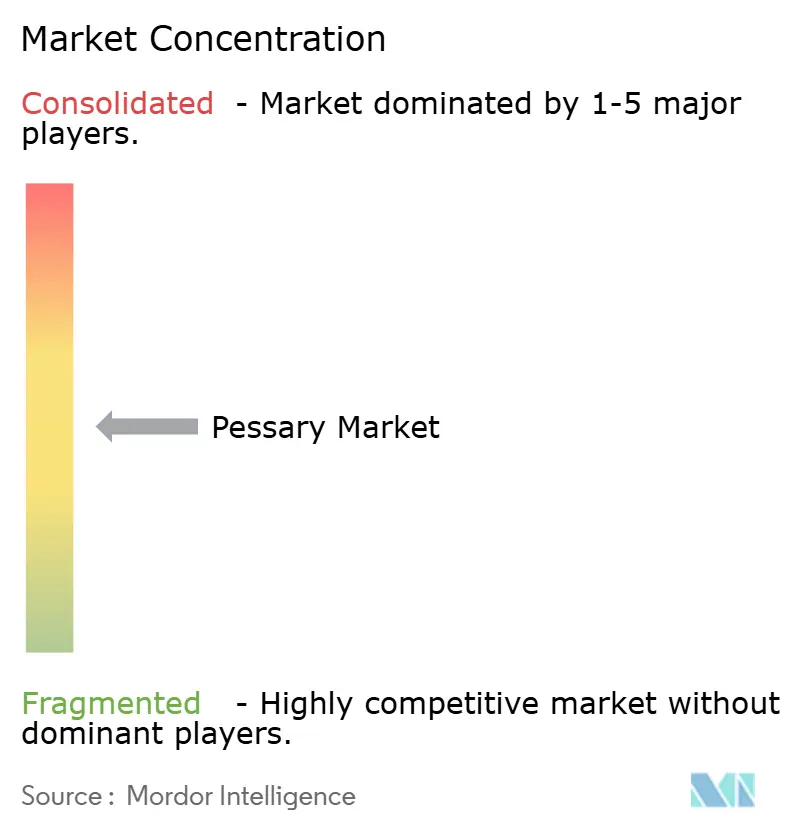
市場集中度は中程度であり、少数の多角化デバイス企業がレガシー製品ラインを支配する一方、専門的な新規参入企業が高成長ニッチを開拓している。CooperSurgicalは統合された販売部隊、教育助成金、および多様化した女性健康ポートフォリオを活用してシェアを守っている。Integra LifeSciencesは2024年に品質上の問題に関するFDA警告書を受け苦境に立たされ、規制コンプライアンスが成否を左右する変数であることを示した。
テクノロジーは現在、主要な競争上の差別化要因となっている。Cosm MedicalのGynethoticsプログラムはAIによる解剖学的マッピングと院内3Dプリンティングを組み合わせ、フィッティング時間を短縮し快適性を向上させており、2025年にはFDA認可と新たなベンチャーキャピタル投資を獲得した。Axena HealthはそのLevaデジタルシステムに対してHCPCSコードの取得に成功し、巧みな償還戦略が対象患者を拡大できることを示した。
戦略的パートナーシップが引き続き市場を再編している。ConTIPI MedicalはProVateデバイスの米国商業化のためにEVERSANAと提携し、デバイスの知的財産とアウトソーシングされた市場アクセス力を融合させた。BDの国内製造への1000万米ドルの投資は、地政学的リスクに対するレジリエンスを高めている。今後、デザインイノベーション、デジタルエンゲージメント、サプライチェーンのレジリエンス、および支払者戦を統合するプレイヤーが、ペッサリー市場において突出した影響力を持つ立場に置かれるだろう。
ペッサリー業界のリーダー企業
CooperSurgical Inc.
Bioteque America, Inc.
Integra LifeSciences
Coloplast A/S
MedGyn Products, Inc.
- *免責事項:主要選手の並び順不同

ペッサリー業界リーダー
市場集中は中程度であり、少数の多角化した医療機器企業がレガシー製品ラインを支配する一方、専門的な参入企業が高成長のニッチを切り開いています。CooperSurgicalは統合された営業部隊、教育補助金、多角化した女性健康ポートフォリオを活用してシェアを守っています。Integra LifeSciencesは2024年に品質上の欠陥に関するFDA警告状を受けて躓き、規制コンプライアンスが依然として成否を分ける変数であることを示しました。
テクノロジーが現在の主要な競争の梃子となっています。Cosm MedicalのGynethoticsプログラムはAIによる解剖学的マッピングと院内3Dプリントを組み合わせ、フィッティング時間を短縮し快適性を向上させており、2025年にはすでにFDA承認と新規ベンチャーキャピタルを確保しています。Axena Healthは同社のLevaデジタルシステムに対するHCPCSコードの取得に成功し、巧みな償還戦略が対象患者を拡大できることを示しています。
戦略的パートナーシップが引き続き分野を再形成しています。ConTIPI MedicalはProVateデバイスの米国商業化のためにEVERSANAと提携し、デバイスの知的財産とアウトソーシングされた市場アクセス力を融合させました。BDの国内製造への1,000万米ドルの投資は、地政学的ショックに対するレジリエンスを強化しています。今後、デザインイノベーション、デジタルエンゲージメント、サプライチェーンのレジリエンスおよび支払者戦略を統合した企業が、ペッサリー市場内で圧倒的な影響力を持つ地位を確立すると見込まれています。
市場機会と将来展望
最近のFDA承認と進化する診療パスウェイにより、製品ミックスが拡大し、保存的使用に対する障壁が低減しています。2026年1月、CooperSurgicalはMilex失禁ディッシュペッサリーおよびキューブペッサリーに関してFDA 510(k)承認(K253698)を取得し、ポートフォリオの刷新を支え、脱出症および失禁の両ユースケースにわたる選択肢の可用性を高めました。英国では、2026年5月に発行された最新のベストプラクティスガイダンスが、体系的なフィッティング、フォローアップ、患者教育を強化し、これが自己管理モデルの制度化を後押しし、通院の反復への依存を減らし、リモート教育、標準化されたトレーニング資材、機器に付随するアドヒアランス支援のための余地を生み出しています。
臨床評価が構想段階を超えて進む中、製品の革新とパーソナライゼーションも実際的な機会として残っています。2026年4月、アルバータ大学は、新規の3Dプリント製、パーソナライズ可能、拡張可能なペッサリーを評価する臨床試験(NCT06954701)を開始し、不快感と脱落を減らすことを目的とした解剖学的形状に合わせたジオメトリへの継続的な移行を反映しています。ガイドラインに基づく自己管理が各拠点で拡大し、3Dプリントのワークフローが臨床評価を経て進展する中、製造業者や販売業者には、フィット評価ツール、診療所から在宅への支援プロトコル、病院のフィッティングワークフローやデジタル対応の配送チャネルに整合するサプライモデルを通じて差別化を図る余地があります。
最近の業界動向
- 2026年1月:CooperSurgicalは、Milex失禁ディッシュペッサリーおよびキューブペッサリーに関するFDA 510(k)承認(K253698)を発表しました。この承認はポートフォリオの刷新を支え、脱出症および失禁にわたるユースケースを拡大します。
- 2025年12月:CooperSurgicalは、フランス、イタリア、ドイツ、スペインにおける分娩関連ポートフォリオについて、2026会計年度第1四半期から直販モデルへの移行を発表しました。この移行により、主要な欧州市場における直接的な顧客カバレッジと受注支援が改善され、同じ病院・クリニックの取引先に販売される隣接する女性向け医療機器カテゴリーの流通も強化される可能性があります。
- 2024年1月:CMSはペッサリー用のHCPCSコードA4564を新設し、米国の保険者および医療提供者に明確な請求上の指標を提供しました。標準化されたコーディングは、より一貫した償還ワークフローを支え、外来でのフィッティングおよび継続的な保存的管理に対する行政上の障壁を減らすことができます。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、ペッサリー市場を、標準的な医療流通チャネルを通じて把握された、臨床および在宅使用環境における骨盤臓器脱および腹圧性尿失禁の管理に使用される膣ペッサリーデバイスの世界的な販売金額と定義します。
調査範囲の除外事項:外科的インプラント、骨盤底療法サービス、フィッティングおよびフォローアップ診察費用、ならびにペッサリー使用と併用処方される場合であっても薬物療法は除外します。
セグメンテーション概要
- 製品別
- 補綴素材
- 直接補綴素材
- 間接補綴素材
- 生体材料
- ボンディング剤・接着剤
- 印象材
- インプラント
- 補綴物
- 補綴機器
- CAD/CAMシステム
- ハンドピース
- ロータリーインスツルメント
- 鋳造装置
- その他の補綴機器
- 補綴素材
- エンドユーザー別
- 歯科病院・クリニック
- 歯科技工所
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、患者プールとケアパスウェイの特定から始まります。ペッサリーの需要は診断および保存的管理の実践と密接に関連しているためです。コーディングおよび償還シグナルについては米国メディケア・メディケイドサービスセンター、デバイス分類の手がかりについては米国食品医薬品データベース、国別の年齢構成および医療システムの背景については世界保健機関および世界銀行などの公的情報源を参照しました。
広範な健康統計のみからモデルを構築することを避けるため、査読済み学術誌の臨床ガイダンスおよびエビデンス(フィッティングパターン、交換間隔、中断に関するもの)、ならびに泌尿婦人科および排尿ケアに特化した学会ウェブサイトも活用しました。企業の財務報告書、製品カタログ、投資家向けプレゼンテーションは、典型的な価格体系とチャネルミックスのマッピングに役立ち、信頼性の高いプレスおよびカンファレンスの報道は製品刷新と採用タイミングに関する背景情報を補完しました。並行して、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報の有料サブスクリプションを活用し、タイムラインの検証と商業的牽引力のクロスチェックを行いました。ここに記載されている情報源は例示的なものであり、データ収集、検証、および明確化のために他の多くの公的参考資料も使用されました。
一次インタビューおよびサーイ
一次調査は、価値モデルを通常駆動するデスクの前提条件、特に平均販売価格(ASP)の範囲、交換頻度、および病院・小売・オンライン薬局ルートを通じて動く需要のシェアを検証するために使用されました。フィッティングに携わる臨床医、チャネル側の関係者、製品または地域リーダーと対話し、フォローアップ質問を用いて、適用範囲、患者コンプライアンス、調達慣行に関する地域別の差異を解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:14% | アジア太平洋:48% |
| 中間層:50% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:17% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のロジックを用いて構築され、主要合計値は疾患有病率と治療患者プールから再構築され、フィッティング率と交換サイクルを用いて年間デバイス需要に変換されました。需要プールが確定した後、地域に応じたASPバンドと典型的なチャネルミックスを適用して価値を推定し、選択的なサプライヤーの積み上げとチャネルチェックを用いて裏付けを取りました。
この市場で最も重要ないくつかの変数は、計算の追跡可能性を維持するために明示的なモデル入力として扱われました。これらには、保存的に管理される骨盤臓器脱および腹圧性尿失禁患者のシェア、臨床医のフィッティングおよびフォローアップパターン、交換または再フィッティングのサイクル、価格に影響するシリコーンとその他素材のミックス、オンライン薬局の普及率、および関連する場合の償還の利用可能性が含まれます。ある国で特定の入力に対してクリーンなデータ系列が得られなかった場合、同等の医療システムを持つ国をベースにしたプロキシを使用し、確定前にインタビューで検証しました。
予測については、主に高齢化人口動態、保存的ケア採用の予想されるシフト、および一律のインフレ上昇ではなくミックス変化を反映したASP進行の前提に基づくシナリオ分析に依拠しました。シナリオは一次回答者とともにレビューされ、主要地における観察可能な採用および価格行動と一致するベースケースに絞り込まれました。
データ検証と更新サイクル
モデルが実際のシグナルから乖離しないよう、患者プール、ユニット需要、チャネル別の暗示価格にわたる整合性チェックを含む複数のポイントで分散チェックを実施しています。外れ値は再レビューのためにフラグが立てられ、数値が確定される前に第2のアナリストが計算、前提条件、単位換算を確認します。
アウトプットは、コーディングおよび償還の変更、製品発売活動、インタビュー回答者が報告した流通行動の変化などの独立した指標と比較されます。レポートは年次で更新され、需要、価格、またはアクセスの前提条件を変える重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新パスを実施し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのグローバルペッサリー市場規模と他の公表推計値との比較
ペッサリーの公表市場規模がしばしば異なるのは、各出版社がペッサリーデバイスとて何を対象とするかについて独自の範囲を設定し、現在年のアンカーを選択し、交換サイクルとチャネル価格について異なる前提を置くためです。製品定義が類似して見える場合でも、ASPが機械的に繰り越されたり、提示されている市場年と通貨タイミングが一致していない場合に数値が乖離することがあります。
価格が公表直前に更新され、為替レートが記載された市場年と同じタイミングウィンドウを使用して適用される場合、最終的な価値はチャネル参加者が実際に見ているものとより一致した状態を保ちます。これがMordor Intelligenceにおいて2026年の数値が維持された方法です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 494.98 ミリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 470.40 ミリオン 米ドル(2025年) | 異なる現在年を使用しており、広範な成長係数を用いてASPを繰り越している可能性があり、最近のミックス主導の価格変動や高価格素材へのシフトを過小評価する可能性があります。 |
| 業界出版社B | 424.80 ミリオン 米ドル(2024年) | より早い準年にモデルを固定し、より速い長期成長曲線を適用しており、治療患者の取り込みと交換サイクルが地域別に再検証されない場合、差異が拡大する可能性があります。 |
全体として、この差異は主に基準年のタイミングと交換サイクルおよびASP進行の処理方法によって説明され、単一の市場ドライバーによるものではありません。当社のアプローチは、次回の更新時に同じ手順で再確認できる治療需要、チャネル行動、および価格帯に価値構築を結びつけています。


レポートで回答される主要な質問
ペッサリー市場の現在の規模はどのくらいですか?
ペッサリー市場は2026年に4億9,498万米ドルと評価されており、2031年までに6億2,032万米ドルに成長すると予測されています。
最大の市場シェアを持つペッサリーのタイプはどれですか?
リングデザインが2025年のペッサリー市場シェアの45.98%でリードしています。
腹圧性尿失禁が最も急成長している適応である理由は何ですか?
意識向上、スティグマの軽減、第一選択保存療法ガイドラインが、腹圧性尿失禁適応の年平均成長率7.35%を牽引しています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋は人口動態の変化と医療アクセスの拡大により、2031年まで最速の年平均成長率5.18%を記録すると予測されています。
デジタルチャネルは流通にどのような影響を与えていますか?
遠隔医療の処方と直販型Eコマースにより、オンラインチャネルは年平均成長率7.02%で成長し、患者がペッサリーを入手する方法を再形成すると予測されています。
ペッサリー製造においてどの素材が主流ですか?
医療グレードシリコンは実証された生体適合性と耐久性により、2025年のペッサリー市場規模の78.02%を占め、引き続き主要素材です。
最終更新日:



