
医療用消耗品市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 217.92 十億米ドル |
| 市場規模 (2032) | 350.48 十億米ドル |
| 成長率 (2027 - 2032) | 9.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用消耗品市場分析
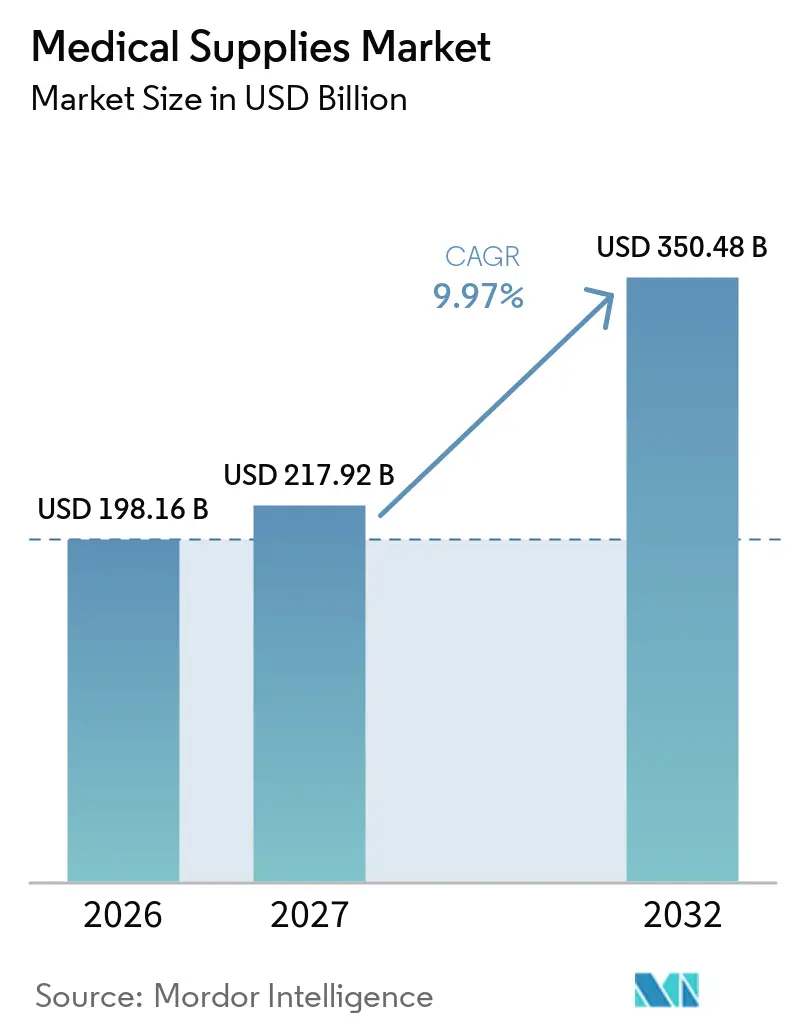
医療用品市場規模は2026年に1,981.6億米ドルと評価され、2027年の2,179.2億米ドルから2032年には3,504.8億米ドルへと達すると推定されており、予測期間(2027年~2032年)におけるCAGRは9.97%となっている。
需要は人口増加を大きく上回る形で拡大しており、感染管理基準、成果連動型償還制度、およびケアの分散化が医療用品をコモディティ投入物から医療システムのパフォーマンスを支える不可欠な要素へと引き上げている。個人用防護具(PPE)の基準水準の引き上げ、単回使用処置キットの広範な普及、およびISO 13485:2016への規制整合化が、グローバルメーカーにとってのコンプライアンス上の障壁を低減する一方で、最低品質基準を引き上げている。地域別の動向は分岐しており、北米は定着した償還制度と早期採用によってリードを維持している。アジア太平洋地域は生産能力の拡大と慢性疾患罹患率の上昇を背景に最も高い成長を記録しており、欧州は新たな医療機器規制(MDR)上の義務と、製品の再処方を促進するサステナビリティ規制とのバランスを取っている。競争上のポジショニングは現在、総所有コストの削減、感染率の低減、および在宅ケア対応フォーマットの提供能力に左右されており、機器・消耗品・データサービスを融合した統合化とテクノロジーパートナーシップの強化を後押ししている。
主要レポートポイント
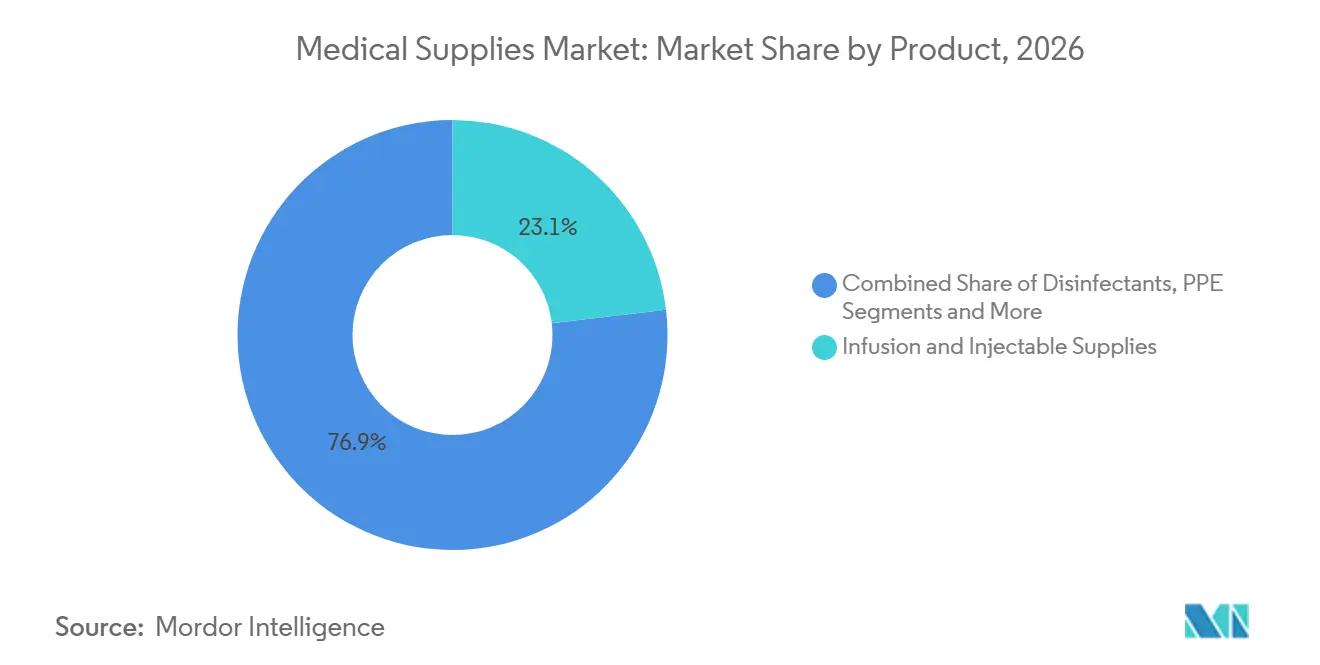
- 製品タイプ別では、輸液・注射用品が2026年の医療用品市場シェアの23.12%をリードし、透析用消耗品は2032年までに11.55%のCAGRで拡大する見込みである。
- 用途別では、感染管理が2026年に19.08%の収益シェアを占め、呼吸器系用途は2032年までに12.31%のCAGRで拡大する見通しである。
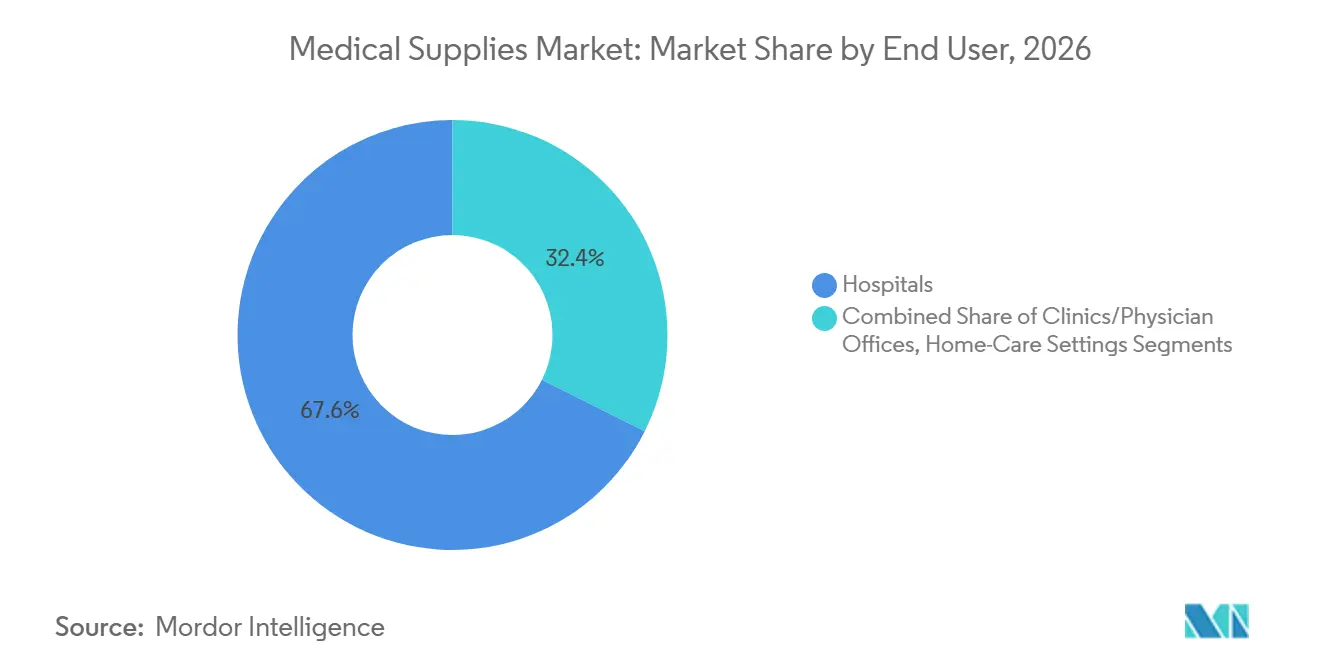
- エンドユーザー別では、病院が2026年の医療用品市場規模の67.62%を占め、在宅ケア環境が10.98%のCAGRで最も急速に拡大するチャネルとなっている。
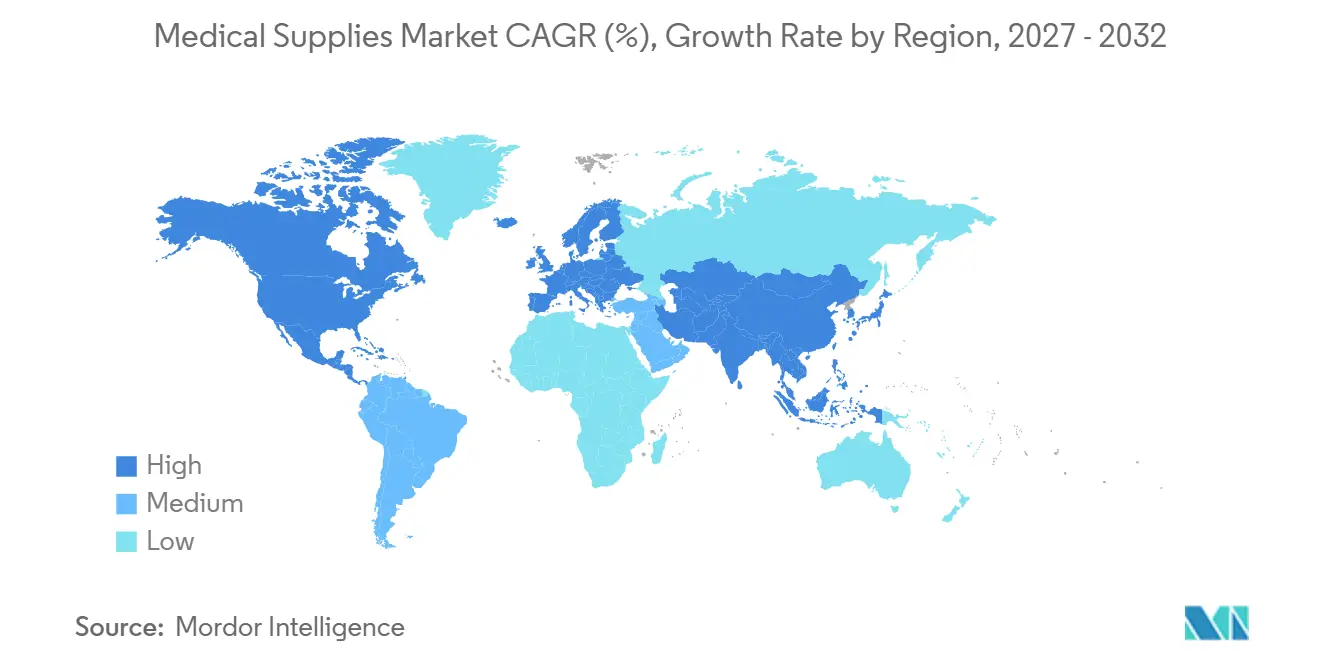
- 地域別では、北米が2026年の医療用品市場規模の40.75%を占めたが、アジア太平洋地域は2027年~2032年において最も高い地域別CAGRである11.45%を記録すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの概算影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 外来手術センターの急速な成長 | +1.50% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 在宅ケアおよびホスピタル・アット・ホームへのシフト | +1.80% | 先進市場での早期採用を伴うグローバル規模 | 長期(4年以上) |
| 慢性ケア患者プールの拡大 | +1.20% | 高齢化人口に集中したグローバル規模 | 長期(4年以上) |
| PPE補充サイクルの増加 | +0.80% | 医療システムを重視したグローバル規模 | 短期(2年以内) |
| AI活用の予知保全 | +0.60% | 北米および欧州、アジア太平洋でのパイロットプログラム | 中期(2〜4年) |
| 循環型経済に関する義務 | +0.50% | 欧州が先行し、北米へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外来手術センターの急速な成長
外来手術センター(ASC)は現在、米国で年間2,500万件以上の処置を担い、支払者が認可処置リストを拡大するにつれて年間3〜4%の成長を遂げています。[1] 外来手術センターは病院の外来部門と比較して40〜60%のコスト削減を実現しており、サプライヤーは回転時間を短縮し廃棄物を削減する単回使用キットの再設計を進めています。2024年8月に施行された米国食品医薬品局(FDA)の「変更管理計画の事前決定(Predetermined Change Control Plans)」に関するガイダンスにより、製造業者は外来手術センターのワークフローニーズに合わせたデバイスのイテレーションを迅速に行えるようになりました。[2] 安全機能を組み込んだ低複雑性使い捨て品へのポートフォリオシフトは、定期的な収益を押し上げ、医療用消耗品市場への浸透を深めます。
在宅ケア・ホスピタル・アット・ホームプログラムへのシフト
ホスピタル・アット・ホームモデルは米国の300以上の医療システムをカバーし、入院病棟と比較して25〜30%のコスト削減と高い患者満足度を実現しています。医療用消耗品は今や、在宅介護者に適したよりシンプルな包装、長い有効期限、直感的な使用説明書を備える必要があります。サプライヤーは途切れのない供給を維持するため、ラストマイル物流とデジタル再注文プラットフォームへの投資を進めています。欧州、オーストラリア、日本で分散型ケアが拡大するにつれ、医療用消耗品市場は定期的な在宅療法消費に基づく持続的な成長路線を獲得しています。
慢性ケア患者プールの拡大
慢性疾患は2030年までに世界の死亡者数の73%を占めると予測されています。[3] 透析用消耗品はその影響を端的に示しており、治療を受ける腎疾患患者数は年間6〜8%増加しており、在宅透析の普及が一患者あたりの使用量をさらに押し上げています。医療用消耗品産業において糖尿病、循環器、腎臓ケアのセグメントを対象とするメーカーは、自己管理を可能にするユーザーフレンドリーなデザインを重視し、プレミアム価格を実現しています。
新型コロナウイルス感染症後のPPE補充サイクルの増加
各国の戦略的備蓄には現在、ローリング方式による90日分の在庫が維持されており、ほとんどの急性期ケア施設では2020年以前の水準と比べてPPEの手持ち在庫バッファーを2倍に増やしています。この制度化された需要は、パンデミック期間中に見られた急激な調達の増減を解消し、医療用消耗品市場内の手袋、マスク、ガウンメーカーにとってより安定した収益を支えています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの概算影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| FDAおよびMDRの市販後監視の強化に伴うリコール増加 | -0.80% | 主に北米および欧州 | 中期(2〜4年) |
| 樹脂およびニトリル価格の変動による消耗品マージンの圧迫 | -0.60% | サプライチェーンがアジアに集中するグローバル規模 | 短期(2年以内) |
| 病院での単回使用プラスチックに対するESGの圧力 | -0.40% | 欧州が先行し、北米およびアジア太平洋地域へ拡大 | 長期(4年以上) |
| 世界的なエチレンオキサイド滅菌能力の逼迫 | -0.30% | 北米に重大なボトルネックが集中するグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FDAおよびMDRの市販後リコールの強化
クラスIリコールは2024年に35%増加し、主に無菌性の不備に関連するものでした。欧州ではMDR監査により潜在的な品質問題が露呈し、市場回収が引き起こされています。不足に直面したプロバイダーは代替製品へ移行しますが、製造業者は医療用消耗品市場全体でマージンを圧迫する8〜12%の高いコンプライアンスコストを負担することになります。
樹脂およびニトリル価格の変動
ニトリル価格は2024年に40〜60%の変動を見せ、主要樹脂は原料の価格変動と環境規制に起因して25〜35%の変動幅を記録しました。検査用手袋やシリンジなどコモディティ依存型の製品ラインは、償還スケジュールが材料インフレに追いつかないためマージンが圧迫されています。大手企業は垂直統合と複数年の供給契約によりヘッジを行っていますが、医療用消耗品産業の中小企業は見積価格を維持できない場合に契約損失のリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
輸液用消耗品がリーダーシップを維持、透析が上回る成長輸液・注射用品は2026年の医療用品市場規模の23.12%を占め、あらゆるケアレベルにおける静脈内療法への普遍的な需要を裏付けている。安全設計型注射針とスマート輸液ポンプが投薬ミスを抑制することで成長は安定的に維持されている。新たな需要量は、償還制度の拡充に支えられた在宅輸液プログラムから生まれており、ベンダーは在宅レジメン向けに機器と消耗品をバンドル提供するよう促されている。
透析用消耗品は2032年までに11.55%のCAGRという最も急速な伸びを示している。糖尿病および高血圧の有病率上昇が腎疾患患者プールを拡大する一方、在宅腹膜透析に対する政策的インセンティブがコンパクトなバッグ、カセット、および滅菌コネクタへの需要を押し上げている。感染率の低減と自己管理の容易さを実証できるサプライヤーは、医療用品市場のこのプレミアムセグメントでシェアを獲得できる。競争が激化する中、高度なポリマー膜と抗菌コーティングが差別化の手段として引き続き機能している。
注記: 全個別セグメントのシェアはレポート購入時に取得可能
用途別:
感染管理が主導し、呼吸器が急伸感染管理は2026年の医療用品市場シェアの19.08%を占め、引き続き調達優先事項の中核を担っている。病院はゼロ感染目標を達成するために表面消毒剤、滅菌ラップ、およびバリアドレーに投資しており、規制当局は院内感染事象に関連するペナルティを強化している。化学薬品、インジケーター、滅菌器用消耗品などの完全なシステムバンドルを提供するベンダーは、単一SKUのサプライヤーではなく戦略的パートナーとして位置付けられている。
呼吸器系用途は2032年までに12.31%のCAGRで拡大すると予測されており、睡眠時無呼吸症候群および慢性閉塞性肺疾患の診断増加から恩恵を受けている。非侵襲的換気マスクおよび使い捨て加湿器チャンバーにおける技術的進歩が在宅ケアの普及を支援し、患者のアドヒアランスを向上させている。これらのトレンドが相まって、より広範な医療用品市場全体にわたる複数年にわたる上昇を強化している。
エンドユーザー別:
病院がスケールを保持し、在宅ケアが加速病院は2026年の医療用品市場規模の67.62%を占め、外傷、集中治療、および複雑な外科手術における役割を反映している。購買チームは現在、生涯価値を重視しており、感染率の低減とワークフロー効率を定量化できるサプライヤーを優先している。幅広いSKUポートフォリオをカバーする統合的な供給契約がベンダー管理を簡素化し、数量コミットメントを確保している。
在宅ケア環境は2032年までに10.98%のCAGRという最も急激な伸びを示している。遠隔モニタリング、在宅輸液、および腎臓の自己管理が、改ざん防止シールと明確な図解ガイドを備えた小パックフォーマットへの需要を再形成している。2日以内の補充を保証するか、またはサブスクリプションモデルを提供するロジスティクスパートナーがプロバイダー契約を獲得している。クリニック、医師事務所、および長期ケア施設は処置能力を拡大しながら中一桁台の成長率で拡大しており、医療用品市場内の多様化した需要基盤を維持している。
注記: 全個別セグメントのシェアはレポート購入時に取得可能
地理的分析
北米医療用品市場
北米は2026年において最も重要な貢献地域であり続けており、定着した償還制度とベストインクラスの感染管理製品の急速な普及が要因となっている。予測可能なFDA利用者手数料の仕組みとISO 13485:2016への整合化が、国際サプライヤーにとっての規制上の障壁を低減している。カナダは医療機器単一監査プログラムを通じて機器承認を加速させており、メキシコの民間病院は医療観光客に対応するためにプレミアム使い捨て品を輸入している。これらの要因が相まって、地域の成長を安定させ、医療用品市場における高い購買力を維持している。
欧州医療用品市場
欧州の軌跡はより安定しており、MDRの文書化費用とPFAS規制が中小サプライヤーに重くのしかかっている。ドイツは組み込まれた製造基盤によって輸出額をリードしており、英国はブレグジット後のコンフォーミティルールを国際基準に合わせて整備し、大西洋横断メーカーにデュアルパスウェイアクセスを提供している。南欧市場は財政的制約にもかかわらず、感染予防のアップグレードに構造基金を投入しており、滅菌および呼吸器系使い捨て品の段階的な拡大を確保している。
アジア太平洋医療用品市場
アジア太平洋地域は2032年までに11.45%という最も高いCAGRを達成している。中国の数量ベース調達は高量品目において費用対効果の高い国内メーカーを優遇する一方、三次病院では輸入プレミアム消耗品への選好が維持されている。日本の高齢化社会は創傷ケアおよびオストミー用品の安定した普及を促進しており、韓国は使い捨品にデジタル接続性を組み合わせて機器に依存しないデータ取得を可能にしている。インドはプラダン・マントリ・ジャン・アロギャ・ヨジャナ保険制度を拡充し、医療用品市場の製品を活用する介入的処置へのアクセスを広げている。マレーシア、タイ、ベトナムの製造クラスターは輸出能力を拡大し、単一国調達への依存を低減している。
規制環境
医療用品分野の規制は、統一された品質システム、トレーサビリティ、市販後の監視強化に向けてますます厳格化している。米国では、FDAが2026年2月2日にQuality Management System Regulation(QMSR)へ移行し、ISO 13485:2016を参照規格として組み込んだことで、滅菌消耗品や処置キットにおける文書化とサプライヤー管理の基準要件が高まった。欧州では、医療機器規則(MDR)に基づく実施活動が、通知機関による適合性評価活動に関する実施規則(EU)2026/977(2026年5月4日付)を通じて進展し、EUDAMEDの中核モジュールの義務的運用が2026年5月28日に開始された。これらの動きは、製造業者および輸入業者にとって、データ、UDI、および監視業務の負荷を増大させている。
米国・EU以外でも、各国の枠組みがサプライチェーン要件を厳格化している。英国では、2025年5月24日にMedical Devices (Amendment) Regulations 2025が施行され、英国市場向けサプライヤーの移行スケジュールと市場アクセス計画を形作っている。ブラジルでは、ANVISAが2026-2027年の優先事項およびSIUD UDIデータベースに関連するNormative Instruction 426/2026を通じてUDI対応の重要性を強調し、大量消耗品全体における世界的に一貫したラベリングおよびトレーサビリティプロセスの必要性を再確認している。
バリューチェーン分析
医療用品のバリューチェーンは、石油化学製品および特殊材料の投入(樹脂、エラストマー、接着剤、医療用シリコーン)から始まり、部品成形と繊維、滅菌変換と組立、滅菌と包装を経て、流通チャネルへとつながる。これには、共同購買組織、ディストリビューター、病院および在宅医療への直接供給が含まれる。滅菌製造と最終出荷検査は繰り返し発生するボトルネックであり、プロセス検証、バイオバーデン管理、および変更管理が、定格生産能力と同様に実際の供給量を左右する。
最近の事例は、サプライヤーの品質および出荷管理が供給可能性にどのように波及するかを示している。Becton Dickinsonは、最終出荷検査を追加するための自主的な出荷停止を経て、2026年5月にChloraPrepおよびPurPrepの出荷を再開した。これは、設置済みの製造能力があっても、品質管理段階が一時的に下流の病院への供給を制約し得ることを示している。2026年4月、B. Braun Medicalは、外部サプライヤーであるHuons Co., Ltd.の部品不良に関連する脊髄麻酔キットをリコールした。これは、処置キットにおける下位層サプライヤーへのリスク集中を示す事例である。International Medical Device Regulators Forum(IMDRF)によるサプライヤーから調達する製品・サービスの管理に関するガイダンスの協議(2026年7月6日終了)は、サプライヤーの適格性評価、モニタリング、トレーサビリティを、流通規模と並ぶ差別化要因としてさらに高めている。
競争環境
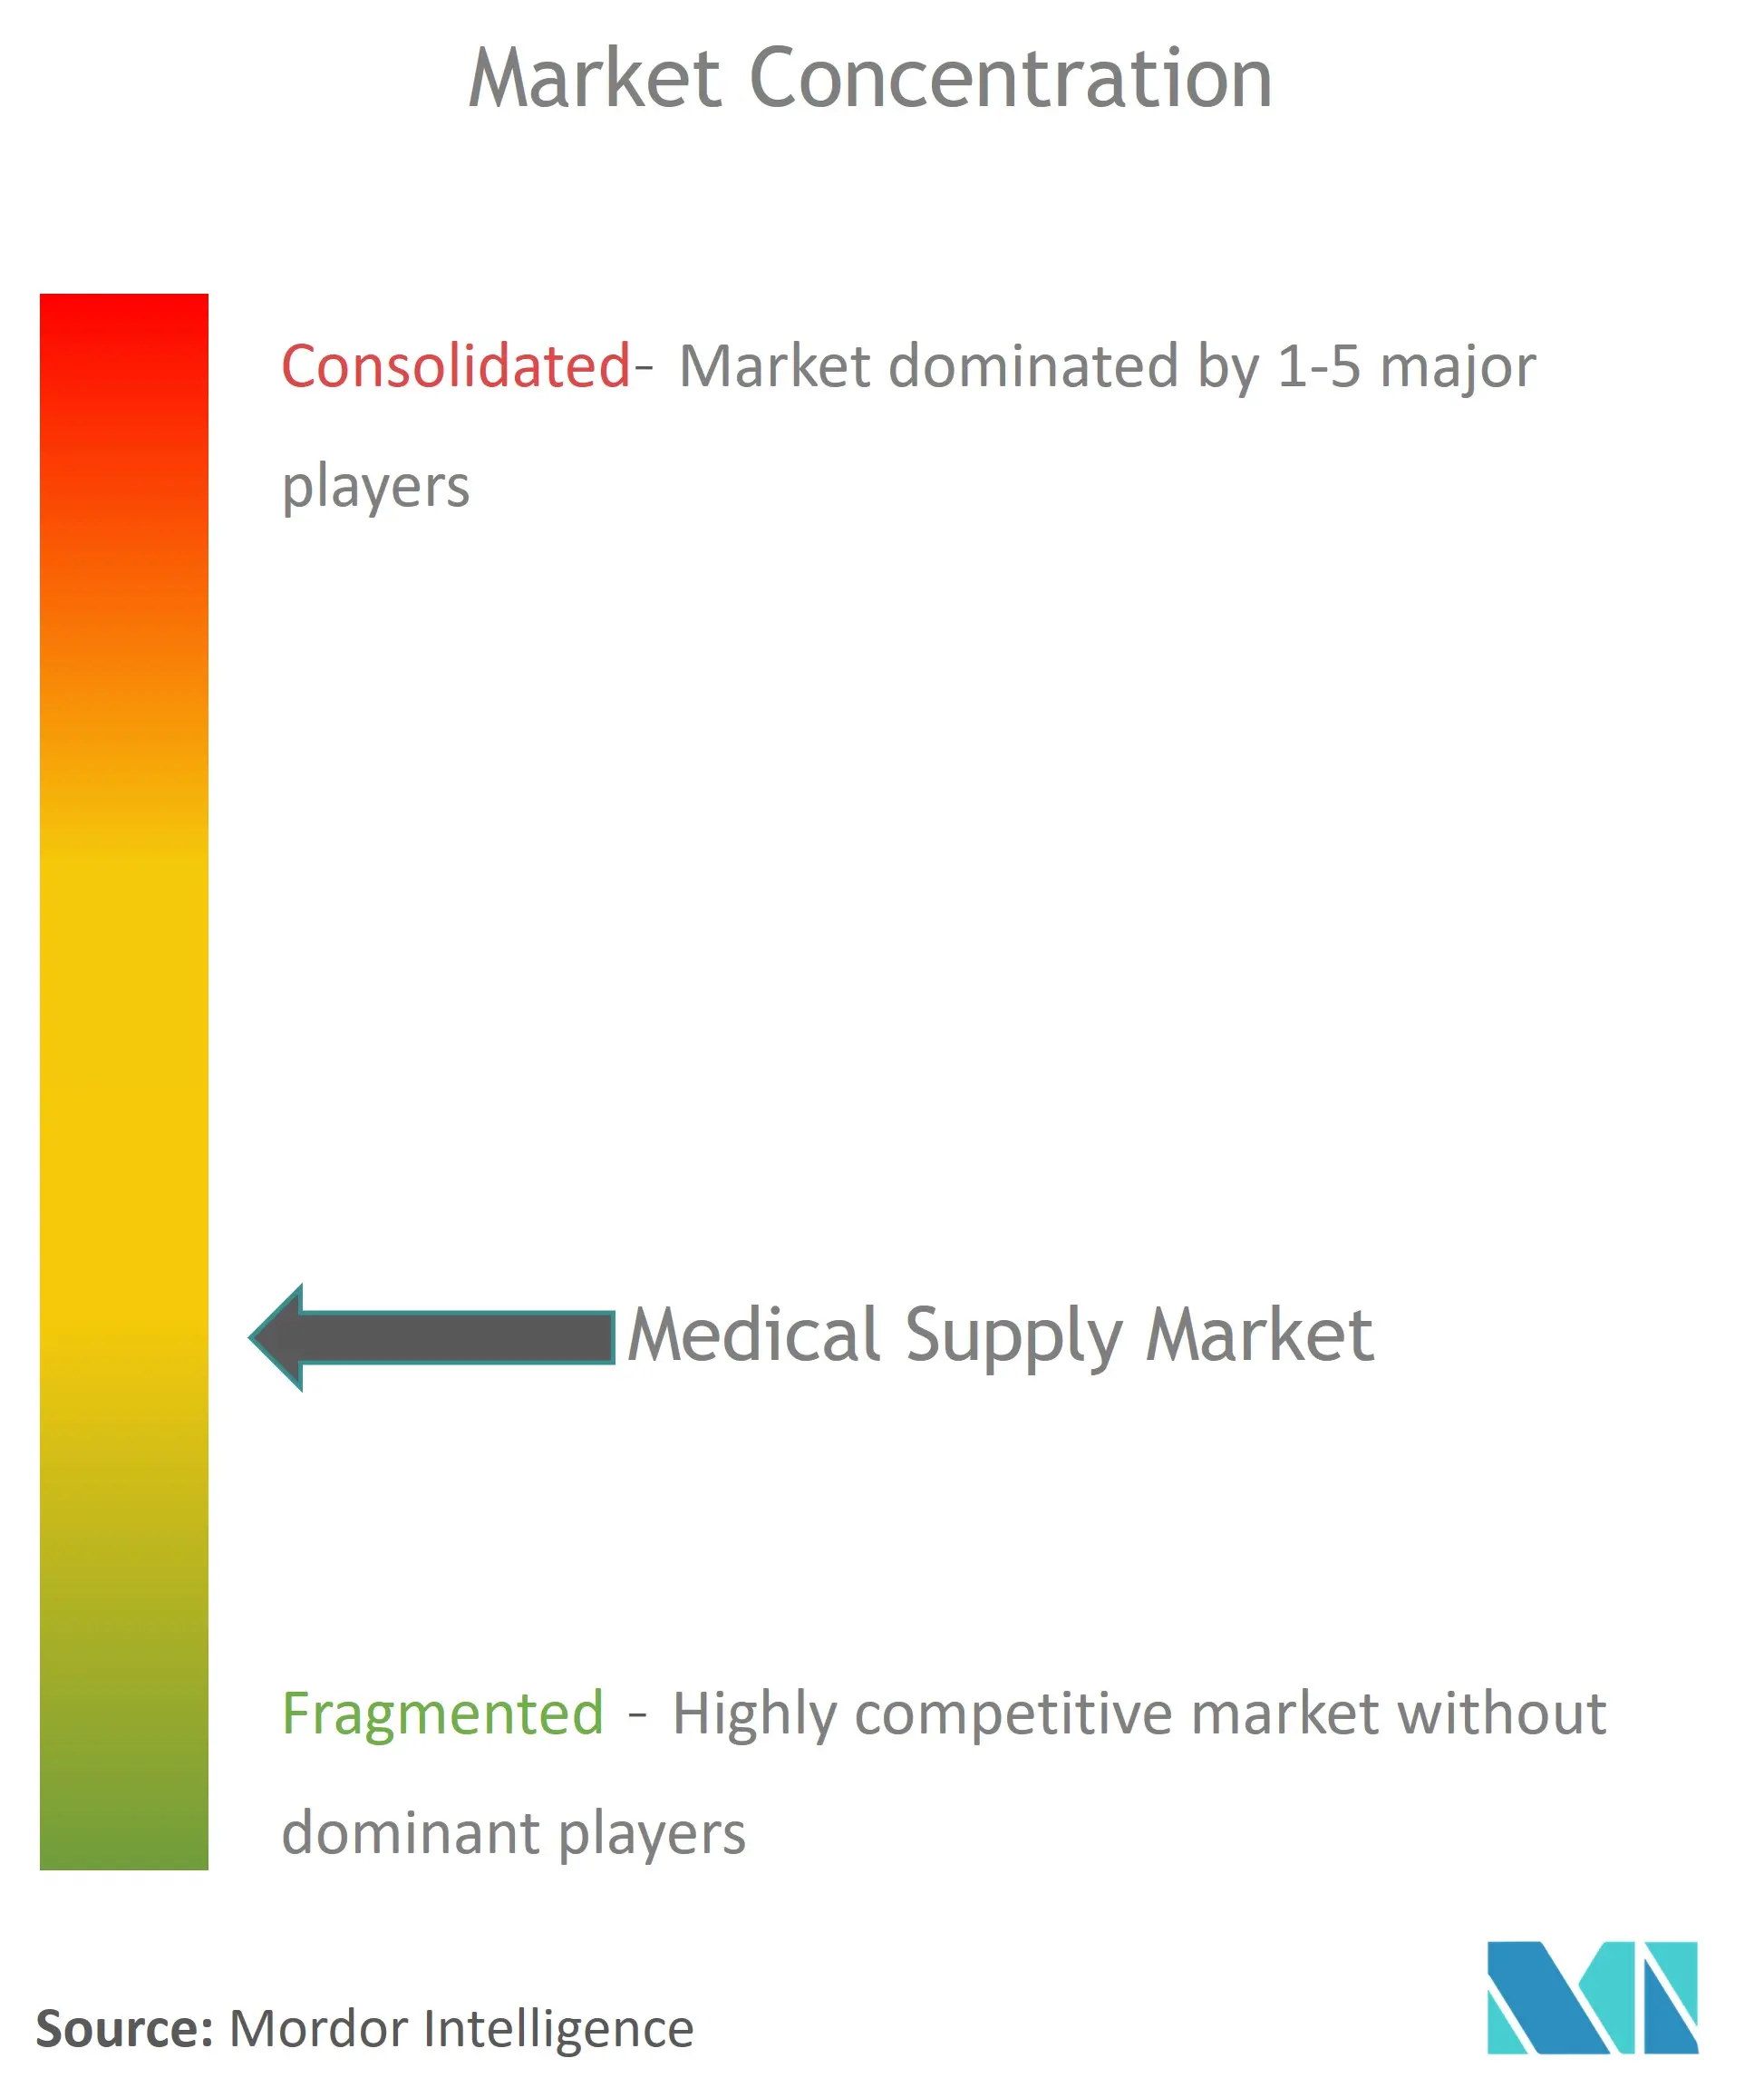
医療用消耗品市場は中程度の集中度を示しています。Cardinal Healthは流通、キッティング、ロジスティクス上の優位性により市場の約15.36%をコントロールしています。Beckton Dickinsonは安全機能付きシリンジと感染管理用使い捨て品に注力することで2.11%を保持し、ICU Medicalは輸液療法における専門的強みで1.55%に達しています。統合は依然として活発であり、9億5,000万米ドル規模のMedline-Ecolab感染予防アライアンスは、消耗品生産と化学物質を統合してバンドル価値を提供しています。
技術パートナーシップがリーダーを差別化しています。各社は病院在庫プラットフォームに統合されるRFIDタグとバーコードシステムを組み込み、欠品を最大30%削減しています。AIを活用した需要予測は未使用在庫を削減し、補充を契約数量に合わせます。持続可能性が調達基準となっており、DuPontの2024年のDonatelle Plasticsの買収により低エネルギー滅菌包装が追加され、B. Braunの包装50%削減誓約はコストとカーボン指標の両方を対象としています。
新規参入企業は在宅ケアニッチとバイオベース材料に引き寄せられていますが、滅菌製造とバリデーションにおけるスケール障壁がその進出を抑制しています。2026年2月までのISO 13485:2016の整合化は、すでに各地域でコンプライアンスを達成している多国籍の既存企業に有利に働きます。全体として、競争の激しさは純粋な価格競争から、スイッチングコストを深める成果連動型契約と統合サービスバンドルへとシフトしています。
医療用消耗品産業リーダー
-
Medtronic plc
-
Cardinal Health
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
医療用品市場 このレポートでカバーされる企業
- Medtronic
- Cardinal Health
- Beckton Dickinson
- Johnson & Johnson
- B. Braun
- Boston Scientific
- Thermo Fisher Scientific
- Baxter
- 3M
- Smiths Group
- Abbott Laboratories
- Convatec Group
- Cook Group
- Stryker
- Hamilton Medical
- Terumo
- Fresenius
- Coloplast
- Molnlycke Health Care
- ICU Medical
- Avanos Medical
- Hollister
市場機会と将来展望
規制の統一化とデジタル化は、特にISO 13485:2016に整合した品質システム、サプライヤー管理、UDIによるトレーサビリティを中心に、コンプライアンスをサービスとして提供できるサプライヤーに新たな余地を生み出している。FDAのQMSR移行(2026年2月2日発効)およびEUDAMED中核モジュールの義務的運用開始(2026年5月28日)は、製造業者にラベリング、マスターデータ、市販後ワークフローを地域全体で標準化するよう促している。この変化は、データ対応の識別手段(バーコードおよびRFID)と、複数市場で再利用可能な変更管理文書を消耗品と組み合わせて提供するプラットフォームに有利に働く。
製品側の機会も、安全性主導で処置を標準化する技術革新、および在宅医療対応フォーマットに集中しており、目に見える市場アクセスの動きに支えられている。Medtronicは、伝導システムペーシング用OmniaSecureリードについて2026年3月にFDA承認の拡大を受けた。これは、関連するアクセス、輸液、滅菌処置用構成部品を伴うインターベンショナル・インプラント関連用品の承認モメンタムの継続を反映している。同時に、製造業者およびディストリビューターは、地政学的・関税リスクの変動に対応して製造・調達拠点の多様化を進めている。これは、供給の継続性を重視する医療提供者の優先事項と合致し、地域生産、デュアルソーシング、キット化モデルの余地を生み出し、病院や分散型医療現場全体での欠品削減と調達の簡素化を可能にしている。
最近の産業開発事情 医療用品市場
- 2026年7月:Medtronic plcはSPR Therapeuticsの買収を完了し、慢性疼痛管理ポートフォリオおよび末梢神経刺激デバイスを拡大した。高成長治療領域を強化し、非オピオイド疼痛管理ソリューションへの参入を加速する。
- 2026年6月:Becton, Dickinson and Companyは、BD CentroVena One Insertion SystemについてVizient Innovative Technology契約を受注した。この契約は臨床導入経路を裏付け、病院システムにおける処置の標準化を促進する。
- 2026年6月:Medtronic plcはScientia Vascularの買収を完了し、神経血管アクセスデバイスのポートフォリオを拡大した。神経血管アクセス分野での市場地位を強化し、処置対応能力を拡大する。
医療用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
医療用品市場は、臨床および在宅環境において感染予防、処置支援、治療提供、および日常ケアの実施に使用される消耗品および半耐久品から生み出される収益として定義され、エンドユーザーへの販売時点における米ドル建てで測定される。
対象範囲の除外事項:主たる価値が消耗品ではなく長寿命機器にある資本的医療機器および植込み型機器は除外している。
セグメンテーション概要
- 製品タイプ別
- 診断用消耗品
- 輸液・注射用消耗品
- 挿管・換気用消耗品
- 消毒剤
- 個人用防護具
- 滅菌用消耗品
- 創傷ケア用消耗品
- 透析用消耗品
- 放射線科用消耗品
- カテーテル
- その他製品タイプ
- 用途別
- 泌尿器科
- 創傷ケア
- 放射線科
- 呼吸器科
- 感染管理
- 循環器科
- 体外診断
- その他用途
- エンドユーザー別
- 病院
- クリニック・医師事務所
- 在宅ケア施設
- その他エンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、初期仮定を構築し、モデルを可視的な医療活動指標に結び付けるために活用されている。米国のカバレッジについては、米国FDA(機器登録および安全措置)、CDC(感染予防および医療利用シグナル)、WHO(医療システム指標)、およびOECD保健統計(支出およびサービス量)などの公的・公式情報源を参照している。グローバルカバレッジについては、貿易フロー、公共調達の方向性、および利用状況のコンテキストが必要な場合に、Eurostat、国連Comtrade、および各国保健省などの情報源も参照している。
境界が明確になった後、二次資料が活動を価値に変換するために活用されており、企業の年次報告書、投資家向けプレゼンテーション、業界団体の刊行物、および使用規範とケアの変化に関する信頼性の高い報道が含まれる。一部では、企業財務・インテリジェンスに関する有料サブスクリプション、船積みレベルの輸出入チェック、およびタイミングとイノベーションの方向性を検証するための特許データベースも活用している。ここで引用されている情報源は網羅的なものではなく例示的なものであり、データ収集、仮定の検証、および未解決の疑問の明確化のために多数の追加文書が検討された。
一次インタビューおよびサーベイ
一次調査は、デスクの仮定を検証し、主製品ファミリー全体にわたる価格設定、購買サイクル、チャネルマークアップ、およびミックスシフトに関するギャップを埋めるために活用されている。製造業者、流通業者、病院の調達チーム、臨床医、およびアジア太平洋・欧州中東アフリカ・南北米大陸全域の在宅ケアプロバイダーなどのステークホルダーにインタビューを実施しており、臨床および在宅環境全体にわたって需要シグナルと価格ロジックをクロスチェックできるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% | アジア太平洋:44% |
| 中位層:55% | 部門・ユニットリーダー:28% | 欧州中東アフリカ:33% |
| 中小プレイヤー:14% | マネージャー:58% | 南北米大陸:23% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、ケア提供および貿易指標が需要プールに再構築され、その後医療用品の使用強度と供給ミックスによってフィルタリングされる。また、優先品目のサンプル単価×数量、流通チャネルチェック、および開示内容が十分に明確なサプライヤーの収益積み上げを主な手法として、選択的なボトムアップ近似値をチェックとして活用している。
主要なモデル入力には、処置量および入院・外来活動、単回使用採用に影響を与える感染予防要件、反復消費を形成する慢性疾患ケアの負荷、高量消耗品の輸出入トレンド、および製品ファミリー別の平均販売価格の動向(標準フォーマットとプレミアムフォーマット間のミックスシフトを含む)が含まれる。小規模カテゴリーで直接的な数量が一貫して入手できない場合、患者日数、受診回数、または処置件数などのプロキシを使用してギャップを処理し、症例あたりの典型的な消費量に関する専門家のフィードバックを用いて精緻化している。
予測については、利用の正常化、感染管理基準、および調達予算に関するシナリオ分析を適用し、どの変数が連動して動く可能性が高いかについて専門家のコンセンサスで検証している。過去系列が安定している場合、価格設定とミックス仮定に指数平滑法を使用することで、モデルが一時的な急騰に過剰反応しないようにしている。
データ検証と更新サイクル
検証はモデル出力、デスク指標、および一次フィードバック全体にわたる三角測量によって処理されており、不整合が早期に発見されるようにしている。アナリストは地域別およびケア環境別に分散チェックを実施し、異常な急騰は承認前に貿易動向、政策変更、および既知の供給混乱と照合して検討される。
品質チェックはカテゴリー定義から始まり、価格設定と数量仮定、そして最終合計と成長率という段階的なプロセスで実施される。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、納品直前にアナリストが最新の更新内容をクライアントに提供するための最終確認を実施する。
Mordor Intelligenceの医療用品市場規模算定と他の公表推計との比較
医療用品について異なる市場価値が見られることは一般的であり、これは出版社が対象範囲の境界線を異なる形で引き、その後異なる価格設定と数量仮定を適用することが多いためである。ギャップは通常、在宅ケア消費が完全に計上されているかどうか、流通業者のマークアップの扱い方、および隣接品目が用品と機器のどちらに分類されるかという点に現れる
処置活動、輸出入シグナル、およびケア環境ミックスを追跡し、消耗品に関する包含ルールを更新することで、Mordor Intelligenceは資本的機器および植込み型機器の価値を取り込むことを回避しており、これらを含めると供給消費が同様であっても合計値が膨らむ可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,981.7億米ドル(2026年) | |
| グローバルコンサルタンシーA | 2,149.0億米ドル(2026年) | この推計は、より広い製品範囲を使用しているようであり、隣接する機器関連品目とより広範なチャネルマージンを加算することで、消耗品のみの視点と比較して報告値を引き上げる可能性がある。 |
| 業界団体B | 1,824.0億米ドル(2026年) | この推計は通常、より狭い報告基盤から構築されており、外来および在宅ケア消費が過小評価され、価格設定が明示的なミックスアップグレードなしに保守的な平均値に近い水準で維持されている。 |
この表は、乖離の大部分が需要の方向性に関する見解の相違ではなく、対象範囲と価格構築の選択から生じていることを示唆している。対象範囲をケア提供に使用される用品に結び付け、価値構築を活動シグナルと現実的な価格動向に照らして検証することで、市場合計値はチームが計画に複製・活用しやすいものとなる。
レポートで回答している主要な質問
医療用消耗品市場の現在の価値はいくらですか?
医療用品市場は2026年に1,981.6億米ドルと評価されている。
医療用消耗品市場はどの程度の速さで成長すると予測されていますか?
同市場は9.97%のCAGRで拡大し、2032年までに3,504.8億米ドルに達すると予測されている。
現在、医療用消耗品市場で最大のシェアを保有している製品カテゴリーはどれですか?
輸液・注射用品が2026年に23.12%のシェアをリードした。
2032年までに最も高い成長を遂げる地域はどこか?
アジア太平洋地域は2027年~2032年において最も高いCAGRである11.45%を記録すると予測されている。
在宅ケア施設が医療用消耗品への投資を引き寄せているのはなぜですか?
在宅病院プログラム、在宅輸液および遠隔モニタリングへの償還が在宅ケア消費において10.98%のCAGRを牽引しており、簡素化された在宅対応医療用品への需要を喚起している。
より厳しい規制はサプライヤーにどのような影響を与えていますか?
ISO 13485:2016への整合化と厳格な市販後監視はコンプライアンスコストを引き上げますが、品質基準を標準化し、確立されたグローバル品質システムを持つ企業に有益です。