
医療機器接続市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.91 十億米ドル |
| 市場規模 (2032) | 16.61 十億米ドル |
| 成長率 (2027 - 2032) | 22.95 % |
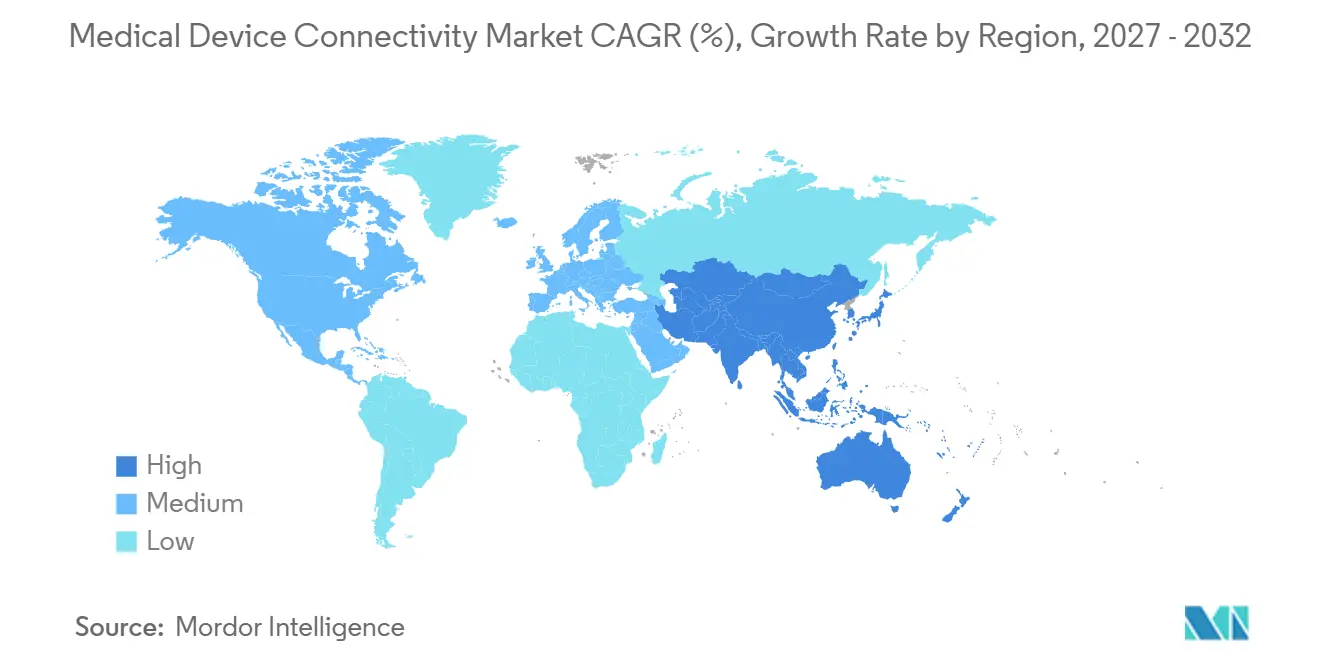
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器接続市場分析
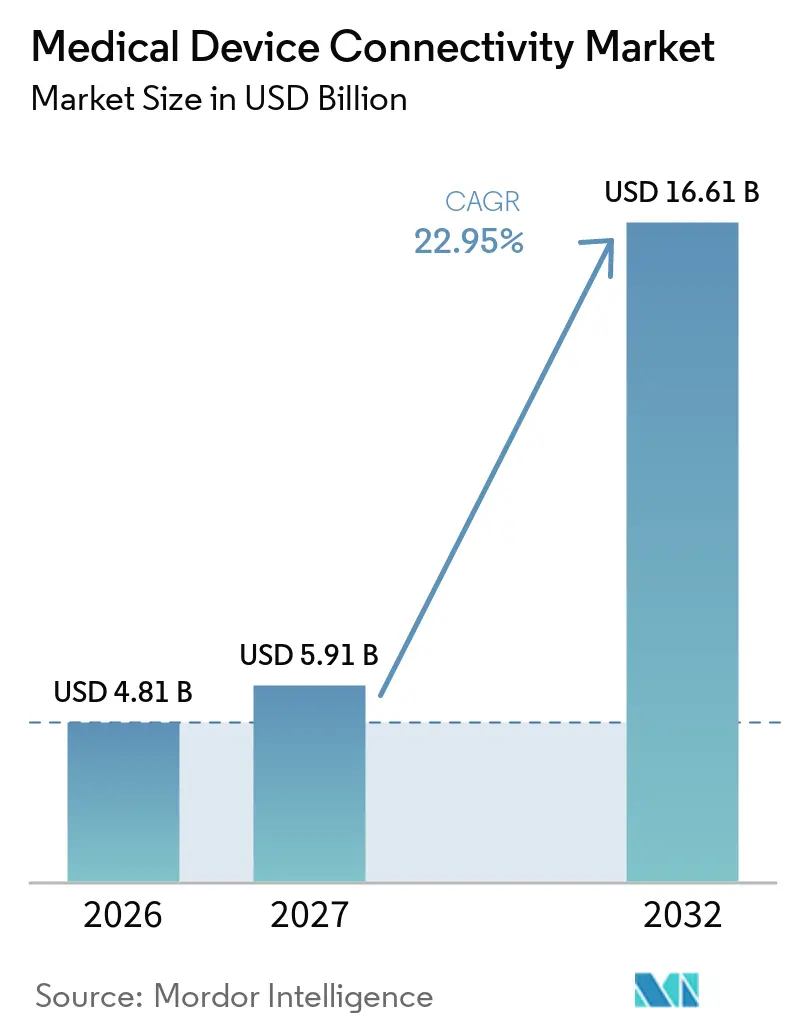
世界の医療機器コネクティビティ市場規模は2026年に48.10億米ドル(4.81 ビリオン 米ドル)と評価され、2027年の59.10億米ドル(5.91 ビリオン 米ドル)から2032年には166.10億米ドル(16.61 ビリオン 米ドル)に達すると推定されており、予測期間(2027年~2032年)中のCAGRは22.95%です。医療のデジタル化の急速な進展、臨床医の業務負荷の増大、価値に基づく診療報酬への移行が、デバイスとシステム間のシームレスなデータ交換への需要を牽引しています。医療提供者は、情報ブロッキングに対するペナルティを回避し、記録作業時間を削減するため、独自プロトコルからオープンスタンダードへの移行を進めています。専門医不足の深刻化がテレICUプログラムの拡大を促す一方、急性期・外来・在宅設定にわたる継続的モニタリングが再入院率の低下とケアコーディネーションの改善に貢献しています。規制当局がサイバーセキュリティ監督を強化し、6G研究が重要ケアアプリケーション向けの超高信頼・低遅延無線リンクを約束する中、セキュアなコネクティビティアーキテクチャへの投資が加速しています。
主要レポートのポイント
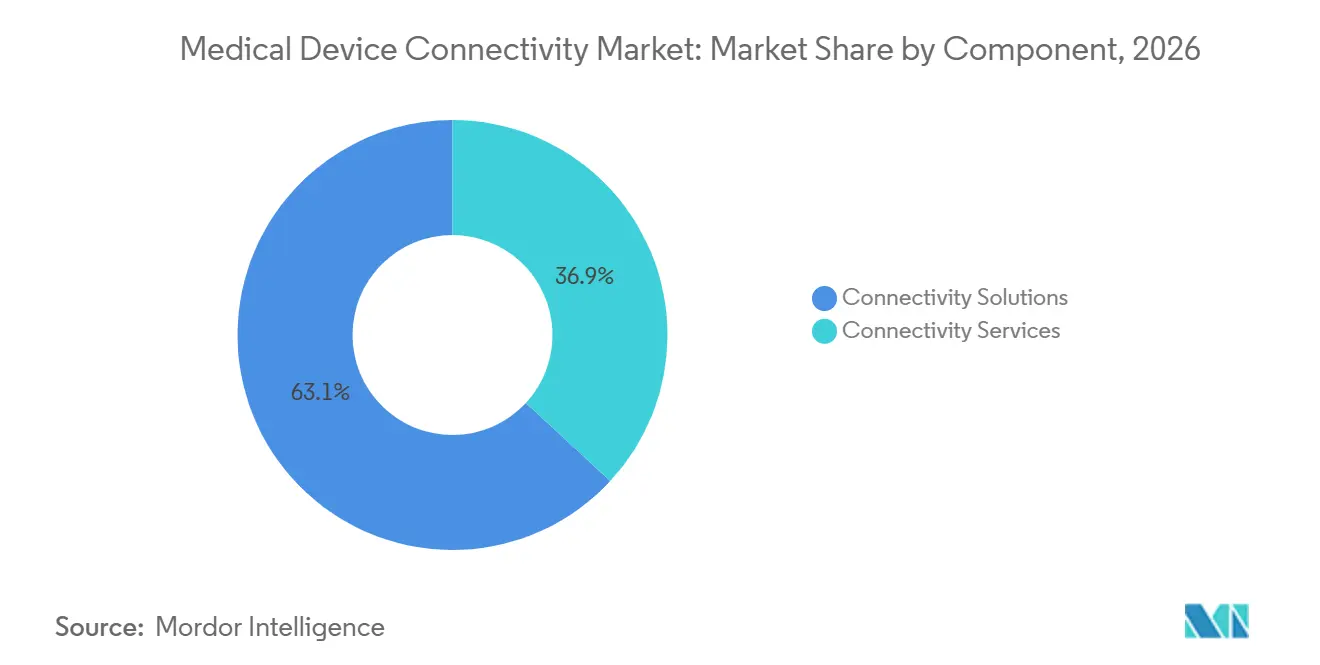
- コンポーネント別では、コネクティビティソリューションが2026年の医療機器コネクティビティ市場シェアの63.12%を占めてリードし、コネクティビティサービスは2032年にかけてCAGR 25.30%で成長すると予測されています。
- 技術別では、有線インターフェースが2026年の医療機器コネクティビティ市場規模の57.35%を占め、無線技術は2032年まで年率24.95%で成長する見込みです。
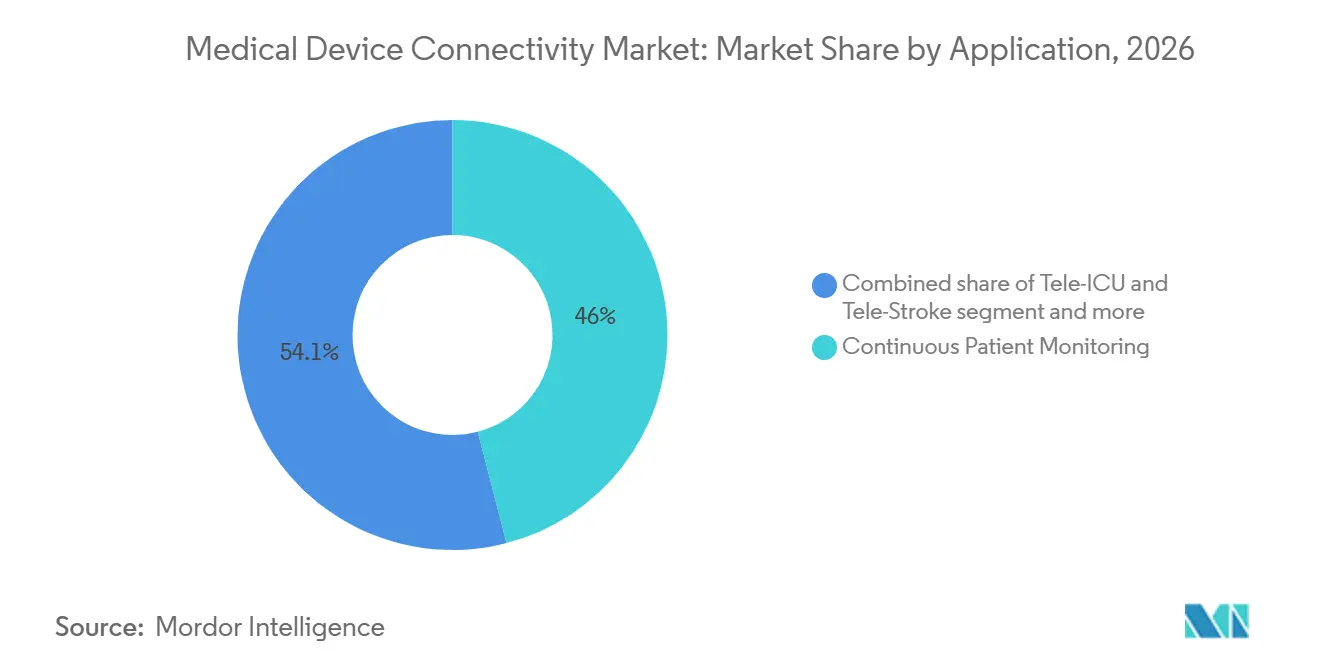
- 用途別では、継続的患者モニタリングが2026年の医療機器コネクィビティ市場規模の45.95%を占め、テレICU・テレストロークアプリケーションはCAGR 26.40%と予測されています。
- エンドユーザー別では、病院・クリニックが2026年の医療機器コネクティビティ市場シェアの66.70%を占め、在宅医療はCAGR 27.10%の成長が見込まれています。
- 地域別では、北米が2026年の収益の38.10%を占めてリードし、アジア太平洋地域は2027年~2032年にかけてCAGR 25.90%で拡大する見通しです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子医療記録の相互運用性義務化とデジタルヘルス政策 | +5.9% | 北米、欧州 | 中期(2~4年) |
| リアルタイムデータを要求する成果連動型診療報酬 | +5.2% | 北米、欧州、新興アジア太平洋地域 | 中期(2~4年) |
| 遠隔および在宅慢性疾患モニタリングの拡大 | +4.3% | グローバル | 短期(2年以内) |
| IoTサイバーセキュリティフレームワークの統合 | +3.6% | 北米、欧州 | 中期(2~4年) |
| 多パラメータウェアラブルおよび埋め込み型デバイスの普及 | +2.8% | 北米、アジア太平洋地域 | 短期(2年以内) |
| 予測的臨床インサイトを可能にするクラウドネイティブ分析 | +2.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電子医療記録の相互運用性義務化とデジタルヘルス政策
21世紀治療法(21st Century Cures Act)によって義務付けられた標準化APIが、独自プロトコルからFHIRベースの交換への移行を促進しています。コンプライアンスプログラムを完了した医療システムは文書作成時間を13%削減し、ケアコーディネーションを改善しており、接続エンジンのより広範な導入を促しています。デバイスメーカーは、コストのかかる改修サイクルを回避し、接続性の安全対策をますます重視するFDA承認プロセスを加速させるため、新製品に相互運用性[1]を設計段階から組み込んでいます。
リアルタイムデータを要求する成果連動型診療報酬
CMS(メディケア・メディケイド・サービスセンター)の代替支払いモデルは収益を臨床アウトカムに連動させており、病院は患者の状態悪化を早期に検知する継続的モニタリングとエッジ分析でベッドを整備することを迫られています。接続型遠隔患者モニタリングプラットフォームを使用する医療システムは、心不全による再入院率が24%低下したと報告しており、財務的インセンティブと質的インセンティブが一致しています。このビジネスケースは、予防可能な有害事象に対して高額のペナルティが課される集中治療室、脳卒中病棟、腫瘍科輸液センター[2]において最も強力です。
IoTサイバーセキュリティフレームワークの統合
FDAの2024年サイバーセキュリティガイダンス[3]は医療機器をNISTフレームワークに準拠させ、暗号化、認証、パッチ管理の実践を統一することで統合の複雑さを軽減しています。これらの規範を導入した病院は、セキュリティ関連インシデントが37%減少し、新しい無線モニターのオンボーディングが42%迅速化されたと報告しており、レガシー機器群の更新サイクルが加速しています。
予測的臨床インサイトを可能にするクラウドネイティブ分析
接続ゲートウェイ内に分析機能を組み込むことで、生の波形データがベッドサイドで予測スコアに変換されます。クラウド推論エンジンを使用する集中治療室は、敗血症や呼吸機能低下の早期兆候を捉え、臨床医に介入のための追加4時間の余裕を与えます。病院は、これらのアップグレード以前はデバイスデータの97%が未使用のままアーカイブされていたと指摘しており、現在はそのデータを早期警告システムや集団レベルのベンチマーキングに活用しています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ標準を持たない異種レガシーデバイス群 | -5.9% | 北米、欧州 | 中期(2~4年) |
| 高額な初期統合コストおよびインターフェースエンジンコスト | -4.7% | グローバル、新興市場 | 短期(2年以内) |
| 持続的なサイバーセキュリティおよび患者プライバシーの脆弱性 | -4.3% | グローバル | 中期(2~4年) |
| 臨床医の抵抗を招くワークフロー整合性の欠如 | -3.6% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ標準を持たない異種レガシーデバイス群
病院では、輸液ポンプ、人工呼吸器、モニターが8年を超えるライフサイクルで稼働していることが多く、その多くはパッチ適用可能なオペレーティングシステムを持っていません。インターフェースエンジンはベンダー固有のプロトコルを変換する必要があり、プロジェクトのタイムラインが延長され、継続的なメンテナンスが求められます。脆弱なエンドポイントを保護するための隔離ネットワークは必要ですが、重複した配線が拡張プロジェクトのコストと複雑さを増大させます。
高額な初期統合コストおよびインターフェースエンジンコスト
包括的な接続導入には、ハードウェアルーター、ケーブル配線、ミドルウェアライセンス、および数ヶ月にわたるワークフローマッピングが必要です。地方の病院は資本予算が限られ、生体医療ITスタッフも不足しているため、マネージドサービスベンダーへの依存度が高くなります。このコスト負担は、実証済みの臨床的メリットにもかかわらず導入を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
インターフェースプラットフォームがエンドツーエンド統合を支えるコネクティビティソリューションは2026年収益の63.12%を占め、異種デバイスデータの標準化と急速に進化する相互運用性ルールの適用における基盤として確立されています。これらのプラットフォームは、HL7v2、FHIR、および独自ストリームをEHR対応ペイロードに変換し、臨床意思決定支援エンジンに供給します。Mirth Connectなどのベンダーニュートラルゲートウェイはオープンソースの柔軟性を提供し、エンタープライズスイートはデバイスライブラリ、アラーム管理、分析モジュールをバンドルしています。医療システムは、高度急性期病棟のほぼゼロダウンタイムを維持するために冗長サーバークラスターを導入しています。更新サイクルが加速する中、医療機器コネクティビティ市場では、輸液ポンプ、麻酔機器、無線テレメトリパック向けのすぐに使えるアダプターを提供するソリューションへの需要が高まっています。
コネクティビティサービスは、病院が導入・保守・サイバーセキュリティパッチ適用をアウトソーシングするにつれ、年率25.30%で成長すると予測されています。マネージドサービス契約は稼働時間を保証し、プロバイダーを人員不足から守り、コンプライアンス文書を最新の状態に保ちます。中小規模の施設は、設備投資を予測可能な運営コストに転換するサブスクリプションモデルを選択しています。サービス企業は、マルチベンダー環境全体にわたるインターフェース調整、24時間365日モニタリング、変更管理ガバナンスをバンドルしています。このトレンドは、より広範な医療機器コネクティビティ市場においてサービスサブセグメントを主要な収益加速要因として位置づけています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
技術別:
無線の勢いが定着した有線回線との差を縮める有線リンクは2026年売上の57.35%を占め、重症ケアおよび手術室におけるシールドイーサネットバックボーンに支えられています。リアルタイム波形の忠実度と既知の遅延プロファイルにより、高帯域幅・生命維持デバイスにとってハードワイヤードネットワークは不可欠であり続けています。手術室の配線変更は臨床スループットを妨げ、厳格な検証を必要とするため、更新サイクルは緩やかです。それでも、パワーオーバーイーサネットをサポートするコアスイッチにアップグレードする病院は、追加コンセントなしに将来のデバイスクラスに対応でき、医療機器コネクティビティ市場における有線インフラの重要性を延長しています。
無線技術は、サブミリ秒遅延を約束する5Gアップグレードと今後の6G研究を背景に、CAGR 24.95%で成長すると予測されています。テレメトリベルト、ウェアラブルECGパッチ、姿勢・転倒データを送信するスマートベッドをサポートするため、一般病棟でのアクセスポイント密度が高まっています。Wi-Fi 6E導入は従来の干渉のない新たなスペクトルを確保し、プライベート5GスライスはモバイルCTスキャナーや迅速対応カートに対して確定的なサービス品質を提供します。IVポンプが病棟境界で自動的にSSIDを切り替えることで手動再接続が不要になり、患者移送がよりスムーズになると病院は報告しています。これらのイノベーションは、無線が医療機器コネクティビティ市場のモビリティエンジンであることを確認しています。
用途別:
継続的モニタリングが基盤であり続ける一方でテレICUが急成長継続的患者モニタリングは2026年収益の45.95%を占め、悪化検知、敗血症予防、人工呼吸器離脱経路における中心的役割を裏付けています。中央指令センターはベッドサイドからのフィードを集約し、より少ないスタッフでより多くの患者を監視し、実行可能なアラームのみをエスカレーションすることを可能にします。エッジコンピュートモジュールは病院内で波形データを前処理し、クラウドへのデータ転送を最小化してデータ居住法規を遵守します。この持続的な需要は、継続的モニタリングを医療機器コネクティビティ市場規模のボリュームアンカーとして定着させています。
テレICU・テレストロークサービスはCAGR 26.40%と予測されており、ハブアンドスポーク型重症ケアモデルの広範な採用を反映しています。地方施設は高精細カメラと共有分析ワークステーションを活用して、24時間体制で集中治療専門医にアクセスしています。脳卒中神経科医は治療時間内に遠隔で血栓回収適格性を確認し、障害率を低下させています。診療報酬同等化ルールが安定するにつれ、より多くの医療システムが専用テレ重症ケアネットワークに投資し、このニッチを医療機器コネクティビティ市場内で突出した成長へと推進しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院が支配的である一方、在宅ケアの成長が下流需要を再形成病院・クリニックは2026年売上の66.70%を占め、規制上の義務、マルチモダリティデバイス群、および複雑なインターフェースを維持できる院内生物医学情報チームに支えられています。これらの施設は、ポンプ、人工呼吸器、血行動態モニターをEHRフローに統合し、品質ダッシュボードと敗血症バンドルに供給しています。記録の正確性は診断群分類(DRG)診療報酬に直結しており、医療機器コネクティビティ市場への安定した投資を確保しています。
在宅医療設定は、遠隔患者モニタリング請求コードの拡大と在宅での高齢化に対する消費者の選好に支えられ、CAGR 27.10%の軌道に乗っています。血圧計やスパイロメーターに組み込まれたセルラーゲートウェイは不安定なブロードバンドを克服し、臨床医のレビューのためにデータを自動同期します。分析エンジンはノイズをフィルタリングし、閾値超過のみをケアコーディネーターに提示します。この変化は需要を分散化させ、ベンダーにセルフインストールキットと直感的なモバイルアプリのサポートを求めており、医療機器コネクティビティ産業における重要な進化を示しています。
地域分析
北米医療機器コネクティビティ市場
北米は、成熟したEHR普及率、厳格な相互運用性の施行、エッジ分析の早期採用により、2026年収益の38.10%を占めました。情報ブロッキングに対するCMSペナルティと新たなAPI義務により、プロバイダーはベッドサイドデバイスを支払者ポータルとシームレスに接続する標準ベースのゲートウェイを導入することを余儀なくされています。学術医療ンターは、継続的モニタリングと予測スコアリングを統合するAI拡張サーベイランスを試験導入し、高スループットコネクティビティハブの調達を加速しています。デジタルヘルススタートアップへのベンチャー投資が医療機器コネクティビティ市場の地域的フットプリントをさらに拡大しています。
アジア太平洋医療機器コネクティビティ市場
アジア太平洋地域は2027年~2032年にかけて年率25.90%で拡大すると予測されており、世界最速の成長率です。中国はプライベート5G、ロボティクス、クラウドPACS統合を特徴とするスマート病院ブループリントを拡大し、インドの生産連動インセンティブ制度は設立当初からオープンスタンダードインターフェースを組み込む国内デバイスメーカーを育成しています。日本は暗号化VPN上での都道府県をまたぐ遠隔診療を補助する政府刺激策を活用し、テレストロークネットワークで地方クリニックをアップグレードしています。韓国とオーストラリアはデータ中心の医療パイロットを奨励し、無線テレメトリとAIトリアージアルゴリズムの肥沃な土壌を生み出しています。これらのダイナミクスは、同地域を医療機器コネクティビティ市場の重要な成長エンジンとして位置づけています。
欧州医療機器ネクティビティ市場
欧州は予測CAGRが21.05%で成長しており、医療機器規制および一般データ保護規則によって支えられ、これらが相互運用性とサイバーセキュリティの基準を共同で引き上げている。ドイツは病院未来法のもとで病院のデジタル成熟度向上を補助しており、HL7-FHIRゲートウェイの調達を加速させている。英国はNHSトラストに対してデジタル成熟度評価を義務付け、安全なデバイスオンボーディングのための資金調達を可能にしている。北欧諸国は臨床利用を目的とした6G研究テストベッドを先駆的に展開しており、EU全域のイニシアチブは欧州健康データスペースを通じた国境を越えたデータ交換を促進している。プライバシーとセキュリティへの強い関心がベンダー選定に影響を与えており、病院はゼロトラスト設計と詳細な同意管理を提供するプラットフォームを優先することで、医療機器コネクティビティ市場における欧州の地位を強化している。
規制環境
接続医療機器の相互運用性とサイバーセキュリティに関する規制が強化されており、これによりメーカーおよびプロバイダーは標準化された監査可能な接続アーキテクチャへの移行を迫られています。米国では、FDAが2026年2月に更新ガイダンス「医療機器におけるサイバーセキュリティ:品質マネジメントシステムの考慮事項と市販前提出物の内容」を発行し、サイバーセキュリティに関するエビデンスを品質マネジメントシステム規制(QMSR)とより明確に結び付け、市販前提出物およびライフサイクル活動の一環として、セキュア・バイ・デザインの接続性、脆弱性管理、文書化された管理策への期待を強化しています。
欧州では、2026年1月1日付で統合施行された規則(EU)2017/745(MDR)において、附属書Iの必須要件が、電子インターフェース(データ入出力を含む)を備えた機器に関する相互運用性関連リスクを明示的に取り上げています。欧州保健データスペース(EHDS)の枠組みも、優先電子健康データを扱う製品に対する相互運用性およびログ記録の方向性を追加し、従来の機器の安全性・性能を超えたコンプライアンス上の考慮事項を拡大しています。これにより、共通標準(例:HL7 FHIRおよびIEEE 11073)を基盤とし、追跡可能なログ記録とセキュリティライフサイクル慣行(EN IEC 81001-5-1:2022など)を備えた接続ソリューションの価値が高まっています。
競合状況
市場集中度
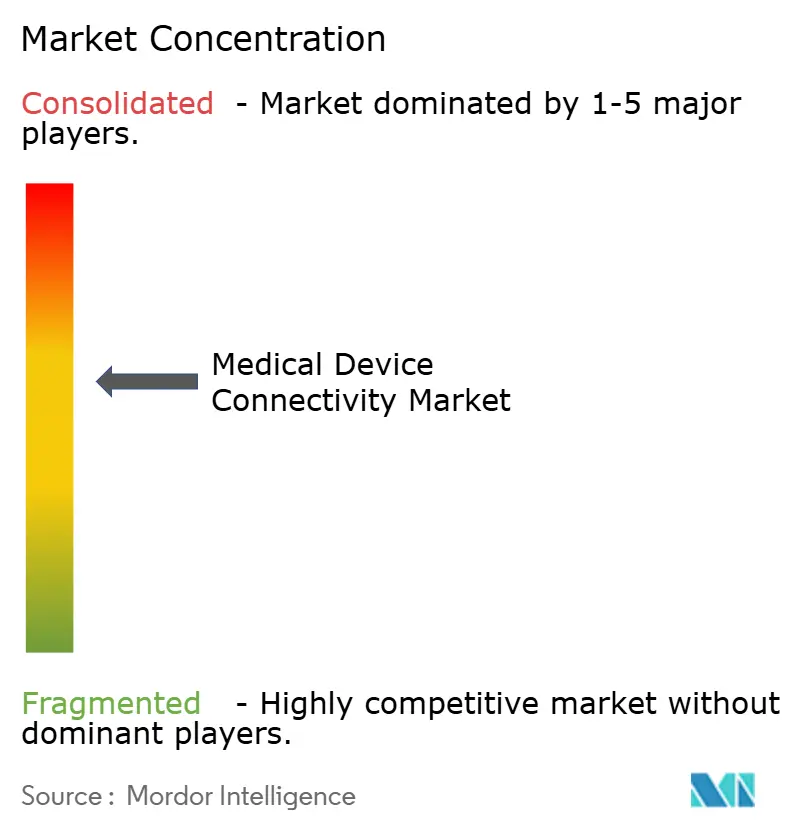
医療機器接続市場は、多国籍デバイスメーカー、ITの巨人、ニッチなインテグレーターが統合データプラットフォームを中心に提供を整合させる中、中程度の集中度を示しています。Koninklijke PhilipsはCapsuleの買収を通じて、患者の早期状態悪化を検知するクラウド分析とベッドサイドハブをバンドルしています。GE HealthCareはVitalsIQアルゴリズムをモニターに直接統合し、検知から介入までのループを短縮しています。Siemens HealthineersはVivolightと提携し、DICOM(医用デジタル画像と通信)およびOCT(光干渉断層撮影)データを血管ガイダンスシステムにネイティブストリーミングするマルチモーダル血管造影プラットフォームARTIS iconoを発売し、スタンドアロンコネクターからワークフロー中心のエコシステムへの移行を体現しています。
クラウドネイティブの挑戦者は、弾力的にスケールし更新展開を簡素化するマイクロサービスアーキテクチャを活用しています。そのサブスクリプション価格は永続ライセンスを下回り、地域病院や外来ネットワークに訴求しています。スタートアップは波形を分類したり褥瘡リスクを予測したりする機械学習モデルを組み込み、接続性をAI実現レイヤーとして位置付けています。セキュリティの差別化が激化しており、ベンダーはFIPS検証済み暗号化モジュール、継続的な脆弱性スキャン、FDAの市販前要件を満たすためのソフトウェア部品表(SBOM)開示を宣伝しています。
共同開発およびリセラー契約が競合の境界を曖昧にしています。デバイスメーカーは市場投入時間を短縮するために統合エンジンをホワイトラベルで提供し、接続専門企業は数百のデバイスプロファイルのライブラリを事前認証してプロバイダーの統合コストを削減しています。プラットフォームがデバイスデータ、臨床コンテキスト、予測分析を融合するエンドツーエンドソリューションに収束するにつれ、戦略的活動は継続すると予想され、医療機器接続市場全体での価値獲得を再定義しています。
医療機器接続産業のリーダー企業
-
Cisco Systems Inc.
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Oracle Corporation
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
医療機器コネクティビティ市場 このレポートでカバーされる企業
- Ascom
- Baxter
- Cisco Systems
- Digi International Inc.
- Dragerwerk
- GE HealthCare Technologies Inc.
- Honeywell International
- ICU Medical
- Koninklijke Philips
- Lantronix Inc.
- Masimo
- Medtronic
- Mindray
- NantHealth
- Nihon Kohden
- Oracle
- S3 Connected Health
- Siemens Healthineers
- Spectrum Medical Ltd
- Stryker
市場機会と将来展望
規制当局や標準化団体が、機器メーカーと医療提供組織の両方に影響を与える要件を正式化する中、セキュリティ・バイ・デザインの接続性とコンプライアンス対応の相互運用性ツールは、直接的な商業的てことなりつつあります。FDAの2026年2月のサイバーセキュリティガイダンスは、接続機器のセキュリティ活動をQMSプロセスに結び付けており、SBOMパッケージングや脆弱性開示計画などの市販前エビデンスに関連する要件は、異種混在の機器群全体でインベントリ、パッチ状況、機器・システム間のデータフローを維持できる接続ゲートウェイ、インターフェースエンジン、マネージドサービスへの需要を後押ししています。
標準化の取り組みは、単一ベンダーへのロックインを強いることなくリアルタイムの機器データ交換を運用可能にできるベンダーに空白地帯を生み出しています。HL7 Internationalは2026年3月に、標準化されたリアルタイム医療機器データ相互運用性を推進するためCaliper FHIR Acceleratorを立ち上げ、ベッドサイド機器、遠隔モニタリングスタック、エンタープライズEHRおよび分析レイヤー間の統合経路を支援しています。支払者・管理側では、CMS-0057-Fが2027年1月発効の主要なコンプライアンスマイルストーンとともにFHIR APIの実装拡大を推進しており、これにより、縦断的記録にマッピング可能で提供者・支払者間で共有できる、整理された文脈情報豊富な機器データストリームの重要性が高まっています。この環境は、検証済みの機器ライブラリ、反復可能なオンボーディング、監査グレードのログ記録を備えたプラットフォームに有利です。
最近の産業開発事情 医療機器コネクティビティ市場
- 2026年6月:Philipsは、インドのBajaj Integrated Health System(BIHS)との戦略的協業を発表し、IntelliBridge Enterprise 3.0を導入しました。これは、デジタル接続されたケアネットワーク全体にこのシステムを展開する世界初の事例とされています。この協業は、エンタープライズグレードの複数機器統合をプラットフォーム戦略として強化し、接続需要を単一病院を超えて複数施設・複数ケア環境にまたがるネットワーク型提供モデルへと拡大しています。
- 2026年2月:Oracleは米国でOracle Health Device Validation Programを立ち上げ、EHNに依存しない形で医療機器の接続性とワークフロー検証の標準化を図りました。検証およびオンボーディングの慣行を正式化することで、本プログラムはより迅速な機器統合サイクルを支援し、複数ベンダーの機器群全体における相互運用性文書化と反復可能な統合品質の基準を引き上げています。
- 2024年11月:Siemens HealthineersとVivolightは、標準接続プロトコルを備えた統合血管画像診断を軸とするDSA-OCTハイブリッドプラットフォーム、ARTIS icono floorを発表しました。この発表は、画像診断システムが多モーダルデータストリーミングを臨床ワークフローに組み込む動きを浮き彫りにし、機器・PACS間、機器・エンタープライズ間の信頼性の高い統合に対する下流の要件を高めています。
医療機器コネクティビティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、医療機器コネクティビティ市場は、規制対象医療機器と病院またはクラウド情報システム間で臨床データを安全に移動させるために使用されるハードウェア、ソフトウェア、およびサービスを対象とし、データがケアワークフローにおいて取得・閲覧・活用できるようにするものを含みます。
対象外範囲:本規模算定には、規制対象外のコンシューマーウェアラブル、スタンドアロンの電子健康記録プラットフォーム、または医療機器データパスの完全に外側に位置する病院専用統合ツールは含まれません。
セグメンテーション概要
- コンポーネント別
- 接続ソリューション
- インターフェースエンジンおよび統合プラットフォーム
- 接続ハブおよびゲートウェイ
- デバイスインターフェースモジュール
- 接続サービス
- 導入・統合
- サポートおよびメンテナンス
- コンサルティングおよびトレーニング
- 接続ソリューション
- 技術別
- 有線
- 無線
- ハイブリッド
- 用途別
- 継続的患者モニタリング
- テレICUおよびテレストローク
- イメージングおよびPACS接続
- 投薬管理およびスマート点滴ポンプ
- 麻酔および人工呼吸器
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 外来手術・専門センター
- 在宅医療環境
- その他のエンドユーザー
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、類似の用語が公開議論において曖昧に使用されているため、需要コンテキストと製品境界を構築することから始まります。FDAデバイスデータベースおよびガイダンスページ、CMSおよびOECDの医療支出指標、HIMSSの相互運用性資料、HL7やIEEEなどの標準リソース、デバイス統合とサイバーセキュリティに関する査読済み論文などのオープンソースを参照しました。
次に、企業の財務報告書、投資家向けプレゼンテーション、プレスリリース、病院の調達発表を重ね合わせ、採用パターンと典型的な導入範囲を把握しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許検索、および選定されたコネクティビティハードウェアコンポーネントの出荷レベルの輸出入シグナルも活用しました。これらのデスクリサーチソースは網羅的なものではなく、データ収集、検証、および確認チェックには他の多くの公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
パッケージングがソフトウェア、インターフェース、サービス時間を混在させることが多いため、購買者が実際に何に対して支払い、サプライヤーがコネクティビティ収益として何を計上するかを確認するために一次調査を実施しました。採用タイミング、価格帯、更新サイクルに関する前提を実際の購買・サポート慣行に照らして検証できるよう、主要地域にわたる病院のITおよび臨床工学の関係者、デバイスOEMおよび統合チーム、導入・サポート専門家と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | アジア太平洋:49% |
| 中位層:42% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:21% |
市場規模算定・予測
コアモデルはトップダウンアプローチを採用しており、病院のデバイス導入ベースシグナルとケア提供活動指標を現実的なコネクティビティ接続率に変換し、ゲートウェイ、インターフェースソフトウェア、導入サポートの典型的な価格構造を用いて価値に換算します。合計値を確かなものにするため、サンプリングされた平均販売価格帯に推定ユニット数量を乗じた選択的なボトムアップ近似値と、異なる施設タイプにおける導入強度のチャネルチェックを用いて結果を裏付けています。
モデルを形成した主要インプットには、病院における接続済みベッドサイドおよび外来デバイスのフットプリント、臨床システムに到達するためにミドルウェアを必要とするデバイスの割合、統合プロジェクトの期間と労働力構成、ソフトウェアサブスクリプションおよびメンテナンス更新パターン、アップグレードを促進する相互運用性およびサイバーセキュリティ要件が含まれます。予測にあたっては、デジタル病院ロードマップ、予算サイクル、デバイス更新ペースに関する専門家コンセンサスに支えられたシナリオ分析を活用し、シナリオを年次普及率・価格軌跡に変換しました。製品収益をより広範なITバンドルから明確に分離できない場合は、一貫した配分ルールを適用し、フォローアップコールを通じて再確認しました。
データ検証・更新サイクル
アウトプットは、報告されたデジタルトランスフォーメーション支出トレンド、デバイス導入の方向性、病院全体の統合プロジェクトの実際のテンポなどの独立したシグナルと照合されます。差異が生じた場合は、スコープ整合から始まり、価格ロジック、施設タイプ別採用率の順に前提を段階的に見直し、最終数値を確定します。
各データセットと計算プロセスはピアレビューを経て、算術、単位処理、通貨タイミングの一貫性を確保しています。レポートは年次で更新され、相互運用性要件に影響する政策変更や病院IT支出の大幅な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最終レビューを完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの医療機器コネクティビティ市場推計と他の公表推計との比較
医療機器コネクティビティの公表市場規模がしばしば異なるのは、デバイスレベルのコネクティビティとより広範な病院IT統合との境界が同一の方法で扱われていないためであり、同様の問題が経常収益として計上されるものにも現れています。タイミングの選択も重要であり、一部の推計はより早い基準年、異なる通貨換算時点、または調達サイクルが通常許容するよりも速い病院展開を想定した採用曲線を使用しています。
病院デバイスコネクティビティ採用シグナル、インターフェースおよびゲートウェイ構成のチェック、更新パターンの検証が、Mordor Intelligenceの48.10億米ドル(4.81 ビリオン 米ドル、2026年)の数値をデバイスデータパスの外側に位置するより広範なソフトウェアカテゴリではなく、規制対象デバイスのデータ移動に結びつけるために使用された根拠です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 48.10億米ドル(4.81 ビリオン 米ドル、2026年) | |
| 地域コンサルタントA | 31.00億米ドル(3.10 ビリオン 米ドル、2024年) | より早い基準年を使用しており、デバイスコネクティビティツールと隣接する病院統合支出を明確に分離していないため、計上される収益プールと示唆される採用曲線が変動する可能性があります。 |
| 産業出版社B | 37.90億米ドル(3.79 ビリオン 米ドル、2025年) | 含有物と収益処理に関する可視性が限られており、サービス重視の導入作業と経常ソフトウェア料金が地域およびエンドユーザー間で一貫性なく処理されている可能性があります。 |
3つの数値間の差異は主に年次整合と、真のデバイスコネクティビティ対より広範な臨床IT業務として何が計上されるかによって説明されます。スコープルールを明示し、インタビューで価格・更新前提を検証し、合計値を実際の採用シグナルに照合することで、当社の推計は明確なドライバーに追跡可能であり、市場が進化するにつれて繰り返し更新することができます。
レポートで回答される主要な質問
病院がレガシー接続プラットフォームのアップグレードを推進する主要な要因は何ですか?
相互運用性義務化へのコンプライアンスが、病院に独自のデバイスインターフェースをオープンスタンダードゲートウェイに置き換えることを促しており、データ交換を合理化し、臨床医の文書作成時間を削減しています。
サイバーセキュリティは接続ソリューションのベンダー選定にどのような影響を与えていますか?
プロバイダーは、ゼロトラスト認証とリアルタイムの脆弱性モニタリングを組み込んだプラットフォームを優先しており、セキュリティをデバイス承認の前提条件として扱うFDAガイダンスに準拠しています。
無線接続オプションが従来の有線リンクよりも勢いを増している理由は何ですか?
Wi-Fi 6Eおよびプライベート5Gネットワークは、臨床モビリティと容易な病室再構成をサポートし、患者がユニット間を移動する際に手動再接続なしでシームレスなモニタリングを可能にします。
分析はデバイス接続の価値提案をどのように変えていますか?
エッジおよびクラウド分析は生のデバイスデータを予測アラートに変換し、ケアチームがより早期に介入して予防可能な有害事象を削減することを可能にします。
マネージドサービスは接続の採用加速においてどのような役割を果たしていますか?
導入とメンテナンスのアウトソーシングは、院内の生体医療ITの人材が不足している施設が稼働時間を維持し、パッチを管理し、進化する規制要件をより効率的に満たすのに役立ちます。
医療機器コネクティビティにおいて、医療提供者はウェアラブルが生成するデータの増大をどのように管理しているか?
ウェアラブルからの継続的なデータストリームは、臨床医がアラート疲労なく実用的なインサイトを受け取れるよう、スケーラブルな帯域幅管理とコンテキストに応じたデータタグ付けを必要とします。