
医療用吸引装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
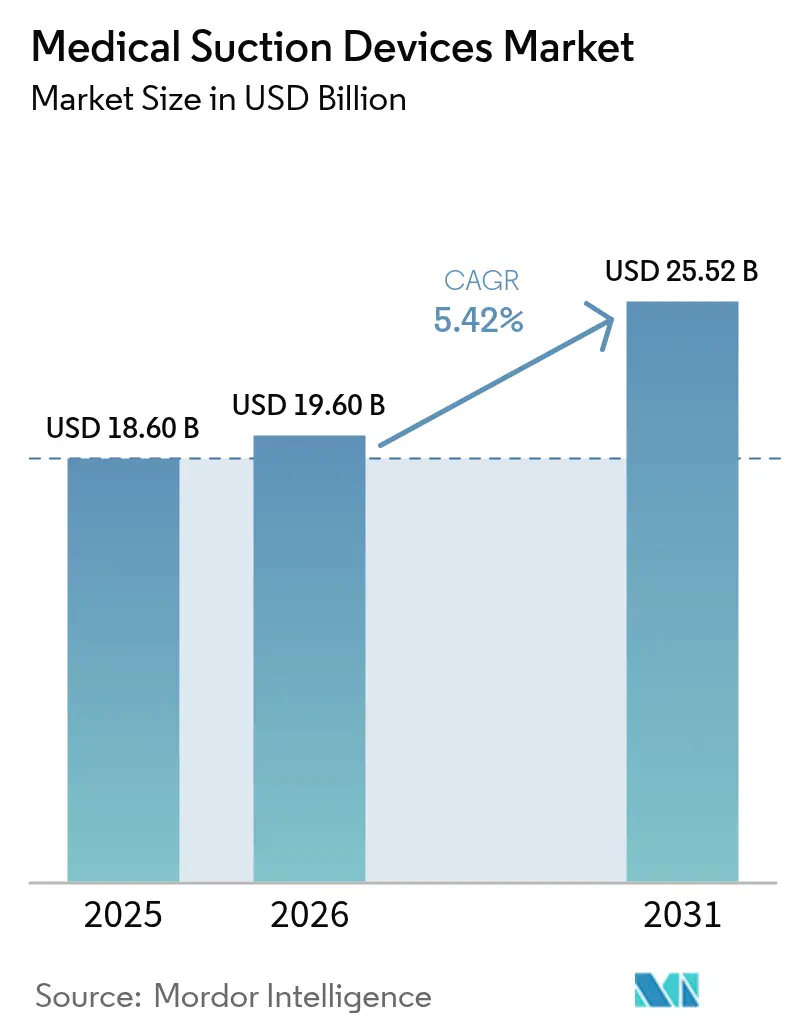
| 市場規模 (2026) | 19.60 十億米ドル |
| 市場規模 (2031) | 25.52 十億米ドル |
| Growth Rate (2026 - 2031) | 5.42 % |
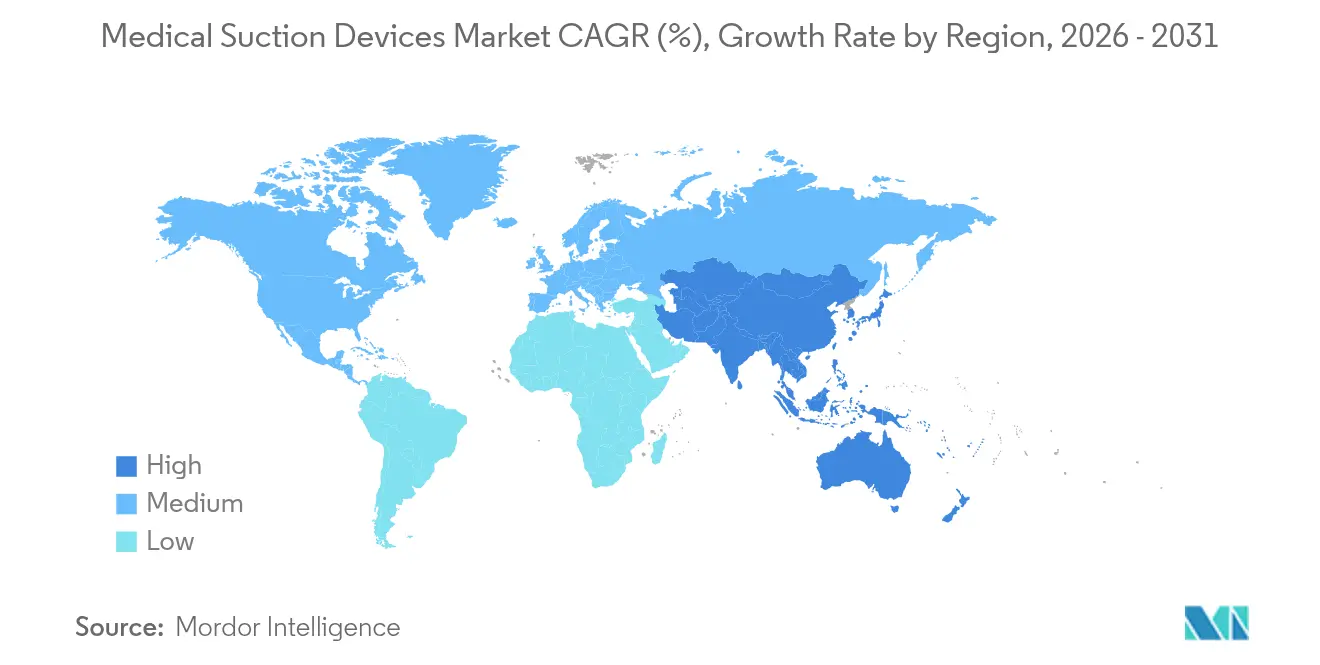
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
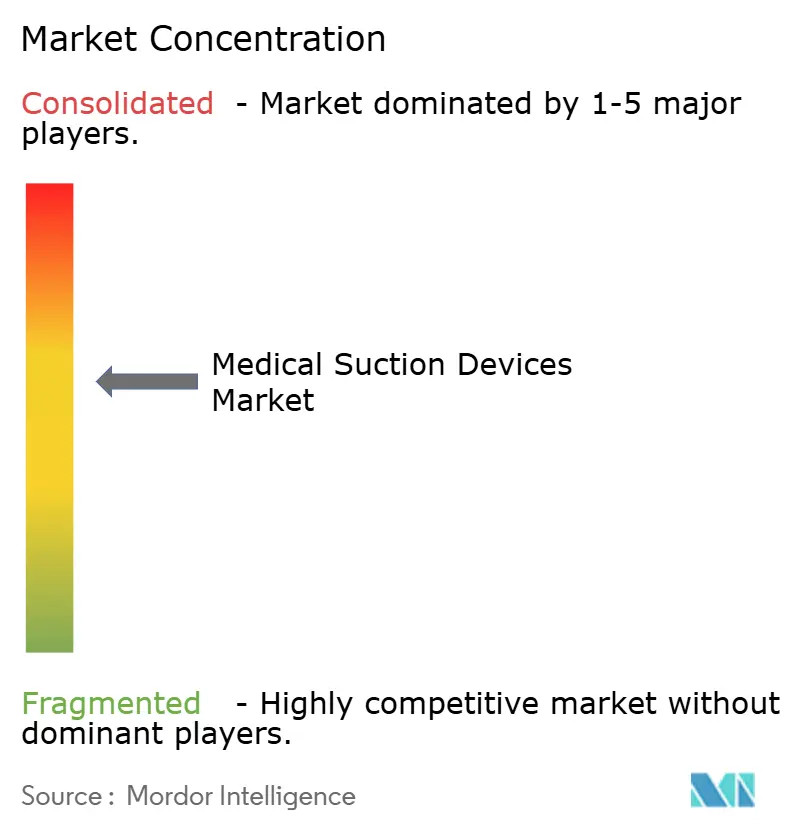
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用吸引装置市場分析
医療用吸引装置市場規模は2026年に196億米ドルと推定され、2025年の186億米ドルから成長し、2026年から2031年にかけて5.42%のCAGRで255億2,000万米ドルに達する見通しです。
外科手術件数の増加、慢性呼吸器疾患の持続的な負担、および在宅医療への移行が、病院および代替施設プロバイダーにおける資本設備の優先事項を引き続き形成しています。ポータブルおよびデュアル電源ユニットは、医療システムが電力網の不安定性、緊急時の急増事態、および在院日数短縮に連動した価値基盤型支払いインセンティブに備えるにつれ、固定式壁掛けシステムを補完する形で普及しています。人工呼吸器関連肺炎およびカテーテル無菌性に関する規制上の精査が技術仕様を高め、サプライヤーは閉回路設計、抗菌材料、および自動使用ログの統合を進めています。大手メーカーはコンポーネント調達の地域化とクリーンルーム能力の拡大によりサプライチェーンの強靭性を強化する一方、中小参入企業はコネクティビティと人間工学的設計で差別化を図り、未開拓の外来および在宅医療ニッチ市場への参入を目指しています。
主要レポートのポイント
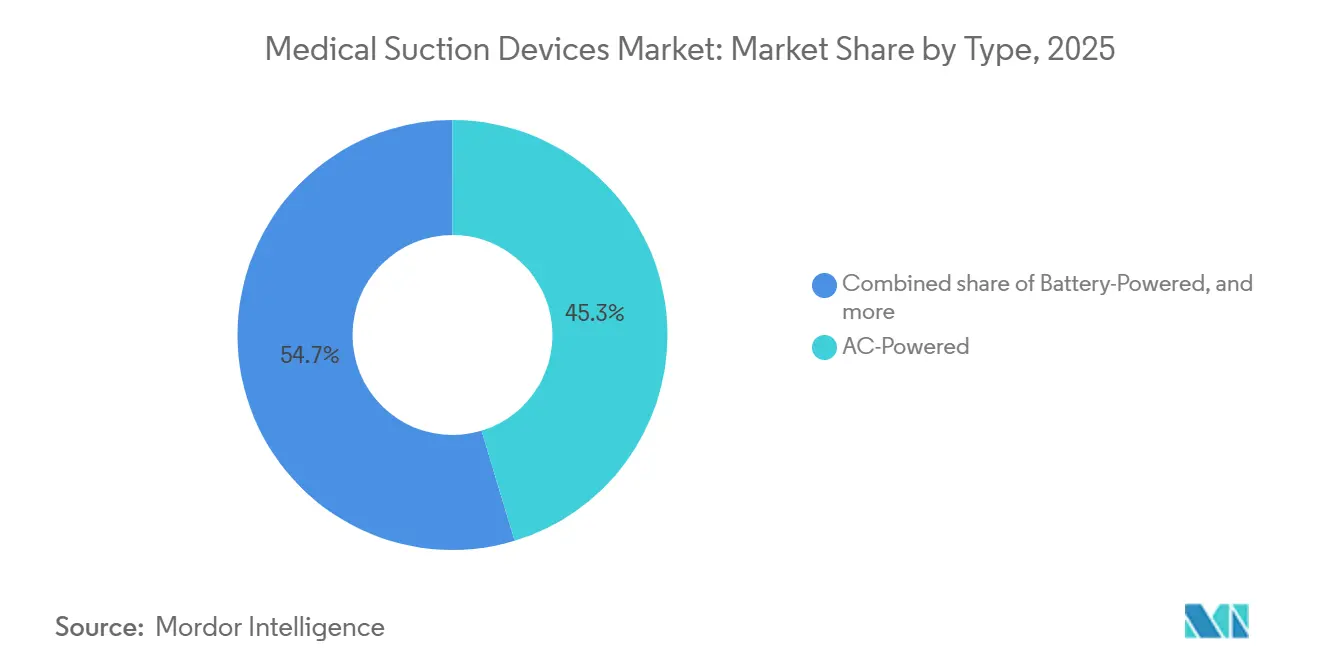
- タイプ別では、AC電源式ユニットが2025年に45.32%のシェアを占め、2026年から2031年にかけて7.54%のCAGRで成長する見込みです。
- 携帯性別では、壁掛け式システムが2025年に46.54%のシェアでトップとなり、ハンドヘルドおよびポータブル構成は2031年までに8.21%のCAGRを記録する見通しです。
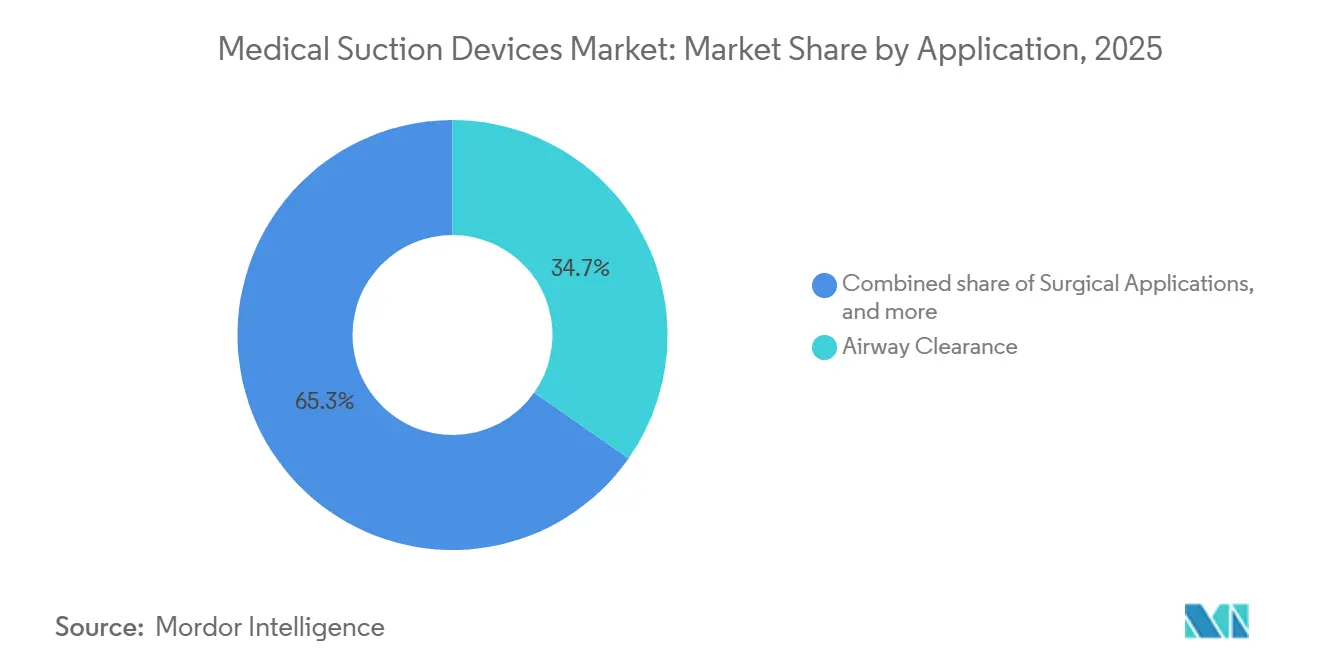
- 用途別では、気道清浄装置が2025年の収益の34.74%を占め、2026年から2031年にかけて7.33%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院が2025年に42.55%のシェアを獲得し、在宅医療施設は2031年までに8.65%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の収益の42.43%を生み出し、アジア太平洋は2026年から2031年にかけて6.97%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な外科手術件数の増加 | +1.4% | 北米、欧州、アジア太平洋都市部に集中するグローバル | 中期(2〜4年) |
| 呼吸器疾患の有病率の上昇 | +1.6% | 大気質と高齢化人口統計によりアジア太平洋および中東・アフリカが特に顕著なグローバル | 長期(4年以上) |
| 在宅医療サービスの拡大 | +1.2% | 北米と欧州がリード、アジア太平洋が台頭 | 中期(2〜4年) |
| 厳格な感染管理規制 | +0.8% | ISO 10079およびFDA基準を施行する欧州連合と北米を中心とするグローバル | 短期(2年以内) |
| ポータブル吸引装置の技術的進歩 | +1.0% | 北米と西欧での早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な外科手術件数の増加
世界の外科手術件数は2025年に3億1,000万件に達し、低侵襲技術が増分成長の60%を占めています。手術件数の増加は、明確な視野を確保し熱損傷を防ぐ信頼性の高い手術室用吸引装置への需要を促進しています。現在、米国の待機的手術の72%を担う外来手術センターは、施設全体の配管アップグレードを必要とせずに手術室間を移動できるコンパクトなカート搭載型ユニットを好んでいます。東南アジアおよびラテンアメリカの新興経済国は手術室の設備を二桁の速度で増設していますが、電力網の不安定性がAC電源からバッテリーへのシームレスな切り替えが可能なデュアル電源構成の調達を促しています。価値基盤型購買に連動した標準化イニシアチブは、医療システムが施設全体の契約交渉を行うことを促し、ボリュームディスカウントと更新サイクルの加速をもたらしています。これらの要因が相まって、安定した代替需要を維持し、医療用吸引装置市場を中核的な外科環境での継続的な普及に向けて位置づけています。
呼吸器疾患の有病率の上昇
慢性呼吸器疾患は2023年に5億6,920万人に影響を与え、420万人の死亡を引き起こし、世界第3位の死因となっています[1]出典:健康指標評価研究所、「世界疾病負担研究2024」、healthdata.org。慢性閉塞性肺疾患と喘息が負担の4分の3を占めており、集中治療および在宅モニタリングプログラムにおける気道清浄吸引の必要性を強調しています。病院再入院ペナルティは、退院後にポータブルユニットを導入するよう医療チームに動機付けを与え、パイロットコホートで30日再入院率を18%削減しています。南アジアおよびサハラ以南アフリカにおける大気質の悪化は、若年層の患者プールを拡大し、長期的な需要量の成長を強化しています。感染管理ガイドラインによって義務付けられた閉鎖式吸引システムは、開放式技術と比較して微生物定着を40%削減します。疫学的圧力とプロトコルの進化の収束が、施設および在宅医療チャネルの両方にわたる長期的な需要を維持しています。
在宅医療サービスの拡大
世界の在宅医療支出は2024年に2,500億米ドルを超え、高齢化人口と支払者のインセンティブが治療を病院外へ移行させるにつれ、年率6〜8%で拡大しています。メディケア・アドバンテージプランは現在、気管切開および神経筋疾患患者向けのポータブル吸引レンタルを償還しており、在宅展開への重要な障壁を排除しています。テレヘルス対応ユニットは使用ログと真空アラートを臨床医に送信し、研究グループで救急外来受診を22%削減する早期介入を可能にしています。欧州と日本は在宅使用機器の基準を病院グレードの仕様に合わせており、承認期間を短縮し、サプライヤーがデュアルマーケットプラットフォームを展開することを促しています。軽量バッテリー式モデルへの介護者の習熟度の向上が、住宅環境における医療用吸引装置市場の持続的な勢いを支えています。
厳格な感染管理規制
ISO 10079性能試験、FDA 510(k)実質的同等性審査、および欧州医療機器規則(MDR)が文書化要件とオンサイト監査頻度を総合的に増加させています。閉鎖式インラインカテーテルは集中治療プロトコルの85%を占め、人工呼吸器関連肺炎を40%削減しています。単回使用消耗品は再処理リスクを排除しますが、年間120万トンのプラスチック廃棄物を生成し、規制当局が生分解性ポリマーの義務化を検討するよう促しています。MDR準拠コストは中規模メーカーで30%上昇しており、堅牢な品質管理システムを持つ企業に競争上の優位性をもたらしています。調和された基準により、多国籍企業は複数の地域にわたって認証コストを償却でき、医療用吸引装置市場における存在感を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な吸引装置の高コスト | -0.9% | アジア太平洋、ラテンアメリカ | 短期(2年以内) |
| 資本設備に対する限定的な償還 | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 代替気道清浄方法の利用可能性 | -0.6% | アジア太平洋、欧州 | 中期(2〜4年) |
| 使い捨てコンポーネントに関連する環境上の懸念 | -0.5% | 欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な吸引装置の高コスト
コネクティビティと長時間バッテリー寿命を組み込んだプレミアムポータブルシステムは2,500〜4,000米ドルで販売されており、農村クリニックや低所得世帯の予算を圧迫しています。病院の資本予算は2024年に8%減少し、資金が人材確保に移行したため、更新サイクルが5年から7年に延長されました。新興市場では医療電子機器に最大25%の輸入関税が課せられており、陸揚げコストを押し上げ、採用を妨げています[2]世界貿易機関、「医療機器関税プロファイル2025」、wto.org。サービスとしての機器モデルは信用インフラが脆弱な地域では普及が遅く、創造的な資金調達オプションを制限しています。低急性度施設は手動ポンプに戻ることがあり、医療用吸引装置市場における電動機器の潜在的な需要量を侵食しています。
資本設備に対する限定的な償還
米国のDMEPOS料金スケジュールは月額レンタルを150米ドルに上限設定しており、通常の24ヶ月間で3,000米ドルの取得費用を賄うには不十分です。欧州の公衆衛生システムは吸引ユニットを非償還対象の資本として分類しており、病院は制約された運営予算から購入費用を賄わざるを得ません。価値基盤型支払いモデルはポータブル気道清浄に関連した再入院減少を認識しているものの、コーディングの更新は2028年以前には確定しない見通しです[3]米国呼吸療法士協会、「DMEPOS償還に関する政策提言アップデート2026」、aarc.org。断片化した支払者政策は在宅医療機関が十分な在庫を確保することを妨げ、患者のアクセスを制限し、医療用吸引装置市場における近期の成長見通しを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
AC電源式ユニットが病院インフラを支えるAC電源式システムは2025年に医療用吸引装置市場シェアの45.32%を占め、このセグメントは2031年まで7.54%のCAGRで拡大しています。600 mmHgを超える高真空容量と40 L/分の流量が厳格な手術室要件を満たし、周術期ステークホルダーの間で根強い需要を維持しています。ISO 10079-1に基づく性能検証は真空安定性、騒音排出、および電磁適合性をカバーし、生物医学チームに準拠の確信を与えています。スマートセンサーはキャニスターの充填レベル、モーター温度、および真空圧力を監視し、臨床的な障害が発生する前にアラートを発します。デュアル電源設計は15%高い価格で、地震帯や電力網障害が発生しやすい地域での契約を獲得し、新病院プロジェクト全体の強靭性計画を強化しています。
バッテリー式ユニットは絶対収益では後れを取っているものの、リチウムイオンプラットフォームが稼働時間のギャップを縮小し、メンテナンスフリーのブラシレスモーターが信頼性を高めるにつれ、最も速い成長を記録しています。手動機器は過酷な地域で存続していますが、ドナープログラムはソーラー充電キットを備えた電動寄付品をますます優先しており、手動の設置基盤を徐々に侵食しています。性能の同等性が高まるにつれ、医療用吸引装置市場では調達の意思決定が電子健康記録との相互運用性とフィールドサービスの容易さに向かっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


携帯性別:
モビリティがケアデリバリーを再定義する壁掛け式ネットワークは2025年に医療用吸引装置市場の46.54%を占め、複数の病室と処置室に供給する集中真空プラントの恩恵を受けています。ただし、200床施設の設置コストは50万米ドルを超えており、小規模な外来センターの参入を妨げています。そのため、ポータブルハンドヘルドおよびカート搭載型ユニットは、在宅医療への移行、緊急時対応義務、およびテレヘルス統合に支えられ、2031年まで8.21%のCAGRで成長すると予測されています。パンデミック訓練は、テント型病棟や輸送車両に数分以内に展開できるバッテリーバックアップ型ユニットの採用を加速させました。
1.5キログラム未満のハンドヘルド機器は介護者の疲労を軽減し、パイロットプログラムでメディケアの再入院を18%削減しています。カート搭載型プラットフォームは現在、酸素濃縮器と患者モニターを統合し、麻酔後ケア用のモバイル呼吸ステーションへと進化しています。FDA、CE、およびPMDAの調和された承認は世界的な発売サイクルを短縮し、メーカーが地域をまたいで工具コストを償却し、生産をより迅速に拡大することを可能にしています。その結果、モビリティ優先のアーキテクチャが医療用吸引装置市場全体の購買基準を再編しています。
用途別:
気道清浄が臨床需要を主導気道清浄装置は2025年の需要の34.74%を占め、2031年まで7.33%のCAGRで成長すると予測されており、慢性呼吸器疾患の持続的な罹患率とICU感染予防プロトコルを反映しています。現在ICUの85%で標準となっている閉回路カテーテルは、人工呼吸器関連肺炎の発生率を40%低下させています。外科的用途は、視野確保と熱安全性を維持するための継続的な液体排出を必要とする腹腔鏡および手術支援ロボット手術に牽引されて続いています。新興経済国の産科病棟では、新生児頭皮外傷を最小化するための調整可能な真空を提供する電動モデルに足踏みポンプ機器が置き換えられています。
診断および研究環境はニッチなままですが、精密医療ワークフローをサポートする統合生検チャンネルを備えた小型化された吸引カテーテルの恩恵を受けています。煙排出アドオンは職業上の健康上の懸念に対処し、更新されたOSHA粒子状物質ガイドラインに準拠しています。手術の複雑性が増すにつれ、インテリジェントな流量制御と汚染追跡への需要がプレミアムシステムの価値提案を高め、医療用吸引装置市場全体の仕様ロードマップを形成しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅医療が施設の成長を上回る病院は2025年に医療用吸引装置市場規模の42.55%を占め、手術室、ICU、および病棟設備の安定した更新を通じてリーダーシップを維持しています。しかし、在宅医療施設は支払者が早期退院と感染回避を重視するにつれ、2031年まで8.65%のCAGRで拡大しています。テレモニター対応ユニットは使用データを臨床医に提供し、緊急入院を削減し、バンドル支払い目標を支援しています。
歯科クリニックは、診療拡大サイクルおよびより厳格な騒音規制を満たす静音オイルフリー真空への更新に連動した安定した収益源を構成しています。その他のユーザー(獣医病院、研究室、産業衛生チーム)は、施設予算の変動に対する多様化と強靭性を提供しています。グループ購買組織は単一ベンダー契約を交渉し、15〜20%の価格軽減をもたらし、病院のメンテナンス物流を簡素化し、医療用吸引装置市場内でのブランドの定着性を強化しています。
地域分析
北米医療用吸引装置市場
北米は2025年に収益の42.43%を占め、米国の4.5 ビリオン 米ドルに上る医療支出、厳格な感染管理義務、および広範な在宅ケア償還制度に支えられている。カナダは州全体にわたる機器標準化を推進し、メキシコの民間病院拡大がプレミアムポータブルシステムへの需要を牽引している。FDAの510(k)審査およびジョイント・コミッション認定は高い法令遵守基準を設けており、既存サプライヤーに有利に働いているが、価値基盤型支払いモデルが接続型吸引装置群向けの追加予算を解放しつつある。病院の設備投資配分は2024年に8%縮小したが、労働力の安定化により延期されていた設備投資向けの資金が解放されるにつれ、回復基調にある。
アジア太平洋医療用吸引装置市場
アジア太平洋地域は2031年にかけて6.97%の成長率を示すと予測されており、これは地域別で最も速いペースであり、中国の860 ビリオン 米ドル規模の医療セクター、インドの急速な病院建設、および日本の高齢化人口によって牽引されている。中国の「健康中国2030」プログラムは、緊急対応に向けたデュアル電源吸引装置を優先する郡病院への投資を促進している。インドのアーユシュマン・バーラト保険制度は処置件数を増加させ、産科・外科システムの普及を促進している。日本は在宅ケアへの移行を奨励しており、介護者に使いやすいコンパクトデルへの需要が高まっている。東南アジア諸国は手術室を二桁台の速度で増設しているが、不安定な電力供給がバッテリーバックアップ構成の魅力を高めている。
欧州・中東・南米医療用吸引装置市場
欧州はドイツ、英国、フランスを通じて相当のシェアを占めており、これらの国ではISO 10079への準拠が義務付けられ、MDR関連の監査がベンダー選定の厳格さを高めている。湾岸協力会議(GCC)は2024年から2030年にかけて医療インフラに1,000億 米ドルを配分し、新設の大規模病院にプレミアム吸引装置を指定している。ブラジルはSUSのもとで外科的処置能力を拡大しているが、関税政策および財政的圧力により購入者は低コストモデルへと傾いている。アルゼンチンの通貨不安は更新サイクルを遅らせ、整備済み機器の購入を促進しており、機器の使用寿命を延ばす一方で、医療用吸引装置市場における高度なテレメトリー対応機器の普及を制限している。

規制環境
医療用吸引装置は、性能規格とデバイスクラスに基づく承認経路の組み合わせによって規制されています。米国では、FDAは患者ケア用の電動吸引ポンプをクラスII機器として規制しており(通常は21 CFR 878.4780に基づく510(k)経由)、気管支吸引カテーテルなどの一部の吸引アクセサリーはクラスIに分類されます。これにより、用途と電源が特別管理措置および申請負担を左右する二層構造の状況が生じています。コンプライアンスを支えるためにFDAが認めるコンセンサス規格としては、吸引装置の性能に関するISO 10079シリーズ、基本電気安全性に関するIEC 60601-1が一般的に用いられ、生体適合性評価はISO 10993-1に沿って行われることが多いです。
欧州では、機器の適合性はEU医療機器規則(MDR)と、安全性・性能に関する整合規格または認定規格の継続使用によって支えられています。最近の基軸となるのが、EN ISO 10079-1:2022/A1:2026(2026年3月)の公表であり、これは電動医療用吸引装置に関する要件を更新し、水の侵入に関する新たな規定を含んでいます。この改正により、携行型・輸送対応型の設計における文書化および検証要件が高まっており、これらは体液への露出や洗浄工程が実際のリスク条件となる分野です。
バリューチェーン分析
バリューチェーンは、上流の材料供給業者(ポリカーボネート、ABS、HDPEなどの医療グレードポリマー、シリコンチューブ、フィルター素材、そして電動ユニット用にはレアアース磁石を含むモーターおよびバッテリー材料)、部品メーカー(モーター、レギュレーター、バルブ、キャニスター、疎水性フィルター、センサー)、そしてISO 13485品質管理のもとでシステムを組み立て・検証する完成機器OEMにまで及びます。生産には通常、流路部品のクリーンルーム組立が含まれ、検証済みの滅菌サービス(一部の使い捨て品には一般にエチレンオキサイド、再利用可能部品にはオートクレーブ対応の工程)に依存しています。安全性・性能検証はISO 10079規格ファミリーと密接に結びついており、入荷検査と最終出荷検査の両方を形作っています。
下流では、流通は病院への直接販売、地域の医療用品ディストリビューター、共同購入機構(GPO)を通じて行われています。ベンダー管理在庫や委託販売モデルが、複数年にわたる医療システムとの契約や、消耗品(キャニスター、チューブ、フィルター)の迅速な補充を支えるために利用されています。リードタイムやコストのボトルネックは、専門的な滅菌能力へのアクセスや、一部の高性能モーター・バッテリー材料の集中的な調達に起因することが多く、これがメーカーを地域化された生産拠点へ、また、より標準化された既製の電源・サービスパーツを使用する設計へと押し進めています。
競合環境
上位5社(Medela、Stryker、Ambu、Cardinal Health、Drive DeVilbiss)は世界収益の約40〜45%を共同で保有しており、残りは地域専門業者に分散しています。ISO 10079準拠実績、迅速なFDA 510(k)認可、および強力なグループ購買契約が競争上の強靭性を支えています。BaxterによるHillromの124億米ドルの買収は呼吸ケアのフットプリントを拡大し、モニターや人工呼吸器と並んで吸引システムのクロスセルを可能にしました。ブラシレスモーター、バッテリー管理アルゴリズム、およびクラウドベースのフリート分析に関する特許が差別化努力を強化しています。
中小規模のイノベーターは、大手企業が見落とした小児輸送、獣医、および産業ニッチをターゲットとし、耐久医療機器ディストリビューターを迂回してより多くのマージンを獲得するために直接消費者向けeコマースを活用しています。欧州MDRおよびより厳格なFDA市販後監視に基づく品質システムの要求が準拠コストを引き上げ、低予算参入者を妨げ、医療用吸引装置市場の緩やかな統合軌道を強化しています。コンポーネント調達の地域化と組立ラインのニアショアリングは、パンデミック混乱後に医療システムの新たな調達基準となった地政学的サプライチェーンリスクを軽減しています。
戦略的協力も増加しています:Cardinal HealthとPhilipsは閉鎖式吸引統合人工呼吸器プラットフォームを共同開発し、Strykerは外来患者需要の増加に対応するためミシガン州の生産能力を拡大し、Medelaはテレヘルス拡大に向けてBluetooth対応ユニットを導入しています。これらのイニシアチブは総じて、価値基盤型償還と予知保全目標に合致した接続型データリッチ機器への業界シフトを示しており、医療用吸引装置市場内の長期的なシェアダイナミクスを形成しています。
医療用吸引装置業界リーダー
Precision Medical, Inc.
Medela AG
ZOLL Medical Corporation (Asahi Kasei)
Drive DeVilbiss Healthcare
Laerdal Medical AS
- *免責事項:主要選手の並び順不同
医療用吸引装置市場
- Ambu
- Allied Healthcare Products
- Amsino International
- ATMOS MedizinTechnik
- Cardinal Health
- Drive DeVilbiss Healthcare
- Hillrom / Welch Allyn (Baxter)
- Integra Biosciences AG
- Intersurgical Ltd.
- Labconco
- Laerdal Medical AS
- Medela
- MG Electric Ltd.
- Olympus
- Pennine Healthcare
- Precision Medical
- Smiths Group
- Stryker
- Teleflex
- ZOLL Medical Corporation (Asahi Kasei)

市場機会と将来展望
ホワイトスペースの機会は、機器の煩雑さを軽減し手技効率を高めるため、隣接する臨床ワークフローへ吸引機能を統合することに集中しています。製品・研究開発の方向性はすでにこの融合を反映しており、2026年7月の査読済み報告書では、煙除去と血液吸引を組み合わせた一体型外科器械が紹介されています。この方向性は、手術室の安全優先事項(外科的煙霧管理を含む)に沿った多機能デバイスへの移行を支えています。気道管理においては、メーカーは連続的かつ的確な吸引機能を可視化プラットフォームに直接統合する動きも見せており、IVOS Medicalがビデオ喉頭鏡システムにポジショニング吸引機能を組み込んだ例では、挿管時のより清潔な視野確保を支援し、時間的制約のある環境で個別の吸引装置設置の必要性を減らすことができます。
第二の機会分野は携行性と緊急対応力であり、調達基準は回復力、簡素化された電源供給、監査対応可能な使用記録をますます重視するようになっています。SSCORなどの専門携行型サプライヤーは、病院前対応や災害対応向けにバッテリー駆動吸引装置を強調しており、広く利用可能な電源に対応する設計を含めることで、固定インフラに依存できない救急医療サービス(EMS)車両群や代替医療施設での導入余地を生み出しています。規格の進化はこの方向性を強化しており、ISO 10079-1の更新(水の侵入に対応する2026年改正を含む)は、電動携行型ユニットの耐久性、清掃性、検証への注目を高め、輸送対応システムやコネクテッド車両管理機能に対するコンプライアンス経路を明確にしています。
Recent Industry Developments in 医療用吸引装置市場
- 2026年7月:Medela AGは、ハンズフリーウェアラブル搾乳機であるMelody InBraおよびFreestyle Miniを発売し、ハンズフリー製品ラインを拡充しました。授乳分野に重点を置いていますが、これらの発売は、Medelaのコンパクトな搾乳・真空管理プラットフォームへの投資を示しており、これらの能力は人間工学、ノイズ制御、携行型電源管理といった隣接する吸引設計の優先事項に転用されます。
- 2025年5月:Momcozyは病院グレードの吸引力を訴求するSniffEase Baby Nasal Aspiratorを発売しました。この発売は、家庭環境における吸引主導の気道クリアランスの消費者向け普及の継続を反映しており、従来の病院チャネル以外でのコンパクトで使いやすい吸引装置への認知度と購入意欲の拡大を示しています。
- 2025年1月:Dale Medical Productsは、特許出願中のScrape-n-Suction Tongue Cleanerを発表しました。口腔ケアにおいて掻き取りと吸引を組み合わせることで、人工呼吸中または高リスクの患者における口腔内バイオフィルム負荷の軽減を目指す革新性を示し、感染管理主導のケアプロトコルに吸引機能を適合させています。


医療用吸引装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、気道クリアランス、外科手術、産科、緊急対応、および選択された診断において体液や分泌物を除去する医療用吸引装置を、各種医療現場において対象としています。収益は、メーカーの請求書レベルでの工場出荷新品機器を対象に、2025年米ドル固定価格で計上されています。
対象範囲外:中央配管式真空設備、専用歯科用唾液吸引器、使い捨て吸引チップは、本市場規模算定には含まれていません。
セグメンテーション概要
- タイプ別
- AC電源式
- バッテリー式
- デュアル(ACおよびバッテリー)電源式
- 手動操作式
- 携帯性別
- ハンドヘルド/ポータブル
- 壁掛け式
- トロリー/カート搭載式
- 用途別
- 気道清浄
- 外科的用途
- 産科・婦人科
- 研究・診断
- その他の用途
- エンドユーザー別
- 病院
- 在宅医療施設
- 歯科クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、病院、救急車、歯科医院、在宅ケアにおいて吸引装置がどのように使用されているかを理解することから始まり、そこからデバイス販売として支払われる範囲へと絞り込んでいきます。米国FDAの医療機器データベースおよび安全性通知、米国CDCによる処置・感染管理の文脈、そして吸引需要に影響を与える医療システム利用の動向に関するWHOの情報といった公的情報源を参照しました。
一貫した需要の基準を得るため、病院活動や外科手術件数に関するOECDの医療統計や各国厚生当局の公表資料、さらに気道管理と吸引実践を記述する査読済み臨床誌も確認しました。企業の開示資料、投資家向け説明資料、信頼できる報道は、製品構成や地理的展開を相互確認するために使用されました。有料データベースの契約は企業財務やニュース報道の把握を支え、特許データベースは製品サイクルのタイミング追跡に役立ちました。これらは例示であり、入力を収集、検証、明確化するために他にも多くの公的情報源が確認されています。
一次インタビューおよび調査
一次情報は、吸引装置の購買・使用パターンを直接目にしているメーカー、ディストリビューター、生体医工学サービスチーム、臨床利用者を対象とした専門家インタビューおよび構造化調査を通じて収集されました。これはグローバル市場であるため、価格設定、更新サイクル、携行型と据置型の使用に関する前提を実際の運用状況と照合できるよう、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域にわたって調査範囲の均衡を図りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):16% | アジア太平洋:48% |
| ミドルティア:52% | 機能/部門リーダー:28% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:20% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
本市場は、地域別に処置活動および医療現場の需要層を再構築し、それを採用・更新の論理を用いてデバイス需要に変換するトップダウン方式を用いて構築されました。モデルを実用的に保つため、外科手術件数の傾向、緊急輸送活動、呼吸器ケアの症例数の指標、デバイスの更新および使用寿命パターン、携行型・壁掛け電源型ユニットの観測価格帯といった、検証可能な限られた入力項目を使用しました。
トップダウンの総計を形成した後、吸引カテゴリーのサンプル抽出された企業収益の内訳、ディストリビューターチャネルの確認、代表的なデバイスタイプの限定セットに対する数量×平均販売価格計算など、選択的なボトムアップ近似を用いて相互確認を行いました。小規模国でデータの欠落があった場合は、類似の医療システムプロファイルからの比率を適用し、その後、一次確認に基づいて調整することで、外れ値が総計に影響を及ぼさないようにしました。予測は多変量回帰を用いて策定され、将来の道筋は主に処置件数と医療対応能力の拡大によって説明され、その後、インタビュー対象者が論じた機器更新サイクルの遅速や価格動向の変化を反映するシナリオ分析を通じて精緻化されました。
データ検証と更新サイクル
検証は段階的に行われ、単一の前提が市場価値全体を決定することがないようにしています。処置動向、医療費支出の方向性、公開企業のコメントに示されたデバイスカテゴリーの勢いといった独立した指標と結果を比較し、地域別・使用現場別に異常な変動がないか確認します。
変動が大きすぎると判断された場合は、前提が見直され、関連する専門家に再度連絡が取られ、承認前に二次アナリストレビューが行われます。本レポートは毎年更新され、需要、価格、供給に重要な影響を及ぼす事象が発生した場合には中間更新が行われます。提供前には、最新の公開情報がモデルに反映されているかを確認する最終確認が実施されます。
Mordor Intelligenceの医療用吸引装置市場規模算定と他の公表推定値との比較
医療用吸引装置の公表市場規模は、製品範囲や収益計上規則が調査ごとに異なるため、しばしば一致しません。真空インフラが含まれるかどうか、使い捨て品の扱い方、使用される価格基準の違いによって、総額は大きく変動する可能性があります。
Mordor Intelligenceは、2025年ドル固定価格での請求書レベルのデバイス収益を追跡し、除外項目を明示することで、中央配管式真空設備や使い捨てチップを同一の総額に混在させることを避けています。これはこの分野におけるばらつきの一般的な原因です。通貨換算のタイミングや携行型ユニットの想定更新サイクルも重要であり、特に処置件数に基づいて成長をモデル化する場合と、より広範な医療技術支出の前提に基づく場合とで差が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 19.60 B (2026) | |
| 業界出版社A | USD 1.25 B (2025) | 選択された吸引カテゴリーのデバイスのみの販売に近い、より狭い収益範囲を使用しているようで、病院用真空システム、アクセサリー、より広範な医療現場の対象範囲が含まれているかどうかについて明確さが限られており、総額を圧縮する可能性があります。 |
| 医療研究グループB | USD 1.27 B (2025) | 異なる基準年とより長い予測期間を報告しており、隣接インフラや消耗品の除外を明確に述べていないため、対象範囲の境界や価格基準がデバイス請求書レベルの会計と異なる可能性があります。 |
この比較から、最大の違いは成長計算そのものよりも、吸引装置販売として計上される範囲や隣接品目の扱い方に起因することが分かります。対象範囲が明確なデバイス定義、一貫した価格タイミング、再現可能な需要指標に結び付けられている場合、最終的な市場価値は追跡しやすく、更新時に再確認しやすくなります。


レポートで回答される主要な質問
2026年の医療用吸引装置市場の規模はどのくらいですか?
医療用吸引装置市場規模は2026年に196億米ドルであり、2031年までに255億2,000万米ドルに達すると予測されています。
携帯性別で最も速く成長するセグメントはどれですか?
ハンドヘルドおよびポータブルユニットは8.21%のCAGRで拡大しており、2031年まで壁掛け式システムを上回るペースで成長しています。
気道清浄用途が需要をリードしている理由は何ですか?
世界の慢性呼吸器疾患有病率5億6,920万件が、病院および在宅での頻繁な気道吸引の持続的な需要を促進しています。
AC電源式ユニットのシェアはどのくらいですか?
AC電源式機器は2025年の収益の45.32%を占め、手術室需要の強さを背景に拡大を続けています。
最も高い成長率を示す地域はどこですか?
アジア太平洋は2026年から2031年にかけて6.97%のCAGRで拡大すると予測されており、中国とインドが牽引しています。
低所得地域での急速な普及を妨げているものは何ですか?
高い初期コストと限定的な償還が、価格に敏感な市場における高度な接続型機器の取得を妨げています。
最終更新日:



