
医療キオスク市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.91 十億米ドル |
| 市場規模 (2031) | 3.47 十億米ドル |
| 成長率 (2026 - 2031) | 12.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療キオスク市場分析
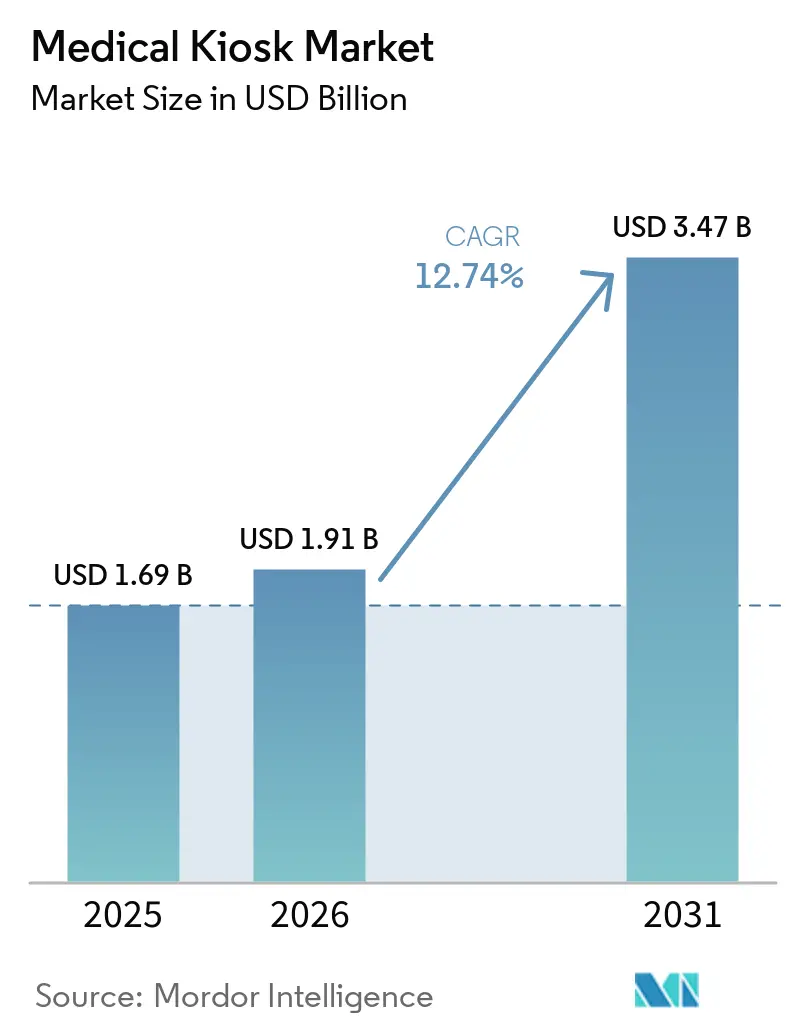
医療キオスク市場規模は2025年に16億9,000万米ドルと評価され、2026年の19億1,000万米ドルから2031年には34億7,000万米ドルへと、予測期間(2026年~2031年)において12.74%のCAGRで成長すると推計されます。
強力なデジタルヘルス政策、急速に拡大する5Gカバレッジ、およびAI駆動の診断モジュールが、医療キオスクをオムニチャネルケアデリバリーネットワークのコアインフラとして位置付けています。医療提供者は、人員不足の解消、慢性疾患ケアの需要対応、およびパンデミック後の感染対策規範への準拠を実現する実用的な手段として当該機器を捉えています。ハードウェア、ソフトウェア、およびインテグレーションサービスを一体的に提供するベンダーは、製品単体のサプライヤーを凌駕しています。これは、医療システムが初期ハードウェアコストよりも相互運用性およびサイバーセキュリティ監視を優先するためです。また、小売薬局、地域銀行、および食料品チェーンが遠隔医療キオスクを展開し、来客数の多い拠点をケアアクセスポイントへと転換することで、医療キオスク市場の商業的アドレサブルベースを拡大しています。
主要レポートのポイント
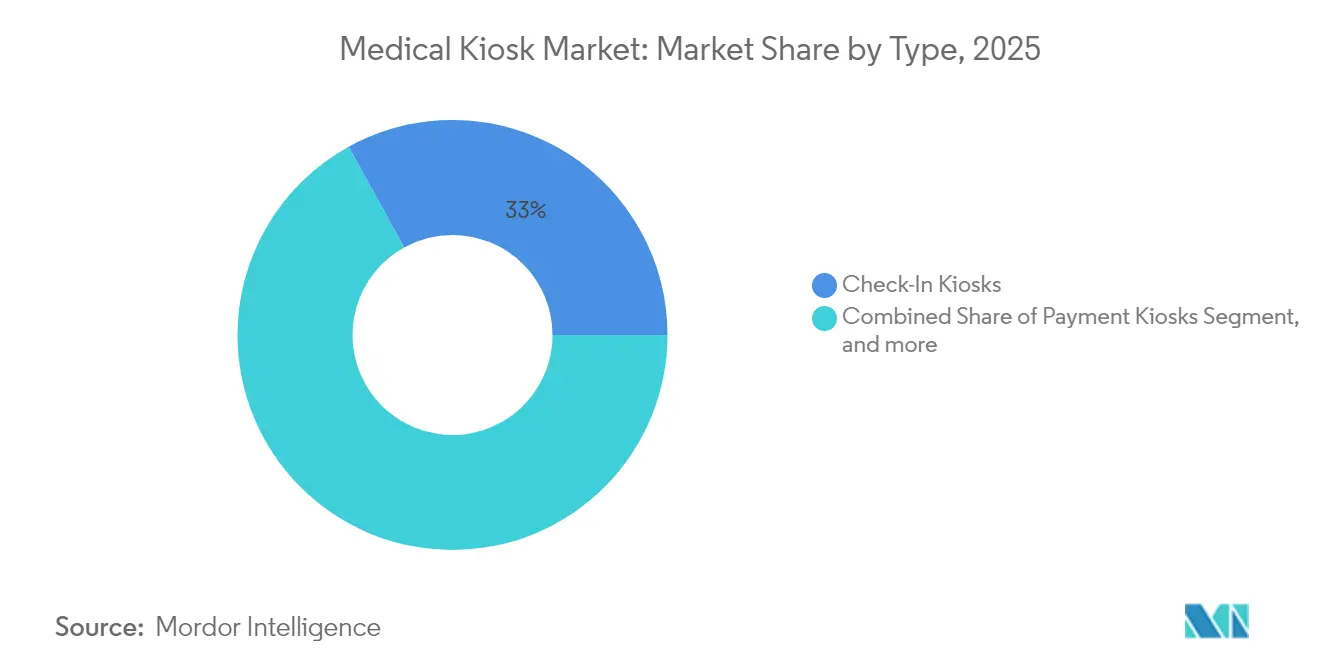
- タイプ別では、チェックインキオスクが2025年に33.02%の収益シェアでリードし、遠隔医療キオスクは2031年にかけて13.86%のCAGRで拡大する見込みです。
- コンポーネント別では、ハードウェアが2025年の医療キオスク市場シェアの51.05%を占め、サービスは2031年にかけて15.22%の最高CAGRを記録する見込みです。
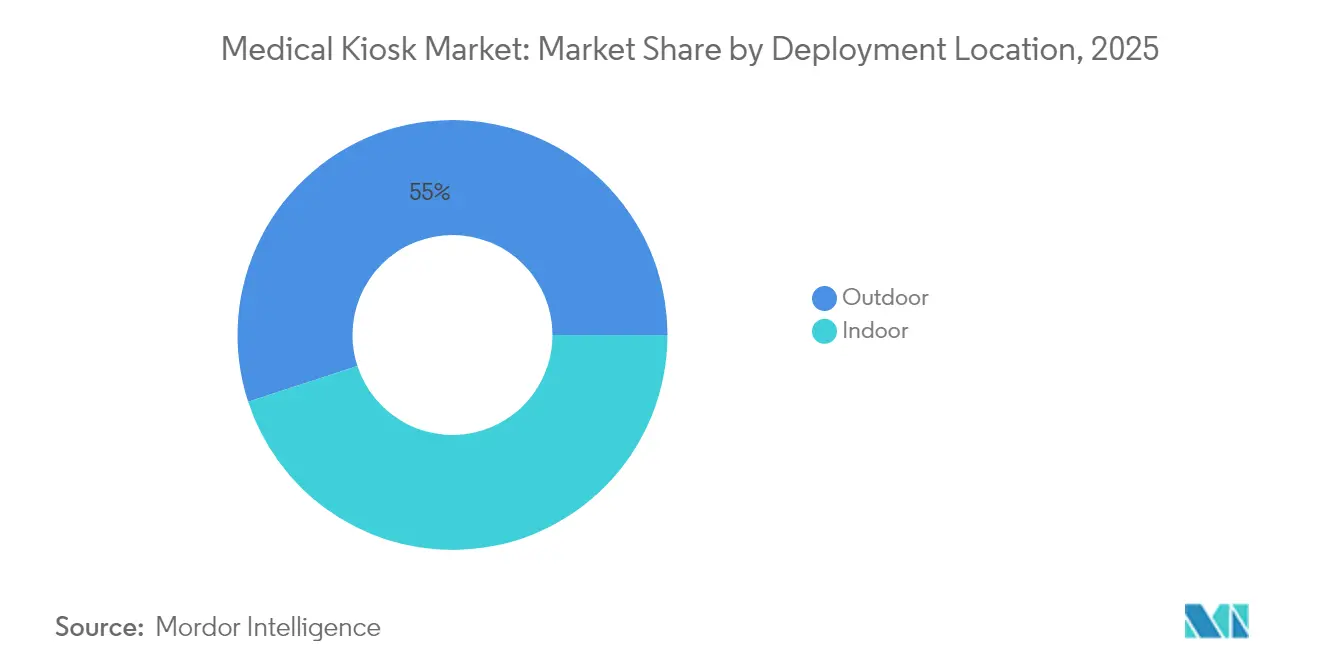
- 設置場所別では、屋内設置が2025年の医療キオスク市場規模の44.98%を占め、屋外設置は2031年にかけて15.59%のCAGRで拡大しています。
- 移動性別では、自立型フォーマットが2025年の医療キオスク市場シェアの40.78%を獲得し、モバイル/カートソリューションは2031年にかけて17.33%のCAGRを記録しています。
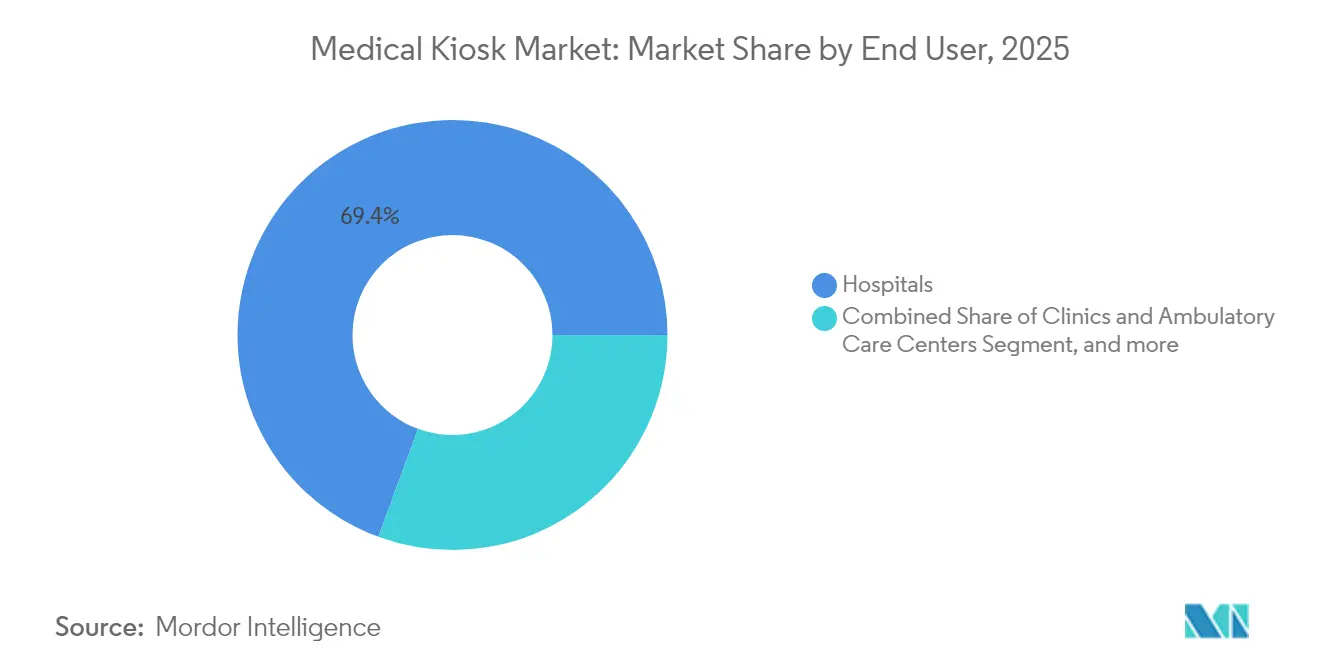
- エンドユーザー別では、病院が2025年に69.40%の収益シェアでリードし、薬局およびドラッグストアが18.52%のCAGRで最も速く成長しています。
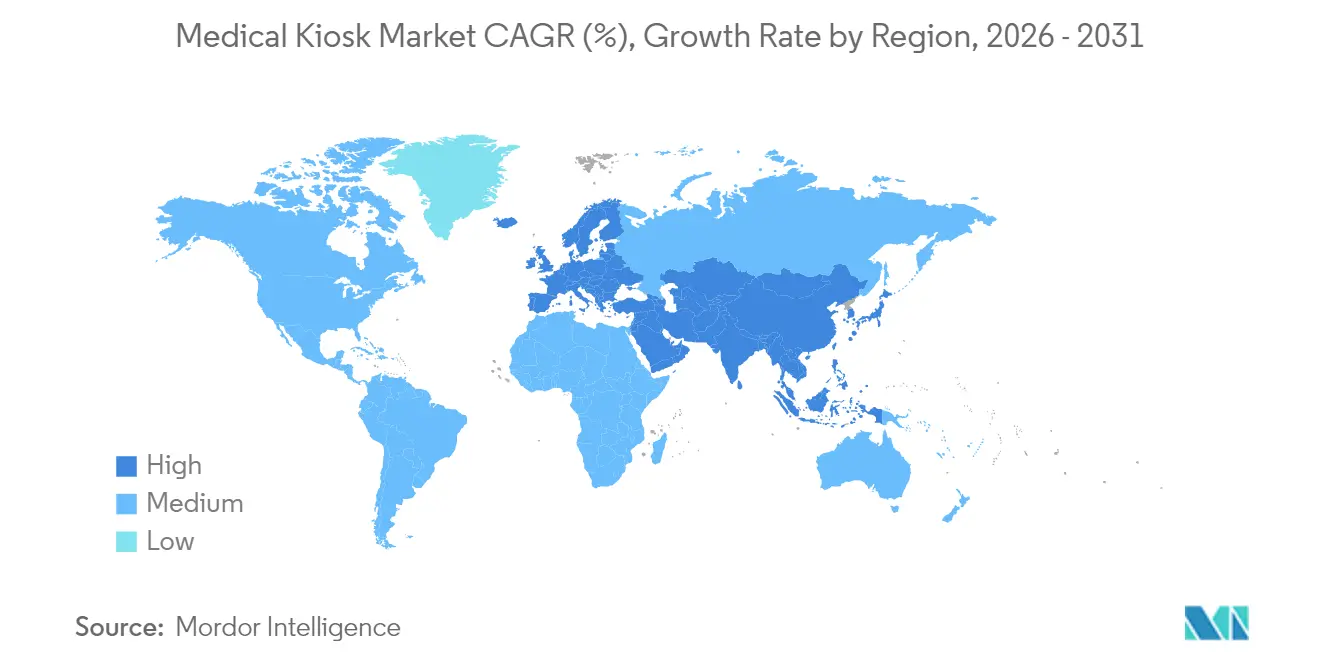
- 地域別では、北米が2025年の医療キオスク市場シェアの46.45%を占め、アジア太平洋は2031年にかけて19.56%のCAGRで急成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リアルタイム遠隔診療を可能にする5Gネットワーク | +2.1% | 世界規模、北米・中国・韓国での早期普及 | 中期(2〜4年) |
| 遠隔モニタリングのためのヘルスケアデジタル化 | +2.8% | 世界規模、新興市場への拡大 | 長期(4年以上) |
| 非接触セルフサービスへの需要 | +1.9% | 世界規模、北米および欧州で最も強い | 短期(2年以内) |
| 政府による診療報酬パイロット | +1.7% | 北米およびEUがコア、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| AI駆動のトリアージと診断 | +2.3% | 世界規模、先進国経済圏で最速 | 長期(4年以上) |
| 慢性疾患の増加と医師不足 | +2.4% | 世界規模、農村地帯の北米および高齢化するアジア太平洋で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイムケアを可能にする5Gインフラの拡大
シリラージ病院の5Gスマートホスピタルプロジェクトは、病理検査の所要時間を数分に短縮し、救急車内のバイタルサインをリアルタイムで専門医に転送することを実証し、超低遅延接続によりキオスクが重要ケアのやり取りに活用可能であることを示しました。[1] 医療システムは現在、キオスクを独立した機器としてではなくネットワークのエンドポイントとして計画しており、より多くの機器が同一の5Gバックボーンを共有することで、トランザクション能力を高め、ユニットコストを低減しています。エッジ処理がさらに遅延を削減し、高精細ビデオ診察、AI画像解析、および遠隔ロボティクスを実現しています。その結果、各キオスクが全体的なケアグリッドを強化するスケーラブルなファブリックが構築され、これが世界の医療キオスク市場を支える原動力となっています。
患者遠隔モニタリングを効率化するヘルスケアデジタル化の加速
遠隔モニタリングプラットフォームは2024年にAI導入率35%に達し、接続機器を持たない患者向けの公共タッチポイントとしてキオスクを統合しています。[2] トルコの疾患管理プラットフォームは、キオスクの出力データを電子記録ハブと同期させることにより、慢性疾患の累計診察件数がすでに7,300万件に達しており、大規模なデジタルエコシステムがセルフサービスのエンドポイントを吸収する方法を示しています。この転換により、ベンダーはHL7-FHIRコネクタおよび集団健康ダッシュボードの認証取得を迫られており、医療キオスク市場におけるサービス収益を深化させています。
非接触・感染対策済みセルフサービスへの需要増大
パンデミック期の業務改善により、タッチフリートリアージが標準化されました。シンガポールのファーマシースマートインターフェースは、自動調剤と薬剤師によるビデオセッションを組み合わせ、待機時間を短縮し、接触面の汚染リスクを低減しています。患者嗜好の調査では、Z世代ユーザーの3分の2がスタッフ対応の受付よりもキオスクでのチェックインを好むことが示されており、医療キオスク市場を拡大させる持続的な行動変容が示唆されています。
政府支援による診療報酬パイロット
米国メディケアの遠隔医療に関する規制緩和措置は2025年3月まで延長され、在宅およびキオスクでのやり取りを同等に診療報酬の対象とすることで、地理的な障壁を解消し、医療提供者の投資収益率の計算を改善しています。[3] 提案されている退役軍人省遠隔医療助成金計画は、農村地域のハードウェアに資金を提供しており、診察数の少ないクリニックにとってキオスクを財政的に実現可能にする触媒となっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なサイバーセキュリティおよびデータプライバシー規制 | -1.8% | 世界規模、特にEUおよび北米 | 中期(2〜4年) |
| 高い資本コストおよびインテグレーションコスト | -1.4% | 世界規模、コスト志向の市場で最も強い | 短期(2年以内) |
| 高齢者の限定的な導入 | -1.1% | 世界規模、高齢化社会において顕著 | 長期(4年以上) |
| ベンダーロックインのリスク | -0.9% | 世界規模、支払者環境が分散した市場で高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格なサイバーセキュリティおよびデータプライバシー規制
FDAのソフトウェア部品表(SBOM)義務化により、サプライヤーはすべてのコードライブラリを列挙することが求められ、コンプライアンスサイクルが長期化し、成熟したDevSecOpsチームを有する企業が有利となっています。PATCHアクトおよびHIPAAの改正はリアルタイムの脅威監視を義務付けており、米国の医療システムの67%がその対応に必要なリソースが不足していると認めており、購買意思決定を遅らせています。
高い資本支出およびインテグレーションコスト
EHRコネクタ、サイバー監査、およびスタッフトレーニングを含む場合、フル機能の遠隔医療キオスクの導入費用は6桁台に及びます。中小規模のクリニックはプロジェクトを先送りするか、機能を絞ったハードウェアを選択することが多く、医療キオスク市場の一部セグメントにおける短期的な普及を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
遠隔医療キオスクが臨床上の変革を牽引チェックインキオスクは2025年の医療キオスク市場シェアの33.02%を保有しており、遠隔医療ユニットは2026年から2031年にかけて13.86%のCAGRで成長し、医療キオスク市場における他のすべてのタイプを上回ると予測されています。チェックインキオスクは日常業務において依然として優位性を保っていますが、ビデオ診察への継続的な診療報酬支払いが診断キオスクをエンタープライズレベルの優先事項に押し上げています。繁忙な外来センターでは、1台の遠隔医療キオスクが1回の診察サイクル内でバイタルサイン測定、AIトリアージ、および遠隔医師との接続を行え、院内スタッフを急性期ケアに集中させることができます。
バイタルサインおよび薬局キオスクも同様の臨床的論理に従い、慢性疾患データの提供と即時調剤を一か所で実現します。支払いおよび案内モデルはスループット面では引き続き有用ですが、モバイルアプリの代替機能と競合しています。AIモジュールが成熟するにつれ、サプライヤーは複数の機能を束ね、購買者をプラットフォーム契約へと誘導し、医療キオスク市場を拡大させています。
注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
コンポーネント別:
サービスの成長がインテグレーションの複雑性を反映ハードウェアは2025年の医療キオスク市場シェアの51.05%を保有していますが、病院がHL7インテグレーション、SBOM文書化、およびパッチ管理をアウトソーシングするにつれ、サービスは15.22%の最速成長軌道を描いています。各規制サイクルによりサービスのアタッチ率が拡大し、マネージドサービス契約がベンダーのキャッシュフローを安定させる複数年収益ストリームへと転換しています。
ソフトウェアはユーザーインターフェースとAI推論エンジンにとって引き続き重要です。しかしながら、ライセンス収益はサブスクリプションへと移行しつつあり、ソフトウェアとサービスの境界線が曖昧になっています。ターンキー提供を重視するベンダーが大型案件を獲得しており、医療キオスク市場においてはエコシステム能力がハードウェアの特性を凌駕していることを示しています。
設置場所別:
屋外設置の成長がアクセス拡大を示唆15.59%のCAGRが予測される屋外設置は、キオスクを施設内の備品から地域社会の資産へと転換させます。Hartford HealthCareのスーパーマーケットへの設置は、病院の混雑緩和を示し、患者が日常生活を送る場所でケアを提供します。堅牢な筐体、ソーラーバックアップ、およびマルチパス接続により稼働率への懸念を軽減し、地理的なリーチを拡大しています。
屋内設置は高度急性期医療環境および管理された診断において引き続き重要であり、2025年の全体収益の44.98%を占めています。しかし、支払者が屋外キオスクでの診察を診療報酬の対象とするようになり、総ケアコストモデルが分散設置へと傾きつつあります。この柔軟性により、耐候性設計の認証を取得したベンダーにとって医療キオスク市場規模が拡大しています。
注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
移動性別:
モバイルソリューションが柔軟なケアデリバリーを実現自立型モデルは2025年に40.78%で基本設置において優位を占めていますが、モバイルカートは2031年にかけて17.33%のCAGRを記録しており、イベントベースおよびアウトリーチケアへのシフトを反映しています。フィリピンの保健当局はタイフーン後にカートユニットを展開して48時間以内に慢性疾患サービスを復旧させており、移動性の災害対応における価値を裏付けています。
モバイル設計はバッテリー持続時間、接続性、および車載型滅菌処理を両立させる必要があります。これらの技術的課題を克服したベンダーは、人道支援機関や企業内クリニックからの追加収益を獲得し、医療キオスク市場の景観を豊かにしています。
エンドユーザー別:
薬局の導入が小売ヘルスケアを加速18.52%のCAGRを記録する薬局およびドラッグストアは、調剤と診断を統合し、処方箋補充サイクルを短縮するとともに予防接種の収益ストリームを追加しています。WalgreensのロボットフルフィルメントによるWalgreensの5,000店舗への展開はバックオフィスのスペースを確保し、遠隔医療ポッドのためのフロントオフィスエリアを創出し、医療キオスク市場を向上させています。
依然として最大の購買者である病院は、2025年の医療キオスク市場規模全体の69.40%を占め、コマンドセンターにキオスクを統合してトリアージ負荷を分散させています。銀行、大学、および長期ケアチェーンが二次的な採用者として続き、それぞれが新たなワークフロー要件を提示して製品の反復的なアップグレードを促進しています。
注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
北米医療キオスク市場
北米は、メディケア政策の継続性と補助金による資本支出リスクの低減により、2025年の世界収益の46.45%を創出した。地域のキオスク密度は現在、住民42,000人あたり1台の平均となっており、この比率は予防医療へのアクセスにとって好ましいと政策立案者は評価している。また、一体的なブロードバンドおよびクラウドホスティングのエコシステムが需要を後押しし、医療キオスク市場においてサプライヤーに予測可能なサービスマージンをもたらしている。
欧州医療キオスク市場
欧州における高齢化人口動態と普遍的な支払者モデルの組み合わせが、安定した更新サイクルを維持している。しかし、GDPRの厳格な同意プロトコルが導入リードタイムを延長しており、ベンダーはプライバシー・バイ・デザイン機能を事前に組み込むことを余儀なくされている。スペインのコスタ・デル・ソル地域における屋外型 遠隔医療キオスク は、地域の医療記録を持たない観光客向けにサービスを提供しており、公的資金と民間の専門知識が連携すれば相互運用性の障壁を克服できることを示している。
アジア太平洋、中東・アフリカ、南米医療キオスク市場
アジア太平洋地域は19.56%のCAGRで最も急速な拡大を示しており、遠隔医療エンドポイントに向けた地域の調達予算を押し上げている。タイにおける政府のスマート病院補助金およびインドのアーユシュマンバーラト・デジタルミッションが、医療キオスク市場を高い成長軌道に乗せ続けている。一方、韓国は地下鉄駅で5G接続キオスクの試験運用を行っており、インフラの統合を示している。中東、アフリカ、南米における成長は資本投資サイクルに連動しているが、断続的な接続環境と限られた地域サービスパートナーによって依然として制約を受けている。
規制環境
医療キオスクは、医療機器規制とデジタルヘルス要件の交差点に位置している。規制対象の測定機能や診断モジュールを含む導入では、施設登録や機器リストへの登録を含む米国FDAの管理要件への準拠が必要であり、さらに広範な品質システムの要件も満たす必要がある。ソフトウェアコンポーネントについては、ソフトウェア部品表(Software Bill of Materials)の実践を含むサイバーセキュリティおよび透明性要件を通じて、ベンダーに対する監視が強まっている。2026年1月、FDAはデジタルヘルスの枠組みにおける転換を示し、一般的なウェルネスや臨床意思決定支援(CDS)といった低リスクのデジタルヘルス機能に関する立場を更新した。これにより、キオスクベンダーが機能、文書化、および主張の範囲をどのように定めるかに影響が及んでいる。
アクセシビリティへの準拠も、患者向けキオスクの要件を形作っている。米国では、ADAに準拠したアクセシビリティの実践と、患者向けデジタル体験に対するWCAG 2.1 AA要件が、特にHHS資金によるプログラムが関与する場合において、医療提供者施設におけるチェックインおよび案内誘導のワークフローに影響を与え、既設フリートに対する設計および改修作業を生じさせている。欧州では、欧州アクセシビリティ法(EAA)およびセルフサービス端末に関するEN 301 549要件が、公共施設や医療施設に設置されるキオスクの調達制約とライフサイクル上の考慮事項をもたらし、アクセシビリティ・バイ・デザインの実証と監査対応可能なソフトウェア更新を備えたベンダーを優位に立たせている。
競合状況
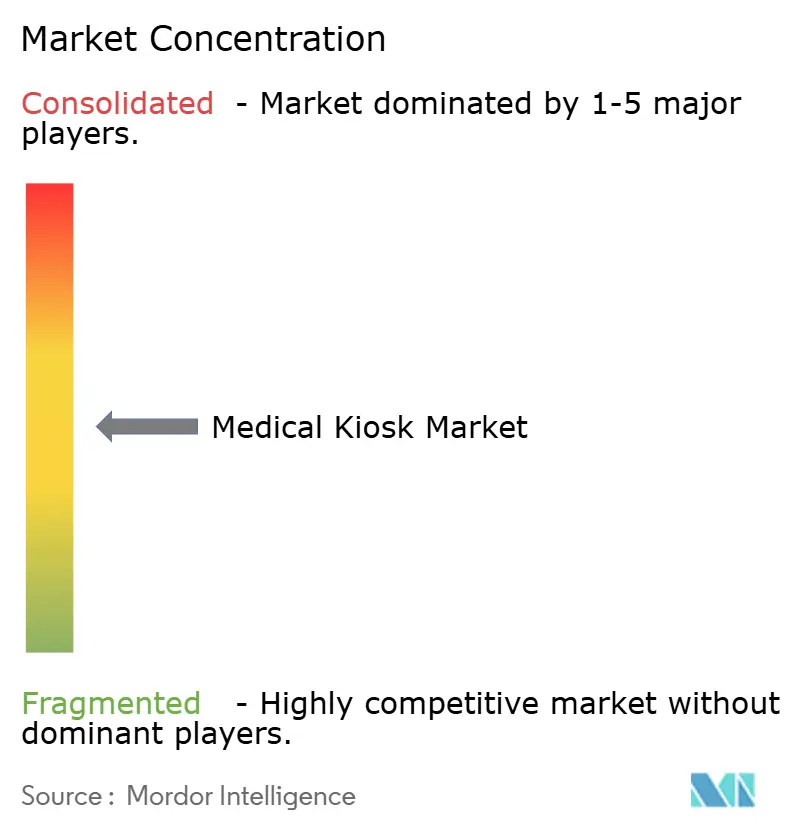
市場は中程度に集中しています。NCRのような大規模なセルフサービスベンダーはサプライチェーンの規模とフィールドサービスネットワークを活用してマルチサイト案件を獲得する一方、OnMedやUniDoc Healthのような専業プレーヤーは遠隔医療ワークフローと診断範囲で差別化を図っています。国際規格ISO/IEEE 11073-10700:2024が現在デバイス接続ルールの基盤となっており、早期からオープンアーキテクチャ設計を採用した企業に優位性をもたらしています。
戦略の転換はエコシステムパートナーシップを中心に展開しています。OnMedは米国国家災害医療システムとチームを組んでCareStationユニットの緊急展開への適用を検証し、ミッションクリティカルなトライアルがもたらすブランドエクイティを実証しました。NCRのソフトウェア定義キオスクロードマップは、2024年第4四半期のセルフサービスバンキング収益が8%増加したことを受け、ヘルスケアをマネージドサービスポートフォリオに統合する意向を示しています。
価格決定力は依然として分散していますが、サイバーセキュリティ監視と診療報酬コーディングを束ねるベンダーは契約維持率が高くなっています。購買者が相互運用可能なプラットフォームに集約するにつれ、提供範囲が狭いサプライヤーはニッチな役割に追いやられるリスクがあり、この潮流が医療キオスク市場における将来のシェア変動を形成しています。
医療キオスク産業リーダー
-
Fabcon, Inc.
-
Meridian Kiosks
-
VeriFone, Inc.
-
XIPHIAS Software Technologies
-
RedyRef Interactive Kiosks
- 注:主要企業の掲載順は順位を示すものではありません。
医療キオスク市場 このレポートでカバーされる企業
- KIOSK Information Systems
- NCR Corporation
- Olea Kiosks
- Meridian Kiosks
- ADVANCED KIOSKS
- Fabcon
- VeriFone
- RedyRef Interactive Kiosks
- imageHOLDERS
- XIPHIAS Software Technologies
- JCM Global
- Frank Mayer and Associates
- Kiosks4business
- DynaTouch
- UniDoc Health Corp.
- Clearwave Corporation
- HashKiosk
- iDoctorCloud
- NCR Voyix
- Phoenix Kiosk Inc.
市場機会と将来展望
低リスクのデジタルヘルスソフトウェアに関する規制の明確化は、キオスクベンダーが管理的なチェックインの範囲を超えて、ガイド付きの自己評価、健康教育、および時間的制約の少ない意思決定支援モジュールへと展開する余地を生み出しており、これによりワークフローを自動化しつつ、主張の内容を執行裁量の範囲内に留めることができる。2026年1月のFDAのデジタルヘルスガイダンス活動は、特定の生理学的モニタリング機能(例えば循環器系診断機器の分類)に対する既存の機器承認経路と合わせて、二段構えの製品戦略を支えている。すなわち、必要な場合には規制対象の臨床用周辺機器を用い、展開速度と更新性が重要となる場合には低リスクのソフトウェア体験を用いるという戦略である。
統合サービスは、医療提供者が登録、支払い、および結果提供のためにキオスクをEHR/HISスタックに接続する具体的な商業化の道筋となっている。この動向により、HL7-FHIRコネクタ、アイデンティティ管理、および継続的なパッチ適用への需要が高まっている。実際の導入事例は、設置場所の広がりが対象基盤を拡大していることを示している。Hartford HealthCareはOnMedと提携し、コネチカット州のStop & Shopスーパーマーケットにケアステーションを設置した。これは、リテール拠点が臨床志向のバーチャルケアの拠点を支えられることを示している。同時に、Hongzhou SmartなどのOEM/ODMメーカーは、異なる医療提供者のIT環境に対応する構成可能なハードウェアと統合レイヤーを重視する医療用キオスク製品を展開している。これらの傾向は、ハードウェア、ソフトウェア、サービスを組み合わせたプラットフォームバンドルを優位に立たせ、薬局、食料品チェーン、その他の来店者数の多い施設における調達チャネルを開くものであり、標準化された更新可能なビルドを通じてアクセシビリティおよびサイバーセキュリティ要件に対応することが可能となっている。
最近の産業開発事情 医療キオスク市場
- 2026年6月:Adherent360が、AdventHealth Meadow Woods Emergency Roomにおいて、患者の退院時薬剤アクセスを支援するための医療用薬剤キオスクおよび薬局プラットフォームソリューションを導入した。この導入により、大規模な医療システムにおける臨床用途のカバレッジと、退院ワークフローとの相互運用性が拡大した。
- 2025年3月:NCR Atleos Corporationが2024年第4四半期のセルフサービス銀行業務における好調な業績を報告し、医療用キオスク分野への展開の可能性を示唆した。この結果は、セルフサービスプラットフォームが業種を超えて医療分野にも適用可能であることを裏付けている。
- 2024年11月:OnMed、CareSource、Valley Healthcareが共同で、ジョージア州コロンバスにOnMed CareStationを導入し、ハイブリッドケアソリューションを提供する最初の連邦資格認定医療センターとなった。これは、医療用キオスクおよびテレヘルス統合における、保険者支援を伴う地域アクセス型モデルを示している。
医療キオスク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、医療キオスク市場は、患者受付、施設案内、支払い、基本的なバイタルサイン測定、および遠隔医療スタイルのインタラクションをサポートするために医療現場で使用されるセルフサービス型および補助型デジタルキオスクを対象とし、主要地域における収益ベースで集計している。
対象外の範囲:臨床または患者ワークフロー用途を目的としない一般小売向けセルフサービスキオスクおよび非医療用デジタルサイネージは除外する。
セグメンテーション概要
- タイプ別
- チェックインキオスク
- 支払いキオスク
- 案内・情報キオスク
- 遠隔医療/テレヘルスキオスク
- バイタルサイン測定キオスク
- 薬局/調剤キオスク
- 患者教育キオスク
- その他
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 設置場所別
- 屋内
- 屋外
- 移動性別
- 自立型
- 壁面設置型
- カウンタートップ型
- モバイル/カート型
- エンドユーザー別
- 病院
- クリニックおよび外来ケアセンター
- 薬局およびドラッグストア
- 診断検査機関
- 長期ケア施設
- 企業・産業保健センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、医療キオスクが実際にどこに導入されているか、および需要が公開データセットにどのように反映されているかを明確にすることから始まった。使用した公開情報源としては、米国FDA機器データベース(接続された測定モジュールが適用される場合)、人員配置の圧力シグナルに関する米国労働統計局、電子機器貿易の背景把握のための米国国勢調査局およびUN Comtrade、ならびにサイトおよび患者スループットのトレンドを確認するためのOECD医療統計が挙げられる。
また、デジタルヘルスおよび病院運営に関連する企業の財務報告書、投資家向けプレゼンテーション、病院の調達通知、および業界団体のウェブサイトを調査し、購買サイクルおよび更新タイミングを把握した。一部においては、企業財務情報の有料サブスクリプションおよび特許データベースを使用して、製品の方向性を確認し、隣接するキオスクカテゴリーの二重計上を回避した。言及したデスクソースは例示的なものであり、網羅的ではなく、収集、検、および明確化のために他の多くの公開文書も使用した。
一次インタビューおよびサーベイ
一次調査は、販売・導入される製品の検証、ならびに直近の四半期における価格設定およびサービス付帯の変化の把握に重点を置いた。主要地域のキオスクソリューションプロバイダー、コンポーネントサプライヤー、医療ITチーム、および施設運営関係者と対話した。この回答者からのインプットは、モデルのギャップを埋め、ユニットミックス、導入速度、およびサービスバンドルに関する前提条件を検証するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:20% | アジア太平洋:45% |
| 中位層:42% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:20% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、医療施設数および患者フローの強度を起点とするトップダウン型の需要プールを用いて構築され、設定別(例えば病院対クリニック、屋内対屋外使用)のキオスク導入率および更新サイクルを適用している。モデルを実用的に保つため、展開場所のミックス、施設あたりの標準的なキオスクユニット数、サービス付帯率、コンポーネントバンドル別の平均販売価格レンジ、ならびにハードウェアライフおよびソフトウェアアップグレードサイクルによって決まる更新タイミングなど、繰り返し確認可能なインプットに依拠した。
結果は選択的なボトムアップ近似値と照合され、サンプリングされた平均販売価格に想定ユニット数を乗じた値を、地域別のサプライヤーおよびチャネルチェックと比較した。ボトムアップの可視性にギャップが生じた場合は、保守的な普及率バンドを使用し、インタビューフィードバックを受けて調整した。これは特に、ハードウェアとともに複数年のソフトウェアおよびサービスがバンドルされている場合に当てはまる。予測にあたっては、医療デジタル受付の導入、人員配置の制約、遠隔ケアタッチポイントに対する診療報酬の受容度、および実務担当者から共有された予算編成パターンを基軸としたシナリオ分析を適用した。
データ検証と更新サイクル
モデルのアウトプットは、公開資料における導入済みベースに関するコメント、調達の季節性、および新規サイト開設のペースなどの独立したシグナルと照合し、承認前に異常値を調査した。ある地域または用途設定に異常なシフトが見られた場合、フォローアップのアウトリーチならびに価格レンジおよびサービス付帯に関するクロスチェックを通じて前提条件を再検証した。
レポートは年次で更新され、価格、需要、または供給可用性に重大な影響を与える事象が発生した場合には中間更新が実施される。納品前に、アナリストが通貨換算および直近の平均販売価格チェックを含む主要インプットの最終更新作業を完了するため、クライアントは再現可能な手順に基づく最新の見解を受け取ることができる。
Mordor Intelligenceの医療キオスク市場規模と他の公表推計値との比較
医療キオスクの公表市場数値は、出版社が必ずしも同一の収益項目を集計したり、同一のタイミング前提を適用したりするわけではないため、予想以上に乖離することがある。複数年契から年換算される項目の違い、ならびに換算に使用される為替レートの日付の違いは、導入活動が類似して見える場合でも合計値を変動させる可能性がある。
一般的なギャップの要因は価格の更新頻度であり、新しい構成(遠隔医療対応キオスクや高グレードの周辺機器など)は短期間で平均販売価格を変動させる可能性がある。更新時に平均販売価格およびサービス付帯の前提条件を再検証し、通貨タイミングを一貫して保つことで、Mordor Intelligenceは合計値を古い価格ポイントではなく再現可能な収益構築に基づいて維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.69 億 米ドル(2025年) | |
| グローバルコンサルタンシーA | 14.42 億 米ドル(2023年) | より古い基準年を使用しており、市場をハードウェアのみとして扱うことが多く、医療導入において頻繁にバンドルされる定期的なソフトウェアおよびサービスが除外されている。 |
| 業界団体B | 17.76 億 米ドル(2024年) | 幅広いキオスク平均販売価格の前提を適用し、任意の会員提出データに依拠しているた、一部地域において医療グレードの価格を過大評価し、非会員の出荷数を過小評価する可能性がある。 |
3つの数値の乖離は、需要の方向性に関する見解の相違ではなく、主にタイミングおよび定期収益項目の取り扱い方によって説明される。ハードウェア、ソフトウェア、およびサービスにわたって対象範囲を一貫して保ち、直近の契約チェックを用いて価格を更新することで、意思決定者は年々繰り返し使用できる明確な数値を得ることができる。
レポートで回答されている主要な質問
2031年における医療キオスク市場の予測規模はどれくらいですか?
市場は2031年までに34億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)の12.74%のCAGRを反映しています。
医療キオスク市場において最も成長の速いセグメントはどれですか?
遠隔医療キオスクが最も高い成長を記録しており、医療提供者が管理業務から臨床セルフサービスへと移行するにつれて、13.86%のCAGRで拡大しています。
なぜサービスがハードウェアの収益成長を上回っているのですか?
電子健康記録(EHR)との統合、サイバーセキュリティコンプライアンス、および継続的なソフトウェアサポートが、ハードウェアのペースを超えるサービスの15.22%のCAGRを牽引しています。
現在、医療キオスク市場シェアでリードしている地域はどこですか?
北米は、成熟したITインフラと支援的な診療報酬政策により46.45%のシェアを保有しています。
薬局はキオスク導入からどのようなメリットを得ていますか?
薬局は遠隔診察と自動調剤のためにキオスクを活用し、投薬フルフィルメントとプライマリケアを統合することで、当該セグメントにおける18.52%のCAGRを実現しています。
キオスクベンダーにとって主な規制上のハードルは何ですか?
FDAのソフトウェア部品表(SBOM)およびより広範なサイバーセキュリティ義務へのコンプライアンスが、特に中小規模のメーカーにとって開発コストおよび運用コストを増加させています。